股市 Overview — 2026-09-01(週二)
最近交易日: 2026-08-31(週一)
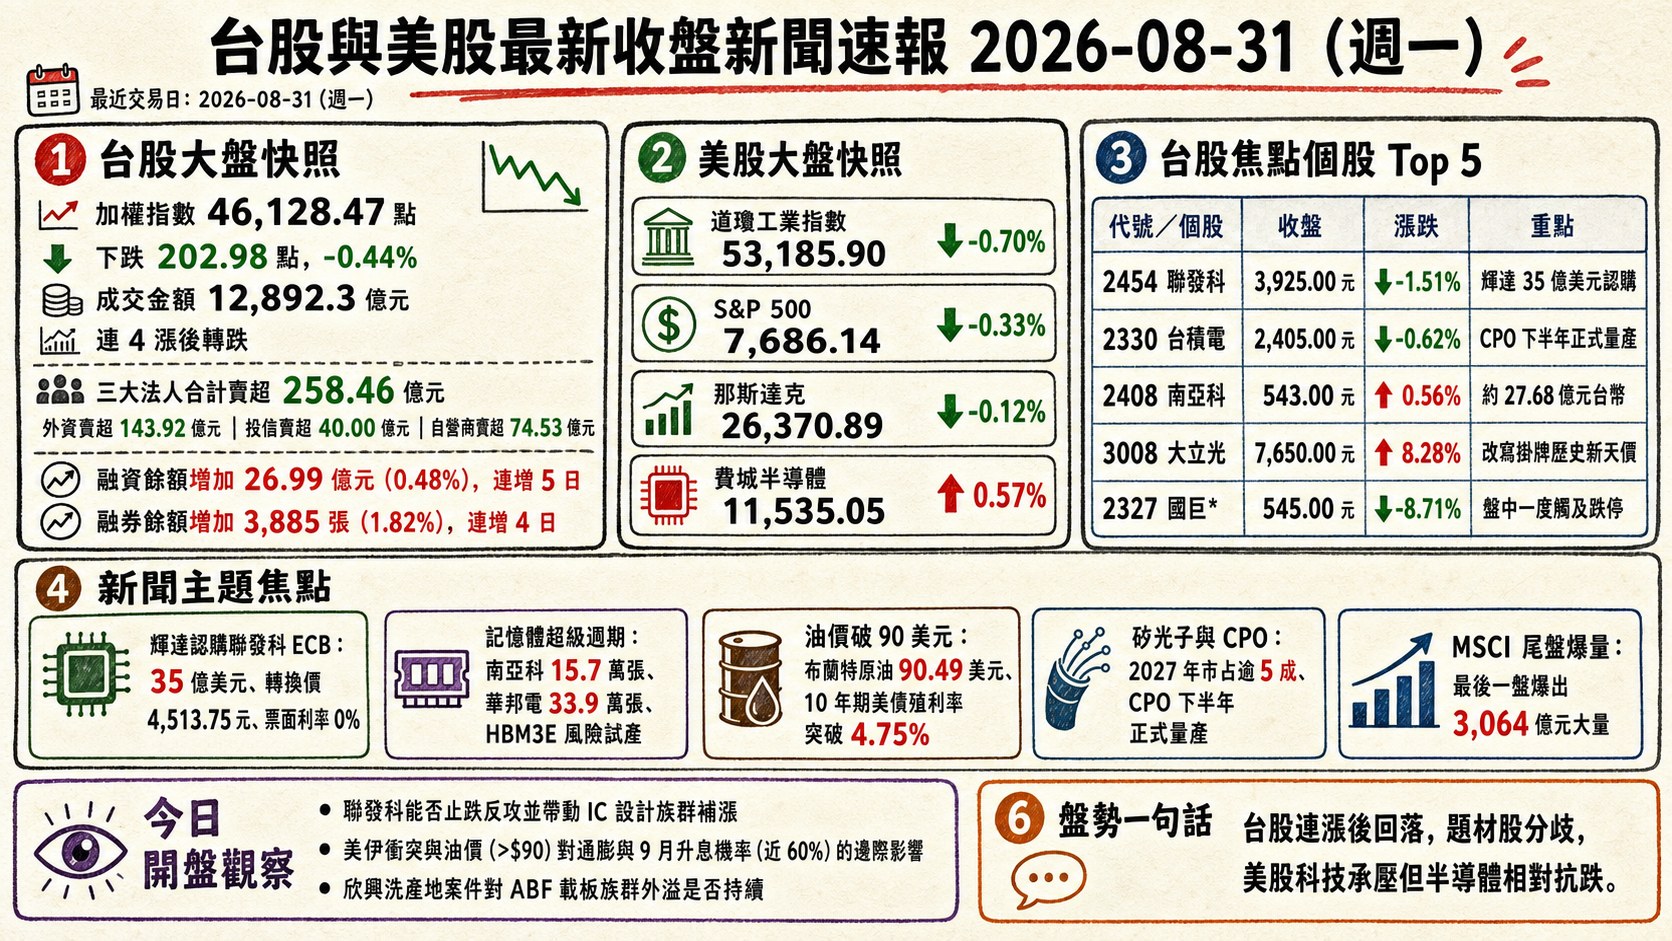
一、台股大盤摘要
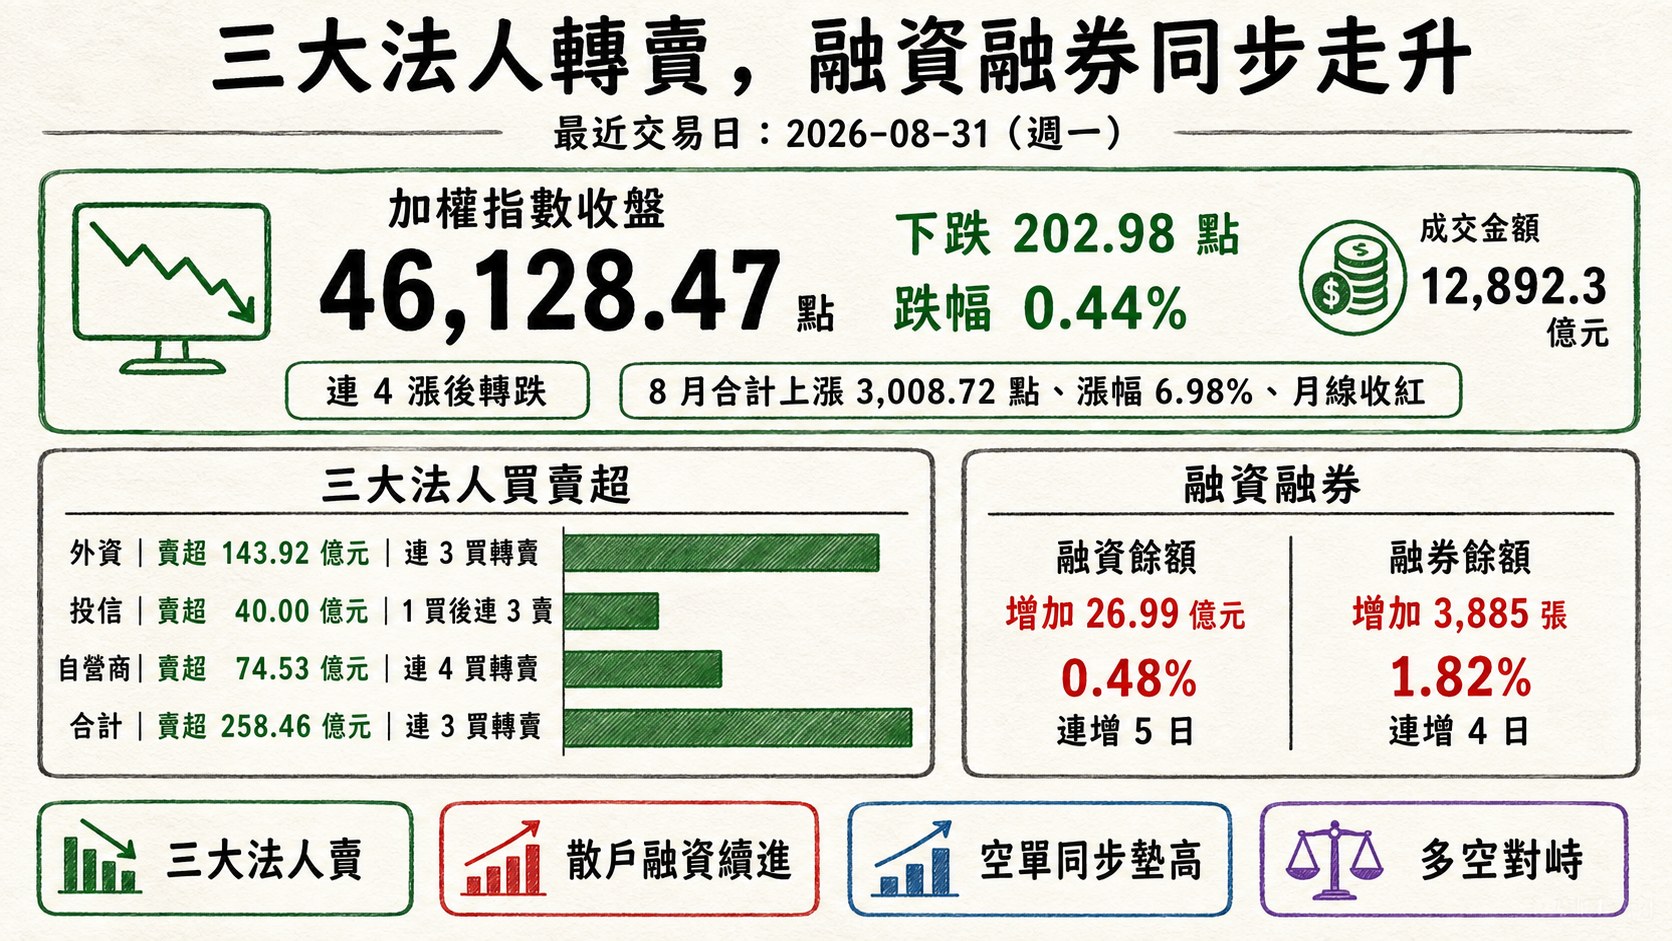
加權指數收盤: 46,128.47 點,下跌 202.98 點(-0.44%)。連 4 漲後轉跌 。
成交金額: 12,892.3 億元 。8 月合計上漲 3,008.72 點、漲幅 6.98%,月線收紅(新聞脈絡)。
三大法人買賣超(億元):
- 外資賣超 143.92 億元 ,連 3 買轉賣
- 投信賣超 40.00 億元 ,1 買後連 3 賣
- 自營商賣超 74.53 億元 ,連 4 買轉賣
- 合計賣超 258.46 億元 ,連 3 買轉賣
融資融券(前一交易日):
- 融資餘額增加 26.99 億元(0.48%),連增 5 日
- 融券餘額增加 3,885 張(1.82%),連增 4 日
籌碼結構呈現「三大法人賣、散戶融資續進、空單也同步墊高」的分歧樣貌:外資、投信、自營同步減碼,但融資已連 5 日走升,顯示散戶接手意願仍強;同時融券連 4 日走升,意味避險與空方力量同步累積,短線多空對峙氛圍濃厚。
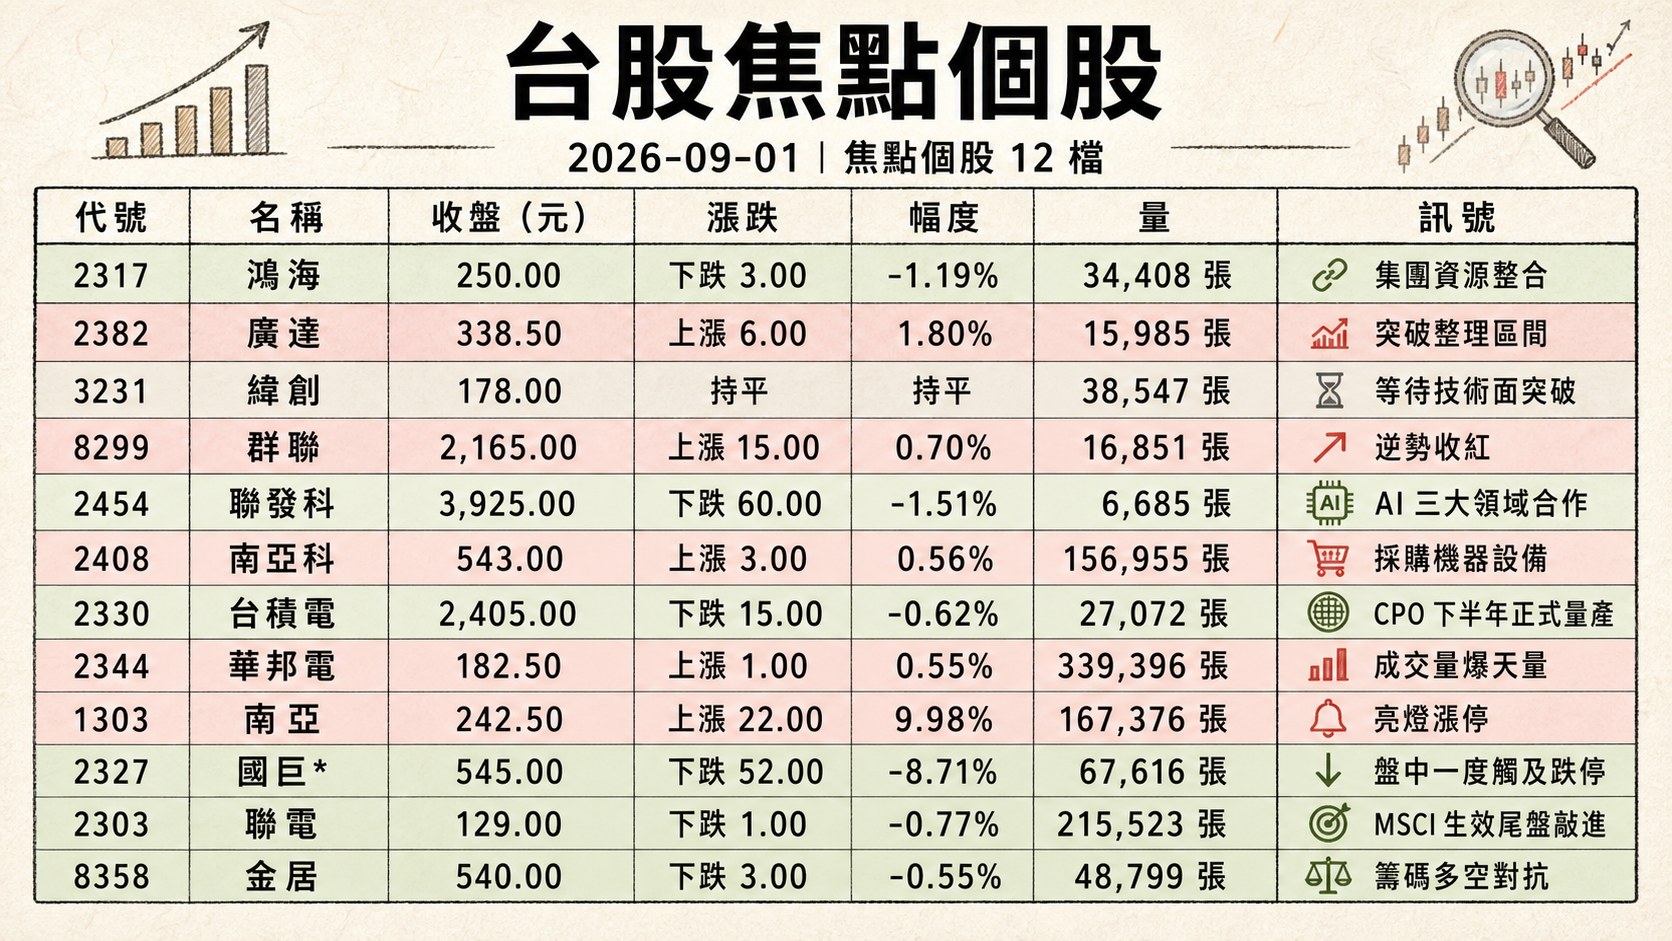
二、台股焦點個股
1. 2317 鴻海
- 收盤 250.00 元,下跌 3.00(-1.19%)
- 成交量: 34,408 張
新聞綜合: 昨日大盤受聯準會主席華許鷹派談話與 MSCI 季度調整生效壓抑,鴻海連同台積電、聯發科等權值股同步走弱,早盤一度跌逾 2.3%,尾盤跌幅收斂至 1.19%。公司當日公告代子公司富泰華工業(深圳)取得深圳龍華區富士康鴻觀科技園 B 區部分廠房使用權,租賃期間 2026/10 至 2028/9,屬集團資源整合的例行動產調度,並非新增資本支出訊號。另創辦人郭台銘夫婦赴美參加庫克 Apple Park 卸任晚宴,市場詮釋為鴻海與蘋果供應鏈關係在特納斯(John Ternus)接班後仍具延續性,蘋果 9/9 秋季發表會(含首款摺疊 iPhone)與 iPhone 18 新機拉貨動能是短線關鍵。
2. 2382 廣達
- 收盤 338.50 元,上漲 6.00(1.80%)
- 成交量: 15,985 張
新聞綜合: 廣達逆勢收紅,是電子五哥中相對抗跌的個股之一。分析師張家豪指出,廣達近期股價其實在 320~333 元橫盤已達兩週,資金效率相對低,昨日拉升可視為突破整理區間的初步訊號,但仍待攻擊訊號確認。基本面上,廣達仍是 AI 伺服器 ODM 主軸,但代工毛利率偏低使市場評價受限;與此同時,同集團的緯穎(6669)上週再創歷史新高、昨日收 7,095 元,資金若持續轉向獲利能見度較高的機櫃級 AI 標的,母公司廣達的動能表現須留意。此輪 AI ODM 分歧格局下,仁寶(+1.64%)、和碩(+2.94%)、英業達(+2.77%)表現更佳。
3. 3231 緯創
- 收盤 178.00 元,持平
- 成交量: 38,547 張
新聞綜合: 緯創昨日終場收平盤 178 元、成交量放大至 3.85 萬張,屬電子五哥中量能表現偏強者。分析師觀察,緯創目前尚未形成多頭架構,公司獲利能力較強的子公司緯穎(6669)已分割獨立上市,並持續改寫歷史新高(收 7,095 元),投資人若採「母以子貴」邏輯,緯穎股價動能明顯優於母公司,短線資金效率考量下緯創仍需等待技術面突破。
4. 8299 群聯
- 收盤 2,165.00 元,上漲 15.00(0.70%)
- 成交量: 16,851 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。籌碼面觀察,群聯昨日於權值股普遍走弱環境中仍逆勢收紅,屬記憶體控制 IC 族群相對抗跌代表;同族群華邦電(+0.55%)、南亞科(+0.56%)同步守穩紅盤,反映市場對 HBM/DDR 記憶體超級週期敘事仍有支撐(詳見 Part 5 主題 2)。
5. 2454 聯發科
- 收盤 3,925.00 元,下跌 60.00(-1.51%)
- 成交量: 6,685 張
新聞綜合: 聯發科盤中受華許鷹派談話波及走弱,收盤跌 1.51%;不過美股盤前輝達正式宣布斥資 35 億美元(約新台幣 1,108 億元)認購聯發科海外可轉換公司債(ECB),為聯發科發行總額 39 億美元、逾 1,200 億元台幣的近九成規模,創台灣資本市場史上最大 ECB 發行、也是輝達首度重金投資台灣公司。轉換價 4,513.75 元、較昨日收盤溢價 15%、最大股權稀釋 1.67%,票面利率 0%。兩公司同步宣布深化 AI 基礎建設、邊緣 AI 運算與車用三大領域合作,聯發科將採 NVIDIA NVLink Fusion 平台切入客製化 XPU 與機櫃級 AI 工廠。黃仁勳直言雙方為 10 年長期合作、非短期循環融資,並瞄準 2027 年 800 億美元 AI ASIC 市場、目標市占 15~20%。台指期夜盤聞訊跳漲近 200 點,今日開盤股價反應為最大關注焦點。
6. 2408 南亞科
- 收盤 543.00 元,上漲 3.00(0.56%)
- 成交量: 156,955 張
新聞綜合: 南亞科逆勢收紅,成交量爆量至 15.7 萬張,屬記憶體族群當日最強權值股之一;當日公告向 SCREEN SEMICONDUCTOR SOLUTIONS 採購機器設備一批、金額約 27.68 億元台幣,明顯的擴產訊號,呼應下半年 HBM/DDR 供不應求敘事。中環於 8/28~8/31 間處分南亞科普通股 1,160 千股、均價 549.36 元、實現處分利益 6,550 萬元,短線籌碼略有落袋壓力。同時尾盤盤面被摜壓 9.2 萬張、屬 MSCI 生效效應之一,但股價成功守住。市場對美光、SK 海力士、南亞科等記憶體標的近期價格看漲的預期未變,長鑫存儲亦傳出啟動 HBM3E 風險試產,供應鏈競爭格局進一步升溫。
7. 2330 台積電
- 收盤 2,405.00 元,下跌 15.00(-0.62%)
- 成交量: 27,072 張
新聞綜合: 台積電盤中一度跌破 2,400 元至 2,375 元低點,尾盤湧入約 1.4 萬張大量拉升至 2,405 元。台積電 ADR 昨晚收 415.32 美元、下跌 0.53%,折台股約 2,630.3 元,仍高於現股。基本面:先進封裝副總徐國晉於 SEMI 論壇宣示矽光子將於 2027 年市占逾 5 成、CPO 下半年正式量產;產能滿載且傳出 2027 年起針對 7nm 以下先進製程及部分成熟製程調漲 5~10%,SK 海力士考慮將 HBM4E 底部裸晶(Base Die)部分訂單轉至英特爾 18A 代工。長庚醫院持有 1.46 萬張、市值約 352 億元的「隱形大戶」現象亦引發市場對超長線籌碼結構的討論。台積電仍被 Motley Fool 評為 AI 硬體競賽終極贏家,但短線受美債殖利率突破 4.75%、高本益比科技股承壓所拖累。
8. 2344 華邦電
- 收盤 182.50 元,上漲 1.00(0.55%)
- 成交量: 339,396 張
新聞綜合: 華邦電昨日成交量爆天量 33.9 萬張、居全台成交量前三,MSCI 生效尾盤同時遭砍 23 萬張大單,但股價仍守住紅盤。記憶體超級週期敘事持續發酵,市場對利基型 DRAM 與 NOR Flash 需求回溫的預期未變;但長鑫存儲傳出 HBM3E 已進入風險試產、未來幾週內可能大規模量產,且該公司具備 12 個月建置無塵室的優勢(其他廠商需 2 年),中長期供給增量壓力值得留意。短線籌碼因外資與投信同步調節而波動加大,量能是否延續為關鍵觀察指標。
9. 1303 南亞
- 收盤 242.50 元,上漲 22.00(9.98%)
- 成交量: 167,376 張
新聞綜合: 南亞亮燈漲停、收 242.50 元,成交量 16.7 萬張,是台塑四寶當日主軸並帶動整個塑化族群強攻(台化亦漲停、台塑漲逾半停版、國喬漲停)。市場給予高估值的核心邏輯在於南亞電子材料營收占比已突破 5 成、正朝 6 成邁進,成功「脫塑入電」進入 AI PCB 上游供應鏈。當日雙引擎催化明顯:一是美伊衝突升溫、布蘭特原油重返 90 美元、傳統石化庫存價值同步反彈;二是電子材料板塊在 AI PCB 缺料題材下持續熱絡(呼應景碩、南電、欣興載板族群近期異動)。長庚醫院台塑四寶持股價值近年因景氣週期已縮水、2025 年回升至 1,375 億元,反映市場對台塑集團轉型的重評價。
10. 2327 國巨*
- 收盤 545.00 元,下跌 52.00(-8.71%)
- 成交量: 67,616 張
新聞綜合: 國巨大跌 8.71%、盤中一度觸及跌停,帶動被動元件族群華新科(-5.90%)、九豪、大毅、天二科技、凱美紛紛下挫,屬昨日盤面另一重災區。跌因主要來自升息預期升溫、高本益比中小型股面臨估值修正壓力,加上 MSCI 季度調整生效引發被動元件相關權重換股所致;零股交易顯示國巨當日仍為熱門標的(零股成交量位居第 2)。基本面上被動元件族群並無單一事件驅動的殺盤消息,屬短線籌碼與資金輪動格局,後續觀察量能能否收斂、5 日線是否守住。
11. 2303 聯電
- 收盤 129.00 元,下跌 1.00(-0.77%)
- 成交量: 215,523 張
新聞綜合: 聯電昨日成交量高達 21.5 萬張、盤面單日流動性居前,晶圓代工二哥於權值走弱環境中僅小跌 0.77%。聯電 ADR 昨晚收 19.88 美元、上漲 0.45%、折台股約 125.9 元;MSCI 生效尾盤敲進 3.2 萬張大單。基本面:SK 海力士考慮將 HBM4E 底部裸晶部分訂單轉至英特爾 18A 代工,反映成熟/中階製程訂單分散化趨勢,聯電 22nm/28nm 承接 DRAM 週邊訂單的能見度可望隨市場擴張同步受惠。
12. 8358 金居
- 收盤 540.00 元,下跌 3.00(-0.55%)
- 成交量: 48,799 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。金居屬 PCB 銅箔基板上游材料供應商,昨日於 PCB 族群分化格局中小跌 0.55%:欣興因洗產地爭議跌停跌破千金、景碩因大股東和碩集團華瑋投資 8/28 申報擬賣股 1.6 萬張慘跌 8.90%、但臻鼎-KY(+4.06%)、金像電(+3.10%)、華通(+3.11%)逆勢走強,反映 PCB 內部題材與籌碼分歧。金居成交量 4.9 萬張為近期偏高水位,仍呈籌碼多空對抗。
13. 3008 大立光
- 收盤 7,650.00 元,上漲 585.00(8.28%)
- 成交量: 3,392 張
新聞綜合: 大立光大漲 8.28%、盤中最高攻至 7,735 元、雙雙改寫掛牌歷史新天價,並帶動整個光學族群齊揚:玉晶光(+9.60%)亮燈漲停攻上 1,005 元、首度躋身千金股行列;聯一光、亞光、今國光、揚明光同步強勢。雙題材催化明顯:一是蘋果 9/9 秋季發表會倒數,首款摺疊 iPhone 與 iPhone 18 Pro 光學規格升級預期發酵;二是大立光傳出正式切入共同封裝光學(CPO)事業,呼應台積電副總徐國晉於 SEMI 論壇宣示矽光子將於 2027 年市占逾 5 成、CPO 下半年進入量產。光學股同時吃到消費性新機拉貨與 AI 資料中心光引擎兩條成長曲線,估值有結構性重評空間。
14. 3189 景碩
- 收盤 819.00 元,下跌 80.00(-8.90%)
- 成交量: 30,306 張
新聞綜合: 景碩慘跌近 9%、盤中一度打入跌停,成交量 3 萬張。跌因並非產業基本面惡化,而是大股東和碩集團旗下華瑋投資於 8/28 申報擬賣股 1.6 萬張,籌碼面利空一次反映;同時 ABF 載板族群受欣興(3037)「洗產地」爭議波及、市場恐慌賣壓外溢,同族群南電(-0.81%)亦收黑。與此對照,臻鼎-KY 昨日逆勢上漲 4.06%、收 500 元,顯示市場對 PCB/載板族群並未全面轉空,而是針對個別公司事件與籌碼結構做評估。景碩後續觀察大股東實際賣壓是否延續、以及欣興司法案件外溢範圍是否可控。
15. 8046 南電
- 收盤 1,230.00 元,下跌 10.00(-0.81%)
- 成交量: 20,033 張
新聞綜合: 南電昨日小跌 0.81%、抗跌表現優於景碩(-8.90%)與欣興(-10.00%),為 ABF 載板三雄中相對強勢者。早盤南電一度受 AI PCB 缺料題材帶動漲逾 4.44%,但盤中受欣興洗產地爭議外溢的族群恐慌賣壓拖累而翻黑收斂。與此同時,南亞科(+0.56%)、記憶體上游材料延續強勢,反映 AI 相關 PCB/載板題材資金並未全面撤守,只是在個別公司事件下做重新分配。臻鼎-KY(+4.06%)、金像電(+3.10%)、華通(+3.11%)等其他 PCB 走強亦印證此判斷。後續觀察欣興案件對 ABF 載板產地驗證的實際外溢程度。
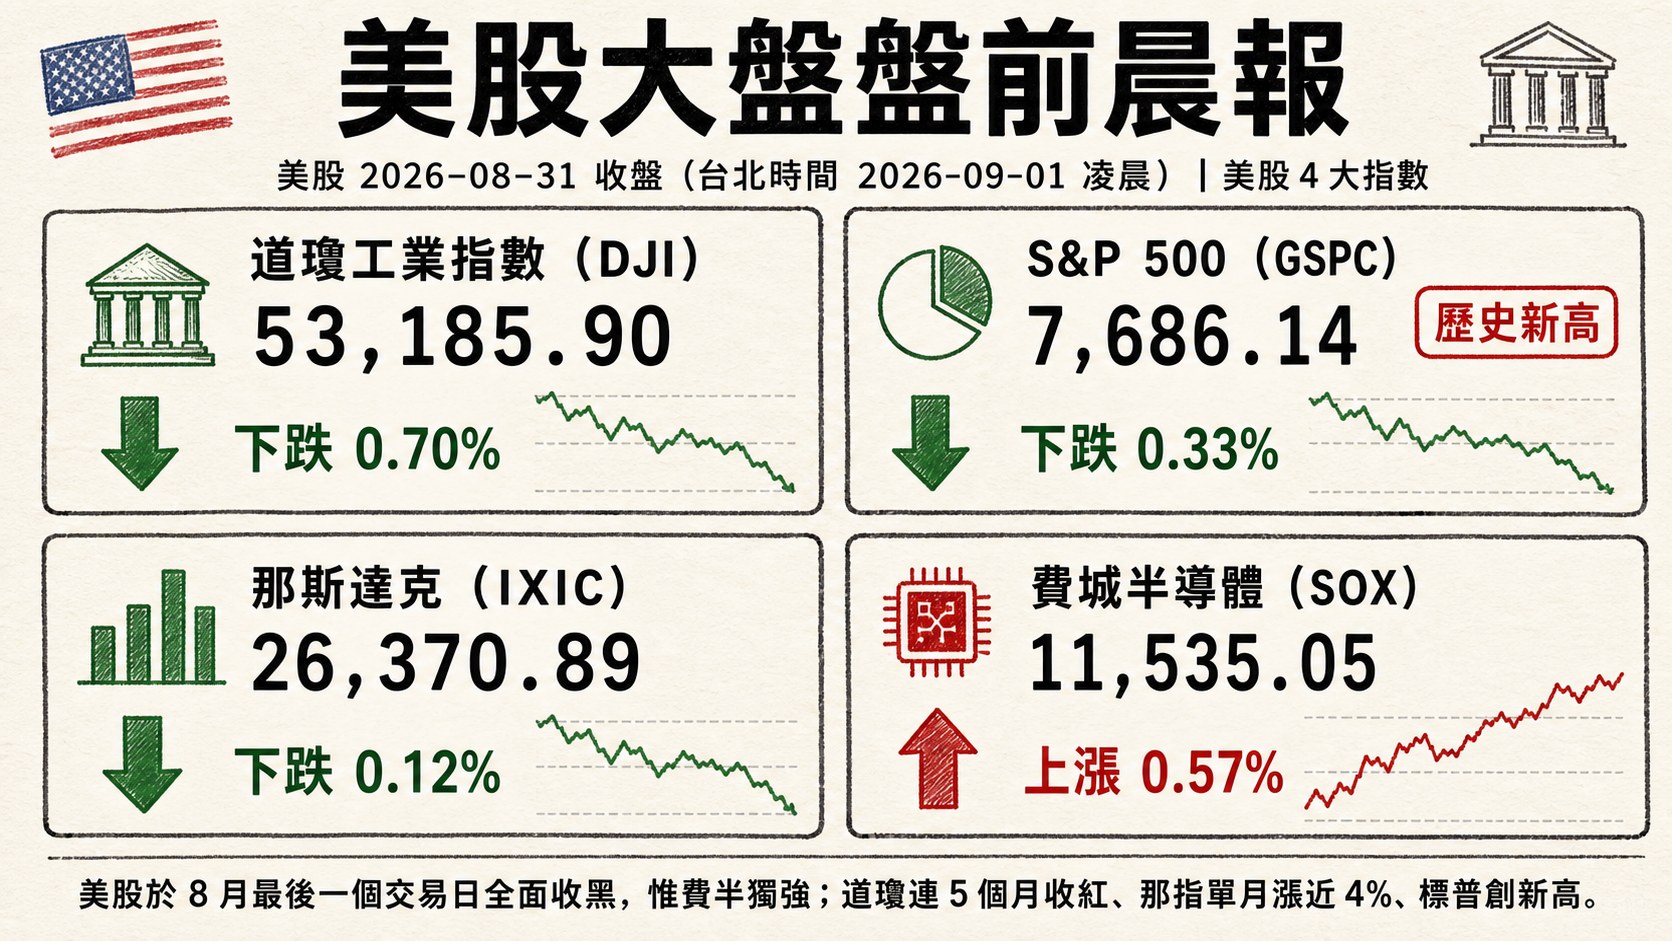
三、美股大盤摘要
美股交易日: 2026-08-31(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-01 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.70%,收 53,185.90
- S&P 500 下跌 0.33%,收 7,686.14
- 那斯達克下跌 0.12%,收 26,370.89
- 費城半導體上漲 0.57%,收 11,535.05
美股於 8 月最後一個交易日全面收黑,惟費半在輝達(+1.48%)、高通(+3.83%)與記憶體族群逆勢走揚支撐下獨強。8 月整體仍交出亮眼成績,道瓊連 5 個月收紅、那指單月漲近 4%、標普創新高。
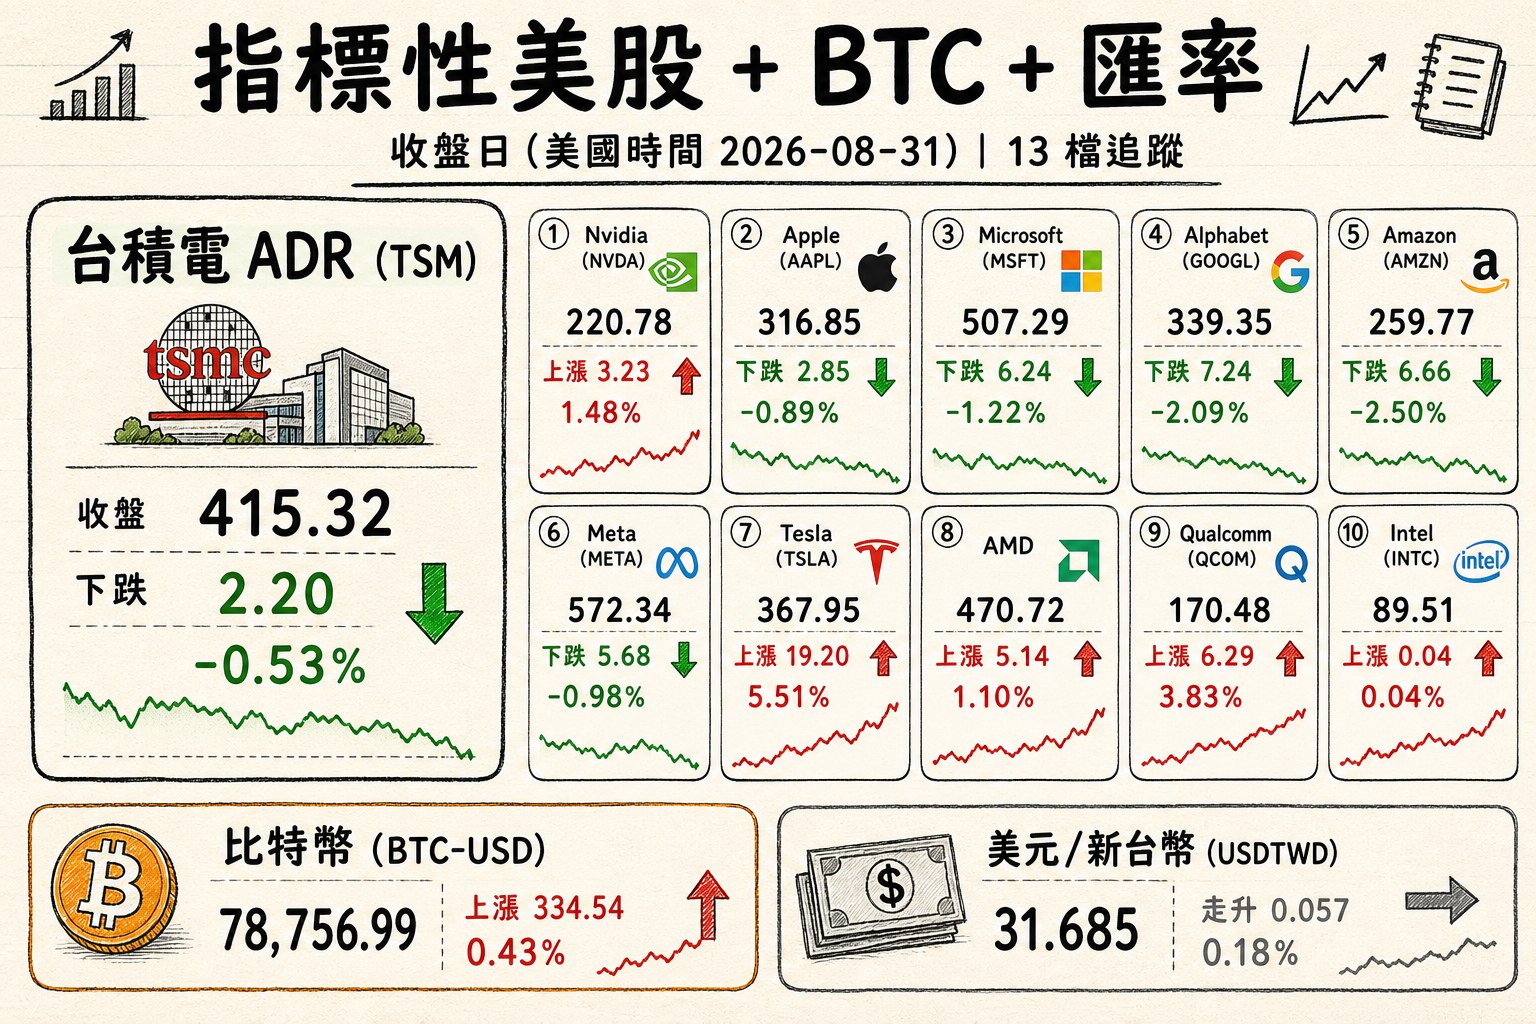
四、指標性美股
美股交易日: 2026-08-31(同上,us_market_data.json#date;台北時間收盤於 2026-09-01 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 415.32 | 下跌 2.20 | -0.53% |
| 比特幣 (BTC-USD) | 78,756.99 | 上漲 334.54 | 0.43% |
| 美元/新台幣 (USDTWD) | 31.685 | 走升 0.057 | 0.18% |
| Nvidia (NVDA) | 220.78 | 上漲 3.23 | 1.48% |
| Apple (AAPL) | 316.85 | 下跌 2.85 | -0.89% |
| Microsoft (MSFT) | 507.29 | 下跌 6.24 | -1.22% |
| Alphabet (GOOGL) | 339.35 | 下跌 7.24 | -2.09% |
| Amazon (AMZN) | 259.77 | 下跌 6.66 | -2.50% |
| Meta (META) | 572.34 | 下跌 5.68 | -0.98% |
| Tesla (TSLA) | 367.95 | 上漲 19.20 | 5.51% |
| AMD | 470.72 | 上漲 5.14 | 1.10% |
| Qualcomm (QCOM) | 170.48 | 上漲 6.29 | 3.83% |
| Intel (INTC) | 89.51 | 上漲 0.04 | 0.04% |
美元/新台幣走升 0.057 至 31.685,台幣續呈弱勢,對出口電子族群為短線匯兌利多;比特幣穩步收復 78,000 大關。特斯拉大漲 5.51%,因週四於奧斯汀的 Cybercab(無人駕駛計程車)上線活動可望帶來新一波題材動能。
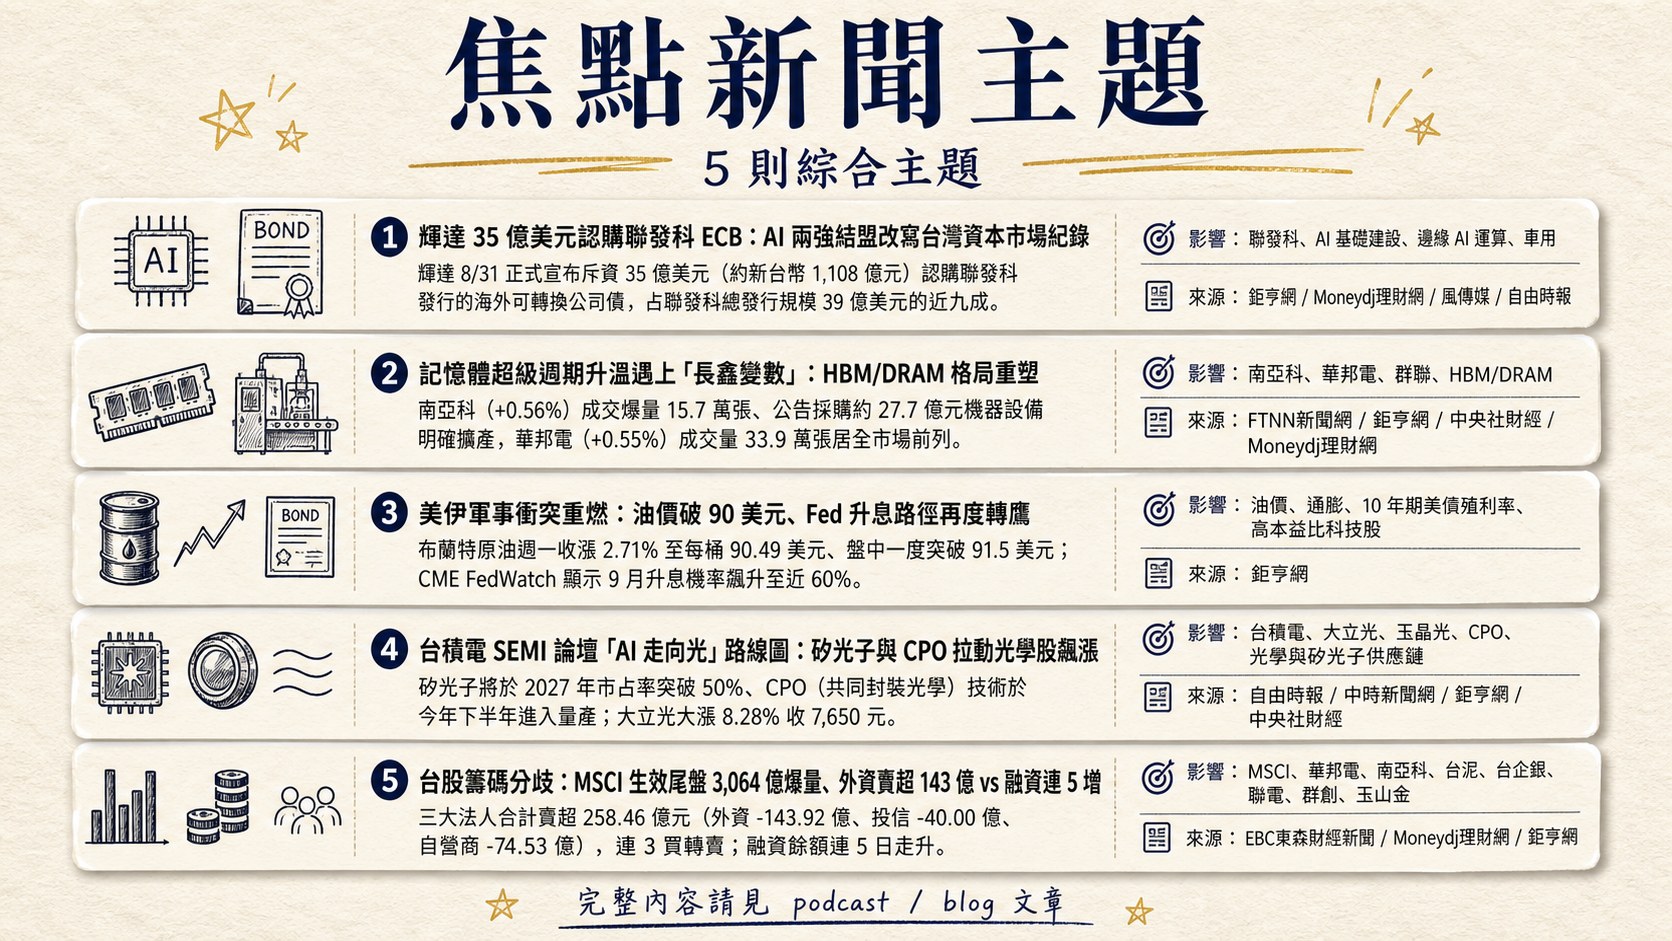
五、重點新聞回顧(3-5 則主題焦點,整合敘事)
1. 輝達 35 億美元認購聯發科 ECB:AI 兩強結盟改寫台灣資本市場紀錄
輝達 8/31 正式宣布斥資 35 億美元(約新台幣 1,108 億元)認購聯發科發行的海外可轉換公司債,占聯發科總發行規模 39 億美元的近九成,為輝達首度重金投資台灣公司、也創下台灣資本市場史上最大 ECB 發行紀錄。轉換價 4,513.75 元、較昨日收盤 3,925 元溢價 15%、票面利率 0%、期限 5 年,若全數轉換股權最大稀釋僅 1.67%。除聯發科外,Alphabet 亦同步參與認購。
黃仁勳在與蔡力行共同接受 Bloomberg 專訪時明確定調此為長達 10 年的長期產品路線圖、並非短期「循環融資」;雙方將透過 NVIDIA NVLink Fusion 平台,在 AI 基礎建設(機櫃級 AI 工廠客製化 XPU)、邊緣 AI 運算(RTX Spark/DGX Spark 世代晶片)與車用(Dimensity Auto 平台整合 DRIVE AGX)三大領域展開深度合作。聯發科目標 2027 年在 800 億美元 AI ASIC 市場拿下 15~20% 市占、正面挑戰博通與邁威爾。市場反應鮮明:聯發科現股當日雖跌 1.51% 收 3,925 元,但台指期夜盤聞訊跳漲近 200 點、指數推升至 46,164 點,本次消息將是今日開盤最大焦點。後續觀察 XPU 專案客戶名單、量產時程與 HBM/載板供應鏈瓶頸能否解決。
2. 記憶體超級週期升溫遇上「長鑫變數」:HBM/DRAM 格局重塑
昨日盤面記憶體題材同時出現兩個方向相反的訊號。正向面:SK 海力士因 HBM 產能吃緊、正評估將 HBM4E 世代 Base Die(基底晶粒)部分訂單交由英特爾 18A 代工,直接反映台積電產能滿載且傳出 2027 年起 7nm 以下及部分成熟製程調漲 5~10% 的成本壓力,同時凸顯 HBM 需求超越單一晶圓廠承載能力。台廠受惠:南亞科(+0.56%)成交爆量 15.7 萬張、公告採購約 27.7 億元機器設備明確擴產,華邦電(+0.55%)成交量 33.9 萬張居全市場前列,群聯(+0.70%)亦逆勢收紅。
反向變數則來自中國:美媒《The Information》報導長鑫存儲(CXMT)已啟動 HBM3E 風險試產、今年底 DRAM 產能目標達每月 35 萬片、且擁有「12 個月建成無塵室」的建置速度優勢(其他廠商需 2 年),數週內可能大規模量產。JEDEC 規範下 12 層堆疊 HBM3E 單一容量可達 36GB。短期市場仍認為 HBM 供不應求可延續至 2030 年(SK 海力士執行長觀點),台廠仍是主要受益者;但中長期供給端結構性變化與地緣政治對美系客戶下單決策的影響,將成為 2027 年後 HBM 定價權轉移的關鍵。
3. 美伊軍事衝突重燃:油價破 90 美元、Fed 升息路徑再度轉鷹
美軍 8/30 攻擊伊朗拉拉克島兩處火箭發射器,是 7 月底以來首次公開對伊朗境內目標動武,伊朗隨後對約旦與阿聯的美軍設施發射飛彈與無人機報復,川普放話將「狠狠打擊」德黑蘭並在 Truth Social 分享 AI 生成的哈爾克島(伊朗最主要石油出口樞紐、佔伊朗原油出口約 90%)遭轟炸影片。布蘭特原油週一收漲 2.71% 至每桶 90.49 美元、盤中一度突破 91.5 美元、創 8/25 以來新高;WTI 上漲 2.83% 至 85.76 美元。荷姆茲海峽航運嚴重受干擾、可辨識商品運輸船隻降至每日約 5 艘。
油價上揚立即加劇通膨疑慮:CME FedWatch 顯示 9 月升息機率飆升至近 60%(一週前僅約 41%)、10 年期美債殖利率突破 4.75% 創 2025/1 以來新高、30 年期殖利率升至 5.248%。連續看多美債 40 年的「華爾街債市多頭總司令」Lacy Hunt 罕見翻空、幾乎清倉長債,反映美國財政赤字、去全球化通膨結構性上移與 Fed 政策框架的中長期疑慮。市場警戒 10 年殖利率若逼近 5%,美股修正壓力升溫;而台股短線亦受升息預期升溫對高本益比科技股的壓抑(欣興、國巨*、日月光等當日跌深部分反映此背景)。9/5 美國 8 月非農就業報告與 9/11 CPI 為下一階段關鍵變數。
4. 台積電 SEMI 論壇「AI 走向光」路線圖:矽光子與 CPO 拉動光學股飆漲
SEMICON Taiwan 半導體展昨日開跑,台積電先進封裝技術發展副總徐國晉宣示矽光子將於 2027 年市占率突破 50%、CPO(共同封裝光學)技術於今年下半年進入量產,代表 AI 資料中心「由電走向光」的產業拐點正式確立。台積電全球 AI 與 HPC 業務開發處長李湘同時揭示 A14 製程 2028 年量產、A13 與 A12 製程 2029 年量產;2028 年將生產整合 20 個 HBM 的 14 倍光罩版本、2029 年推出整合 24 個 HBM 且大於 14 倍光罩版本。SEMI 上修設備投資預估,前段晶圓設備(WFE)2028 年上看 2,200 億美元、後段測試與封裝設備分別上修至 235 億與 100 億美元。日月光執行長吳田玉直言「AI 才剛剛開始,其想像空間可能是現在的百倍、千倍甚至萬倍」。
市場立即反應:大立光大漲 8.28% 收 7,650 元、盤中創天價 7,735 元;玉晶光漲停攻上 1,005 元首度躋身千金股;同族群聯一光、亞光、今國光、揚明光同步強勢。CPO 相關個股立碁、全新雙雙漲停,聯亞、上詮、光聖等 CPO 概念亦有表現。光學與矽光子供應鏈同時吃到蘋果新機(9/9 秋季發表會、iPhone 18 Pro 與首款摺疊 iPhone)拉貨與 AI 資料中心光引擎兩條成長曲線,估值有結構性重評空間。惟同一場論壇也提及日月光(-5.96%)當日跌深,反映後段封裝股短線受升息預期壓抑,題材受惠與籌碼消化並不同步。
5. 台股籌碼分歧:MSCI 生效尾盤 3,064 億爆量、外資賣超 143 億 vs 融資連 5 增
昨日盤面出現 8 月最戲劇性的一日:MSCI 季度調整盤後生效,最後一盤爆出 3,064 億元大量、將原本盤中一度重挫 881 點的跌幅收斂至 202.98 點,成功守住 46,000 點與 5 日線。同時三大法人合計賣超 258.46 億元(外資 -143.92 億、投信 -40.00 億、自營商 -74.53 億),連 3 買轉賣;但融資餘額連 5 日走升、增加 26.99 億元(+0.48%),融券餘額亦連 4 日走升、增加 3,885 張(+1.82%)。
這種「三大法人集體賣、散戶融資續進、空單同步累積」的三方分歧結構,反映幾件事:其一,MSCI 台股權重被下調的個股於尾盤集中承壓(華邦電被砍 23 萬張、南亞科 9.2 萬張為代表),但同時亦有國家隊或本土資金於低點承接(台泥被敲進 45 萬張秒翻紅、台企銀 61 萬張、聯電 3.2 萬張、群創 2.2 萬張、玉山金 4.8 萬張)。其二,融資連 5 增反映散戶追價意願仍熱、對 AI 主題續航保持信心;融券連 4 增則顯示避險與空方部位同步累積,多空雙方均在墊高賭注。9 月 5 日美國非農、9 月 8~9 日新台幣 ECB 交割與蘋果秋季發表會、9 月中 CPI 與 Fed 會議、9 月開始的月營收公告,將成為短期籌碼結構是否能承受多空考驗的關鍵時序。
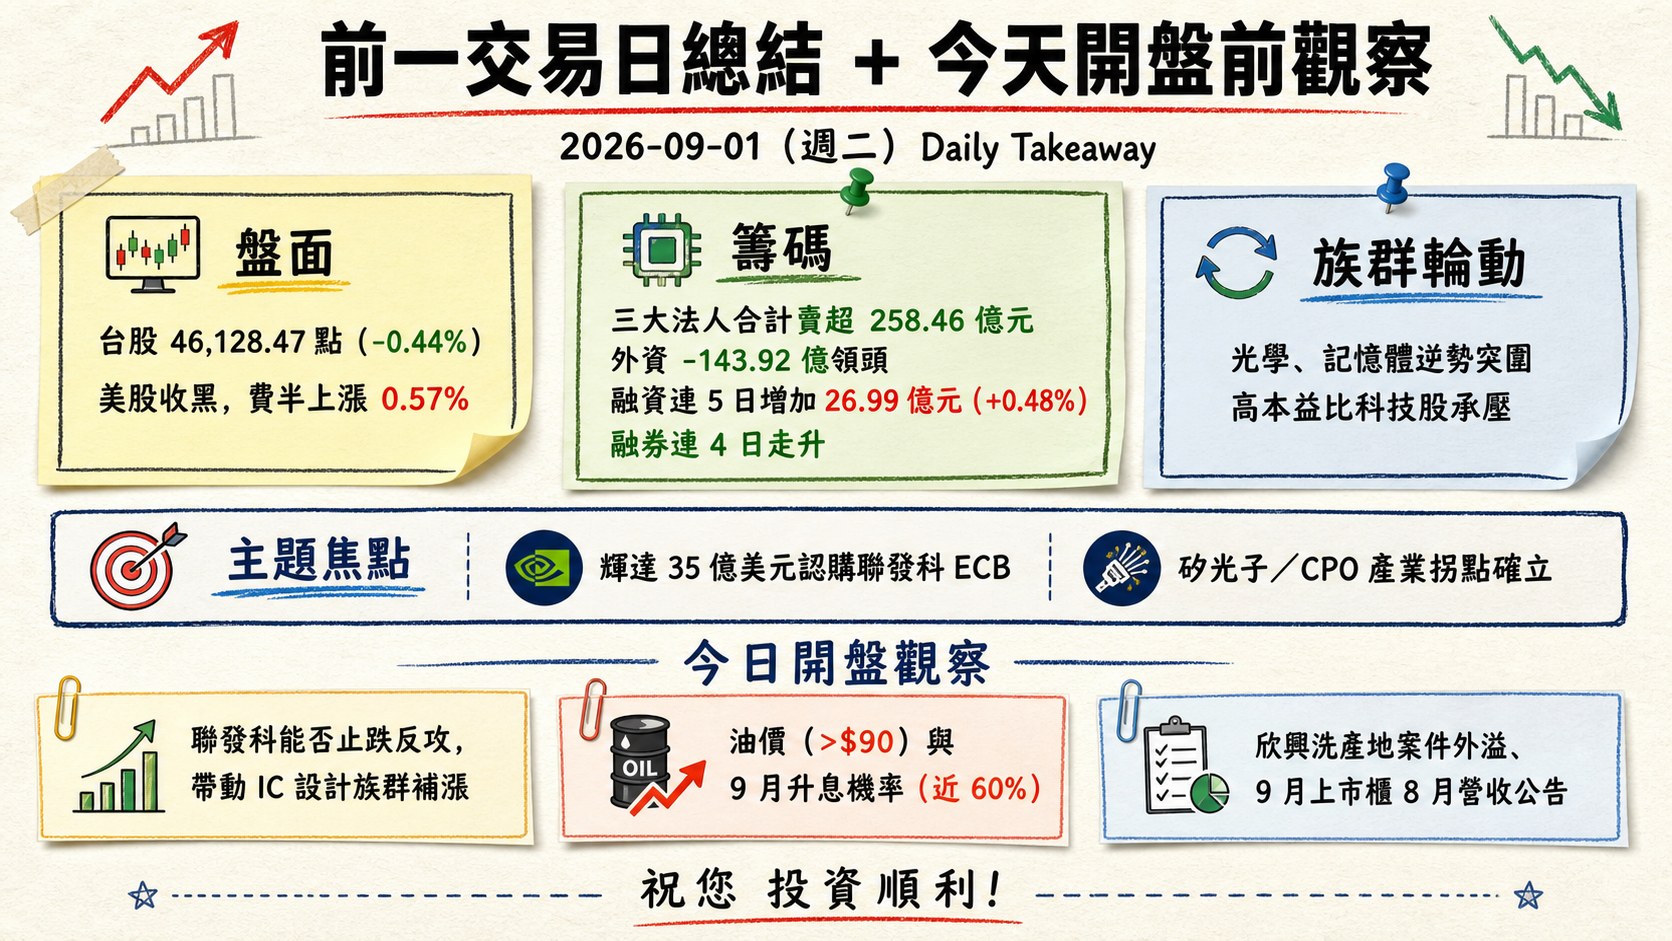
六、當日總結(takeaway)
- 盤面: 台股加權指數收 46,128.47 點(-0.44%),盤中一度大跌 881 點但於 MSCI 尾盤爆量 3,064 億元中收斂、成功守住 46,000 點與 5 日線;美股同日收黑(DJI -0.70%、S&P -0.33%、NASDAQ -0.12%),但費半在輝達、高通與記憶體股支撐下獨強上漲 0.57%。台美股結構相似:權值科技受升息預期壓抑、局部主題股(光學、記憶體)逆勢突圍。
- 籌碼: 三大法人合計賣超 258.46 億元(外資 -143.92 億領頭),但融資連 5 日增加 26.99 億元(+0.48%)、融券亦連 4 日走升,散戶追價與空方避險部位同步墊高,多空對峙氛圍濃厚,籌碼結構為 8 月末最分歧一日。
- 主題焦點: 輝達 35 億美元認購聯發科 ECB(史上最大、10 年戰略綁定 XPU/AI 工廠/邊緣運算/車用)將是今日開盤最大變數,台指期夜盤已跳漲近 200 點;同時矽光子/CPO 產業拐點確立(大立光 +8.28% 創天價、玉晶光漲停躋身千金)為第二條中長線敘事。
- 今日開盤觀察: 一是聯發科能否止跌反攻並帶動 IC 設計族群補漲;二是美伊衝突與油價(>$90)對通膨與 9 月升息機率(近 60%)的邊際影響,觀察 10 年美債殖利率是否逼近 5%;三是欣興洗產地案件對 ABF 載板族群外溢是否持續(景碩 -8.90%、南電 -0.81%),與 9 月上市櫃 8 月營收公告開始,法人焦點將轉向營收成長能見度較高的族群。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]