股市 Overview — 2026-10-07(週三)
最近交易日: 2026-10-06(週二)
一、台股大盤摘要
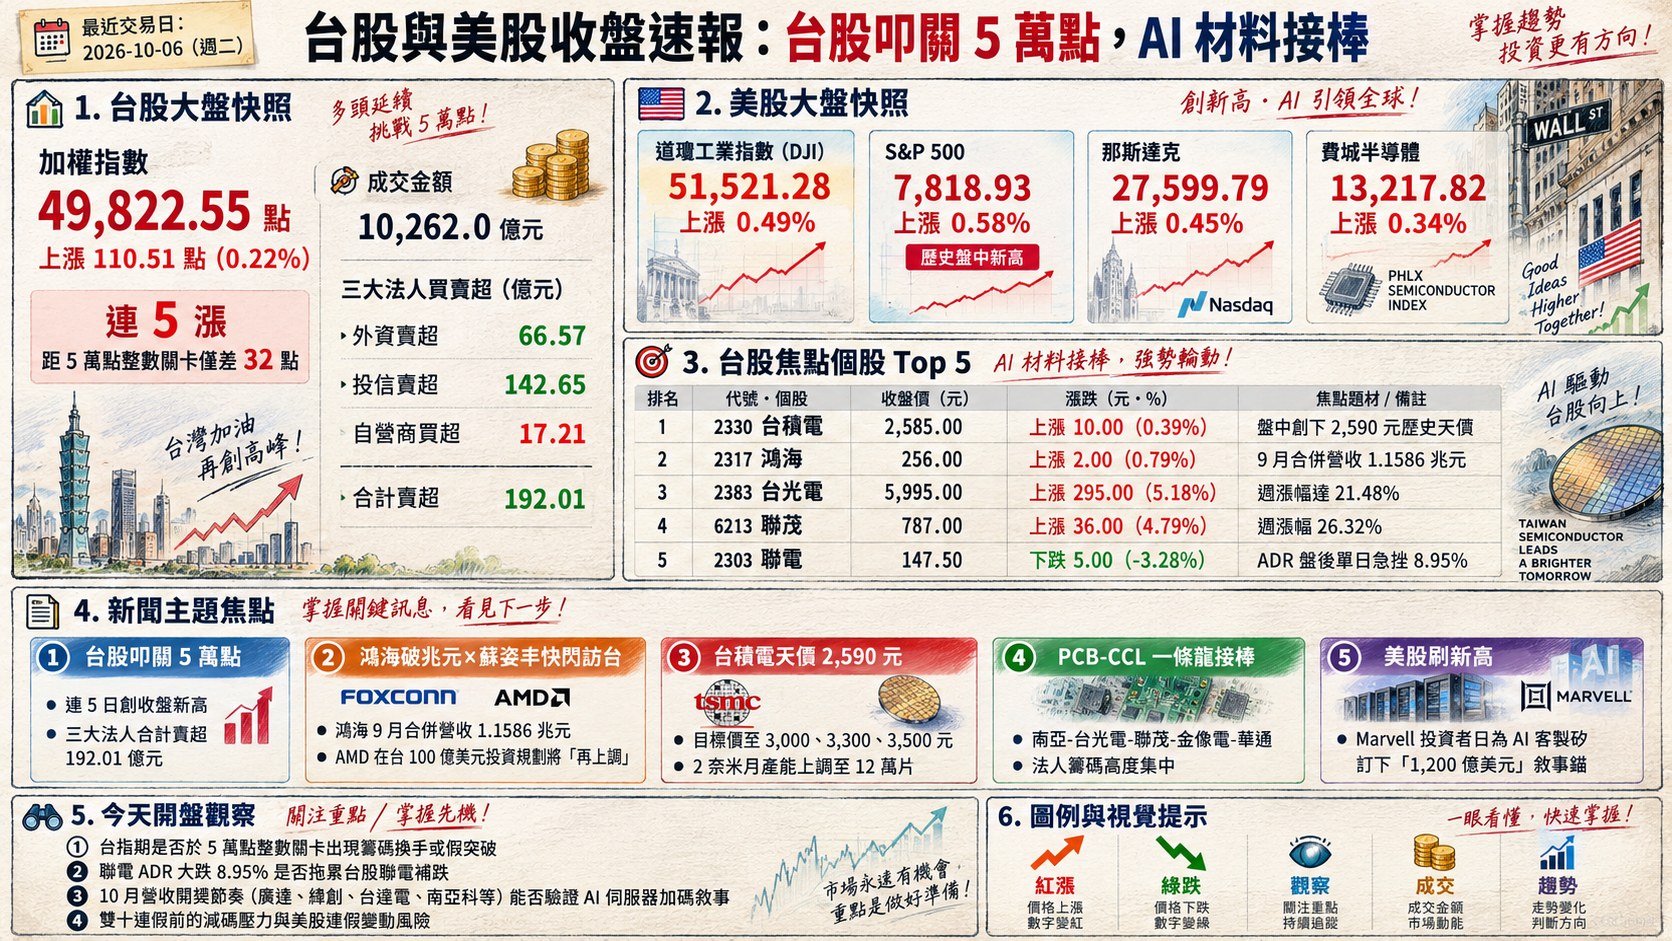
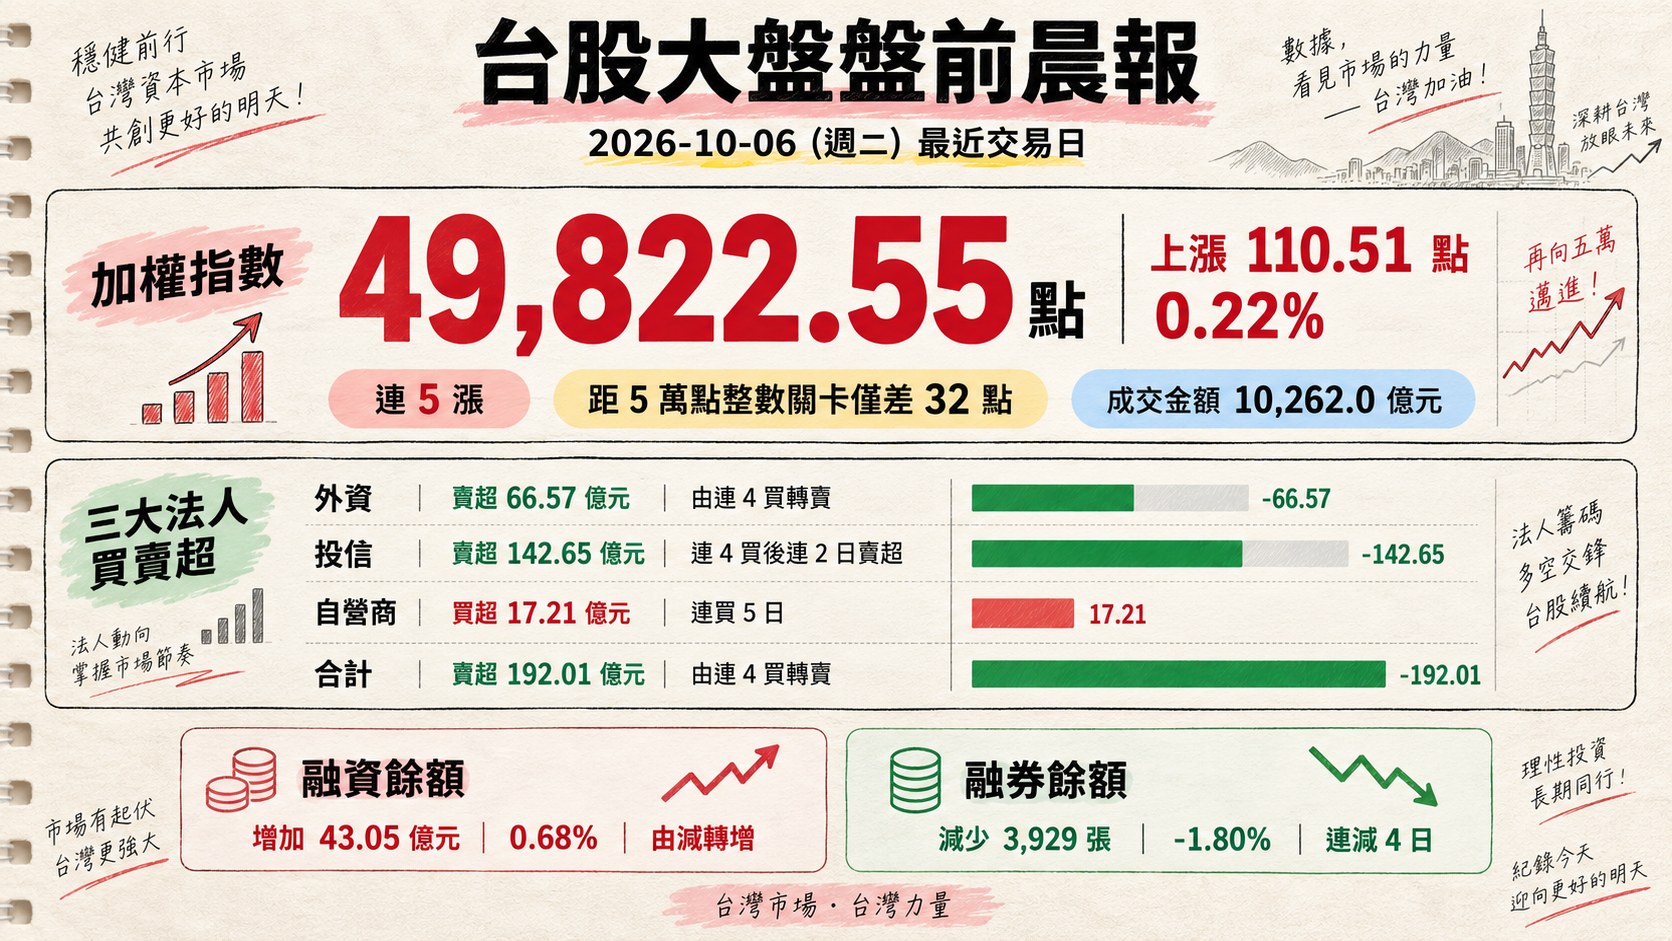
加權指數收盤: 49,822.55 點,上漲 110.51 點(0.22%),連 5 漲,距 5 萬點整數關卡僅差 32 點 。
成交金額: 10,262.0 億元
三大法人買賣超(億元):
- 外資賣超 66.57 億元,由連 4 買轉賣
- 投信賣超 142.65 億元,連 4 買後連 2 日賣超
- 自營商買超 17.21 億元,連買 5 日
- 合計賣超 192.01 億元,由連 4 買轉賣
融資融券(前一交易日):
- 融資餘額增加 43.05 億元(0.68%),由減轉增
- 融券餘額減少 3,929 張(-1.80%),連減 4 日
盤面觀察:指數昨日量縮 1 兆內收漲、連 5 紅續寫新高,但三大法人同步站上賣方,外資終結連 4 買、投信連 2 日調節大型權值,顯示「散戶追、法人節」的高檔分歧;融資由減轉增、融券續減 4 日,散戶多頭情緒明顯升溫,為盤前觀察雙十連假前後波動的關鍵訊號。
二、台股焦點個股
1. 8299 群聯
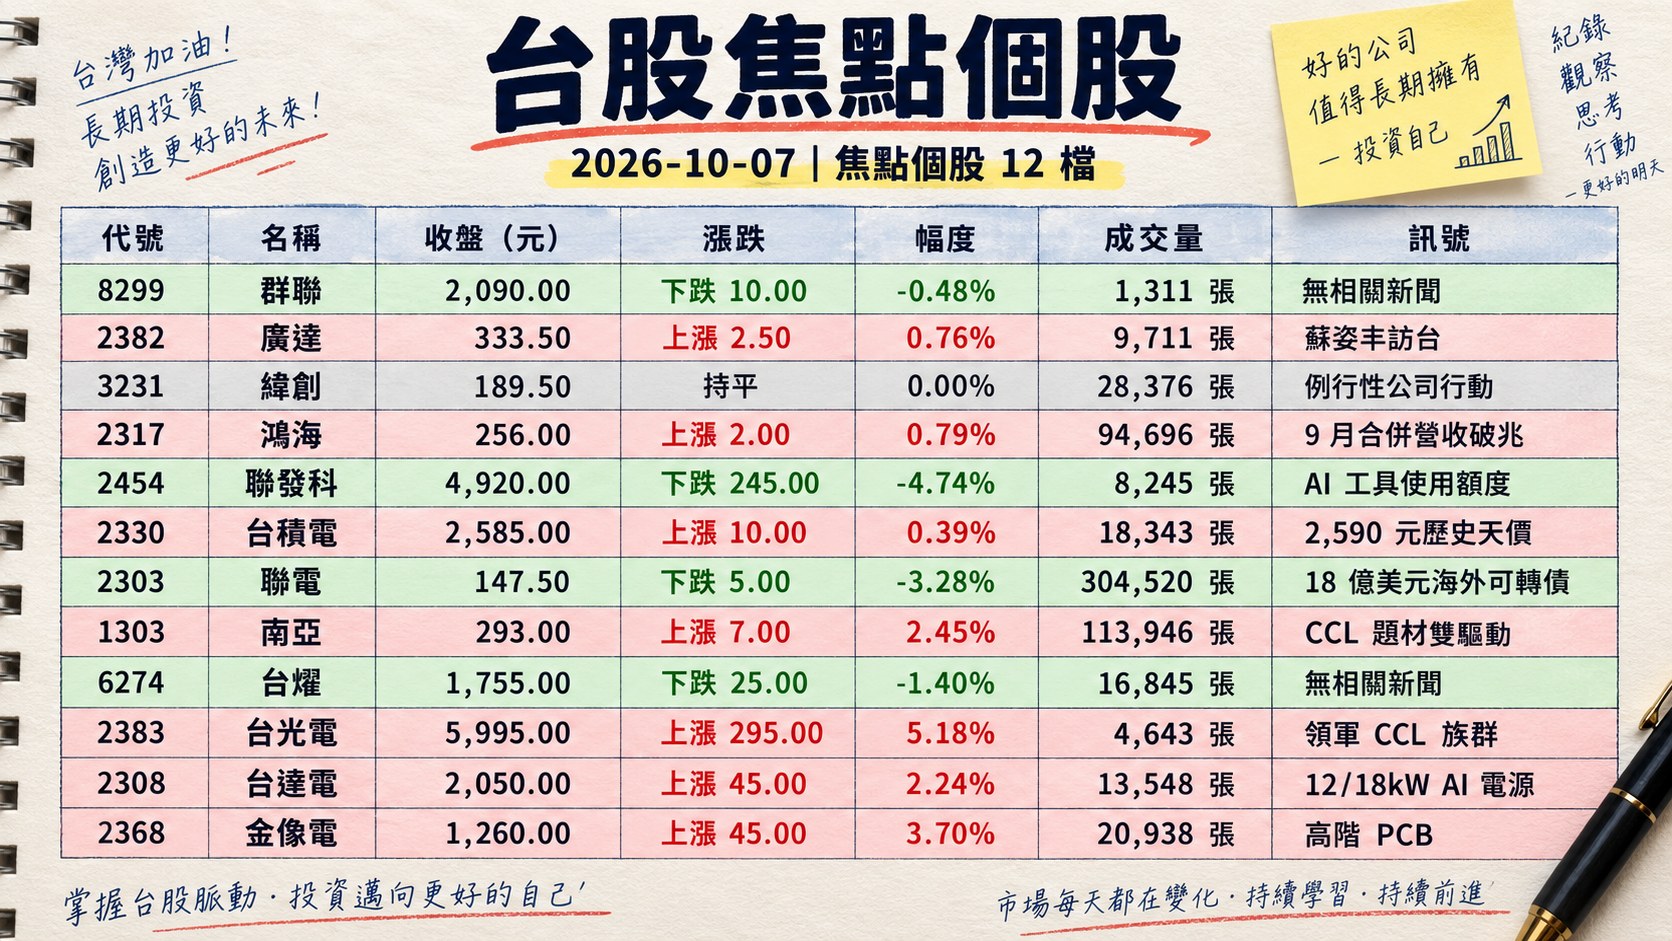
- 收盤 2,090.00 元,下跌 10.00(-0.48%)
- 成交量: 1,311 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
2. 2382 廣達
- 收盤 333.50 元,上漲 2.50(0.76%)
- 成交量: 9,711 張
新聞綜合: AMD 執行長蘇姿丰昨日二度訪台快閃,固樁台積電、鴻海、廣達、華碩、宏碁五大夥伴,證實將加碼在台百億美元供應鏈投資並把產能規劃從 1–2 年拉長至 3–5 年;AI 伺服器需求的「超級週期」訊號強化電子五哥 Q4 展望,但盤面營收開獎前先行震盪,廣達、和碩苦撐平盤之上,緯創早盤率先翻黑。此外,AI 浪潮推升林百里重返台灣首富,共 9 位台灣富豪躋身全球 500 強。短線關注廣達 10 月營收能否延續 Helios/GB300 放量動能。
3. 3231 緯創
- 收盤 189.50 元,持平(0.00%)
- 成交量: 28,376 張
新聞綜合: 緯創昨日公告註銷收回之限制員工權利新股減資變更登記完成,為例行性公司行動;盤面上早盤跟隨電子五哥營收開獎預期心理翻黑並失守 190 元,隨後靠權值股尾盤拉抬收平盤。然同日台股盤後報導點名緯創一度大漲逾 6%,顯示盤中波動劇烈、籌碼進出活躍,反映 AI 伺服器概念股在高檔的追價猶豫。盤前觀察 10 月營收公布後能否帶動方向性突破。
4. 2317 鴻海
- 收盤 256.00 元,上漲 2.00(0.79%)
- 成交量: 94,696 張
新聞綜合: 鴻海 9 月合併營收 1.1586 兆元、月增 25.7%、年增 38.42%,寫下台股單月營收首度破兆元紀錄,Q3 達成率衝 105%,ADR 盤中一度飆漲近 9%、法人目標價調高至 327 元,GB300 伺服器出貨為主要動能。AMD 執行長蘇姿丰同日二度訪台密會鴻海、廣達、華碩、宏碁、台積電五大供應夥伴,宣布在台 100 億美元投資規劃將「再上調」,產能布局拉長至 3–5 年視野;AMD 預告 2027 年將「大幅提高」在台供應量,鴻海 AI 伺服器業務動能延伸性被進一步強化。
5. 2454 聯發科
- 收盤 4,920.00 元,下跌 245.00(-4.74%)
- 成交量: 8,245 張
新聞綜合: 聯發科為昨日千金股最大壓力源,單日重挫近 5%、失守 5,000 元關卡,起因為市場傳出公司大砍員工 AI 工具使用額度、引發員工在 Dcard 控訴並牽動「郭哲榮怒喊賣股」話題;公司緊急回應強調政策是「為了更有效益運用」而非縮減。盤面上,聯發科事件連動 IC 設計族群情緒,與國巨、華新科的補漲動能呈現明顯分歧,台股「權值走高 vs 老將修正」的分歧行情更加明顯。短線觀察官方溝通是否能平息市場疑慮以及 11 月營收能否止跌。
6. 2330 台積電
- 收盤 2,585.00 元,上漲 10.00(0.39%)
- 成交量: 18,343 張
新聞綜合: 台積電盤中創下 2,590 元歷史天價、市值衝破 67 兆元,然收盤小漲 10 元僅守 2,585 元,近關情怯氣氛濃厚。利多方面:大摩、高盛、Aletheia 相繼調升目標價至 3,000、3,300、3,500 元;2 奈米月產能傳自 9–10 萬片上調至 12 萬片,蘋果、輝達、超微、高通、聯發科追加 10–20% 訂單。隱憂則來自初期量產稀釋毛利 3–4 個百分點、以及電力需求傳要「包電廠」的基建瓶頸;馬斯克 Terafab 德州代工案也傳同時探詢台積電與英特爾,為後續技術路線布局埋下變數。
7. 2303 聯電
- 收盤 147.50 元,下跌 5.00(-3.28%)
- 成交量: 304,520 張
新聞綜合: 聯電 9 月合併營收 253.5 億元、年增 27.22%,獲大摩點名「這技術」有望逆襲於成熟製程戰線取得先機;惟同日由花旗環球證券協助完成 18 億美元海外可轉債訂價,稀釋疑慮使 ADR 盤後單日急挫 8.95%,拖累台股盤後與昨日股價走勢,為當日少數權值股顯著拉回案例。盤前觀察發債定價公布後,國內股價是否會補跌、以及可轉債換股條件對未來 EPS 的影響。
8. 1303 南亞
- 收盤 293.00 元,上漲 7.00(2.45%)
- 成交量: 113,946 張
新聞綜合: 南亞週漲幅達 14.68%、昨日續強 2.45%,為台塑集團與 CCL 題材雙驅動代表;當日投信買超 3,486 張、居投信買超第 2 名,法人籌碼集中度明顯提升。盤面上與台光電、聯茂、金像電、華通構成「高階銅箔基板-PCB」族群接棒主軸,呼應 AI 伺服器高速傳輸對高階材料需求。盤前觀察南亞 10 月營收能否延續動能、以及集團整合效益(PCB/CCL 一條龍)後續題材能否持續吸引法人加碼。
9. 6274 台燿
- 收盤 1,755.00 元,下跌 25.00(-1.40%)
- 成交量: 16,845 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。然盤面觀察,台燿週漲幅達 15.46%,顯示 CCL 題材熱度仍在;本日自高點拉回修正,與同族群台光電、聯茂、金像電強勢形成輪動分歧,為盤前觀察高階銅箔基板族群籌碼續航力的參考訊號。
10. 2383 台光電
- 收盤 5,995.00 元,上漲 295.00(5.18%)
- 成交量: 4,643 張
新聞綜合: 台光電昨日大漲 5.18%、站上 6,000 元關卡(盤中觸及但收盤稍遜),週漲幅達 21.48%,領軍 CCL 族群成為當日台股「尾盤拉抬救場」主力。盤面觀察,台塑集團(南亞)、台光電、聯茂、金像電、華通構成 PCB-CCL 一條龍題材集結,呼應 AI 伺服器對高速高階銅箔基板的需求爆發;10 月 TPCA Show 將成為題材集中點。
11. 2308 台達電
- 收盤 2,050.00 元,上漲 45.00(2.24%)
- 成交量: 13,548 張
新聞綜合: 台達電 Q4 將加速放量 12/18kW AI 電源與 ±400V HVDC 新品,液冷散熱同步出貨,呼應 AI 伺服器高功率密度需求的下世代平台切換期。本次股價上漲 2.24% 緊接鴻海破兆、蘇姿丰訪台等 AI 題材共振,Eltek Norway 子公司亦公告召集股東臨時會進行治理調整。盤前觀察 10 月營收能否反映新品放量、以及液冷散熱於北美大型 CSP 的滲透率進展。
12. 2368 金像電
- 收盤 1,260.00 元,上漲 45.00(3.70%)
- 成交量: 20,938 張
新聞綜合: 金像電昨日上漲 3.70%、週漲幅 12.50%,為 PCB 族群當日強勢代表,獲投信買超 2,644 張、居投信買超第 3 名,籌碼集中度高。盤面定位延續「AI 伺服器-高階 PCB」主軸,受惠於 CSP 新平台切換(HBM 共封裝、HVDC 架構)需求。盤前觀察 10 月營收能否驗證法人籌碼堆疊,以及與同族群台光電、聯茂、華通的題材輪動節奏。
13. 6213 聯茂
- 收盤 787.00 元,上漲 36.00(4.79%)
- 成交量: 31,737 張
新聞綜合: 聯茂昨日勁揚 4.79%、週漲幅 26.32%、為 watchlist 中週漲幅最高,獲投信買超 1,233 張,為 CCL 族群中另一強勢代表。延續 PCB-CCL「南亞-台光電-聯茂-金像電-華通」接棒的 AI 伺服器材料主線題材,籌碼明顯向多方集中。盤前觀察個股在高檔震盪下籌碼能否續鎖,以及與同族群題材的輪動次序。
14. 2313 華通
- 收盤 252.00 元,上漲 3.50(1.41%)
- 成交量: 95,903 張
新聞綜合: 華通昨日收漲 1.41%、週漲幅 11.26%,獲外資買超 1.8 萬張、居當日外資買超第 3 名,投信同步買超 1,703 張,法人籌碼雙管齊下;外資熱度在三大法人合計賣超 192 億元的背景下,顯示個股鎖定度極高。盤面延續 PCB-CCL 主線題材,為權值級 PCB 代表。盤前觀察外資連買能否延續,以及 10 月營收是否反映 AI 高速傳輸板材出貨放量。
15. 4958 臻鼎-KY
- 收盤 574.00 元,下跌 2.00(-0.35%)
- 成交量: 39,640 張
新聞綜合: 臻鼎-KY 昨日微跌 0.35%,但週漲幅達 13.21%,顯示 PCB 板廠本波題材熱度仍強;投信當日調節 4,162 張、居投信賣超榜前段,為 PCB 族群中少數出現籌碼轉弱訊號的個股,與同族群金像電、聯茂獲投信買超形成對比。盤前觀察個股是否進入高檔震盪整理,以及法人籌碼能否再度回流。
三、美股大盤摘要
美股交易日: 2026-10-06(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-07 凌晨。
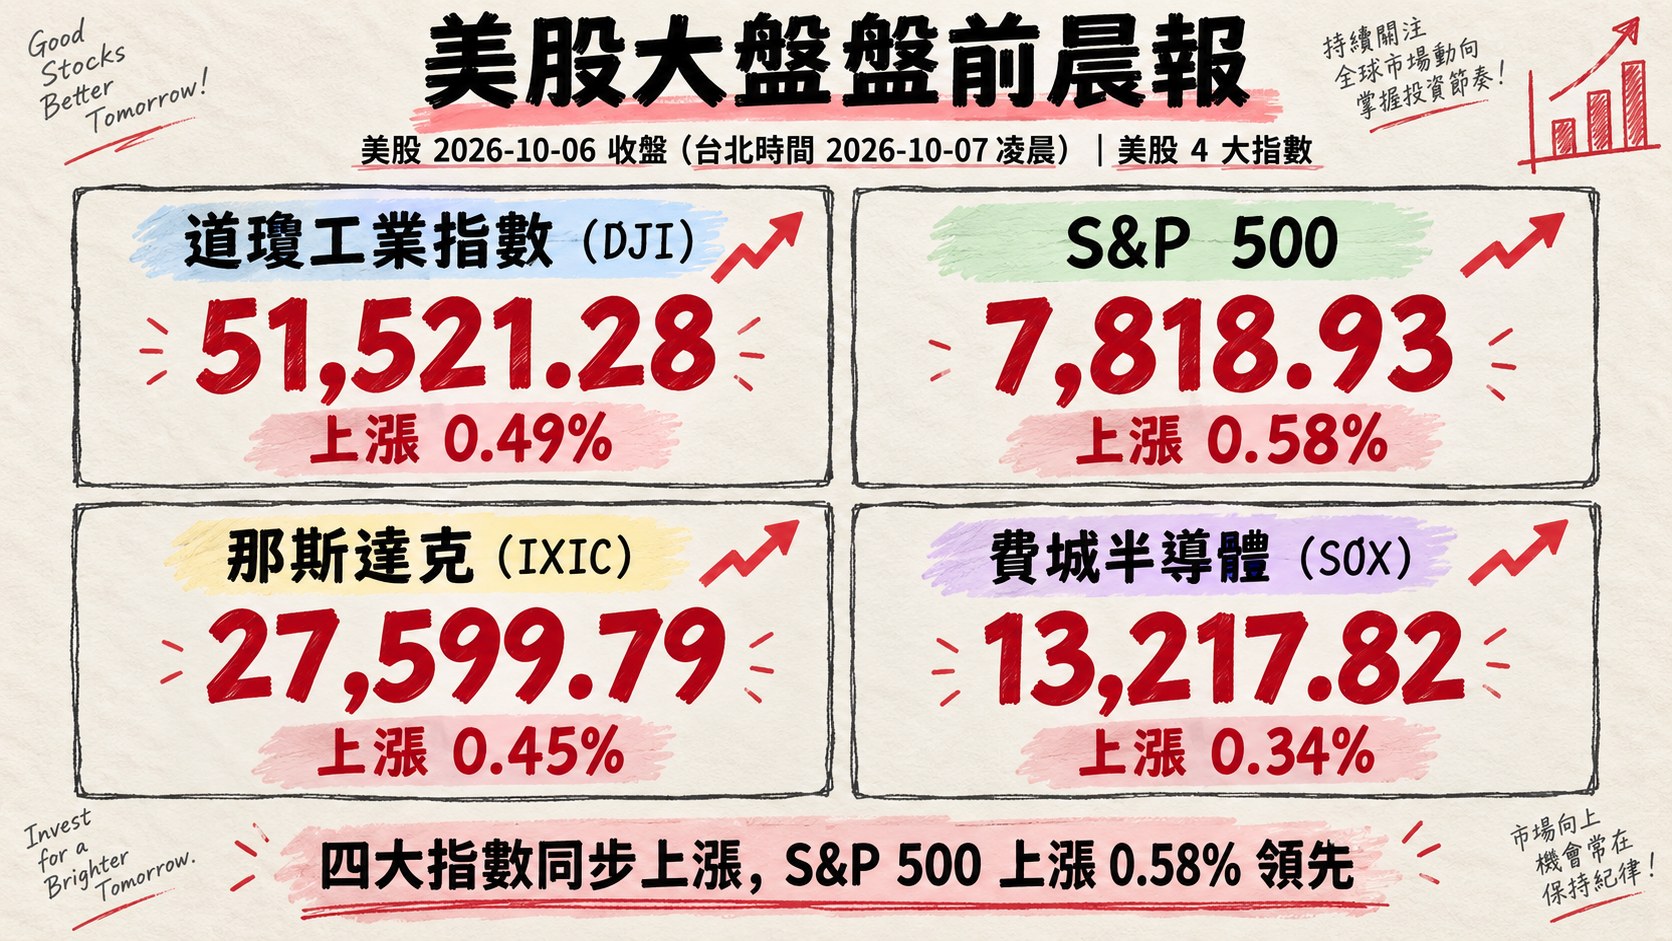
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.49%,收 51,521.28
- S&P 500 上漲 0.58%,收 7,818.93
- 那斯達克上漲 0.45%,收 27,599.79
- 費城半導體上漲 0.34%,收 13,217.82
四、指標性美股
美股交易日: 2026-10-06(us_market_data.json#date;台北時間收盤於 2026-10-07 凌晨)
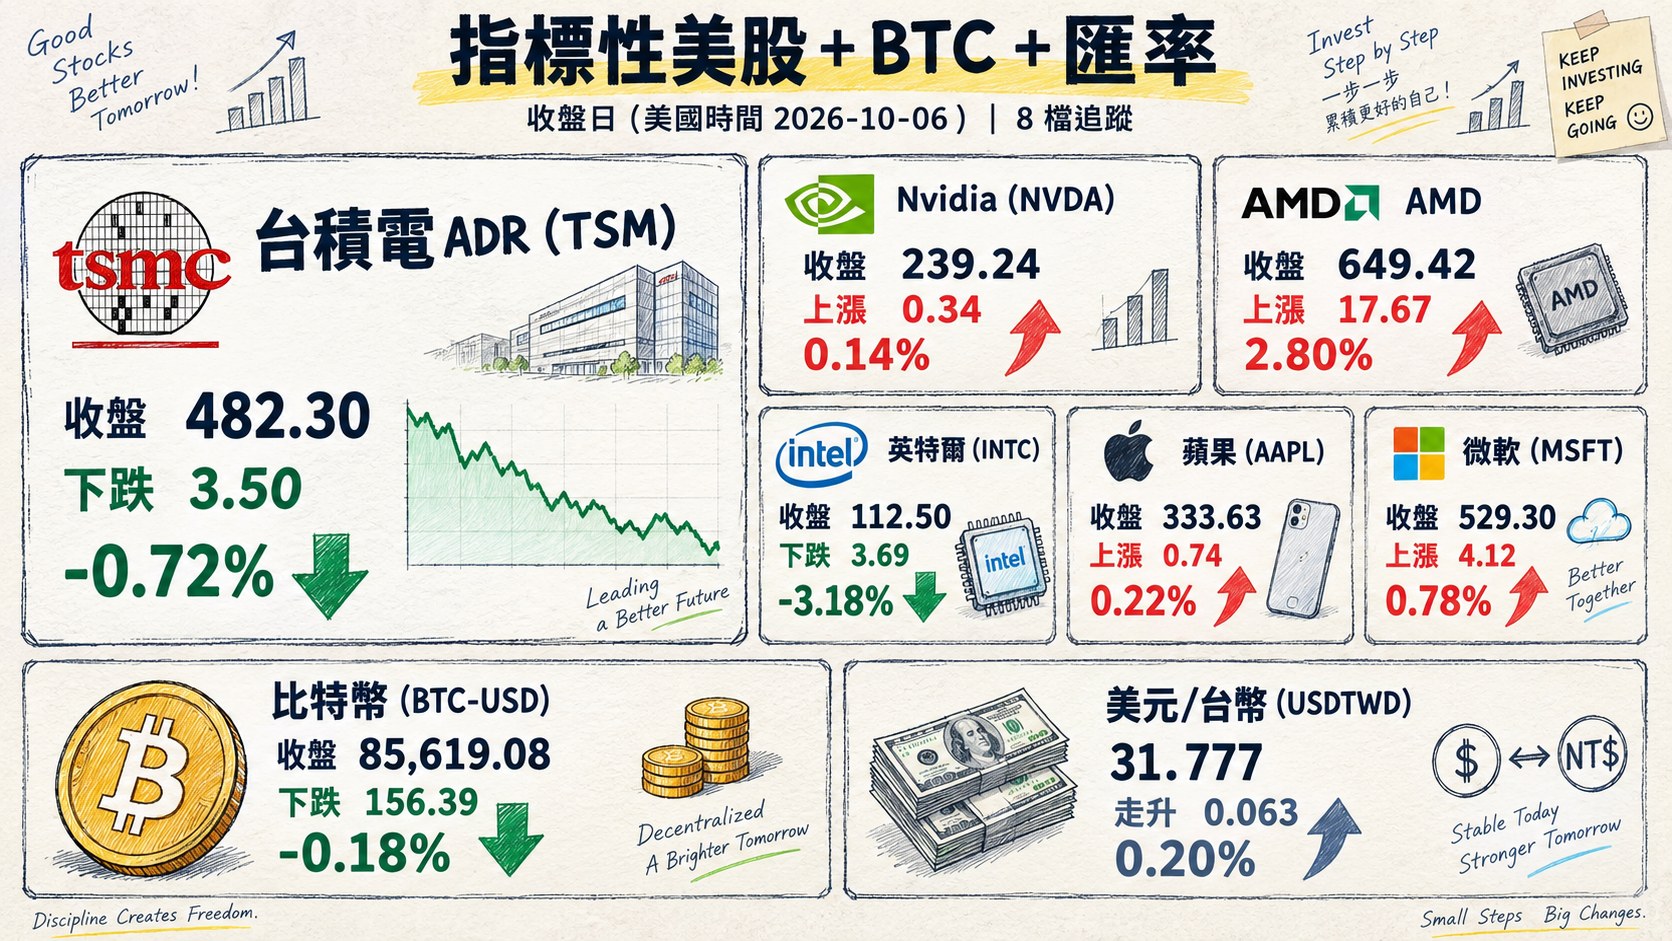
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 482.30 | 下跌 3.50 | -0.72% |
| Nvidia (NVDA) | 239.24 | 上漲 0.34 | 0.14% |
| AMD | 649.42 | 上漲 17.67 | 2.80% |
| 英特爾 (INTC) | 112.50 | 下跌 3.69 | -3.18% |
| 蘋果 (AAPL) | 333.63 | 上漲 0.74 | 0.22% |
| 微軟 (MSFT) | 529.30 | 上漲 4.12 | 0.78% |
| 比特幣 (BTC-USD) | 85,619.08 | 下跌 156.39 | -0.18% |
| 美元/台幣 (USDTWD) | 31.777 | 走升 0.063 | 0.20% |
五、重點新聞回顧
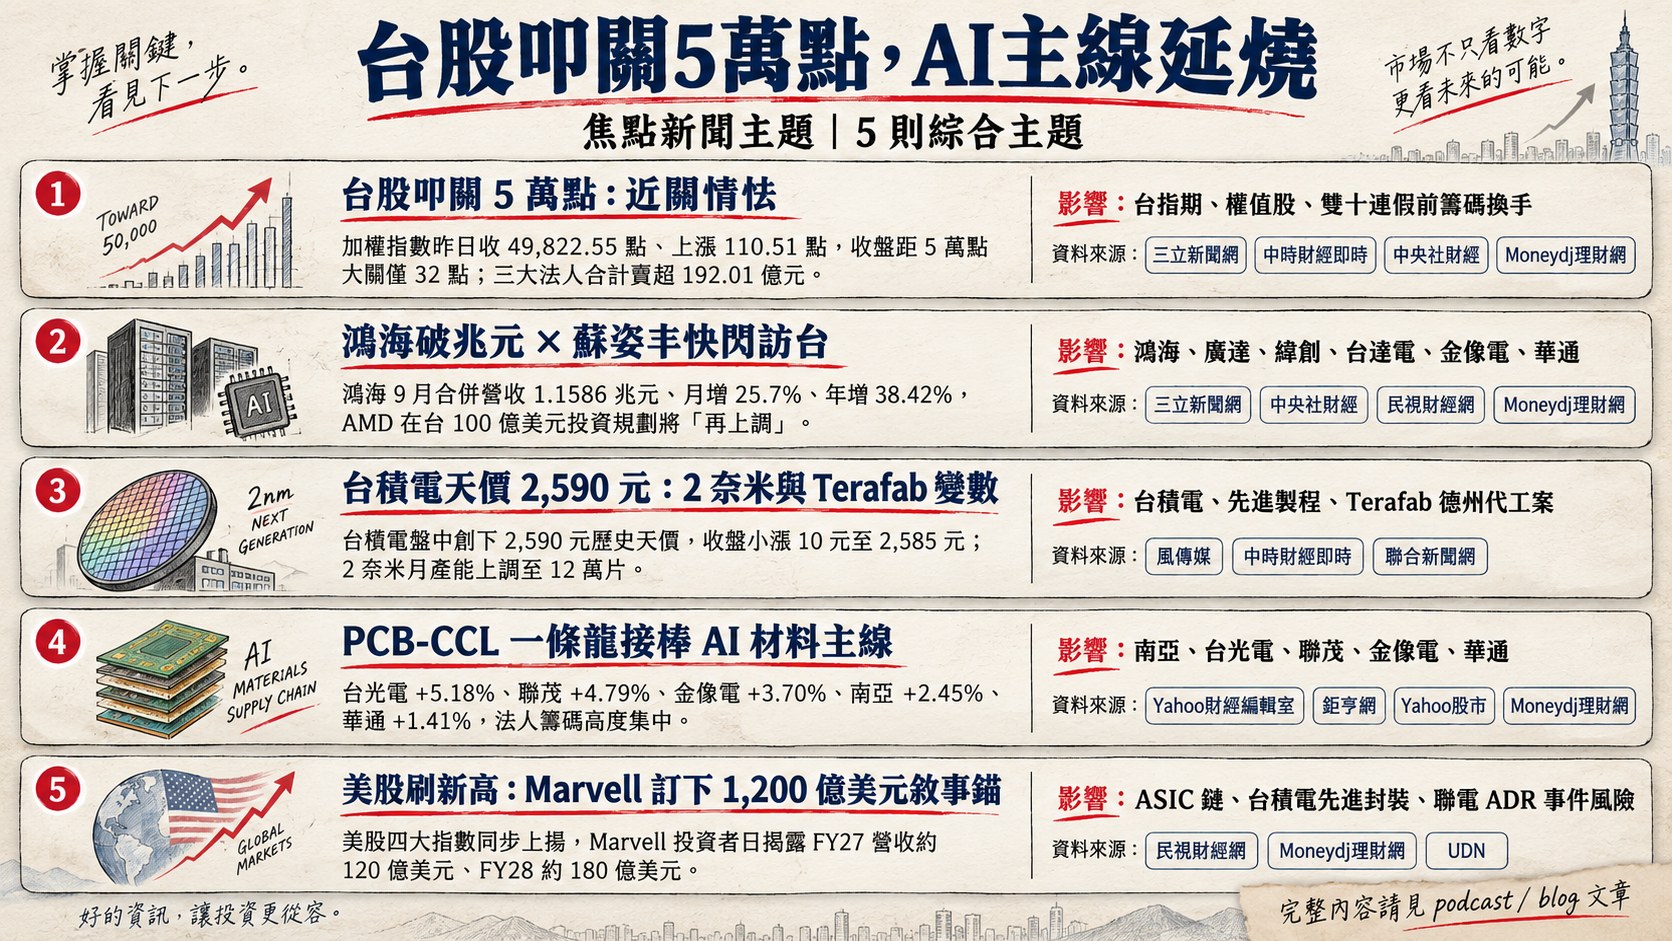
1. 台股叩關 5 萬點:連 5 漲碰到法人出貨,散戶接棒的「近關情怯」
加權指數昨日收 49,822.55 點、上漲 110.51 點,收盤距 5 萬點大關僅 32 點,盤中最高來到 49,968.92 點,連 5 日創收盤新高、千金股增至 56 檔追平紀錄;成交金額 1.03 兆元仍居活絡區間。然而結構分歧明顯:三大法人合計賣超 192.01 億元,外資終結連 4 買、投信連 2 日調節,加權指數靠權值股尾盤拉抬與散戶追價硬撐;融資餘額同日由減轉增、增加 43.05 億元(0.68%),融券餘額續減 4 日,顯示散戶多頭槓桿加速擴張、空方氣勢收斂。
分析師林啟超認為台股有底氣「過五關、斬六將」,法人同步點名 12 檔有望扛住 5 萬點大關,惟雙十連假前「停看聽」氣氛濃,後續觀察指數整數關前是否出現籌碼換手,以及連假美股變動對台指期開盤的影響。
2. 鴻海破兆元 × 蘇姿丰快閃訪台:AI 伺服器超級週期進入加碼確認期
鴻海 9 月合併營收 1.1586 兆元、月增 25.7%、年增 38.42%,寫下台股單月營收首度破兆元紀錄,Q3 達成率 105%;ADR 盤中一度勁揚近 9%、法人目標價調升至 327 元,GB300 伺服器出貨為核心動能。幾乎同一時間,AMD 執行長蘇姿丰啟動今年二度訪台快閃行程,密會鴻海、廣達、華碩、宏碁與台積電五大供應鏈夥伴,確認在台 100 億美元投資規劃將「再上調」,並把產能視野從 1–2 年拉長到 3–5 年;AMD 預告 2027 年將「大幅提高」在台供應量,呼應鴻海 Helios 平台在 Q3 的放量節奏。
這代表 AI 伺服器需求從「訂單熱度」切入「長期產能承諾」階段:客戶願意把 3–5 年的 CAPEX 承諾交給台廠,壓縮同業的切入窗口,也強化鴻海-廣達-緯創-台達電-金像電-華通的 Beta 補漲動能。盤前觀察 10 月營收開獎節奏(廣達、緯創、台達電),以及 ADR 溢價能否延續。
3. 台積電天價 2,590 元:2 奈米擴產壓力、Terafab 變數與「包電廠」隱憂
台積電昨日盤中創下 2,590 元歷史天價、市值衝破 67.16 兆元,收盤小漲 10 元至 2,585 元。利多端,大摩、高盛、Aletheia 相繼調升目標價至 3,000、3,300、3,500 元;2 奈米月產能自原 9–10 萬片上調至 12 萬片,蘋果、輝達、超微、高通、聯發科等核心客戶追加 10–20% 訂單。惟三大隱憂同步浮現:(1)2 奈米初量產恐稀釋毛利 3–4 個百分點;(2)傳半導體用電高成長要求台積電「包電廠」,台電回應引發基建配套疑慮;(3)馬斯克 Terafab 德州代工案 10 月 3 日經其 X 平台親口確認「正在與台積電討論」,惟 Terafab 原早於 4 月便由英特爾承諾以 14A 製程製造,若台積電加入可能須重新平衡製程分工,為 2 奈米海外產能布局注入新變數。
Terafab 案不只是「德州地緣政治」,更觸及代工產業結構:Terafab 總規模被外媒估為 1,200 億美元級合作、SpaceX 與 Tesla 將承諾長期出貨量;若台積電取得主導權,等於延伸亞利桑那 Fab 之外的美國代工據點,但同時擠壓英特爾 14A 的客戶基礎。盤前觀察高盛/Aletheia 目標價是否快速反映此 2 奈米/Terafab 兩線並進的新敘事。
4. PCB-CCL 一條龍接棒:高階銅箔基板站上 AI 伺服器材料主線
當日盤面另一條清晰的敘事主軸是 PCB-CCL 族群接棒:台光電 +5.18%、聯茂 +4.79%、金像電 +3.70%、南亞 +2.45%、華通 +1.41%,形成「南亞-台光電-聯茂-金像電-華通」的題材接棒。籌碼端呈現高度一致:投信買超南亞 3,486 張、金像電 2,644 張、聯茂 1,233 張、華通 1,703 張;外資同日買超華通 1.8 萬張,為外資買超個股第 3 名。這組籌碼在三大法人合計賣超 192 億元的大背景下顯得特別突出,顯示法人在高檔權值股調節的同時,正把資金轉向 AI 伺服器所需的高階材料。
技術面對應需求端:AI 伺服器下世代平台(GB300、MI400 系列)要求 M8/M9 等級低介電耗損 CCL 與多層高速 PCB,HBM 共封裝與 ±400V HVDC 架構進一步拉高基板規格門檻。10 月中旬 TPCA Show 預期將成為題材集結放大器,盤前觀察個股在 10 月營收開獎前的籌碼鎖定度與獲利了結壓力。
5. 美股刷新高:Marvell 投資者日為 AI 客製矽訂下「1,200 億美元」敘事錨
美股四大指數同步上揚:S&P 500 刷歷史盤中新高、道瓊漲 0.49%、那指漲 0.45%、費半漲 0.34%。核心驅動除輝達市值逼近 6 兆美元、超微再創新高、油價跌破 98 美元、10 年期美債殖利率回落至 5.26% 的「三箭齊發」環境外,Marvell(MRVL)當日投資者日為 AI 客製矽(custom silicon / ASIC)訂下新錨點:FY27 營收上修至約 120 億美元、FY28 約 180 億美元,資料中心成長預期逾 60%;並揭露與 Google 之擴大合作橫跨 TPU 生態系的 AI 推論加速器、儲存/網路控制器與記憶體介面等多類客製晶片,六年累計收入規模被標為 1,200 億美元級。
對台股的傳導路徑:(1)Marvell、Broadcom、Alchip(創意)等 ASIC 代工/設計夥伴鏈直接受惠,但創意昨日反而拉回 2.62%,顯示部分題材「新聞兌現」短線出場;(2)台積電先進封裝(CoWoS)仍是 ASIC 大量出貨的瓶頸,間接利多 2 奈米/CoWoS 擴產敘事;(3)聯電 ADR 因 18 億美元海外可轉債發行單日重挫 8.95%,提醒投資人即使在 AI 熱浪中,個股特定事件風險仍可能逆勢放大。盤前觀察 Marvell 新目標對 ASIC 鏈的持續性反應,以及美債殖利率續降對風險資產的加乘效果。
六、當日總結
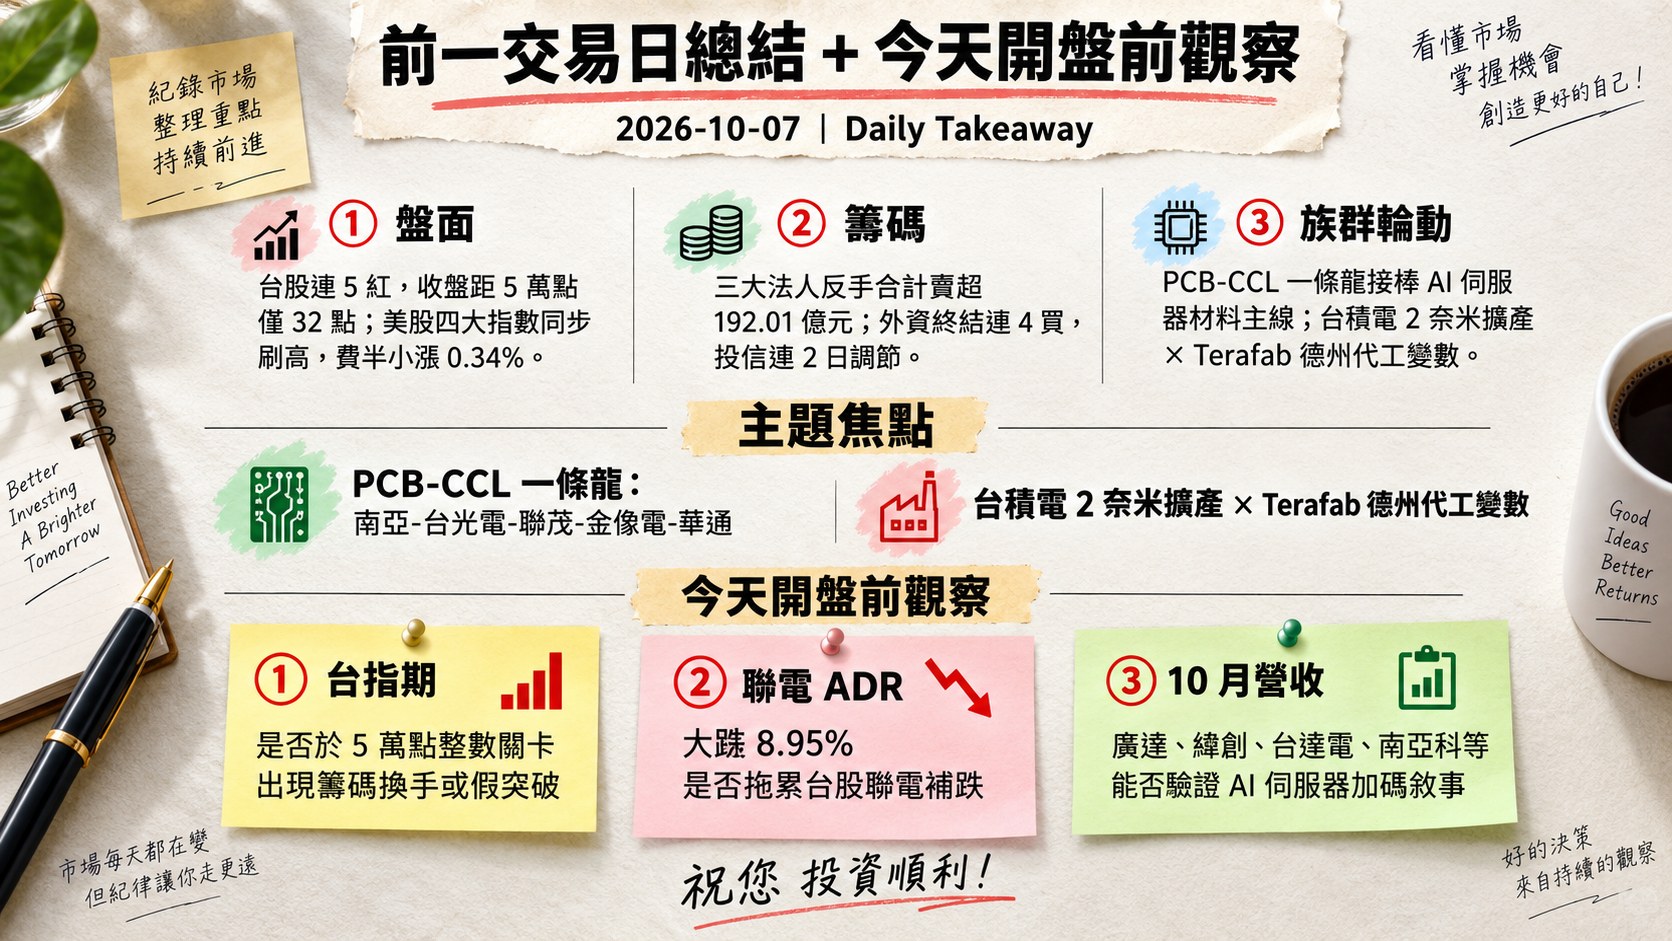
- 盤面: 台股連 5 紅、收盤距 5 萬點僅 32 點,但量能收歛至 1 兆元出頭、三大法人反手合計賣超 192.01 億元,典型「散戶追、法人節」高檔震盪;美股四大指數同步刷高,S&P 500 創盤中紀錄、費半小漲 0.34%,AI 題材續強但盤面動能內部分化。
- 籌碼: 外資終結連 4 買、投信連 2 日調節,自營商連 5 日買超成為護盤角色;融資餘額同步由減轉增 43.05 億元(0.68%),融券續減 4 日,顯示散戶多頭槓桿升溫、空方氣勢收斂,追價動能強於法人風險胃納。
- 主題焦點: (1)PCB-CCL 一條龍(南亞-台光電-聯茂-金像電-華通)接棒 AI 伺服器材料主線,法人籌碼高度集中;(2)台積電 2 奈米擴產 × Terafab 德州代工變數,為下一波先進製程題材主軸。
- 今天開盤觀察: (1)台指期是否於 5 萬點整數關卡出現籌碼換手或假突破;(2)聯電 ADR 大跌 8.95% 是否拖累台股聯電補跌、牽動成熟製程族群;(3)10 月營收開獎節奏(廣達、緯創、台達電、南亞科等)能否驗證 AI 伺服器加碼敘事;(4)雙十連假前的減碼壓力與美股連假變動風險。
Sources:
- Marvell’s Custom AI Silicon Deals With Hyperscalers Could Redefine Its Growth Story
- Marvell Investor Day: Can Google and Scale-Up Rewrite the AI Story
- Elon Musk Confirms TSMC Talks for Texas Terafab Chip Plant
- Intel stock falls as TSMC eyes Elon Musk’s Terafab venture
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]