股市 Overview — 2026-10-13(週二)
最近交易日: 2026-10-12(週一)
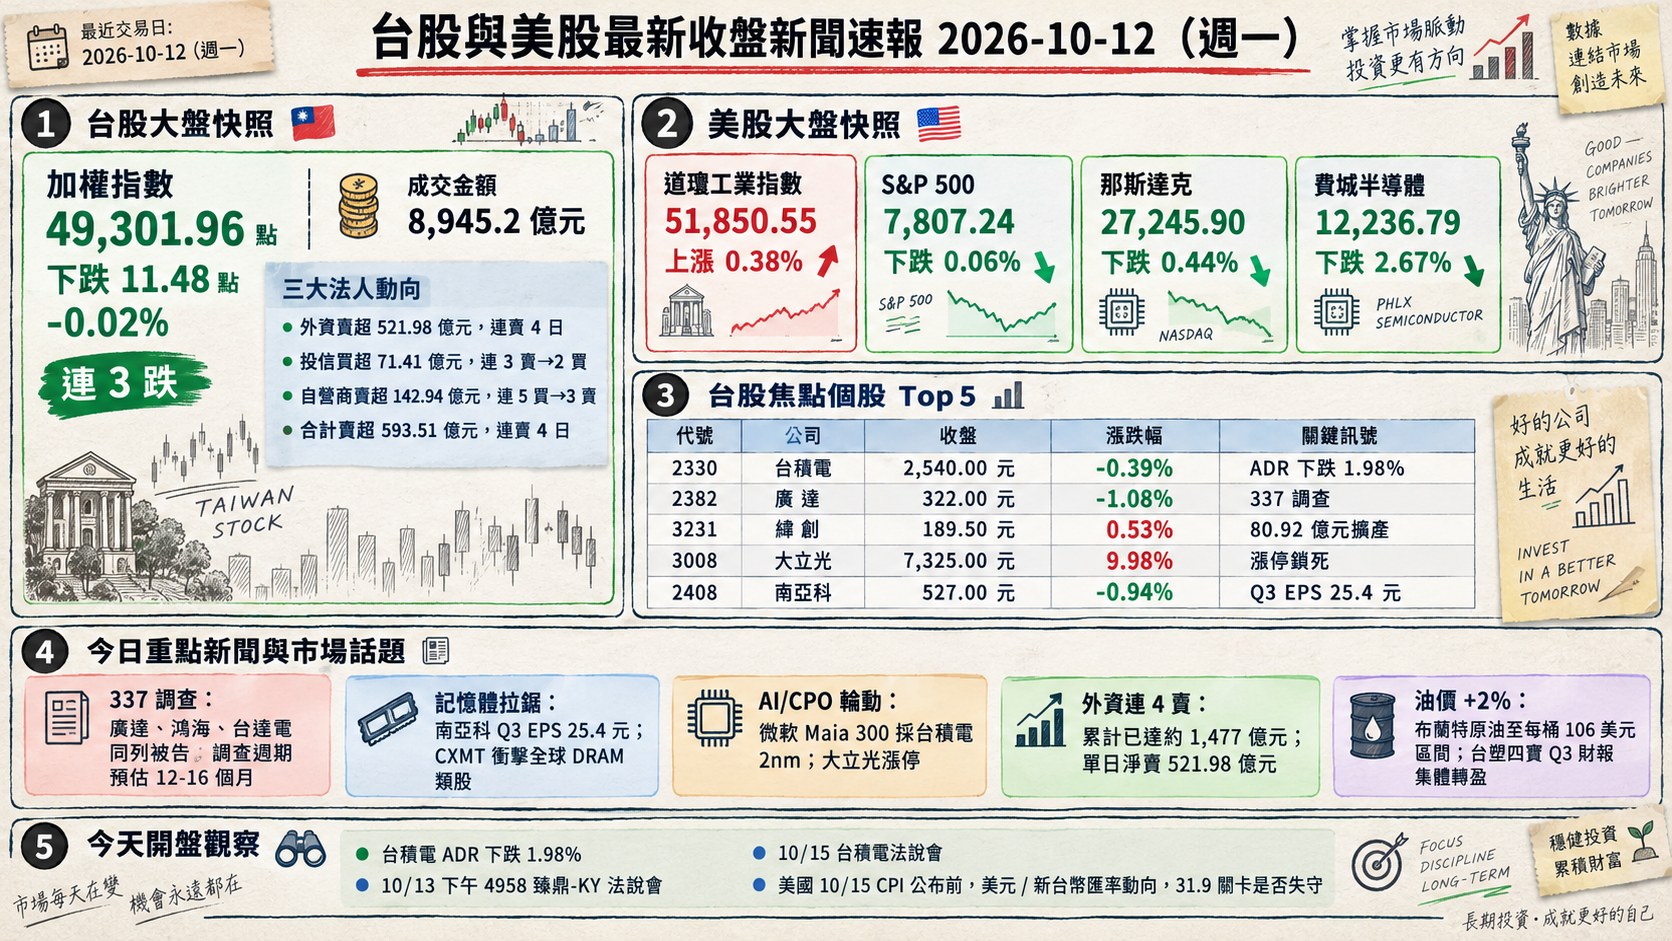
一、台股大盤摘要
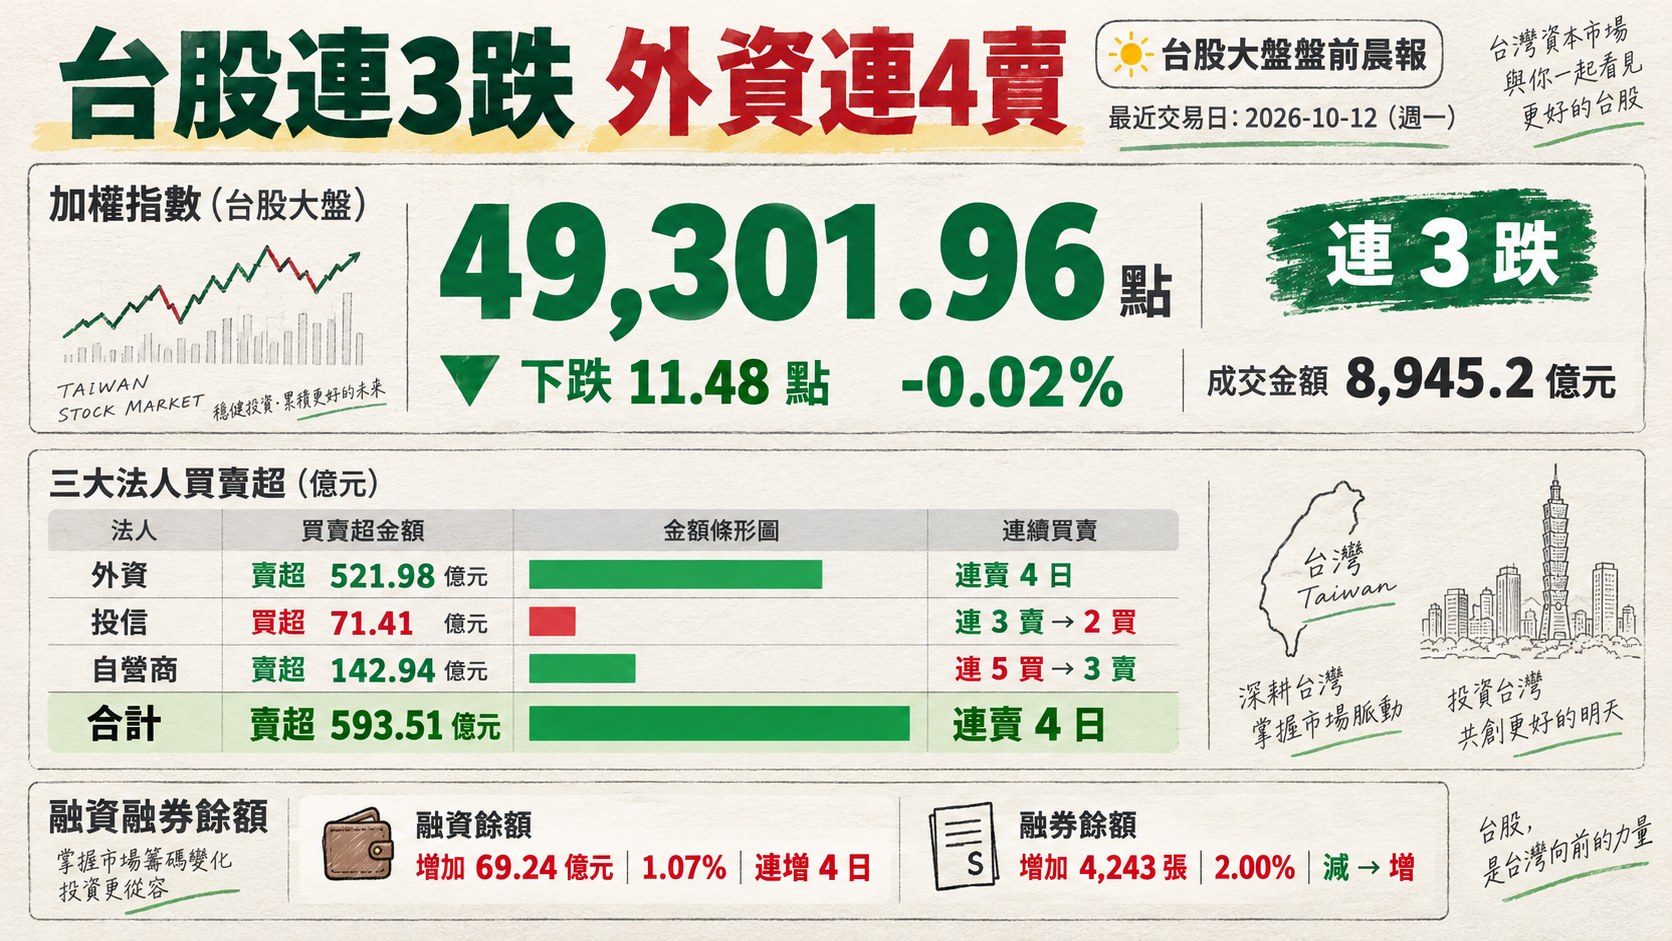
加權指數收盤: 49,301.96 點,下跌 11.48 點(-0.02%),連 3 跌
成交金額: 8,945.2 億元
三大法人買賣超(億元):
- 外資賣超 521.98 億元,連賣 4 日
- 投信買超 71.41 億元,連 3 賣→2 買
- 自營商賣超 142.94 億元,連 5 買→3 賣
- 合計賣超 593.51 億元,連賣 4 日
融資融券(前一交易日):
- 融資餘額增加 69.24 億元(1.07%),連增 4 日
- 融券餘額增加 4,243 張(2.00%),減→增
前一交易日大盤震盪逾 600 點後小跌 11 點作收,表面平靜、內裡偏弱:外資連 4 賣累計已逾千億,合計三大法人單日大幅賣超近 600 億,然融資餘額仍連 4 增、量能維持在 8,900 億以上,顯示散戶與短線資金承接意願不低;電子權值股與記憶體族群為指數主要壓抑來源,資金部分轉入傳產、金融與航運。
二、台股焦點個股
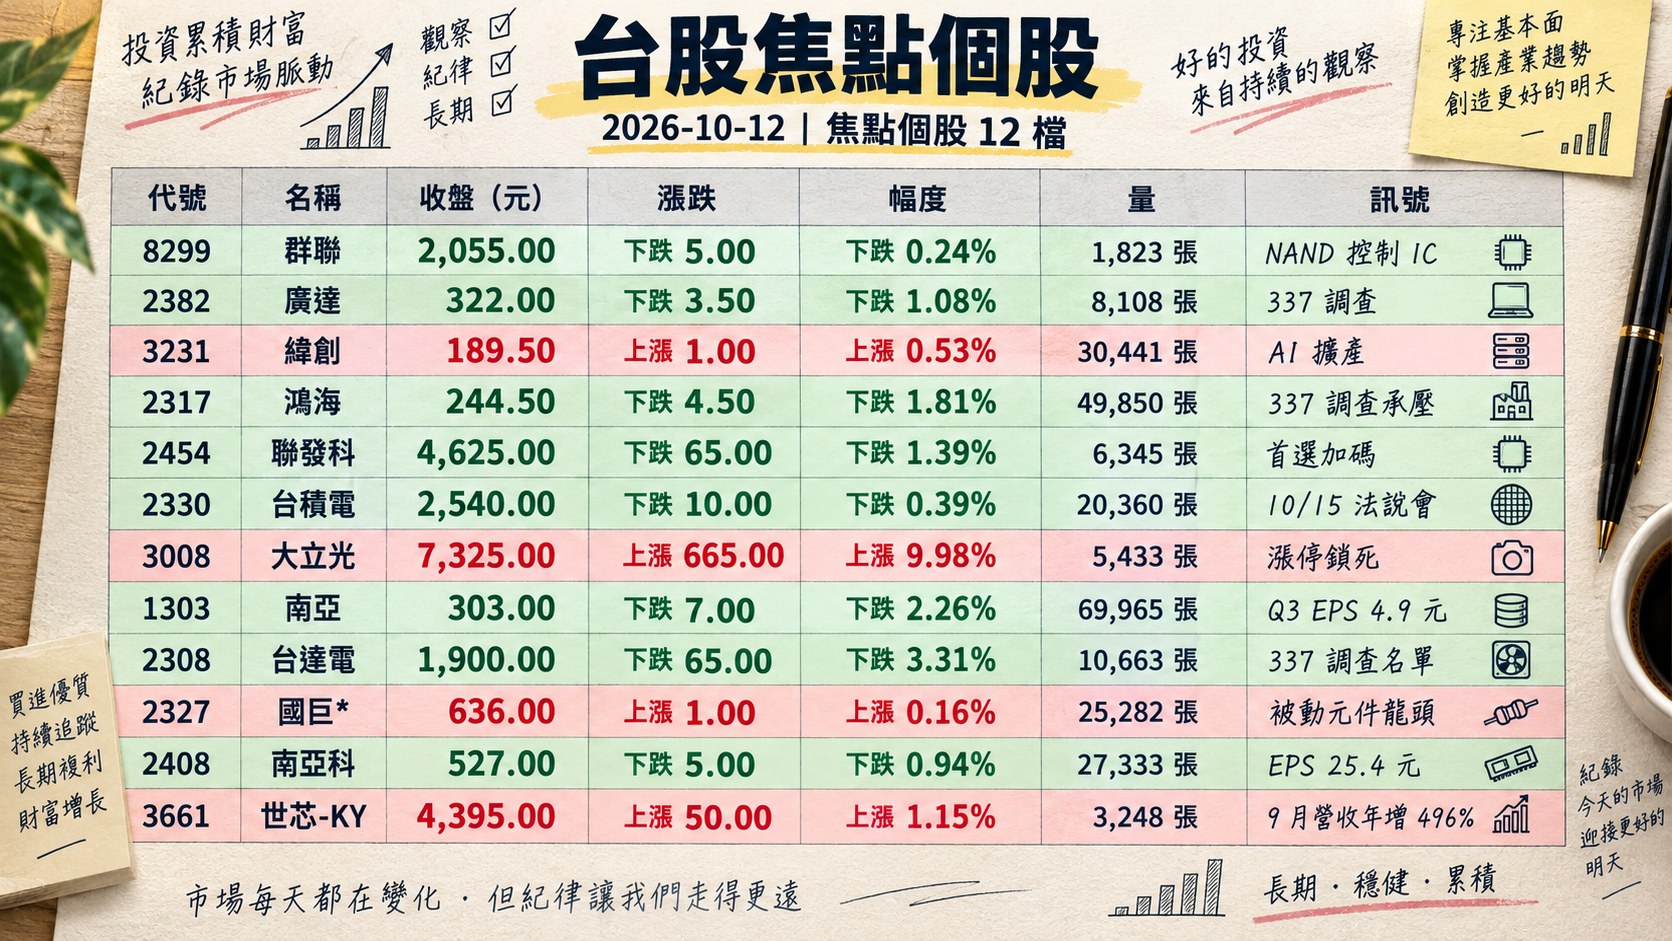
1. 8299 群聯
- 收盤 2,055.00 元,下跌 5.00(-0.24%)
- 成交量: 1,823 張
新聞綜合: 本日個股無直接新聞命中,但在記憶體族群題材中屢被分析師點名為核心觀察標的。前一交易日 DRAM 族群題材並行兩股勢力:南亞科 Q3 法說超預期、營收與毛利率雙創高,拉抬台廠記憶體敘事;另一邊中國長鑫存儲(CXMT)揭示新一代 DRAM 架構突破,使美光(Micron)盤中急殺 4%、SanDisk 挫 6.9%,群聯做為 NAND 控制 IC 龍頭對 CXMT 進展較不敏感,股價僅微幅收低,波動明顯小於 DRAM 製造端。
2. 2382 廣達
- 收盤 322.00 元,下跌 3.50(-1.08%)
- 成交量: 8,108 張
新聞綜合: 美國 ITC 以 Vicor 專利為由啟動 337 條款調查(案號 337-TA-1526),點名含廣達、鴻海、台達電在內共 20 家 AI 伺服器供應鏈業者,廣達盤中一度失守 320 元創近兩個月低點。公司回應影響尚屬可控、全案預計歷時 12-16 個月,市場解讀為短期估值壓力而非基本面轉差;由於廣達 AI 伺服器出貨動能仍在,法人多視為題材雜音,但在外資賣超大盤格局下,股價短線難免承壓。後續觀察應訴程序與其他點名業者是否出現連鎖供應合約擾動。
3. 3231 緯創
- 收盤 189.50 元,上漲 1.00(0.53%)
- 成交量: 30,441 張
新聞綜合: 緯創董事會通過高達 80.92 億元的 AI 伺服器產能擴充案,分別於高雄、新竹啟動建廠與擴線,並以約 10 億元向中強光電購置南科廠房,直接補強中南部製造腹地。在 337 調查陰影壟罩同業之際,緯創未入列、且擴產動作主動積極,股價逆勢收紅,顯示法人視其為「下一棒 AI 代工受惠者」的替代選項。短線觀察 10 月營收能否同步放量驗證擴產前景。
4. 2317 鴻海
- 收盤 244.50 元,下跌 4.50(-1.81%)
- 成交量: 49,850 張
新聞綜合: 鴻海同步面對三條新聞主軸:一是入列美國 337 調查,股價承壓;二是 Apple 營運長 Sabih Khan 親訪鄭州富士康,部署 iPhone 新機 Duo 擴產,象徵蘋果訂單能見度仍穩;三是財務面動作頻頻──處分子公司持有的 4958 臻鼎-KY 共 5,544 張股票,獲利實現 26.83 億元,另宣布與東電綠能合作儲能專案布局。外資連 4 賣中點名鴻海賣超約 2.5 萬張,是當日拖累權值股的主因之一。
5. 2454 聯發科
- 收盤 4,625.00 元,下跌 65.00(-1.39%)
- 成交量: 6,345 張
新聞綜合: 聯發科 9 月營收 554 億元、月減 13%,雖較市場預期略低,但摩根士丹利點名為台股「首選加碼」標的;股東結構出現明顯變化,散戶單月增加逾 8.6 萬人進場撿便宜,顯示低檔承接意願提升。近週股價累計跌幅達 10.45%,短線籌碼偏濕,若 Dimensity 新品與邊緣 AI 題材能在財報季獲外資回補,有機會成為跌深反彈領頭羊。
6. 2330 台積電
- 收盤 2,540.00 元,下跌 10.00(-0.39%)
- 成交量: 20,360 張
新聞綜合: 台積電多題材並進:微軟發表新一代自研 AI 晶片 Maia 300,核心小晶片採台積電 2nm 製程,為先進製程訂單再添一城;熊本廠進駐屆滿 5 年,公司啟動在地效益檢視;供電端則與台電討論自建電廠可行性,呼應長期用電需求。10/15(週四)台積電法說會為全場指標事件,市場聚焦 2026 年資本支出、HPC/AI 展望及 CoWoS 擴產進度。ADR 於 2026-10-12 下跌 1.98%,隱含開盤修正壓力。
7. 3008 大立光
- 收盤 7,325.00 元,上漲 665.00(9.98%)
- 成交量: 5,433 張
新聞綜合: 大立光攻漲停鎖死,單日漲幅 9.98%、週漲幅 8.84%,為指數少數上行力量。利多引爆點為高盛將目標價大幅調升至 11,000 元,看好其在 FAU(光纖陣列單元)與 CPO(共封裝光學)布局的長期變現能力,將大立光重新定位為「AI 光通訊」而非單純手機鏡頭廠。盤面上也帶動 CPO 題材族群同步表態,為 AI 基礎設施敘事注入新血。短線觀察重點:法說會中 CPO 業務具體營收占比揭露進度。
8. 1303 南亞
- 收盤 303.00 元,下跌 7.00(-2.26%)
- 成交量: 69,965 張
新聞綜合: 南亞 9 月營收 344 億元創 54 個月新高,Q3 EPS 4.9 元創歷史高位,前三季 EPS 達 10.07 元、單季首度賺逾一個股本,受惠於轉投資南亞科 DRAM 景氣爆發。然當日股價反而下跌 2.26%,顯示利多可能已於前波反映;加上外資連 4 賣砍傳產權值,籌碼壓力大於基本面亮點。觀察記憶體超級循環能否延續至 2026 上半年,將決定南亞 Q4 與明年獲利展望。
9. 2308 台達電
- 收盤 1,900.00 元,下跌 65.00(-3.31%)
- 成交量: 10,663 張
新聞綜合: 台達電同列美國 337 調查名單,股價應聲下跌 3.31%,為當日電子權值股跌幅前列。公司亮點仍在營運動能:9 月營收 654 億元創同期高,Q3 單季 1,970 億元為單季歷史新高,AI 伺服器電源與散熱業務貢獻顯著。337 調查將使法人在短中期估值上較為謹慎,但不改變基本面方向。後續可觀察公司法律應對程序與 2026 年 AI 電源訂單指引。
10. 2327 國巨*
- 收盤 636.00 元,上漲 1.00(0.16%)
- 成交量: 25,282 張
新聞綜合: 被動元件族群於記憶體與 AI 題材帶動下,獲分析師點名進入觀察雷達,國巨為族群龍頭自然納入焦點。股價小漲作收顯示法人仍處於評估階段,未見明確買盤共識。另有舊聞被重提──國巨歷史上曾出現 3 度違約交割紀錄,雖與現行營運無直接關聯,但在融資餘額連 4 增、短線籌碼浮動的環境中,提醒市場留意高價股的槓桿風險。
11. 2408 南亞科
- 收盤 527.00 元,下跌 5.00(-0.94%)
- 成交量: 27,333 張
新聞綜合: 南亞科 Q3 法說會為當日記憶體族群核心事件:單季 EPS 25.4 元(季增 74.6%、年增逾 55 倍),毛利率 85.7%,Q4 展望 ASP 與毛利率同步續漲、LTA(長約)覆蓋率上調至 50-70%;並宣布投資屏東 3D TSV 新廠、預計 2028 年底投產,正式切入先進封裝記憶體領域。多家法人同步上修明年 EPS 區間至 148-229 元。然盤面受中國 CXMT 新技術突破消息干擾,拖累全球 DRAM 類股,南亞科小跌 0.94%,籌碼面出現多空拉鋸。
12. 3661 世芯-KY
- 收盤 4,395.00 元,上漲 50.00(1.15%)
- 成交量: 3,248 張
新聞綜合: 世芯 9 月營收 99.79 億元、年增 496%,寫下爆發性動能,持續受惠於 ASIC 設計服務需求,特別是美系大型雲端業者自研 AI 晶片委外浪潮。股價週線漲幅達 11.27%,為 ASIC 族群中表現最強勢個股。本輪成長能否延續,關鍵在客戶自研晶片計畫(含微軟 Maia 系列、Google TPU 外溢需求等)2026 年投片節奏。
13. 1301 台塑
- 收盤 80.70 元,下跌 0.60(-0.74%)
- 成交量: 173,785 張
新聞綜合: 台塑四寶 Q3 財報集體轉盈,台塑 Q3 EPS 0.91 元、前三季 3.09 元;集團管理層表示 Q4 展望優於 Q3,隱含景氣築底回升。另一項利多為印度對台廠石化反傾銷稅定案:台塑獲低稅率每公噸 71 美元,其他台廠達 240 美元,取得明顯競爭優勢。然當日被外資砍 3.68 萬張,是外資賣超榜前列,顯示資金短線仍以賣壓為主,基本面轉折尚需時間反映在股價。
14. 2303 聯電
- 收盤 145.50 元,下跌 2.00(-1.36%)
- 成交量: 94,965 張
新聞綜合: 當日無個股直接新聞命中,但聯電仍是外資賣超榜重點標的──上週累計賣超 11.2 萬張、本日續賣 1.35 萬張,股價已連數日修正,週線跌 4.59%。成熟製程價格競爭與中國晶圓代工擴產壓力仍是結構性議題,籌碼面未見轉強跡象。
15. 3443 創意
- 收盤 8,100.00 元,下跌 260.00(-3.11%)
- 成交量: 1,691 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。然盤面觀察,創意作為台積電體系 ASIC 設計服務指標股,受大盤弱勢與千金股股整體承壓拖累,單日跌幅達 3.11%、週線跌幅 5.81%,走勢較同為 ASIC 題材的世芯-KY 疲弱,顯示資金正在族群內切換主軸。
三、美股大盤摘要
美股交易日: 2026-10-12(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-13 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
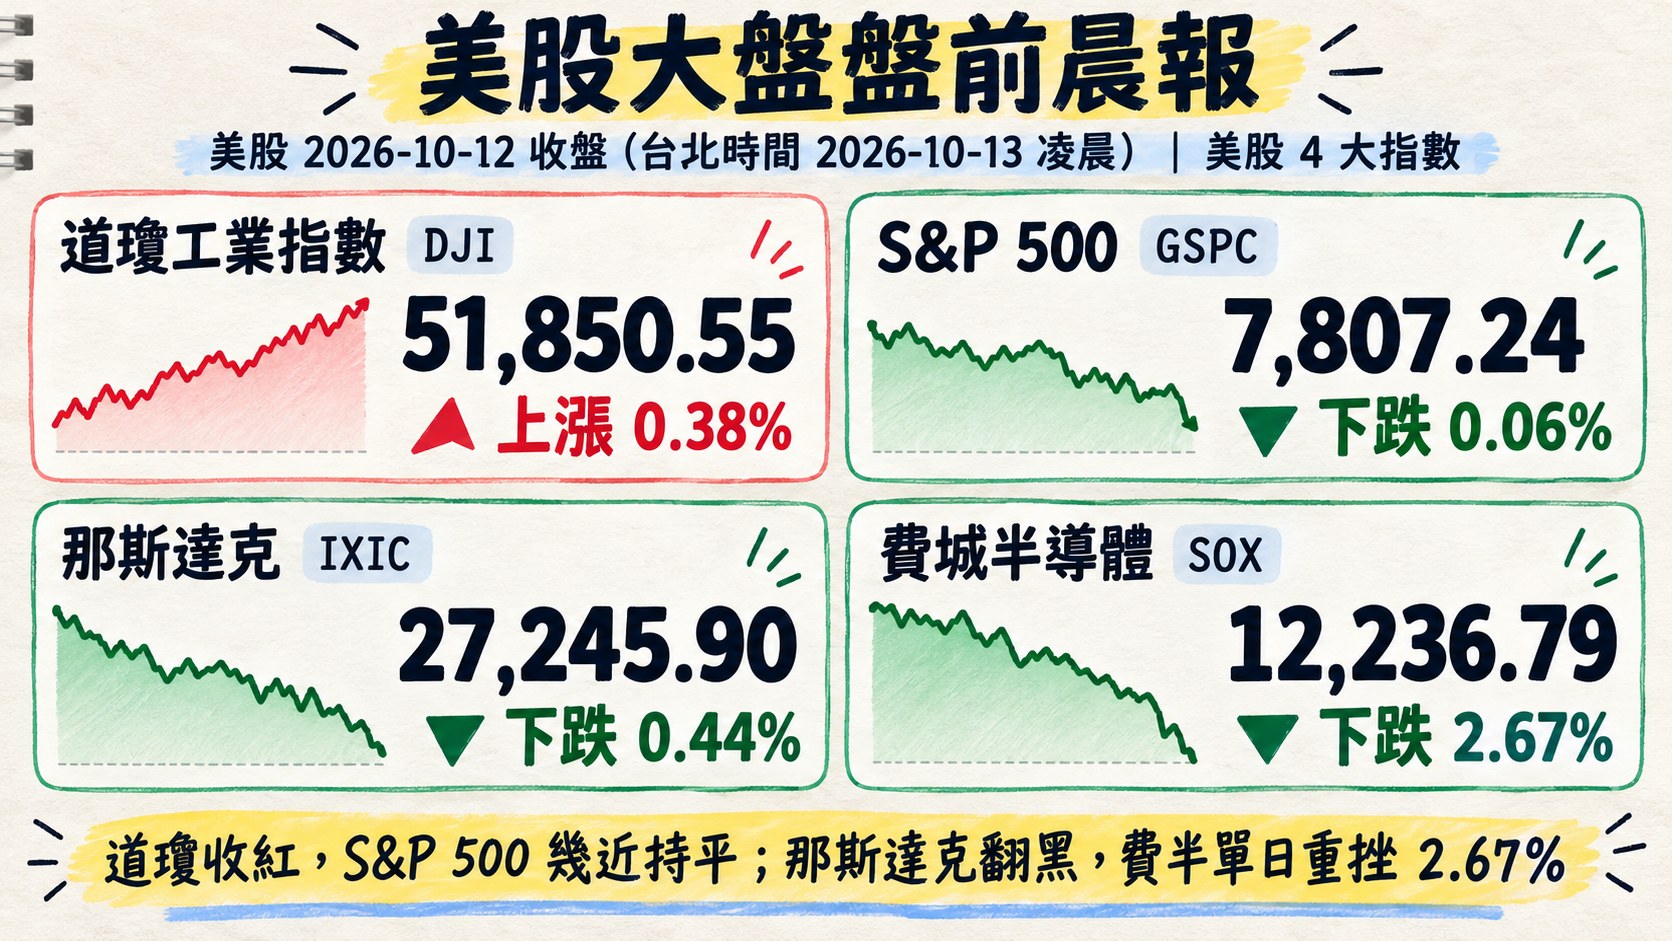
- 道瓊工業指數(DJI)上漲 0.38%,收 51,850.55
- S&P 500 下跌 0.06%,收 7,807.24
- 那斯達克下跌 0.44%,收 27,245.90
- 費城半導體下跌 2.67%,收 12,236.79
美股昨晚呈現明顯的「資金從科技流向傳產與金融」結構分化:道瓊依靠金融與工業股撐盤收紅,S&P 500 幾近持平,科技權重較大的那斯達克翻黑,而費半單日重挫 2.67% 為四大指數跌幅之最──拖累主力為記憶體(Micron -4%、SanDisk -6.9%、SK Hynix ADR -4%)與類比晶片族群。市場正在消化中國 CXMT 技術進展對全球 DRAM 競爭格局的中長期衝擊。
四、指標性美股
美股交易日: 2026-10-12(同上,us_market_data.json#date;台北時間收盤於 2026-10-13 凌晨)
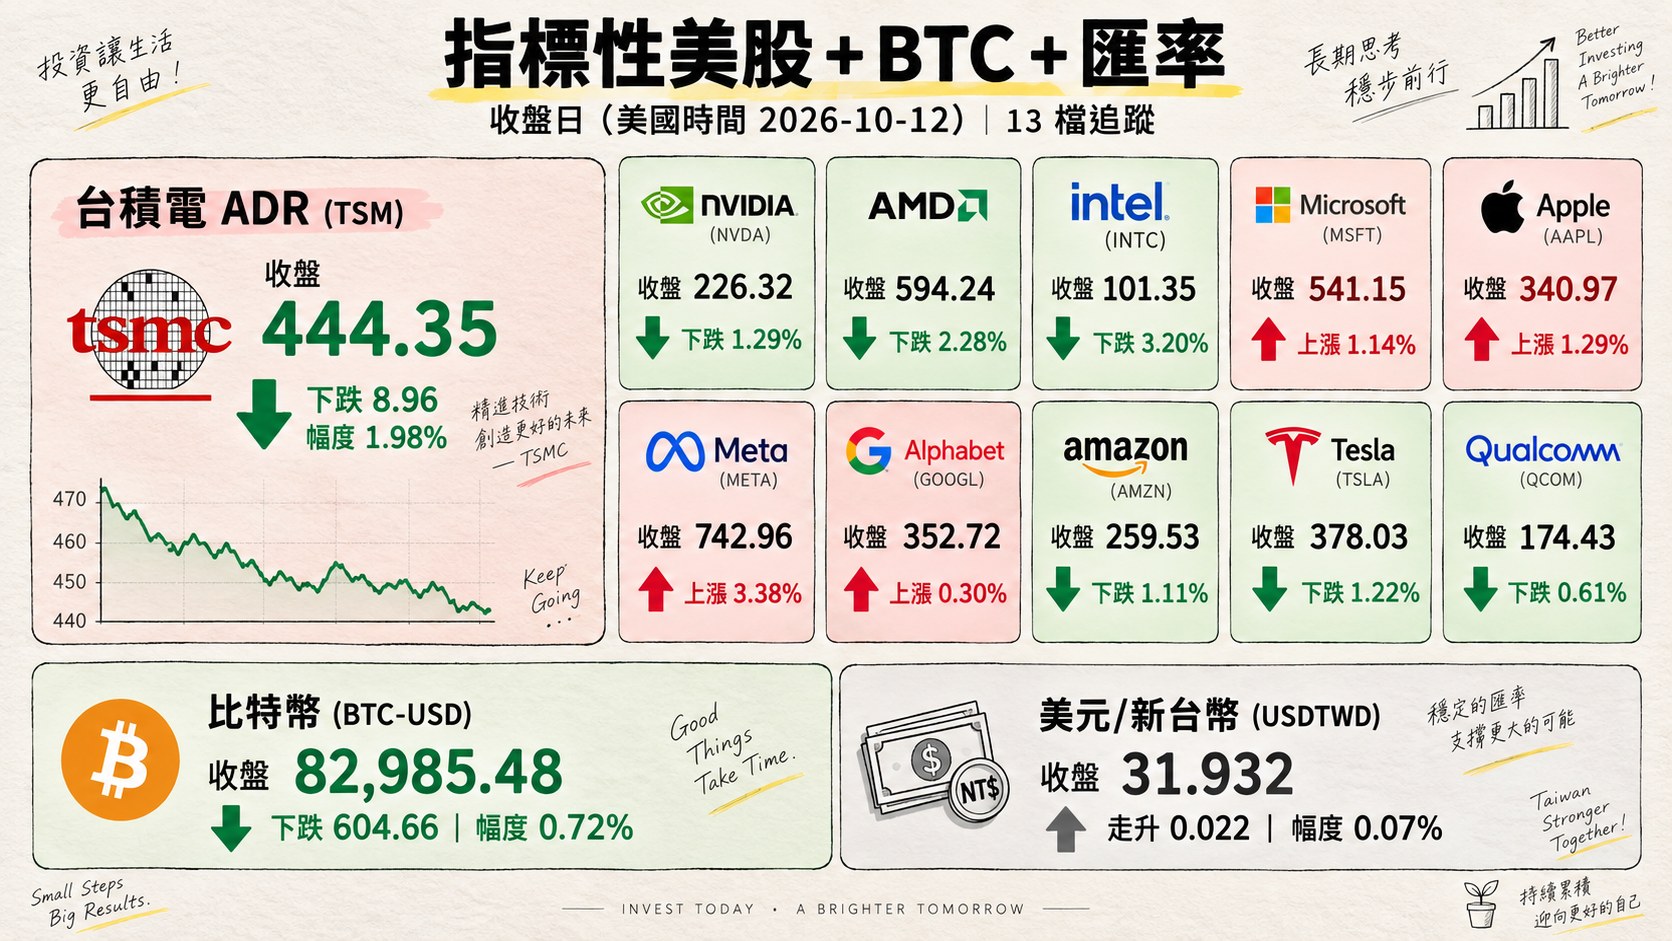
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 444.35 | 下跌 8.96 | -1.98% |
| NVIDIA (NVDA) | 226.32 | 下跌 2.96 | -1.29% |
| AMD | 594.24 | 下跌 13.86 | -2.28% |
| Intel (INTC) | 101.35 | 下跌 3.35 | -3.20% |
| Microsoft (MSFT) | 541.15 | 上漲 6.08 | 1.14% |
| Apple (AAPL) | 340.97 | 上漲 4.33 | 1.29% |
| Meta (META) | 742.96 | 上漲 24.29 | 3.38% |
| Alphabet (GOOGL) | 352.72 | 上漲 1.06 | 0.30% |
| Amazon (AMZN) | 259.53 | 下跌 2.90 | -1.11% |
| Tesla (TSLA) | 378.03 | 下跌 4.67 | -1.22% |
| Qualcomm (QCOM) | 174.43 | 下跌 1.07 | -0.61% |
| 比特幣 (BTC-USD) | 82,985.48 | 下跌 604.66 | -0.72% |
| 美元/新台幣 (USDTWD) | 31.932 | 走升 0.022 | 0.07% |
半導體族群普遍收黑,台積電 ADR 下跌 1.98%、英特爾大跌 3.20%、AMD 下跌 2.28%,為費半重挫主因;相對地,軟體 / 平台股(MSFT、META、AAPL、GOOGL)皆小幅收紅,顯示資金正從上游硬體往下游 AI 應用層輪動。比特幣小跌,美元兌新台幣小幅走升至 31.932,顯示新台幣短線仍有壓力。
五、重點新聞回顧
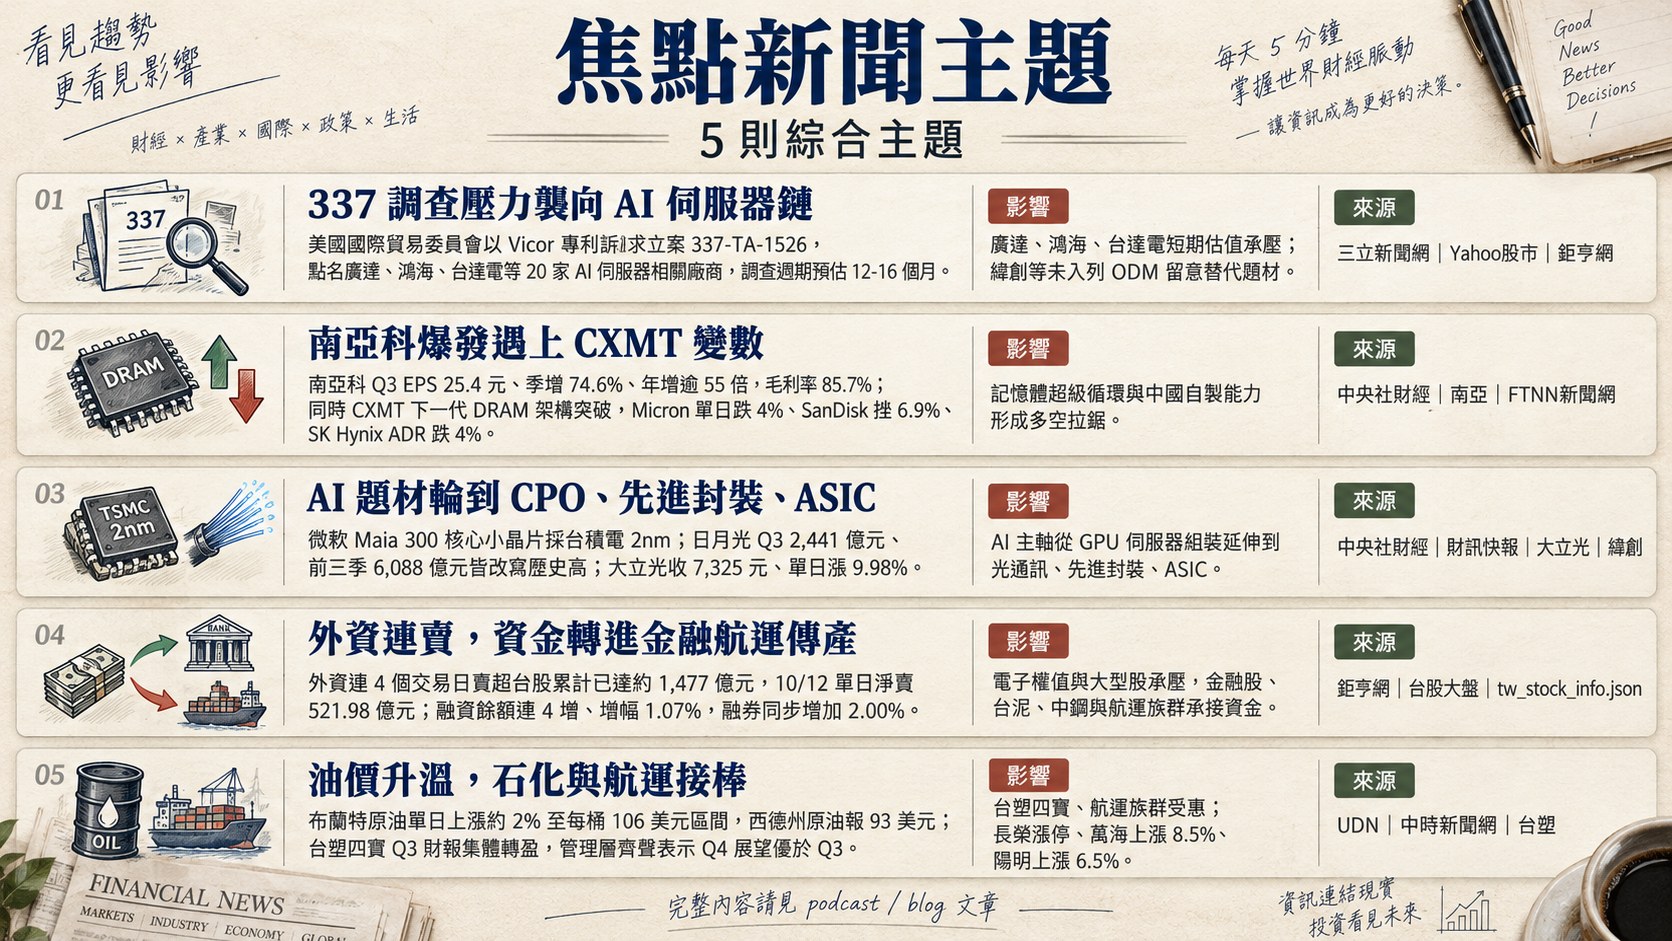
1. 美國 ITC 337 條款調查突襲 AI 伺服器供應鏈:廣達、鴻海、台達電同列被告
美國國際貿易委員會以電源管理 IC 廠 Vicor 的專利訴求為基礎,正式立案 337-TA-1526 調查,點名含廣達、鴻海、台達電在內共 20 家 AI 伺服器相關廠商,調查週期預估 12-16 個月。消息衝擊使當事三檔於台股盤前一度重挫,收盤分別下跌 1.08%、1.81% 與 3.31%,為當日電子權值股主要賣壓源;外資賣超榜單也將鴻海列入 2.5 萬張級的名單。管理層普遍回應「對營運無重大影響」、強調可透過設計迴避或商業和解解決。
337 條款歷史判例顯示,初判結果出爐前廠商常以授權或結構迴避方式化解,少見實質禁運,因此法人多定調為「估值短期逆風、基本面衝擊有限」;但在美中科技戰張力與美國製造業政治氛圍下,供應鏈重組機率仍不能排除。短中期觀察重點:Vicor 的證據揭露進度、是否擴大點名、以及未被列入的二線 ODM(如緯創)能否受惠於客戶供應風險分散需求。
2. 記憶體超級循環 vs. 中國 CXMT 衝擊:南亞科 Q3 爆發、全球 DRAM 類股震盪
南亞科 Q3 法說會釋出近年最強獲利訊號:單季 EPS 25.4 元、季增 74.6%、年增逾 55 倍,毛利率 85.7%;Q4 展望延續 ASP 與毛利率雙升,LTA 覆蓋率上修至 50-70%,並宣布於屏東興建 3D TSV 新廠、2028 年底投產。母公司南亞連帶受惠,Q3 EPS 4.9 元創高、前三季 10.07 元首度單季賺逾一股本;法人同步上修南亞科明年 EPS 區間至 148-229 元。這套數據為「記憶體超級循環」論述加入最強量化證據。
然同一時間,美股盤前消息指出中國長鑫存儲(CXMT)揭示下一代 DRAM 架構突破,全球 DRAM 類股應聲走弱──Micron 單日跌 4%、股價失守千元、SanDisk 挫 6.9%、SK Hynix ADR 跌 4%。市場正重新評估「中國記憶體自製能力」是否會提早侵蝕台韓美廠的高毛利窗口。後續觀察:CXMT 良率與量產實際時程是否具破壞力、以及 2026 上半年 DRAM 現貨價格是否仍能維持上行軌跡。
3. AI/CPO 與先進封裝題材輪動:微軟 Maia 300、日月光 CPO、大立光漲停
AI 基礎設施題材於台股盤面延續強度,惟輪動更顯細緻。微軟發表新一代自研 AI 晶片 Maia 300,核心小晶片採台積電 2nm 製程,為先進製程訂單再添新客戶;日月光投控 9 月營收 881 億元、Q3 2,441 億元、前三季 6,088 億元皆改寫歷史高,摩根士丹利目標價升至 858 元,並預告 2027 年 LEAP(先進封裝新平台)營收翻倍,CPO 量產時程落在 2026 年底。
更戲劇性的題材轉換在光學族群:大立光於高盛將目標價一次上調至 11,000 元後直接攻漲停,收 7,325 元、單日漲 9.98%,正式被重新定位為「FAU / CPO 光通訊元件股」。另有緯創通過 80.92 億元 AI 擴產案(含購置中強光電南科廠房),世芯-KY 9 月營收年增 496%,顯示 ASIC 設計服務族群需求仍強勁。本輪 AI 題材正從 GPU 伺服器組裝廠(受 337 衝擊)往光通訊、先進封裝、ASIC 等上下游延伸,10/15 台積電法說會將是定錨指標。
4. 外資連 4 賣逼近 1,500 億:資金輪動至金融、航運、傳產
外資連 4 個交易日賣超台股累計已達約 1,477 億元,10/12 單日淨賣 521.98 億元,為當日大盤表面「只跌 11 點」底下的真正結構壓力。賣超對象集中於電子權值股與傳產大型股:1301 台塑單日被砍 3.68 萬張、2409 友達 2.6 萬張、2317 鴻海 2.5 萬張、2303 聯電 1.35 萬張;相對地,資金轉入金融股、台泥、中鋼與航運族群──長榮漲停、萬海上漲 8.5%、陽明上漲 6.5%。新台幣順勢貶至 31.9 關卡區,若匯率延續走弱,將為出口傳產帶來匯兌利益、但同步壓抑外資回補意願。
值得注意的是,散戶籌碼仍積極介入:融資餘額連 4 增、增幅 1.07%,融券同步增加 2.00%,顯示多空分歧擴大、短線槓桿風險上升。接下來重點變數:10/15 美國 CPI、10/16 PPI、10/15 台積電法說會,三項事件任一出現超預期,將直接決定下週外資轉向時點。
5. 中東地緣政治 + 俄烏能源停火反覆:油價 +2%,台塑四寶 Q3 轉盈
中東與東歐地緣政治同步升溫:川普宣布俄烏達成「能源基礎設施停火」協議,澤倫斯基隨即指控俄方違反;沙烏地利雅德機場再度遭胡塞武裝攻擊。布蘭特原油單日上漲約 2% 至每桶 106 美元區間,西德州原油報 93 美元,油價再度進入供需緊張敘事。這組利多直接推升台股石化族群──台塑四寶 Q3 財報集體轉盈,台塑 EPS 0.91、台塑化 7.08、南亞 10.07(前三季),管理層齊聲表示 Q4 展望優於 Q3。
另一支受惠族群為航運:長榮漲停、萬海上漲 8.5%、陽明上漲 6.5%,反映紅海繞航需求與運價回溫預期。總經面另一條警訊來自歐洲──法國主權債利差擴大至歐元創立以來新高,顯示歐元區財政疑慮再起。本週美國財報季開跑,JPM、GS、Citi、MS、WFC、BAC 大型銀行將同週陸續公布,10/15 CPI 數據為美聯儲 11 月降息路徑的最終變數。
六、當日總結
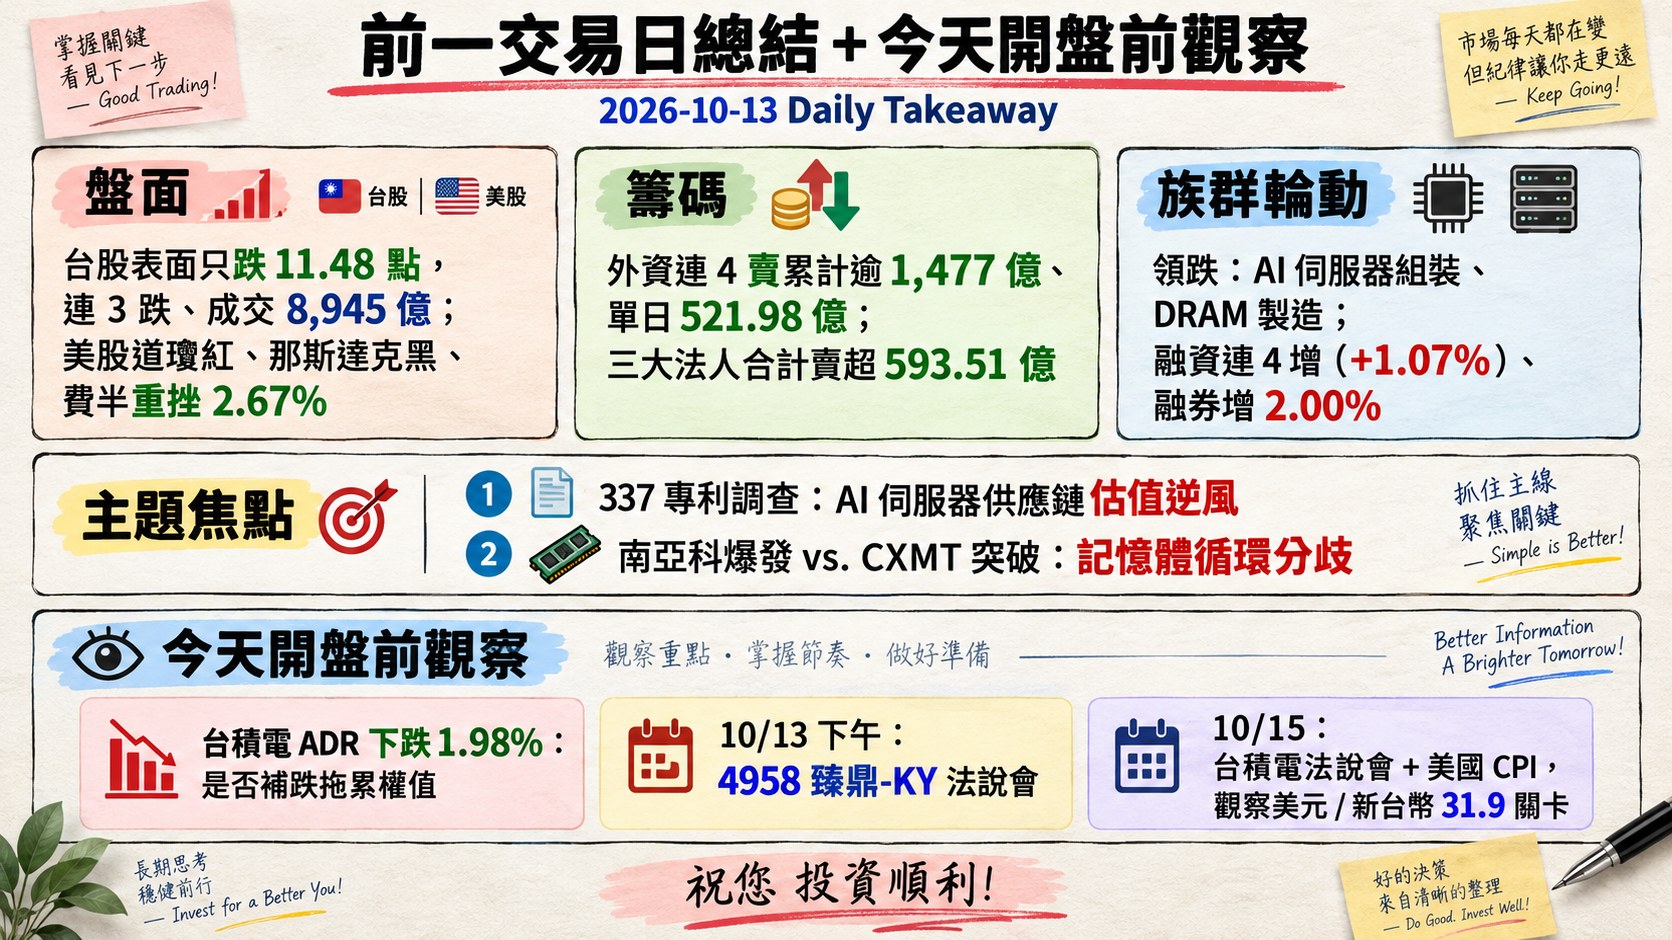
盤面: 台股加權指數前一交易日「表面只跌 11.48 點」但內裡結構疲弱,連 3 跌、成交 8,945 億量能仍大,領跌族群為 AI 伺服器組裝(337 調查受害股)與 DRAM 製造(CXMT 衝擊);美股則呈現「道瓊紅、那斯達克黑、費半重挫 2.67%」的典型資金輪動盤。
籌碼: 外資連 4 賣累計逾 1,477 億、單日 521.98 億,三大法人合計賣超 593.51 億;融資餘額卻連 4 增(+1.07%)、融券亦增 2.00%,顯示散戶積極承接、多空槓桿分歧擴大,短線市場波動度將維持高檔。
主題焦點: 兩條主軸延伸性最高──其一為美國 337 專利調查對 AI 伺服器供應鏈的中長期估值衝擊,與未入列二線 ODM(緯創)的替代題材;其二為「南亞科爆發 vs. CXMT 突破」雙面敘事,決定記憶體超級循環是繼續還是提早見頂。
今天開盤觀察: (1)台積電 ADR 下跌 1.98%,開盤台積電需觀察是否補跌拖累權值;(2)10/13 下午 4958 臻鼎-KY 法說會與 10/15 台積電法說會的預期管理訊號;(3)美國 10/15 CPI 公布前的美元 / 新台幣匯率動向,31.9 關卡是否失守將影響外資回補節奏。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]