股市 Overview — 2026-11-04(週三)
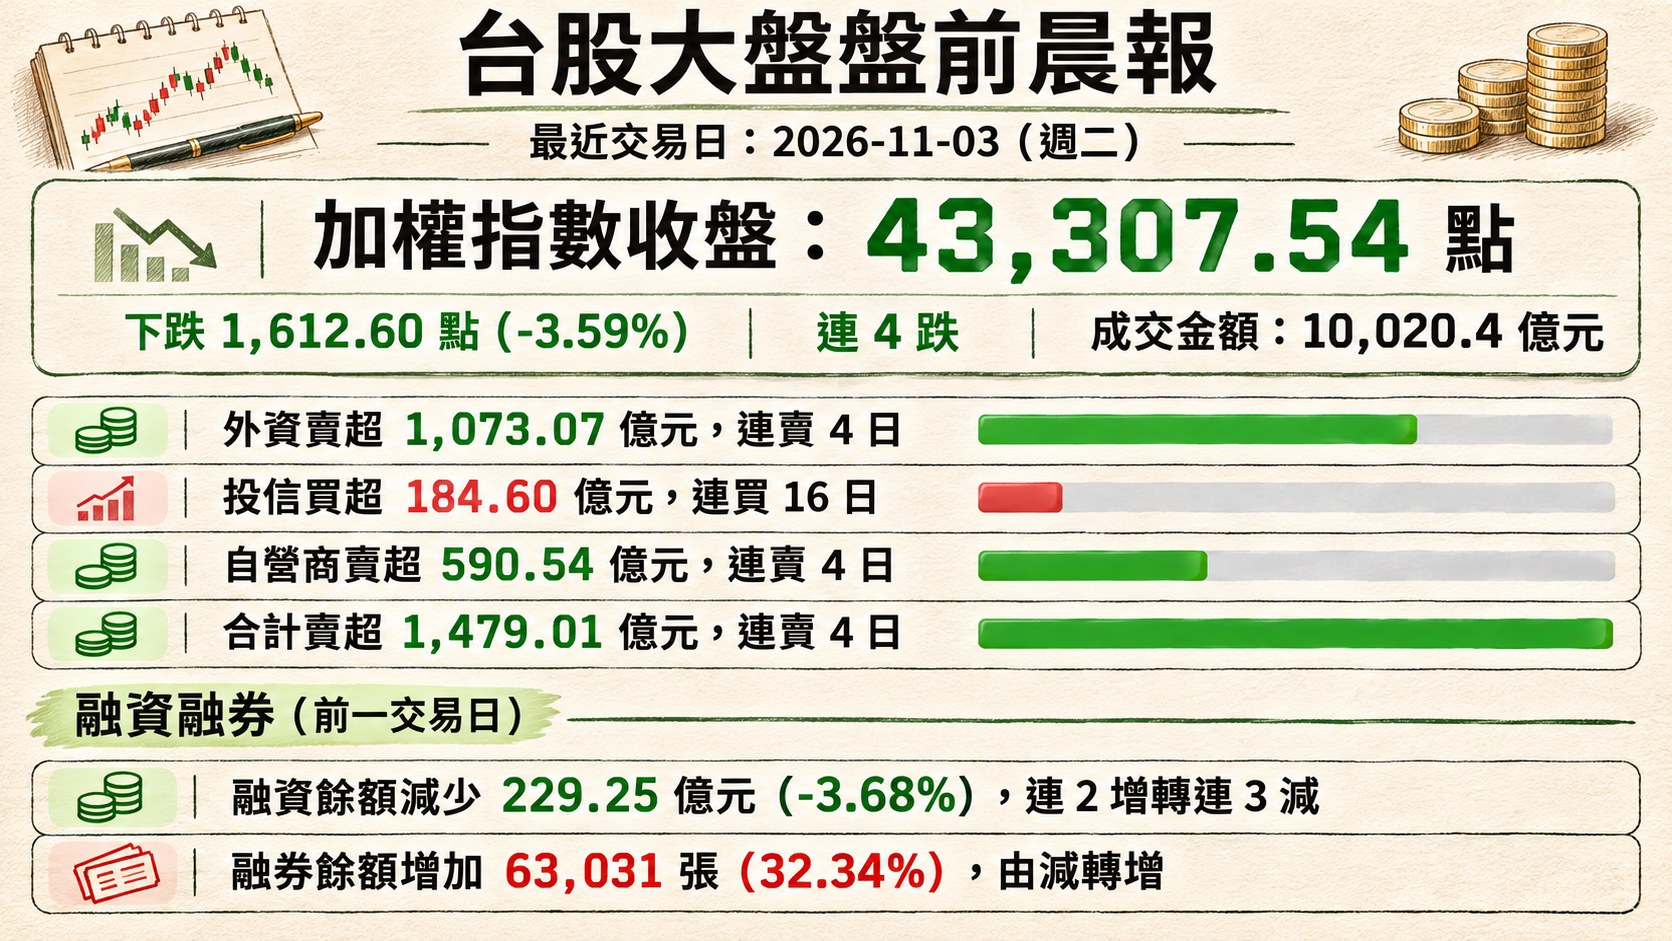
最近交易日: 2026-11-03(週二)
一、台股大盤摘要
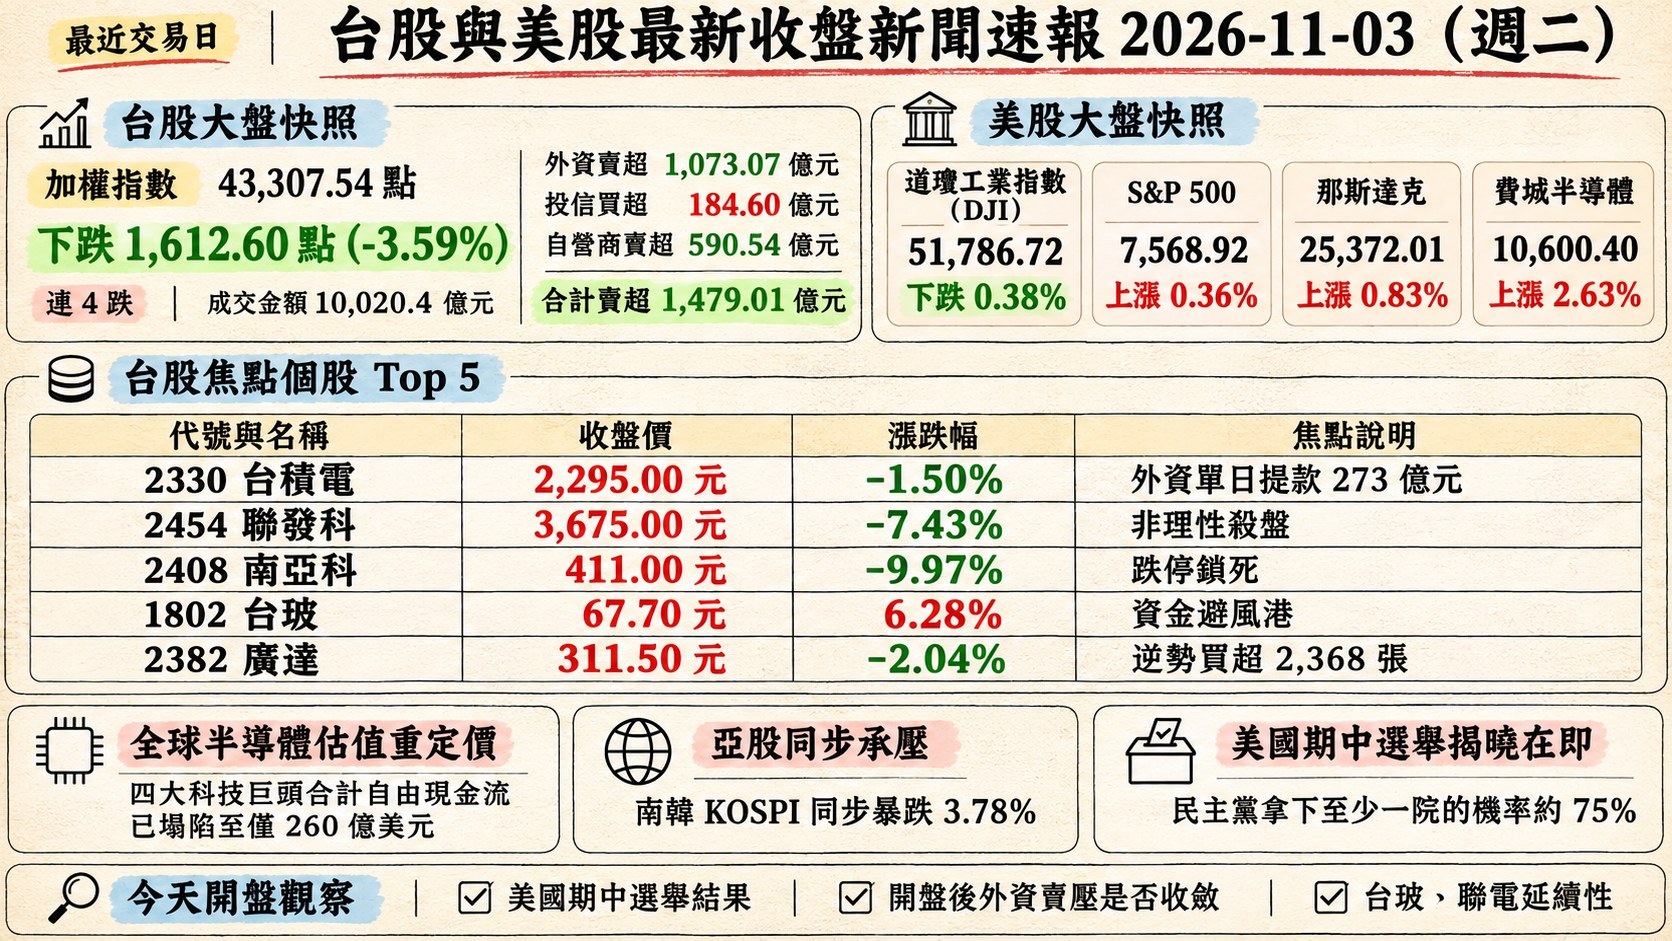
加權指數收盤: 43,307.54 點,下跌 1,612.60 點(-3.59%),連 4 跌
成交金額: 10,020.4 億元
三大法人買賣超(億元):
- 外資賣超 1,073.07 億元,連賣 4 日
- 投信買超 184.60 億元,連買 16 日
- 自營商賣超 590.54 億元,連賣 4 日
- 合計賣超 1,479.01 億元,連賣 4 日
融資融券(前一交易日):
- 融資餘額減少 229.25 億元(-3.68%),連 2 增轉連 3 減
- 融券餘額增加 63,031 張(32.34%),由減轉增
前一交易日台股出現史上第 7 大跌點,外資連 4 日大舉提款合計逾千億、自營商同步避險性賣出,僅投信單方面逆勢加碼維持連 16 日買超格局。融資餘額單日急降近 230 億、融券餘額暴增逾三成,顯示槓桿多單被迫斷頭、空方力道同步放大,籌碼面呈現典型恐慌賣壓特徵。
二、台股焦點個股
1. 2317 鴻海
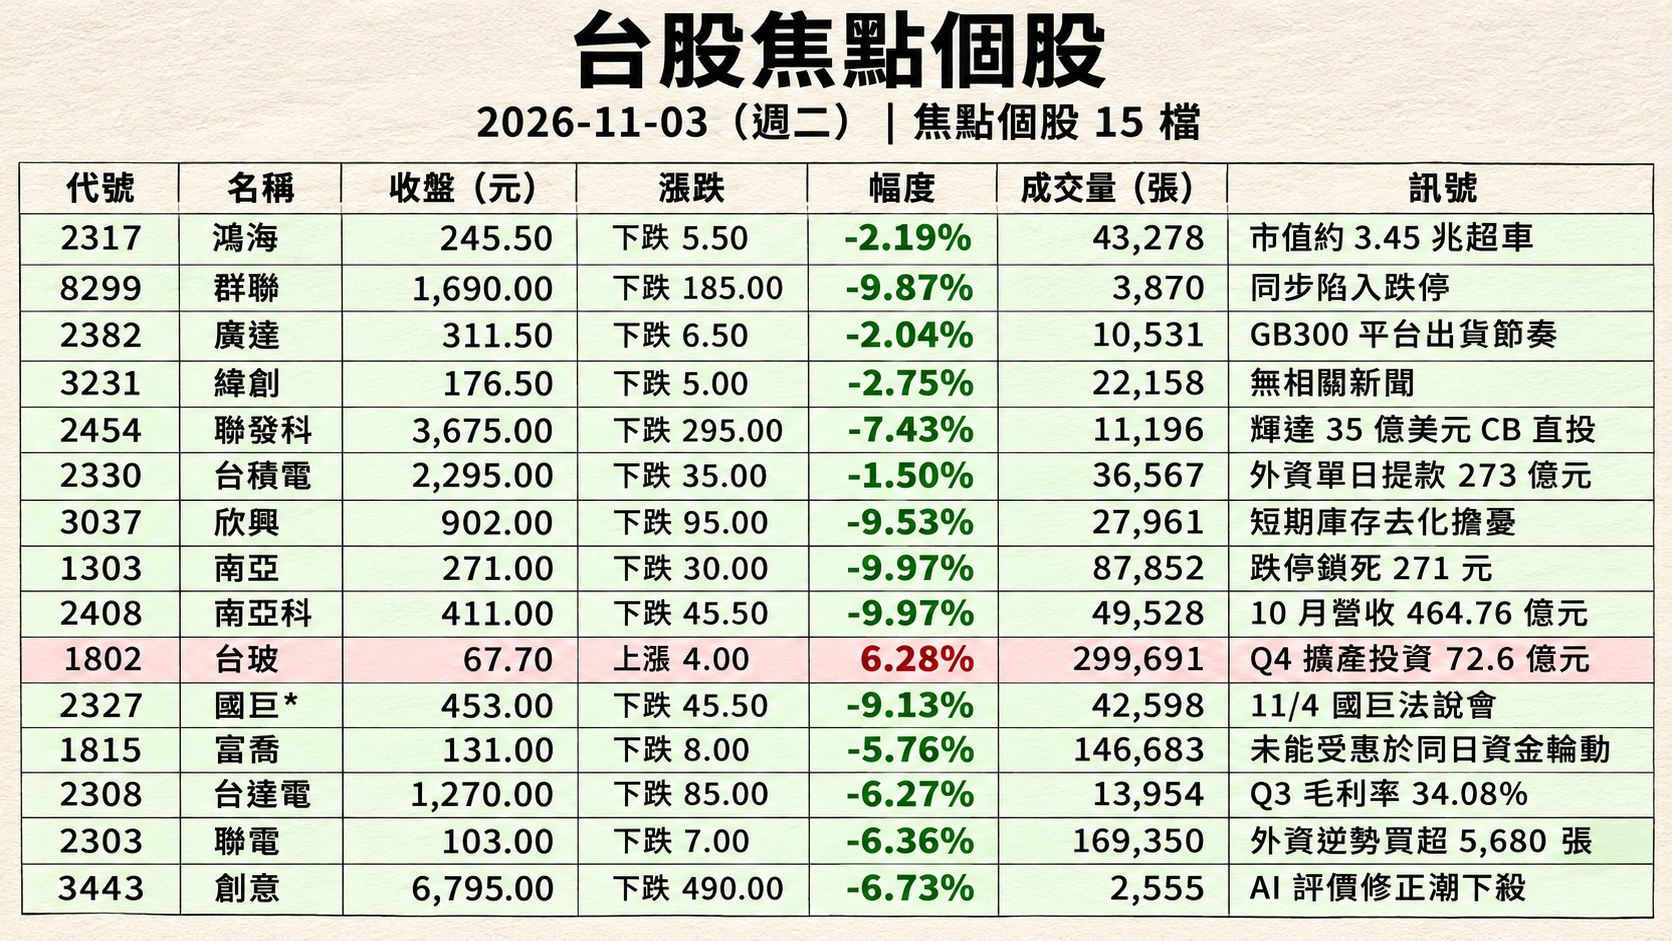
- 收盤 245.50 元,下跌 5.50(-2.19%)
- 成交量: 43,278 張
新聞綜合: 鴻海尾盤遭 6,780 張買單拉抬相對抗跌,收 245.50 元(-2.19%),表現優於大盤崩跌。因台達電股價腰斬,鴻海以市值約 3.45 兆超車躍居上市公司第 3 大。日方合資公司三菱電機移動(Mitsubishi Electric Mobility)宣布將借重鴻海研發速度拓展對外銷售、目標 IPO;公司亦預告 11/12 舉辦 2026 年第三季法說會,釋出業務面多重訊號。
2. 8299 群聯
- 收盤 1,690.00 元,下跌 185.00(-9.87%)
- 成交量: 3,870 張
新聞綜合: 群聯當日無個股專屬新聞命中,但隨日本記憶體廠鎧俠獲利展望不如預期的拖累效應,與華邦電、南亞科同步陷入跌停,列入當日千金股跌停名單、回落至 1,690 元。屬於記憶體超級週期辯論中「獲利兌現」訊號被市場重新質疑、恐慌性多殺多下的重災區之一。
3. 2382 廣達
- 收盤 311.50 元,下跌 6.50(-2.04%)
- 成交量: 10,531 張
新聞綜合: 廣達收 311.50 元(-2.04%),相對 AI 伺服器同業抗跌。公司將於 11/11 透過 Macquarie 證券舉辦第三季營運成果線上法說,投資人焦點在於 GB300 平台出貨節奏與明年 ASIC 伺服器滲透率。籌碼面投信當日逆勢買超 2,368 張列前 10,顯示內資對 AI 伺服器龍頭題材於回檔中持續承接。
4. 3231 緯創
- 收盤 176.50 元,下跌 5.00(-2.75%)
- 成交量: 22,158 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
5. 2454 聯發科
- 收盤 3,675.00 元,下跌 295.00(-7.43%)
- 成交量: 11,196 張
新聞綜合: 聯發科於 2026 台灣週開幕專題演講罕見喊話「請大家多買聯發科股票」,蔡力行揭露 25 年股東權益報酬 16,290%、年化 22%,重申 2026 全年美元營收將突破 210 億美元創新高,並強調輝達 35 億美元 CB 直投係史上外部最大投資、Alphabet 同步進場。惟當日股價仍遭非理性殺盤,重挫 7.43% 至 3,675 元,外資因台幣急貶一次性調節高價股的壓力在聯發科身上最顯著。
6. 2330 台積電
- 收盤 2,295.00 元,下跌 35.00(-1.50%)
- 成交量: 36,567 張
新聞綜合: 台積電收 2,295 元(-1.50%),單檔貢獻大盤跌點約 317 點但相對抗跌,尾盤 6,805 張買單強拉未收最低。外資單日提款 273 億元、砍 11,703 張,同步反手敲進台玻等防禦族群。公司當日發行第 4 期無擔保綠色公司債共 148 億元(5 年期 2.30%、10 年期 2.42%);國科會透露第 19 座科學園區規劃落腳南台南,被外界預判為 A14/1 奈米先進製程基地,Nasdaq 高層亦認證其為全球第 7 大企業,政策與國際認同並行。
7. 3037 欣興
- 收盤 902.00 元,下跌 95.00(-9.53%)
- 成交量: 27,961 張
新聞綜合: 當日無獨立新聞命中,但在 ABF 載板與 PCB 族群重挫 9% 的殺盤名單中被點名;市場多將此解讀為 AI 算力資本支出放緩疑慮延伸至先進載板短期庫存去化擔憂的連鎖反應。
8. 1303 南亞
- 收盤 271.00 元,下跌 30.00(-9.97%)
- 成交量: 87,852 張
新聞綜合: 塑化族群整體重挫 6.13%,南亞跌停鎖死 271 元列當日成交量第 7,外資賣超 2.7 萬張,惟投信逆勢買超 1,258 張列前 20 略見分歧。油價單日崩跌逾 7%、美伊和談進展令輕油裂解價差同步收窄,台塑四寶集體領跌拖累中石化、國喬、台苯連動走弱。
9. 2408 南亞科
- 收盤 411.00 元,下跌 45.50(-9.97%)
- 成交量: 49,528 張
新聞綜合: 南亞科 10 月營收 464.76 億元、連 12 個月創高、年增 487.73%,前 10 月累計突破 3,000 億元(年增 602%),並表示 Q4 DRAM ASP 續漲。惟股價仍受鎧俠展望不佳拖累跌停鎖死 411 元,外資賣超 1.3 萬張、投信亦減碼 1,006 張。同日公告以 21.44 億元向朋億取得廠務設備,擴產動作不變。
10. 1802 台玻
- 收盤 67.70 元,上漲 4.00(6.28%)
- 成交量: 299,691 張
新聞綜合: 台玻為大盤血洗日的唯一亮點,受惠高階玻纖布為 AI PCB 關鍵材料、出貨強勁推動前三季由虧轉盈,公司宣布 Q4 擴產投資 72.6 億元。盤中一度漲停 70 元、終場收 67.70 元(6.28%),成交量衝上 29.9 萬張。外資大買 5.4 萬張登買超榜首、投信買超 1.7 萬張列冠軍,成為當日「資金避風港」典範。
11. 2327 國巨*
- 收盤 453.00 元,下跌 45.50(-9.13%)
- 成交量: 42,598 張
新聞綜合: 國巨盤中一度失守 500 元、最低觸 476.5 元創近 3 個月新低,終場跌 9.13% 收 453 元。上週法說會釋出 Q4 季增、明年擴產 10-15% 利多但利多不漲,分析師指籌碼凌亂、融資餘額持續攀高為短線反彈的阻力。投信當日反手賣超 2,205 張列第一,惟中環加碼 60 萬股承接,11/4 國巨法說會為下一個關鍵觀察點。
12. 1815 富喬
- 收盤 131.00 元,下跌 8.00(-5.76%)
- 成交量: 146,683 張
新聞綜合: 富喬當日無專屬新聞命中,但在玻纖布類股整體報導中被列為與建榮、德宏同屬「跟隨台玻但未同步表態」的概念股,收 131 元(-5.76%);儘管高階玻纖布題材在台玻身上發酵,富喬未能受惠於同日資金輪動。
13. 2308 台達電
- 收盤 1,270.00 元,下跌 85.00(-6.27%)
- 成交量: 13,954 張
新聞綜合: 台達電收 1,270 元(-6.27%)創近 8 個月新低,距今年 5 月盤中高點 2,585 元已腰斬,市值 3.30 兆被鴻海超車跌出上市前 3 大。鄭平於上週法說會強調 AI 訂單能見度高但面臨缺料、缺電、缺產能三重路障,Q3 毛利率 34.08% 創近 6 季新低。同日通過子公司 TB&C 股權內部重組案(1,750 萬歐元),簡化集團架構。
14. 2303 聯電
- 收盤 103.00 元,下跌 7.00(-6.36%)
- 成交量: 169,350 張
新聞綜合: 聯電收 103 元(-6.36%),但外資逆勢買超 5,680 張為成熟製程罕見亮點。市場流傳公司取得矽光子相關訂單初期總量上看 1 萬片、單價達傳統製程 7 倍,分析師視此為成熟製程業者向高價值產品轉型的指標性訊號。同日公告美國子公司 UMC GROUP 董事異動,由總經理暨營運長徐明志出任。
15. 3443 創意
- 收盤 6,795.00 元,下跌 490.00(-6.73%)
- 成交量: 2,555 張
新聞綜合: 創意無個股獨立新聞命中,但於千金股潰堤報導中被點名為「第三高價股跌幅擴大逾 6%」的代表,收 6,795 元(-6.73%)。ASIC 設計服務龍頭跟隨 AI 評價修正潮下殺,反映市場對 2026 年設計服務業 ASP 續強的預期暫時失溫。
三、美股大盤摘要
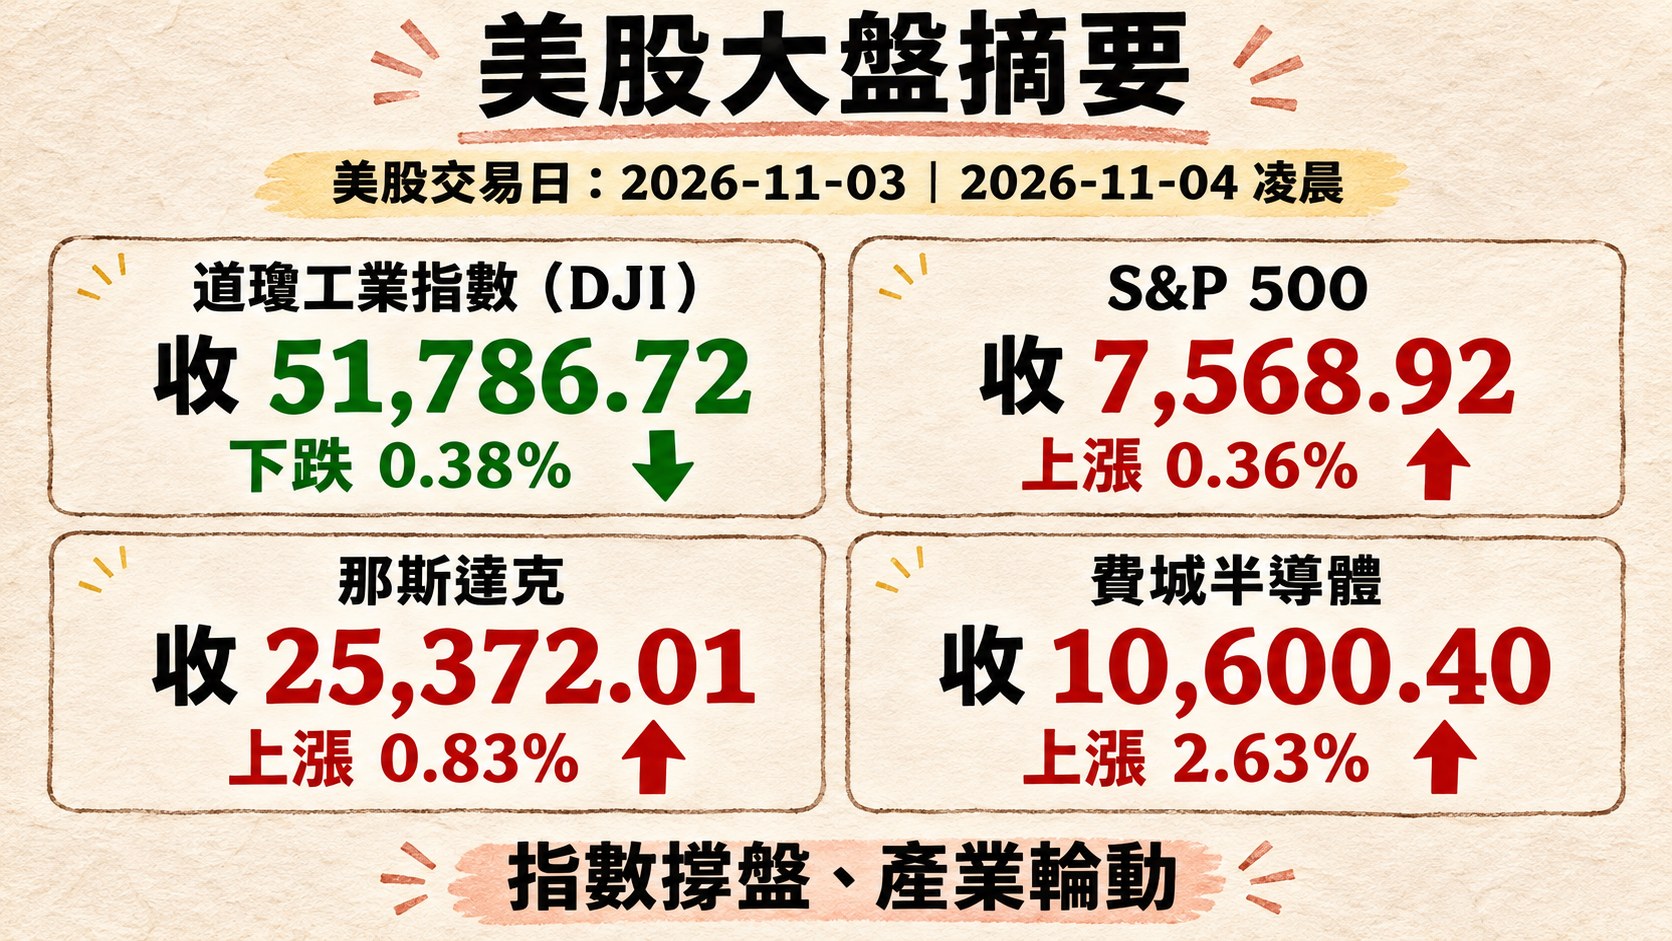
美股交易日: 2026-11-03(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-04 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.38%,收 51,786.72
- S&P 500 上漲 0.36%,收 7,568.92
- 那斯達克上漲 0.83%,收 25,372.01
- 費城半導體上漲 2.63%,收 10,600.40
美股呈現典型的「指數撐盤、產業輪動」結構:費半連夜強彈 2.63%、那斯達克收高,核心推手為 AI 晶片股在近期連續修正後進場短線補漲;反觀道瓊受蘋果公司獲利展望疲弱、拖累權值股承壓。半導體族群夜盤反彈與台積電 ADR 回升為台股 11/4 開盤的最大技術性支撐。
四、指標性美股
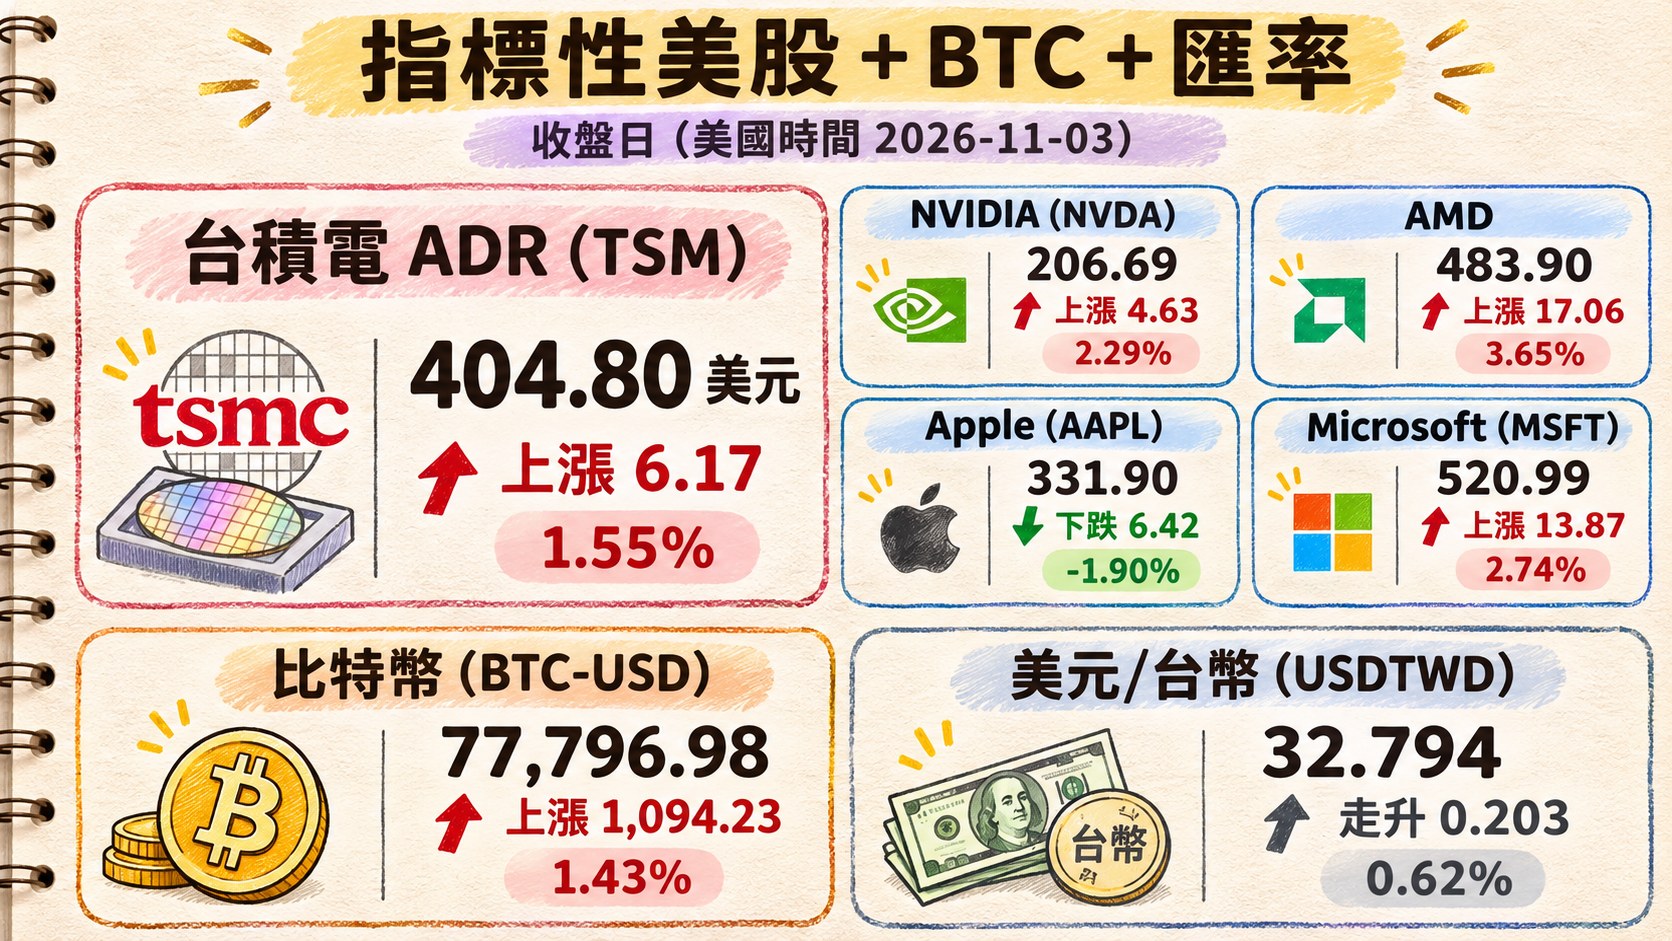
美股交易日: 2026-11-03(同上表,us_market_data.json#date;台北時間收盤於 2026-11-04 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 404.80 | 上漲 6.17 | 1.55% |
| NVIDIA (NVDA) | 206.69 | 上漲 4.63 | 2.29% |
| AMD | 483.90 | 上漲 17.06 | 3.65% |
| Apple (AAPL) | 331.90 | 下跌 6.42 | -1.90% |
| Microsoft (MSFT) | 520.99 | 上漲 13.87 | 2.74% |
| 比特幣 (BTC-USD) | 77,796.98 | 上漲 1,094.23 | 1.43% |
| 美元/台幣 (USDTWD) | 32.794 | 走升 0.203 | 0.62% |
TSM ADR 夜盤收漲 1.55% 至 404.80 美元,與盤後台指期翻紅方向一致;NVDA、AMD、MSFT 等 AI 核心名單同步反彈,暗示國際投資人短線視亞股殺盤為過度反應。但 USDTWD 升破 32.79(台幣續貶)為台股隱性風險,若當日再貶、外資賣壓可能延續。
五、重點新聞回顧
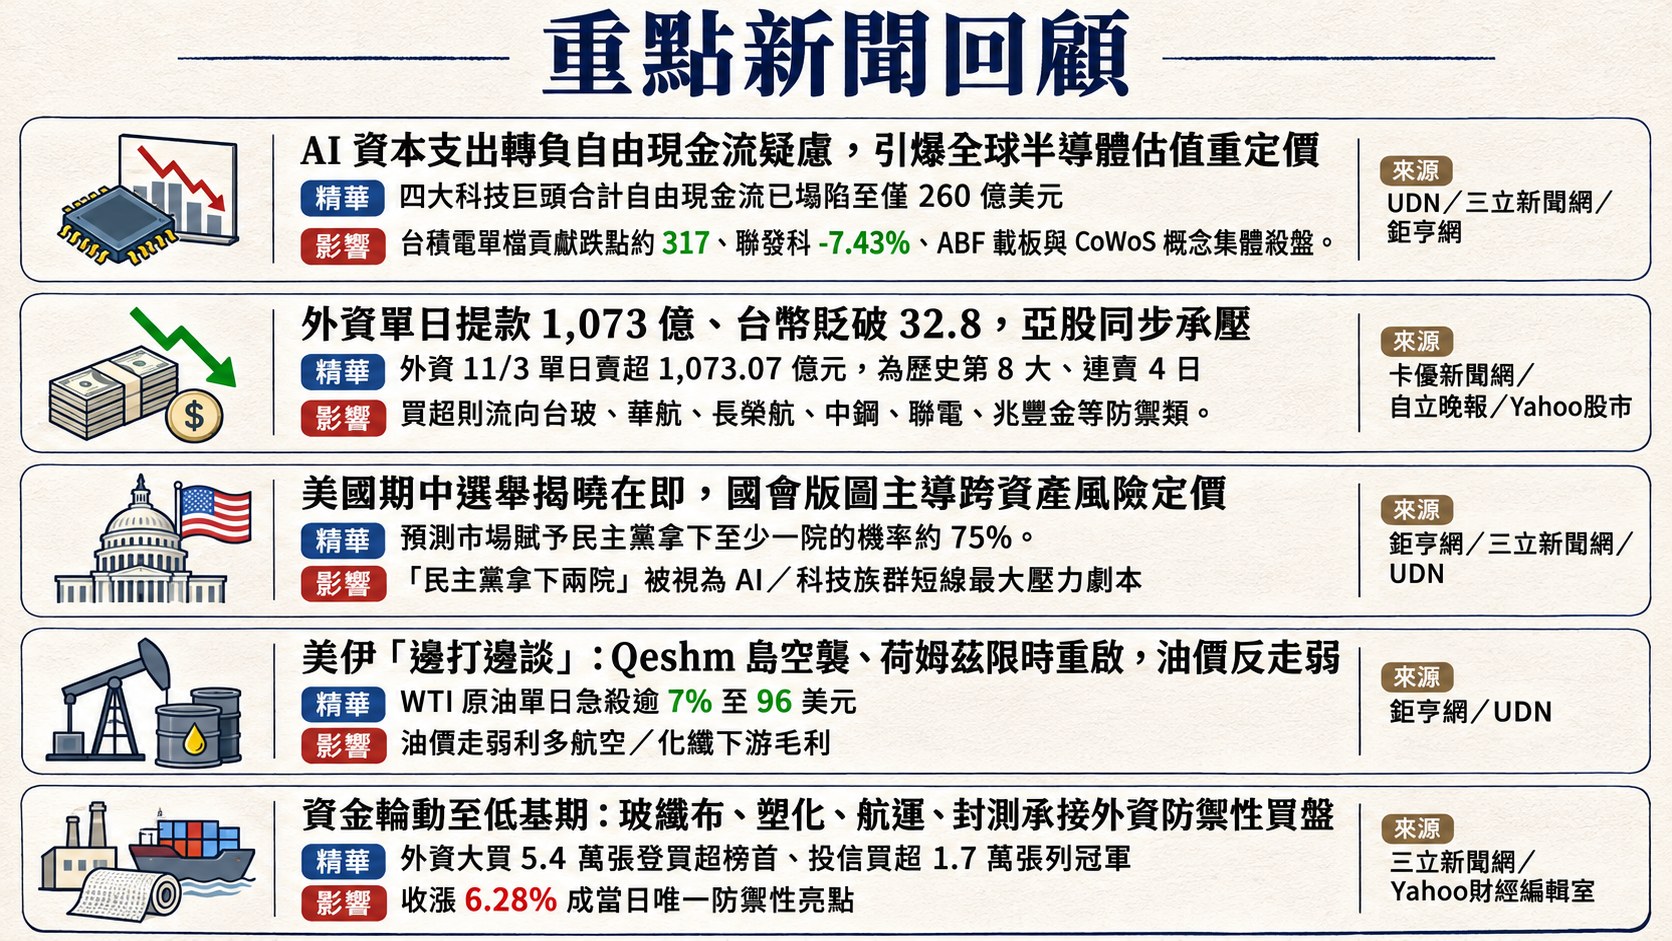
1. AI 資本支出轉負自由現金流疑慮,引爆全球半導體估值重定價
費城半導體指數盤前重挫 3.3% 後,台股隨即在 11/3 迎來第 7 大跌點。核心殺盤邏輯已從「AI 題材能否持續」升級為「AI 投資能否兌現為實際獲利」—— PIMCO 執行長警告 AI 融資恐膨脹至「過度」水準,前紐約聯準銀行總裁 Dudley 點名 Bloomberg Intelligence 推估未來 3 年四大 CSP 合計資本支出近 4.5 兆美元,而四大科技巨頭合計自由現金流已塌陷至僅 260 億美元、Amazon 長債 9 個月內從 660 億飆升至 1,730 億美元,資金結構明顯轉為舉債擴張。Meta 於 11/3 當日發行 150 億美元公司債、Oracle 前一日發 100 億,貨幣化壓力立刻傳導至評價面。
台股方面,台積電單檔貢獻跌點約 317、聯發科 -7.43%、ABF 載板與 CoWoS 概念集體殺盤。野村證券則發布反擊報告力挺產業基本面,認為行情終將回歸 EPS 兌現軌道。此主題延伸的下階段觀察變數為:11 月下旬美國四大 CSP 法說細節、台積電 A14 擴產進度、記憶體 ASP 走勢與鎧俠財測修正。
2. 外資單日提款 1,073 億、台幣貶破 32.8,亞股同步承壓
外資 11/3 單日賣超 1,073.07 億元,為歷史第 8 大、連賣 4 日,自營商同步賣超 590 億元,三大法人合計賣超 1,479 億;台幣兌美元最低觸 32.86 終場 32.76 創 1.5 年新低,匯市成交量為史上第 4 大。南韓 KOSPI 同步暴跌 3.78%,印證此輪賣壓是「亞股整體撤資」而非台股個別事件。賣超熱點集中在主動型 ETF(00406A、00981A、00403A)、0050、記憶體(華邦電、力積電、南亞)與台積電,買超則流向台玻、華航、長榮航、中鋼、聯電、兆豐金等防禦類。
此結構點出兩個矛盾訊號:一方面台幣貶值理論上利多出口商 EPS,一方面外資趁匯損反向加速調節高基期電子股;USDTWD 隔夜再升至 32.794,暗示若 11/4 開盤台幣續貶、外資賣超可能延續,但同時出口族群報價彈性亦將放大。觀察重點在央行匯市進退場節奏與出口接單報價。
3. 美國期中選舉揭曉在即,國會版圖主導跨資產風險定價
11/3 為美國期中選舉投票日,摩根大通模型顯示若民主黨拿下兩院、S&P 500 隔日反應約 -0.5%;共和黨掌參院則約 +1%。預測市場賦予民主黨拿下至少一院的機率約 75%。產業鏈連動:德州州長選舉若變天將壓抑資料中心選址;民主黨控國會可能取消資料中心稅賦優惠、恢復 ACA 補貼(利多 HCA、THC、UNH),同時推動 10% 信用卡 APR 上限直接衝擊銀行股;Evercore ISI 熊市情境(民主黨大勝+伊朗情勢升溫+油價跳升)甚至下看 S&P 500 年底 6,800。
台股角度,瀚亞投信歸納三種情境,其中「民主黨拿下兩院」被視為 AI/科技族群短線最大壓力劇本,疊加 10 月 FOMC 按兵不動,法人調整配置轉向「加債減股」,成為連日獲利了結的制度性觸發點。11/4 台北時間當天開盤前後將是結果揭曉的高波動窗口。
4. 美伊「邊打邊談」:Qeshm 島空襲、荷姆茲限時重啟,油價反走弱
川普 11/4 凌晨證實美軍對伊朗 Qeshm 島新建防空設施實施「小規模防禦性打擊」,同時間卡達居中傳遞協商條文、伊朗最高領袖哈梅內伊授權擴大談判範圍、德黑蘭並拋出 2 天內重開荷姆茲海峽的條件性方案。市場讀為淨 de-escalation:WTI 原油單日急殺逾 7% 至 96 美元、布蘭特原油退至約 103 美元。台股盤面同步出現資金向航空四雄(燃油附加費 11/8 調漲 6.67%)、塑化下游、玻纖布輪動的現象。
本主題對台股的雙面影響:油價走弱利多航空/化纖下游毛利,但若民主黨大勝+伊朗情勢在明年 1 月前再度升溫,Evercore 已列入「S&P 下看 6,800」的尾部風險,將反壓外資風險偏好。觀察變數為卡達居中談判進度、OPEC+ 12 月 1 日會議決議。
5. 資金輪動至低基期:玻纖布、塑化、航運、封測承接外資防禦性買盤
在崩盤日中仍有族群逆勢撐盤,顯示盤面結構未全面瓦解而是評價修正下的再平衡。台玻(1802)因高階玻纖布為 AI PCB 關鍵材料、前三季財報由虧轉盈、Q4 擴產 72.6 億元,外資大買 5.4 萬張登買超榜首、投信買超 1.7 萬張列冠軍,收漲 6.28% 成當日唯一防禦性亮點;航空四雄受惠油價崩跌、燃油附加費調漲;塑化族群因油價裂解價差改善、台塑化 +4%;IC 封測超豐、光通訊眾達-KY 亦逆勢漲 5-6%。
值得注意的是,聯電外資逆勢買超 5,680 張、矽光子訂單傳聞使其單價達傳統製程 7 倍;穩懋則因 Marvell 以 1,150 億美元併購 Lumentum 引發「訂單重分配」疑慮而補跌,但分析師認為已進入超賣區。此主題為短線反彈行情的候選主題,觀察重點在玻纖布 ASP 持續性、矽光子訂單落實與美國 CPO 併購後的台鏈供應鏈定位。
六、當日總結
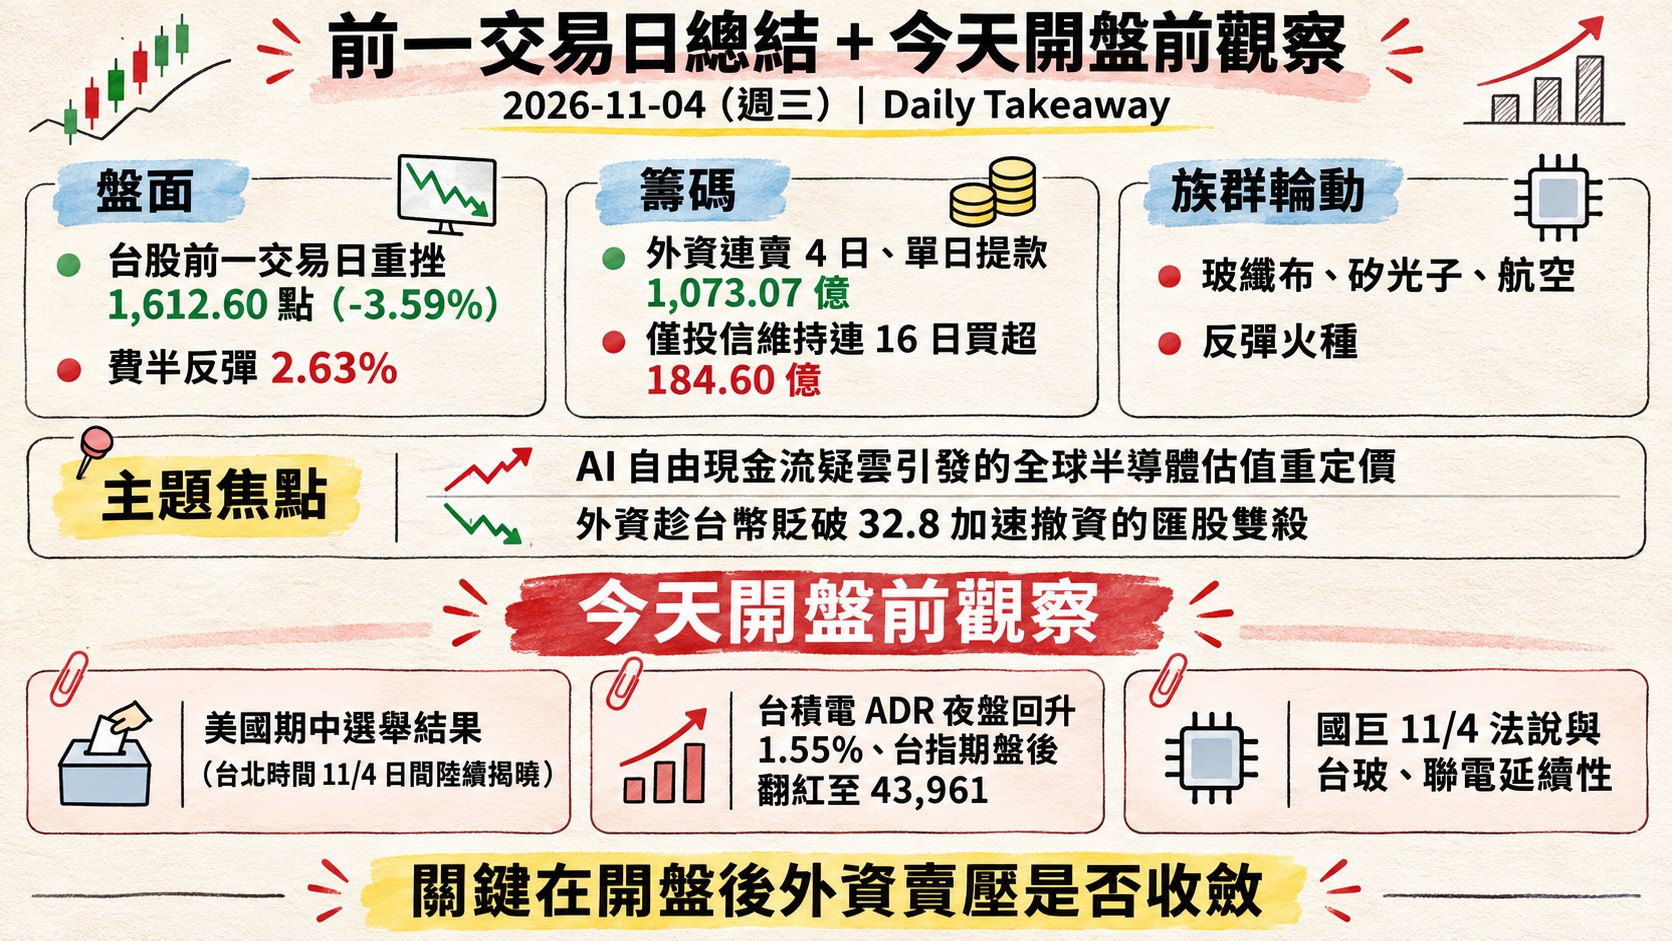
- 盤面: 台股前一交易日重挫 1,612.60 點(-3.59%)創史上第 7 大跌點,成交金額 10,020.4 億元屬天量級、93% 個股下跌、74 檔跌停;美股夜盤則呈分歧,費半反彈 2.63%、那斯達克 +0.83%,但道瓊因蘋果拖累下跌 0.38%,暗示 AI 核心晶片股短線超賣後的技術性反彈。
- 籌碼: 外資連賣 4 日、單日提款 1,073.07 億,自營商同步賣超 590 億,僅投信維持連 16 日買超 184.60 億;融資餘額急縮 229.25 億(-3.68%)、融券餘額暴增 32.34%,多單斷頭潮與空單進場同時加速,籌碼面已呈典型恐慌性極端讀值。
- 主題焦點: AI 自由現金流疑雲引發的全球半導體估值重定價,與外資趁台幣貶破 32.8 加速撤資的匯股雙殺,為本波賣壓的兩條主軸;玻纖布、矽光子、航空等低基期防禦族群則為反彈火種。
- 今天開盤觀察: (1) 美國期中選舉結果(台北時間 11/4 日間陸續揭曉)—— 民主黨若大勝將壓抑 AI/科技族群;(2) 台積電 ADR 夜盤回升 1.55%、台指期盤後翻紅至 43,961,技術性反彈條件已具備,關鍵在開盤後外資賣壓是否收斂;(3) 國巨 11/4 法說與台玻、聯電延續性,決定資金輪動主題能否成為第二隻腳。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]