股市 Overview — 2026-10-23(週五)
最近交易日: 2026-10-22(週四)
一、台股大盤摘要
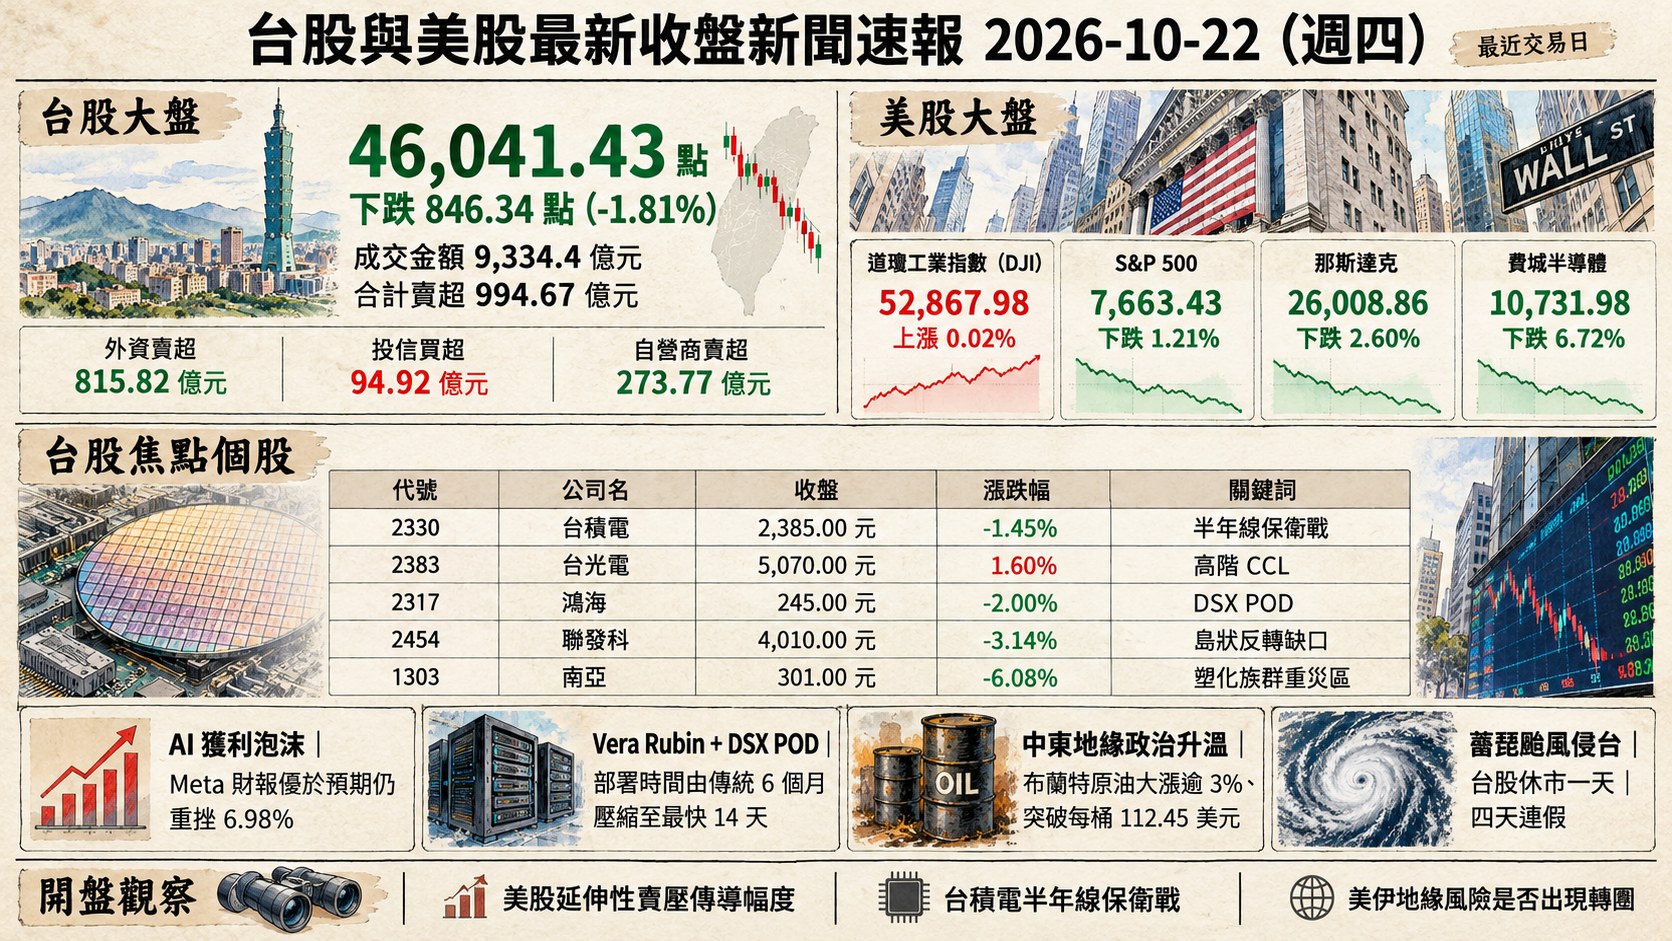
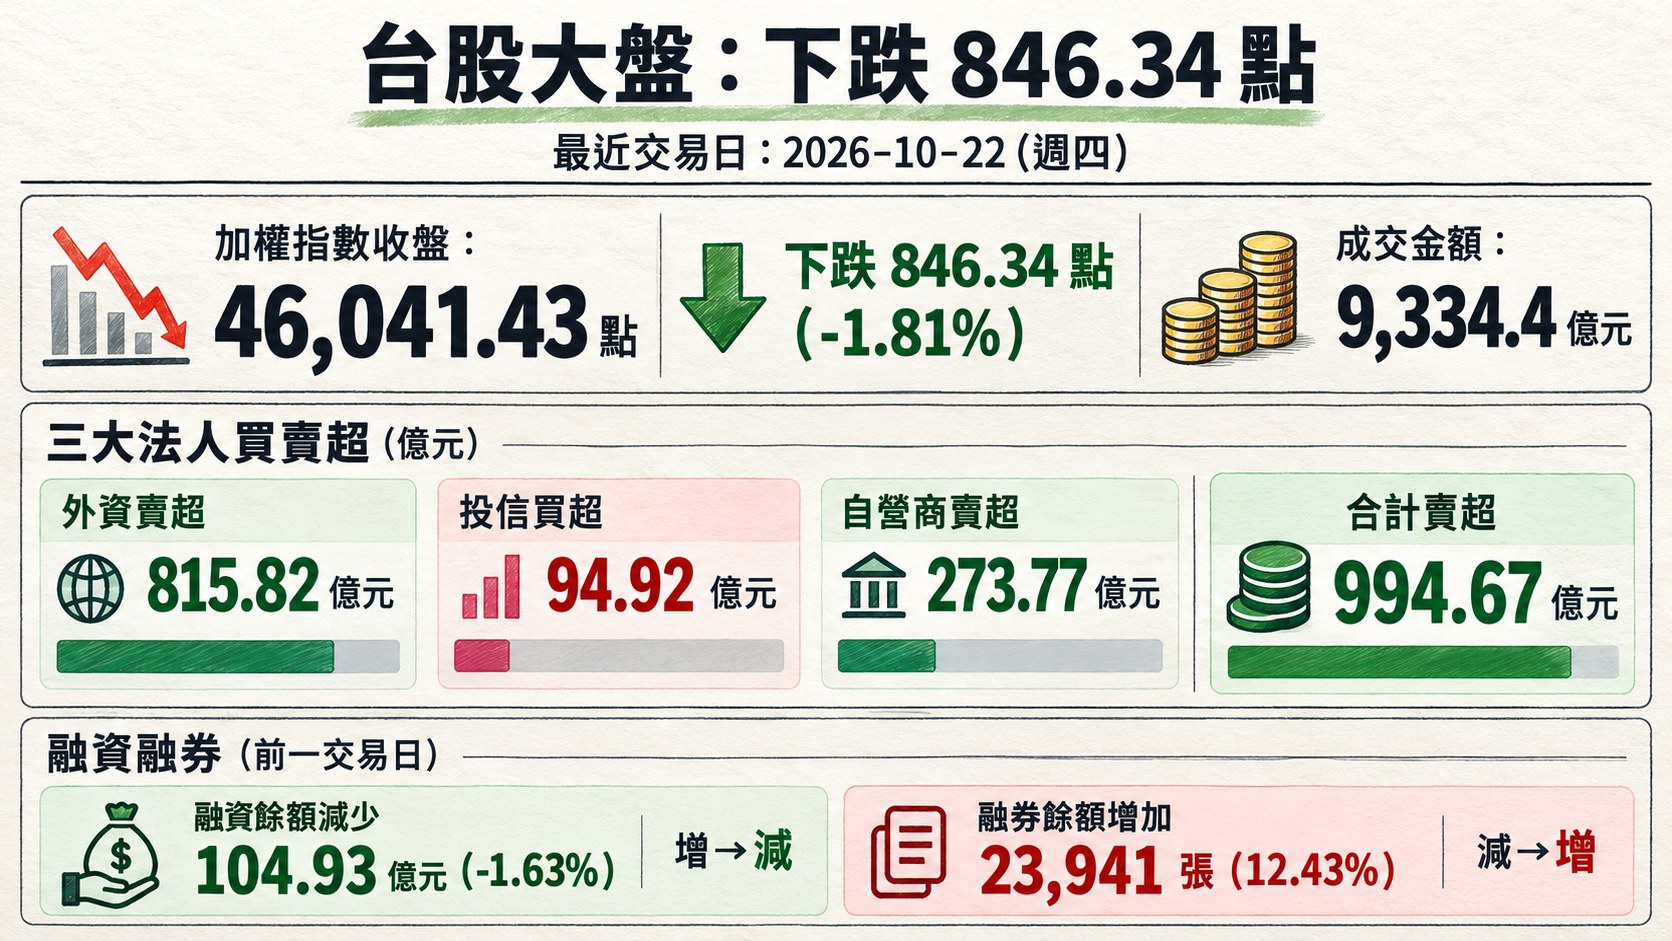
加權指數收盤: 46,041.43 點,下跌 846.34 點(-1.81%)
成交金額: 9,334.4 億元
三大法人買賣超(億元):
- 外資賣超 815.82 億元
- 投信買超 94.92 億元
- 自營商賣超 273.77 億元
- 合計賣超 994.67 億元
融資融券(前一交易日):
- 融資餘額減少 104.93 億元(-1.63%),增→減
- 融券餘額增加 23,941 張(12.43%),減→增
昨日(10/22)台股在連假前出現劇烈震盪:早盤一度大漲逾 400 點、重返 47,000 點之上,隨後受美股期貨走弱、薔琵颱風可能拉長休市時間影響,賣壓湧現翻黑急殺,終場收在全日最低、下跌 846.34 點,單日高低差近 1,290 點。三大法人聯手賣超近千億元,外資一日提款逾 815 億元,為本波賣壓主力;僅投信逆勢小買。融資餘額罕見由增轉減、融券餘額由減轉增,顯示散戶多單去槓桿、空單加碼,籌碼面偏向中性偏空。因薔琵颱風侵台,台北市政府宣布 10 月 23 日停班停課,台股休市一天,加上 10 月 26 日光復節補假,形成四天連假。
二、台股焦點個股
1. 2317 鴻海
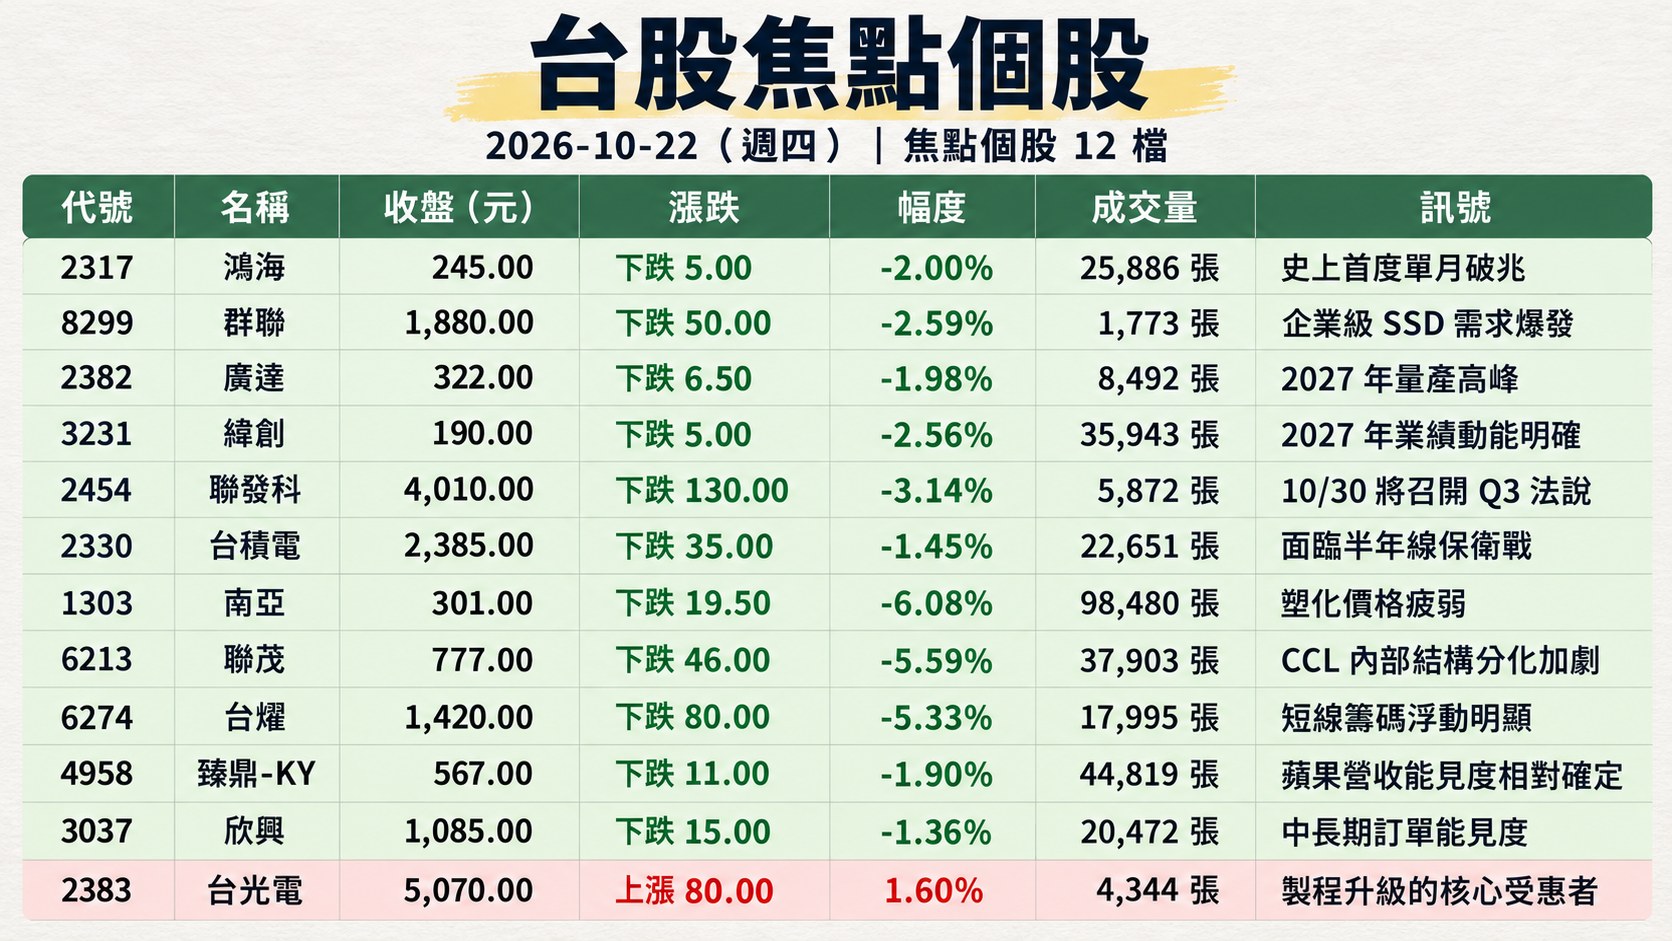
- 收盤 245.00 元,下跌 5.00(-2.00%)
- 成交量: 25,886 張
新聞綜合: 鴻海昨日隨大盤翻黑,但基本面持續強化。輝達 GTC Berlin 2026 大會上,黃仁勳宣布 Vera Rubin 平台進入全面生產階段並推出「DSX POD」模組化 AI 工廠架構,鴻海與廣達、緯創、和碩、技嘉、台達電同列全球合作夥伴,將 AI 工廠部署時間由 6 個月壓縮至最快 14 天,預計 2027 年起貢獻業績。此外鴻海斯洛伐克 Nitra 廠已轉型 AI 基礎設施製造,將新增模組化資料中心產品、增聘逾 300 人,與既有 Komárom(匈牙利)、Pardubice(捷克)廠共同構成中東歐 AI 伺服器生產體系。日經報導鴻海 9 月營收 1 兆 1,586 億元、年增 38.4%,史上首度單月破兆。
2. 8299 群聯
- 收盤 1,880.00 元,下跌 50.00(-2.59%)
- 成交量: 1,773 張
新聞綜合: 群聯昨日隨科技股修正。產業面受市場 NAND 供需辯論影響,Moneydj 分析指出 AI 推論帶動企業級 SSD 需求爆發,2026 年相關位元需求成長逾 8 成,群聯與旺宏、華邦電及模組廠威剛、十銓、宜鼎、宇瞻同列直接受惠族群;但 2027 年三星 V9 NAND、SK 海力士 240 層以上製程、日本鎧俠 K2 新廠及中國長江存儲擴產同步放量,供需能否持續偏緊成為市場分歧焦點。短線美股記憶體族群(美光、SK 海力士)同步重挫 2~3%,週一開盤可能同步承壓。
3. 2382 廣達
- 收盤 322.00 元,下跌 6.50(-1.98%)
- 成交量: 8,492 張
新聞綜合: 廣達昨日開盤隨 AI 伺服器族群走高後翻黑收跌 1.98%。產業面,廣達同列輝達 Vera Rubin + DSX POD AI 工廠全球合作名單,與鴻海、緯創共同承接 2027 年量產高峰。日經報導廣達 9 月營收 3,252 億元、年增 76.7%,是 EMS 四強中成長最強勁的其中之一;但 AI 三巨頭(微軟、Alphabet、亞馬遜)10/28、10/30 連番公布 Q3 財報,三家今年合計 AI 資本支出預估破 7,000 億美元,若任一下修展望,廣達等 AI 伺服器代工廠容錯空間不高,將是本波最直接的上游風險指標。
4. 3231 緯創
- 收盤 190.00 元,下跌 5.00(-2.56%)
- 成交量: 35,943 張
新聞綜合: 緯創本週獲內外資買盤力挺相對強勢,週一(10/19)起連番上漲,近兩個交易日買超張數逾 6.6 萬張,股價最高觸及 199.5 元、累計漲幅逾 9%,為本週最受討論的「老 AI 股」。昨日盤中於 200 元整數大關前止步翻黑收跌 2.56%,分析師指出若要有效突破,單日成交量至少須擴大至 15 萬張以上。緯創同列輝達 DSX POD AI 工廠全球合作夥伴,2027 年業績動能明確;但短線需待連假賣壓消化、美股 AI 氛圍回穩後再評估突破。
5. 2454 聯發科
- 收盤 4,010.00 元,下跌 130.00(-3.14%)
- 成交量: 5,872 張
新聞綜合: 聯發科昨日跌破半年線、呈現島狀反轉缺口,為權值股中跌幅較深者。10/30 將召開 Q3 法說,為本波法說季壓軸。Q3 實際營收約 1,680 億元超越財測上限、創季新高;最大看點在 AI 特製晶片(ASIC)業務——首款 AI 加速器晶片 Q4 正式量產,公司預估今年資料中心相關收入超 20 億美元,2027 年 ASIC 可服務市場目標上調至 800 億美元、市占率目標 15~20%,法人最樂觀估屆時相關營收可達 200 億美元。法說前市場是否再度進場卡位,將是短線關鍵。
6. 2330 台積電
- 收盤 2,385.00 元,下跌 35.00(-1.45%)
- 成交量: 22,651 張
新聞綜合: 台積電昨日收 2,385 元、下跌 35 元,面臨半年線保衛戰。美股盤中 TSM ADR 單日重挫 4.52%、收 412.35 美元,為少見的單日跌幅,台股休市期間美股這波賣壓將延後至下週一反應。基本面方面,台積電 10 月法說確認全球晶片需求強勁、全年資本支出上修至 600 至 640 億美元;日經報導 9 月營收年增 54.6%、建廠能見度延伸至 2028 年之後。另台積電宣布受薔琵颱風影響,原訂 10/24 的年度運動會取消,但員工 2.5 萬元紅包仍照常發放;高雄 2 奈米新廠日前發生 4 死工安意外,全台新廠鋼構工程全面停工,為後續擴產進度新增不確定因素。
7. 1303 南亞
- 收盤 301.00 元,下跌 19.50(-6.08%)
- 成交量: 98,480 張
新聞綜合: 南亞昨日大跌 6.08%、量能爆出近 10 萬張,為塑化族群重災區。台塑四寶同步重挫——台塑跌 4.16%、台化跌 4.20%、南亞跌 6.08%,塑化價格疲弱疊加油價短線飆升擠壓利差預期,是賣壓集中主因。中東地緣政治升溫推升布蘭特原油逾 3% 至 112.45 美元、WTI 突破 99 美元,雖油價走升對集團化工品短線定價有正面效果,但市場更關注美伊若於期中選舉後重啟衝突對終端需求的拖累。
8. 6213 聯茂
- 收盤 777.00 元,下跌 46.00(-5.59%)
- 成交量: 37,903 張
新聞綜合: 聯茂昨日早盤曾隨 CCL 龍頭台光電漲停而上漲逾 2%,但隨大盤翻黑同步重挫,收跌 5.59%。CCL/PCB 族群昨日呈現顯著分歧——高階 CCL(台光電、騰輝)受輝達 Vera Rubin + 高速傳輸材料升級題材續強,但大多數 PCB 代工(華通、金像電、欣興、景碩、台燿、富喬)均由紅翻黑,顯示資金集中於製程/料號升級受惠標的,CCL 內部結構分化加劇。
9. 6274 台燿
- 收盤 1,420.00 元,下跌 80.00(-5.33%)
- 成交量: 17,995 張
新聞綜合: 台燿昨日早盤隨 CCL 族群強漲 7%、追蹤台光電漲停行情,但午後隨大盤殺尾盤翻黑收跌 5.33%。台燿週線跌逾 12%,為近期回檔最深 CCL 標的之一。本波 CCL 題材主軸在台積電 CoWoS、A16 製程與輝達 Vera Rubin AI 伺服器的高階材料升級,台光電為主要受惠者;台燿雖同屬類別,但在高速傳輸料號切入進度仍待觀察,短線籌碼浮動明顯。
10. 4958 臻鼎-KY
- 收盤 567.00 元,下跌 11.00(-1.90%)
- 成交量: 44,819 張
新聞綜合: 臻鼎-KY 昨日跌幅相對收斂、收跌 1.90%,優於多數 PCB 同業。早盤曾隨 CCL 族群小漲,為蘋果 iPhone 軟板主力供應商受惠蘋果 iPhone 旺季出貨與 AI 伺服器 PCB 題材雙動能。但大盤連假前避險情緒升溫、PCB 族群尾盤普遍翻黑,臻鼎相對抗跌部分反映其蘋果營收能見度相對確定。
11. 3037 欣興
- 收盤 1,085.00 元,下跌 15.00(-1.36%)
- 成交量: 20,472 張
新聞綜合: 欣興昨日隨大盤小幅修正、收跌 1.36%,表現相對抗跌。輝達 GTC Berlin 大會上直接點名欣興為 IC 載板全球四大擴產重點供應商之一,與日本挹斐電(Ibiden)、三星電機並列;整體 IC 載板產能預計三年內增加 2.5 倍,支撐欣興中長期訂單能見度。欣興亦為台積電 CoWoS 先進封裝 ABF 載板主要供應商,台積電資本支出上修至 600 至 640 億美元將持續拉動需求。
12. 2383 台光電
- 收盤 5,070.00 元,上漲 80.00(1.60%)
- 成交量: 4,344 張
新聞綜合: 台光電為昨日台股盤面逆勢亮點。早盤一度亮燈漲停 5,485 元、大漲 9%,終場漲幅收斂至 1.60% 收 5,070 元、守住 5,000 元關卡。推升因素為高階 CCL(銅箔基板)在輝達 Vera Rubin AI 伺服器與高速傳輸應用的材料升級題材,台光電為此波製程升級的核心受惠者,吸引盤面資金集中卡位;但午後受大盤殺盤拖累、漲幅大幅收斂。本波 CCL 族群分歧顯著,台光電帶動騰輝、聯茂早盤同漲 2~9%,但多數 PCB 代工廠(華通、金像電、欣興)尾盤皆翻黑。
13. 2327 國巨*
- 收盤 507.00 元,下跌 35.00(-6.46%)
- 成交量: 42,341 張
新聞綜合: 國巨昨日大跌 6.46%、量能爆出逾 4 萬張,為被動元件族群重災區(華新科跌 9.25% 更深)。摩爾投顧投資長郭哲榮昨日直言國巨為「低基期優質族群」、看好股價重返 600 元大關,但實際盤面並未實現。短線籌碼仍待消化,週線跌幅逾 10%。本波被動元件回檔反映大盤系統性風險(AI 泡沫疑慮、外資撤資)與升息預期升高下評價調整壓力。
14. 1815 富喬
- 收盤 139.00 元,下跌 8.00(-5.44%)
- 成交量: 149,206 張
新聞綜合: 玻纖布概念股富喬昨日爆量重挫 5.44%、成交近 15 萬張。本波玻纖布題材受惠高階 CCL/AI 伺服器材料升級,富喬為台玻集團玻纖布供應體系一員;但昨日隨大盤殺盤與 PCB 族群尾盤翻黑同步修正。盤面觀察,玻纖布概念股台玻(1802)亦兩度逼近漲停後拉回,呈現多空激戰格局。
15. 2492 華新科
- 收盤 368.00 元,下跌 37.50(-9.25%)
- 成交量: 54,894 張
新聞綜合: 華新科昨日為被動元件族群跌幅最深標的之一,大跌 9.25%、量能近 5.5 萬張。郭哲榮雖點名為「籌碼乾淨」的低基期標的之一(連同國巨、精材、台勝科),但 10/21 大漲近 10% 後連日沖洗,籌碼浮動加劇。被動元件族群短線分歧明顯,個股間跌幅差異大(國巨 -6.46%、華新科 -9.25%),顯示資金仍在輪動但方向尚未集中。
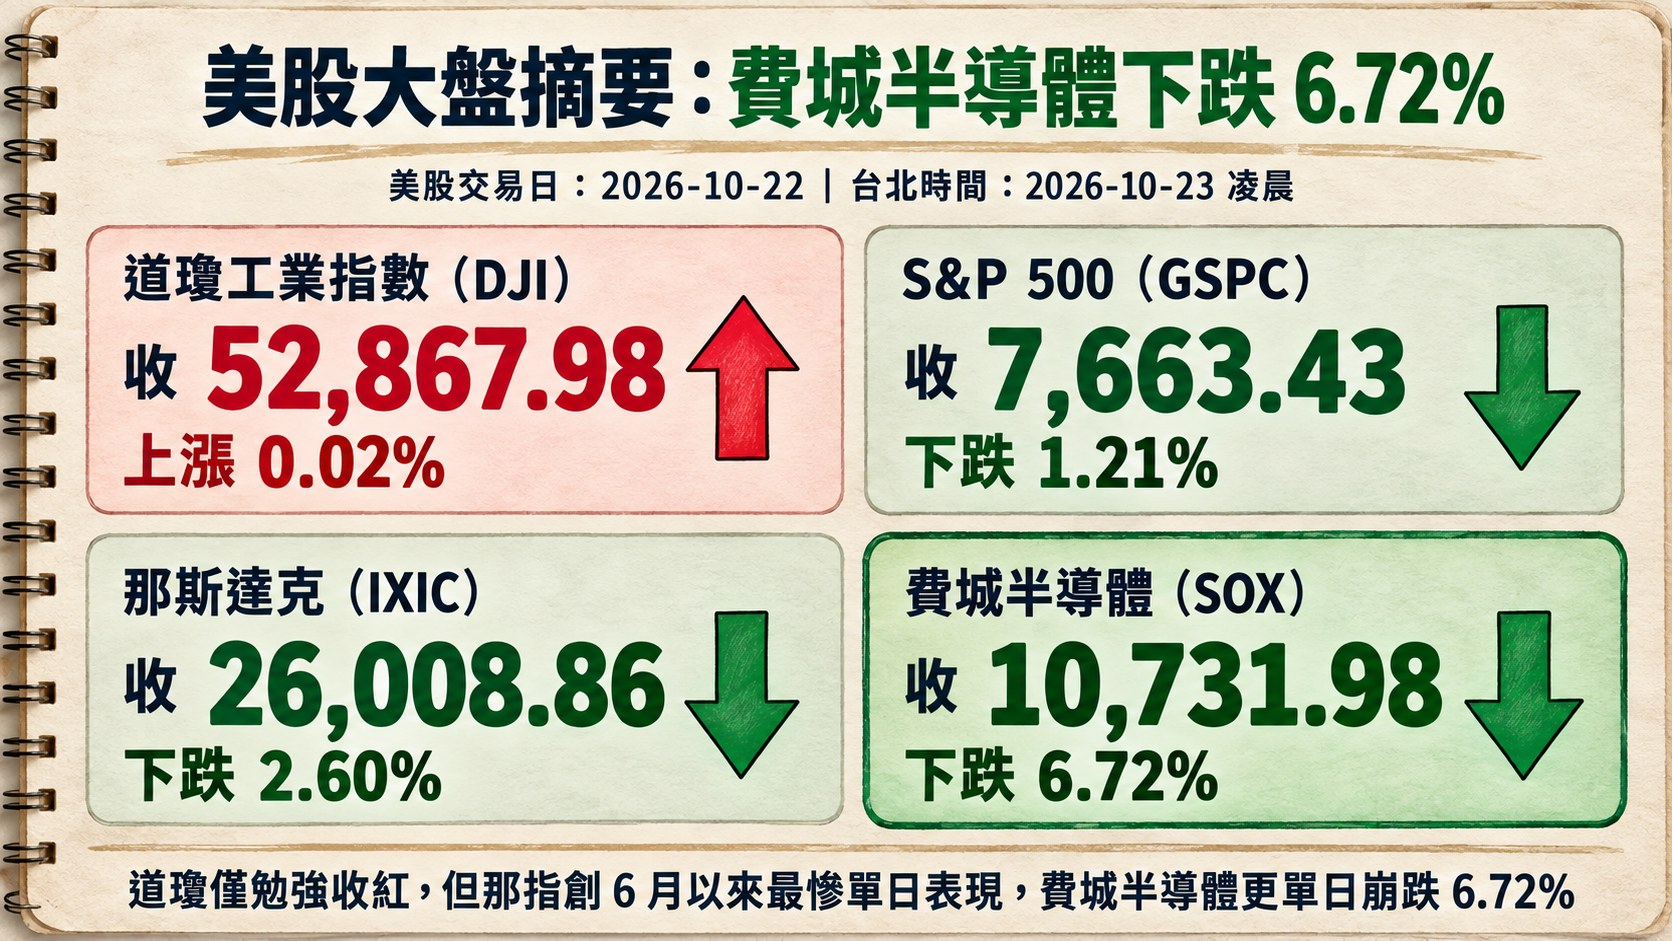
三、美股大盤摘要
美股交易日: 2026-10-22(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-23 凌晨,約於清晨 4:00~5:00 間完成。
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.02%,收 52,867.98
- S&P 500 下跌 1.21%,收 7,663.43
- 那斯達克下跌 2.60%,收 26,008.86
- 費城半導體下跌 6.72%,收 10,731.98
美股昨晚呈現劇烈分化:道瓊僅勉強收紅,但那指創 6 月以來最慘單日表現,費城半導體更單日崩跌 6.72%、創本波修正最深單日跌幅。主因 AI 泡沫疑慮重燃,加上美伊地緣政治升溫推升油價,資金撤出科技股、轉抱美債避險。
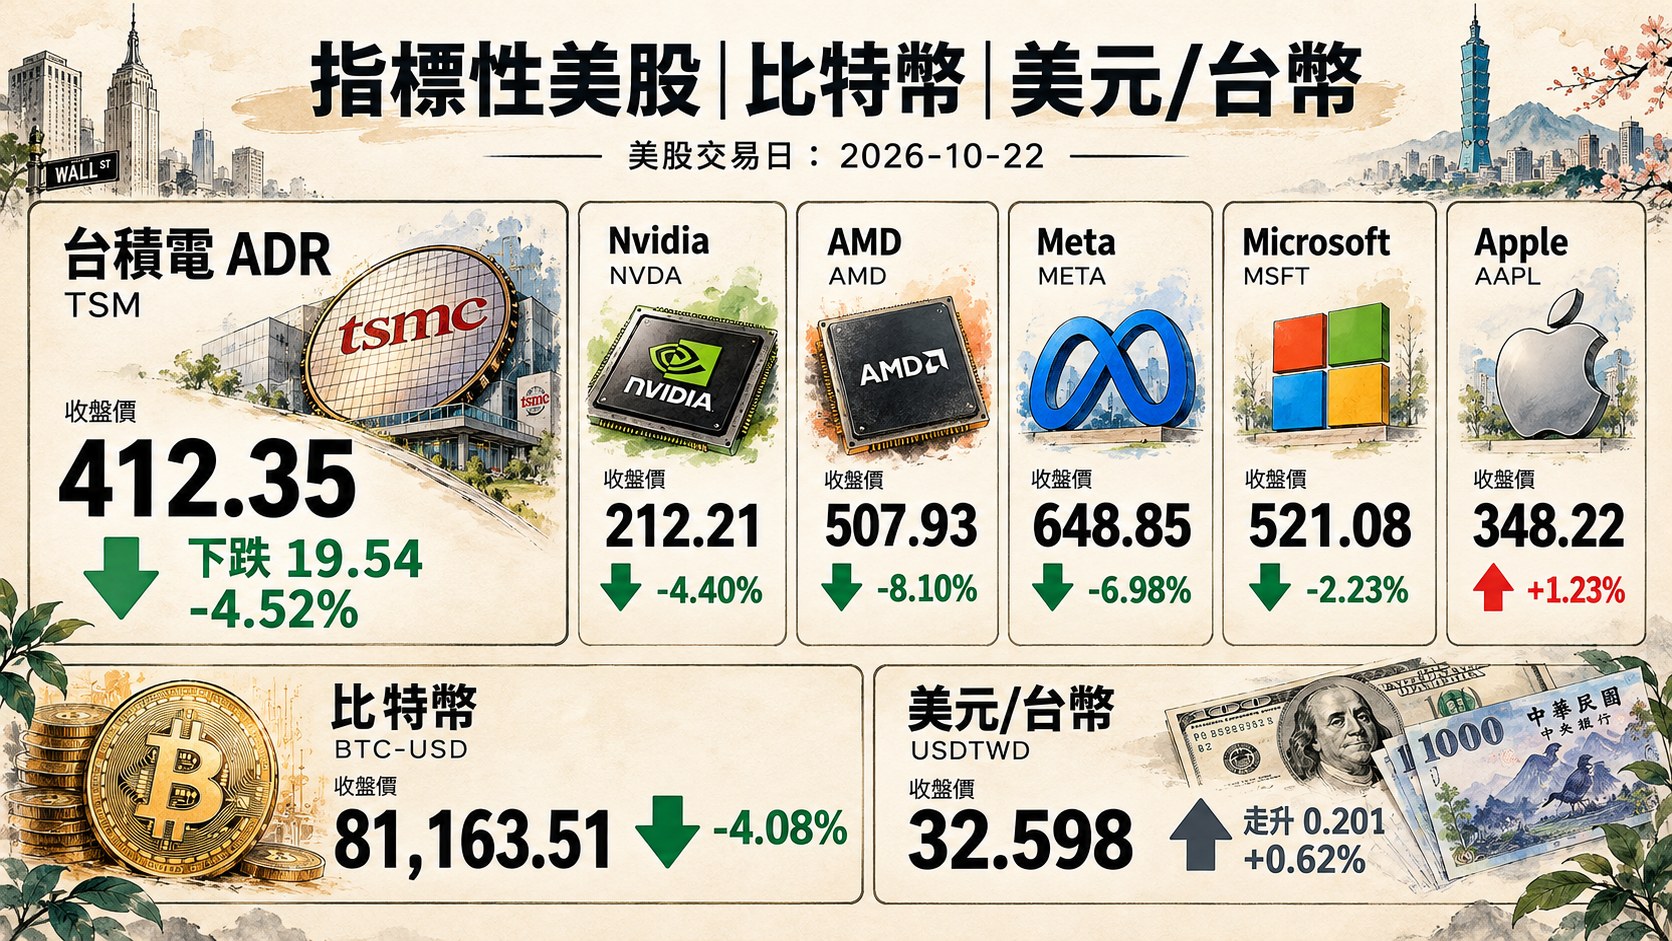
四、指標性美股
美股交易日: 2026-10-22(同上表,us_market_data.json#date;台北時間收盤於 2026-10-23 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 412.35 | 下跌 19.54 | -4.52% |
| Nvidia (NVDA) | 212.21 | 下跌 9.76 | -4.40% |
| AMD | 507.93 | 下跌 44.79 | -8.10% |
| Meta (META) | 648.85 | 下跌 48.67 | -6.98% |
| Microsoft (MSFT) | 521.08 | 下跌 11.87 | -2.23% |
| Apple (AAPL) | 348.22 | 上漲 4.23 | 1.23% |
| 比特幣 (BTC-USD) | 81,163.51 | 下跌 3,449.53 | -4.08% |
| 美元/台幣 (USDTWD) | 32.598 | 走升 0.201 | 0.62% |
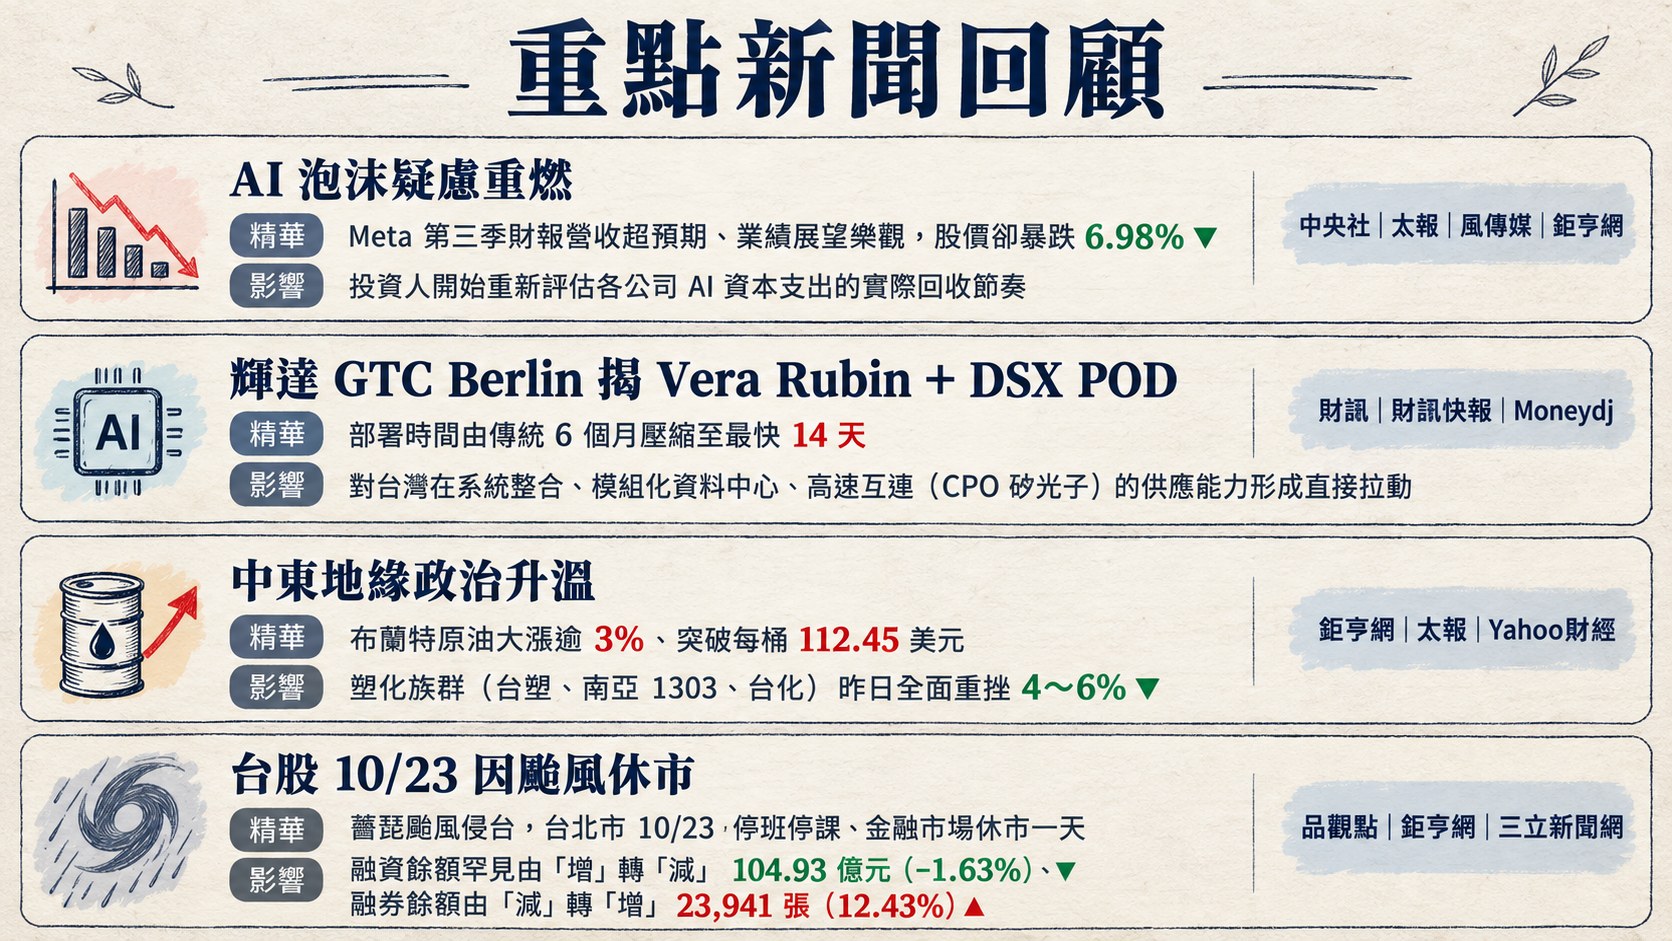
五、重點新聞回顧
1. AI 泡沫疑慮重燃:Meta 財報優於預期仍遭重挫 6.98%,費半單日崩跌 6.72%
昨晚(台北時間)美股科技股遭遇本波修正以來最強單日賣壓,核心主軸是「AI 獲利泡沫」疑慮重燃。Meta 第三季財報營收超預期、業績展望樂觀,股價卻暴跌 6.98%,主因管理層再度強調未來仍需投入巨額 AI 資本支出,直接刺破市場「大幅投資終將兌現」的信念。輝達執行長黃仁勳於 CNBC 專訪中雖強調新雲端業者(neocloud,如 CoreWeave、Nebius)「需求高到破表」,但也坦言「資本匱乏(capital is scarce)」正阻礙產業成長,被富國銀行交易員解讀為「驚嚇市場、重新引發信貸過度飽和的憂慮」。結果 NVDA 跌 4.40%、AMD 跌 8.10%、INTC 跌 8.04%,TSM ADR 跌 4.52%、費半單日崩跌 6.72%,為 6 月以來最慘單日。
防禦性板塊同步浮現:XLV 醫療保健 ETF 自估值折價 25% 轉為小幅溢價,顯示部分資金已開始為 AI 行情反轉配置「保險」。前投資策略主管鄧盛銘指出,這一波已非「股價泡沫」疑慮,而是「獲利泡沫」疑慮——投資人開始重新評估各公司 AI 資本支出的實際回收節奏,這與 7 月單純的估值修正性質不同。
2. 輝達 GTC Berlin 揭 Vera Rubin + DSX POD:台廠 AI 工廠全面入列,2027 年訂單增量明確
輝達於 10/21~22 在德國柏林舉辦 GTC 大會,黃仁勳宣布新一代 Vera Rubin 平台進入全面生產階段,並推出核心新概念「DSX POD」——將 AI 工廠所需的運算、網路、配線、機櫃供電、液冷系統預先在製造廠完成整合驗證,再以模組化貨櫃形式運抵現場,部署時間由傳統 6 個月壓縮至最快 14 天。全球合作夥伴涵蓋廣達(2382)、鴻海(2317)、緯創(3231)、和碩、技嘉、台達電(2308)、英業達、仁寶、戴爾、施耐德等,台廠全面入列。
同時輝達直接點名四大供應鏈擴產規畫:IC 載板三年內增加 2.5 倍(Ibiden、三星電機、欣興(3037))、艾克爾中介層晶圓 2028 年底增加 4 倍、京元電 IC 測試 2027 年擴至 2 倍、矽品 CPO 光引擎 2027 年中增至 15 倍、2028 年底增至 30 倍。本波宣示將 AI 投資由「晶片」向「整座 AI 工廠建置效率」擴散,對台灣在系統整合、模組化資料中心、高速互連(CPO 矽光子)的供應能力形成直接拉動,2027 年訂單能見度顯著提升。鴻海昨日同步宣布捷克 Pardubice、匈牙利 Komárom、斯洛伐克 Nitra 三廠已組成中東歐 AI 伺服器生產體系,Nitra 廠新增模組化資料中心產線並增聘逾 300 人。
3. 中東地緣政治升溫:美以傳將於期中選後再度攻擊伊朗,油價飆漲、資金轉抱美債
《紐約時報》引述知情人士報導,美國與以色列計畫在 11 月初美國期中選舉過後,對伊朗發動新一輪「短暫但密集」的軍事行動;川普亦向記者證實華府目前並未與德黑蘭談判、相關行動「很快會」發生。消息直接刺激油價暴漲——布蘭特原油大漲逾 3%、突破每桶 112.45 美元,WTI 突破每桶 99 美元逼近 100 美元;資金同步轉抱美國公債,10 年期殖利率大跌逾 15 個基點、跌破 5% 收 4.996%、為一個月來首見;2 年期殖利率跌 14 個基點至 4.69%。
這對台股有雙重影響:其一,油價上行加劇通膨與升息預期,Fed 10/27~28 FOMC 的措辭將直接影響新興市場資金流向;期貨市場目前顯示 10 月升息機率不到兩成、12 月再升一碼約 6 成。其二,塑化族群(台塑、南亞 1303、台化)昨日全面重挫 4~6%,部分反映油價飆升對終端化工品需求的壓抑預期。期中選舉後地緣風險若實際兌現,風險性資產將進一步承壓;若轉為外交和談,則提供短線反彈契機(摩爾投顧郭哲榮之觀點)。
4. 台股 10/23 因颱風休市:外資一日提款 816 億、融資轉減融券轉增,連假前籌碼結構質變
薔琵颱風侵台,台北市 10/23 停班停課、金融市場休市一天,加上 10/26 光復節補假,形成「四天連假」。昨日台股在連假與颱風假雙重避險下劇烈震盪:早盤一度大漲逾 400 點重返 47,000 點,隨後因美股期貨下滑、日韓股重挫(日經 -2.65%、韓股 -3.52%)與連假前減碼湧現,終場收在全日最低 46,041.43 點、下跌 846.34 點、單日高低差 1,290 點。外資賣超 815.82 億元、自營商賣超 273.77 億元、合計賣超 994.67 億元,為本波最強單日提款。
更值得關注的是籌碼面質變:融資餘額罕見由「增」轉「減」104.93 億元(-1.63%)、融券餘額由「減」轉「增」23,941 張(12.43%),顯示散戶多單去槓桿、空單加碼。另 10/27~30 僅四個交易日,又有台達電(10/29)、聯發科(10/30)兩場重磅法說,疊加美股 10/28~30 微軟、Alphabet、亞馬遜三大雲端巨頭 Q3 財報、Fed FOMC(10/28)利率決策,交易節奏極為密集。野村投信統計歷史單日外資賣超前十大案例,後續 20、60、120 個交易日台股平均總報酬為 2.19%、19%、26.7%,TIP 創新科技 50 指數同期間報酬更達 3.68%、32.44%、40.36%,可作為中長期觀察參考。
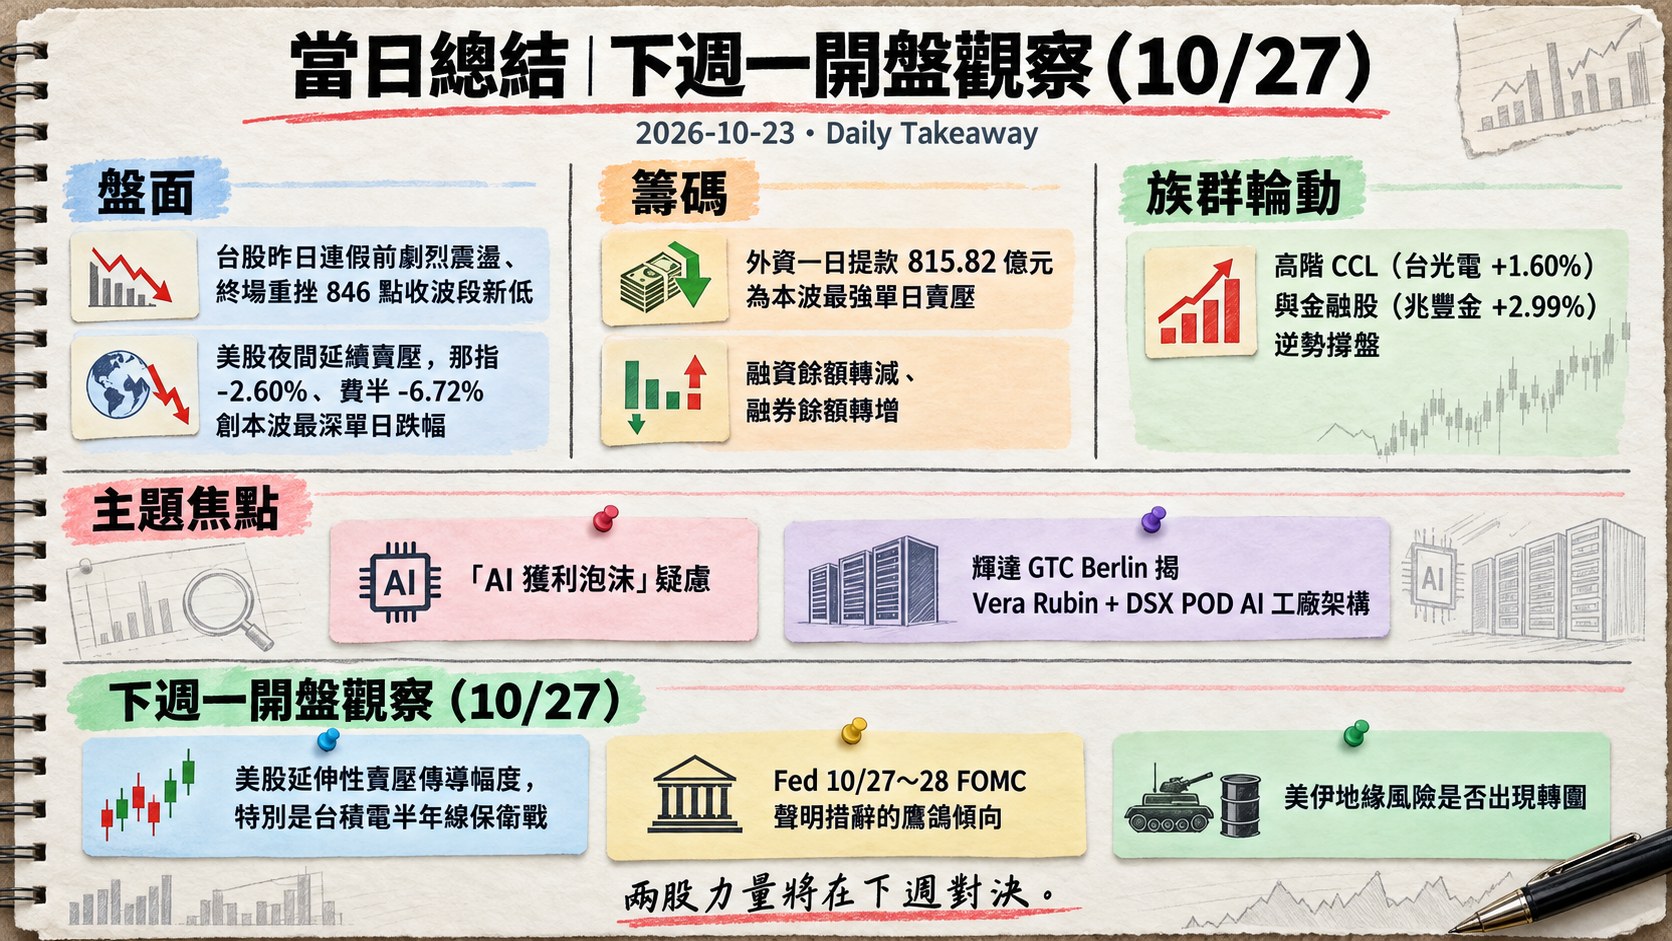
六、當日總結(takeaway)
- 盤面: 台股昨日連假前劇烈震盪、終場重挫 846 點收波段新低,與日韓同步走弱;美股夜間延續賣壓,那指 -2.60%、費半 -6.72% 創本波最深單日跌幅,TSM ADR -4.52%,台股休市期間美股這波賣壓將延至下週一一次反映。盤面唯一亮點為高階 CCL(台光電 +1.60%)與金融股(兆豐金 +2.99%)逆勢撐盤,顯示資金正從 AI 高本益比族群向防禦性板塊輪動。
- 籌碼: 外資一日提款 815.82 億元為本波最強單日賣壓,合計賣超近千億;融資餘額轉減、融券餘額轉增,散戶多單去槓桿、空單加碼,籌碼結構已出現質變。
- 主題焦點: 「AI 獲利泡沫」疑慮取代「估值泡沫」為核心新敘事,Meta 財報優於預期仍重挫 6.98% 為標誌性事件;而輝達 GTC Berlin 揭 Vera Rubin + DSX POD AI 工廠架構為 2027 年訂單增量提供明確支撐,兩股力量將在下週對決。
- 下週一開盤觀察(10/27): 一是美股延伸性賣壓傳導幅度,特別是台積電半年線保衛戰;二是 Fed 10/27~28 FOMC 聲明措辭的鷹鴿傾向;三是美伊地緣風險是否出現轉圜(和談 vs 選後開戰),將直接影響油價與風險性資產承接力。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]