股市 Overview — 2026-09-08(週二)
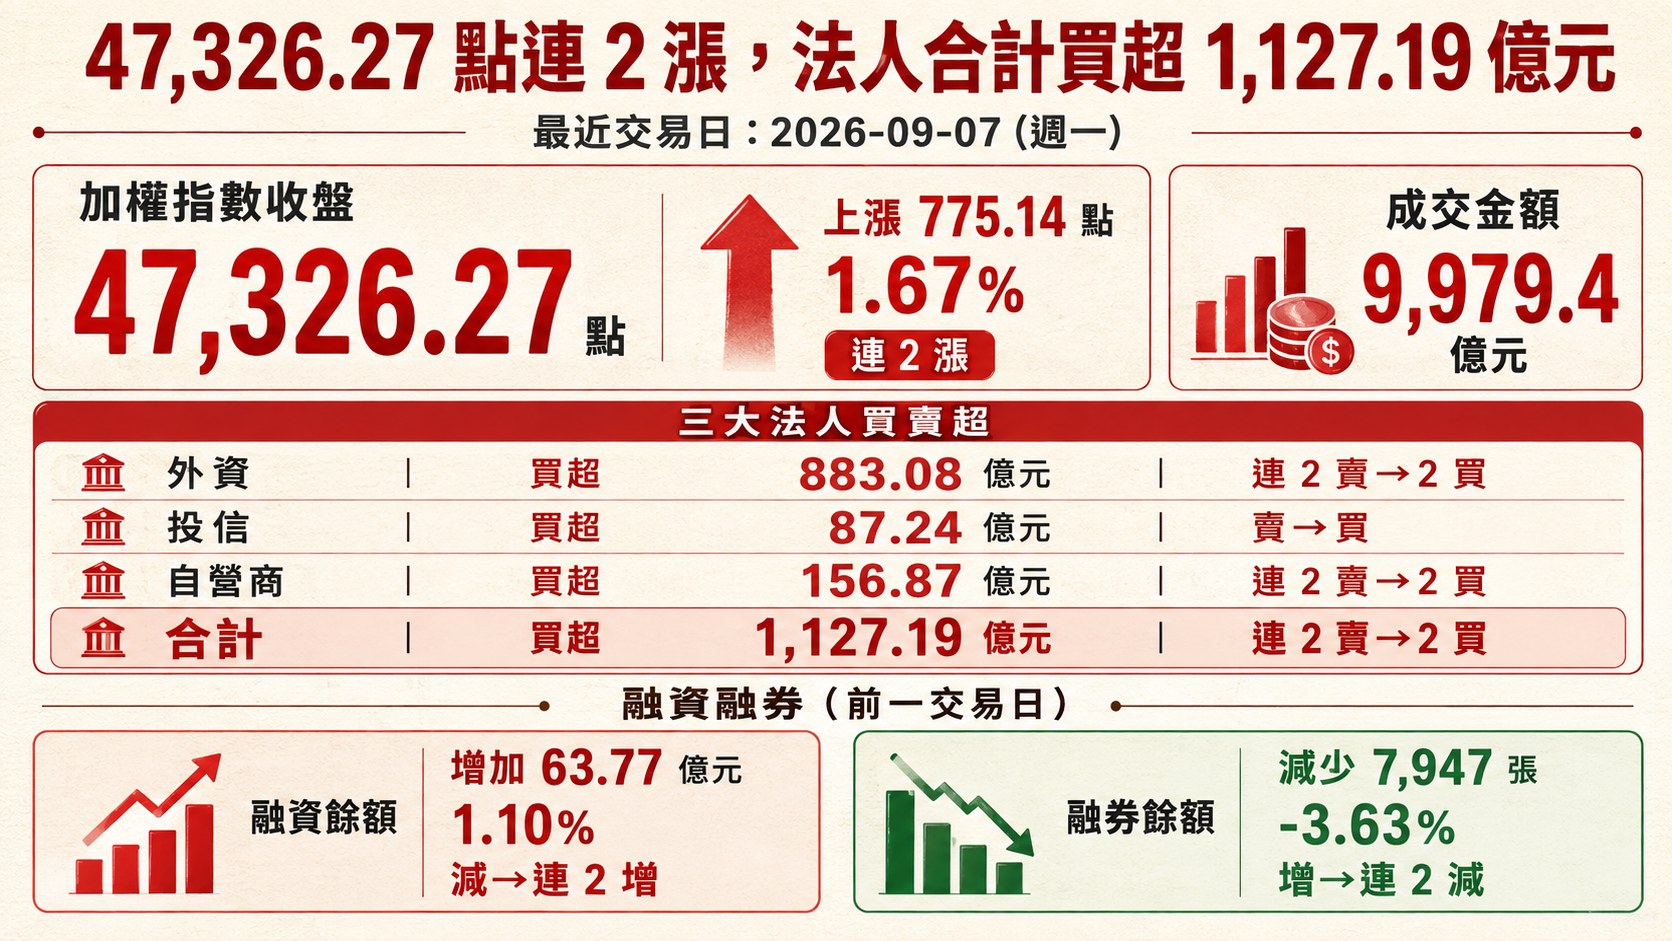
最近交易日: 2026-09-07(週一)
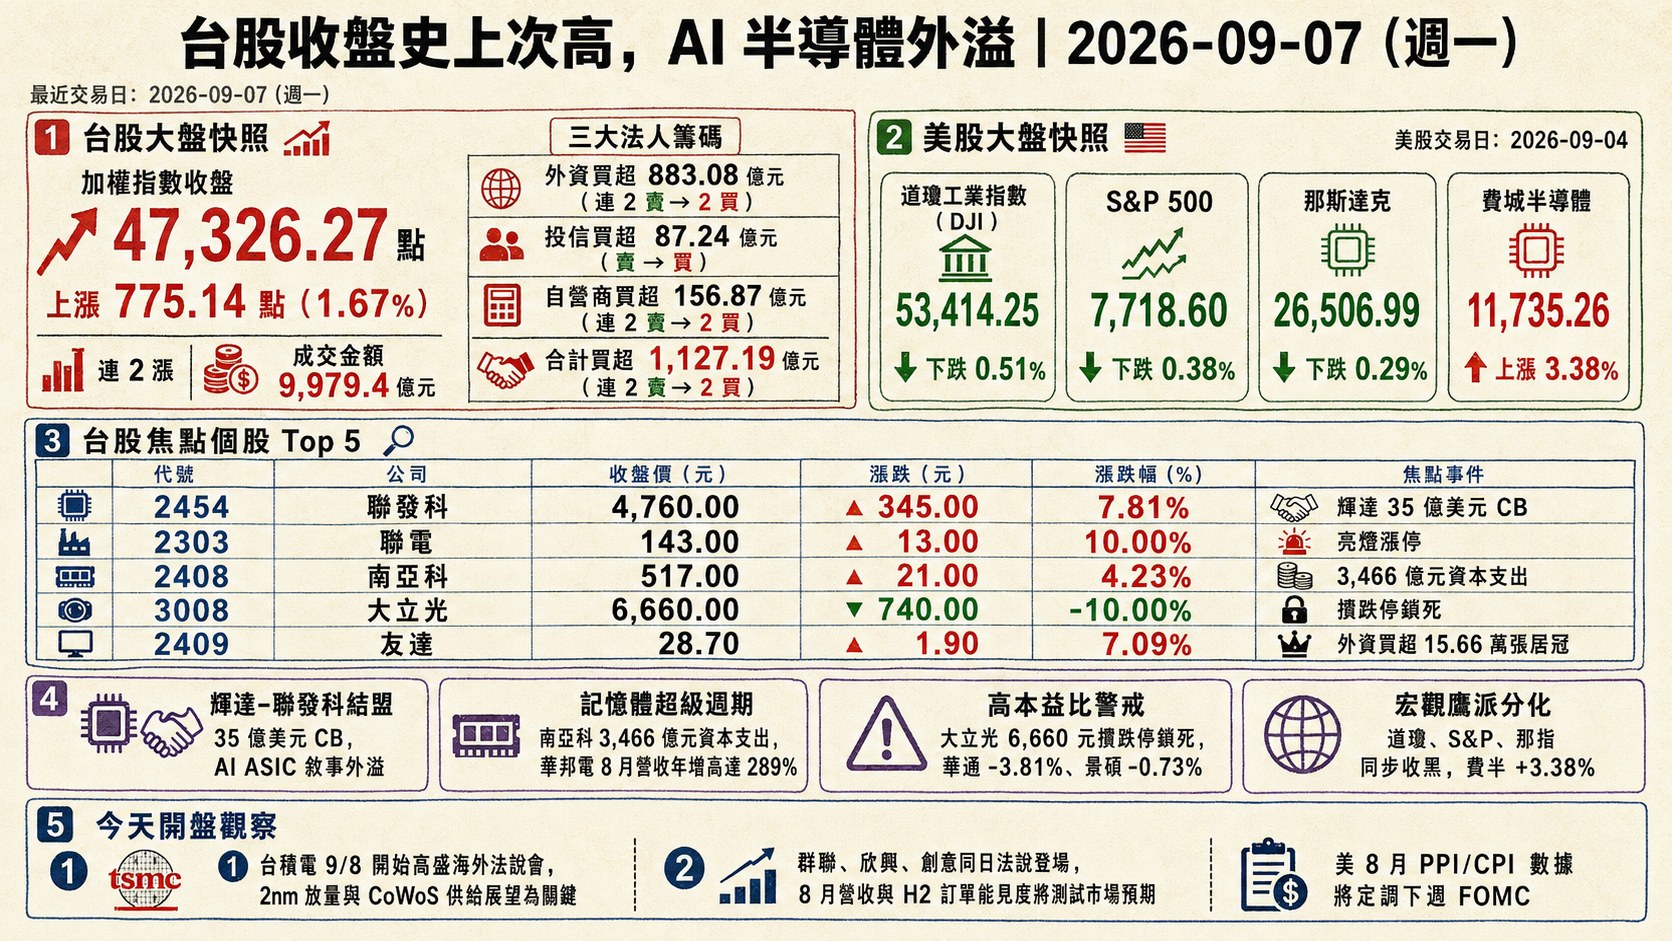
一、台股大盤摘要
加權指數收盤: 47,326.27 點,上漲 775.14 點(1.67%),連 2 漲
成交金額: 9,979.4 億元
三大法人買賣超(億元):
- 外資買超 883.08 億元(連 2 賣→2 買)
- 投信買超 87.24 億元(賣→買)
- 自營商買超 156.87 億元(連 2 賣→2 買)
- 合計買超 1,127.19 億元(連 2 賣→2 買)
融資融券(前一交易日):
- 融資餘額增加 63.77 億元(1.10%),減→連 2 增
- 融券餘額減少 7,947 張(-3.63%),增→連 2 減
外資單日買超 883 億元為史上第 4 大量能,配合投信與自營商同步同向,合計淨買超逾 1,127 億元,籌碼結構全面轉多;融資餘額連 2 增反映散戶信心亦回溫,但融券連 2 減顯示空方主動回補,多空傾向明顯偏多。
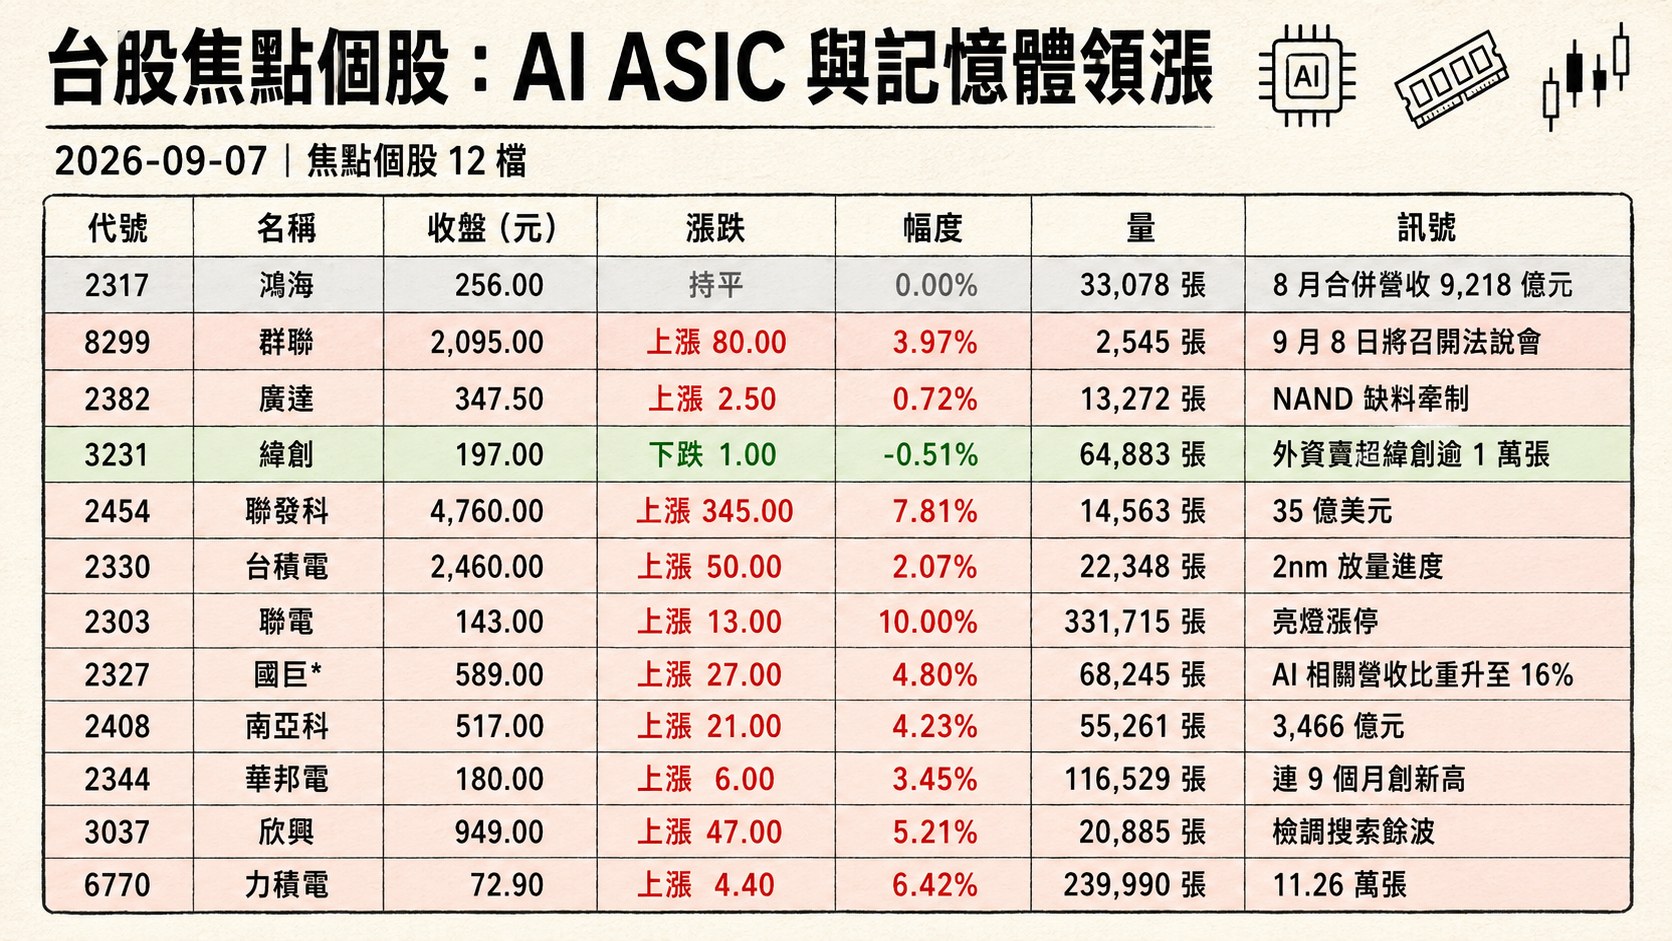
二、台股焦點個股
1. 2317 鴻海
- 收盤 256.00 元,持平(0.00%)
- 成交量: 33,078 張
新聞綜合: 8 月合併營收 9,218 億元、年增高達 52%,AI 伺服器需求持續強勁推動集團淡月不淡;鴻騰同步於深圳 CIOE 2026 亮相 AI 光互連新品,深化資料中心布局。但市場焦點集中於聯發科與記憶體股,鴻海當日雖營收創同期高、法人 45 張大戶點名「本益比僅 10 倍、股價委屈」,卻仍收平盤未能發酵;CoWoS 與 HBM 排程仍是決定下季毛利率能否再上台階的關鍵變數。
2. 8299 群聯
- 收盤 2,095.00 元,上漲 80.00(3.97%)
- 成交量: 2,545 張
新聞綜合: 當日該股於蒐集來源中無相關新聞,惟盤面表現同步反映記憶體上行循環主題。群聯 9 月 8 日將召開法說會,市場關注 NAND Flash 缺料下企業級 SSD 出貨結構與明年 QLC 拉貨節奏;股價於量能不到 3,000 張的相對低週轉下上漲近 4%,籌碼向法說預期靠攏。
3. 2382 廣達
- 收盤 347.50 元,上漲 2.50(0.72%)
- 成交量: 13,272 張
新聞綜合: 相對其他 AI ODM 表現偏弱。集團旗下廣明企業級 SSD 出貨佔比偏低,短線受 NAND 缺料牽制;伺服器出貨動能雖仍在,但當日主軸為聯發科與記憶體,AI 伺服器代工族群普遍呈現獲利了結。法人觀察後續 GB300 與 Rubin 平台拉貨節奏及台積電 CoWoS 供給能否解封,才是廣達重回強勢的關鍵。
4. 3231 緯創
- 收盤 197.00 元,下跌 1.00(-0.51%)
- 成交量: 64,883 張
新聞綜合: 公司公告 115 年度現金增資海外存託憑證(GDR)發行條件,定價 14.72 億美元、每單位 58.88 美元,稀釋比率約 7.29%,短線壓抑股價;儘管手握 GB300 與 Rubin 訂單題材,200 元關卡站不穩、盤中翻黑逾 3%,分析師點名「待補量」。當日外資賣超緯創逾 1 萬張,屬 AI ODM 中最受籌碼干擾者,需觀察 GDR 完成後外資能否回補。
5. 2454 聯發科
- 收盤 4,760.00 元,上漲 345.00(7.81%)
- 成交量: 14,563 張
新聞綜合: 當日盤面絕對主角。輝達宣布認購聯發科海外可轉換公司債 35 億美元(約 1,108 億台幣),合作範圍由手機、汽車延伸至 AI 資料中心與 ASIC 客製化晶片,並疊加 Google TPU 合作題材,一度亮燈漲停 4,855 元,成交金額 689 億居全市場之冠。亞系外資將目標價一舉上調至 10,000 元,成為 IC 設計族群觸發「重估行情」的核心。後續觀察:ECB 認購時程、ASIC 訂單能見度及輝達與其他 ASIC 合作方(如博通)的競合關係。
6. 2330 台積電
- 收盤 2,460.00 元,上漲 50.00(2.07%)
- 成交量: 22,348 張
新聞綜合: 權值定海神針,隨大盤重返 47,000 關卡上攻,收 2,460 元、成交近 550 億居金額榜前段。台積電將於 9 月 8 日至 11 日參加高盛海外法說會,市場關注 2nm 放量進度與 CoWoS 供不應求的擴產節奏;外媒報導市值有機會挑戰 3 兆美元、ADR 目標價上看 580 美元。ADR 於前一交易日(9/4)同步上漲 2.85%,成為隔日台股續攻的關鍵訊號;地緣政治面則有「AI 紅利、盟友爭相伸手」的晶片外交主題延燒。
7. 2303 聯電
- 收盤 143.00 元,上漲 13.00(10.00%)
- 成交量: 331,715 張
新聞綜合: 當日該股於獨立蒐集來源中無專屬新聞命中,惟盤面亮燈漲停、成交量突破 33 萬張。市場歸因於 8 月營收 250.45 億元月增 5.03%、年增 30.71%,寫近 4 年新高,加上輝達 – 聯發科 ASIC 題材外溢利多晶圓代工,帶動聯電啟動久違的補漲行情。籌碼面成交量能異常放大,短線需觀察漲停背後是否為單一大戶掃單,還是外資實質回補 8 吋、成熟製程景氣的訊號。
8. 2327 國巨*
- 收盤 589.00 元,上漲 27.00(4.80%)
- 成交量: 68,245 張
新聞綜合: 被動元件族群本波領漲龍頭。美系外資給予買進評等、目標價 1,450 元,理由為 AI 需求延續下的漲價效應已擴及約 50% 營收,AI 相關營收比重升至 16%。同族群禾伸堂、信昌電盤中攻漲停,反映 H2 獲利動能再看增;成交量能放大至 6.8 萬張,配合基本面題材,中長線多方結構完整。
9. 2408 南亞科
- 收盤 517.00 元,上漲 21.00(4.23%)
- 成交量: 55,261 張
新聞綜合: 記憶體上行循環最積極的資本支出領先者。公司啟動 5A 新廠建置,四年資本支出上修至 3,466 億元(含 EUV),今年單年拉高至 697 億元;Q2 營收季增 68%,全球記憶體 Q2 營收增近 6 成,台廠業績暴衝。高盛指 HBM 排擠 DRAM 帶動 DDR4/DDR5 漲價尚未見頂,韓廠三星、SK 海力士後市看漲 80%,台灣同業同步受惠。惟上週外資曾大砍南亞科、華邦電,短線籌碼進出頻繁,仍需觀察外資是否轉為連續加碼。
10. 2344 華邦電
- 收盤 180.00 元,上漲 6.00(3.45%)
- 成交量: 116,529 張
新聞綜合: 記憶體題材另一主軸。Q2 營收季增 75.8%,8 月營收年增高達 289%、連 9 個月創新高,DRAM Q3 展望續看漲。惟上週外資賣超 709 億中大砍華邦電,短線籌碼有雜音;當日則隨南亞科上攻並成交量放大至 11.6 萬張,反映內資接手能量強勁。基本面(HBM 排擠+DRAM 漲價)與籌碼面(外資反覆進出)之間的博弈是後續操作關鍵。
11. 3037 欣興
- 收盤 949.00 元,上漲 47.00(5.21%)
- 成交量: 20,885 張
新聞綜合: ABF 載板族群龍頭,但受檢調搜索餘波干擾。財訊社長謝金河點名股價從 1,230 元跌到 873 元「不只是錢的代價」,指向公司治理與洗產地疑雲;同日公告取得 4.05 億元廠務工程單。當日隨盤反彈近 5.21%,惟事件治理疑雲未完全消散,9 月 8 日法說會將是外資是否恢復信任的關鍵時點。
12. 6770 力積電
- 收盤 72.90 元,上漲 4.40(6.42%)
- 成交量: 239,990 張
新聞綜合: 當日該股於蒐集來源中無專屬新聞命中,惟盤面呈現力積電受 DRAM/利基型記憶體供需吃緊題材帶動,收盤突破 70 元關卡、成交量近 24 萬張爆量。跨檔統計顯示外資單日買超力積電 11.26 萬張,居當日買超榜第 2 名,反映利基型記憶體週期上行的資金氛圍已從主力大廠外溢至二線業者。
13. 1303 南亞
- 收盤 230.50 元,上漲 5.00(2.22%)
- 成交量: 74,983 張
新聞綜合: 當日該股於蒐集來源中無專屬新聞命中。早盤片段顯示南亞漲逾 3.5%,為台塑集團當日相對最強者;市場推測基於 AI 供應鏈用高階銅箔基板、印刷電路板需求的傳統塑化受惠端傳導,配合台塑集團 ABS/PVC 產能調節題材。單日 7.5 萬張成交量能反映內資回補塑化傳產族群的訊號。
14. 4958 臻鼎-KY
- 收盤 501.00 元,上漲 38.00(8.21%)
- 成交量: 32,957 張
新聞綜合: 8 月營收 206.66 億元、年增 41%,寫下同期歷史新高;AI 業務邁入放量階段,伺服器、光模塊、IC 載板營收皆年增逾 3 倍。集團旗下禮鼎於深圳擴建 120 億人民幣先進封裝基地,強化 Chip Last 封裝與 CoWoS 相關布局。單日大漲 8.21%,PCB 族群中形成與欣興治理疑雲對照的「基本面純血股」,成為外資轉進標的。
15. 3711 日月光投控
- 收盤 621.00 元,上漲 33.00(5.61%)
- 成交量: 25,575 張
新聞綜合: 封測龍頭代子公司矽品向德律採購 10 億元營業用機器設備,反映後段封測擴產動作積極。當日盤面配合 CoWoS 供不應求、先進封裝需求持續延燒,權值軍團發威、股價上漲 5.61%,帶動 0053 電子 ETF 分割前夕飆漲近 2%、0050 逼近新高。日月光作為 CoWoS 補充產能與 FC-BGA 主要玩家,是台積電先進封裝瓶頸下最直接的外溢受惠者。
16. 2492 華新科
- 收盤 323.00 元,上漲 24.50(8.21%)
- 成交量: 46,318 張
新聞綜合: 被動元件另一主軸,公告將發行 45 億元可轉換公司債(CB)並持續擴廠。B/B ratio 由 1.4 升至 1.8,反映能見度延續至半年以上;漲價效應與 AI 電源需求同步撐盤,單日大漲 8.21%。CB 發行雖有稀釋疑慮,但市場解讀為公司對未來需求高度確信下的擴產訊號,屬於「利多解讀」的典型範例。
17. 2409 友達
- 收盤 28.70 元,上漲 1.90(7.09%)
- 成交量: 520,840 張
新聞綜合: 當日外資買超榜冠軍,單日大買 15.66 萬張居所有個股之首,總成交量突破 52 萬張登上成交王。題材面為新加坡廠賣予 Western Digital、轉型輕資產策略,加上法人給予 30 元買進評等。搭配 AI 資料中心對面板應用(如伺服器監控、車載)的需求擴散,帶動友達走出多年沉寂,形成「傳統面板股翻多」的當日焦點事件。
18. 3189 景碩
- 收盤 813.00 元,下跌 6.00(-0.73%)
- 成交量: 16,423 張
新聞綜合: 當日該股於蒐集來源中無專屬新聞命中。早盤片段顯示 ABF 載板中欣興漲逾 5.6%、南電平盤、景碩相對弱勢,反映載板族群內部分化,市場對景碩客戶結構(AMD 佔比高但 GPU/AI 訂單能見度較弱)持保守態度。單日籌碼相對疲弱,但跌幅有限,屬於在強勢盤中被忽略的族群。
19. 2313 華通
- 收盤 240.00 元,下跌 9.50(-3.81%)
- 成交量: 55,478 張
新聞綜合: 當日該股於蒐集來源中無專屬新聞命中,惟屬 PCB 族群當日籌碼調節焦點。跨檔統計外資賣超約 1.76 萬張、投信賣超 3,906 張,多方將此解讀為欣興「洗產地」檢調事件觸發的 PCB 治理疑慮擴散,市場對高市值 HDI/HLC PCB 客戶結構(含 Apple、AI 交換器)之地緣政治合規性重估。短線觀察 PCB 族群外資是否停止賣超。
20. 3008 大立光
- 收盤 6,660.00 元,下跌 740.00(-10.00%)
- 成交量: 1,972 張
新聞綜合: 當日重量級利空個股,摜跌停鎖死。歐系外資將投資評等由「買進」直接降至「賣出」,目標價由高砍至 5,000 元,指本益比達 2027 預估 35 倍、遠高於歷史區間 13–18 倍;CPO(共封裝光學)與 FAU(光纖陣列單元)題材雖有想像,但認證與量產尚需數季驗證,同時蘋果新機拉貨表現平淡不足以支撐目前估值。當日 CPO 「美夢破滅」的鬼故事在網路發酵,市場對高本益比題材股警戒升溫。後續觀察:CPO/FAU 客戶認證時程、蘋果 9/9 秋季發表會的鏡頭規格能否重燃拉貨動能。
21. 2308 台達電
- 收盤 1,850.00 元,上漲 25.00(1.37%)
- 成交量: 6,927 張
新聞綜合: 當日無個別重大新聞,隨半導體權值股齊漲同步上攻。台達電當日相對指數(+1.67%)略弱,但成為當日「半導體股帶頭衝、台股漲 775 點創收盤歷史次高」的組成之一。先前市場關注的電容規格鬼故事已消退,主軸重回 AI 電源與伺服器散熱長線題材。
22. 3481 群創
- 收盤 49.95 元,上漲 1.45(2.99%)
- 成交量: 249,702 張
新聞綜合: 面板雙虎題材延續,將於 9 月 14 日參加 UBS 證舉辦之法說會。外資單日買超約 4.42 萬張,反映友達 -> 群創的「傳統面板轉多」外溢效應;同族群 AI Chip Last 封裝題材(面板廠切入半導體先進封裝業務)待法說會後驗證,是後續能否維持強勢的關鍵。
23. 3443 創意
- 收盤 5,935.00 元,上漲 125.00(2.15%)
- 成交量: 2,065 張
新聞綜合: ASIC 設計服務代表股。8 月合併營收 58.4 億元、年增 111.02%,累計年增 103.8%;受惠雲端業者自研 ASIC 訂單放量,與聯發科同屬 ASIC 題材主角。9 月 8 日法說會登場,市場關注下半年訂單能見度、2nm 客戶進度與與世芯 -KY 的競合關係。
三、美股大盤摘要
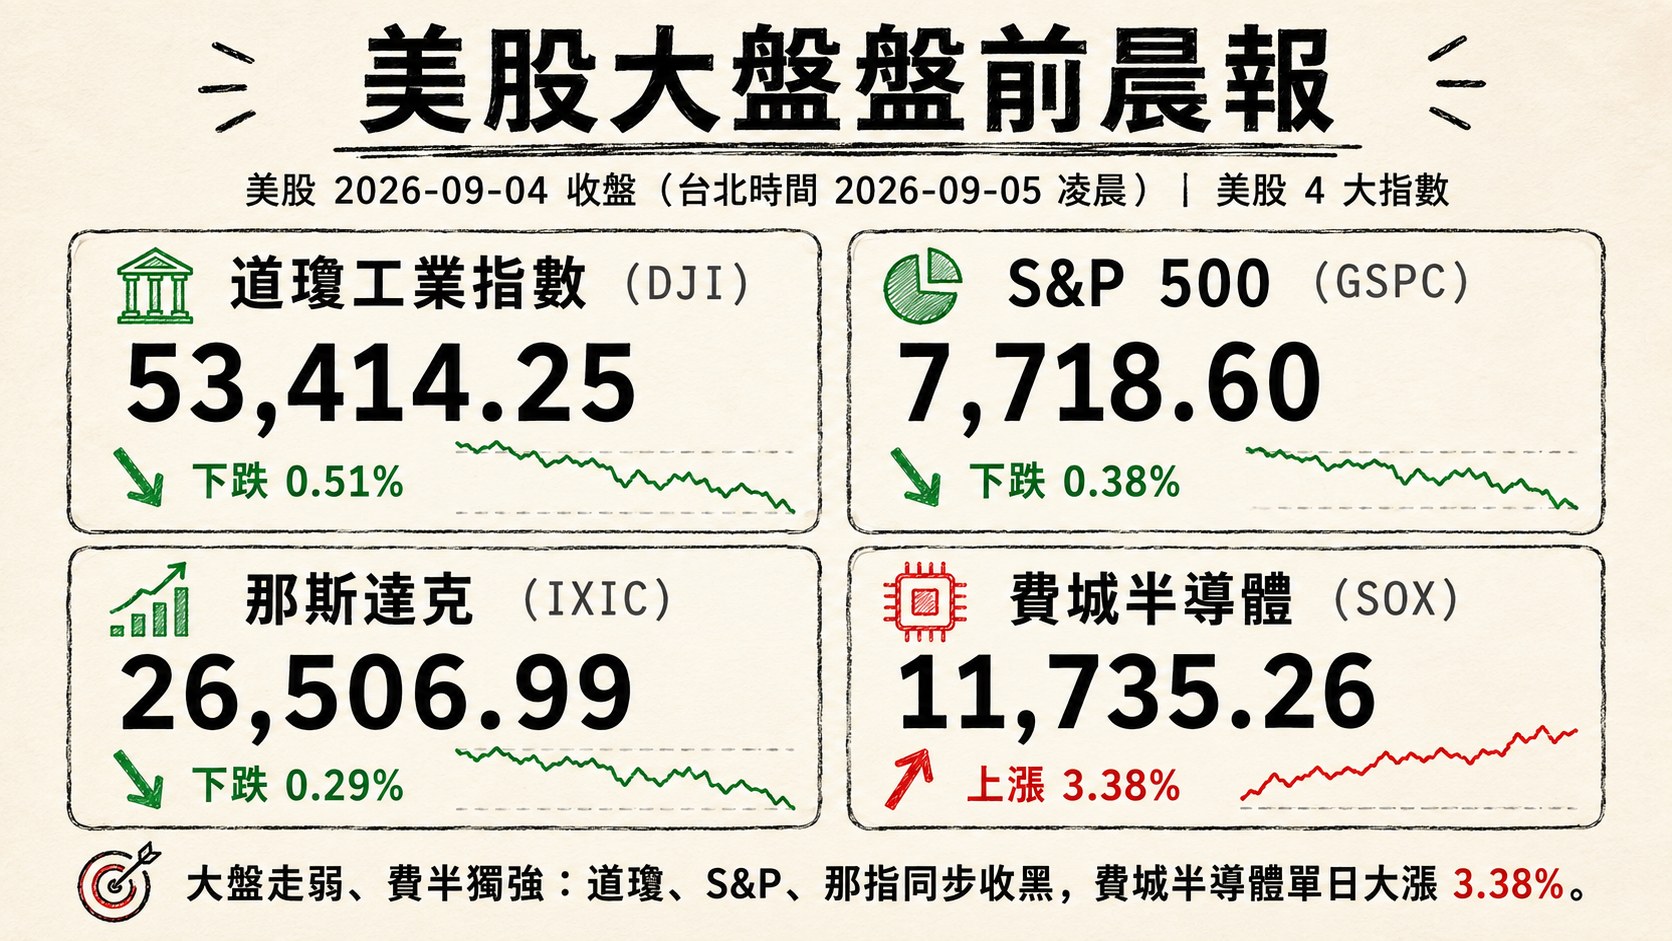
美股交易日: 2026-09-04(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-05 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。因 9/7(週一)為美國勞動節假期,市場休市,本次收盤即為與 2026-09-08 台股盤前對應的最近美股收盤。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.51%,收 53,414.25
- S&P 500 下跌 0.38%,收 7,718.60
- 那斯達克下跌 0.29%,收 26,506.99
- 費城半導體上漲 3.38%,收 11,735.26
美股呈現「大盤走弱、費半獨強」的結構性分化:道瓊、S&P、那指同步收黑,但費城半導體單日大漲 3.38%,反映資金強力集中於 AI 半導體題材(AMD、Intel、NVDA 皆走強),也直接推動隔一交易日台股半導體族群齊揚。
四、指標性美股
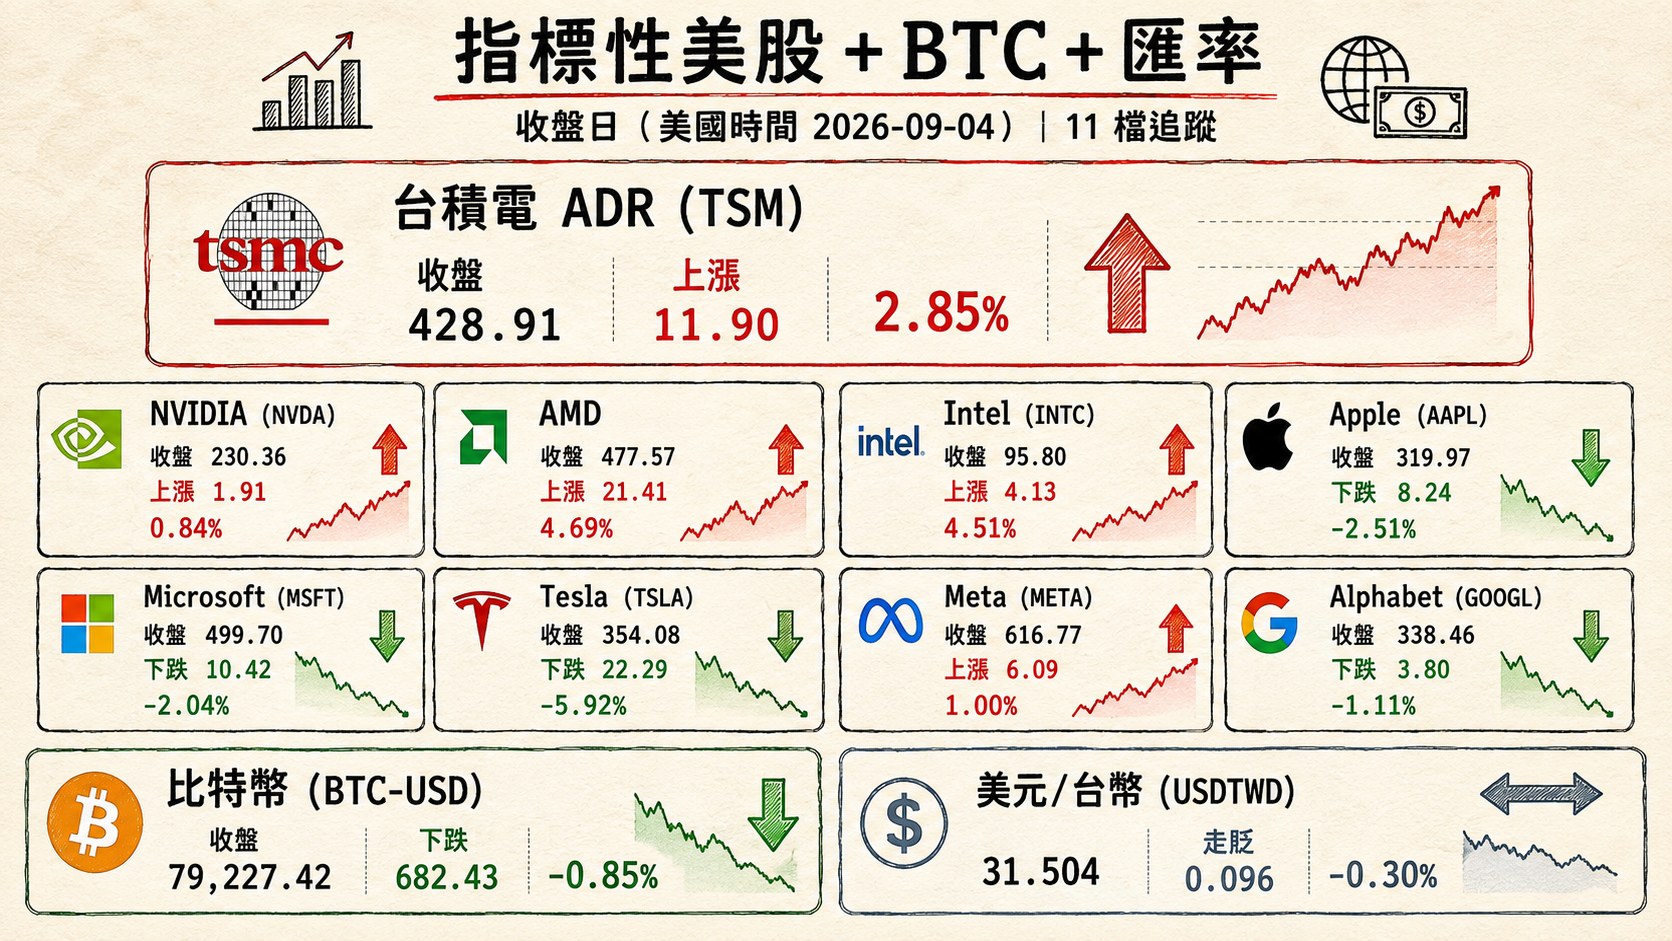
美股交易日: 2026-09-04(同上表,us_market_data.json#date;台北時間收盤於 2026-09-05 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 428.91 | 上漲 11.90 | 2.85% |
| NVIDIA (NVDA) | 230.36 | 上漲 1.91 | 0.84% |
| AMD | 477.57 | 上漲 21.41 | 4.69% |
| Intel (INTC) | 95.80 | 上漲 4.13 | 4.51% |
| Apple (AAPL) | 319.97 | 下跌 8.24 | -2.51% |
| Microsoft (MSFT) | 499.70 | 下跌 10.42 | -2.04% |
| Tesla (TSLA) | 354.08 | 下跌 22.29 | -5.92% |
| Meta (META) | 616.77 | 上漲 6.09 | 1.00% |
| Alphabet (GOOGL) | 338.46 | 下跌 3.80 | -1.11% |
| 比特幣 (BTC-USD) | 79,227.42 | 下跌 682.43 | -0.85% |
| 美元/台幣 (USDTWD) | 31.504 | 走貶 0.096 | -0.30% |
半導體三巨頭 TSM +2.85%、AMD +4.69%、INTC +4.51% 是費半獨強的主引擎;反之 AAPL -2.51%、MSFT -2.04%、TSLA -5.92% 顯示資金明顯自「消費科技/EV」流向「AI 上游算力」。USDTWD 走貶 0.096(-0.30%)反映新台幣兌美元升值,配合外資單日大買 883 億,形成「熱錢回流台股」的匯率佐證。
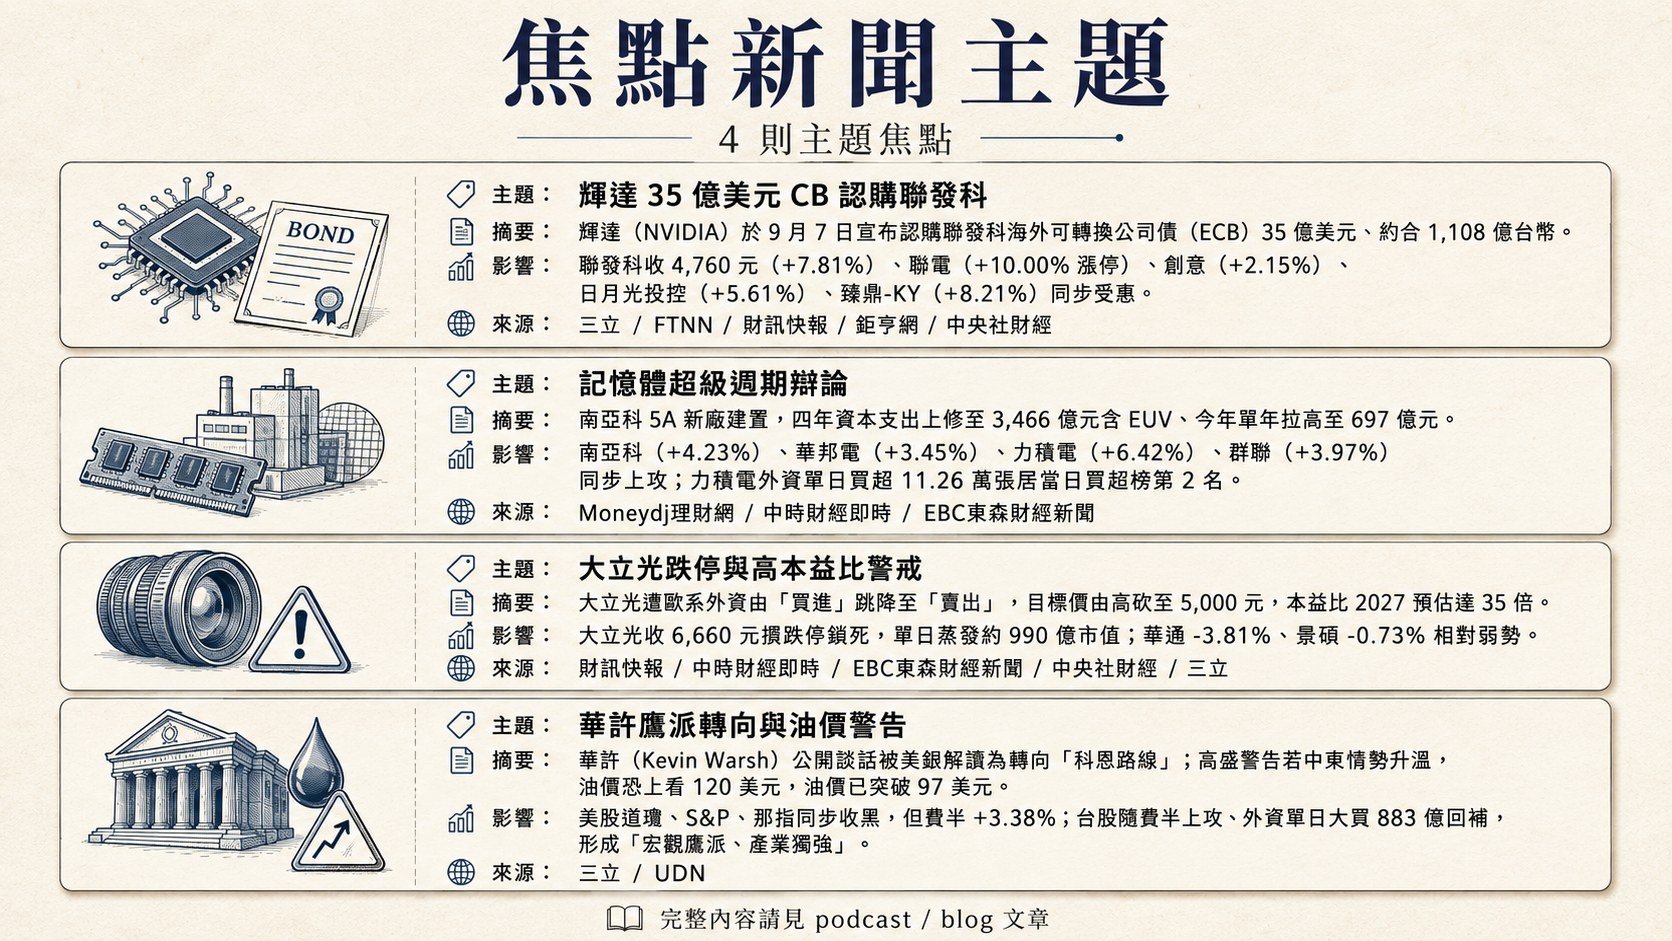
五、重點新聞回顧(4 則主題焦點,整合敘事)
1. 輝達 35 億美元 CB 認購聯發科:AI ASIC 敘事全面外溢至台系 IC 設計與晶圓代工
事件脈絡:輝達(NVIDIA)於 9 月 7 日宣布認購聯發科海外可轉換公司債(ECB)35 億美元、約合 1,108 億台幣,合作範圍從既有的手機/汽車 SoC 擴大至 AI 資料中心 ASIC 客製化晶片與 NVLink 生態系;市場解讀此為輝達對 ASIC 競局的重要防禦動作——博通(AVGO)已為 Google TPU、Meta 自研晶片、OpenAI 提供設計服務,若不透過聯發科建立第二個 ASIC 陣營,將面臨長期客戶流失風險。當日聯發科亮燈漲停後收 4,760 元(+7.81%),成交金額 689 億居全市場之冠,亞系外資將目標價一舉上調至 10,000 元。
當日市場反應:AI ASIC 題材由聯發科向外擴散,聯電(+10.00% 漲停)、創意(+2.15%)、日月光投控(+5.61%)、臻鼎-KY(+8.21%)同步受惠;聯電 8 月營收 250.45 億元月增 5.03%、年增 30.71% 創近 4 年高,形成「基本面 + 題材」雙引擎,晶圓雙雄與 IC 設計族群合計貢獻大盤上漲逾半數點數。後續觀察變數:ECB 認購時程與交割節奏、聯發科 ASIC 客戶名單能見度、輝達與博通在 ASIC/GPU 分工的競合演化、以及聯發科能否在 2027 前將 AI 資料中心營收比重推升至有意義水平(>10%)。
2. 記憶體超級週期辯論:南亞科 3,466 億資本支出對決籌碼外資分歧
事件脈絡:全球記憶體 Q2 營收年增近 6 成,台廠 DRAM 業者 Q2 財報全面暴衝,南亞科 Q2 營收季增 68%、華邦電季增 75.8%;南亞科進一步宣布 5A 新廠建置、四年資本支出上修至 3,466 億元含 EUV,今年單年拉高至 697 億元,成為全球 DRAM 第三大玩家中最積極的擴產者。高盛看 HBM 排擠 DRAM 產能為結構性利多,DDR4/DDR5 漲價尚未見頂,甚至喊出韓廠(三星、SK 海力士)股價後市看漲 80%。台廠受惠:華邦電 8 月營收年增高達 289%、連 9 個月創新高。
當日市場反應:南亞科(+4.23%)、華邦電(+3.45%)、力積電(+6.42%)、群聯(+3.97%)同步上攻,力積電外資單日買超 11.26 萬張居當日買超榜第 2 名。惟籌碼面出現雜訊:上週外資曾大砍南亞科、華邦電,反映外資對記憶體週期高點的判斷仍分歧——樂觀方認為 HBM 排擠+AI 需求推動的超級週期至少延續至 2027、悲觀方則憂 DRAM 消費性需求疲軟與韓廠 EUV 加速對台廠形成長期成本壓力。後續觀察變數:DRAM 現貨/合約價 Q4 走勢、三星與 SK 海力士下週法說會給出的資本支出指引、群聯 9/8 法說會對 NAND Flash 訂單能見度與 QLC 拉貨節奏的說法。
3. 大立光跌停撞見加權指數逼近史高:籌碼分化與高本益比題材股警戒
事件脈絡:在加權指數大漲 775 點、逼近歷史高 48,218 點的強勢盤中,大立光遭歐系外資直接由「買進」跳降至「賣出」,目標價由高砍至 5,000 元,理由包含:本益比 2027 預估達 35 倍、遠高於歷史區間 13–18 倍;CPO(共封裝光學)與 FAU(光纖陣列單元)題材雖有想像空間,但客戶認證與量產仍需數季驗證;蘋果新機拉貨表現平淡,不足以支撐目前估值。同日華通 -3.81%、景碩 -0.73% 屬 PCB 與 ABF 載板族群相對弱勢,反映欣興「洗產地」檢調事件觸發的治理疑慮擴散、以及市場對高本益比題材股(CPO、AI 交換器、先進載板)進行選擇性重估。
當日市場反應:大立光收 6,660 元摜跌停鎖死,單日蒸發約 990 億市值;同族群玉晶光、亞光短線亦受波及。但強勢族群未受衝擊——聯發科、南亞科、聯電、友達(+7.09%、外資買超 15.66 萬張居冠)四大主軸各自完成單日領漲任務,形成「利多族群漲不停、利空族群一次殺完」的極端結構。後續觀察變數:蘋果 9/9 秋季發表會鏡頭規格(潛望鏡、可變光圈)能否重燃大立光拉貨動能、CPO 客戶認證是否於年底前公布首張正式訂單、以及欣興 9/8 法說會能否化解檢調事件治理疑慮。
4. 聯準會華許鷹派轉向、油價 120 美元警告與川普政策不確定性
事件脈絡:新任聯準會主席華許(Kevin Warsh)的公開談話被美銀解讀為將政策路徑轉向「科恩路線」——若通膨惡化恐急速大幅升息,並非市場此前預期的降息路徑;理事哈馬克同時發言「現在是時候採取行動降低通膨」,理事在靜默期與銀行家會面之爭議也偏鷹訊號。此背景疊加高盛「若中東情勢升溫,油價恐上看 120 美元」的警告,油價已突破 97 美元,強化 ECB 本週可能升息預期。川普再度公開向華許喊話要求降息,並在 Truth Social 揚言封殺加拿大龐巴迪飛機在美銷售、延續 50% 關稅威脅,貿易戰面向再升溫。
當日市場反應:美股道瓊、S&P、那指同步收黑,但費半 +3.38% 反映資金強力集中於 AI 半導體題材、忽視宏觀鷹派訊號;台股隨費半上攻、加上外資單日大買 883 億回補,形成「宏觀鷹派、產業獨強」的分化格局。台灣複委託資金上半年減碼特斯拉、Meta 等七巨頭,改集中買進上游晶片、封測、光通訊、記憶體等「鏟子股」的資金流向重塑亦支持這種分化。後續觀察變數:本週 PPI/CPI 數據、下週 FOMC 會議點陣圖修正、貝森特 9/9 啟動的擴大長債回購影響、以及川普對加拿大關稅的實際落地時程。
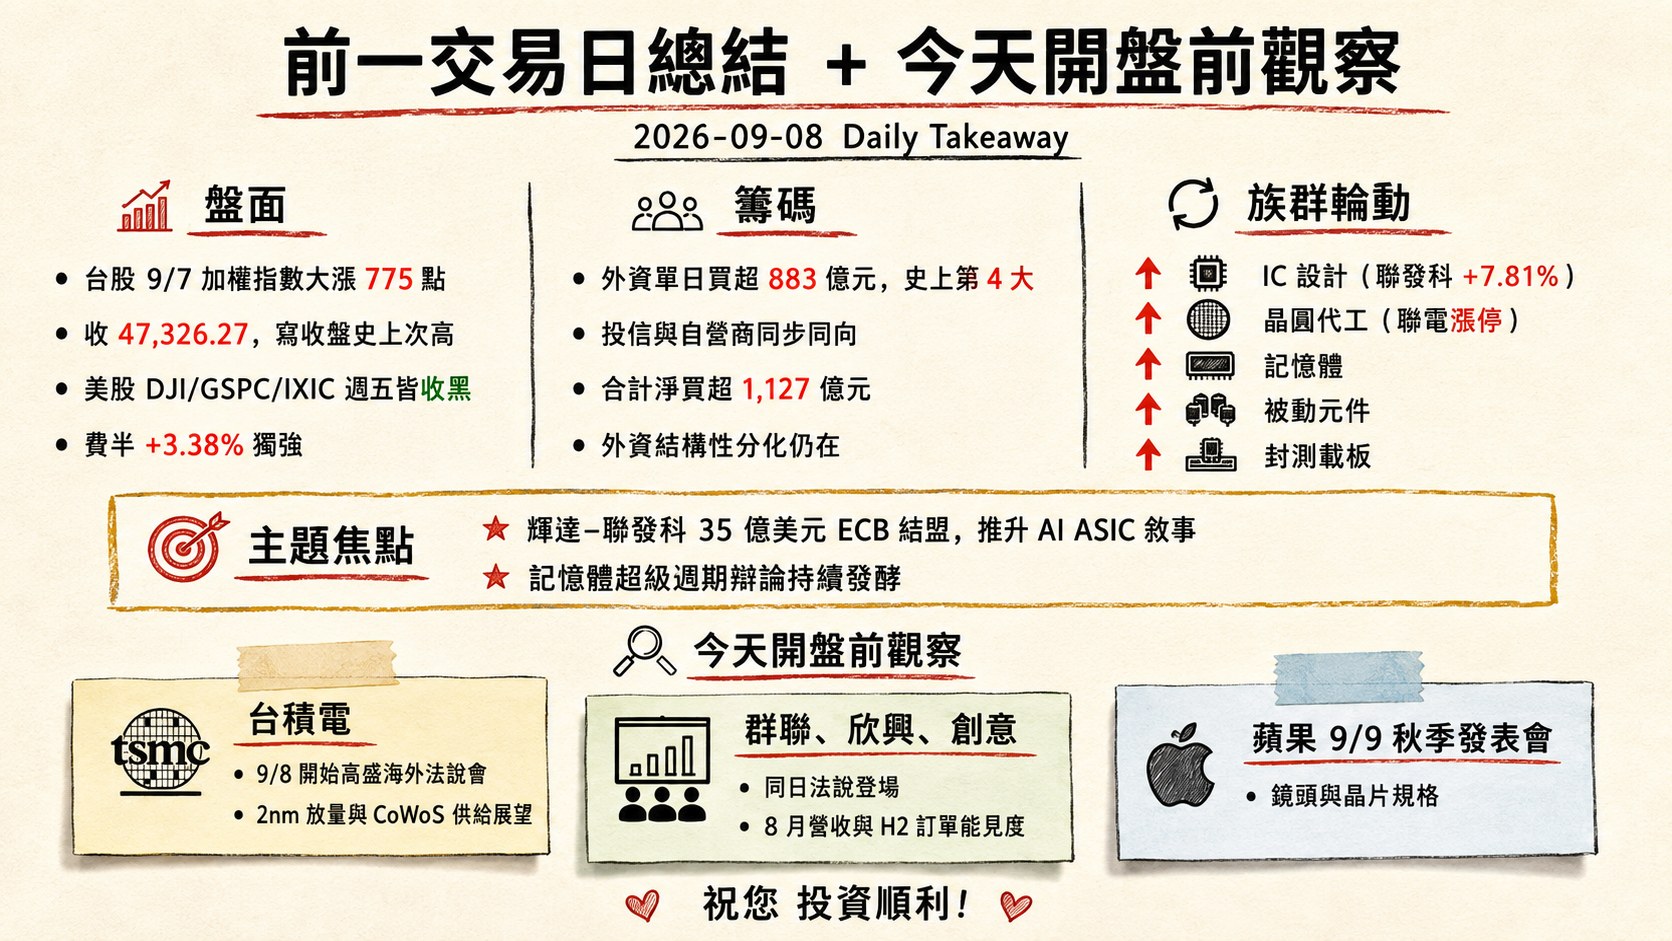
六、當日總結
- 盤面: 台股 9/7 加權指數大漲 775 點、收 47,326.27 寫收盤史上次高,與美股(DJI/GSPC/IXIC 週五皆收黑)形成鮮明對比;費半 +3.38% 獨強是唯一連結,AI 半導體題材完成美台跨市場外溢。台股領漲族群集中於 IC 設計(聯發科 +7.81%)、晶圓代工(聯電漲停)、記憶體(南亞科/華邦電/力積電)、被動元件(國巨/華新科)與封測載板(日月光/臻鼎),成交量能 9,979 億顯示資金全面到位。
- 籌碼: 外資單日買超 883 億元史上第 4 大,投信與自營商同步同向、合計淨買超 1,127 億元;融資餘額連 2 增反映散戶信心回溫,融券連 2 減顯示空方主動回補,多空傾向明確偏多。惟外資上週曾大砍南亞科、華邦電、以及對緯創 GDR 賣壓、對大立光降評,顯示外資結構性分化仍在。
- 主題焦點: 輝達–聯發科 35 億美元 ECB 結盟推升 AI ASIC 敘事、記憶體超級週期辯論持續發酵,是未來 1-2 週最具延伸性的兩條主軸。
- 今天開盤觀察: (1) 台積電 9/8 開始高盛海外法說會,2nm 放量與 CoWoS 供給展望為關鍵;(2) 群聯、欣興、創意同日法說登場,8 月營收與 H2 訂單能見度將測試市場預期;(3) 蘋果 9/9 秋季發表會鏡頭與晶片規格,會直接影響大立光、鴻海、台積電 A 系列出貨評估;(4) 美 8 月 PPI/CPI 數據將定調下週 FOMC,若通膨續強、華許鷹派敘事升溫,須留意熱錢回補的持續性。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]