股市 Overview — 2026-09-03(週四)
最近交易日: 2026-09-02(週三)
一、台股大盤摘要
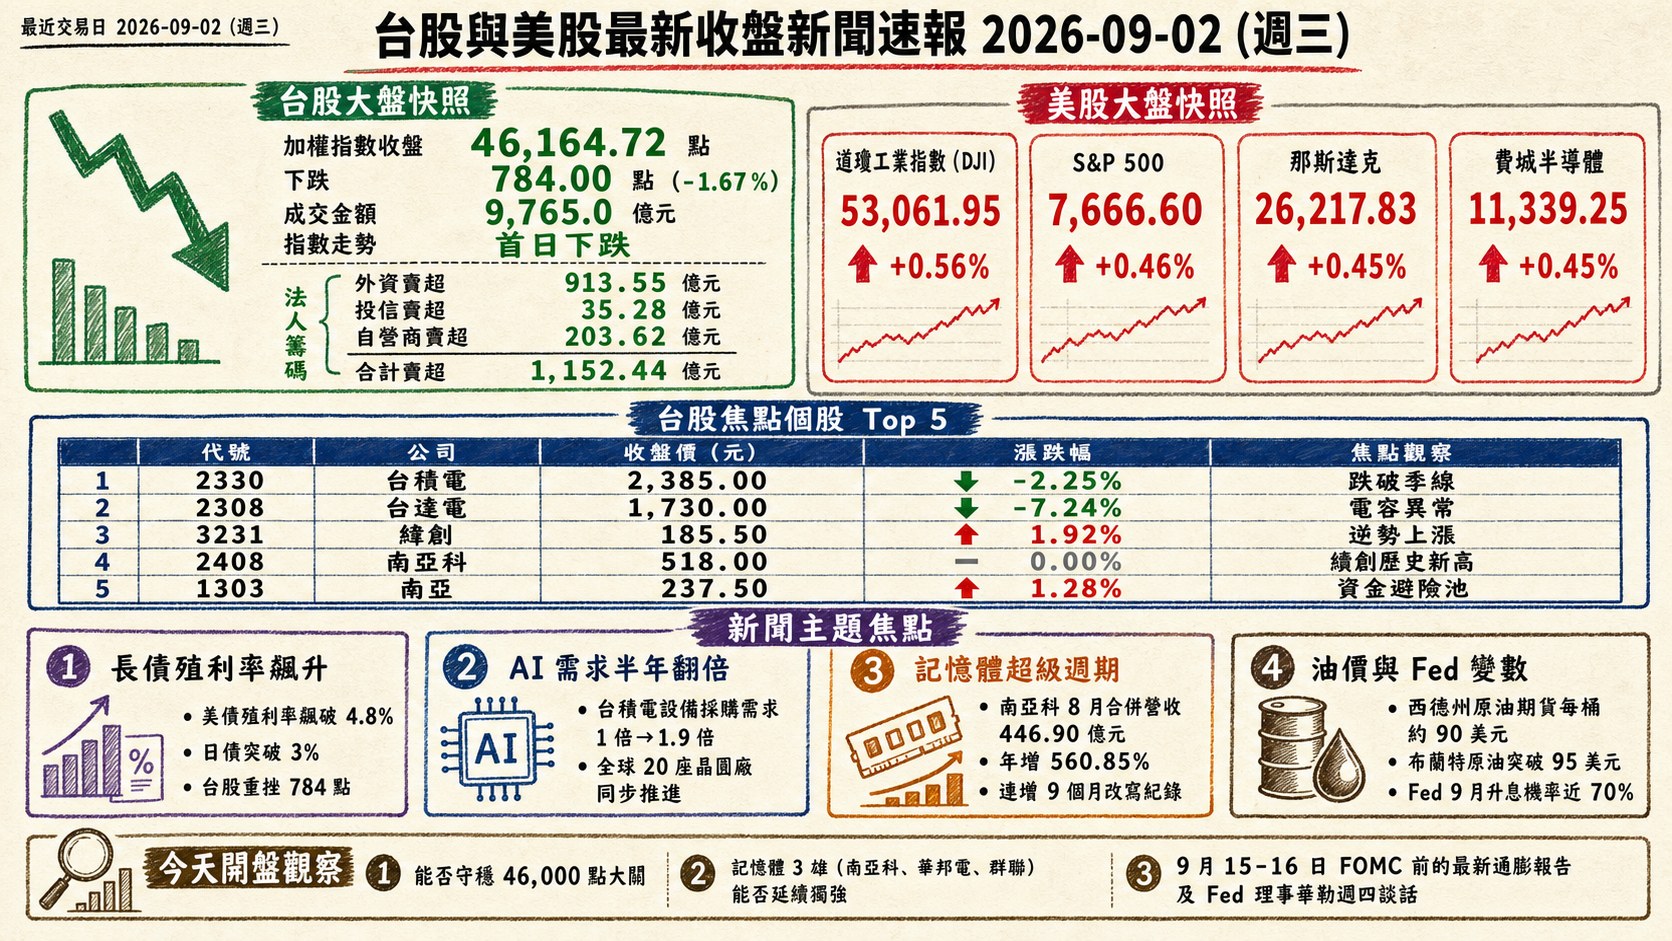
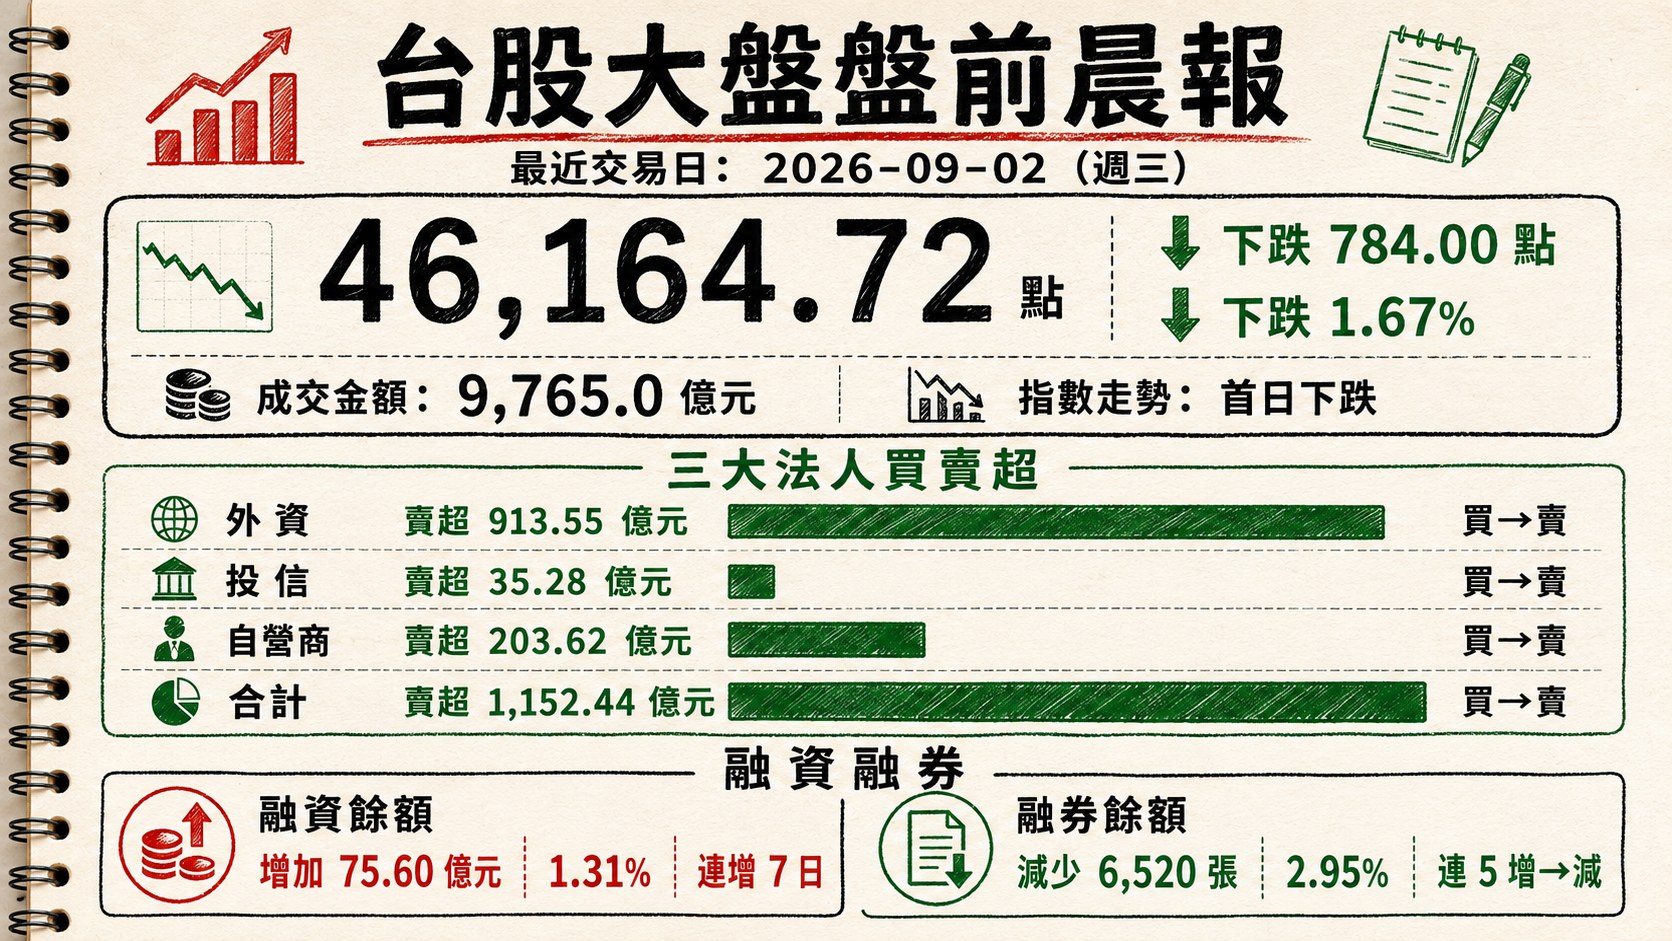
加權指數收盤: 46,164.72 點,下跌 784.00 點(-1.67%)
成交金額: 9,765.0 億元
指數走勢: 首日下跌
三大法人買賣超(億元):
- 外資賣超 913.55 億元(買→賣)
- 投信賣超 35.28 億元(買→賣)
- 自營商賣超 203.62 億元(買→賣)
- 合計賣超 1,152.44 億元(買→賣)
融資融券(前一交易日):
- 融資餘額增加 75.60 億元(1.31%),連增 7 日
- 融券餘額減少 6,520 張(-2.95%),連 5 增→減
二、台股焦點個股
1. 2317 鴻海
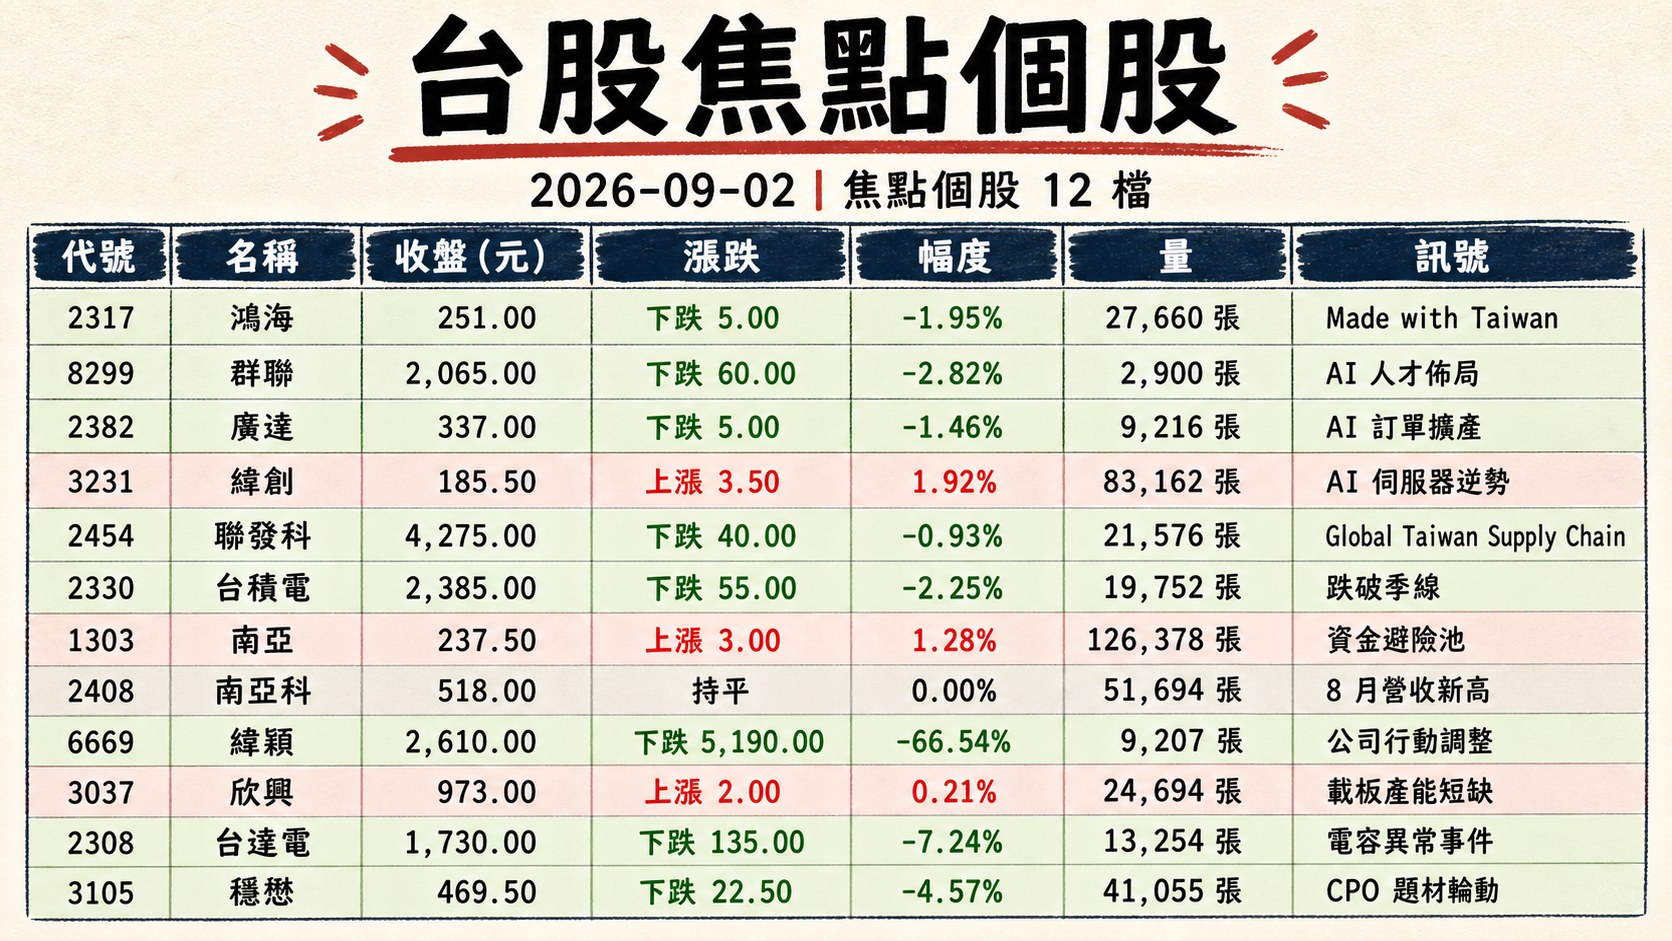
- 收盤 251.00 元,下跌 5.00(-1.95%)
- 成交量: 27,660 張
新聞綜合: 鴻海董事長劉揚偉昨於 SEMICON Taiwan 2026 大師論壇提出「Made with Taiwan」思維轉型論述,強調全球約 40% 半導體產品最終需經由鴻海整合,AI 需求速度與規模「前所未見」讓供應鏈同時承擔擴產壓力與投資回收不確定性;同場另針對子公司富士康工業互聯網公告 8 月以 8.87 億人民幣在滬回購股份 1,401 萬股(占總股本 0.07%)。台股當日在美伊衝突升溫與美債殖利率飆升壓抑下重挫 784 點,鴻海連同台積電、聯發科等權值股同步走弱,成為指數殺盤主力之一。
2. 8299 群聯
- 收盤 2,065.00 元,下跌 60.00(-2.82%)
- 成交量: 2,900 張
新聞綜合: 群聯昨隨大盤修正下跌 2.82%,量能相對緊縮。當日盤面焦點雖集中於南亞科、華邦電等 DDR 記憶體族群受惠 Google 於 SEMICON 記憶體高峰喊話擴產、DDR4 生命週期拉長的長多題材,但控制 IC 端反應相對保守。此外,市場亦關注群聯與鴻海、聯發科、光寶等業者同列 26 日於矽谷登場的北美台灣科技年會招募團隊,凸顯記憶體控制 IC 供應鏈對海外 AI 人才佈局的積極度。
3. 2382 廣達
- 收盤 337.00 元,下跌 5.00(-1.46%)
- 成交量: 9,216 張
新聞綜合: 廣達昨隨 AI 伺服器代工族群拉回,收 337 元、跌 1.46%。同族群中永擎逆勢漲逾 6%、緯創漲近 2%、華擎與技嘉小紅,顯示資金雖對整體 AI 伺服器供應鏈壓力測試,但仍在族群內部進行輪動。廣達今年也已於工業不動產市場砸下 197 億元購入桃園華亞園區廠房,配合 AI 訂單擴產進度;連同美光、日月光、矽品等三大科技業,帶動全年工業地產交易額上看 2,000 億元,反映 AI 訂單暴量下的實體產能布局壓力。
4. 3231 緯創
- 收盤 185.50 元,上漲 3.50(1.92%)
- 成交量: 83,162 張
新聞綜合: 緯創在整體加權指數重挫 1.67% 的環境中逆勢上漲 1.92%,量能放大至 8.3 萬張,成為 AI 伺服器族群當日少數的多方指標,同族群永擎漲逾 6%、華擎漲逾 1%、技嘉小紅,反映資金於盤面殺聲中仍鎖定 AI 伺服器組裝端。不過籌碼面另有隱憂:外資上週(8/24-8/28)雖累計買超 1,109 億元,但緯創以賣超 25,213 千股列外資賣超第 2 名,顯示外資對 AI 伺服器代工族群短期看法分歧,短線需觀察外資是否轉買。
5. 2454 聯發科
- 收盤 4,275.00 元,下跌 40.00(-0.93%)
- 成交量: 21,576 張
新聞綜合: 聯發科早盤一度大漲 250 元至 4,565 元後翻黑收 4,275 元、跌 0.93%,走勢反映輝達斥資 35 億美元(約 1,110 億元)認購海外可轉換公司債利多的短線兌現壓力。副董暨執行長蔡力行於 SEMICON CEO Summit 提出「Global Taiwan Supply Chain」概念,強調將擴大赴美招募人才、透過 NVLink Fusion 平台為超大規模雲端業者開發客製化 XPU,正式跨入雲端 AI 基礎設施;亞系外資喊出 1 萬元目標價,但分析師翁偉捷警告聯發科本益比已超過 50 倍且股價偏貴,需觀察下半年 Google 代工營收貢獻是否呈階梯式跳增,才能撐住 4,000 元價位。
6. 2330 台積電
- 收盤 2,385.00 元,下跌 55.00(-2.25%)
- 成交量: 19,752 張
新聞綜合: 台積電昨收最低價 2,385 元、跌 55 元(-2.25%),跌破季線 2,386 元關鍵支撐,是拖累加權指數重挫 784 點的主要權值。副共同營運長侯永清於 SEMICON 大師論壇透露,AI 對台積電設備採購需求 6 個月內翻近一倍(去年底預估 1 倍→今年 7 月已達 1.9 倍),全球 20 座晶圓廠同步推進(台灣 13 座、海外 5-6 座),建廠速度是過去的 3-4 倍卻仍供不應求。此外,宣布進駐高雄白埔園區、規劃 2 座先進封裝相關中心,並在對美投資承諾累加至 2,650 億美元後,中經院長連賢明分析「AI 治好了產業空洞化憂慮」,因海外擴產與台灣 10 座在建晶圓廠形成互補而非替代。
7. 1303 南亞
- 收盤 237.50 元,上漲 3.00(1.28%)
- 成交量: 126,378 張
新聞綜合: 南亞在大盤重挫日逆勢上漲 1.28%、成交 12.6 萬張居單日成交量前十名,並帶動台塑四寶中的「三寶」延續漲勢:台塑收 66.80 元、台塑化收 78.70 元漲逾 2%、南亞挑戰高檔,僅台化拉回。傳產塑化族群當日成為資金避險池,資金明顯自 AI 電子權值股回流至金融與傳產族群,油電燃氣類指數當日上漲 2.24%、居 29 大類股之冠,反映美對伊朗新一輪空襲推升油價、市場預期石化上游價差擴大的短期敘事。
8. 2408 南亞科
- 收盤 518.00 元,持平(0.00%)
- 成交量: 51,694 張
新聞綜合: 南亞科昨公布 8 月合併營收 446.90 億元、月增 1.88%、年增 560.85%,續創歷史新高並連續 9 個月改寫紀錄,累計前 8 月營收 2,201.94 億元、年增 638.19%。公司同步將 2026 年資本支出上調至不超過 697 億元(原 520 億元、增幅 34%)用於 5A 新廠設備預付款,並通過 2026-2029 年資本支出上限 3,466 億元含 EUV 採購;新廠規劃 10 奈米(1B-1E)製程、預計 2027 年下半年試產。同時 Google 於 SEMICON 記憶體高峰揭露「已回收退役伺服器 DDR4 導入新世代 AI 伺服器」,呼籲記憶體廠加速擴產,為南亞科、華邦電、力積電等 DDR4 台廠再添長線題材,昨股價在盤中拉回後力守平盤 518 元。
9. 6669 緯穎
- 收盤 2,610.00 元,下跌 5,190.00(-66.54%)
- 成交量: 9,207 張
新聞綜合: 附檔顯示緯穎收盤價 2,610 元對應巨幅價差(-5,190 元、-66.54%),該數字明顯反映當日之公司行動(如除權除息或股票分割)造成之基準價調整,並非盤中真實跌幅;早盤新聞另顯示緯穎於 9:08 逆勢上漲 4%、報 2,750 元,可作為盤中真實走勢對照。當日蒐集之新聞來源對緯穎「無相關新聞」命中,具體公司行動細節未於本次附檔中呈現,建議讀者於券商公告及交易所資料頁進一步確認。
10. 3037 欣興
- 收盤 973.00 元,上漲 2.00(0.21%)
- 成交量: 24,694 張
新聞綜合: 欣興昨在爆發「洗產地」司法搜索爭議後首度公開露面:董事長簡山傑於 SEMICON CEO Summit 面對記者提問全程不發一語,隨後在論壇中談載板產能持續短缺、與客戶及日本 ABF 與玻纖布上游供應商過去 1 年半密集開會逾 10 次以強化供應鏈韌性。股價雖同族群南電、景碩、臻鼎-KY 皆收黑(南電、景碩跌逾 3%、臻鼎-KY 跌 5% 以上),欣興反倒逆勢上漲 0.21%、盤中一度衝上 988 元、成交 2.4 萬張,市場解讀為利空反應鈍化,加上外資「精選台灣 100 強」榜單新納入欣興、景碩等 IC 載板卡位廠,反映外資對 AI 高階基板長線需求仍具信心。
11. 2308 台達電
- 收盤 1,730.00 元,下跌 135.00(-7.24%)
- 成交量: 13,254 張
新聞綜合: 台達電昨收最低價 1,730 元、重挫 135 元、跌幅高達 7.24%,成為當日 AI 電源族群最大殺盤主角。中時財經報導利空來自「旗下部分批次產品疑似出現電容異常」的品質事件,衝擊市場對其 AI 伺服器電源模組供應信心。搭配大盤同步走弱、電子零組件類股大跌 3.86% 領跌 29 大類股,台達電走勢明顯偏空。中期而言,台達電仍列外資「精選台灣 100 強」名單、於 AI 電源供應鏈中處於關鍵位置,短線需觀察公司對電容瑕疵事件之官方回應與品質矯正進度。
12. 3105 穩懋
- 收盤 469.50 元,下跌 22.50(-4.57%)
- 成交量: 41,055 張
新聞綜合: 穩懋昨隨大盤重挫下跌 4.57%、量能放大至 4.1 萬張,跌幅明顯大於加權指數。半導體類股當日整體收跌 2.08%,其他電子與電子零組件更跌逾 2.4%、3.8%,砷化鎵晶圓代工龍頭同族群夥伴環宇-KY 亦收黑。另一方面,同屬光通訊/CPO 概念的光聖、訊芯-KY 昨雙雙攻上漲停、華星光漲約 4%、光環漲 5.5%,顯示 CPO 高端光通訊題材資金流入明顯,但砷化鎵、化合物半導體端反倒承受獲利了結壓力,短線需觀察是否為題材輪動、或反映終端手機/RF 需求疑慮。
13. 2455 全新
- 收盤 542.00 元,上漲 18.00(3.44%)
- 成交量: 33,621 張
新聞綜合: 全新在大盤重挫日逆勢上漲 3.44%、量能 3.4 萬張,屬光通訊/CPO 族群逆勢造市指標之一。同族群光聖、訊芯-KY 攻漲停、華星光漲約 4%、光環漲 5.5%、汎銓與穎崴亦有表現,反映資金鎖定 AI 高速光傳輸受惠股。摩爾投顧分析師點名華星光、聯鈞、環宇-KY 等為外資與投信重倉光通訊組合,全新在該族群中同屬砷化鎵晶圓代工端受惠廠商,本次量價齊揚反映市場對 CPO 從機櫃到光模組的整體滲透率預期加速。
14. 2327 國巨*
- 收盤 540.00 元,下跌 28.00(-4.93%)
- 成交量: 32,941 張
新聞綜合: 國巨昨隨大盤修正下跌 4.93%、量能 3.3 萬張,跌幅顯著大於加權指數。國巨股價今年 7 月一度飆上 1,220 元高點後劇烈修正、8 月最低跌至 456 元附近,昨收盤 540 元仍處反彈修正區間。財信傳媒集團董事長謝金河引述「北海鱈魚香絲」老闆林逢寅表示,因偏好「老闆正派、產品競爭力、10 年穩定配息」原則,對國巨與鴻海這類頻繁併購股票敬而遠之,該投資觀點在社群引發回響,反映國巨在 K/YAGEO 完成 KEMET 併購後、股東結構暴增至 50 萬人的背景下,短線籌碼結構鬆散仍是壓力來源。
15. 2303 聯電
- 收盤 126.00 元,下跌 6.50(-4.91%)
- 成交量: 133,267 張
新聞綜合: 聯電昨遭賣壓重挫 4.91%、單日成交量放大至 13.3 萬張、居全市場成交量前十名,反映成熟製程晶圓代工在美債殖利率飆升、美伊衝突等總經逆風下遭系統性拋售。半導體類股整體下跌 2.08%,聯電跌幅明顯放大反映外資對成熟製程競爭激烈(含中國中芯、華虹在成熟節點擴產)與台幣升值(USDTWD 收 31.738、走升 0.09%)雙重壓力的風險溢價重估。此外,本週外資賣超前 3 名為台泥、緯創、寶成,成熟製程權值股雖未進入前 3,但整體外資動向仍呈輪動賣壓。
三、美股大盤摘要
美股交易日: 2026-09-02(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-03 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
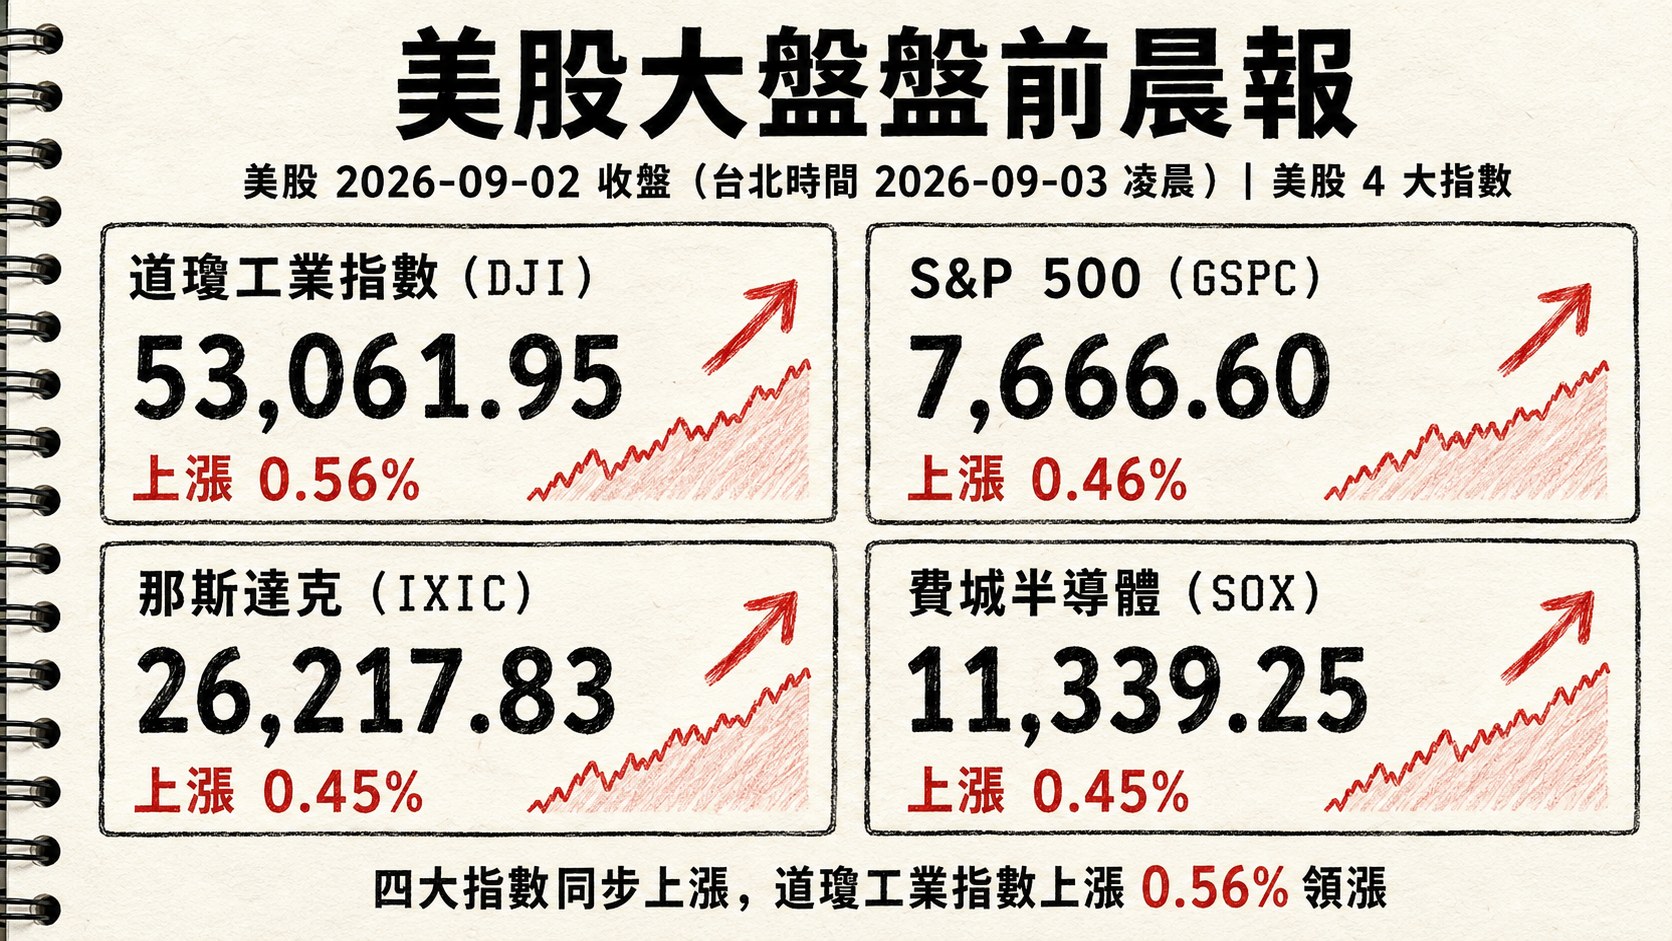
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.56%,收 53,061.95
- S&P 500 上漲 0.46%,收 7,666.60
- 那斯達克上漲 0.45%,收 26,217.83
- 費城半導體上漲 0.45%,收 11,339.25
四、指標性美股
美股交易日: 2026-09-02(同上表,us_market_data.json#date;台北時間收盤於 2026-09-03 凌晨)
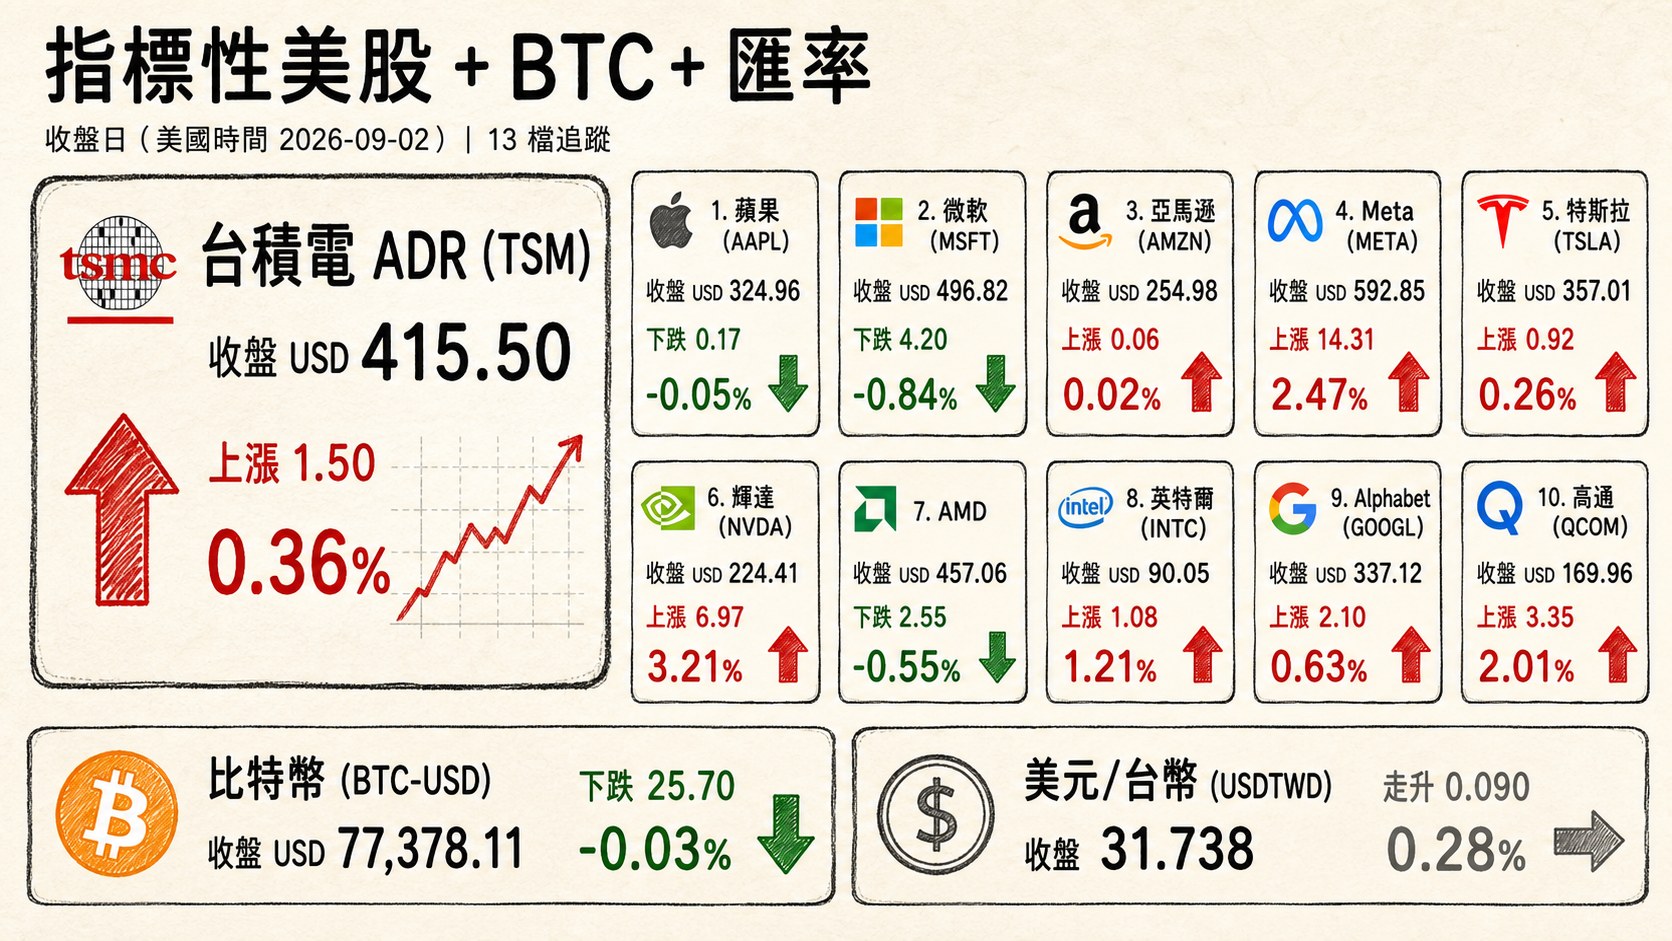
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 蘋果 (AAPL) | 324.96 | 下跌 0.17 | -0.05% |
| 微軟 (MSFT) | 496.82 | 下跌 4.20 | -0.84% |
| 亞馬遜 (AMZN) | 254.98 | 上漲 0.06 | 0.02% |
| Meta (META) | 592.85 | 上漲 14.31 | 2.47% |
| 特斯拉 (TSLA) | 357.01 | 上漲 0.92 | 0.26% |
| 輝達 (NVDA) | 224.41 | 上漲 6.97 | 3.21% |
| AMD | 457.06 | 下跌 2.55 | -0.55% |
| 英特爾 (INTC) | 90.05 | 上漲 1.08 | 1.21% |
| Alphabet (GOOGL) | 337.12 | 上漲 2.10 | 0.63% |
| 高通 (QCOM) | 169.96 | 上漲 3.35 | 2.01% |
| 台積電 ADR (TSM) | 415.50 | 上漲 1.50 | 0.36% |
| 比特幣 (BTC-USD) | 77,378.11 | 下跌 25.70 | -0.03% |
| 美元/台幣 (USDTWD) | 31.738 | 走升 0.090 | 0.28% |
五、重點新聞回顧
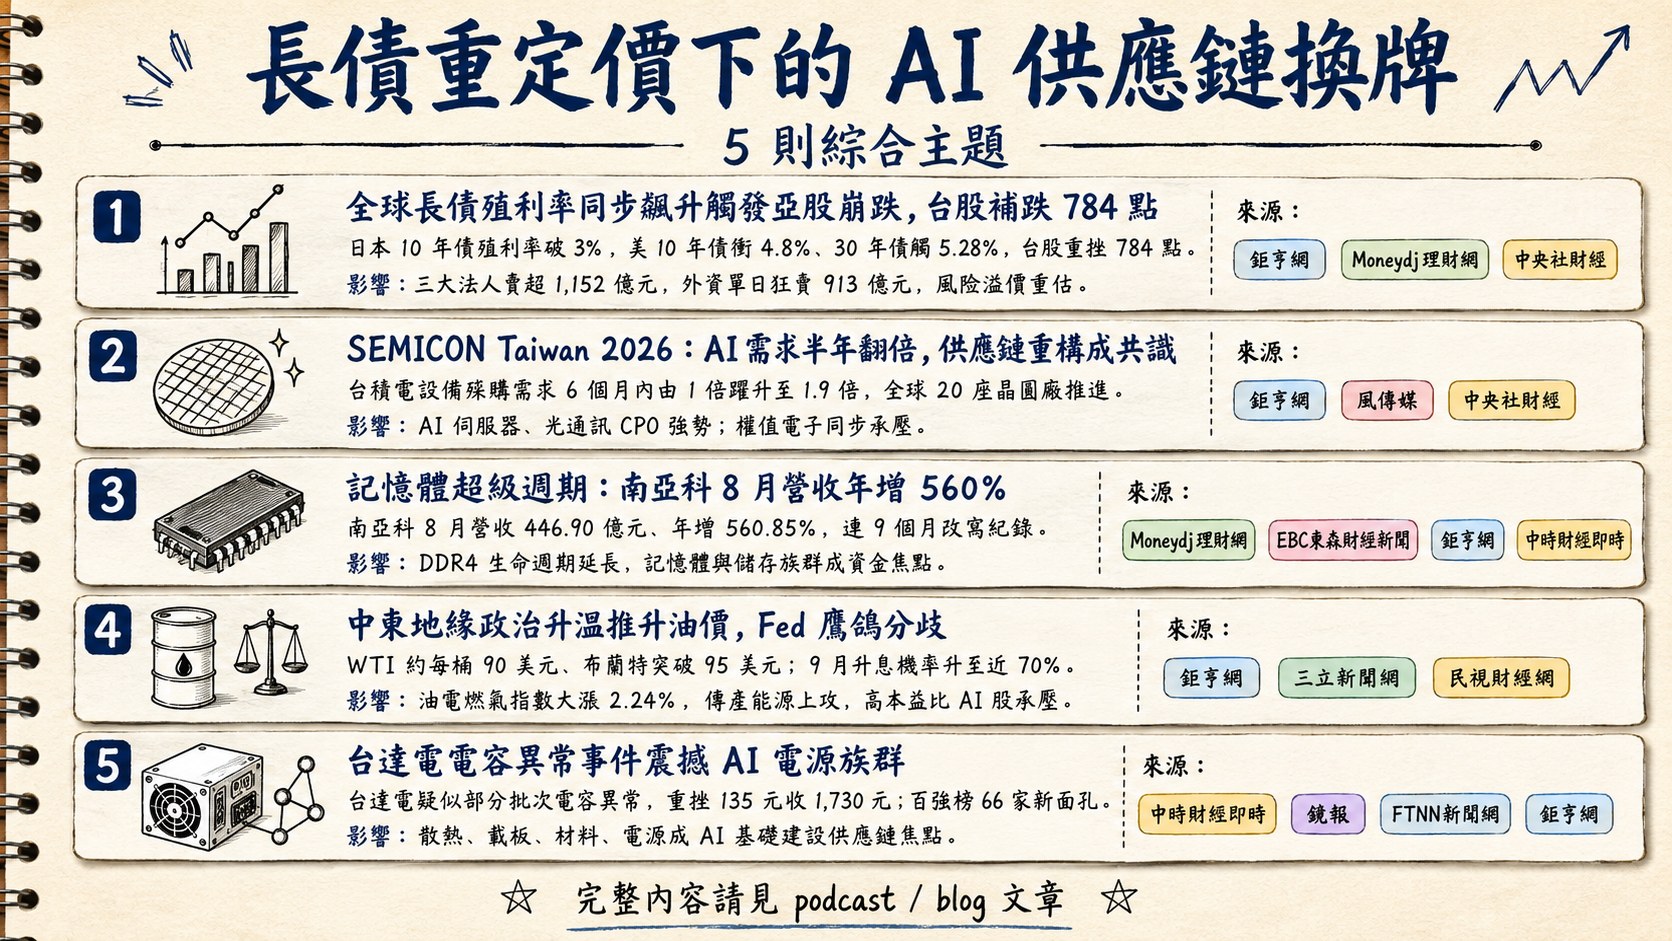
1. 全球長債殖利率同步飆升觸發亞股崩跌,台股補跌 784 點
昨日交易主軸不是個股利多、也不是本土題材,而是一場「橫跨東京、法蘭克福、雪梨與紐約」的全球長債同步拋售潮:日本 10 年期公債殖利率盤中突破 3%、為 1996 年 10 月以來首見,10 年期美債殖利率衝上 4.8%、創 2025 年 1 月以來新高、30 年期同步觸及 5.28%;德國、澳洲 10 年期殖利率亦刷新 15 年與逾十年新高,彭博全球公債指數殖利率報 3.72%、為 2008 年中以來最高。日本央行 9 月升息機率被市場推升至逼近 99%,Fed 9 月升息 1 碼的機率也自不足 40% 飆至近 70%。
亞股同步殺盤:日經 225 收跌 2.85%、韓國 KOSPI 收跌 3.99%,台股加權指數雖前一日在 MSCI 權重調整帶動下獨強上漲,昨日則呈明顯補跌走勢,重挫 784 點、失守 5 日線,量能收縮至 9,765 億元。康和投顧分析師呂晉維點出「MSCI 調整推升的 8 月最後一週獨強,同一時間國際股市多陷入整理,台股今日修正有補跌意味」。三大法人合計賣超 1,152 億元、外資單日狂賣 913 億元,是造成指數殺盤的關鍵籌碼壓力,也是本次全球利率重定價對台股「風險溢價」立即衝擊的具體反映。
2. SEMICON Taiwan 2026 大師論壇:AI 需求「半年翻倍」、供應鏈重構成產業共識
SEMICON Taiwan 2026 CEO Summit 昨日集結台積電副共同營運長侯永清、聯發科執行長蔡力行、鴻海董事長劉揚偉、日月光執行長吳田玉與欣興董事長簡山傑進行爐邊對談,形成本波 AI 產業擴產壓力的產業自證:侯永清透露台積電對今年設備採購需求,從去年底預估的 1 倍在 6 個月內躍升至 1.9 倍、幾乎翻倍,全球 20 座晶圓廠同步推進(台灣 13 座、海外 5-6 座)、建廠規模是過去的 3-4 倍卻仍「無法完全滿足客戶需求」。
三大關鍵論述在論壇上被反覆強調:(1)鴻海劉揚偉提出「Made with Taiwan」思維轉型,未來須與市場所在國「共同製造」;(2)聯發科蔡力行提出「Global Taiwan Supply Chain」概念、擴大赴美招募人才、透過 NVLink Fusion 為超大規模雲端業者開發客製化 XPU;(3)欣興簡山傑坦承 IC 載板產能持續短缺,正與客戶及日本 ABF/玻纖布上游供應商密集開會逾 10 次。這場對談對盤面的即時反饋:AI 伺服器組裝端(永擎、緯創、華擎、技嘉)逆勢紅盤、光通訊 CPO 族群(光聖、訊芯-KY 攻漲停、華星光、光環、全新)強勢,反倒是台積電、聯發科、鴻海這些「上台講產能吃緊」的權值股當日在系統性殺盤下齊跌,形成上游產能焦慮 vs. 下游卡位的短線矛盾走勢。
3. 記憶體超級週期:南亞科 8 月營收年增 560%,Google 呼籲 DDR4「連舊機都撿回來用」
記憶體族群昨日成為大盤殺聲中另一條逆勢主軸。南亞科公布 8 月合併營收 446.90 億元、年增 560.85%、續創歷史新高並連續 9 個月改寫紀錄,累計前 8 月營收 2,201.94 億元、年增 638.19%;公司同步將 2026 年資本支出上調至 697 億元(增幅 34%)並通過 2026-2029 年總計 3,466 億元資本支出上限,5A 新廠規劃 10 奈米(1B-1E)與 EUV 技術、2027 年下半年試產。同族群晶豪科 8 月營收 79.05 億元、年增 605.24%,形成台廠 DRAM 集體共振。
真正的長多題材來自 SEMICON 記憶體高峰論壇——Google 供應鏈基礎架構資深總監 Nikhil Cherian 直言「AI 已從算力受限轉為記憶體受限」、高效能記憶體已占 AI 伺服器 BOM 成本 75% 以上,Google 甚至將退役伺服器 DDR4 拆解後透過特殊介面轉接器導入新世代 AI 伺服器、並向記憶體供應鏈公開喊話「請加速並擴大擴產」。此舉直接延長 DDR4 生命週期,主力受惠台廠為南亞科、華邦電(+1.70%)、力積電。籌碼面亦有加持:南亞科、華邦電、群聯本次盤後納入 MSCI 台灣指數成分股,為記憶體 3 雄提供中期被動資金加碼題材。
4. 中東地緣政治升溫推升油價、Fed 內部鷹鴿分歧
美國昨對伊朗發動新一輪空襲,市場對荷姆茲海峽運輸中斷疑慮升溫,帶動西德州原油期貨守在每桶約 90 美元、布蘭特原油突破 95 美元。台股油電燃氣類指數當日大漲 2.24%、居 29 大類股之冠,台塑(+1.47%)、台塑化(+2.61%)、南亞(+1.28%)連袂上攻,資金明顯自 AI 電子回流傳產塑化。加拿大央行則連續第 7 次維持政策利率 2.25% 不變,警告美加關稅戰與中東能源價格上漲使通膨上行風險增加。
Fed 政策路徑內部分歧:紐約聯準銀行總裁威廉斯(John Williams)昨接受 CNBC 訪問時明確表示「近期通膨數據令人鼓舞、目前無明確證據需再次升息」、將長端公債殖利率走高歸因於 AI 與資料中心投資需求;但 7 月會議已有 3 名投票委員主張升息 1 碼、Fed 主席華許在傑克森霍爾會議也釋放鷹派訊號,市場對 9 月升息機率自不足 40% 飆至近 70%,巴克萊已改預測 9 月、12 月各升息 1 碼。這也是短線壓抑本波台股 AI 高本益比類股評價的關鍵利率變數,需觀察 9 月 15-16 日 FOMC 前的最新通膨報告與 Fed 理事華勒週四談話。
5. 台達電電容異常事件震撼 AI 電源族群、外資「精選台灣 100 強」66 家新面孔換血
AI 電源族群昨爆出兩極表現:台達電盤中因「旗下部分批次產品疑似出現電容異常」利空襲擊,重挫 135 元(-7.24%)收 1,730 元,是當日電子零組件類股大跌 3.86% 領跌 29 大類股的主因之一;同族群光寶科反倒獨強上漲 4.83%,反映資金於電源族群內部進行「品質事件迴避」的短線輪動。這是外資「精選台灣 100 強」榜單所暗示的結構轉變——今年 100 家入榜企業竟有 66 家新面孔、連續 3 年留在榜單的只剩 12 家、清一色為科技業,反映國際資金正快速換牌,AI 投資邏輯從「猜下一檔大飆股」轉為「拆解整條 AI 基礎建設供應鏈」,散熱(奇鋐、健策、雙鴻)、載板(欣興、景碩)、材料(台光電、台燿、金居)、電源(台達電、光寶科)皆被個別點名。
雙鴻昨上漲 4.36%、成為「電、光、熱」外資佈局組的當日多方代表,反映外資對水冷板滲透率提升的長線信心未受台達電單一事件動搖;同時另一新事實是——今年工業地產交易額由美光(528 億購入苗栗銅鑼廠)、日月光(268 億購廠)、矽品(227 億購廠)、廣達(197 億購桃園華亞園區廠房)等接棒,全年交易額上看 2,000 億元,突破 AI 產能實體擴張的持久性訊號。
六、當日總結
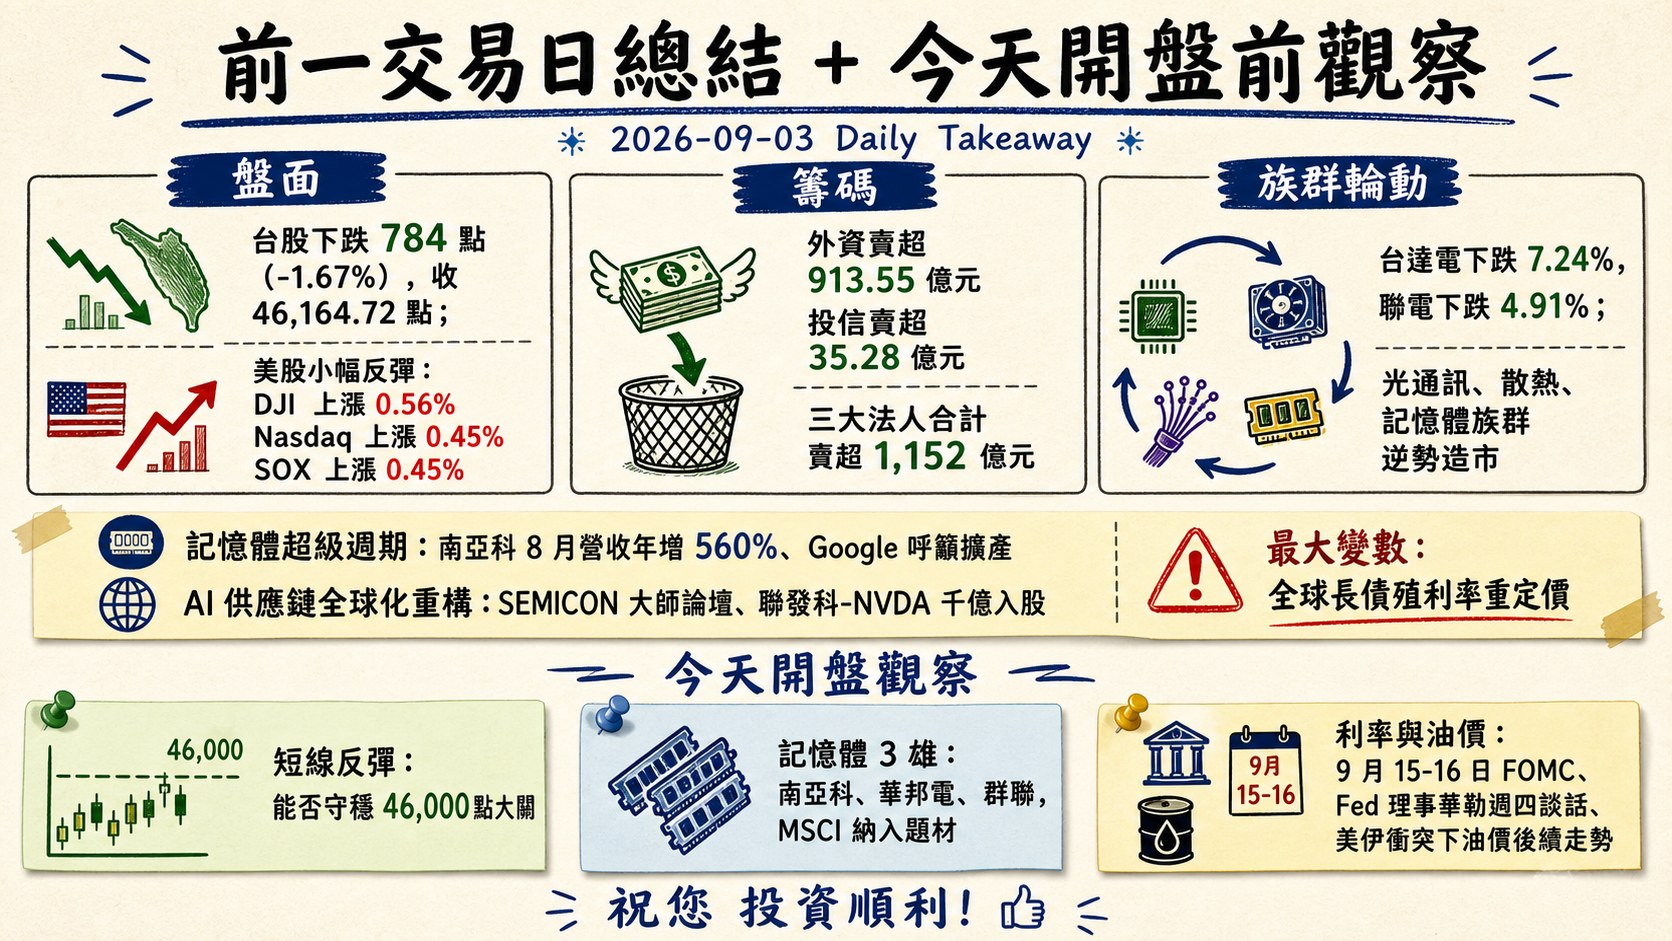
盤面: 台股加權指數昨日在美伊衝突升溫、美債殖利率飆破 4.8%、日債突破 3% 三重利空下重挫 784 點(-1.67%)、收 46,164.72 點、成交量 9,765 億元、失守 5 日線;同一時間美股在 Fed 理事威廉斯鴿派談話與油價漲勢喘息下小幅反彈(DJI +0.56%、Nasdaq +0.45%、SOX +0.45%),台美盤面呈明顯背離、台指期夜盤翻紅。台達電因電容異常單日重挫 7.24%、聯電量能爆量至 13.3 萬張跌 4.91% 為殺盤主力,光通訊、散熱、記憶體族群逆勢造市。
籌碼: 三大法人合計賣超 1,152 億元、外資單日賣超 913.55 億元、投信賣超 35.28 億元、自營商賣超 203.62 億元、四大買賣超皆呈「買→賣」,籌碼面明顯偏空;但融資餘額連增 7 日、單日再增 75.60 億元(+1.31%),融券則連 5 增後首度轉減 6,520 張,反映散戶追高心態尚未收斂、短線籌碼結構偏鬆。
主題焦點: 記憶體超級週期(南亞科 8 月營收年增 560%、Google 呼籲擴產)與 AI 供應鏈全球化重構(SEMICON 大師論壇、聯發科-NVDA 千億入股)是後續延伸性最強的兩大主題;相對地,全球長債殖利率重定價則是壓抑高本益比 AI 股評價的最大變數。
今天開盤觀察: (1)美股夜盤反彈是否帶動台股跌深後短線技術反彈、能否守穩 46,000 點大關;(2)記憶體 3 雄(南亞科、華邦電、群聯)在 MSCI 納入題材加持下能否延續獨強;(3)9 月 15-16 日 FOMC 前的最新通膨報告及 Fed 理事華勒週四談話對美債殖利率走向的影響、以及美伊衝突下油價後續走勢。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]