股市 Overview — 2026-09-29(週二)
最近交易日: 2026-09-24(週四)
一、台股大盤摘要
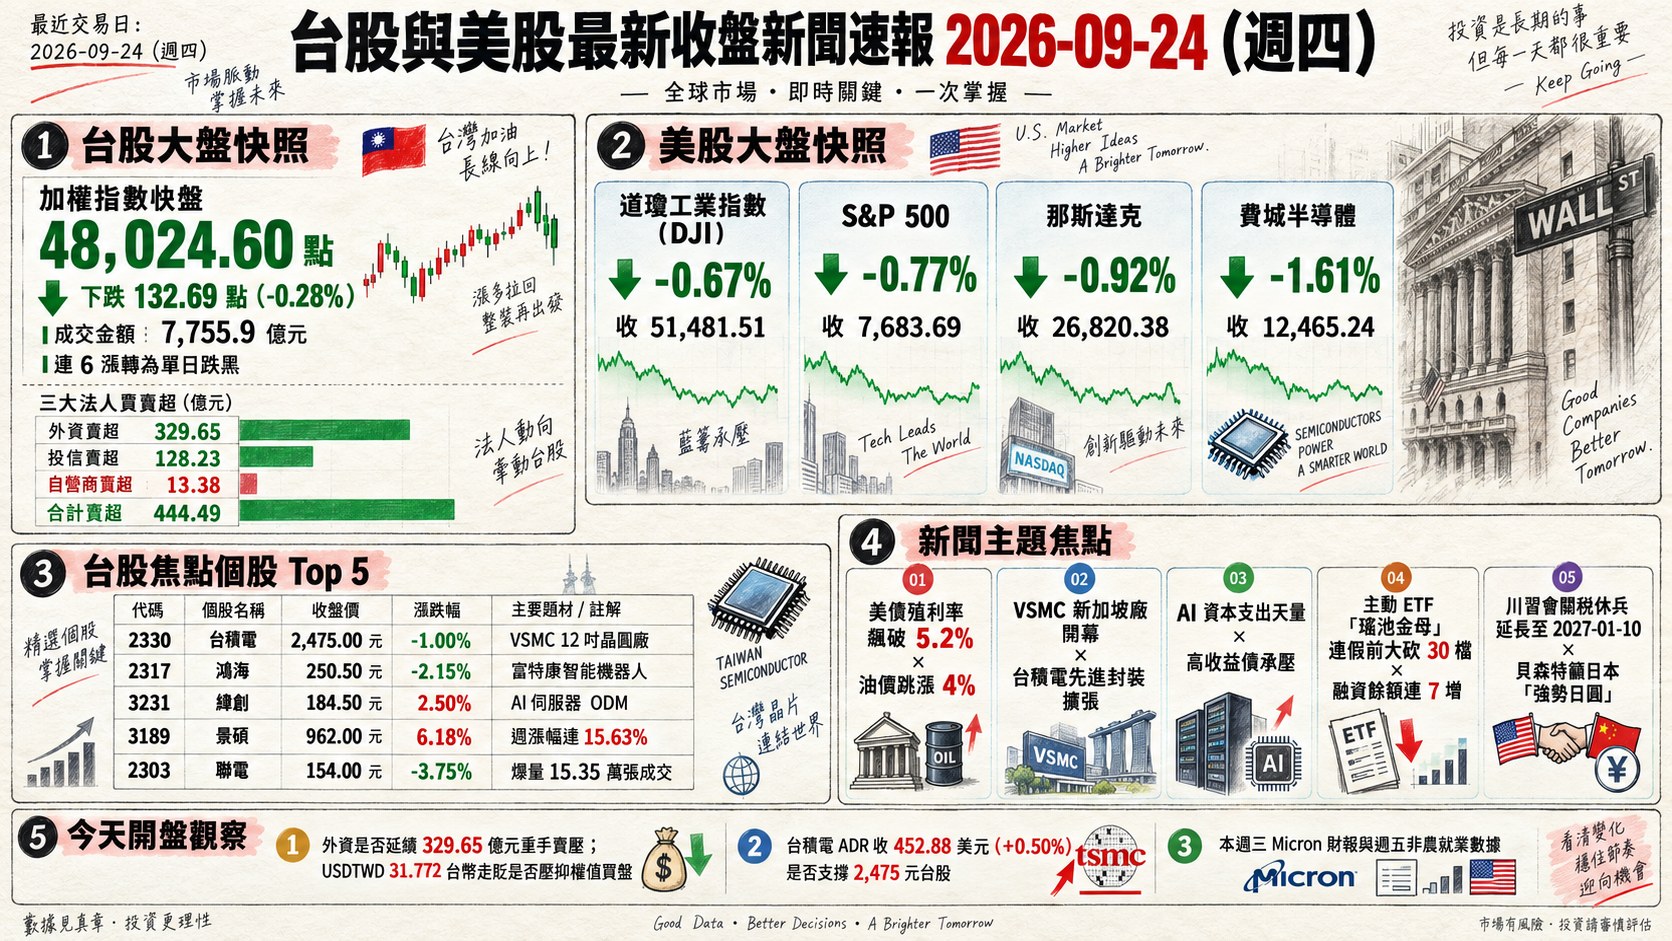
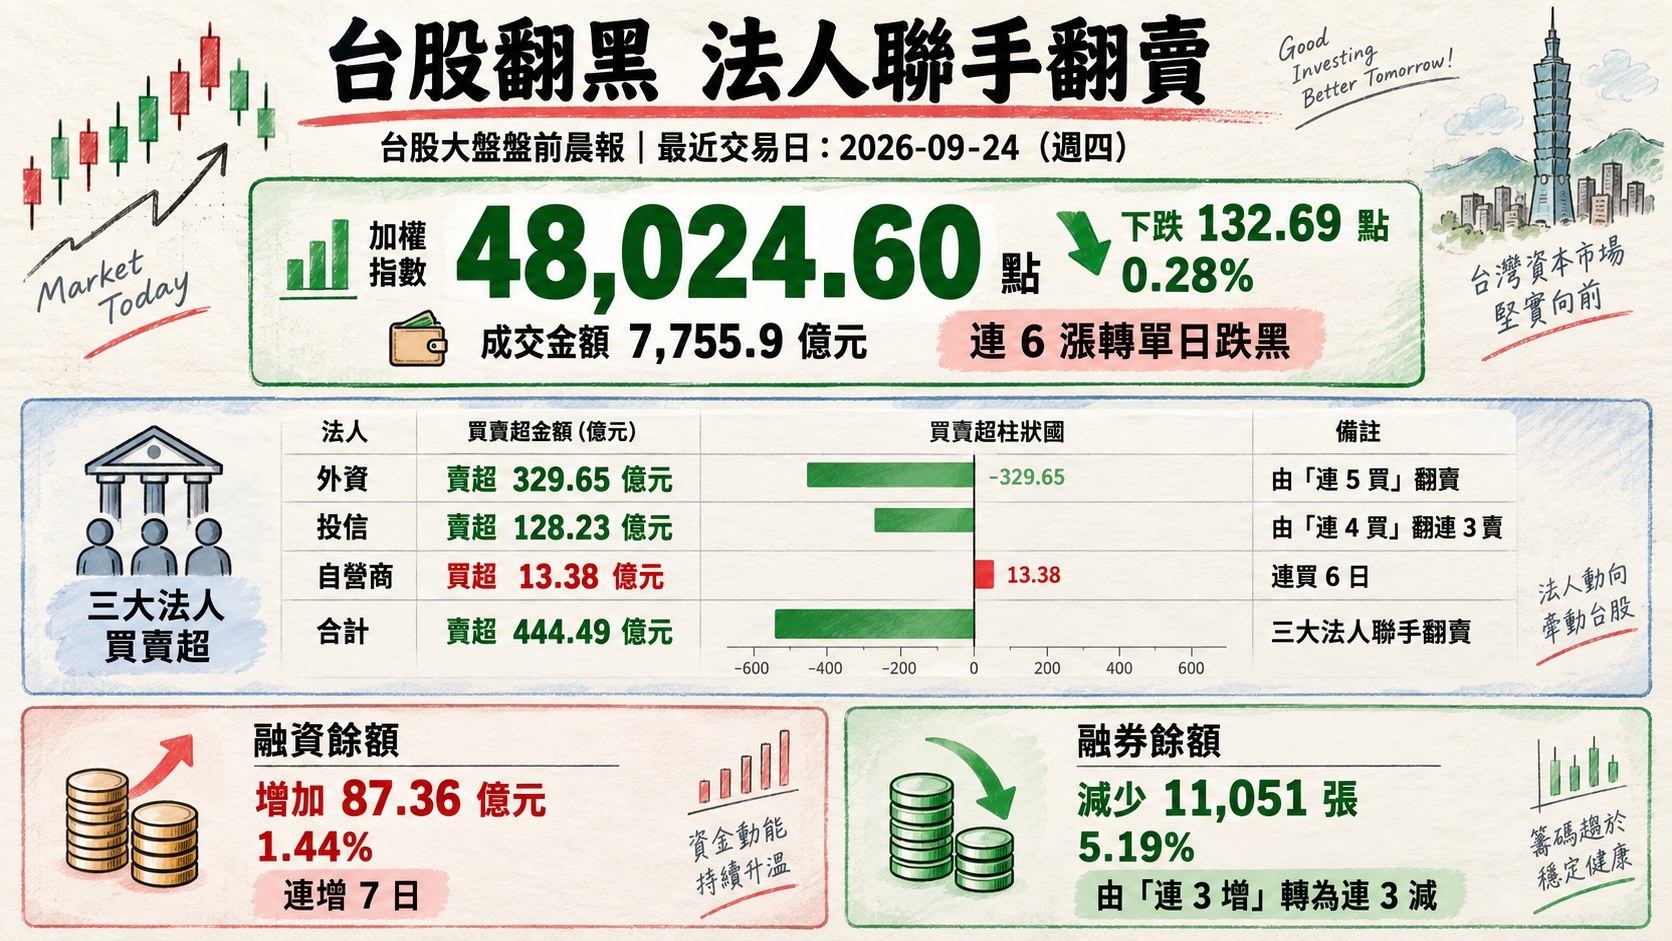
加權指數收盤: 48,024.60 點,下跌 132.69 點(-0.28%);連漲後拉回,走勢由「連 6 漲」轉為單日跌黑
成交金額: 7,755.9 億元
三大法人買賣超(億元):
- 外資賣超 329.65 億元,由「連 5 買」翻賣
- 投信賣超 128.23 億元,由「連 4 買」翻連 3 賣
- 自營商買超 13.38 億元,連買 6 日
- 合計賣超 444.49 億元,三大法人聯手翻賣
融資融券(前一交易日):
- 融資餘額增加 87.36 億元(1.44%),連增 7 日
- 融券餘額減少 11,051 張(-5.19%),由「連 3 增」轉為連 3 減
上週四加權指數雖收黑 132.69 點,但融資餘額仍連 7 日推升、融券連 3 日回補,散戶做多氣氛與軋空題材同時發酵,籌碼結構偏向多頭。惟隔天旋即進入中秋 4 天連假(9/25–9/28),期間美股歷經費半急挫、美債殖利率飆破 5.2%、油價因中東衝突再度跳漲,本週二(9/29)開盤將面臨較長時間的補跌與消息面壓力測試,需觀察外資是否延續 329.65 億元的重手賣超力道。
二、台股焦點個股
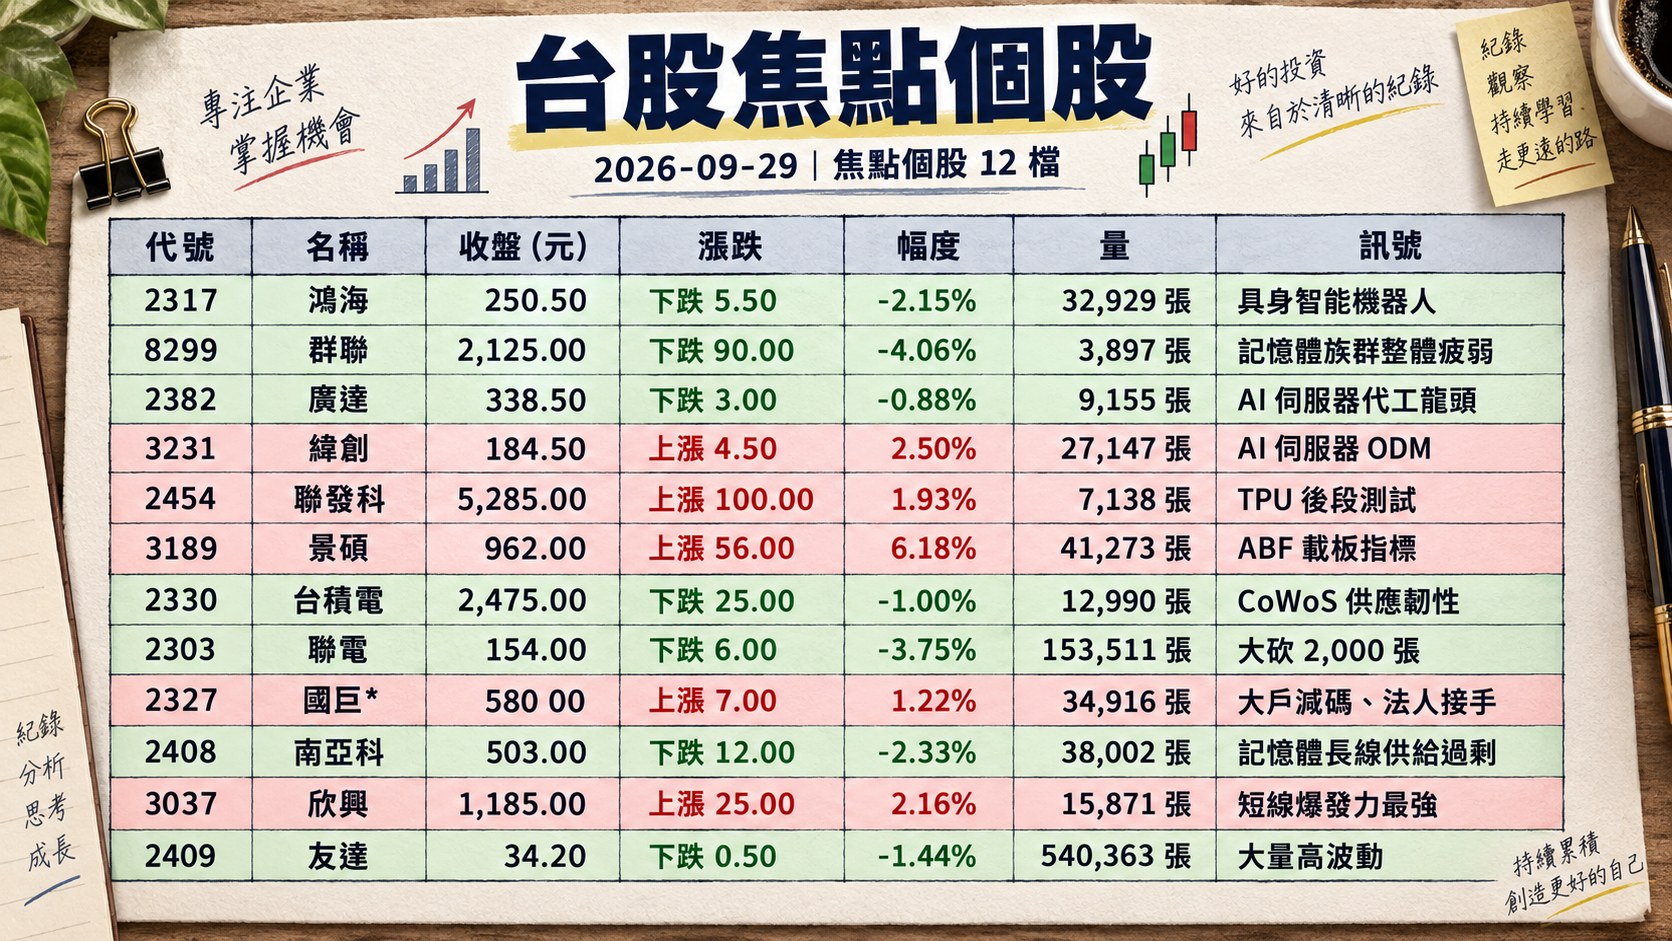
1. 2317 鴻海
- 收盤 250.50 元,下跌 5.50(-2.15%)
- 成交量: 32,929 張
新聞綜合: 鴻海上週四於加權指數翻黑之際同步收跌 2.15%,但基本面題材未歇。旗下富士康 9/27 與中國車技公司阿爾特於北京合資成立「富特康智能機器人」,並同步與松延動力、影智科技、蘿博派對簽署合作,切入具身智能機器人 Turn-Key 量產平台,涵蓋研發、中試、量產、訓練、投資五面向,正式將 AI 硬體題材由伺服器擴散至實體機器人本體。同時 8 月合併營收 9,217.66 億元創同期新高、AI 能見度續優於上月,且計劃出清美國 Figure Technology 持股回收資本;後續留意連假期間鴻海 ADR 已回落至 15.53 美元 (-1.46%) 的補跌效應。
2. 8299 群聯
- 收盤 2,125.00 元,下跌 90.00(-4.06%)
- 成交量: 3,897 張
新聞綜合: 群聯上週四單日重挫 4.06%,量能萎縮至不到 4,000 張,屬帶量急跌型態。當日蒐集來源中並未有群聯個股獨立新聞命中,但市場氛圍與記憶體族群整體疲弱高度相關——中秋連假期間三星、SK 海力士單日跌逾 5%、美光跌約 4%、Sandisk 一度跌逾 5%,宏碁高層並在 50 週年活動中提出「記憶體長線恐現供給過剩」的警語,直接壓抑控制 IC 龍頭群聯的評價空間,短線需關注 9/29 開盤是否進一步反映海外賣壓與長假期間累積的跌價風險。
3. 2382 廣達
- 收盤 338.50 元,下跌 3.00(-0.88%)
- 成交量: 9,155 張
新聞綜合: 廣達上週四小幅回檔 0.88%,成交量僅 9,155 張,明顯低於熱門股均量,屬 AI 伺服器代工龍頭於高檔的整理型態。當日該股於蒐集來源中無獨立命中新聞,但摩根大通交易員於連假期間翻多、力挺 AI 行情、看好半導體基本面延續至 2027–2028 年,Anthropic 揭露向輝達採購超過 1,800 億美元算力大單,均對伺服器 ODM 中期能見度形成支撐;另 UBS 對 Hyperscaler 資本支出 2025→2027 由 5,060 億→1.447 兆美元的推估,仍為廣達訂單長線背書。
4. 3231 緯創
- 收盤 184.50 元,上漲 4.50(2.50%)
- 成交量: 27,147 張
新聞綜合: 緯創上週四逆勢上漲 2.50%、量能放大至 27,147 張,展現 AI 伺服器 ODM 中的相對強勢。基本面上,緯創董事長林憲銘 9/28 與台積電魏哲家、友達彭雙浪、和碩童子賢、緯穎洪麗宓一同出席宏碁 50 週年音樂劇,AI 供應鏈高層集體公開亮相釋放產業信心;同時緯創為國發會 9/28 率團赴矽谷 Taiwan Career Day 攬才的 14 家企業之一,鎖定半導體與 AI 資通訊人才佈局,凸顯 GB200/GB300 世代擴產仍為人才競爭核心,籌碼面法人資金也偏向承接。
5. 2454 聯發科
- 收盤 5,285.00 元,上漲 100.00(1.93%)
- 成交量: 7,138 張
新聞綜合: 聯發科上週四逆勢收高 1.93%、單週法人買超約 7,000 張,位居川習會關稅休兵延長至 2027-01-10 後的 16 檔黑馬名單。多線催化:一是 TPU 後段測試 9 月起爬坡、博通 ASIC 訂單同步放量,帶動封測供應鏈 Q4 動能升溫;二是 3 月與微軟研究院合作研發的 Micro LED 次世代 AOC,於英特爾切入 Micro LED CPO 光通訊題材同步被重新點名,同頻寬省電 50% 具技術優勢;三是聯發科同步列名國發會矽谷攬才 14 家企業,AI ASIC 客戶擴張需人才配套;惟主動 ETF 00981A「瑤池金母」連假前反手減碼 100 張,顯示高檔獲利實現壓力浮現。
6. 3189 景碩
- 收盤 962.00 元,上漲 56.00(6.18%)
- 成交量: 41,273 張
新聞綜合: 景碩上週四拉大陽線大漲 6.18%、成交量 41,273 張、週漲幅達 15.63%,為熱門股中的最強類 ABF 載板指標。當日該股雖無獨立命中新聞,但同族群連帶提及:法人單週對 ABF 族群買超約 2 萬張,並被摩爾投顧點名於「載板/CCL 遇 4 大利空嚇自己遭錯殺」的反彈名單;另台積電 CoWoS 產能滿載、訂單外溢帶動先進封裝載板 Q4 需求,聯電、日月光、景碩、欣興、南電同步受惠。惟主動 ETF 00981A 連假前對 ABF 族群減碼,短線需觀察是否形成獲利了結對股價的壓抑。
7. 2330 台積電
- 收盤 2,475.00 元,下跌 25.00(-1.00%)
- 成交量: 12,990 張
新聞綜合: 台積電上週四拉回 1.00%、成交金額 321.50 億元居冠,屬權值股於高檔的健康整理。基本面上重大催化密集:VSMC(世界先進與 NXP 合資 12 吋廠)於 9/28 新加坡正式量產,44,000 wpm 產能全數售罄、首批良率 >99%、預計 2027 Q1 出貨,台積電廠務副總莊子壽出席並持股世界先進約 19%,該廠亦將協助台積電生產先進封裝中介層供輝達、Google、博通使用,強化 CoWoS 供應韌性;另傳 2027 晶圓代工報價再調升 3~6% 帶動「含積量」ETF 熱度,輝達推動玻璃基板 2028 於下世代 GPU 導入亦點名台積電為關鍵合作夥伴。8 月台灣 IC 出口 307.97 億美元、YoY +60%、台積電單月營收 +53.3% 續刷高。惟連假期間台積電 ADR 收 452.88 美元 (+0.50%),僅小幅收紅,需觀察開盤是否受費半 -1.61% 的族群壓抑。
8. 2303 聯電
- 收盤 154.00 元,下跌 6.00(-3.75%)
- 成交量: 153,511 張
新聞綜合: 聯電上週四大跌 3.75%、爆量 15.35 萬張成交,成為當日賣壓最重的權值股之一。單週法人雖買超約 1.1 萬張,但主動 ETF 00981A「瑤池金母」連假前大砍 2,000 張(賣超之首),顯示高檔獲利實現力道最強;另聯電 ADR 9/25 收 24.31 美元 (+0.87%)、折台股 154.51 元,僅小幅溢價,且中秋期間美股聯電 ADR 一度崩挫 3.54%,將直接壓抑今日開盤價位。基本面上摩爾投顧仍建議「鎖定聯電集團」,反映成熟製程與利基 IC 中長線題材未變,需觀察外資是否延續賣壓。
9. 2327 國巨*
- 收盤 580.00 元,上漲 7.00(1.22%)
- 成交量: 34,916 張
新聞綜合: 國巨*上週四收高 1.22%、單週漲 5.45%,成交量放大至 34,916 張,續守被動元件龍頭的強勢地位。單週法人買超逾 8,000 張,但主動 ETF 00981A 於股價創高後反手賣超約 2.03 億元(350 張),續持部位仍高達 24,757 張,籌碼呈「大戶減碼、法人接手」的分歧結構。基本面尚待新催化,惟以川習會關稅休兵延長、AI 資料中心與具身智能需求持續帶動高階被動元件用量,中期趨勢仍偏多。
10. 2408 南亞科
- 收盤 503.00 元,下跌 12.00(-2.33%)
- 成交量: 38,002 張
新聞綜合: 南亞科上週四收跌 2.33%、週跌 4.19%,位於熱門股中的相對弱勢群組。當日該股於蒐集來源中無獨立命中新聞,但同族群壓力沉重:中秋連假期間南韓三星、SK 海力士單日跌逾 5%、美光跌約 4%,宏碁高層警示記憶體長線供給過剩,且分析師點名「10 年 AI 需求能見度」關鍵瓶頸為記憶體與 ABF 載板,短線需觀察本週三 Micron 財報後是否成為記憶體超級週期敘事的轉折點,若不如預期,開盤將直接反映海外賣壓。
11. 3037 欣興
- 收盤 1,185.00 元,上漲 25.00(2.16%)
- 成交量: 15,871 張
新聞綜合: 欣興上週四逆勢漲 2.16%、週漲 20.80%,為 ABF 載板類短線爆發力最強的指標。摩爾投顧林鈺凱點名 Q4 挑戰 5 萬點的族群鎖定 AGI 高階記憶體、矽智財、散熱與光通訊,並指「載板/CCL 遇 4 大利空嚇自己,欣興、南電、台光電、台燿遭錯殺」,明確為 ABF 載板類提供反彈敘事;單週法人買超約 7,000~1.5 萬張、瑤池金母僅減碼 200 張,籌碼結構相對偏多,續受惠 CoWoS 產能滿載外溢效應與台積電先進封裝載板需求。
12. 2409 友達
- 收盤 34.20 元,下跌 0.50(-1.44%)
- 成交量: 540,363 張
新聞綜合: 友達上週四拉回 1.44%、但週漲幅仍高達 12.69%、成交量 54.04 萬張居熱門股之冠,屬「大量高波動」的資金追逐標的。單週法人為友達最大買超股、累積買超逾 26 萬張。基本面題材上,友達與英特爾合作 Micro LED CPO/TGV 玻璃基板封裝,切入 AI 資料中心光互連與下一代封裝供應鏈,並列名宏碁 50 週年活動、國發會矽谷攬才等產業結盟場合。連假期間高檔賣壓與熱錢輪動風險並存,本週需留意日成交結構是否維持外資單邊買進。
13. 3653 健策
- 收盤 6,920.00 元,上漲 510.00(7.96%)
- 成交量: 2,661 張
新聞綜合: 健策上週四暴漲 7.96%、週漲 25.25%,為熱門股中週漲幅冠軍,展現散熱模組族群強勁動能。當日該股於蒐集來源中無獨立命中新聞,但主動 ETF 00981A 將健策列為連假前 30 檔減碼名單之一,反映高檔獲利實現壓力浮現;相對地散熱雙雄題材(含液冷雙雄雙鴻)於 GB200/GB300 世代單機價值量大幅上升的敘事持續強化,摩爾投顧亦將散熱列為 Q4 主流題材。追高散熱族群者需留意連假後獲利了結風險。
14. 2368 金像電
- 收盤 1,105.00 元,下跌 35.00(-3.07%)
- 成交量: 15,119 張
新聞綜合: 金像電上週四收跌 3.07%、但週漲仍達 8.33%,屬高階 PCB 類獲利了結型態。當日該股於蒐集來源中無獨立命中新聞,僅出現在主動 ETF 00981A「瑤池金母」連假前 30 檔減碼名單中,凸顯高檔調節壓力。族群面上,高階多層 PCB 仍受惠 AI 伺服器主板規格升級、每台單價向 800G/1.6T switch 板規格靠攏;短線需觀察外資是否延續買盤,若中秋連假外部壓力延伸,1,100 元關卡的支撐強度將是關鍵。
15. 8046 南電
- 收盤 1,240.00 元,上漲 30.00(2.48%)
- 成交量: 13,440 張
新聞綜合: 南電上週四逆勢收高 2.48%、週漲 12.73%,跟隨 ABF 載板族群整體反彈。當日該股於蒐集來源中無獨立命中新聞,同族群連帶:單週法人買超約 7,000~1.5 萬張,主動 ETF 00981A 對 ABF 族群連假前減碼,形成「法人買、大戶調節」的籌碼分歧。摩爾投顧將載板/CCL 定義為「4 大利空嚇自己遭錯殺」的反彈標的,並受惠 CoWoS 產能滿載外溢,短線動能延續,惟需留意 Micron 財報後對記憶體/載板連動評價的檢驗。
16. 1303 南亞
- 收盤 238.00 元,上漲 10.50(4.62%)
- 成交量: 65,983 張
新聞綜合: 南亞上週四拉出中紅 K 上漲 4.62%、量能放大至 65,983 張,展現塑化傳產股輪動買盤。當日該股於蒐集來源中無獨立命中新聞,但油價於中東地緣政治升溫下跳漲 4%、布蘭特原油觸及 106.79 美元,對石化上游帶來原料成本推升與售價轉嫁題材;同時南亞為集團旗下 ABF/BT 載板轉投資南電受惠者,具備集團 AI 供應鏈連結。本週需觀察油價後續走勢對塑化利差的實際影響。
17. 2308 台達電
- 收盤 1,910.00 元,上漲 10.00(0.53%)
- 成交量: 8,161 張
新聞綜合: 台達電上週四小漲 0.53%、週漲 10.09%,屬 AI 電源解決方案的中期強勢股。基本面上,台達電列名國發會 9/28 率團赴矽谷 Taiwan Career Day 攬才的 14 家企業之一,鎖定 AI/半導體人才;川習會後 16 檔黑馬清單中,台達電單週法人買超約 7,000 張,惟瑤池金母減碼 100 張,籌碼呈溫和分歧。AI 資料中心電源模組單台價值量隨 GB200/GB300 世代大幅提升,中長線受惠明確。
18. 6274 台燿
- 收盤 1,495.00 元,上漲 35.00(2.40%)
- 成交量: 10,047 張
新聞綜合: 台燿上週四收高 2.40%、週漲 9.12%,跟隨 CCL/高階銅箔基板反彈。當日該股於蒐集來源中無獨立命中新聞,僅於瑤池金母 30 檔減碼名單中,反映高檔調節;然摩爾投顧將台燿列於「載板/CCL 4 大利空嚇自己遭錯殺」的反彈標的,AI 伺服器高速 CCL 材料規格升級(M6/M7/M8)之單價與滲透率俱增,是族群中的關鍵題材。
19. 3443 創意
- 收盤 8,525.00 元,上漲 140.00(1.67%)
- 成交量: 1,373 張
新聞綜合: 創意上週四收高 1.67%、週漲 19.23%,週漲幅居熱門股前段班,展現矽智財/客製化 ASIC 服務族群強勢。當日該股於蒐集來源中無獨立命中新聞,僅於瑤池金母 30 檔減碼名單中出現;然摩爾投顧將「矽智財」列為 Q4 挑戰 5 萬點主流題材之一,且博通 ASIC 訂單放量、聯發科 TPU 後段測試 9 月起爬坡,均為 ASIC 服務商延伸利多。融資餘額連 7 日增加,散戶追捧氣氛濃厚,需留意高價股於連假後補跌的風險。
20. 6182 合晶
- 收盤 120.50 元,上漲 5.00(4.33%)
- 成交量: 92,271 張
新聞綜合: 合晶上週四大漲 4.33%、爆量 92,271 張,屬矽晶圓題材的強勢反彈。摩爾投顧點名合晶「配置 9.6%、收 120.5 元」,指 6/8 吋矽晶圓漲價效益延續、營運逐季改善,成為成熟製程矽晶圓循環回升的重要指標;同時 VSMC 新加坡 12 吋新廠 9/28 正式量產、全數售罄,帶動 8 吋/12 吋成熟製程需求全面翻多。籌碼面留意本週能否延續放量走高型態。
21. 2383 台光電
- 收盤 5,050.00 元,上漲 30.00(0.60%)
- 成交量: 2,185 張
新聞綜合: 台光電上週四收高 0.60%、週漲 3.27%,屬高階 CCL 高價股整理型態。當日該股於蒐集來源中無獨立命中新聞,僅出現於瑤池金母減碼名單與「CCL 錯殺」延伸標題中;然 AI 伺服器 M6/M7/M8 高速 CCL 為公司 ASP 提升主要驅動力,中長線題材未變。惟高價股於 5,000 元關卡震盪,需留意成交量能否進一步放大。
22. 3105 穩懋
- 收盤 502.00 元,上漲 5.00(1.01%)
- 成交量: 21,240 張
新聞綜合: 穩懋上週四小漲 1.01%、週漲 0.40%,走勢相對平淡。9/28 MoneyDJ 公告代重要子公司「江蘇全穩康源農業發展」與「江蘇穩盈農業發展」股東臨時會決議修正章程,屬程序性公告、無實質營運面催化。GaAs/PA 化合物半導體業務中期仍受制於手機 RF 需求平淡,但衛星通訊、Wi-Fi 7 與 3D Sensing 應用擴展可望帶來題材。
23. 3324 雙鴻
- 收盤 1,710.00 元,上漲 115.00(7.21%)
- 成交量: 6,213 張
新聞綜合: 雙鴻上週四大漲 7.21%、週漲 15.54%,與健策並列散熱「液冷雙雄」領漲。當日該股於蒐集來源中無獨立命中新聞,僅於延伸標題中被稱為液冷雙雄;然摩爾投顧將散熱明列 Q4 主流題材之一,GB200/GB300 世代液冷板/CDU/manifold 單機價值量大幅上升,帶動供應鏈中長線動能。連假前的急拉需留意本週高檔震盪風險。
24. 3026 禾伸堂
- 收盤 810.00 元,上漲 42.00(5.47%)
- 成交量: 12,791 張
新聞綜合: 禾伸堂上週四大漲 5.47%、週漲 1.63%,跟隨被動元件族群相對強勢。當日該股於蒐集來源中無相關新聞。族群面上國巨*、華新科等被動元件龍頭同步走高,反映 AI 伺服器與具身智能對高階 MLCC、鉭質電容需求延續,惟本股相對量能偏中性,需觀察連假後買盤是否延續。
三、美股大盤摘要
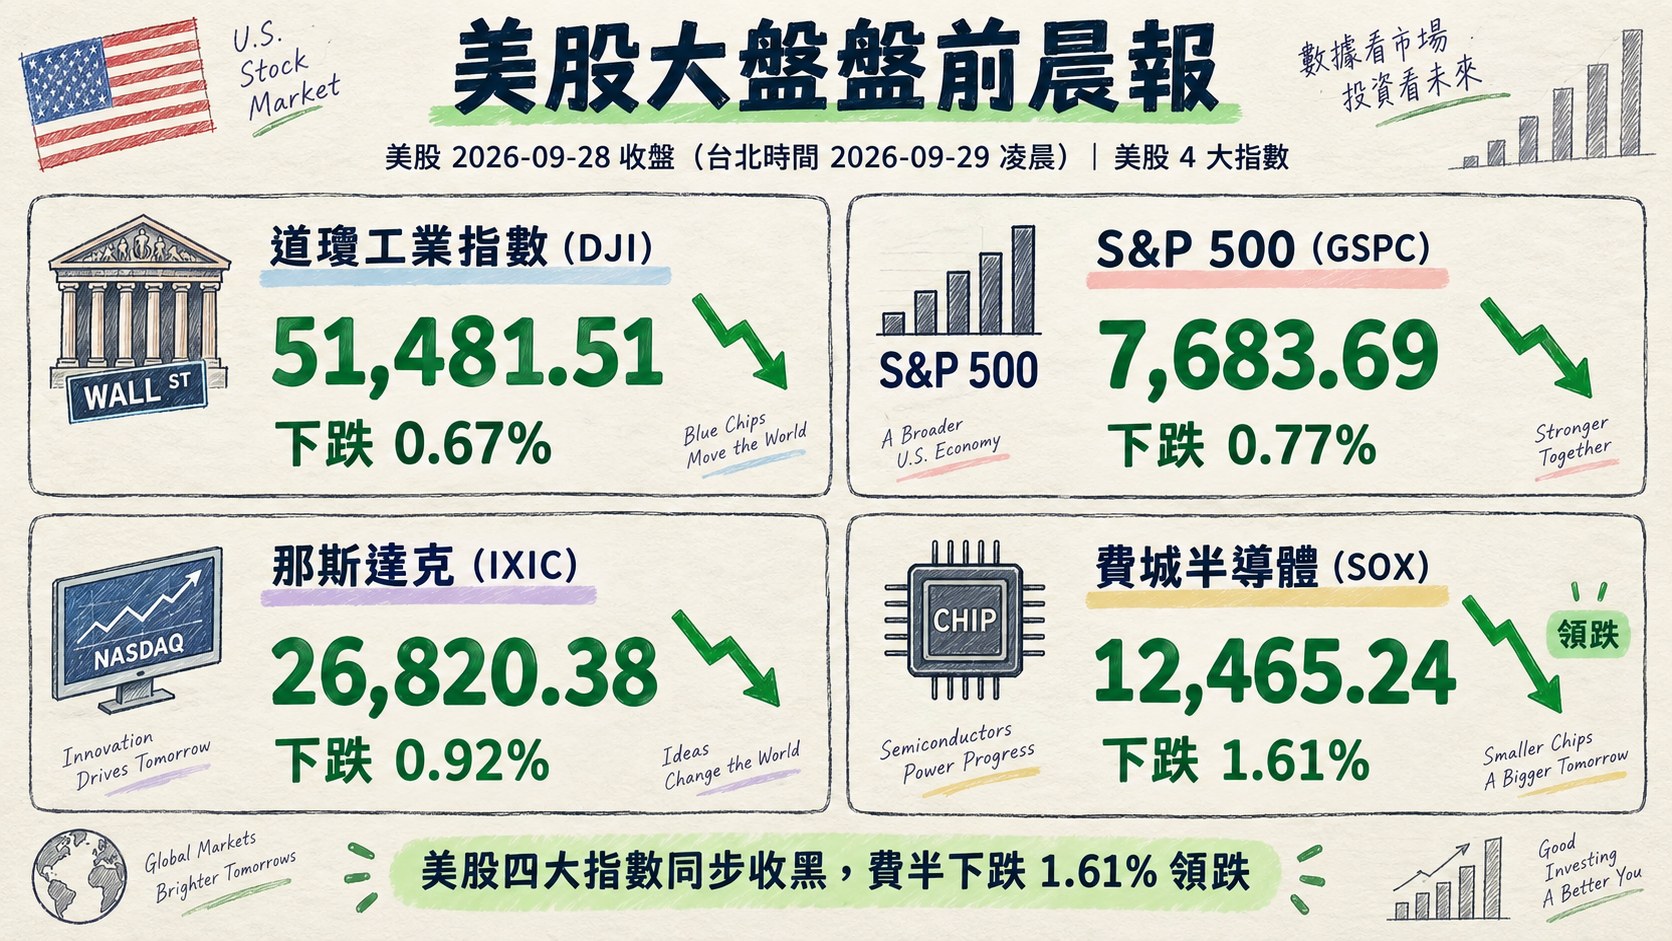
美股交易日: 2026-09-28(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-29 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.67%,收 51,481.51
- S&P 500 下跌 0.77%,收 7,683.69
- 那斯達克下跌 0.92%,收 26,820.38
- 費城半導體下跌 1.61%,收 12,465.24
昨晚美股四大指數同步收黑,費半重挫 1.61% 領跌,反映 10 年期公債殖利率飆破 5.2%、油價因川普拒絕伊朗停火提案而跳漲 4%,市場情緒由 AI 樂觀轉向「殖利率+能源」雙重逆風的擔憂。
四、指標性美股
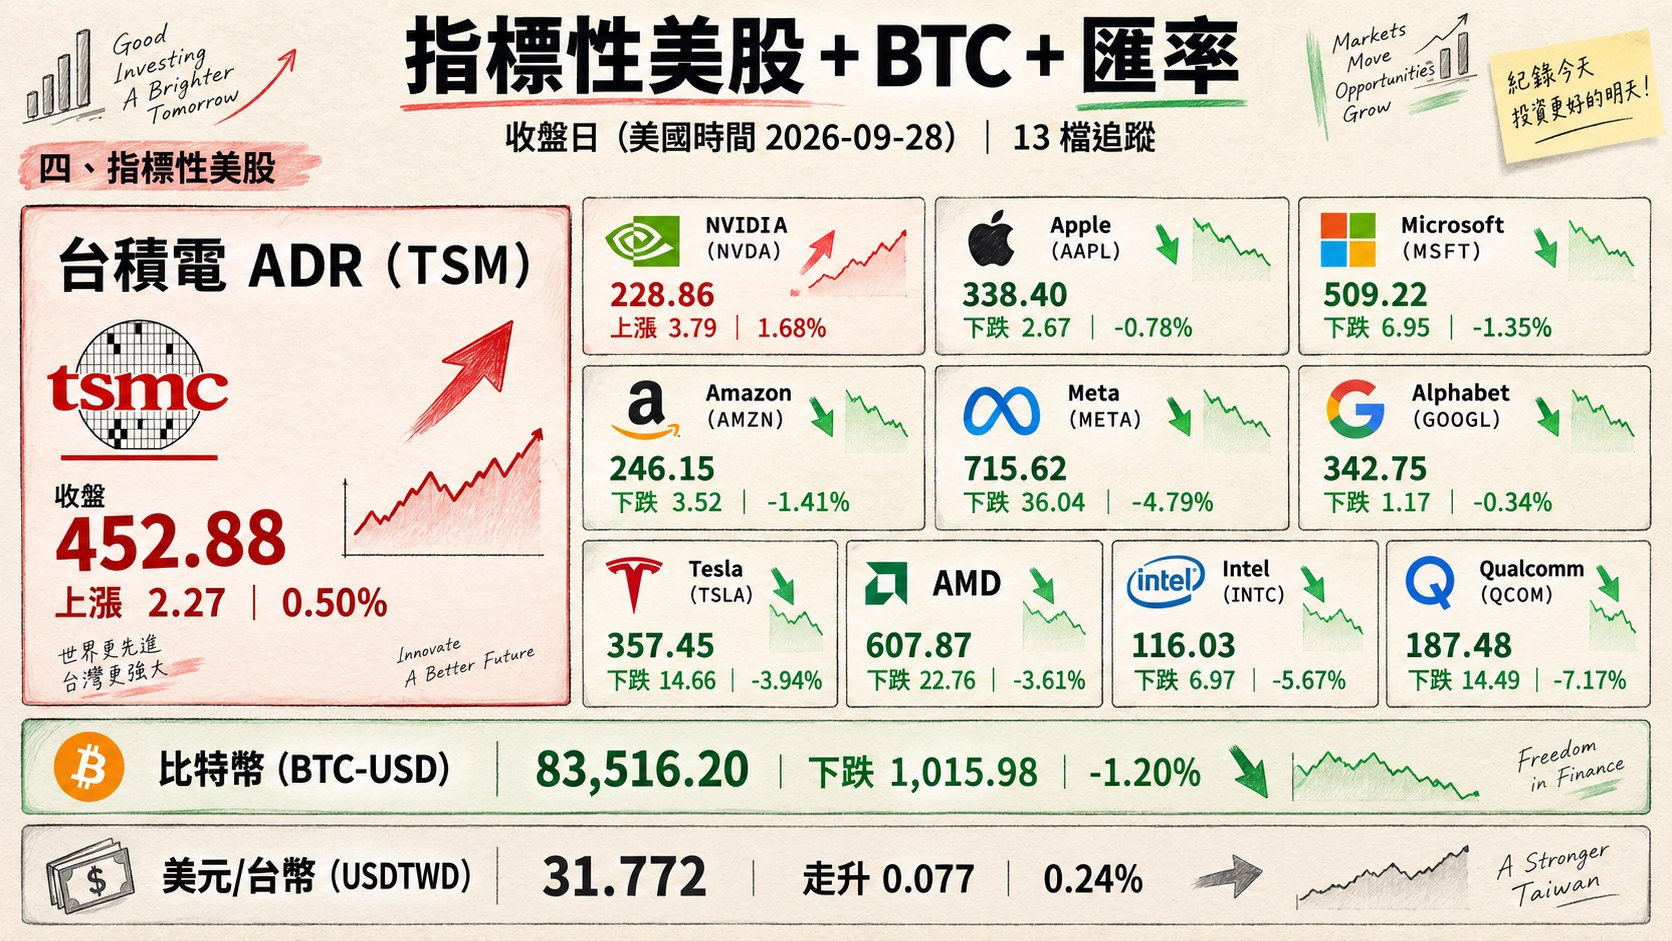
美股交易日: 2026-09-28(同上表,us_market_data.json#date;台北時間收盤於 2026-09-29 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 452.88 | 上漲 2.27 | 0.50% |
| NVIDIA (NVDA) | 228.86 | 上漲 3.79 | 1.68% |
| Apple (AAPL) | 338.40 | 下跌 2.67 | -0.78% |
| Microsoft (MSFT) | 509.22 | 下跌 6.95 | -1.35% |
| Amazon (AMZN) | 246.15 | 下跌 3.52 | -1.41% |
| Meta (META) | 715.62 | 下跌 36.04 | -4.79% |
| Alphabet (GOOGL) | 342.75 | 下跌 1.17 | -0.34% |
| Tesla (TSLA) | 357.45 | 下跌 14.66 | -3.94% |
| AMD | 607.87 | 下跌 22.76 | -3.61% |
| Intel (INTC) | 116.03 | 下跌 6.97 | -5.67% |
| Qualcomm (QCOM) | 187.48 | 下跌 14.49 | -7.17% |
| 比特幣 (BTC-USD) | 83,516.20 | 下跌 1,015.98 | -1.20% |
| 美元/台幣 (USDTWD) | 31.772 | 走升 0.077 | 0.24% |
昨晚 AI 生態系明顯分化:NVIDIA 因宣布加碼 1,500 億美元庫藏股(總授權來到 2,350 億、超越 Apple 2024 年 1,100 億紀錄)逆勢收高 1.68%,但 Meta、Qualcomm、Intel、AMD 全數重挫 4-7%,記憶體/半導體殺聲隆隆;比特幣同步回落 1.20%、美元指數走強帶動 USDTWD 續升至 31.772(台幣走貶),對外資回補台股權值形成短線壓力。
五、重點新聞回顧(3–5 則主題焦點,整合敘事)
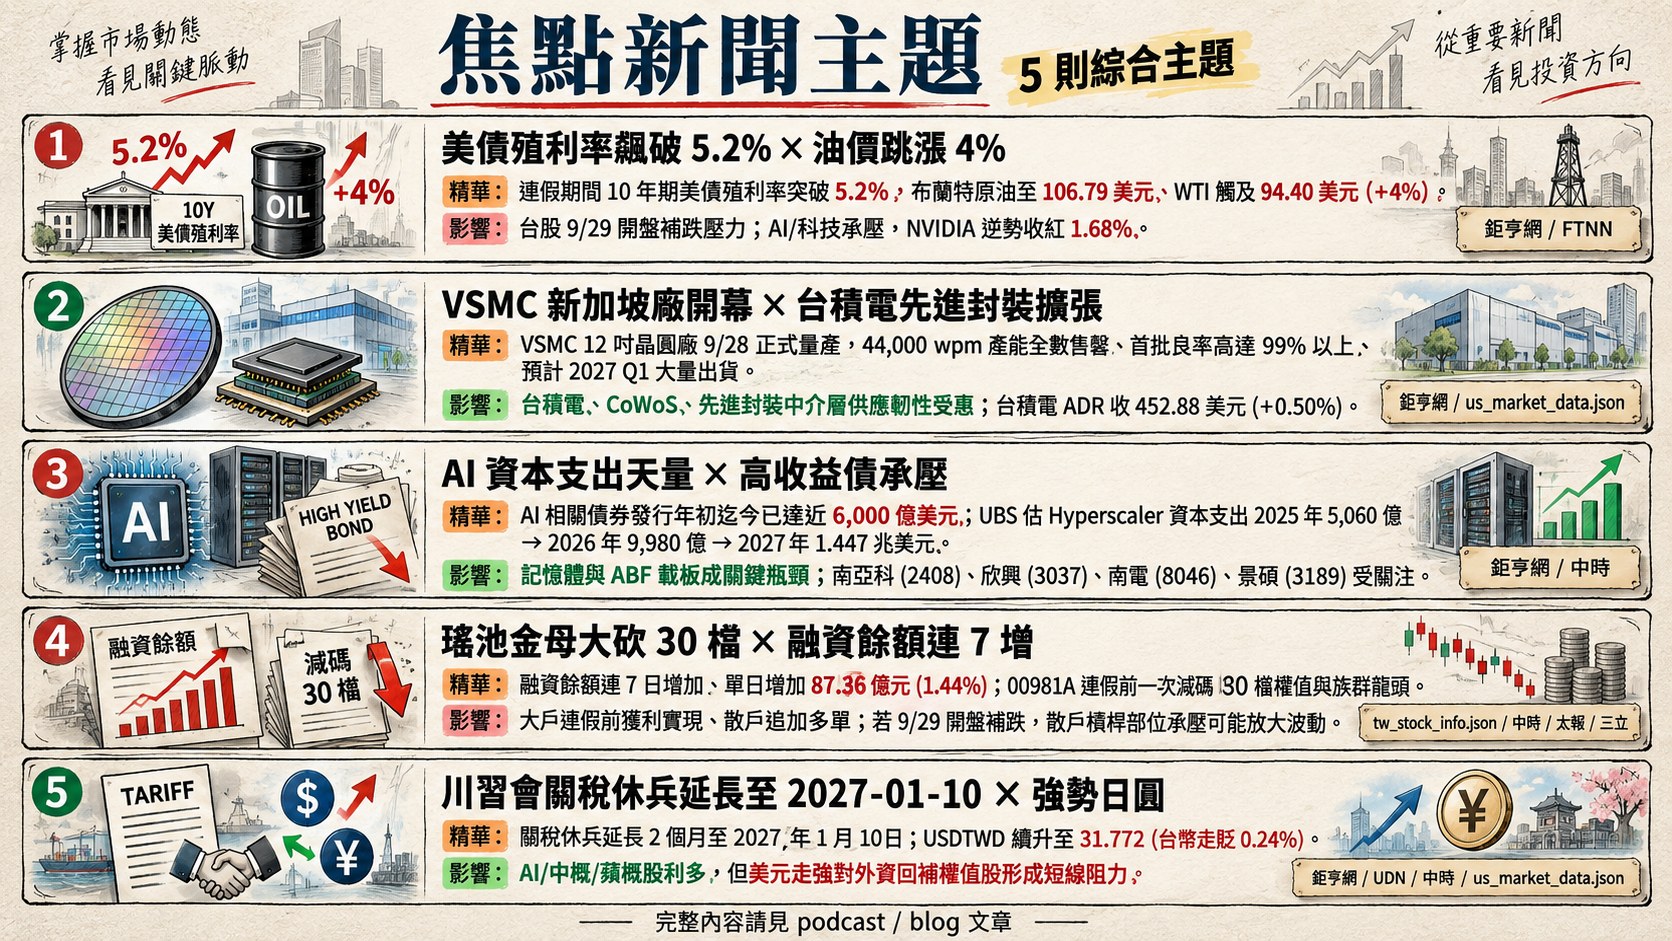
1. 美債殖利率飆破 5.2% × 油價跳漲 4%:中秋連假期間累積的「雙重逆風」考驗台股補跌壓力
上週四台股於高檔翻黑後隨即進入中秋 4 天連假(9/25–9/28),連假期間國際市場劇變:川普拒絕伊朗提出「7 天內重開荷姆茲海峽」的停火提案,暗示 11 月期中選舉後將重啟軍事行動,直接推升布蘭特原油至 106.79 美元、WTI 觸及 94.40 美元(+4%)。與此同時,10 年期美債殖利率突破 5.2%(2007 年以來新高)、30 年期突破 5.5%(2004 年高點),CME FedWatch 顯示 10 月再升息 25bp 機率由 64% 升至 68–70%,市場交易員完全定價年內至少再升息一碼。當日美股四大指數同步收黑、費半 -1.61%,資金由 AI/科技類轉向能源與國防承包商,Meta -4.79%、AMD -3.61%、Intel -5.67%、Qualcomm -7.17% 領跌,唯 NVIDIA 因宣布加碼 1,500 億美元庫藏股(總授權 2,350 億、超越 Apple 2024 年 1,100 億紀錄)逆勢收紅 1.68%。台股需觀察 9/29 開盤是否一次補回連假期間的跌幅,外資賣超規模與新台幣匯率走勢(USDTWD 已升至 31.772)將決定盤面重挫深度。
2. VSMC 新加坡廠開幕 × 台積電先進封裝擴張:全球晶圓製造在地化的關鍵一役
9/28 世界先進與 NXP 合資成立的 VSMC 12 吋晶圓廠在新加坡正式量產,44,000 wpm 產能全數售罄、首批良率高達 99% 以上、預計 2027 Q1 大量出貨。此案有三個關鍵意涵:一是建廠僅 20.5 個月創新紀錄、第二期挑戰 18 個月,方略評估建置第 2 座廠;二是台積電廠務副總莊子壽出席開幕、台積電持股世界先進約 19%,實質扮演建廠與技轉主力;三是新廠亦將協助台積電生產先進封裝中介層(Interposer),供輝達、Google、博通 CoWoS 使用,強化亞太先進封裝供應韌性。同時期市場亦傳台積電 2027 年晶圓代工報價再調升 3~6%,帶動「含積量」ETF(如 00881)評價;輝達則透過與 SCHMID、康寧合作,「積極推動台積電開發玻璃基板技術」,準備於 2028 年前導入下一代 GPU 封裝。這波「地緣化 + 先進封裝 + 材料代際切換」的組合拳,讓台積電在 AI 資本支出爬坡與地緣風險升溫的雙重環境中同時擴大護城河,其 ADR 在昨晚普跌市場中收 452.88 美元 (+0.50%) 逆勢守住紅盤即為印證。
3. AI 資本支出天量 × 高收益債承壓:從「10 年 AI 需求能見度」爭議看記憶體/ABF 關鍵瓶頸
高盛示警 AI 相關債券發行年初迄今已達近 6,000 億美元,高收益債利差擴大 12bp 至 294bp、CCC 級達 968bp(2023 年 11 月以來高點)、投資等級擴大 3bp 至 80bp(3 月以來最大),信用市場承壓與 AI 資本支出的天量發行息息相關。UBS 對 Hyperscaler 資本支出的預估:2025 年 5,060 億→2026 年 9,980 億→2027 年 1.447 兆美元,其中記憶體佔比由 14% 拉升至 64%。分析師開始質疑「10 年 AI 需求能見度」的宣稱是否過度樂觀,指出記憶體與 ABF 載板成為關鍵瓶頸——這個論點在昨晚美股具體反映為 Meta -4.79%、Micron 跌約 4%、SanDisk 一度跌逾 5%、SK 海力士單日跌 5%。相對地,NVIDIA 以歷史新高的 1,500 億美元庫藏股給出「自我信心」訊號,並公開摩根大通交易員的翻多敘事,市場短線在「基本面訂單依舊強勁」與「資金結構性壓力」之間拉鋸。台股具體對照:南亞科 (2408) 上週四即先跌 2.33%,本週三 Micron 財報將是記憶體超級週期敘事的關鍵檢驗;反觀 ABF 載板類欣興 (3037)、南電 (8046)、景碩 (3189) 則呈「利空嚇自己遭錯殺」後的強勢反彈。
4. 主動 ETF「瑤池金母」連假前大砍 30 檔 × 融資餘額連 7 增:籌碼結構的多空分歧
連假前一交易日(9/24)浮現值得深究的籌碼分歧信號:一方面,融資餘額連 7 日增加、單日增加 87.36 億元 (1.44%)、融券連 3 日減少 11,051 張 (-5.19%),反映散戶做多氣氛與軋空題材同步發酵,融資餘額重返 6,000 億元關卡;另一方面,市場矚目的主動式台股 ETF 00981A「瑤池金母」(規模最大、明星經理人)連假前一次減碼 30 檔權值與族群龍頭,包括台積電、聯發科(-100 張)、聯電(-2,000 張、賣超之首)、國巨*(-350 張)、日月光、緯穎、台達電(-100 張),以及 ABF/散熱/PCB 族群欣興(-200 張)、南電、台燿、金像電、健策等,賣超總額達數億元。這種「大戶連假前獲利實現、散戶追加多單」的結構呈現典型的「聰明錢先跑」訊號,若 9/29 開盤補跌,散戶槓桿部位承壓可能放大波動;同時金管會「四貸同堂」跨平台信用互查將於 10 月底上路,融資餘額結構性壓力亦不容忽視。惟外資單週買超台股達 693–701 億元的中期趨勢仍在,短線與中線的多空判讀將決定本週操作方向。
5. 川習會關稅休兵延長至 2027-01-10 × 貝森特籲日本「強勢日圓」:亞洲貨幣與資金重分配
中秋連假期間國際政經格局有兩項重要進展:一是川普與習近平會晤產出 600 億美元對等降稅大禮,關稅休兵延長 2 個月至 2027 年 1 月 10 日,美國涵蓋中國 77 項非敏感商品、中國涵蓋美國 1,619 項(包括玉米、小麥、高粱、牛肉、乳製品,但排除黃豆保留籌碼),並同意 2027、2028 年各進口至少 1,000 萬噸美國煤炭;二是美財長貝森特與日本財務大臣片山皋月討論「強勢日圓的可取性」,明確暗示美方對亞洲貨幣強勢的態度。這兩項進展對台股具雙重意涵:貿易休兵延長對 AI/中概/蘋概股形成明確利多,法人單週買超友達 26 萬張、聯電 1.1 萬張、聯發科 7,000 張、國巨* 逾 8,000 張、欣興/南電/台達電/聯茂同步吸金,即為市場預先反應;但美元指數走強與 USDTWD 續升至 31.772(台幣走貶 0.24%),對外資回補權值股形成短線阻力。若美方對亞洲貨幣的政策訊號未能有效讓亞洲貨幣共同走強,外資對台股權值買盤動能將受抑制,本週需密切追蹤新台幣匯率與外資買賣超的連動。
六、當日總結(takeaway)
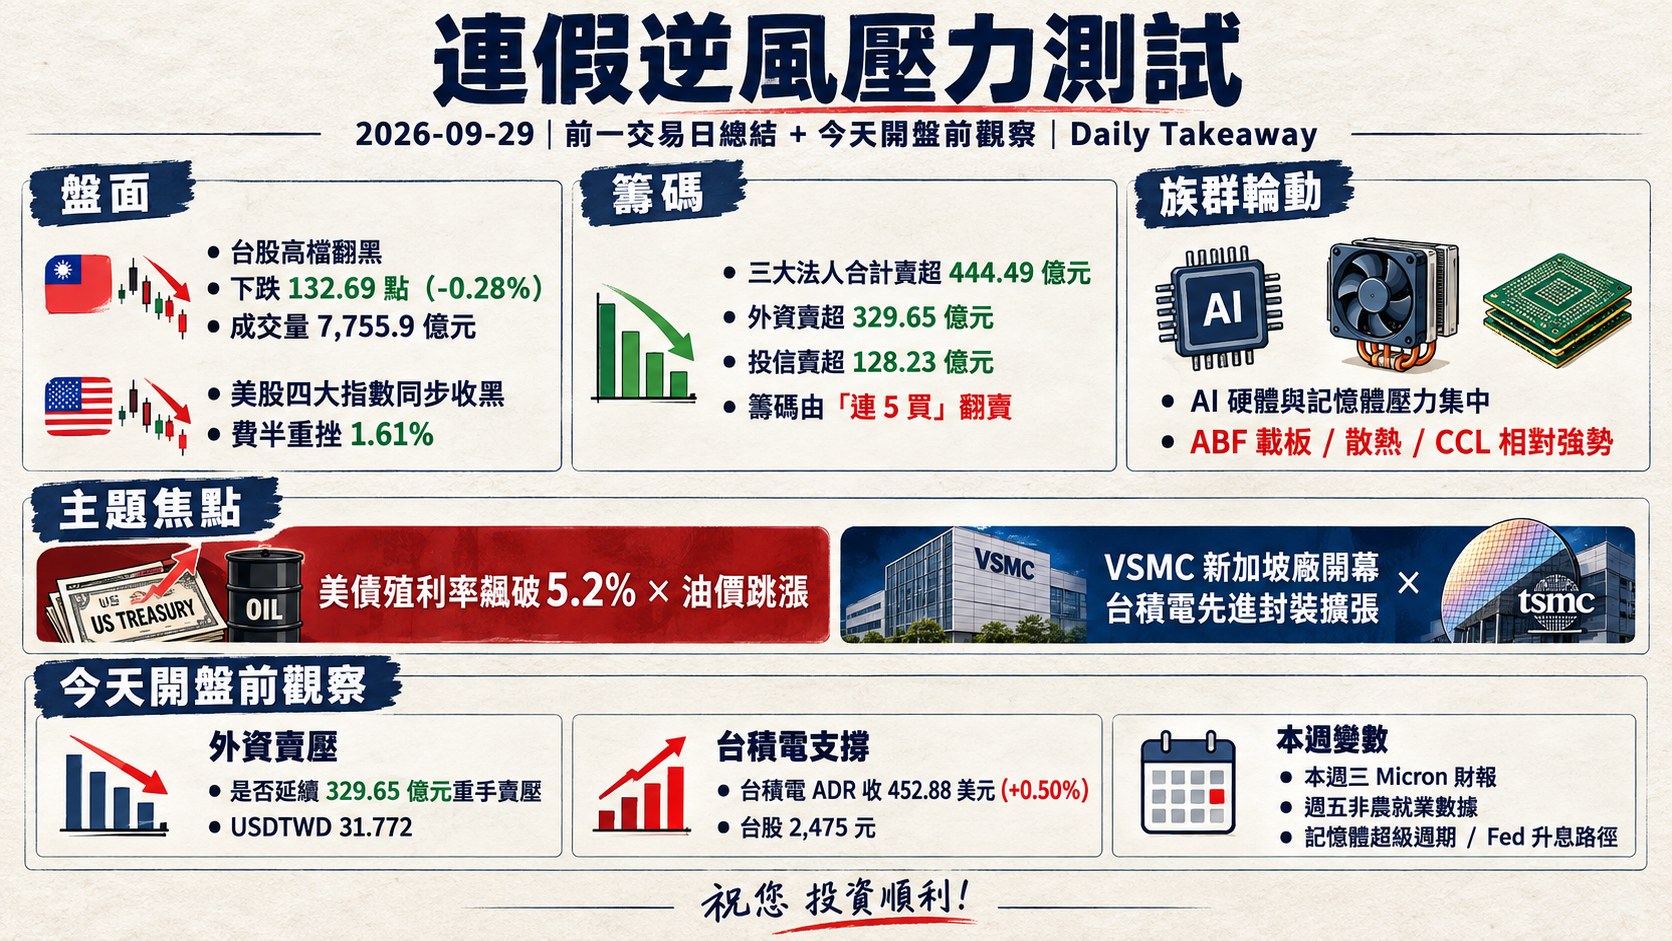
- 盤面: 台股上週四於高檔翻黑,加權指數下跌 132.69 點(-0.28%)、成交量 7,755.9 億元;連假期間美股四大指數同步收黑、費半重挫 1.61%,本週二(9/29)開盤將面臨 4 個交易日累積的補跌壓力,AI 硬體與記憶體是壓力最集中的族群,ABF 載板/散熱/CCL 則呈「錯殺後反彈」的相對強勢。
- 籌碼: 三大法人合計賣超 444.49 億元(外資賣超 329.65 億元、投信賣超 128.23 億元),籌碼由「連 5 買」翻賣;融資餘額卻連 7 日增加 87.36 億元 (1.44%)、融券連 3 減 11,051 張 (-5.19%),形成「大戶連假前獲利實現、散戶加碼追多」的多空分歧結構,短線波動風險升高。
- 主題焦點: 「美債殖利率飆破 5.2% × 油價跳漲」是本週最強逆風主軸;相對地「VSMC 新加坡廠開幕 × 台積電先進封裝擴張」則凸顯台廠在 AI 供應鏈中的結構性受益地位,成為抗跌關鍵標的。
- 今天開盤觀察: 一是外資是否延續 329.65 億元的重手賣壓、USDTWD 31.772 的台幣走貶是否進一步壓抑權值買盤;二是台積電 ADR 收 452.88 美元 (+0.50%) 是否能為 2,475 元台股提供支撐;三是本週三 Micron 財報與週五非農就業數據,將決定「記憶體超級週期」與「Fed 升息路徑」兩大主軸的短線走向。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]