股市 Overview — 2026-10-27(週二)
最近交易日: 2026-10-22(週四)
本報告於台股開盤前產出。因 10/23 颱風「薔琵」停班、10/24 光復節連休與週末,最近交易日回溯至上週四(2026-10-22);下文「前一交易日收盤/上週四收盤」皆指此日。美股本次收盤為美東週一(2026-10-26),於台北時間 10/27 凌晨完成,下文以「美股昨晚收盤」敘述。
一、台股大盤摘要
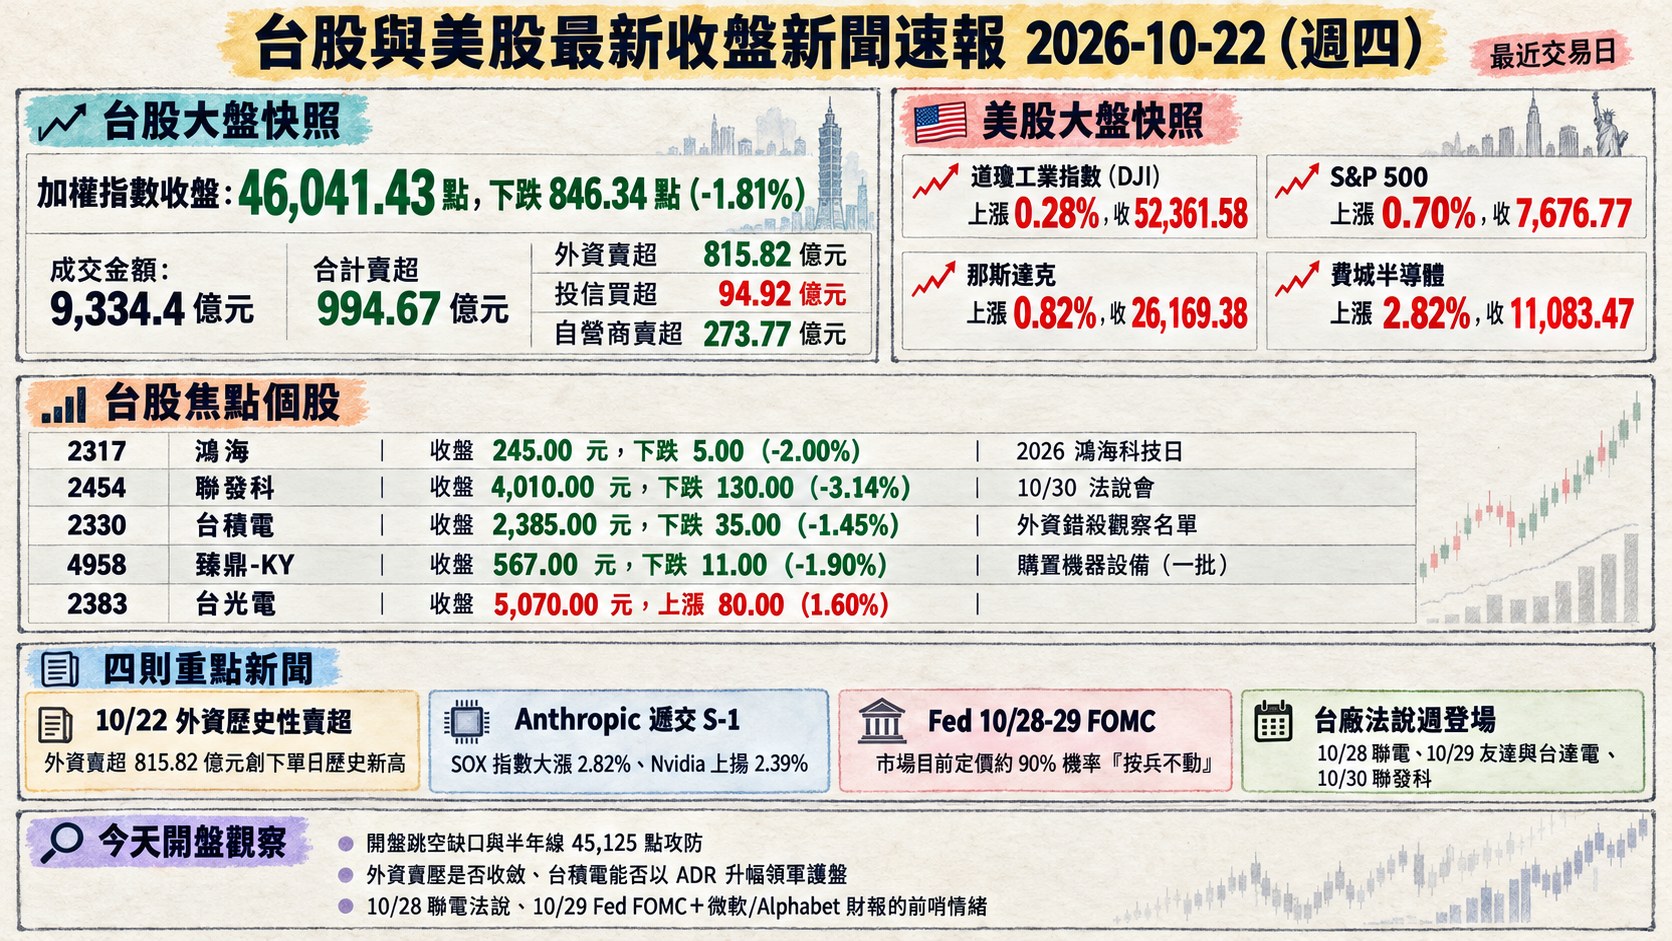
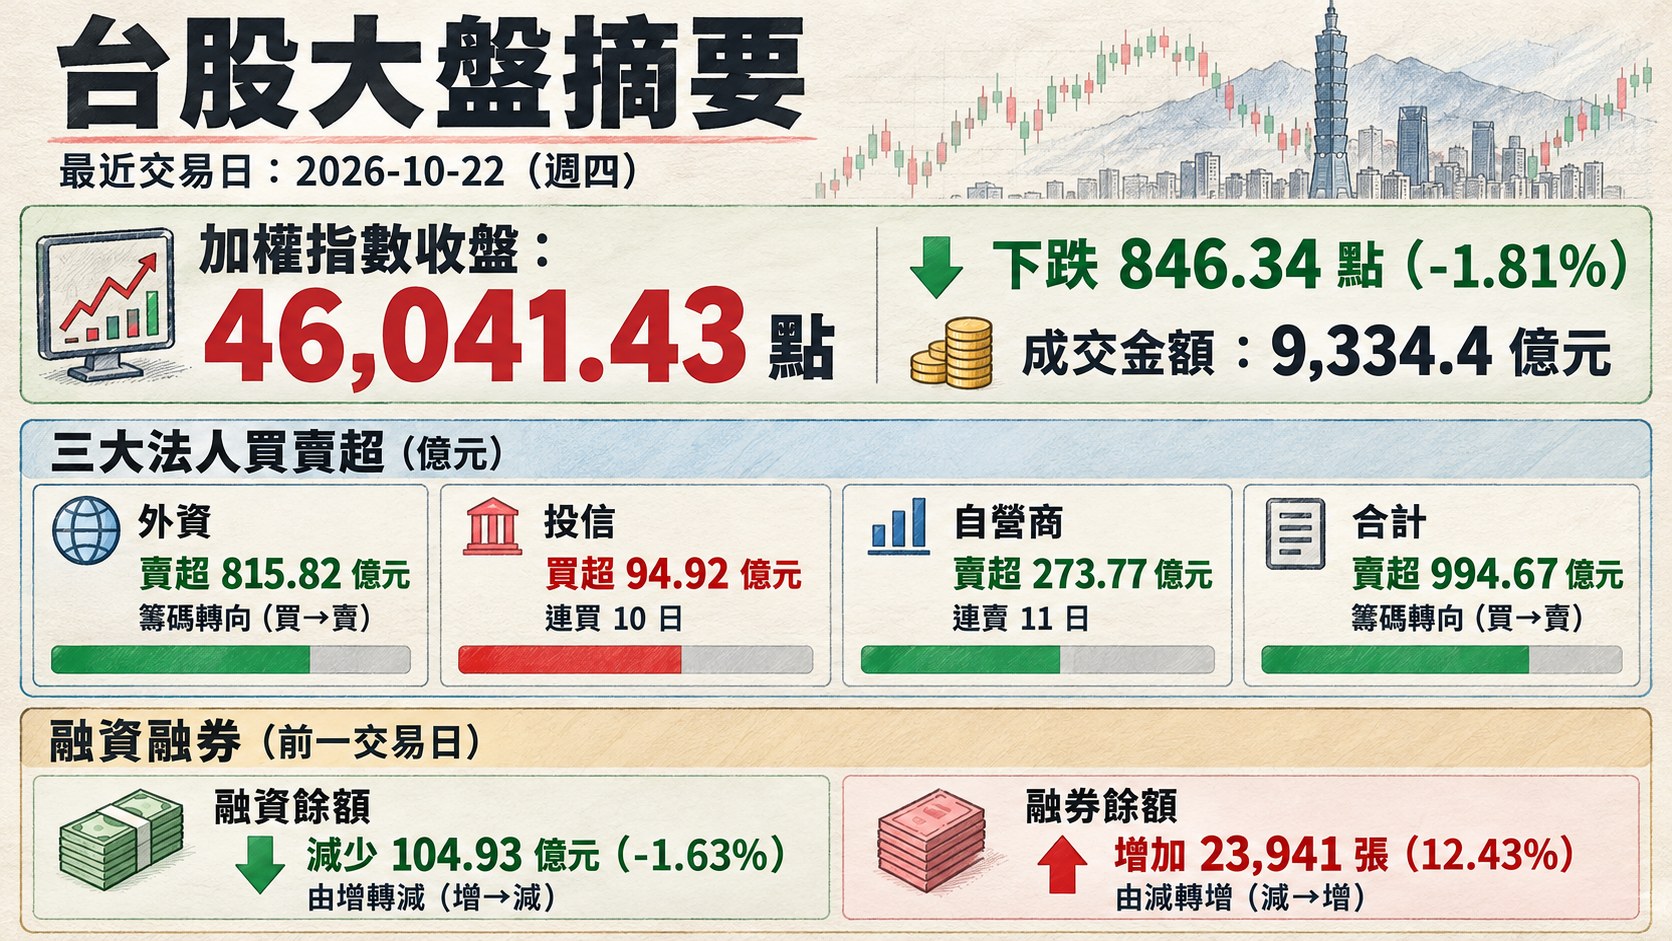
加權指數收盤: 46,041.43 點,下跌 846.34 點(-1.81%)
成交金額: 9,334.4 億元
三大法人買賣超(億元):
- 外資賣超 815.82 億元,籌碼轉向(買→賣)
- 投信買超 94.92 億元,連買 10 日
- 自營商賣超 273.77 億元,連賣 11 日
- 合計賣超 994.67 億元,籌碼轉向(買→賣)
融資融券(前一交易日):
- 融資餘額減少 104.93 億元(-1.63%),由增轉減(增→減)
- 融券餘額增加 23,941 張(12.43%),由減轉增(減→增)
說明:10/22(週四)盤中加權指數重挫逾 800 點,外資單日賣超突破 815 億元並由買轉賣;融資同步大減、融券反向激增,顯示散戶高槓桿去化、放空力道回補,籌碼結構由多頭轉向保守。首日下跌後緊接颱風停班與光復節連休,10/27 開盤面臨 4 個交易日的美股消化 + 連假缺口補跌雙重壓力。
二、台股焦點個股
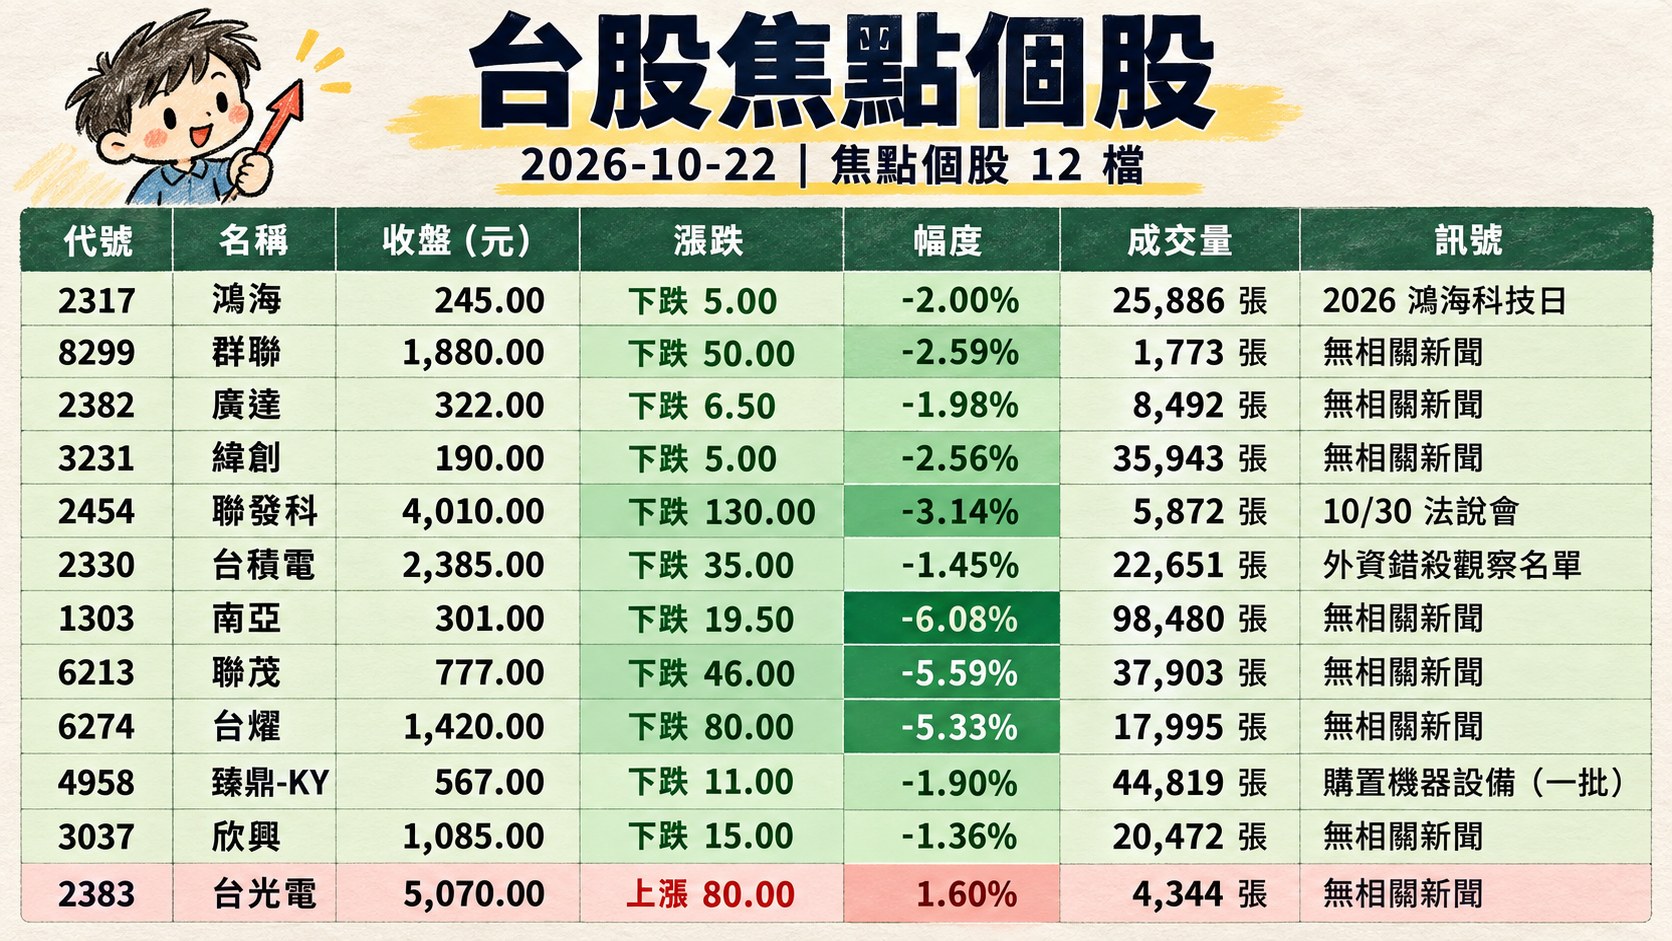
1. 2317 鴻海
- 收盤 245.00 元,下跌 5.00(-2.00%)
- 成交量: 25,886 張
新聞綜合: 10/22 補跌雖使股價承壓,但後市題材密度極高:10/30-31 於南港展覽館舉辦「2026 鴻海科技日」,主題「Accelerating Intelligence」首度打造科技教育館,董事長劉揚偉將釋出 AI 伺服器與電動車最新營運展望;前三季累計營收 7.67 兆元、年增 39.53% 創歷年同期新高。輝達官網揭露鴻海 AI 內部化成果,自研 FoxBrain 以 DGX GB200 於 12 天處理 1 兆 Token、SMT 產線異常改善率逾 90%。另一前線訊號為 iPhone Duo 鉸鏈致螢幕瑕疵,公司表示產線已緊急換料、不改 750 萬台備貨;蘋果同時傳對 Duo 追加三成訂單並發表 OLED iPad mini,鴻海組裝鏈同步受惠。
2. 8299 群聯
- 收盤 1,880.00 元,下跌 50.00(-2.59%)
- 成交量: 1,773 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
3. 2382 廣達
- 收盤 322.00 元,下跌 6.50(-1.98%)
- 成交量: 8,492 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
4. 3231 緯創
- 收盤 190.00 元,下跌 5.00(-2.56%)
- 成交量: 35,943 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
5. 2454 聯發科
- 收盤 4,010.00 元,下跌 130.00(-3.14%)
- 成交量: 5,872 張
新聞綜合: 10/30 法說會為本週最大催化劑。花旗證券法說前力挺,看好 v8 專案全年營收貢獻逾 20 億美元為 Q4 季增 30% 核心動能,重申買進評等、目標價 6,800 元;維持 2028 年 AI ASIC 營收 400 億美元預測,TPU v10 瞄準 2029 量產。惟近期股價承壓主因為 Google TPU V9 訂單傳下修疑慮,國泰期貨郭經緯點名為「殺破季線黑馬股」,將 2027 年 EPS 估值下修至 110-120 元,但 2028 年仍有望突破 200 元;短線觀察外資賣壓是否收斂、v8/TPU v10 題材能否重啟評價面修復。
6. 2330 台積電
- 收盤 2,385.00 元,下跌 35.00(-1.45%)
- 成交量: 22,651 張
新聞綜合: 當日新聞三線並進:競合面,英特爾技術長 Pushkar Ranade 坦承與台積電差距非一個世代、而在規模與 EUV 設備交付(年產不到 100 套、交期 18 月)與固定成本分攤能力;台積電先進晶圓產量達英特爾 3 倍、2026 年資本支出約 500 億美元、全球代工市占 72.5%。供應鏈面,路透指公司正尋求設備中稀土零組件替代方案以降低中國出口管制風險,工研院擬 2030 年底建年產 500 噸稀土示範廠。籌碼面,法人將台積電列入「外資錯殺觀察名單」(Q3 營收雙成長 + KD 低於 20),凱基張明祥強調法說上修全年營收展望、AI 需求優於預期;美股 10/26 TSM ADR 強彈 1.40%、費半單日大漲 2.82%,有望為 10/27 台股提供撐盤力道。
7. 1303 南亞
- 收盤 301.00 元,下跌 19.50(-6.08%)
- 成交量: 98,480 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
8. 6213 聯茂
- 收盤 777.00 元,下跌 46.00(-5.59%)
- 成交量: 37,903 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
9. 6274 台燿
- 收盤 1,420.00 元,下跌 80.00(-5.33%)
- 成交量: 17,995 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
10. 4958 臻鼎-KY
- 收盤 567.00 元,下跌 11.00(-1.90%)
- 成交量: 44,819 張
新聞綜合: 公司重訊為當日唯一事件:代子公司禮鼎半導體科技(深圳)公告以新台幣 11.009 億元向 JOIN EXPERT MACHINERY(GUANG DONG)CO., LTD. 購置機器設備(一批),交易相對人非關係人,供營業使用,決定方式為比價及議價,決策層級為總經理核決。此設備投資規模中等、屬產線擴能範疇,顯示公司對後續 PCB 高階製程產能需求仍具信心;短線股價仍跟隨 PCB/載板族群整體回檔,但資本支出動作可視為中長期產能布局的訊號。
11. 3037 欣興
- 收盤 1,085.00 元,下跌 15.00(-1.36%)
- 成交量: 20,472 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
12. 2383 台光電
- 收盤 5,070.00 元,上漲 80.00(1.60%)
- 成交量: 4,344 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
13. 2327 國巨*
- 收盤 507.00 元,下跌 35.00(-6.46%)
- 成交量: 42,341 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
14. 1815 富喬
- 收盤 139.00 元,下跌 8.00(-5.44%)
- 成交量: 149,206 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
15. 2492 華新科
- 收盤 368.00 元,下跌 37.50(-9.25%)
- 成交量: 54,894 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
三、美股大盤摘要
美股交易日: 2026-10-26(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-27 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
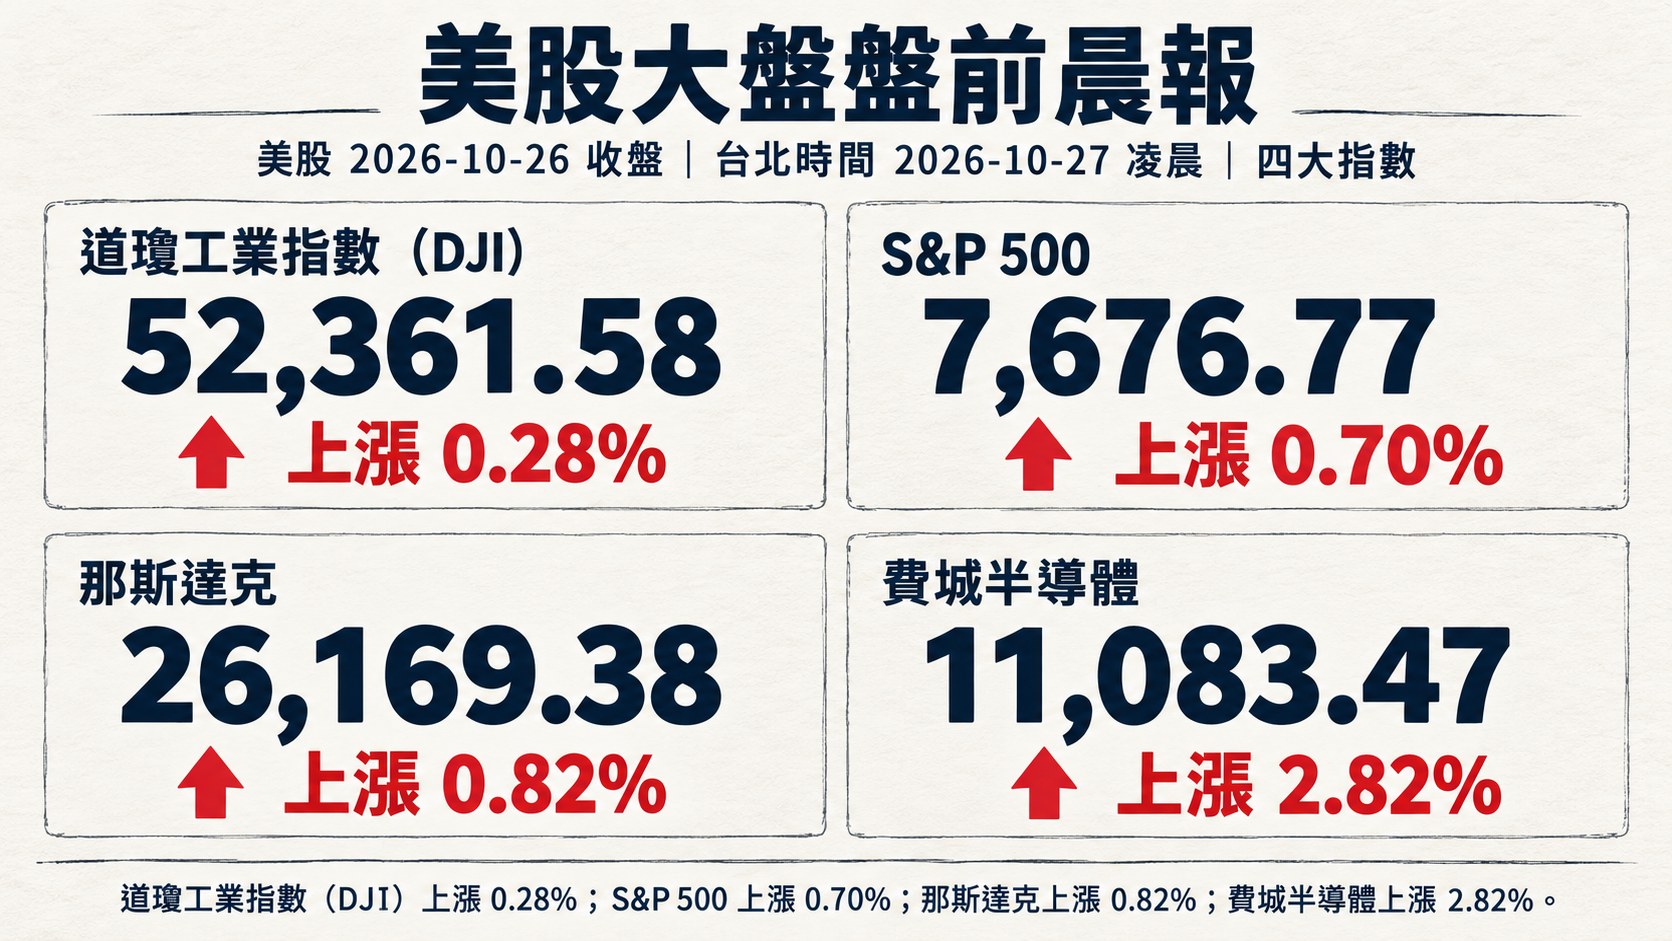
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.28%,收 52,361.58
- S&P 500 上漲 0.70%,收 7,676.77
- 那斯達克上漲 0.82%,收 26,169.38
- 費城半導體上漲 2.82%,收 11,083.47
四、指標性美股
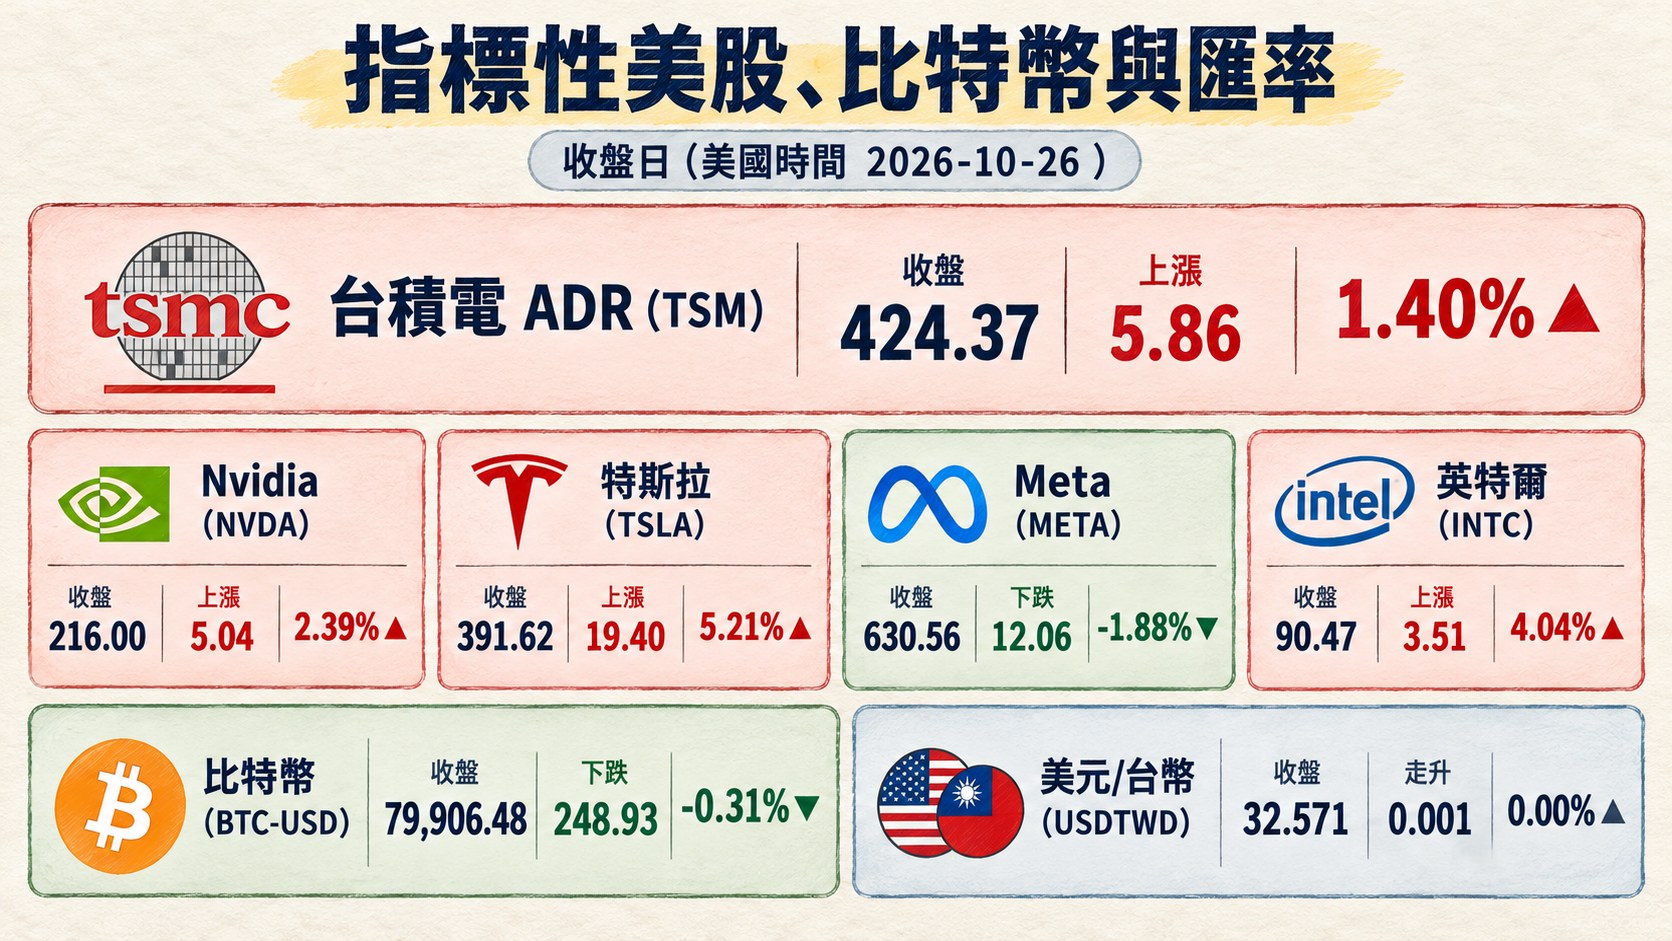
美股交易日: 2026-10-26(同上表,us_market_data.json#date;台北時間收盤於 2026-10-27 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 424.37 | 上漲 5.86 | 1.40% |
| Nvidia (NVDA) | 216.00 | 上漲 5.04 | 2.39% |
| 特斯拉 (TSLA) | 391.62 | 上漲 19.40 | 5.21% |
| Meta (META) | 630.56 | 下跌 12.06 | -1.88% |
| 英特爾 (INTC) | 90.47 | 上漲 3.51 | 4.04% |
| 比特幣 (BTC-USD) | 79,906.48 | 下跌 248.93 | -0.31% |
| 美元/台幣 (USDTWD) | 32.571 | 走升 0.001 | 0.00% |
五、重點新聞回顧(4 則主題焦點,整合敘事)
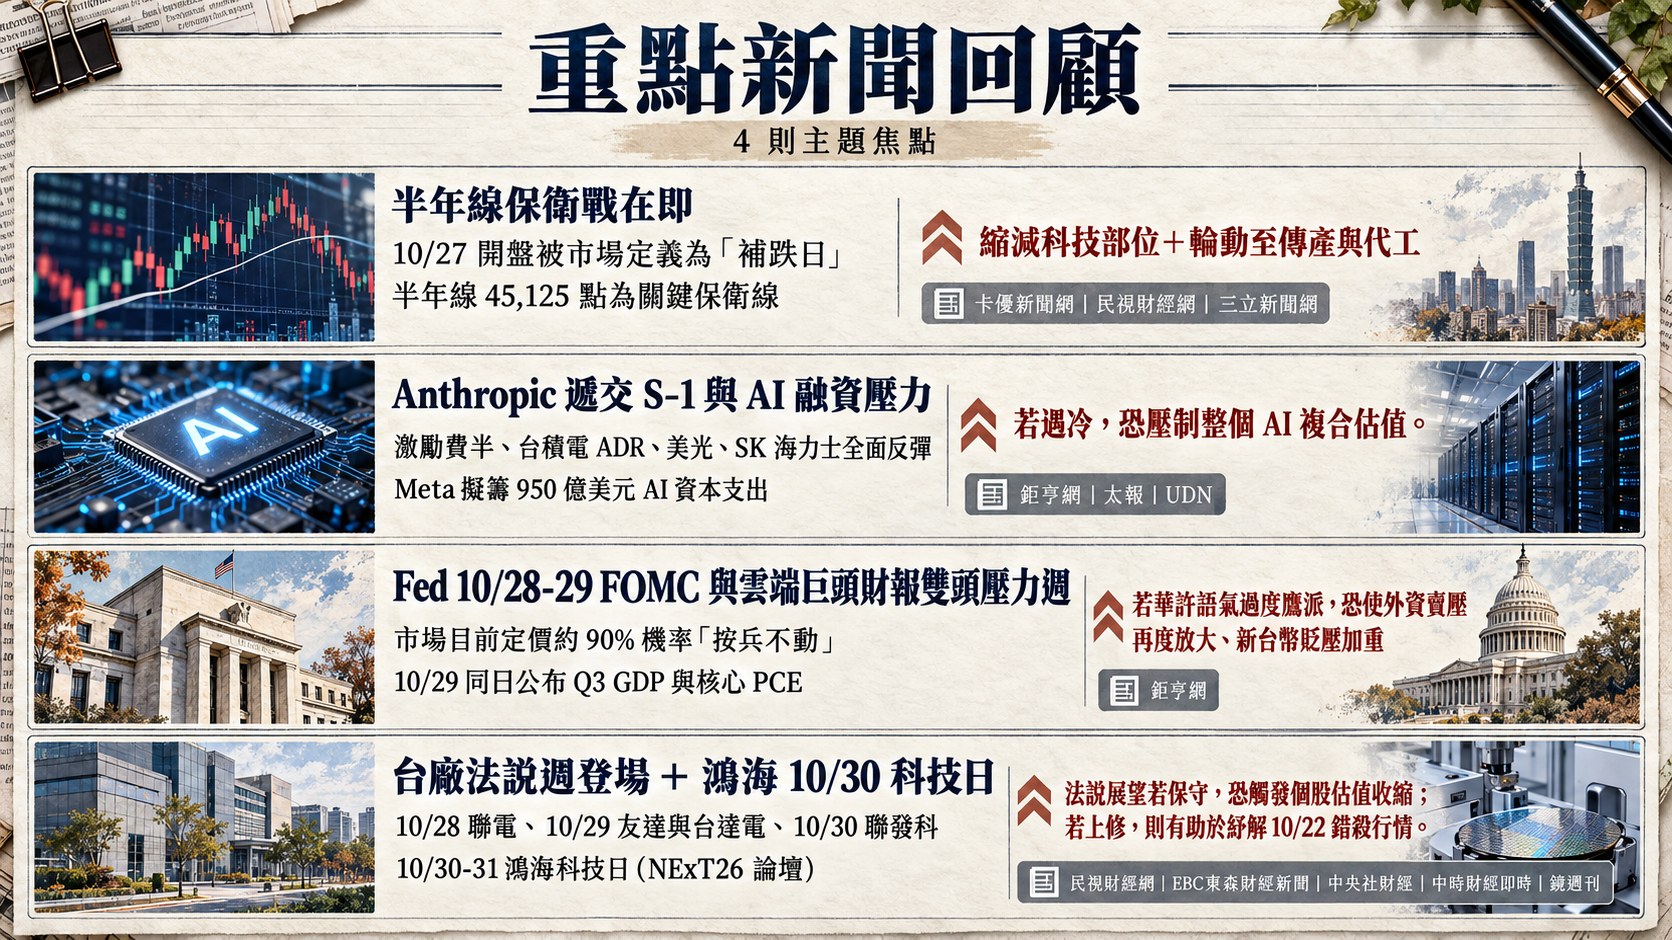
1. 10/22 外資歷史性賣超 vs. 連假缺口補跌恐慌:半年線保衛戰在即
10/22 單日加權指數崩跌 846.34 點、外資賣超 815.82 億元創下單日歷史新高,隨即遭遇颱風停班(10/23)+光復節連休四個交易日的時間真空;期間費半、那指與多支台積電 ADR 連動數據震盪劇烈,使 10/27 開盤被市場定義為「補跌日」。多家分析師警示開盤恐出現「千點跌勢」,並點名半年線 45,125 點為關鍵保衛線;但另一派陣營將拉回框架為「週年慶降價布局」機會,強調基本面並未鬆動——法人同步整理「外資錯殺觀察名單」,收錄 Q3 營收雙成長且 KD 低於 20 的 16 檔權值股,台積電、聯電、南亞科皆在列。
值得注意的是,10/22 盤中外資雖對台積電、聯電、力積電砍逾 13 萬張,卻反向買超中鋼、緯創、仁寶、台泥、台塑化,顯示大型資金並非無差別減碼,而是「縮減科技部位+輪動至傳產與代工」的結構性調整。10/27 盤前觀察變數:外資賣壓是否收斂、融資去化後散戶心理是否回穩、以及半年線攻防下的量能表現。
2. Anthropic 遞交 S-1 與 AI 融資壓力:全村希望 vs. 泡沫疑慮雙線拉扯
連假期間最大的敘事轉折點為 Anthropic 於 10/26 正式遞交 IPO 招股書(代號 ANT),募資規模挑戰 SpaceX 紀錄、估值傳 1.5 兆美元、營收年增率逾千倍,激勵費半、台積電 ADR、美光、SK 海力士全面反彈,被視為 10/27 台股的支撐力道;美股半導體族群單日強彈逾 2%,SOX 指數大漲 2.82%、Nvidia 上揚 2.39%。
然而與 IPO 利多並存的,是對 AI 資本支出融資模式的疑慮:Meta 擬籌 950 億美元 AI 資本支出並由 NVDA/AMD/AVGO 擔任戰略認購方(最高 50 億美元 A 股);SpaceX 完成 400 億美元 GPU 債務協議;野村與高盛同步示警 AI 交易「進退兩難」,趨勢型避險基金創 2024 年來最差一週、CCC 級高收益債券殖利率飆至 2020 年高點。多篇報導將此類結構類比次貸危機前的融資槓桿擴張,而 Anthropic 招股書揭露「算力沒用也得付錢」的 10 年 5,000 億美元支出承諾,更強化此疑慮。短線觀察:Anthropic 定價若順利,有望延續反彈;若遇冷,恐壓制整個 AI 複合估值。
3. Fed 10/28-29 FOMC 與雲端巨頭財報雙頭壓力週
本週最大的總經變數為 Fed 10/28-29 利率決議,市場目前定價約 90% 機率「按兵不動」,但 10/29 同日公布 Q3 GDP 與核心 PCE,隨即是微軟、Alphabet 於 10/29 美股盤後、亞馬遜於 10/30 盤後發布 Q3 財報,構成「總經+獲利」雙重試煉。鉅亨網引述聯準會傳聲筒解讀:儘管近期 CPI、PPI 數據偏熱,10/27 開會前主流聲音仍傾向保留 12 月降息彈性而非急於加碼鷹派;美債殖利率因此回落,但主席「華許(Warsh)」如何在不升息下維持抗通膨信譽,成為市場最大未知數。
對台股而言,兩個觀察角度:其一,若財報證明 AI 資本支出「花出去的錢能轉化為現金流」,將強化台積電、鴻海、台達電等 AI 供應鏈的獲利能見度;其二,若華許語氣過度鷹派,恐使外資賣壓再度放大、新台幣貶壓加重(10/26 美元/台幣持穩於 32.571)。AWS CEO Jassy 於 a16z 訪談揭露「2026-2027 算力幾乎售罄」、微軟同時推出 6 萬人自願離職方案,呈現 AI 投資端的樂觀與人力結構調整的張力並存。
4. 台廠法說週登場 + 鴻海 10/30 科技日:AI 供應鏈獲利能見度大考
本週台股法說會密集登場:10/28 聯電、10/29 友達與台達電、10/30 聯發科,搭配 10/30-31 鴻海科技日(NExT26 論壇),將為 AI 供應鏈獲利能見度做最後驗收。市場聚焦三條敘事:(1)台達電 AI 伺服器電源、液冷與 18KW 高瓦數供電產品於輝達 GB300/Rubin 世代的滲透率,陳重銘預估 Q4 EPS 季增 36% 至 14.7 元、2027 全年 EPS 上看 60 元;(2)聯發科 v8 專案能否撐起 Q4 季增 30% 的動能,以及 Google TPU V9 訂單疑慮是否影響 2027 展望;(3)鴻海科技日揭示的 FoxBrain/CityGPT/iPhone Duo 鉸鏈解決方案與 iPad mini 組裝鏈受惠程度,前三季營收年增 39.53% 的高基期能否延續。
鴻海與輝達深度綁定獲輝達官網背書(SMT 異常改善逾 90%、FoxBrain 以 DGX GB200 12 天處理 1 兆 Token),是本次最具話題性的 AI 內部化典範。但同時 UDN 系列報導指出代工三雄 AI 伺服器毛利率下滑、訂單增但獲利不同步,法人將以本週法說內容作為定錨。短線觀察:法說展望若保守,恐觸發個股估值收縮;若上修,則有助於紓解 10/22 錯殺行情。
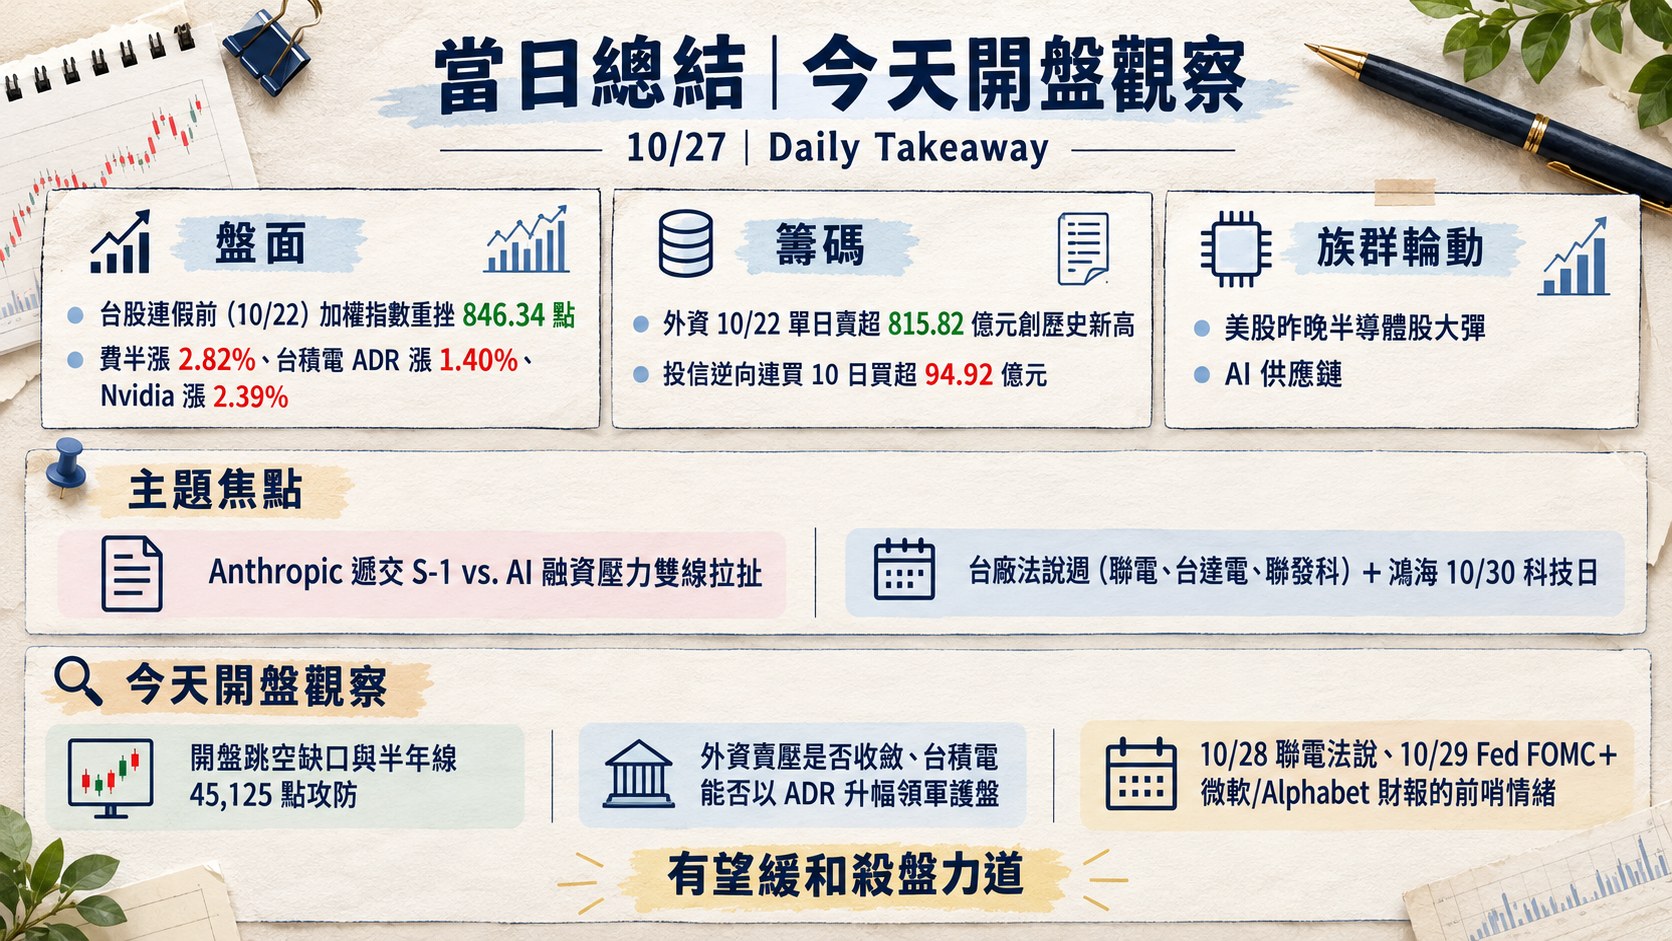
六、當日總結(takeaway)
盤面: 台股連假前(10/22)加權指數重挫 846.34 點、單日跌幅 1.81%,面臨 10/27 開盤的補跌壓力;惟美股昨晚半導體股大彈,費半漲 2.82%、台積電 ADR 漲 1.40%、Nvidia 漲 2.39%,有望緩和殺盤力道。半年線 45,125 點為技術面關鍵防線。
籌碼: 外資 10/22 單日賣超 815.82 億元創歷史新高、合計賣超 994.67 億元,惟投信逆向連買 10 日買超 94.92 億元;融資餘額減少 104.93 億元、融券餘額暴增 23,941 張(12.43%),顯示散戶高槓桿去化、空方力道回補,籌碼結構由多轉守但散戶出清後反而減輕後市賣壓負擔。
主題焦點: (1)Anthropic 遞交 S-1 vs. AI 融資壓力雙線拉扯——短線最具延伸性,Meta 950 億籌資、SpaceX 400 億 GPU 債、CCC 債券殖利率飆升共振觀察;(2)台廠法說週(聯電、台達電、聯發科)+鴻海 10/30 科技日,將決定 AI 供應鏈獲利能見度。
今天開盤觀察: (a)開盤跳空缺口與半年線 45,125 點攻防;(b)外資賣壓是否收斂、台積電能否以 ADR 升幅領軍護盤;(c)10/28 聯電法說、10/29 Fed FOMC+微軟/Alphabet 財報的前哨情緒;(d)中東地緣——川普對伊朗「決策時刻」表態與沙烏地利雅得胡塞攻擊的油價連動。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]