股市 Overview — 2026-09-21(週一)
最近交易日: 2026-09-18(週五)
一、台股大盤摘要
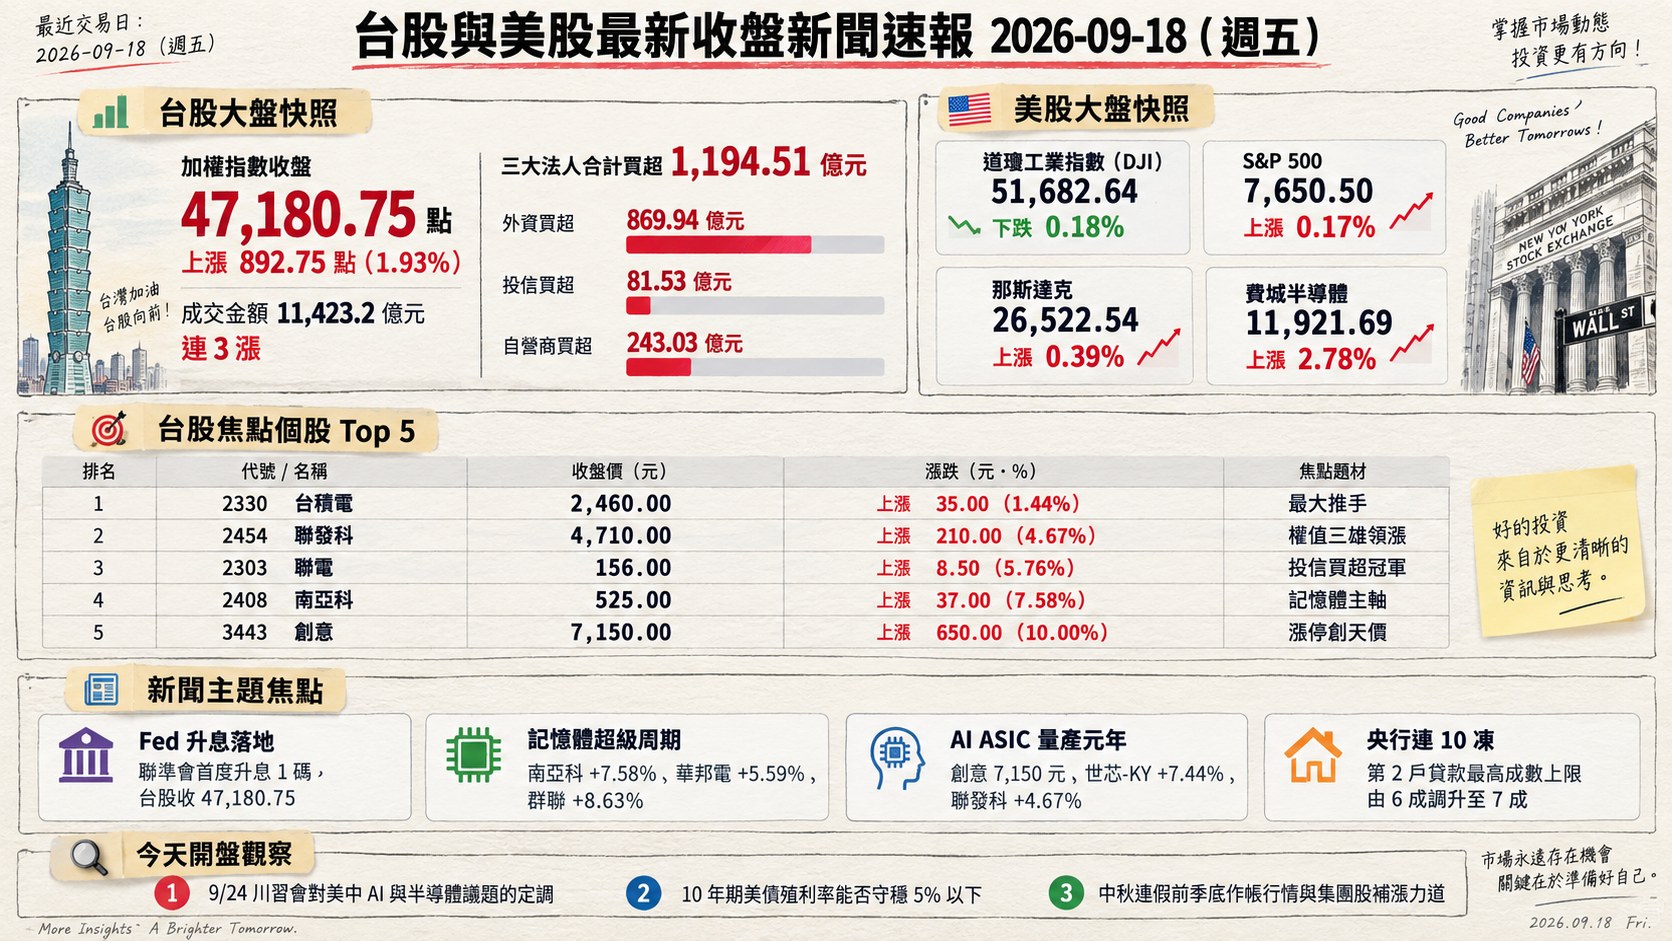
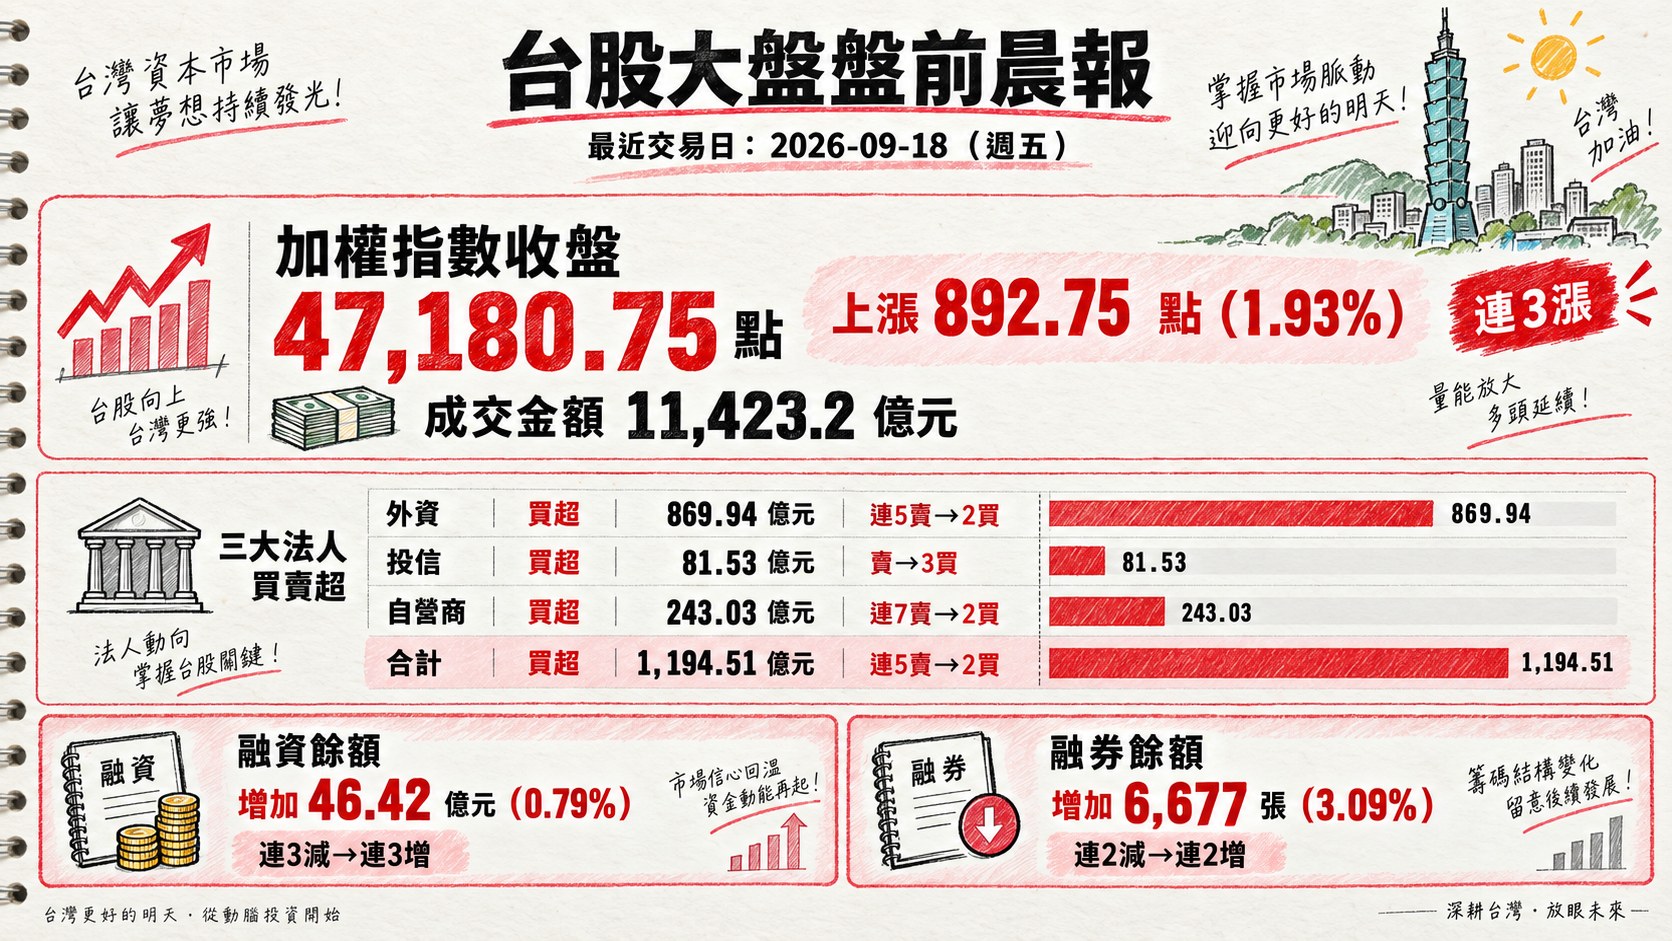
加權指數收盤: 47,180.75 點,上漲 892.75 點(1.93%)
指數走勢: 連3漲
成交金額: 11,423.2 億元
三大法人買賣超(億元):
- 外資買超 869.94 億元,連5賣→2買
- 投信買超 81.53 億元,賣→3買
- 自營商買超 243.03 億元,連7賣→2買
- 合計買超 1,194.51 億元,連5賣→2買
融資融券(前一交易日):
- 融資餘額增加 46.42 億元(0.79%),連3減→連3增
- 融券餘額增加 6,677 張(3.09%),連2減→連2增
聯準會(Fed)升息一碼靴子落地、油價回落、美債殖利率壓力減輕,帶動上週五加權指數放量收復 47,000 點大關;外資單日大幅回補逾 800 億元,追蹤上為近期少見的水位。三大法人罕見同步站在買方,合計買超規模為集中市場當週最大單日淨買超。融資餘額由連3減轉為連3增,散戶信心亦同步回溫,惟融券亦連2增,反映投機性放空部位同步升溫,籌碼結構在高檔震盪中略見分歧。
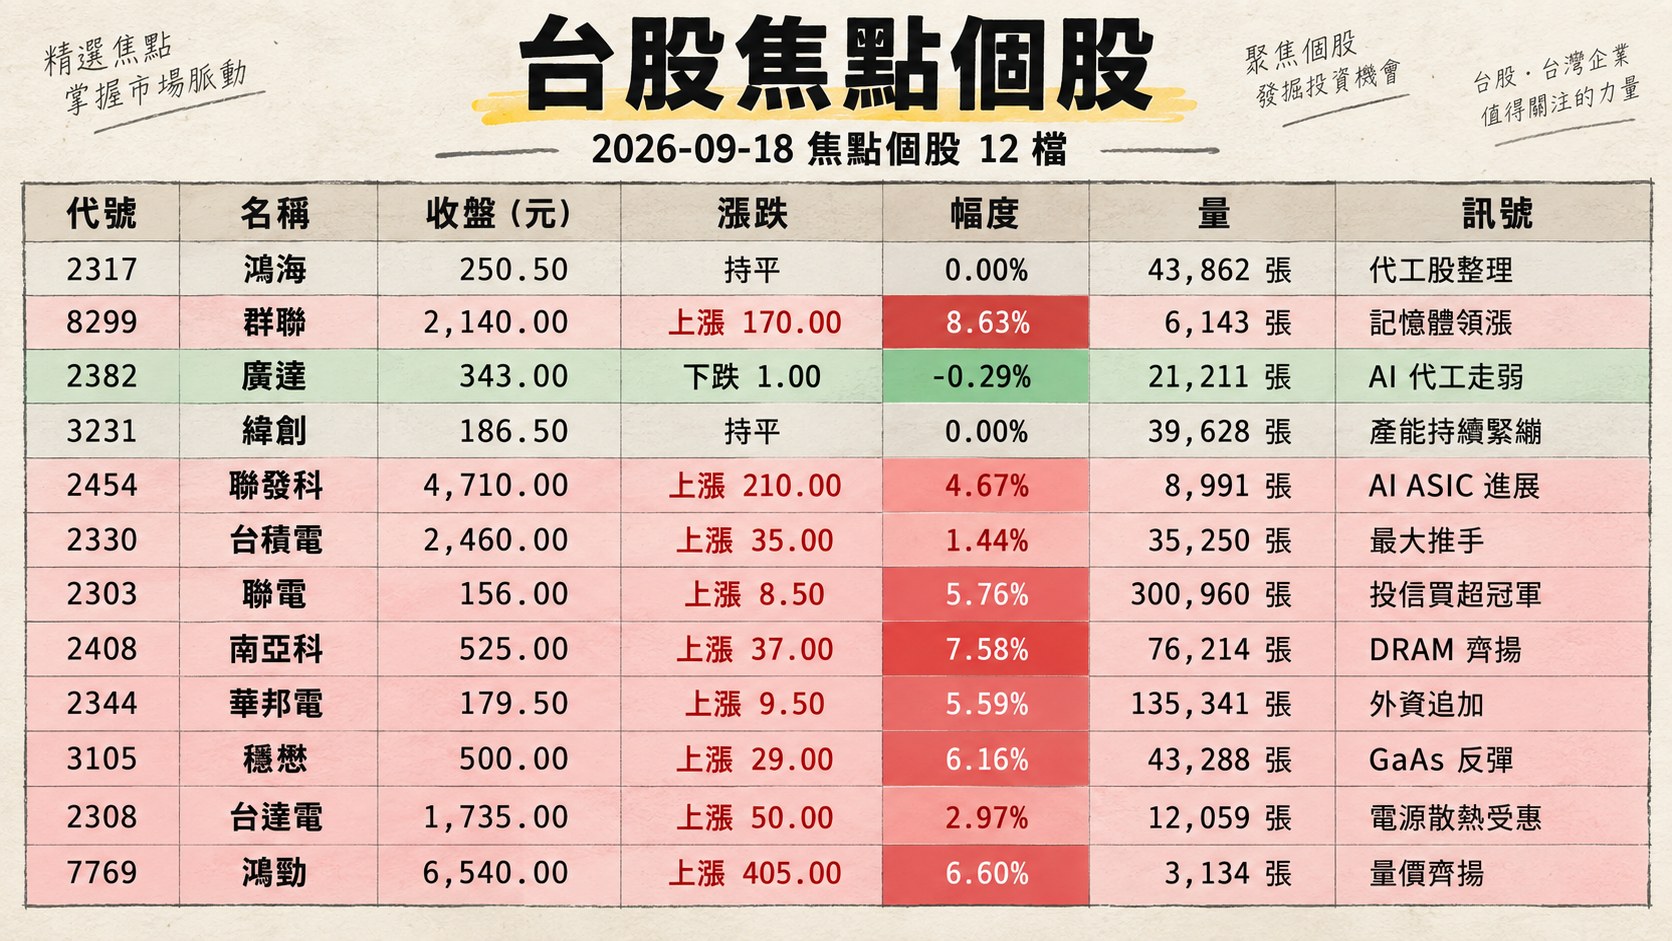
二、台股焦點個股
1. 2317 鴻海
- 收盤 250.50 元,持平(0.00%)
- 成交量: 43,862 張
新聞綜合: 鴻海上週五在權值股全面上攻的氛圍中,反而以平盤價作收,AI 代工族群早盤跳空高開後隨即翻黑,資金明顯自大型代工股輪動至中小型半導體與記憶體族群。籌碼面,鴻海代子公司工業富聯(Fii)公告以人民幣 10 億元、均價 63.16 元完成 A 股回購 1,583 萬股,象徵中國子公司自我市值管理啟動;分析師則以「盤面良性輪動」定調代工股整理,並非基本面轉弱。集團作帳題材本週料將發酵,鴻海與聯電、台塑集團同列季底補漲候選名單。
2. 8299 群聯
- 收盤 2,140.00 元,上漲 170.00(8.63%)
- 成交量: 6,143 張
新聞綜合: 記憶體控制 IC 龍頭群聯單日勁揚逾 8%,領漲整個記憶體族群,同期南亞科、華邦電、旺宏均同步走高,反映市場對 NAND / DRAM 供需吃緊題材的追價力道。英特爾執行長示警明年記憶體短缺恐加劇的訊息成為當日重要催化,加上 SK 海力士傳出擬赴美東興建新 NAND 前端廠、深化美國本土製造布局,記憶體超級周期敘事再獲強化。籌碼面群聯屬中小型高股性標的,本波隨產業共振拉出主升段。
3. 2382 廣達
- 收盤 343.00 元,下跌 1.00(-0.29%)
- 成交量: 21,211 張
新聞綜合: 廣達在權值股齊揚的氛圍中反而小跌,AI 代工三雄(廣達、鴻海、緯創)同步走弱,資金明顯自大型代工股移往中小型記憶體、被動元件與矽光子族群。市場觀察,AI 代工股在點陣圖顯示年底恐再升 1 碼、10 年期美債殖利率再度逼近 5% 的環境下,估值面臨壓抑,法人資金傾向獲利了結高評價成長股。分析師指出,短線洗盤未改變 CSP 資本支出擴張的長線敘事,後續仍待 Q4 至明年 Q1 AI 訂單轉化為實質營收與 EPS 的驗證。
4. 3231 緯創
- 收盤 186.50 元,持平(0.00%)
- 成交量: 39,628 張
新聞綜合: 緯創董事長林憲銘於論壇中指出,AI 相關訂單仍維持高檔、產能持續緊繃,但企業擴充必須「居安思危」,並提醒 AI 三巨頭(Anthropic、OpenAI、特斯拉)近期同聲呼籲放緩開發腳步、美國期中選舉可能將資料中心議題選票化等潛在變數。他同時指出台灣目前僅享受到 AI 硬體製造的第一波紅利,應用端不足恐錯失轉骨機會。籌碼上緯創在代工三雄中相對抗跌,投信同日買超 3,044 張,AI 伺服器產能吃緊題材維持追蹤主軸。
5. 2454 聯發科
- 收盤 4,710.00 元,上漲 210.00(4.67%)
- 成交量: 8,991 張
新聞綜合: 聯發科單日大漲 4.67%,成為當日推動大盤前段班的三大權值股之一,並與台積電、台達電並列權值三雄領漲。市場焦點集中在其 AI ASIC 業務進展,法人指出聯發科預計於 2026 年底量產北美 CSP 客戶 AI ASIC,2027 年將成為手機之後的第二成長引擎,另與輝達的投資合作有望深化車用與邊緣 AI 布局。技術面短線支撐 4,000 元、壓力 5,000 元,收盤價 4,710 元距壓力區僅一步之遙。當日成交明顯放大,成為外資、投信共同買超標的。
6. 2330 台積電
- 收盤 2,460.00 元,上漲 35.00(1.44%)
- 成交量: 35,250 張
新聞綜合: 護國神山尾盤湧入近 2 萬張成交大量,收盤上漲 35 元、貢獻大盤漲點逾 270 點,成為推升加權指數奪回 47,000 點的最大推手。8 月營收再創高、法說級題材持續加溫,董事長魏哲家於「榮友會」返廠活動中,當著昔日長官、聯發科副董蔡力行的面,喊出「希望股價趕快趕上聯發科」的豪語(聯發科當日收 4,710 元),象徵市場對台積電中長期股價空間仍有巨大想像。ADR 上週五續漲 1.02% 至 434.67 美元,惟溢價幅度需持續觀察。杜金龍分析師則以「主升段」定調,若台積電挑戰 3,000 元則大盤對應 5.3 萬點。
7. 2303 聯電
- 收盤 156.00 元,上漲 8.50(5.76%)
- 成交量: 300,960 張
新聞綜合: 聯電單日爆量 30 萬張、收漲近 5.76%,成為當日投信買超冠軍(買超 11,741 張),並取代友達成為市場最熱門的中大型半導體標的。成熟製程削價競爭趨緩、報價回升的產業敘事帶動晶圓代工股走強,聯電當日盤中一度飆漲逾 8%;資深分析師杜金龍點名,外資給予 200 元目標價的聯電,可作為區間分批操作首選標的。籌碼面外資、投信同步進場,成交量創近月新高,關注是否延續突破前波高點。
8. 2408 南亞科
- 收盤 525.00 元,上漲 37.00(7.58%)
- 成交量: 76,214 張
新聞綜合: 南亞科單日勁揚逾 7.58%,收 525 元、投信買超 3,995 張,記憶體族群成為當日盤面領漲主軸之一。英特爾示警明年記憶體短缺加劇、SK 海力士傳擬赴美建 NAND 廠雙重利多疊加,帶動 DRAM 族群齊揚。杜金龍分析師點名,記憶體族群首推「基本面紮實」的南亞科,屬中秋節後具備補漲空間的關注標的之一。籌碼面外資買超 3.2 萬張、投信同步進場,成為當日盤面資金主要流向之一。
9. 2344 華邦電
- 收盤 179.50 元,上漲 9.50(5.59%)
- 成交量: 135,341 張
新聞綜合: 華邦電量能拉大至 13.5 萬張、收漲 5.59%,成為記憶體族群的另一個資金焦點。外資單日買超逾 4.2 萬張排在買超榜前段,反映外資對利基型 DRAM / 快閃記憶體吃緊題材的實質追價。當日盤中一度漲逾 4%、盤後在英特爾示警記憶體短缺的加持下量能持續放大。籌碼面外資追加、盤後定價交易亦成交近 67.6 萬股(僅次於大立光、台積電、聯電),顯示大型法人積極卡位記憶體軍團的姿態鮮明。
10. 3105 穩懋
- 收盤 500.00 元,上漲 29.00(6.16%)
- 成交量: 43,288 張
新聞綜合: GaAs 砷化鎵晶圓代工龍頭穩懋單日勁揚 6.16%、量能拉出 4.3 萬張,跟隨半導體族群同步反彈,週漲幅達 12.61%,領先大盤週線 2.16% 的漲幅。當日盤面資金明顯自大型 AI 代工股向半導體零組件、封測、被動元件擴散,穩懋因具備光通訊 / 高頻 RF 元件雙題材,受惠矽光子引擎與 3.2T 高速傳輸產業敘事而動能加溫。
11. 2308 台達電
- 收盤 1,735.00 元,上漲 50.00(2.97%)
- 成交量: 12,059 張
新聞綜合: 台達電當日上漲 50 元、貼近 1,735 元收盤,貢獻大盤漲點份量僅次於台積電、聯發科,成為推升指數重返 47,000 點的三大權值股之一。AI 資料中心對電源、散熱、伺服器 PSU 的需求延續為核心敘事,法人指出 CoWoS 先進封裝、CSP 資本支出擴張仍將對電源與散熱鏈條形成正向拉動。當日散熱族群同時走強(富世達漲停、奇鋐 / 雙鴻收漲逾 6%),台達電為散熱+電源雙題材共振受惠標的。
12. 7769 鴻勁
- 收盤 6,540.00 元,上漲 405.00(6.60%)
- 成交量: 3,134 張
新聞綜合: 高階測試介面新兵鴻勁單日勁揚 6.60%、盤後定價交易亦成交約 5,886 萬元(成交價 6,540 元),為當日千金股行情之一環。AI 及高效能運算對先進封裝與測試需求延續,帶動封測 / 測試相關個股同步轉強,鴻勁與京元電子(漲停)、日月光投控(+3.91%)形成半導體後段封測共振。籌碼面短線與中大型半導體資金一同回流,量價齊揚。
13. 1303 南亞
- 收盤 238.00 元,上漲 2.00(0.85%)
- 成交量: 80,515 張
新聞綜合: 台塑集團中的南亞在集團作帳題材加持下維持攻勢,投信近 7 週連續買超、上週周成交 32.8 萬張,量能持續發酵。8 月電子材料占比攀升至 6 成,受惠 AI 浪潮驅動下 8 月單月營收創近 50 個月新高;外資最新研究報告形容南亞已成功「華麗轉身」,除傳統業務逐步復甦外,高毛利電子材料事業迎接爆發性成長,目標價持續上修。季底集團作帳+轉型雙題材下,南亞屬本週值得延續追蹤的傳產/電子材料混合型標的。
14. 3443 創意
- 收盤 7,150.00 元,上漲 650.00(10.00%)
- 成交量: 2,502 張
新聞綜合: ASIC 設計服務廠創意單日鎖漲停、股價創歷史新天價 7,150 元,成為當日台股最亮眼的千金股之一。法人指出,創意受惠北美大型客戶下一代自研晶片訂單,預計 2026 年底至 2027 年初進入初步量產;隨 AI 晶片複雜度提高,公司持續擴大系統級整合服務、強化先進封裝、HBM、高速傳輸相關矽智財布局,使單一專案價值量進一步放大。技術面支撐 6,200 元、壓力 7,700 元,投信近日連續買超為股價創高的重要推手。
15. 3661 世芯-KY
- 收盤 3,540.00 元,上漲 245.00(7.44%)
- 成交量: 4,885 張
新聞綜合: ASIC 設計服務世芯-KY 單日勁揚 7.44%,跟隨創意、聯發科形成 AI ASIC 三雄共振。法人指出,世芯-KY 大客戶 3 奈米 AI ASIC 已進入全面放量階段,訂單能見度直達 2027 年底;下一代 2 奈米專案預計於 2026 年底完成流片,並於 2027 年第 4 季接續量產,形成 3nm ↔ 2nm 世代完美接棒。技術面支撐 2,700 元、壓力 3,800 元,本次上攻對前波高點的挑戰為評價修復的重要試金石。
三、美股大盤摘要
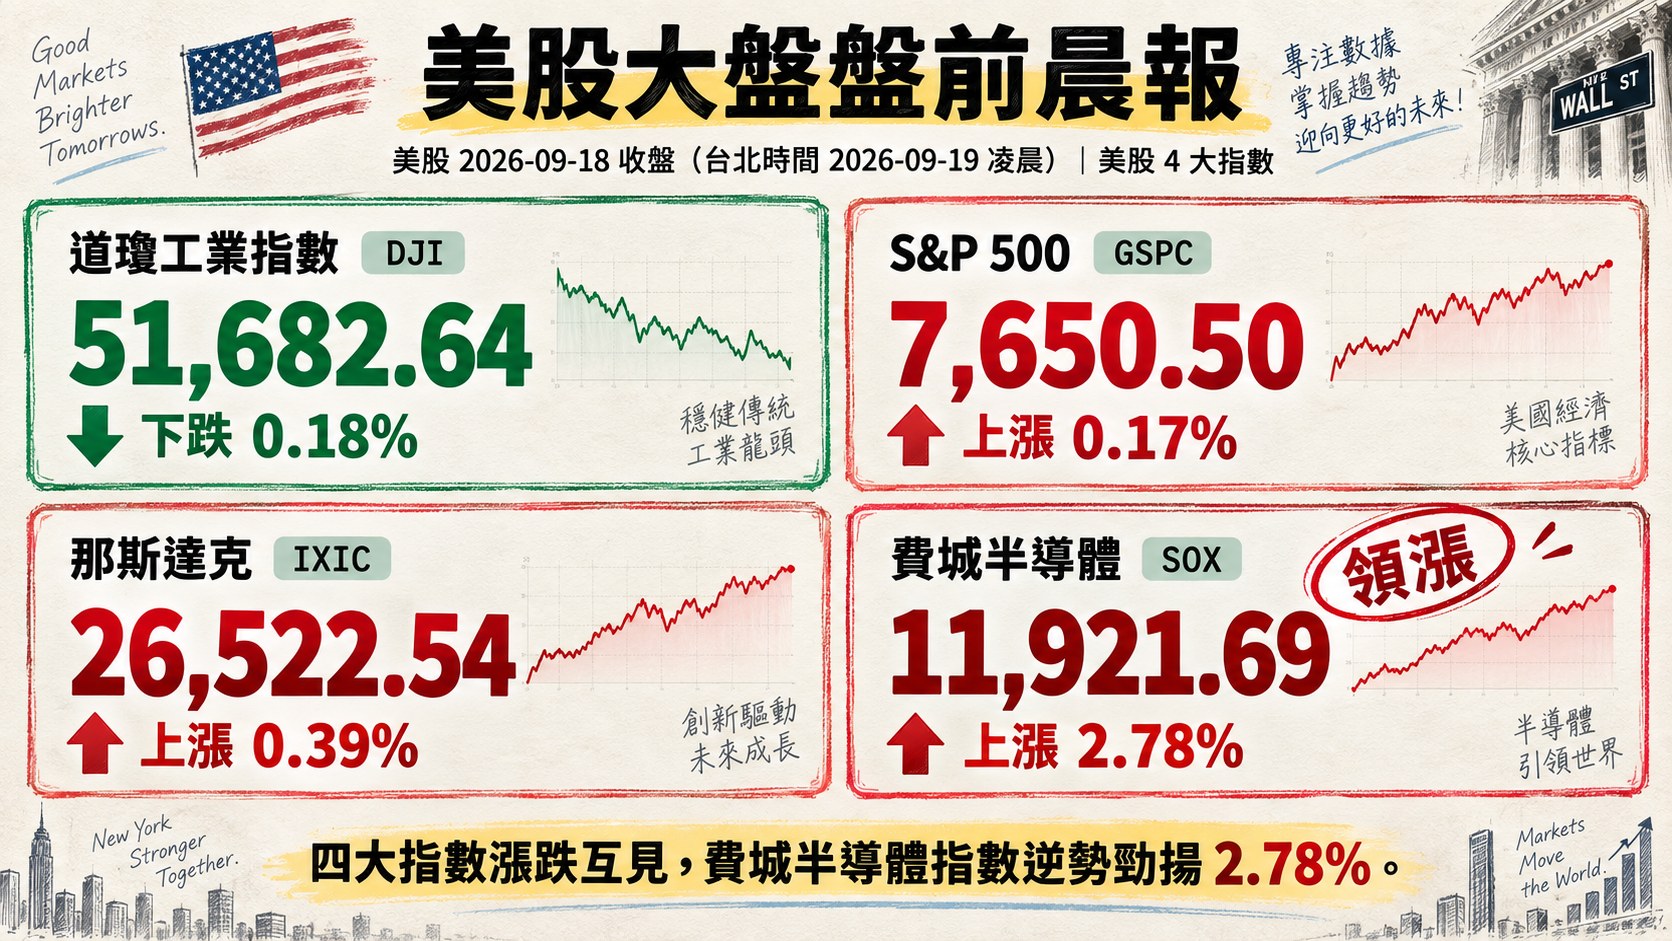
美股交易日: 2026-09-18(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-19 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.18%,收 51,682.64
- S&P 500 上漲 0.17%,收 7,650.50
- 那斯達克上漲 0.39%,收 26,522.54
- 費城半導體上漲 2.78%,收 11,921.69
聯準會升息一碼靴子落地後,美股上週五(適逢季度「四巫日」,約 7 兆美元名目金額衍生品到期)四大指數漲跌互見,唯獨費城半導體指數逆勢勁揚 2.78%,反映 AI / 半導體族群獨強格局。10 年期美債殖利率一度重返 5% 關卡、油價維持在每桶 100 美元附近,資金分歧但風險偏好未明顯崩解。
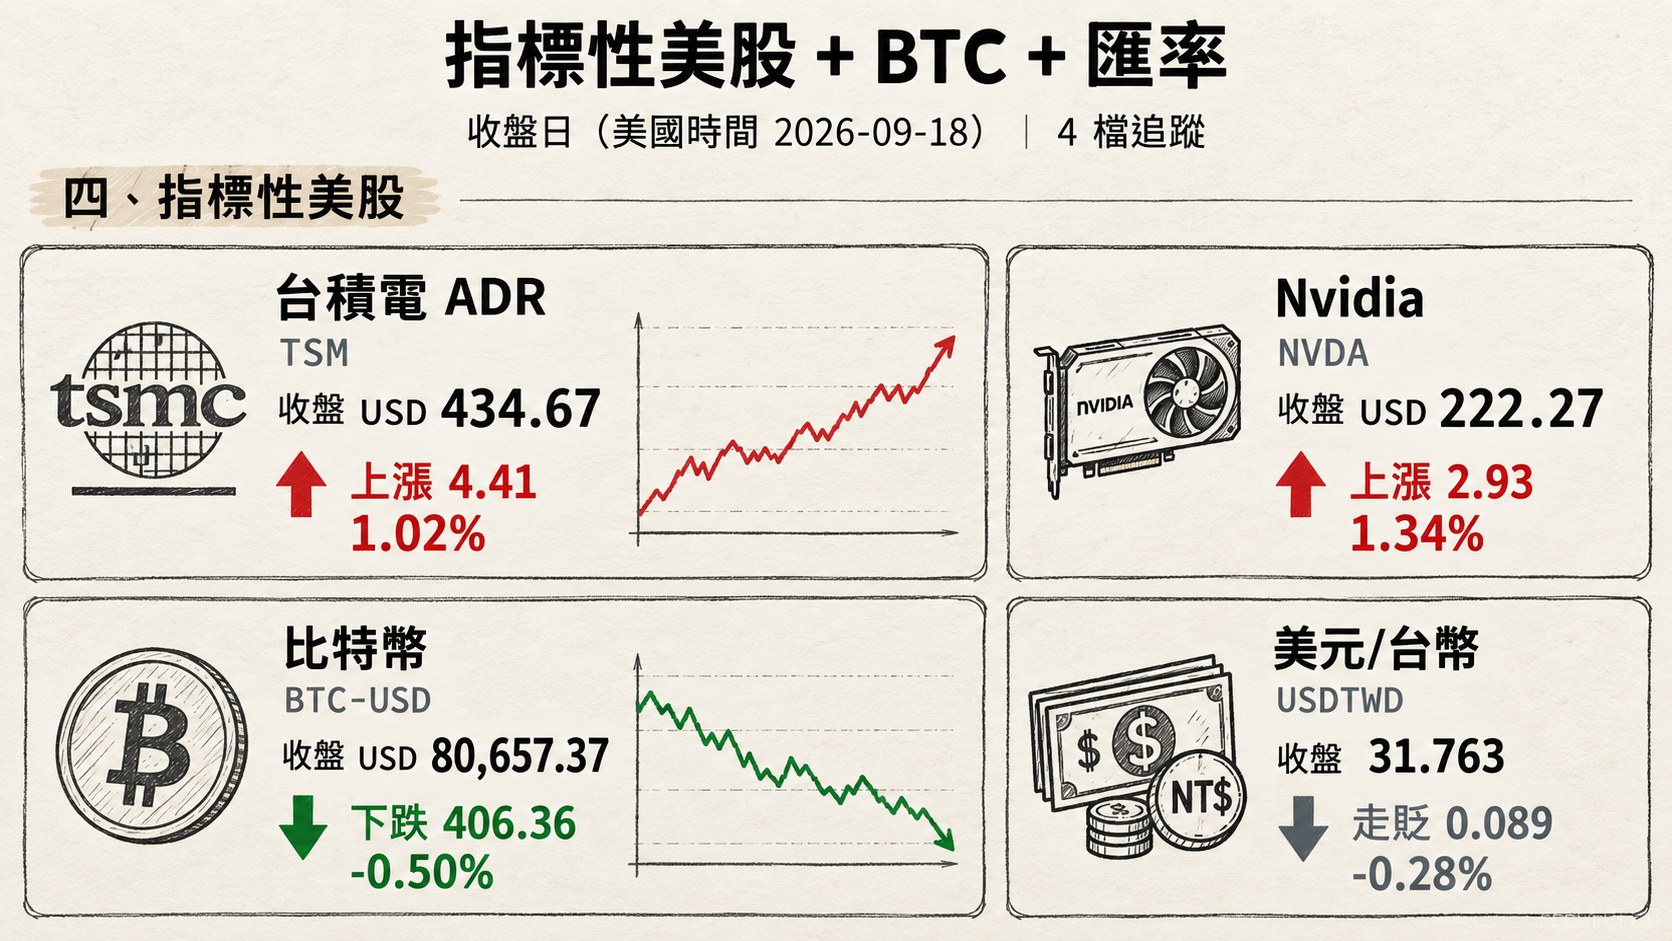
四、指標性美股
美股交易日: 2026-09-18(同上表,us_market_data.json#date;台北時間收盤於 2026-09-19 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 434.67 | 上漲 4.41 | 1.02% |
| Nvidia (NVDA) | 222.27 | 上漲 2.93 | 1.34% |
| 比特幣 (BTC-USD) | 80,657.37 | 下跌 406.36 | -0.50% |
| 美元/台幣 (USDTWD) | 31.763 | 走貶 0.089 | -0.28% |
五、重點新聞回顧(4 則主題焦點,整合敘事)
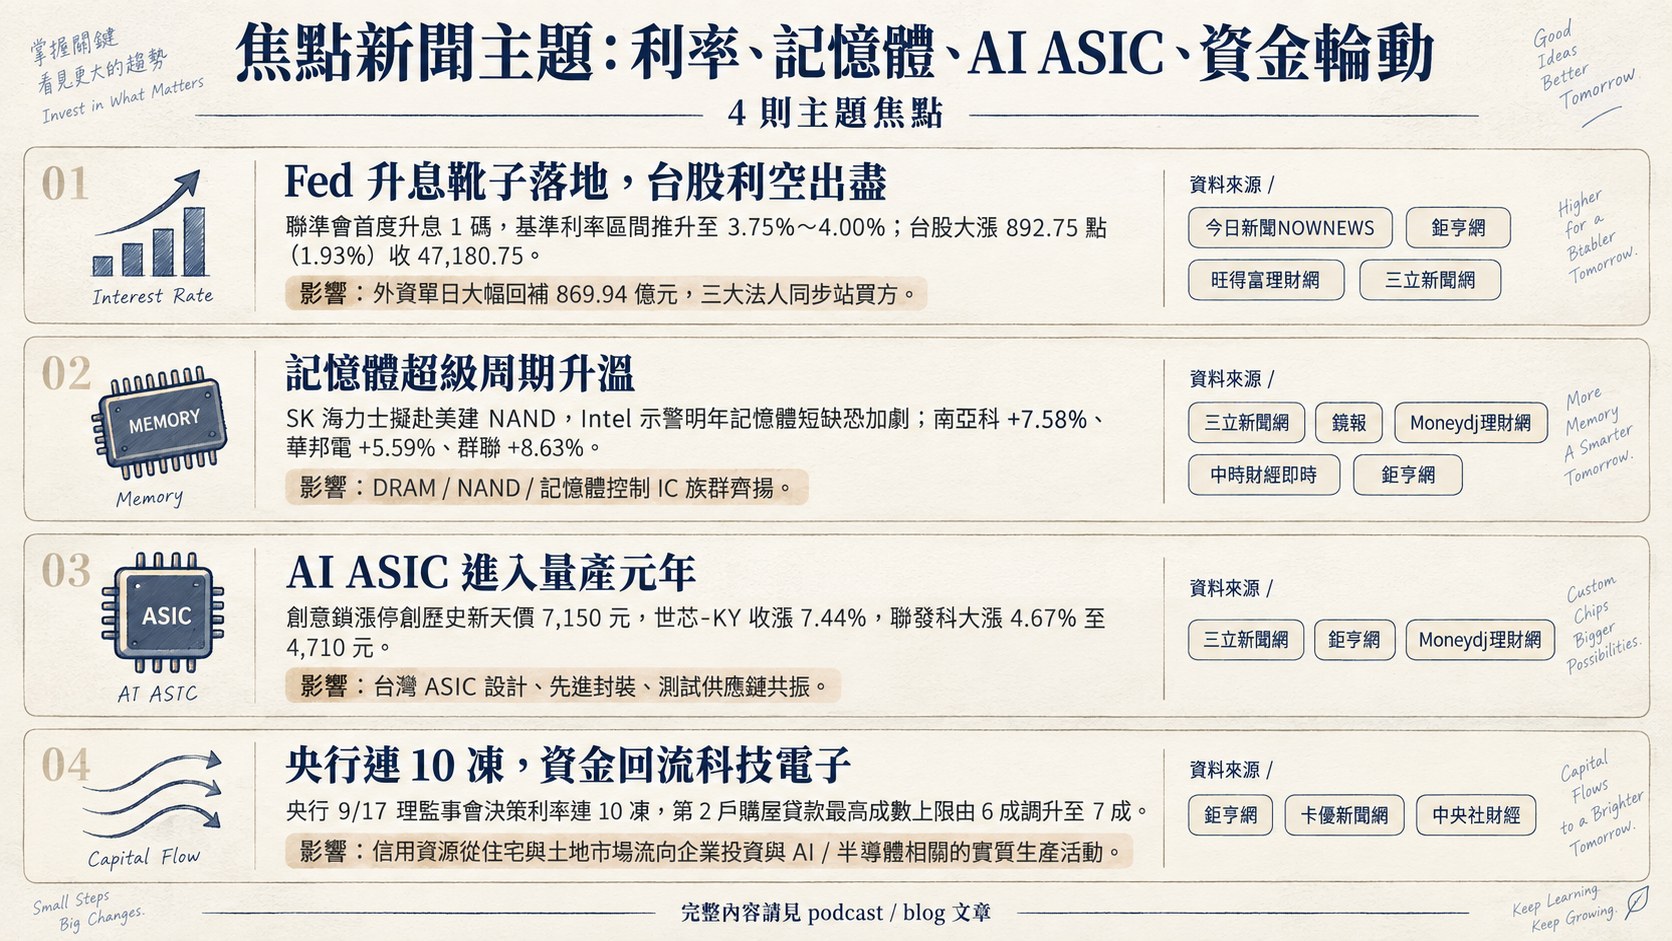
1. 聯準會 3 年來首度升息 1 碼靴子落地,「利空出盡」台股逆勢飆 892 點
聯準會(Fed)睽違三年多後首度升息 1 碼、將基準利率區間推升至 3.75%~4.00%,並在點陣圖中透露年底前恐再升 1 碼、明年維持利率不變的「更高、更久」(Higher for Longer)訊號。市場最初解讀偏鷹派,10 年期美債殖利率一度重返 5% 關卡,但油價回落、就業數據穩健、美股主要指數週四強彈(費半 +2.78% 是最大亮點),一路催出台指期夜盤大漲 701 點。台股上週五在「不確定性消除」的氛圍下量價齊揚,加權指數大漲 892.75 點(1.93%)收 47,180.75、成交量放大到 11,423.2 億元,成為 Fed 升息但亞股逆勢上攻的少數市場之一。外資單日大幅回補 869.94 億元、寫下史上單日第 5 大買超紀錄,投信、自營商同步站在買方。
貝萊德等機構認為市場對本次升息「過度解讀」,強調本次升息核心在展現美國經濟韌性與重建政策公信力,並非開啟長時間緊縮循環;然而德意志銀行等外資則普遍預測 12 月將啟動第 2 碼升息。展望本週,投資人關注三大變數:(1)10 年期美債殖利率能否守穩 5% 以下;(2)國際油價是否突破 100 美元大關引爆二次通膨;(3)本週川習會(原定 9/24)美中在 AI 競爭與半導體限制的談判細節。台股後續能否延續動能,關鍵仍在外資是否延續回補與 5 日均線是否守穩。
2. 記憶體超級周期升溫:SK 海力士擬赴美建 NAND、Intel 示警短缺,DRAM 族群集體噴發
記憶體超級周期敘事在上週五達到近期高點:南韓 SK 海力士旗下 Solidigm 傳出擬於美國東部興建全新 NAND 前端晶片廠,補齊其美國本土記憶體供應鏈網,背景是美國商務部長盧特尼克警告若南韓半導體業者未大幅提高在美本土製造比重,可能面臨高達 100% 關稅重罰。同時,宏碁董事長陳俊聖暗示明年下半年才見 PC / 記憶體漲價頂、英特爾執行長更示警明年記憶體短缺恐加劇,成為當日 DRAM / NAND 族群齊揚的關鍵催化。
台股記憶體族群反應熱烈:南亞科 +7.58% 收 525 元、華邦電 +5.59% 收 179.5 元、群聯 +8.63% 收 2,140 元,外資單日對華邦電、南亞科分別買超逾 4.2 萬張與 3.2 萬張,投信對南亞科同步買超 3,995 張。上半年中國半導體整體淨利率已升至 20%、記憶體高達 71%,反映本波記憶體周期不只是「補庫存」而已,長江存儲 NAND 全球份額已升至約 14%、長鑫 DRAM 亦超 10%,中國廠商的追趕態勢正同時放大台廠的價格議價空間。後續觀察:(1)HBM 產能規劃與客戶 tape-out 節奏;(2)PC OEM 建議零售價傳導;(3)SK 海力士美國建廠案是否正式啟動、影響全球產能配置。
3. AI ASIC 進入量產元年:創意漲停創天價、世芯 / 聯發科同步共振
AI ASIC 設計服務族群在上週五集體發威:創意鎖漲停創歷史新天價 7,150 元、世芯-KY 收漲 7.44%、聯發科大漲 4.67% 至 4,710 元。三雄同步發功背後有共同的產業敘事——Google TPU、AWS Trainium、Meta MTIA、Microsoft Maia 與 OpenAI 客製化 ASIC 陸續邁向量產,AI 應用重心從訓練延伸至大規模推論,客製化晶片成為雲端服務商降低成本、提升每瓦算力的核心戰場。法人指出聯發科預計 2026 年底量產北美 CSP AI ASIC,2027 年將成為手機之後的重要第二成長引擎;創意受惠北美大型客戶下一代自研晶片訂單,2026 年底 ~ 2027 年初進入初步量產;世芯-KY 3nm AI ASIC 訂單能見度直達 2027 年底、2nm 專案 2026 年底完成流片、2027 年 Q4 接續量產。
當日盤面同時可見矽智財相關個股齊揚(智原、力旺同步上攻),封測後段的京元電子亦鎖漲停 +10%,反映 AI ASIC 放量將帶動整條台灣 ASIC 設計、先進封裝、測試供應鏈的營運槓桿。籌碼面投信近期對創意、世芯持續買超為股價創高的關鍵推手。後續觀察:(1)2nm 流片與量產時程;(2)CSP 客戶單一專案價值量放大情況;(3)ASIC vs. 通用 GPU 在推論市場的份額競逐。
4. 央行連 10 凍 + 房市管制微調:不跟進 Fed,資金重回科技與電子
當美國聯準會祭出 3 年來首度升息 1 碼的同時,台灣央行 9/17 理監事會決策利率「連 10 凍」、且意外放寬選擇性信用管制:自然人第 2 戶購屋貸款最高成數上限由 6 成調升至 7 成,並刪除購地貸款「切結於一定期間內動工興建」的規定。這是本年 3 月將第 2 戶成數由 5 成升至 6 成後、僅隔半年再放寬一次,被解讀為央行從嚴打房轉向「有選擇性鬆綁」的訊號,主要針對換屋族與長輩幫子女購屋族群的實質自住需求。營建族群上週五應聲上揚 2.45%、成交值倍增,京城、欣巴巴、三圓等收盤攻上漲停。
值得注意的是,同期央行數據顯示全體銀行不動產貸款集中度已由 2024 年 6 月的 37.61% 降至 2026 年 7 月的 34.44%,而不動產貸款以外的其他放款餘額年增率則由 3 月底的 9.86% 攀升至 7 月底的 14.31%,說明市場並非資金全面緊縮,而是信用資源正從住宅與土地市場流向企業投資與 AI / 半導體相關的實質生產活動。上週五外資 869.94 億元的單日大買超中,「主動統一升級 50」、「主動統一台股增長」、「主動富邦台灣龍耀」、「主動國泰動能高息」等主動 ETF 大量進榜,反映資金布局主動基金化的結構性轉變。後續觀察:(1)川習會對台股資金風向的影響;(2)中秋連假前資金動能能否延續;(3)本週季底法人作帳集團股補漲行情。
六、當日總結(takeaway)
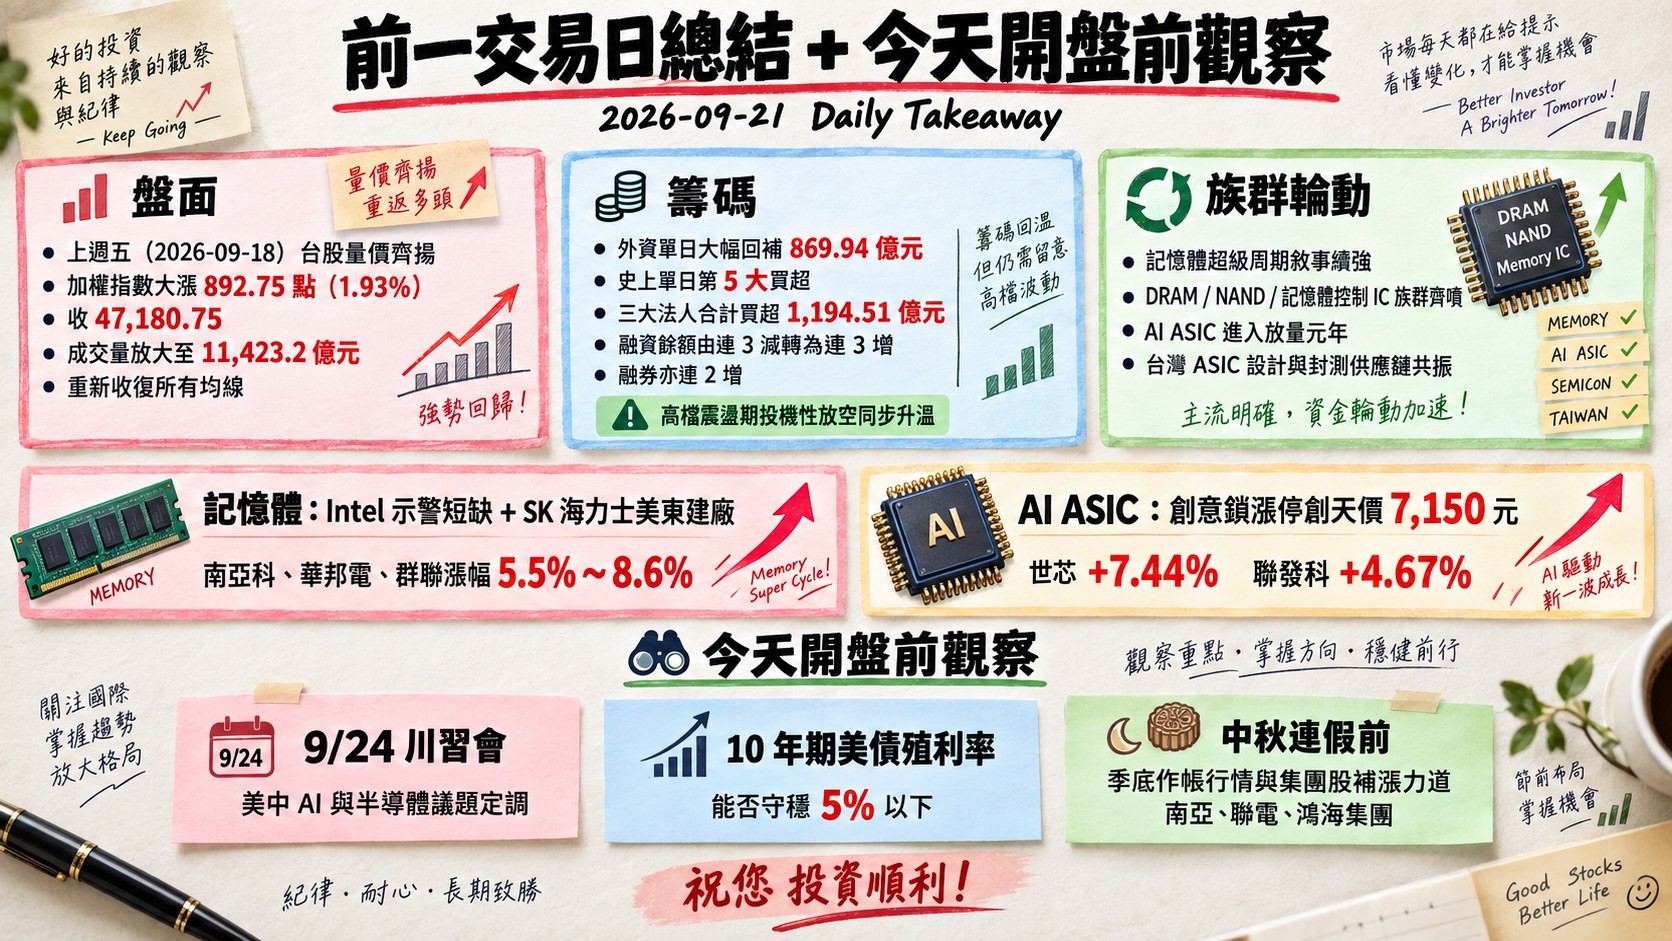
上週五(2026-09-18)台股在聯準會升息「利空出盡」與台灣央行連 10 凍雙重支撐下,加權指數大漲 892.75 點(1.93%)收 47,180.75、成交量放大至 11,423.2 億元,量價齊揚重新收復所有均線。籌碼面,外資單日大幅回補 869.94 億元(史上單日第 5 大買超)、三大法人合計買超 1,194.51 億元、融資餘額由連 3 減轉為連 3 增,多方合力態勢明確;然而融券亦連 2 增,指向高檔震盪期投機性放空同步升溫,籌碼結構略見分歧。主題面看兩大延伸性:(1)記憶體超級周期敘事在 Intel 示警短缺與 SK 海力士美東建廠的雙重催化下續強,DRAM / NAND / 記憶體控制 IC 族群齊噴(南亞科、華邦電、群聯漲幅 5.5%~8.6%);(2)AI ASIC 進入放量元年,創意鎖漲停創天價 7,150 元、世芯 +7.44%、聯發科 +4.67%,帶動整條台灣 ASIC 設計與封測供應鏈共振。本週開盤觀察三大變數:(a)9/24 川習會對美中 AI 與半導體議題的定調;(b)10 年期美債殖利率能否守穩 5% 以下;(c)中秋連假前季底作帳行情與集團股補漲力道(南亞、聯電、鴻海集團為主要候選)。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]