股市 Overview — 2026-10-08(週四)
最近交易日: 2026-10-07(週三)
一、台股大盤摘要
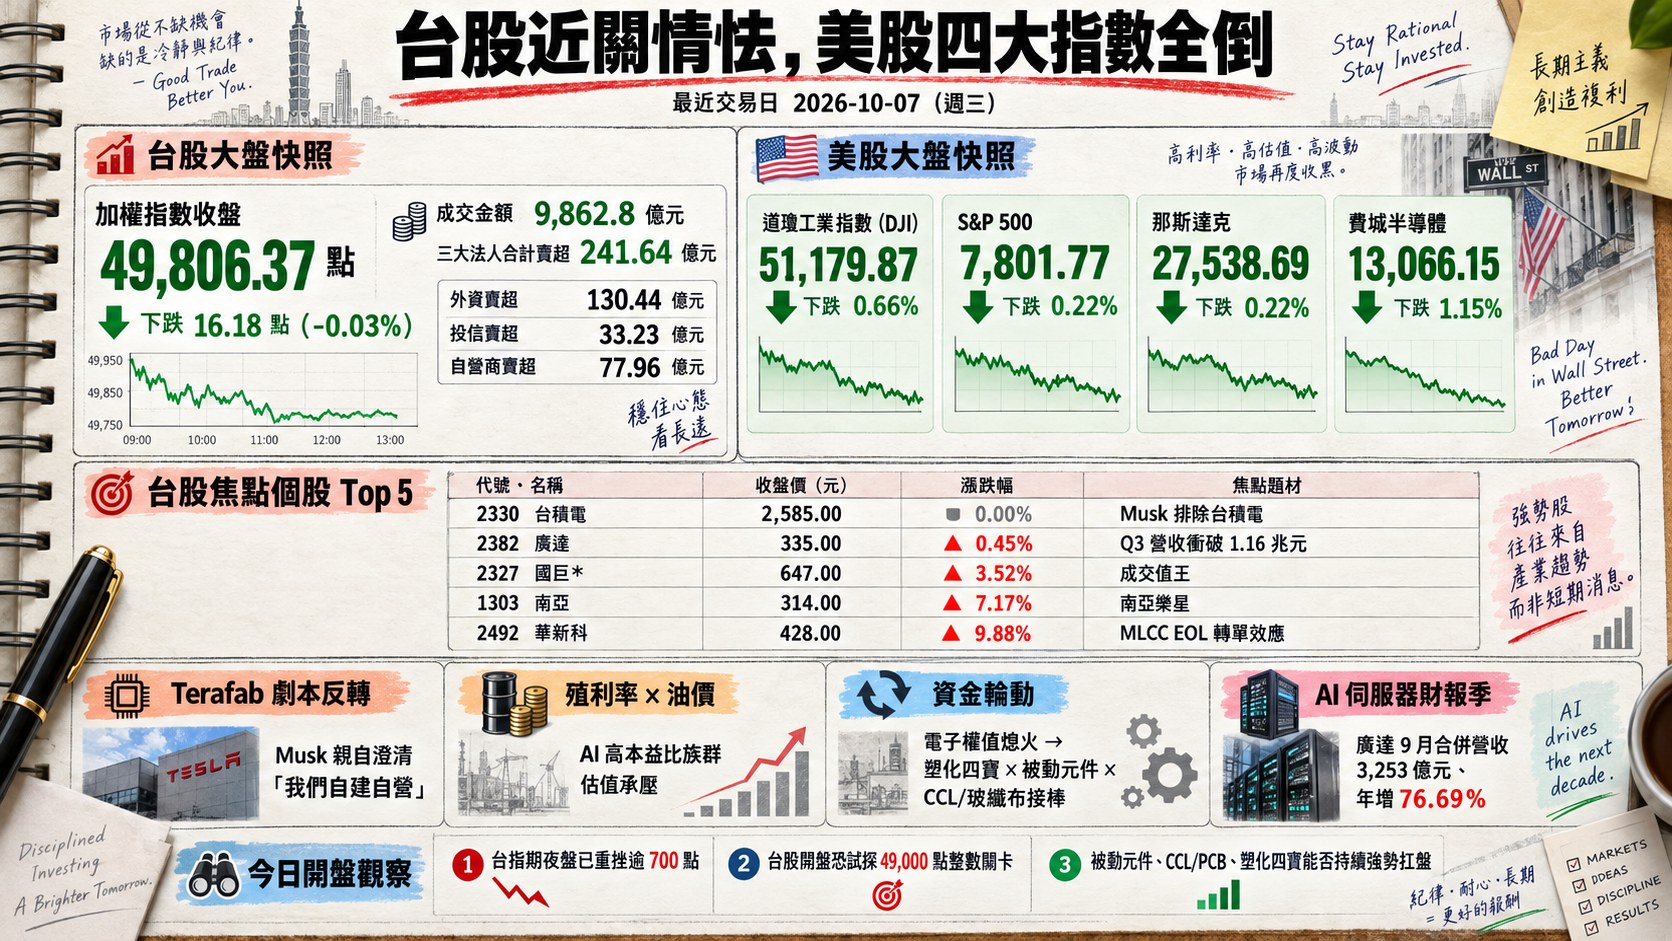
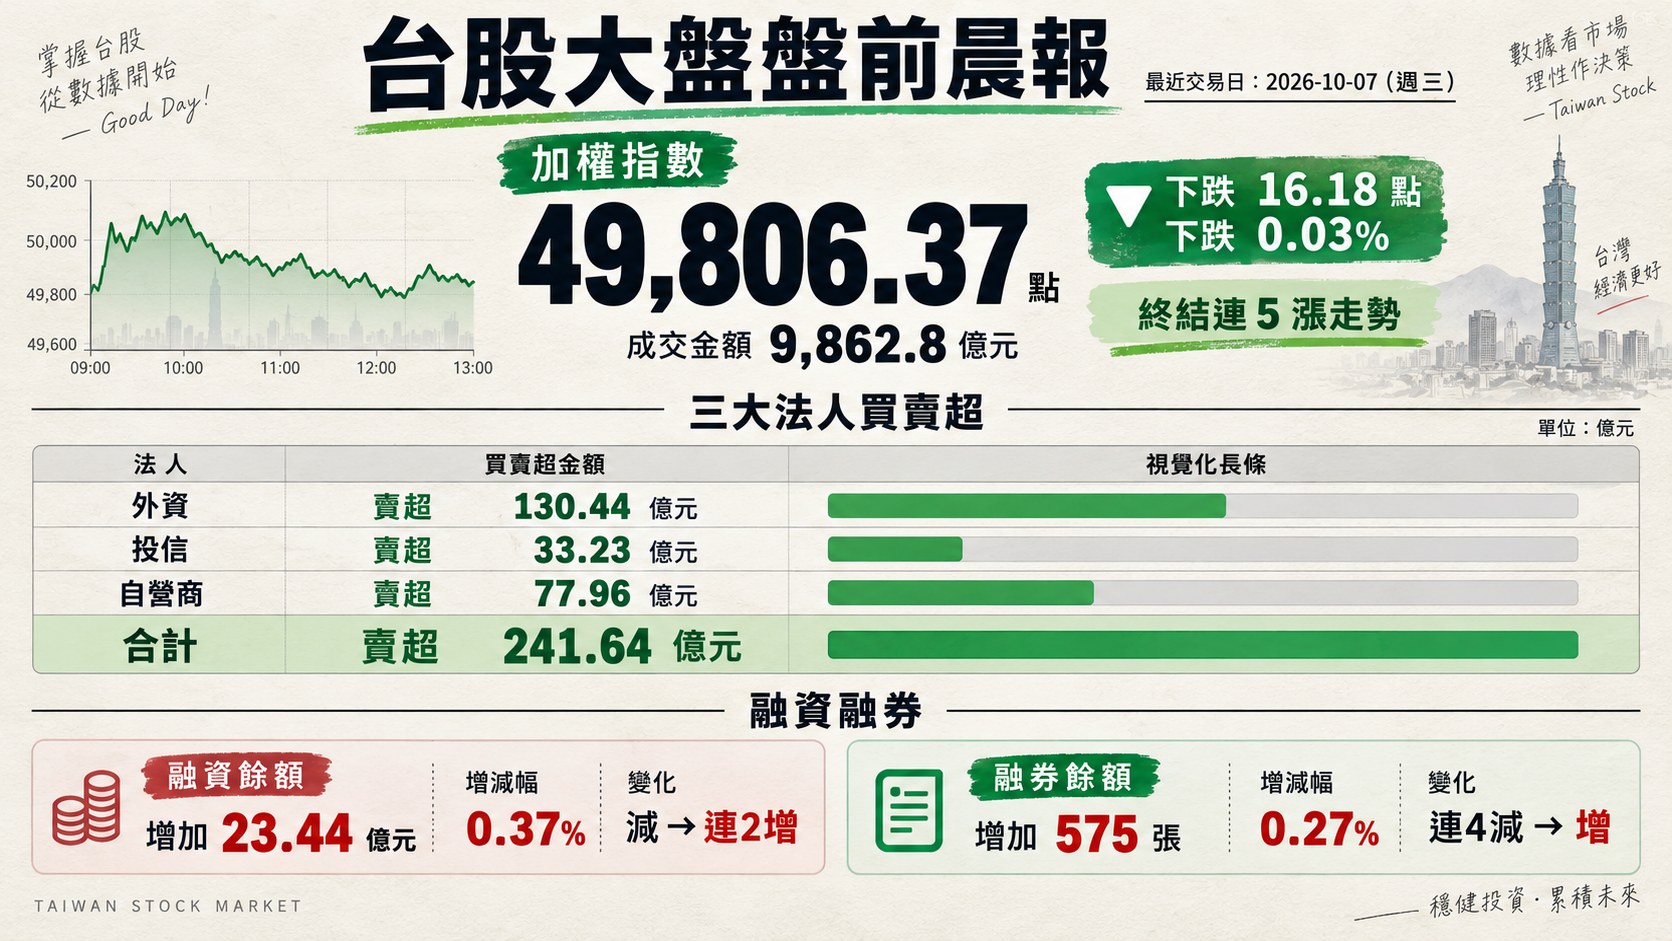
加權指數收盤: 49,806.37 點,下跌 16.18 點(-0.03%)
成交金額: 9,862.8 億元
三大法人買賣超(億元):
- 外資賣超 130.44 億元
- 投信賣超 33.23 億元
- 自營商賣超 77.96 億元
- 合計賣超 241.64 億元
融資融券(前一交易日):
- 融資餘額增加 23.44 億元(0.37%),減→連2增
- 融券餘額增加 575 張(0.27%),連4減→增
加權指數昨日逼近 5 萬點大關連三日「近關情怯」,終場翻黑小跌 16.18 點(-0.03%),終結連 5 漲走勢;成交金額雖維持 9,862.8 億元之高檔水位,但盤面權值電子(台積電、聯發科、鴻海、台達電)集體熄火,資金輪動至塑化四寶、被動元件、CCL/PCB、光通訊、矽晶圓等族群接棒。三大法人同站賣方合計賣超 241.64 億元,外資一肩扛走 130.44 億元並連 4 買轉 2 賣;惟融資餘額同步小增 23.44 億元(+0.37%)、融券加碼 575 張,散戶籌碼仍有進場意願,顯示盤面進入「選股重於選市」的輪動階段。
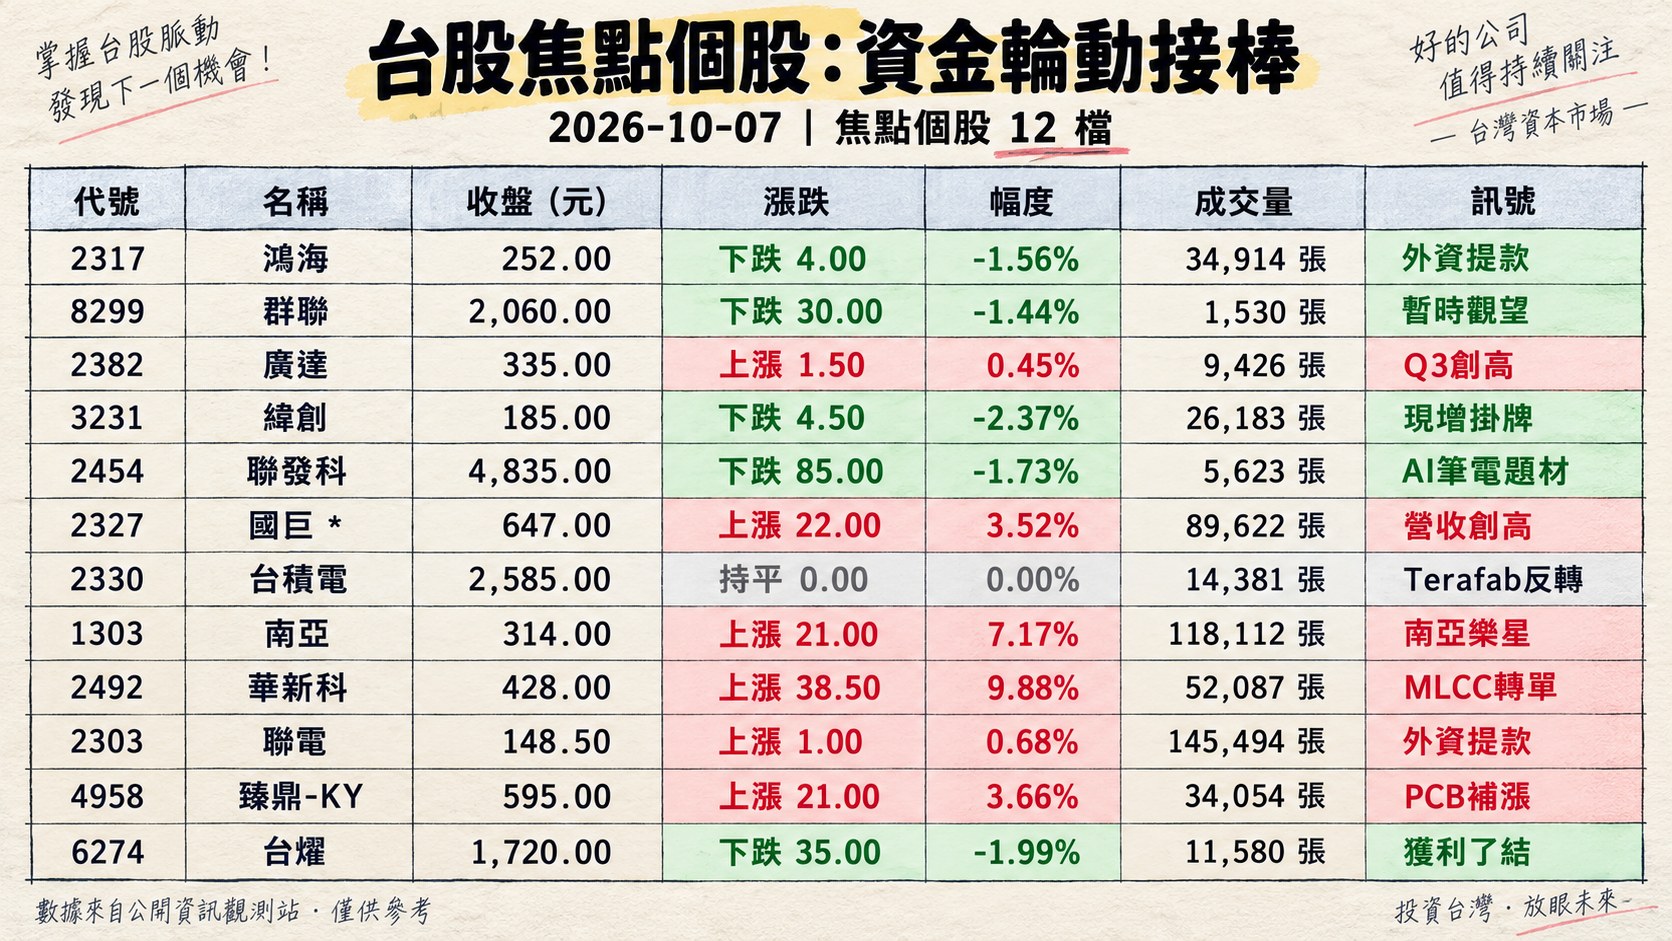
二、台股焦點個股
1. 2317 鴻海
- 收盤 252.00 元,下跌 4.00(-1.56%)
- 成交量: 34,914 張
新聞綜合: 鴻海昨日為外資提款電子權值股的重點標的,與聯電合計遭外資砍逾 52 億元,股價跟隨台積電、聯發科等權值股熄火回檔,拖累加權指數叩關 5 萬點失利。產業面另有兩條敘事推進:一是沙烏地 CEER 發布 EXOBOT 旗艦電動轎跑與 SUV,獲王儲與主權基金押注,市場解讀富士康聯手 BMW 的造車平台生態圈再下一城;二是子公司鴻勁 9 月合併營收 57.29 億元、年增 100.22%,鴻璟科技 9 月營收亦年增 58.18%,顯示集團 AI 伺服器、半導體封測子公司營運動能續強,惟短線籌碼受外資賣壓主導。
2. 8299 群聯
- 收盤 2,060.00 元,下跌 30.00(-1.44%)
- 成交量: 1,530 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟從大盤脈絡觀察,記憶體與控制 IC 族群昨日表現分歧,南亞科承壓回檔、華邦電遭投信賣超,群聯股價小跌 1.44% 收 2,060 元,量能縮至 1,530 張屬偏低水位,顯示在國慶連假前及美債殖利率飆高、美股夜盤重挫的外部干擾下,資金對高價記憶體相關個股暫時觀望。後續須留意美光罷工危機與 10 月南亞科續漲價題材對 NAND Flash 控制晶片報價的延伸效應。
3. 2382 廣達
- 收盤 335.00 元,上漲 1.50(0.45%)
- 成交量: 9,426 張
新聞綜合: 廣達 9 月合併營收 3,253 億元、年增 76.69%,雖月減逾 2 成(因 8 月基期高),仍為同期歷史新高;Q3 營收衝破 1.16 兆元、年增逾 1 倍,再創單季歷史紀錄,公司預告新世代 AI 伺服器產品將於 2027 年 Q1 放量,全年 AI 伺服器業績拚三位數增長。盤後市場一度憂心「比照川湖一根伺候」的獲利了結賣壓,但廣達同步駁斥「以停產手段威脅客戶」傳聞為「純屬子虛烏有」。股價昨日逆勢小漲 1.50 元(+0.45%)收 335 元,顯示法人對廣達 Q3 財務數字與 AI 伺服器放量展望仍採正向解讀。
4. 3231 緯創
- 收盤 185.00 元,下跌 4.50(-2.37%)
- 成交量: 26,183 張
新聞綜合: 緯創昨日為投信賣超排行前 20 名的名單常客,股價收 185 元、下跌 4.50 元(-2.37%),拖累 ODM 族群表現。公司端另宣布參與發行海外存託憑證之現增股擬訂 10/13 起上市買賣,股款繳納憑證同日終止上市,籌碼面迎接新一輪流通股本調整。相較於廣達 Q3 創高、營運利多較明朗,緯創短線同時遭遇投信賣壓與現增股掛牌稀釋,股價相對弱勢反映法人對 AI 伺服器 ODM 族群內部分化的看法——廣達受惠產品組合升級、緯創則需等待新一波 CSP 客戶訂單能見度。
5. 2454 聯發科
- 收盤 4,835.00 元,下跌 85.00(-1.73%)
- 成交量: 5,623 張
新聞綜合: 聯發科昨日弱勢整理,收 4,835 元、下跌 85 元(-1.73%),為權值電子股熄火的要角之一。產業端有兩大進展:一是公司攜手子公司達發發表 T930 與 Filogic 8800 5G-Advanced FWA 平台,上行吞吐量提升逾 70%,布局 AI 網路基建;二是微軟與輝達 CEO 將親自站台共推新款 AI 筆電,宣告「本地 AI 代理」時代來臨,市場解讀聯發科 Dimensity X 系列在 Windows on ARM 生態中具備延伸題材。公司端另曝「大砍工程師 AI Token 額度」管理爭議,雖急忙滅火但股價未領情。短線籌碼仍需觀察 Q4 法說季前的法人持股變化。
6. 2327 國巨*
- 收盤 647.00 元,上漲 22.00(3.52%)
- 成交量: 89,622 張
新聞綜合: 國巨 9 月合併營收 170.68 億元再創單月歷史新高、年增 46.12%,連 7 月雙增;Q3 營收亦季增 11% 創單季新高;前三季合併營收累計 1,321.54 億元、年增 36.3%。AI 伺服器所需 MLCC、鋁質電容需求強勁為主要推力,禾伸堂 9 月營收同步創 56 個月高點。昨日股價攻上 647 元、單日大漲 3.52%,近 2 個月新高、周漲幅 7.48%,為當日成交值王(579.85 億元),市場解讀被動元件族群正接棒電子權值股成為主流題材。投信同步進場加碼,分析師多認為「可續抱」。
7. 2330 台積電
- 收盤 2,585.00 元,持平 0.00(0.00%)
- 成交量: 14,381 張
新聞綜合: 台積電為當日全市場最大戲碼,收盤 2,585 元、以平盤作收但盤中「最後一單神救援」勉強守住。核心題材為 Musk 的 Terafab 主導權逆轉:盤中台積電傳將「參戰」Terafab 一度造成英特爾股價挫逾 3%,陳立武緊急重申續合作;但盤後 Musk 親自澄清「我們自建自營」、排除台積電主導 Terafab 營運,合作僅限可能租借廠區,劇本瞬間反轉為英特爾利多。此外,美光桃園爆 9 成員工同意罷工,員工喊話「台積電、三星都做得到」要求同酬,突顯台廠薪酬標竿地位。ADR 方面昨晚美股收 472.20 美元、下跌 10.10(-2.09%),台指期夜盤因此重挫逾 700 點。10/15 法說會為下一個關鍵催化劑。
8. 1303 南亞
- 收盤 314.00 元,上漲 21.00(7.17%)
- 成交量: 118,112 張
新聞綜合: 南亞為當日資金輪動至塑化傳產與電子材料的雙棲代表,股價攻上 314 元、單日大漲 7.17%、周漲幅達 23.62%,爆量 11.8 萬張。核心題材有三:一是與韓國 LS ELECTRIC 合資成立「南亞樂星」,布局 AI 資料中心與能源轉型重電商機、拓展北美市場;二是董座吳嘉昭於台北紡織展宣示「南亞、南電明年會比今年好,更高級的電子材料以後更缺」,點燃高階 CCL / ABF 載板補漲行情;三是日東紡喊擴產帶動玻纖布族群,南亞 CCL 與台玻、富喬同步亮燈。外資連 4 買塑化傳產同步利多本檔,為當日傳產補位電子的最佳縮影。
9. 2492 華新科
- 收盤 428.00 元,上漲 38.50(9.88%)
- 成交量: 52,087 張
新聞綜合: 華新科為當日被動元件族群補漲龍頭,股價亮燈漲停收 428 元、單日大漲 9.88%、周漲幅 30.09%,突破整理區間,爆量 5.2 萬張。核心催化劑為 MLCC EOL(End-of-Life)轉單效應:國際大廠停產部分型號促使客戶向台廠轉單,華新科為主要受惠者;AI 伺服器所需高階 MLCC 需求續強,9 月被動元件族群營收普遍增溫,三集瑞-KY、鈺邦等同步亮燈漲停。公司並同步公告國內第二次無擔保轉換公司債代收價款作業,顯示資本結構調整配合產能擴張節奏。國巨同步創新高,被動元件雙雄齊漲,確立族群主流地位。
10. 2303 聯電
- 收盤 148.50 元,上漲 1.00(0.68%)
- 成交量: 145,494 張
新聞綜合: 聯電昨日盤面收 148.50 元、小漲 0.68%、量能衝到 14.5 萬張為權值股前段班;但籌碼面偏弱——外資提款聯電與鴻海逾 52 億元為當日最大賣超動作,週線跌幅 -8.05%,為焦點個股中短期弱勢的代表。公司面則澄清「今年營收年增近 21%」中時電子報報導「以公告為準」,顯示法人對晶圓代工年營運目標仍有分歧。整體而言,聯電處於外資獲利了結+法說會前觀望的雙重壓力,但量能放大也意味著場內換手仍活絡。
11. 4958 臻鼎-KY
- 收盤 595.00 元,上漲 21.00(3.66%)
- 成交量: 34,054 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟從大盤脈絡觀察,臻鼎-KY 為 PCB 族群要角,昨日股價收 595 元、上漲 3.66%、周漲幅 16.67%,與同族群的台光電、金像電、華通、景碩周漲幅皆雙位數相互印證——AI 伺服器主機板與高階 CCL/PCB 補漲為當日次主軸。市場人士分析,PCB 族群自 Q3 進入旺季訂單能見度拉長,疊加 CCL 原料漲價轉嫁至 PCB 報價的傳導效應,有名師操盤節目將臻鼎-KY 列為「4 檔低調藏先機 利多爆發」名單之一。
12. 6274 台燿
- 收盤 1,720.00 元,下跌 35.00(-1.99%)
- 成交量: 11,580 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。觀察昨日 CCL 族群表現,台光電、南亞 CCL 走強,但台燿反而收 1,720 元、下跌 35 元(-1.99%),短線走勢分化;惟週線仍上漲 12.05%、成交值 199.18 億元,顯示前波累積漲幅已高、昨日屬正常獲利了結。CCL 族群主流題材仍為 AI 伺服器高階材料需求(吳嘉昭「更高級的電子材料以後更缺」)與日東紡擴產帶動玻纖布傳導效應,台燿須觀察 Q4 季報與高階材料出貨比重能否延續族群動能。
13. 2408 南亞科
- 收盤 514.00 元,下跌 11.00(-2.10%)
- 成交量: 37,372 張
新聞綜合: 南亞科昨日收 514 元、下跌 11 元(-2.10%),短線回檔但基本面題材仍強:公司預告 10 月 DRAM 續漲價,Q4 業績看季增;相關高階電子材料需求續強,母公司南亞董座吳嘉昭亦同步背書「南亞、南電明年會比今年好」。此外,中時財經「台股記憶體最委屈!南亞科、華邦電『絕佳買點』來了?」顯示市場對記憶體超級周期後段的看法分歧。籌碼面另有聯發科子公司自 1/19 起累計取得南亞科 850 張、約 3.05 億元,法人持股結構出現調整。短線受美光罷工危機與國際 DRAM 報價傳導影響,波動加大。
14. 6147 頎邦
- 收盤 231.50 元,上漲 15.00(6.93%)
- 成交量: 78,639 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。觀察昨日盤面訊號,頎邦為 DDI(Driver IC)封測與高階打線封裝廠,股價單日大漲 6.93% 收 231.50 元、爆量 7.8 萬張、成交值 182.05 億元,顯示資金湧入半導體封測次族群。整體盤面主流為被動元件、CCL/PCB、矽晶圓、光通訊,封測族群為補漲標的;短線走強應與 AI/HPC 封裝測試需求升溫、以及被動元件漲價傳導至下游封測報價的預期有關。惟因無個股新聞直接佐證,短線走勢須搭配量能延續度持續觀察。
15. 2308 台達電
- 收盤 1,990.00 元,下跌 60.00(-2.93%)
- 成交量: 8,977 張
新聞綜合: 台達電昨日跌破 2,000 元整數關卡、收 1,990 元、下跌 60 元(-2.93%),為權值電子股熄火的焦點之一,分析師形容「非轉空、來到分批布局區」。產業面,公司代子公司台達電子(東莞)公告向非關係人取得供營業使用之設備,顯示大陸生產線產能持續擴張;萬里雲大師論壇探討企業 AI 應用實戰成果,台達電為能源基礎建設概念股;市場另關注亞馬遜、谷歌一口氣砸 1,300 億簽能源大約的「搶電大戰」,長線利多電源管理與資料中心電源族群龍頭。短線股價雖回檔,但年線以上多頭結構未破,週線僅跌 4.46%。
三、美股大盤摘要
美股交易日: 2026-10-07(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-08 凌晨。
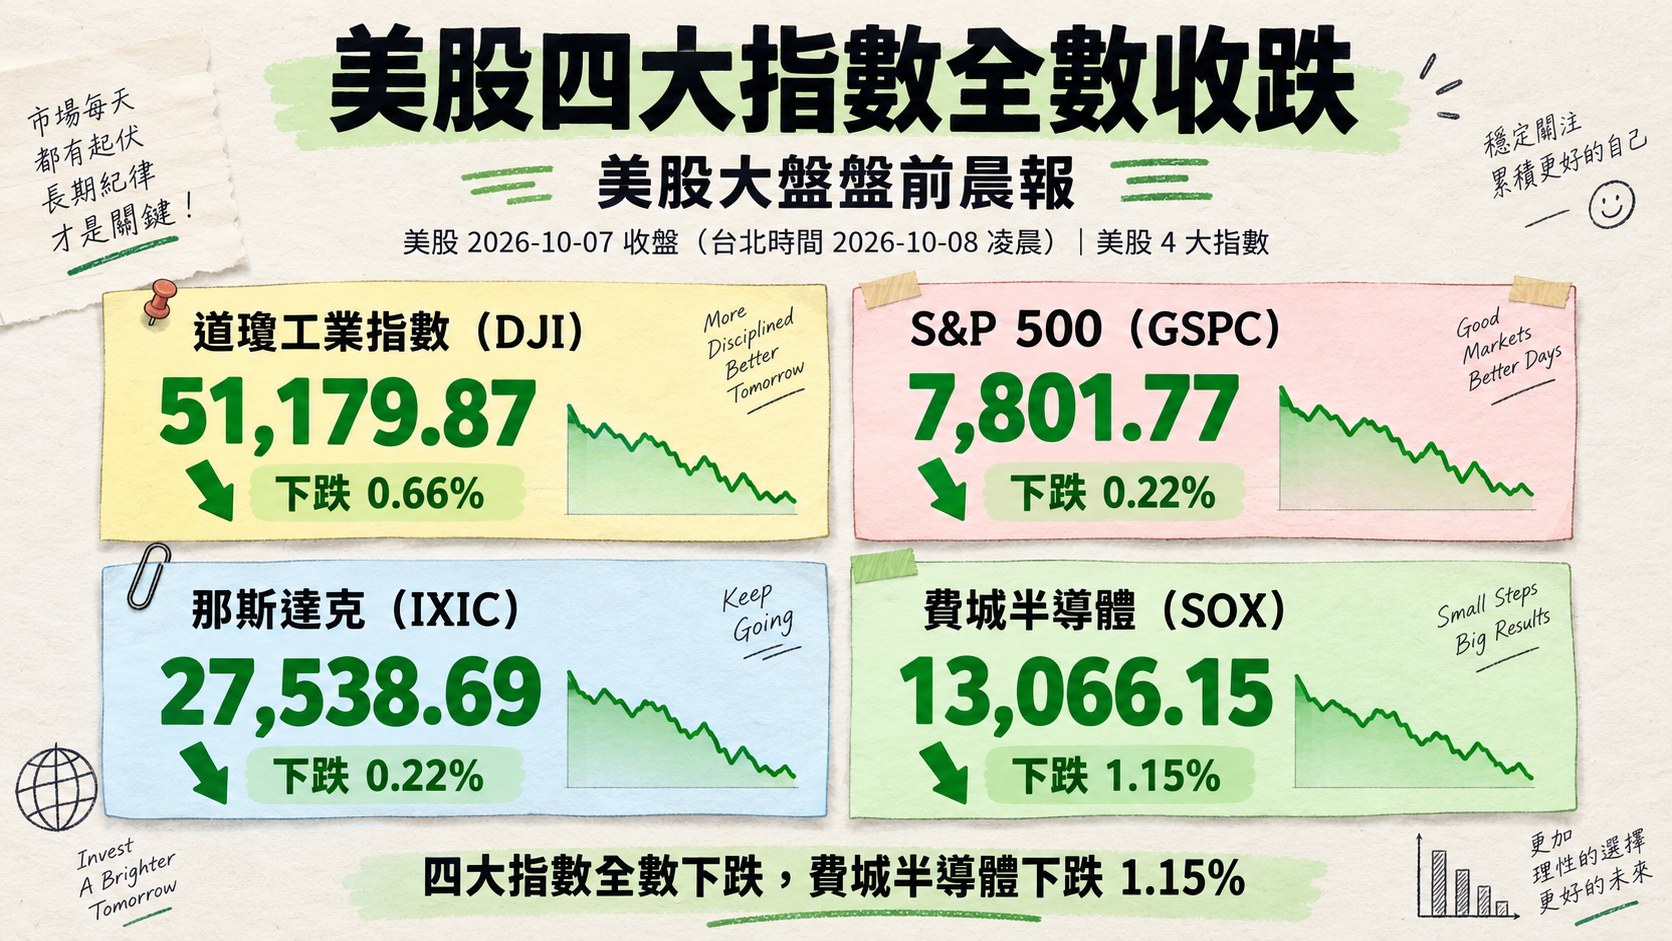
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.66%,收 51,179.87
- S&P 500 下跌 0.22%,收 7,801.77
- 那斯達克下跌 0.22%,收 27,538.69
- 費城半導體下跌 1.15%,收 13,066.15
四、指標性美股
美股交易日: 2026-10-07(同上表,us_market_data.json#date;台北時間收盤於 2026-10-08 凌晨)
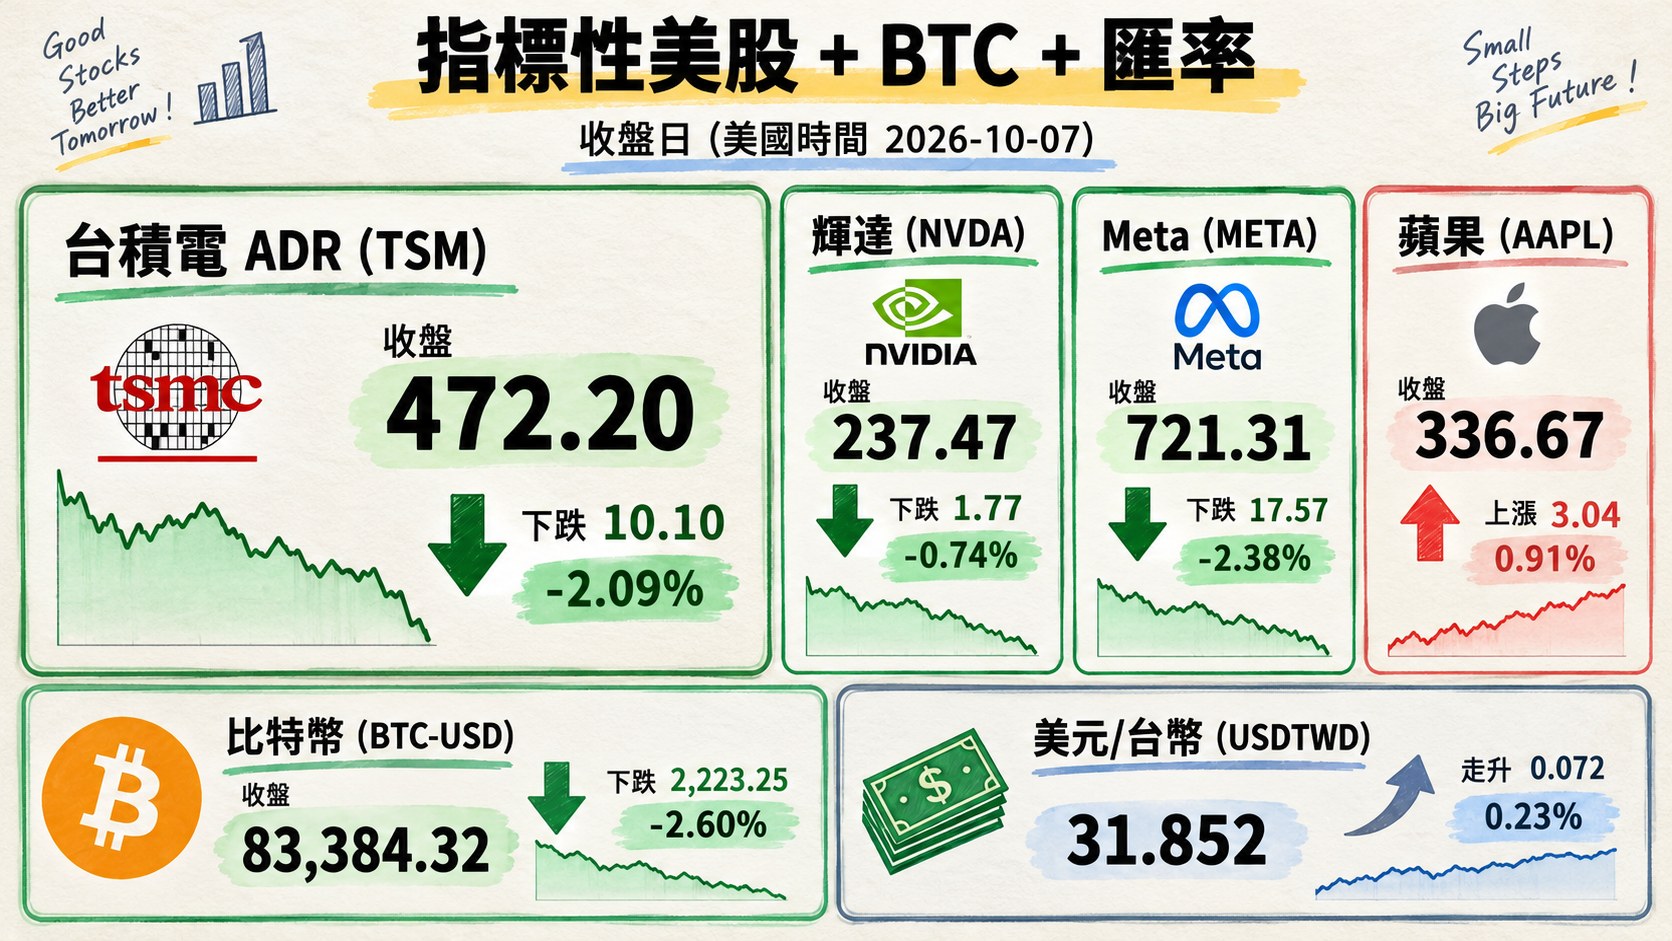
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 472.20 | 下跌 10.10 | -2.09% |
| 輝達 (NVDA) | 237.47 | 下跌 1.77 | -0.74% |
| Meta (META) | 721.31 | 下跌 17.57 | -2.38% |
| 蘋果 (AAPL) | 336.67 | 上漲 3.04 | 0.91% |
| 比特幣 (BTC-USD) | 83,384.32 | 下跌 2,223.25 | -2.60% |
| 美元/台幣 (USDTWD) | 31.852 | 走升 0.072 | 0.23% |
五、重點新聞回顧
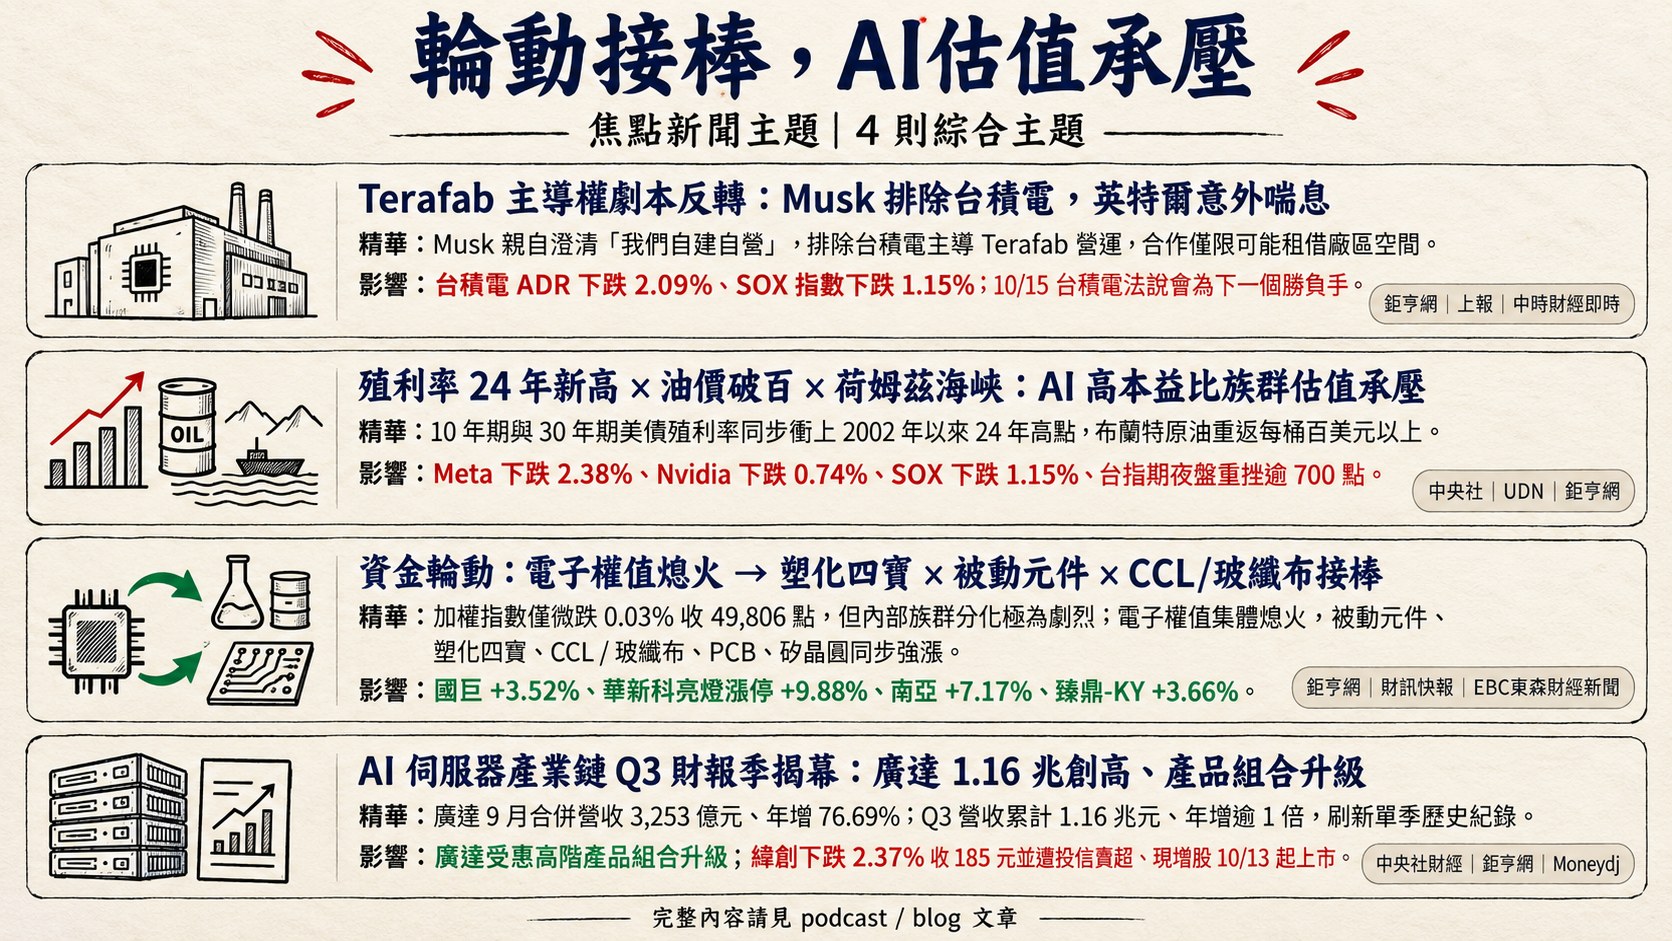
1. Terafab 主導權劇本反轉:Musk 排除台積電,英特爾意外喘息
Musk 的 Terafab 題材昨日經歷戲劇性翻轉,為當日全市場最大敘事。盤中市場傳台積電將「參戰」Terafab 一度壓抑英特爾股價挫逾 3%,陳立武緊急出面重申與 Musk 續合作;但盤後 Musk 親自澄清「我們自建自營」,排除台積電主導 Terafab 營運,合作僅限可能租借廠區空間。此劇本反轉使半導體族群重新定價:台積電 ADR 當晚收 472.20 美元、下跌 2.09%,SOX 指數下跌 1.15%、為當晚美股四大指數跌幅之最。
此事件對台廠的核心意義在於:Terafab 原本被視為台積電掌握美國特殊製程產能的加分項,Musk 定調「自建自營」後,台積電角色退為可能的廠區租客,策略曝險下修;英特爾陳立武則保住 Terafab 關鍵合作夥伴地位,為美國政府補貼背書增添籌碼。短線半導體族群情緒受挫,但也避免台積電資本支出被 Terafab 綁定的風險。10/15 台積電法說會為下一個勝負手,市場聚焦其 2 奈米量產進度與美國廠毛利侵蝕幅度。
2. 殖利率 24 年新高 × 油價破百 × 荷姆茲海峽:AI 高本益比族群估值承壓
昨晚美股承受「殖利率 + 油價 + 地緣政治」三重壓力:10 年期與 30 年期美債殖利率同步衝上 2002 年以來 24 年高點,雖美債標售強勁但殖利率仍在 5.2% 以上;布蘭特原油受荷姆茲海峽衝突與葉門胡塞武裝衝突升溫重返每桶百美元以上;IMF 同步警告全球財政壓力(主要經濟體政府債務占 GDP 比重接近 100%)。此組合直接壓抑 AI 高本益比族群估值,Meta 下跌 2.38%、Nvidia 下跌 0.74%、SOX 下跌 1.15%、道瓊重挫 0.66% 居四大指數跌幅之最。
Fed 9 月會議紀要同步公布,顯示 10 月維持利率機率近 80%、12 月再動為市場共識,意味著「利率拐點延後、長債供給續增」的敘事將進一步主導 Q4 行情。對台股而言,昨晚台指期夜盤重挫逾 700 點,國慶連假前的「變盤」疑慮浮現;外資今日續行賣超、投信轉趨保守為高機率預判,連假前降槓桿、不追高、不殺低將為盤面共識。
3. 資金輪動:電子權值熄火 → 塑化四寶 × 被動元件 × CCL/玻纖布接棒
昨日台股盤面最具敘事力的現象為「資金輪動」而非「全面殺盤」——加權指數僅微跌 0.03% 收 49,806 點,但內部族群分化極為劇烈:電子權值(台積電平盤、聯發科 -1.73%、鴻海 -1.56%、台達電 -2.93%)集體熄火;而被動元件(國巨 +3.52%、華新科亮燈漲停 +9.88%)、塑化四寶(台塑漲停、南亞 +7.17%)、CCL / 玻纖布(南亞攜韓 LS 成立合資公司、日東紡擴產帶動)、PCB(臻鼎-KY +3.66%、景碩 +2.80%、富喬 +4.33%)、矽晶圓(環球晶 +0.83%)等族群同步強漲。
此輪動反映三股結構力量:一是美債殖利率飆高下,低本益比塑化傳產與現金股息族群重獲 defensive 定價;二是 AI 需求外溢至被動元件(MLCC EOL 轉單)、CCL/PCB(高階電子材料「以後更缺」)、矽晶圓;三是外資策略切換——昨日連 4 買台塑、南亞、台化、台塑化合計逾 7 萬張,同時倒貨主動 ETF(00406A)與友達、聯電、鴻海,顯示法人正主動從「單一 AI 龍頭」轉向「AI 延伸產業鏈 + 現金流穩定傳產」雙軌布局。
4. AI 伺服器產業鏈 Q3 財報季揭幕:廣達 1.16 兆創高、產品組合升級
AI 伺服器產業鏈 Q3 財報季昨日由廣達率先揭幕:9 月合併營收 3,253 億元、年增 76.69%(月減因 8 月基期墊高);Q3 營收累計 1.16 兆元、年增逾 1 倍,刷新單季歷史紀錄,公司預告新世代 AI 伺服器產品將於 2027 年 Q1 放量,全年 AI 伺服器業績拚三位數成長。公司同步駁斥「以停產手段威脅客戶」傳聞,捍衛客戶合作關係。惟盤後市場曾憂獲利了結賣壓(參照川湖高檔重摔前例),然昨日股價仍逆勢小漲 0.45% 收 335 元,法人與散戶對廣達 Q3 數字正向解讀。
對照緯創昨日下跌 2.37% 收 185 元並遭投信賣超、現增股 10/13 起上市,顯示 AI 伺服器 ODM 族群內部已出現分化:廣達受惠高階產品組合升級、GB300 / Rubin 平台供應鏈定位領先;緯創則承受股本稀釋 + 法人減碼雙重壓力。此分化對 Q4 財報季具重要意涵——法人將以「產品組合」與「客戶集中度」為核心指標重新評分 AI 代工四雄,單純營收年增無法支撐估值溢價。
六、當日總結
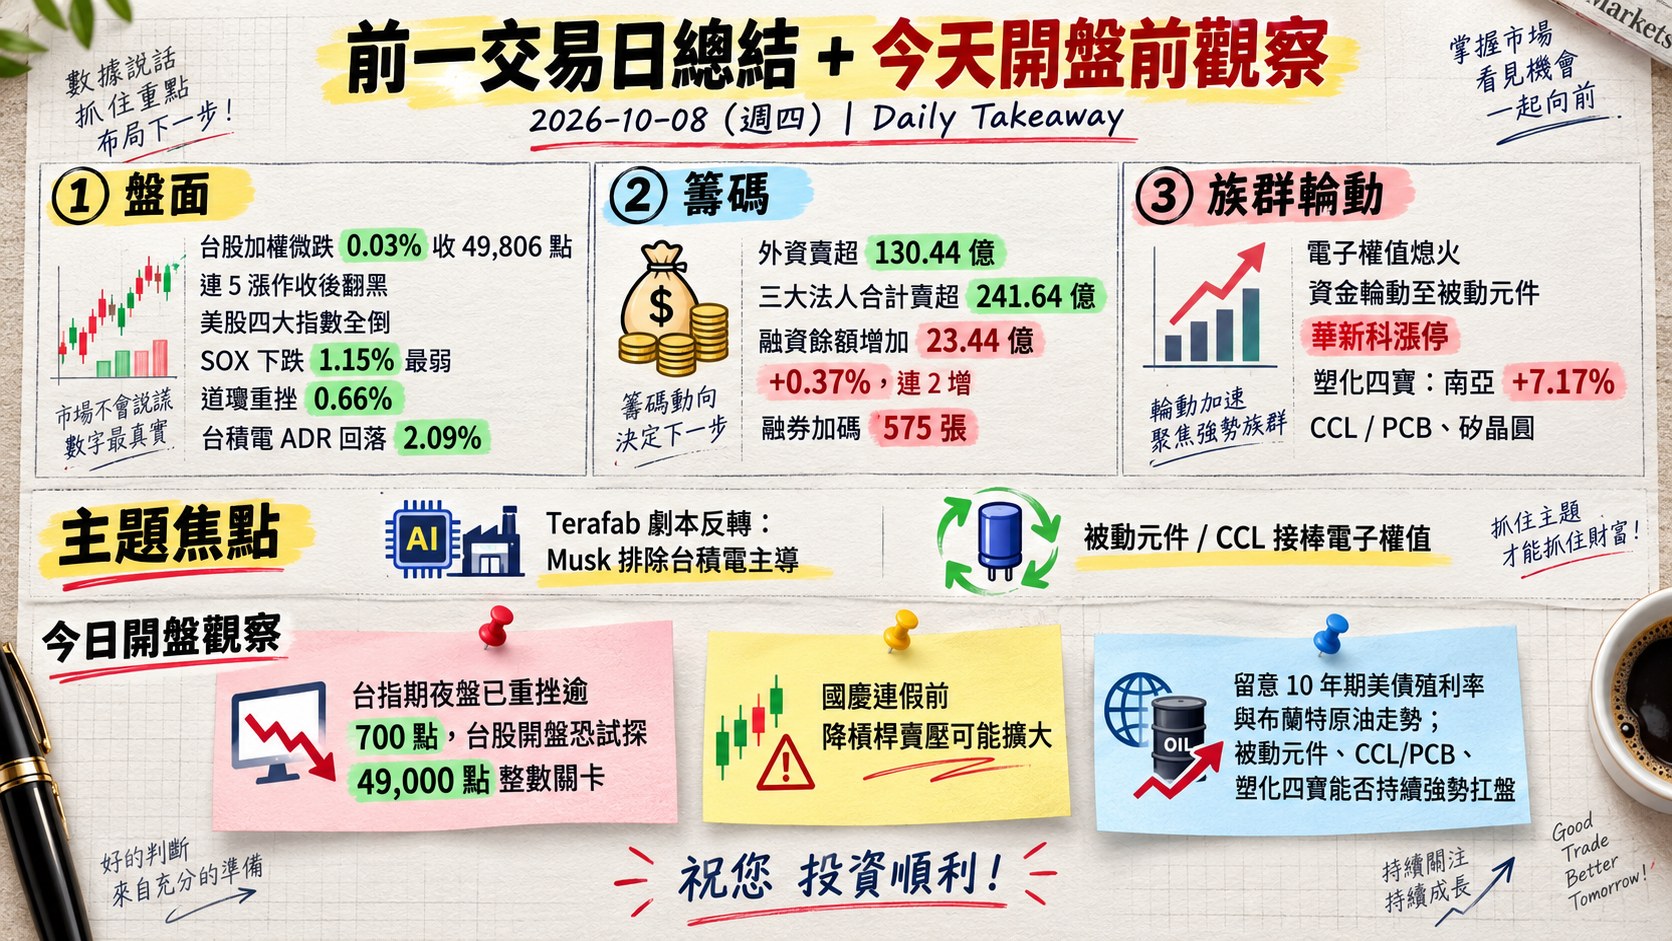
- 盤面: 台股加權昨日微跌 0.03% 收 49,806 點,連 5 漲作收後翻黑,叩關 5 萬點「近關情怯」;電子權值熄火、資金輪動至被動元件(華新科漲停)、塑化四寶(南亞 +7.17%)、CCL/PCB、矽晶圓。美股昨晚四大指數全倒,SOX 下跌 1.15% 最弱,道瓊重挫 0.66%,台積電 ADR 回落 2.09%。
- 籌碼: 外資賣超 130.44 億、三大法人合計賣超 241.64 億;惟融資餘額同步增加 23.44 億(+0.37%,連 2 增)、融券加碼 575 張,散戶籌碼仍偏多頭。外資雙面操作——連 4 買塑化、同時倒貨友達、聯電、鴻海與主動 ETF,策略偏「輪動」而非「撤退」。
- 主題焦點: Terafab 劇本反轉(Musk 排除台積電主導)與被動元件 / CCL 接棒電子權值為當日最具延伸性雙主題,後續須追蹤 10/15 台積電法說會對 ADR 回補的催化作用。
- 今日開盤觀察: (1)台指期夜盤已重挫逾 700 點,台股開盤恐試探 49,000 點整數關卡;(2)國慶連假前降槓桿賣壓可能擴大,留意 10 年期美債殖利率與布蘭特原油走勢;(3)被動元件、CCL/PCB、塑化四寶能否持續強勢扛盤為盤面關鍵。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]