股市 Overview — 2026-10-19(週一)
最近交易日: 2026-10-16(週五)
一、台股大盤摘要
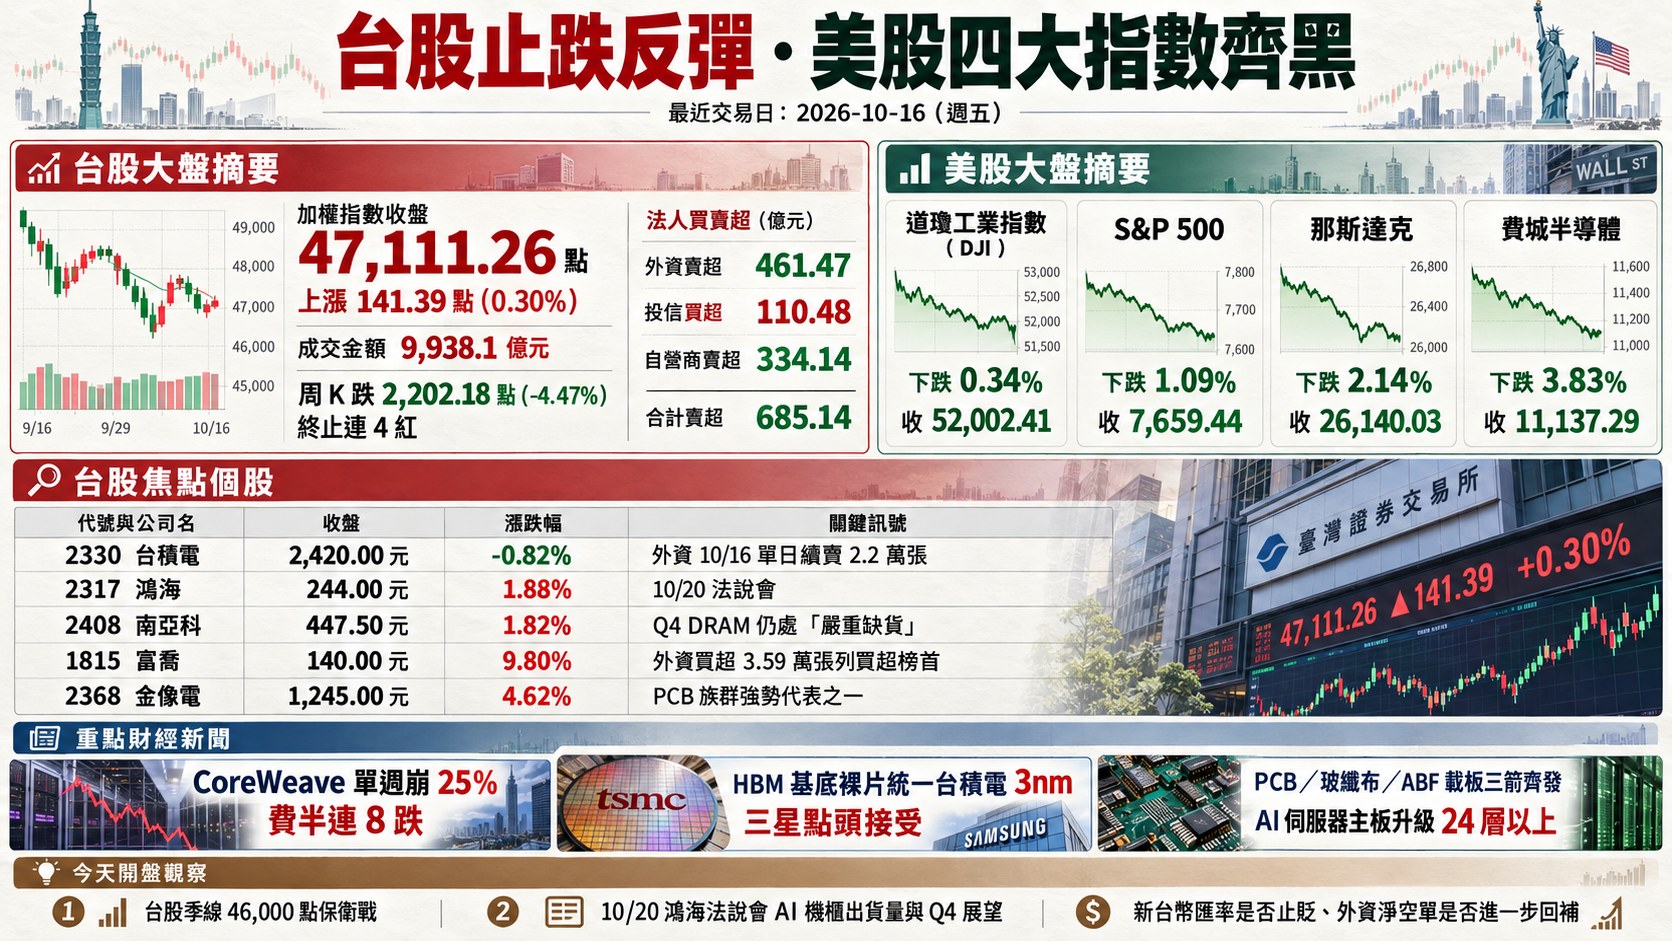
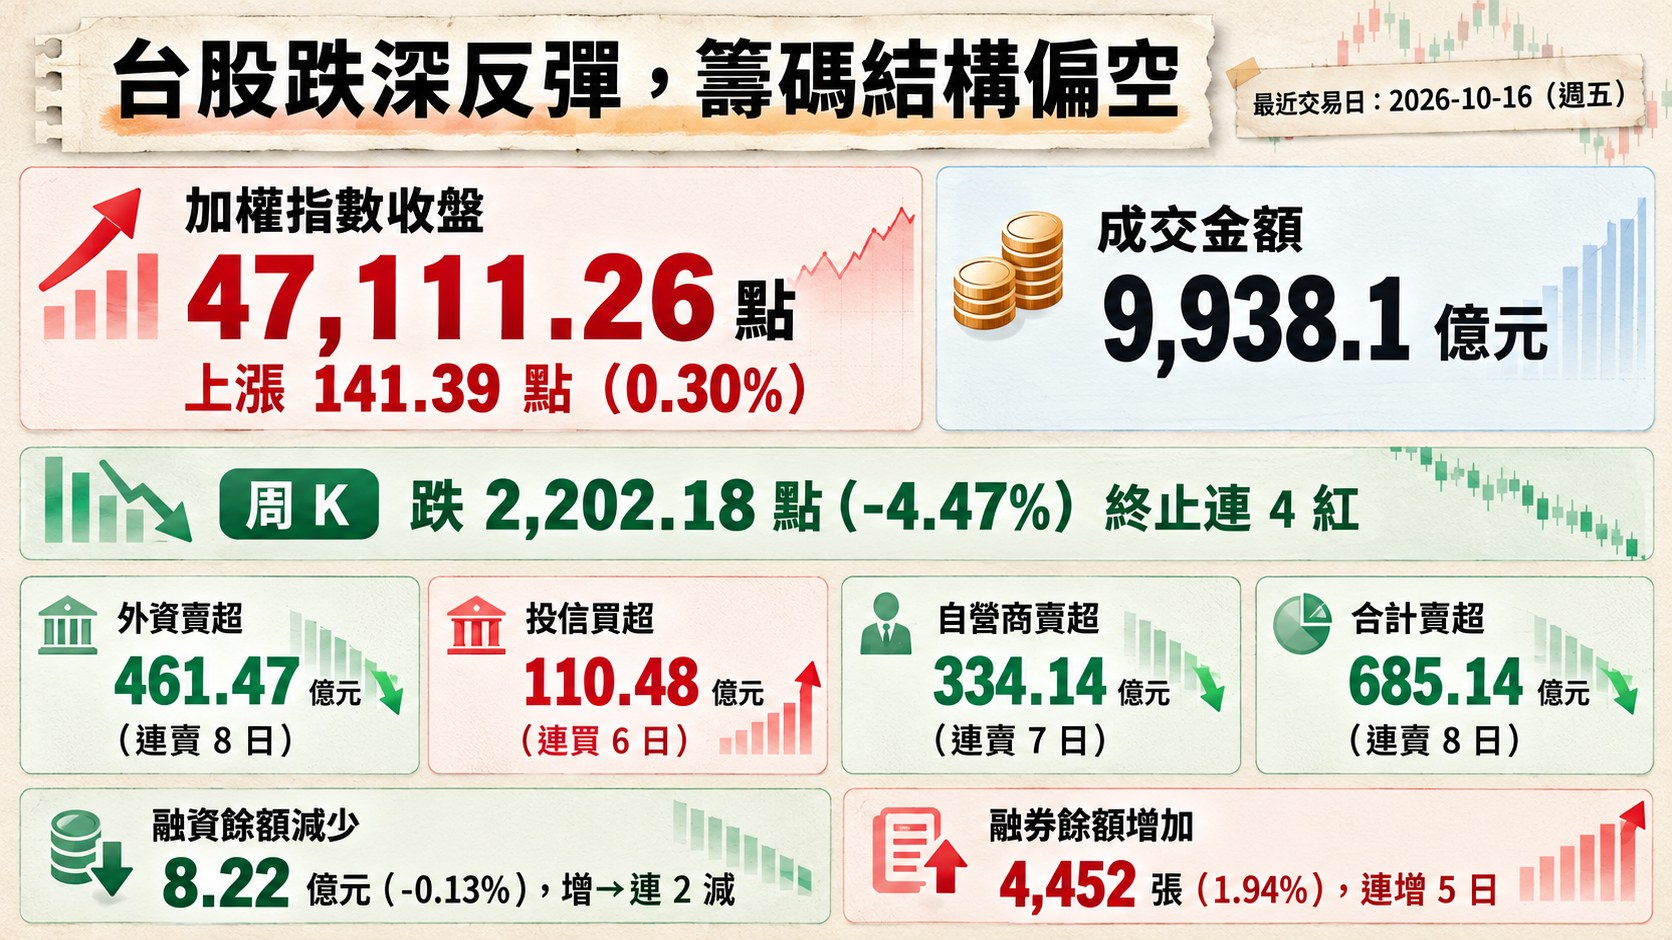
加權指數收盤: 47,111.26 點,上漲 141.39 點(0.30%)
成交金額: 9,938.1 億元
三大法人買賣超(億元):
- 外資賣超 461.47 億元 (連賣 8 日)
- 投信買超 110.48 億元 (連買 6 日)
- 自營商賣超 334.14 億元 (連賣 7 日)
- 合計賣超 685.14 億元 (連賣 8 日)
融資融券(前一交易日):
- 融資餘額減少 8.22 億元(-0.13%),增→連 2 減
- 融券餘額增加 4,452 張(1.94%),連增 5 日
上週五(10/16)台股在歷經前一日史上第六大跌點後跌深反彈,日經與韓國 KOSPI 齊漲帶動亞股回神,盤中一度大漲逾 550 點重返 47,500 點,終場受權王台積電尾盤遭砍 6,606 張壓抑,上漲 141.39 點收 47,111.26 點,長上影線顯示上檔套牢賣壓沉重;周 K 跌 2,202.18 點(-4.47%)終止連 4 紅。籌碼上外資連 8 賣累計 6,817 億元,自營商避險部位同步大幅調節,投信則連 6 買承接電子權值股。融資餘額自高檔連 2 減、融券卻連 5 增,顯示散戶槓桿略為去化、空單押注續升,整體籌碼結構偏空;盤面則呈現「電弱金強、PCB/玻纖布/塑化題材接棒」的輪動格局。
二、台股焦點個股
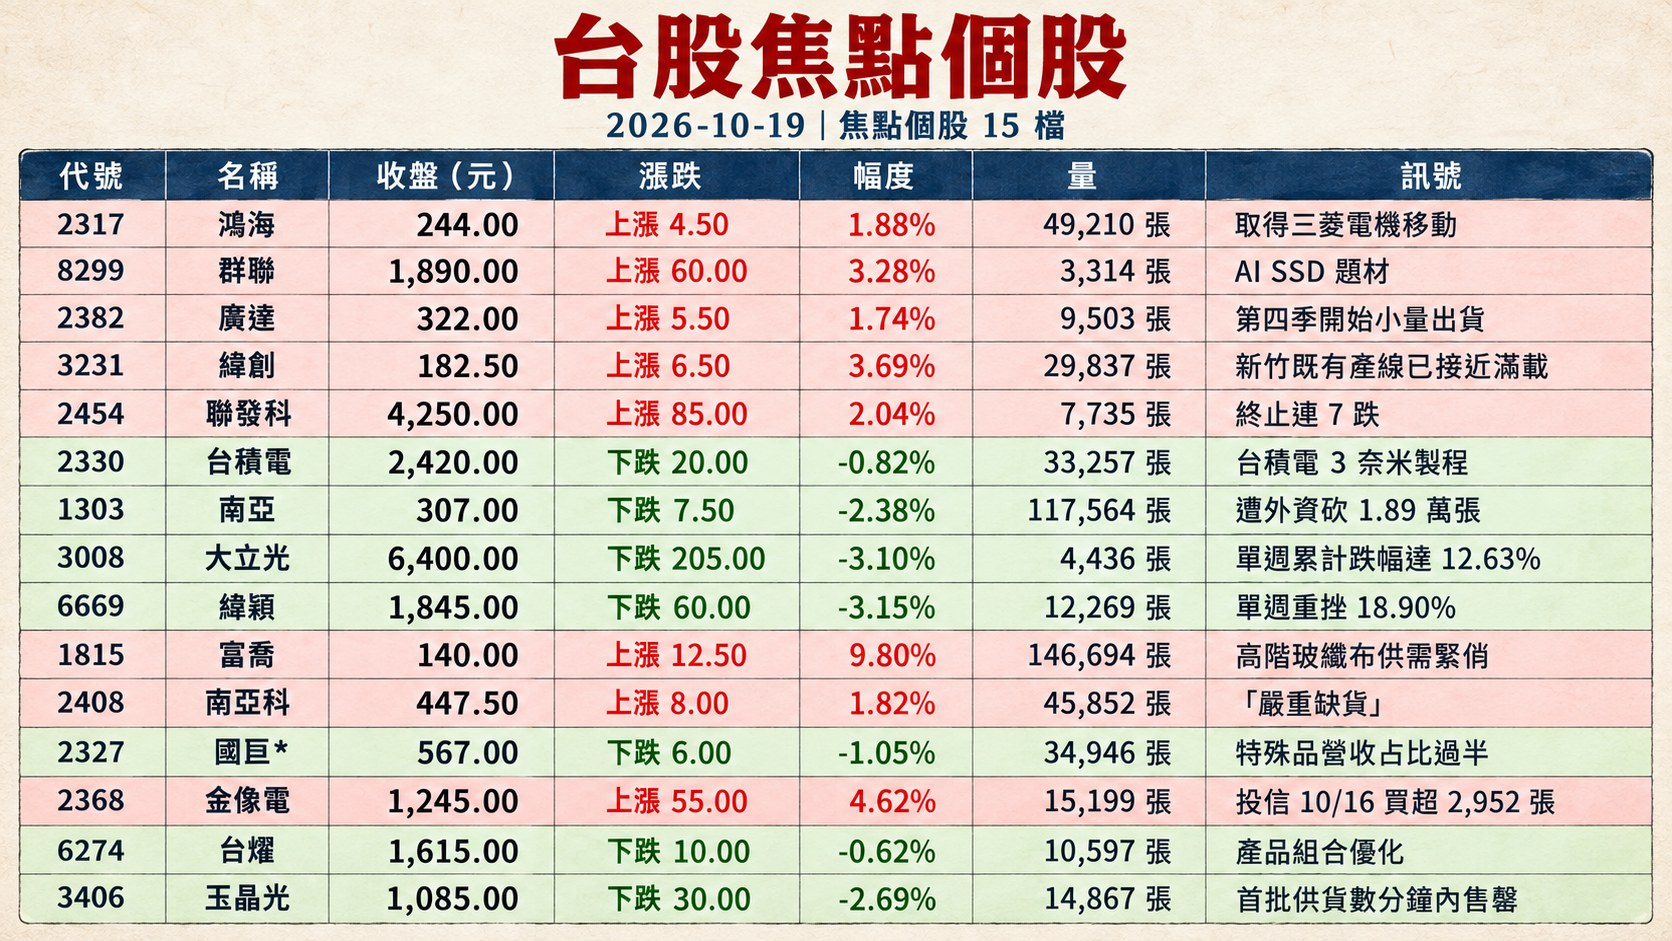
1. 2317 鴻海
- 收盤 244.00 元,上漲 4.50(1.88%)
- 成交量: 49,210 張
新聞綜合: 鴻海 10/16 盤後重磅公告,透過子公司利億國際以 1,150 億日圓(約新台幣 233~236 億元)取得三菱電機移動(Mitsubishi Electric Mobility)50% 股權,鎖定電動動力系統、軟體與車輛控制等技術,預計 2027/10/1 完成交割,拉大鴻海在日本電動車平台的話語權;同日並與東電綠能、利佳、盛達集團旗下盛齊綠能及晟瑞科技簽約,由鴻海供國產電芯共同打造表後儲能系統,首階段挑戰 100MWh 建置目標。籌碼上外資連日大賣權值股之際,10/16 反手回補鴻海 2.2 萬張、同列買超第 4,顯見資金在 10/20 法說會前對 AI 機櫃與分散型布局(EV、儲能)給予提前卡位。市場關注焦點為 10/20 法說會釋出的第三季 AI 機櫃實際出貨量與第四季展望,可望延續外資多頭報告。
2. 8299 群聯
- 收盤 1,890.00 元,上漲 60.00(3.28%)
- 成交量: 3,314 張
新聞綜合: 群聯公告受邀 11/6 參加麥格理證券舉辦之 3Q26 財報公告線上法說會(英文場),市場提前反應記憶體控制晶片族群的 AI SSD 題材。執行長潘健成 10/14 在潘文淵新書發表會上公開談產業觀察,直言台灣電子業 2010~2018 年曾「很悶」,如今 AI 浪潮下已「蹦起來」,強調「現在台灣企業是自己種樹自己涼」,產業優勢有望延續。盤面同時傳出群聯與智聯服務合作推出平價 AI 伺服器搶攻中小企業商機,股價走勢顯著優於記憶體族群同業(南亞科、華邦電上週仍受大摩「估值陷阱」警告拖累)。短線觀察 11/6 法說展望與 QLC SSD / AI 推論端控制晶片訂單能見度。
3. 2382 廣達
- 收盤 322.00 元,上漲 5.50(1.74%)
- 成交量: 9,503 張
新聞綜合: 廣達新一代 Vera Rubin 伺服器已於第三季底進入試產、第四季開始小量出貨,2027 年第一季將進入放量階段;同時 ASIC 伺服器客戶已不只一家,下半年全年可望倍數成長,占比雖低於 10% 但毛利率結構較佳。9 月合併營收 3,253 億元年增 77%,Q3 單季營收 1.12 兆元首度破兆、年增 125%,筆電業務比重已降至 30% 以下,營運重心全面轉向 AI 伺服器。另在政策面,和碩董事長童子賢點名經濟部規劃的德州 AI 產業園區可借鏡廣達上海松江「Q-Bus」模式,整包基礎建設帶中小企業赴美落地,若政策推進可望帶動廣達在國際供應鏈組織能力上的加分。短線關注新平台放量節奏與美雲端大廠 Q3 財報 CapEx 指引。
4. 3231 緯創
- 收盤 182.50 元,上漲 6.50(3.69%)
- 成交量: 29,837 張
新聞綜合: 緯創董事會通過高雄、新竹廠建築改良與機器設備投資合計 70.5 億元,另以不超過 10 億元向中強光電購入南科廠房(約 10,559 坪),針對 AI 伺服器系統組裝與 Vera Rubin 新平台量產預先備產能;新竹既有產線已接近滿載。9 月合併營收 3,808 億元年增 87%、Q3 單季營收 1.15 兆元首度破兆、年增 102%。緯創並與旗下緯穎於 OCP 全球高峰會展出全液冷 Vera Rubin NVL72 機架平台,以及針對 Agentic AI 的 Vera CPU 機架與 CMX 情境記憶體儲存平台,產品線同時涵蓋 NVIDIA GPU 平台與 AMD Helion 機櫃合作,接單來源分散化明顯。觀察重點:高雄新廠 2027Q1 投產進度與多架構 ASIC 伺服器放量節奏。
5. 2454 聯發科
- 收盤 4,250.00 元,上漲 85.00(2.04%)
- 成交量: 7,735 張
新聞綜合: 聯發科上週五終止連 7 跌,10/16 挾字節跳動 AI 客製化 ASIC 大單題材反彈,一度推升大盤。輝達 RTX Spark AI PC 10/16 開賣,首度採用台積電 CoWoS 封裝與聯發科合作設計 Vera CPU、NVLink C2C 互連,輝達主管費雪稱讚聯發科擁有「世界級 CPU 設計團隊」,雙方合作版圖從 PC 延伸至資料中心。公司已公告 10/30 15:00 線上法說會公布 Q3 財報與 Q4 展望;OCP 峰會上,聯發科亦看好 3.5D 封裝將接棒 2.5D 成為高階晶片突破物理極限的關鍵。從股價角度,「股海老牛」等分析師點出聯發科距離 7 月低點 3,150 元仍有約 25.88% 空間,較台積電(9.09%)、台達電(8.56%)明顯更遠,意味過去 3 個月漲幅大,壓力相對沈重。觀察重點:10/30 法說毛利率、ASIC 單季貢獻與 Vera Rubin 平台協同進度。
6. 2330 台積電
- 收盤 2,420.00 元,下跌 20.00(-0.82%)
- 成交量: 33,257 張
新聞綜合: 台積電 10/15 法說會釋出樂觀展望——Q3 EPS 29.43 元創單季新高、Q4 美元營收預估季增 14%、全年美元營收年增率上修至約 44%,魏哲家強調「AI 需求極度強勁」、「獲利能力沒有天花板」、並評估前進德州與馬斯克合作可能。然而 10/16 ADR 仍重挫 2.28% 收 412.61 美元,現貨同步收黑,外資 10/16 單日續賣 2.2 萬張;魏哲家坦言「本來就知道股價會下跌,心情不太好」。10/18 深夜韓媒《首爾經濟日報》再傳重磅——三星、SK 海力士、美光應輝達要求,下一代 NVHBM 基礎晶粒將統一採用台積電 3 奈米製程,三星內部已決定接受,形同台積電邏輯服務切入 HBM 製造環節。摩根士丹利等外資維持多頭,但費半連跌 8 日創 2008 年金融海嘯以來最長紀錄、台指期夜盤崩 1,144 點,週一季線 46,000 點保衛戰將是關鍵。
7. 1303 南亞
- 收盤 307.00 元,下跌 7.50(-2.38%)
- 成交量: 117,564 張
新聞綜合: 南亞 10/16 遭外資砍 1.89 萬張、列賣超第三,資金自塑化龍頭調節至傳產金融族群。而同集團台塑化當日漲停、台塑同步被外資賣 1.4 萬張,形成「漲停與重砍並行」的奇異格局——反映塑化題材受中東衝突推升國際油價,但資金對集團整體權值股仍採避險操作。社群出現追高慘賠案例:有散戶 348 元買南亞 2 張、隔日跳空再加碼至 340 元均價,最終遭鎖跌停。此外,法人機構最新目標價仍喊買南亞集團——明年預估南亞 EPS 衝 21.9 元、台化前三季轉盈。觀察重點:中東地緣風險對油價持續性、塑化四寶籌碼結構是否出現內資續接。
8. 3008 大立光
- 收盤 6,400.00 元,下跌 205.00(-3.10%)
- 成交量: 4,436 張
新聞綜合: 大立光上週五逆勢大跌 205 元,一週累計跌幅達 12.63%,為權值股弱勢代表之一。壓力一方面來自高基期千金股輪動休息,資金輪向 PCB、玻纖布、載板題材;另一方面市場消化友達董事長彭雙浪在面板廠慶祝會上提及「Micro LED 共封裝光學模組(CPO)與大立光應是合作關係而非競爭」的訊息。CPO 技術為 OCP 峰會四大趨勢之一,大立光若從手機鏡頭龍頭延伸至 CPO 光學零組件,長線題材明確,但短線上千金股群集體拉回,股價技術面已跌破 10 日線。觀察重點:Q4 蘋果 iPhone Duo 摺疊機新機放量、CPO 進展與高階光學鏡頭滲透率。
9. 6669 緯穎
- 收盤 1,845.00 元,下跌 60.00(-3.15%)
- 成交量: 12,269 張
新聞綜合: 緯穎單週重挫 18.90%,為焦點個股中跌幅最大者,反映 AI 伺服器系統組裝類股估值調整壓力。OCP 全球高峰會上,緯穎與母公司緯創聯手展出全液冷 Vera Rubin NVL72 機架、Vera CPU 機架與 CMX 情境記憶體儲存平台,產品線已從單一 GPU 平台延伸至 Agentic AI 架構;但在美股 CoreWeave 單週崩 25%、債券殖利率 15%、CDS 創新高的連鎖反應下,AI 基礎建設公司財務體質受質疑,資料中心 ODM 類股成為外資獲利了結首波調節對象。觀察重點:Q4 Vera Rubin 放量節奏、超大型 CSP Q3 財報 CapEx 指引、以及緯穎內湖廠辦 AI 聚落擴張節奏。
10. 1815 富喬
- 收盤 140.00 元,上漲 12.50(9.80%)
- 成交量: 146,694 張
新聞綜合: 富喬上週五亮燈漲停,單日成交量爆出 14.67 萬張,為當日資金最熱門個股之一,外資 10/16 大舉買超 3.59 萬張居買超榜首。催化題材雙重:一是中國玻纖布龍頭廠向客戶發出漲價通知,電子級 Low Dk 高階玻纖布供需緊俏;二是法人點名 AI 伺服器 24 層以上高多層板帶動 M7/M8 級 CCL 需求結構性放量,Low Dk/Low Df 玻纖布為上游關鍵材料,技術認證壁壘高、毛利率彈性顯著。同族群台玻漲 6.70%、台燿等 CCL/玻纖布廠亦同步走強。觀察重點:高階玻纖布報價持續性、法人目標價是否再上調、以及中國政策催化下的供需拐點能否延伸至 2027 年。
11. 2408 南亞科
- 收盤 447.50 元,上漲 8.00(1.82%)
- 成交量: 45,852 張
新聞綜合: 南亞科 Q3 自結稅後純益 876.27 億元年增 55 倍、EPS 25.4 元(單季超過 2 個股本)、毛利率衝上 85.7% 歷史高檔;總經理李培瑛表示 Q4 DRAM 仍處「嚴重缺貨」、ASP 持續上漲、毛利率有機會再提升。然而「財報炸裂」卻換來股價單週回落 15.09%,週二一度跌停重挫 8.60%,10/16 僅反彈 1.82% 收 447.50 元。外資上週累計自南亞科提走 9 萬張、金額 433 億元。壓力源主要為中國長鑫存儲 4F² 架構新一代伺服器 DRAM 題材與摩根士丹利「估值陷阱」警告——點名記憶體股在周期頂峰往往本益比最低但接著下修。觀察重點:Q4 DRAM 現貨價、HBM 排擠傳統 DRAM 的「產能黑洞」效應是否兌現、以及融資縮水止跌訊號。
12. 2327 國巨*
- 收盤 567.00 元,下跌 6.00(-1.05%)
- 成交量: 34,946 張
新聞綜合: 國巨開高走低,一週累計跌 10.85%。公司積極布局車用、工業與 AI 相關高階 MLCC 與電阻,特殊品營收占比過半,AI 伺服器與高速運算加速卡功耗突破千瓦,被動元件用量相較傳統伺服器成長 2~3 倍,產業基本面已走出谷底進入量價齊揚復甦擴張期。但盤面上國巨為外資賣超榜常客(10/16 遭賣 3,717 張、投信同列賣超常客),資金階段性退潮。承通投顧葉良超在《工商時報》「台股逐洞賽」第 4 洞選入國巨,但同時提醒須留意電子景氣與庫存調整。觀察重點:高階 MLCC 車用訂單能見度、Q4 工控及 AI 高規元件出貨成長率、法人何時由賣轉買。
13. 2368 金像電
- 收盤 1,245.00 元,上漲 55.00(4.62%)
- 成交量: 15,199 張
新聞綜合: 金像電上週五大漲 4.62%,為 PCB 族群強勢代表之一。高盛近期發布研究報告,看好記憶體載板需求與 BT 載板漲價前景,上修華通、臻鼎-KY、南電、景碩、欣興等 PCB/ABF 載板廠目標價,與金像電形成族群聯動。AI 伺服器主板由 16~20 層向 24 層以上高多層板升級,推升高階銅箔基板與鑽孔服務需求;上週 PCB 族群出現律勝、台郡、亞電、台虹等多檔漲停,華通漲 8.77%、臻鼎-KY 漲 7.32%、金像電回補 10/15 大跌幅後,技術面重返月線上方。觀察重點:高階 M7/M8 CCL 出貨比重、北美 AI 伺服器 Q4 拉貨能見度、以及投信 10/16 買超 2,952 張能否延續。
14. 6274 台燿
- 收盤 1,615.00 元,下跌 10.00(-0.62%)
- 成交量: 10,597 張
新聞綜合: 台燿為 CCL 高階產品領頭羊,深耕 800G 交換器與 AI 伺服器 UBB/OAM 領域;高階 M7/M8 規格出貨比重持續擴大,產品組合優化帶動毛利率步入上升循環,法人買盤逢低布局意願強烈,但一週仍受族群整體拉回拖累跌 6.92%。10/16 盤面上玻纖布/CCL 題材強勢(台玻 +6.70%、富喬漲停、台光電 +0.88%),台燿略為收斂反映短線獲利了結,而非基本面轉差。研調機構 IDC 與 TrendForce 均指出,HBM 擴產排擠傳統 DRAM 晶圓,連帶需求外溢至 CCL 高階材料。觀察重點:Q4 高階 CCL 稼動率、M8 以上規格認證進度、以及北美 AI 伺服器主板升級節奏。
15. 3406 玉晶光
- 收盤 1,085.00 元,下跌 30.00(-2.69%)
- 成交量: 14,867 張
新聞綜合: 玉晶光屬高階光學鏡頭供應鏈,近期伴隨蘋果 iPhone Duo 摺疊機 10/16 開放預購,首批供貨數分鐘內售罄、交期延至 2027/1 月,光學族群短線具備新機拉貨題材;10/16 盤面亦見今國光、中揚光、保勝光學漲停,光學元件次族群普遍繳出 3~5% 漲幅。然玉晶光上週逆勢回落、週 K 跌 2.69%,反映大立光(-3.10%)等光學龍頭資金輪動休息,玉晶光短線同遭連帶壓抑。觀察重點:iPhone Duo 高階鏡頭備貨訂單能見度、股價是否隨大立光回測季線同步止穩、以及車用與 AR/VR 鏡頭新案導入進度。
三、美股大盤摘要
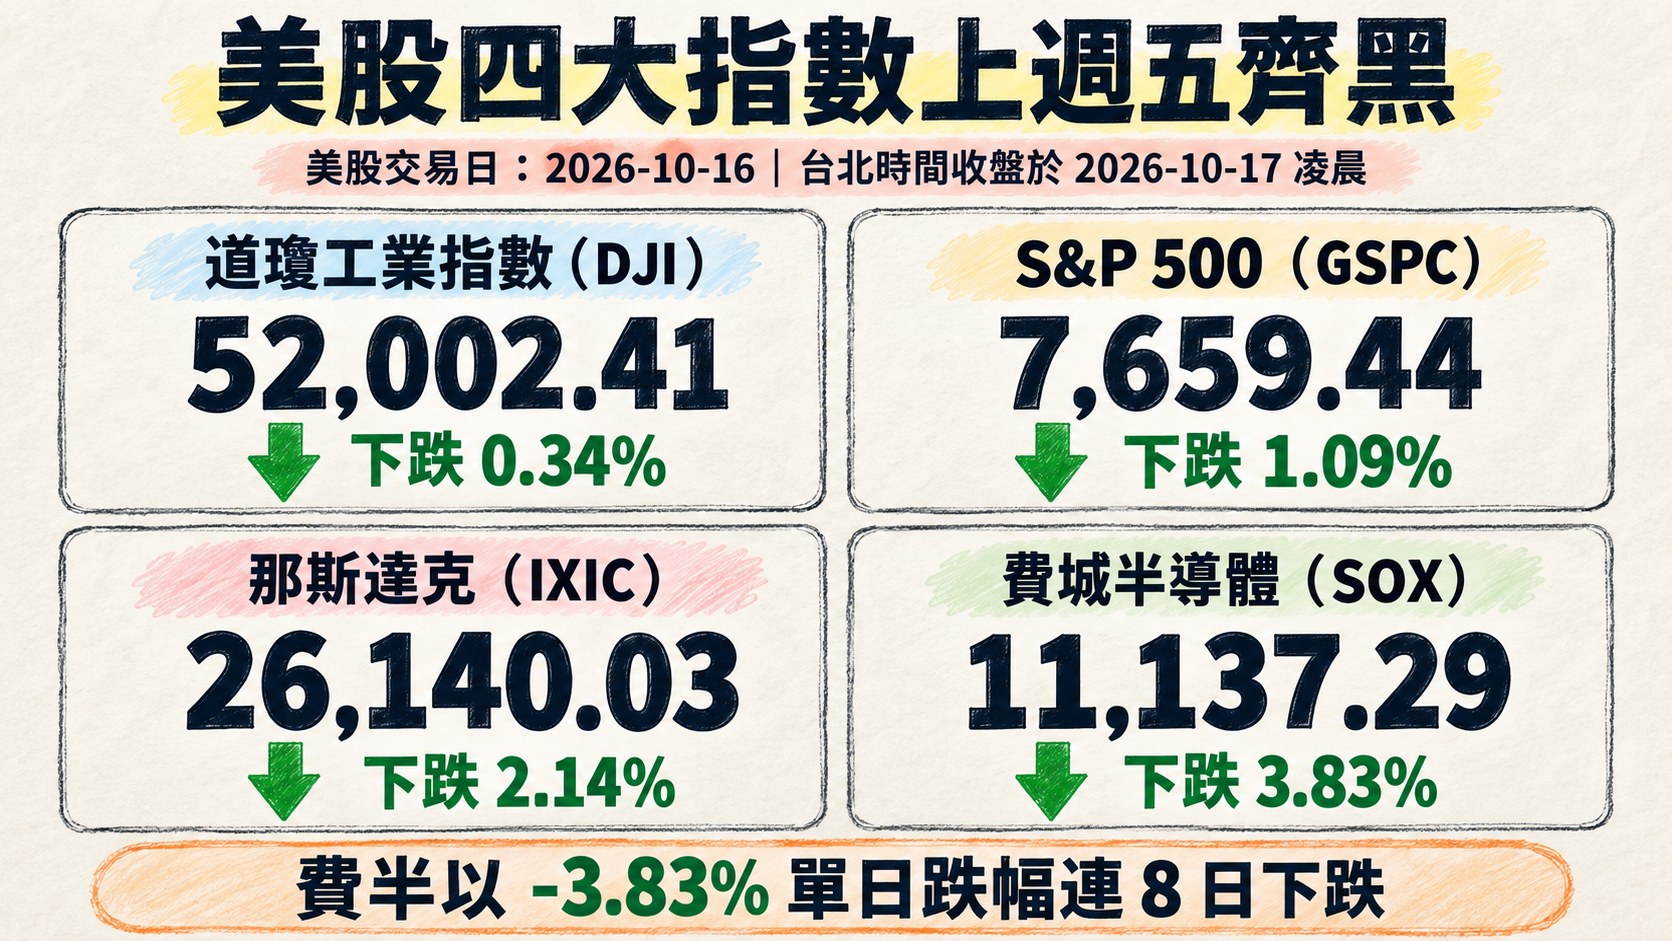
美股交易日: 2026-10-16(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-17 凌晨。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.34%,收 52,002.41
- S&P 500 下跌 1.09%,收 7,659.44
- 那斯達克下跌 2.14%,收 26,140.03
- 費城半導體下跌 3.83%,收 11,137.29
美股四大指數上週五齊黑,費半以 -3.83% 單日跌幅連 8 日下跌,創 2008 年金融海嘯以來最長連跌紀錄,單週累計跌逾 11%。壓力集中於記憶體與雲端算力——美光崩 5.6%、SanDisk 跌逾 6.8%、SK 海力士 ADR 挫 6.5%、CoreWeave 單週崩 25%、債券殖利率飆至 15%,AI 基礎建設公司財務體質疑慮擴散至信用市場;加上國際油價因中東緊張(美西德州原油 +3.95%、布蘭特 +3.56%)與美國 9 月 PPI 月增 1.3%、年增 6.3% 創 2022 年以來高點,通膨/升息路徑再次升溫。VIX 盤中一度衝 22.31,單日漲 21.45%。
四、指標性美股
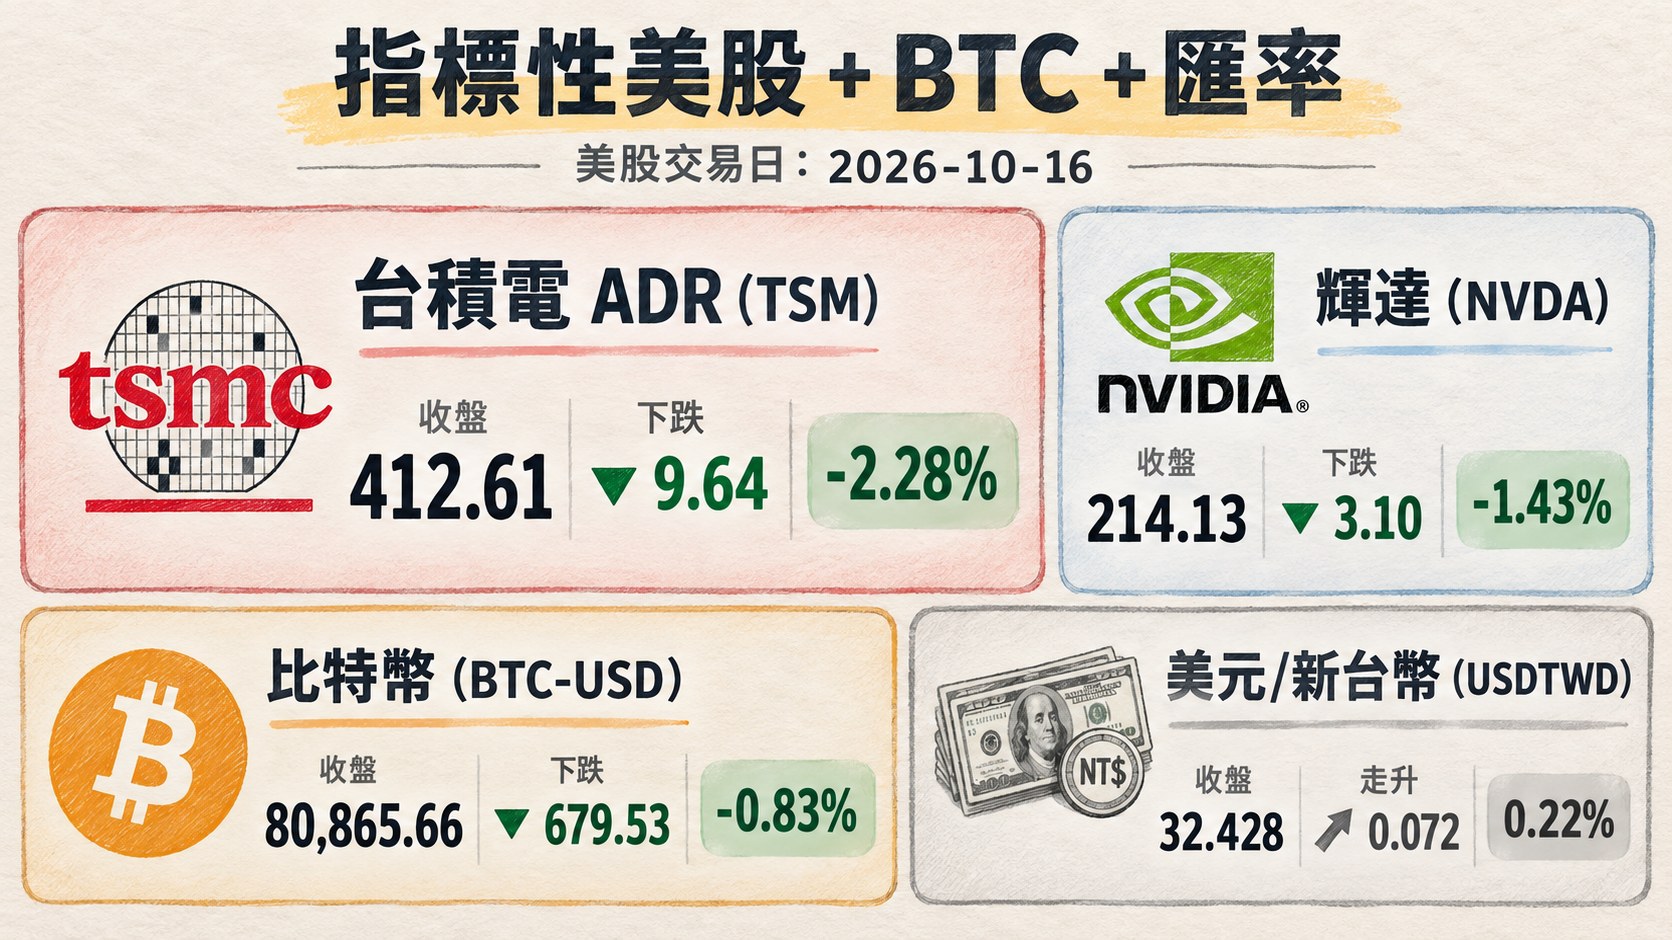
美股交易日: 2026-10-16(同上,us_market_data.json#date;台北時間收盤於 2026-10-17 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 412.61 | 下跌 9.64 | -2.28% |
| 輝達 (NVDA) | 214.13 | 下跌 3.10 | -1.43% |
| 比特幣 (BTC-USD) | 80,865.66 | 下跌 679.53 | -0.83% |
| 美元/新台幣 (USDTWD) | 32.428 | 走升 0.072 | 0.22% |
五、重點新聞回顧(主題焦點,整合敘事)
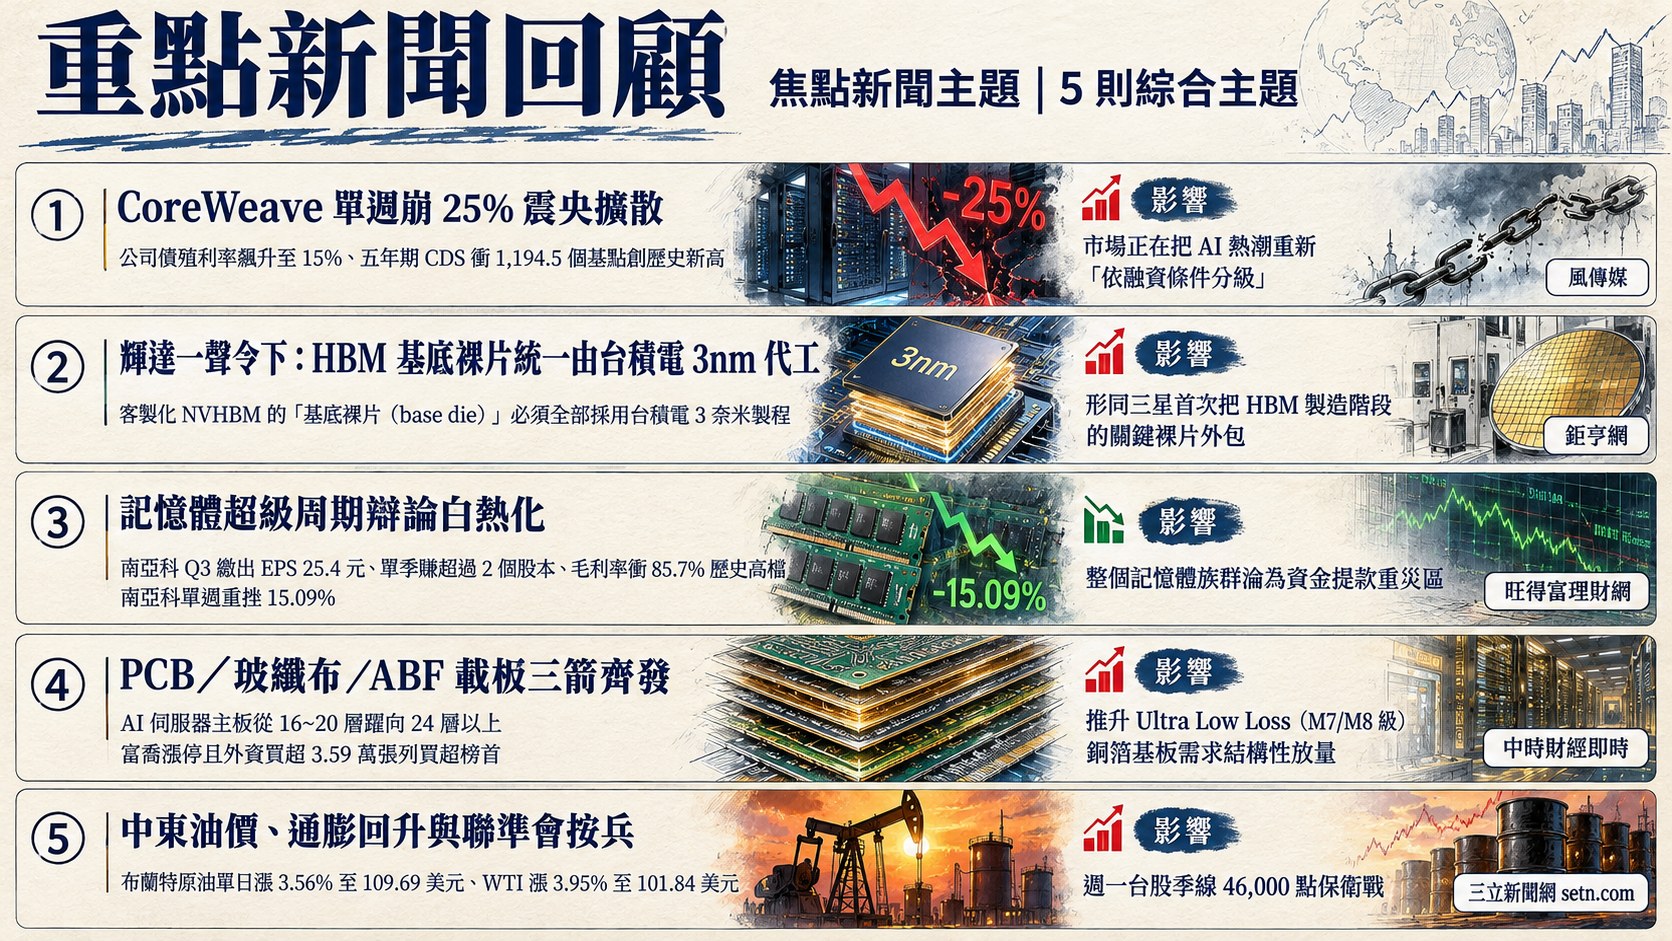
1. CoreWeave 單週崩 25% 震央擴散:費半連 8 跌、AI 融資安全網被親手拆掉
這波美股科技賣壓的真正震央並非 GPU 本身,而是「AI 基礎建設公司能不能撐到 AI 成功的那一天」。CoreWeave 作為輝達「親兒子」、持股 10% 的 Neocloud 龍頭,公司債殖利率飆升至 15%、五年期 CDS 衝 1,194.5 個基點創歷史新高,換算市場隱含違約率超過六成——儘管黃仁勳 10/15 於斯德哥爾摩公開喊話「資金成本在下降、輝達不需要為它作保」帶動單日反彈 5.9%,但 10/16 柏林再度回到「第一性原理、長期趨勢」的宏觀敘事卻直接讓股價再跌 12%、週線崩 25%,是去年 11 月以來最差。財經專家阮慕驊犀利點出:「黃仁勳回答的是 AI 會不會成功,市場問的是 CoreWeave 撐不撐得到那一天。」債市用冷冰冰的報價取代了浪漫的 AI 願景,兩者是不同的問題。
事件連鎖效應迅速外擴:費城半導體指數 10/16 跌 3.83% 完成連 8 日下跌、創 2008 年金融海嘯以來最長紀錄;美光崩 5.6%、超微暴跌 5.95%、SanDisk 與 Seagate 分別跌逾 6.8% 與 7.5%、SK 海力士 ADR 挫 6.5%、特斯拉 -2.13%、Meta -3.72%,VIX 單日飆 21.45%。市場正在把 AI 熱潮重新「依融資條件分級」——Hyperscaler(亞馬遜、谷歌、Meta、微軟、甲骨文)資本支出三年合計 3.4 兆美元,摩根士丹利估未來 CapEx 走勢,將決定 Nvidia / AMD / Micron 們的估值錨點。後續觀察變數:10/21 Netflix、10/22 Tesla+Meta、10/28~29 Google+Microsoft+Amazon+Intel、11/2 Apple、11/3 AMD 這波美股超級財報週 CapEx 指引,將直接決定 Q4 AI 供應鏈能否延續多頭敘事。
2. 輝達一聲令下:HBM 基底裸片統一由台積電 3nm 代工,三星點頭接受
韓媒《首爾經濟日報》10/18 爆出重磅——輝達已向三星、SK 海力士、美光三家 NVHBM 供應商下達統一要求:客製化 NVHBM 的「基底裸片(base die)」必須全部採用台積電 3 奈米製程、核心裸片則統一採用第 6 代 DRAM(1c)工藝。消息來源指出,三星「裝置解決方案部門」經內部評估後決定接受,形同三星首次把 HBM 製造階段的關鍵裸片外包,打破多年「一站式全包」整合生產模式。輝達此舉的核心邏輯是減少多供應商製造差異導致的性能不一致、同時緩解各廠產能爆滿壓力——但對三星而言,相當於承認台積電在先進邏輯製程上無可取代,連 HBM 這塊三星引以為傲的垂直整合領地也拱手讓出一部分。
此事件把台積電先進邏輯服務的邊界再度推進——HBM 原本是「記憶體廠的主場」,如今連 base die 都進台積電 3nm 產線,意味著 CoWoS、HBM、GPU 的「垂直整合霸權」全面擴張。摩根士丹利等外資在台積電法說後仍維持買進、目標價最高喊到 4,410 元;法人預估 2027 年 EPS 可達 145 元、2028 年 185 元,長線上看 200 元關卡。短期則須留意三星是否同步驗證自家晶圓代工產線作為備援、台積電 CoWoS 產能是否成為供需最薄弱環節。輝達客製化 NVHBM 的技術標準化,長期上對台積電先進封裝(CoWoS)與記憶體供應鏈的黏著度,是這波 AI 周期最具戰略意義的結構性拐點。
3. 記憶體超級周期辯論白熱化:財報炸裂 vs「估值陷阱」警告
南亞科 Q3 繳出 EPS 25.4 元、單季賺超過 2 個股本、毛利率衝 85.7% 歷史高檔,總經理李培瑛直言 Q4 DRAM 處「嚴重缺貨」、ASP 持續上漲——這是「史上最賺 Q3」。然而股價非但不買單,南亞科單週重挫 15.09%、華邦電跌 8.80%、旺宏 10/13 大跌 9.09%、群聯一度大跌逾 7%,整個記憶體族群淪為資金提款重災區。對此,摩根士丹利點出「記憶體估值陷阱」——這類股票往往在「周期頂峰」時看起來本益比最低、最便宜,進而導致連續大舉調節;加上中國長鑫存儲宣布 4F² 架構關鍵進展、預計年底推出伺服器 DRAM 直攻 AI 市場,激起產能過剩與價格戰重演的擔憂;馬斯克日前轉發「記憶體大限將至、中國 RAM 即將爆量」的言論更火上澆油。
另一派觀點相對樂觀——IDC 與 TrendForce 指出,各大記憶體廠正把產能瘋狂轉向 HBM,每生產 1 片 HBM 需消耗 3 片傳統 DRAM 晶圓,形成「產能黑洞」,排擠伺服器與傳統端記憶體供給,供需緊俏態勢可望延續至 2027 年底;摩根士丹利內部另派分析師也認為非理性恐慌反而製造買點。瑞銀則維持全面買進評等,強調高階 HBM 與企業級 SSD 依然供不應求。短線觀察訊號:融資大幅減肥、外資賣壓竭盡、台指期夜盤止跌回穩——這「三訊號」若未到位,記憶體族群可能在 11~12 月第四季中後期才會築底反彈。[上述分析均來自附檔新聞,無需 web 搜尋補充。]
4. PCB/玻纖布/ABF 載板三箭齊發:AI 伺服器主板升級 24 層以上的結構性重估
當台積電、聯發科等權值股被外資提款時,資金並未離開 AI 供應鏈,而是向下滲透至「規格升級最明確、估值相對落後」的 PCB 上游。10/16 盤面高潮迭起:律勝、台郡、亞電、台虹等 4 檔亮燈漲停,華通大漲 8.77%、臻鼎-KY 漲 7.32%、金像電漲 4.62%、富喬漲停且外資買超 3.59 萬張列買超榜首,玻纖布/CCL 龍頭台玻漲 6.70%、台光電漲 0.88%。驅動邏輯有二:一是中國玻纖布龍頭廠向下游發出漲價通知,電子級 Low Dk 高階玻纖布供需明顯轉緊;二是 AI 伺服器主板從 16~20 層躍向 24 層以上,推升 Ultra Low Loss(M7/M8 級)銅箔基板需求結構性放量,進一步觸發上游 Low Dk/Low Df 玻纖布與特殊高階銅箔短缺。
高盛同步看好記憶體載板需求與 BT 載板漲價前景,上修華通、臻鼎、南電、景碩、欣興等 PCB/ABF 載板廠目標價,「載板 4 雄全成千金股」。景碩 10/16 一度重返千元並列入千金俱樂部。這波輪動的主線是「電子基期落後股接棒權值股」,與 10/15 千金股普遍大跌形成對比。觀察變數:Q4 M7/M8 CCL 稼動率、北美 AI 伺服器 Q4 拉貨節奏、以及法人目標價是否再上修。安聯投信蕭惠中直言後市主軸仍是「PCB、ABF 載板與液冷商機」,中長期趨勢未變。[上述內容均來自附檔新聞,無需 web 補充。]
5. 中東油價、通膨回升與聯準會按兵:外資連 8 賣、季線保衛戰再臨
中東衝突延燒、荷姆茲海峽船隻遇襲增加,推升布蘭特原油單日漲 3.56% 至 109.69 美元、WTI 漲 3.95% 至 101.84 美元;中油宣布 10/19 起油價凍漲,自今年 2/28 起累計擴大吸收已達 289.9 億元。油價壓力疊加美國 9 月 CPI 與 PPI 高於預期(PPI 月增 1.3%、年增 6.3% 創 2022 年以來新高),市場再次重估聯準會路徑:10/27 FOMC 會議按兵不動機率約 82%,但「年內再升一次」的方向沒有改變——這直接觸發外資在台股大幅調節,新台幣兌美元上週一度貶破 32.5 元關卡,匯市爆出 91.15 億美元歷史天量。
外資上週累計賣超 5,862 億元、台股集中市場連 8 賣累計 6,817 億元;外資期貨淨空單一度衝 97,582 口歷史新高,10/16 微幅回補至 93,675 口,但 93,675 口仍是歷史相對高檔。資金輪動明確——傳產、金融、鋼鐵、高股息 ETF 成外資避風港:中鋼獲外資連 6 買、單週買超 16.77 萬張,鴻海、友達、群益台灣精選高息、合庫金、台玻、兆豐金皆列買超榜。永豐投顧提醒,「通膨引發的升息預期導致科技股評價下調」是短中期不可忽視的風險,建議在跌幅收斂時逐步布局但可能需要 2 週或以上。短線關鍵訊號:台指期夜盤殺 1,144 點後,週一台股季線 46,000 點保衛戰;若指數摜破季線,下一支撐為 120 日半年線 44,882 點。
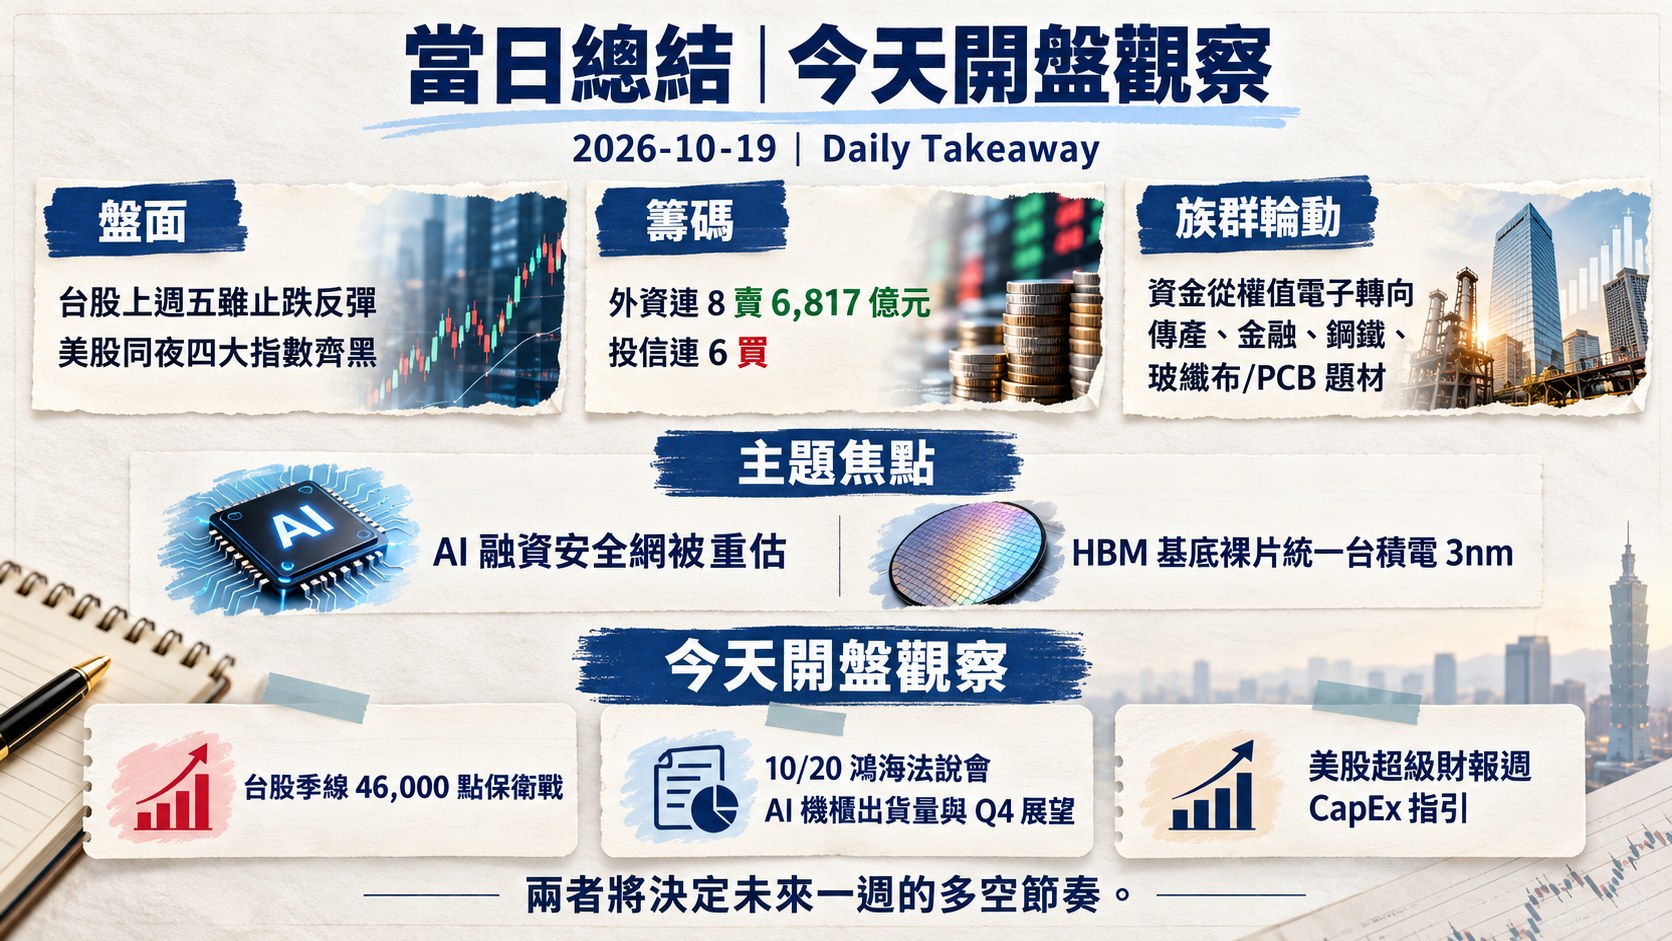
六、當日總結(takeaway)
- 盤面: 台股上週五雖止跌反彈 141.39 點(0.30%)站回 47,111 點,但週 K 翻黑、單週跌 2,202 點(-4.47%)終止連 4 紅;電子權值股分化,台積電、緯穎、大立光仍收黑,聯發科、鴻海、PCB 族群反攻。美股同夜四大指數齊黑,費半連 8 跌創金融海嘯來最長紀錄,科技股估值調整壓力擴散至信用市場。
- 籌碼: 外資連 8 賣 6,817 億元、自營商連 7 賣、投信連 6 買已難抵土洋對作;融資餘額自高檔連 2 減、融券連 5 增顯示槓桿略為去化但空單押注升溫;外資期貨淨空單 93,675 口續居歷史高檔,資金從權值電子轉向傳產、金融、鋼鐵、玻纖布/PCB 題材。
- 主題焦點: 核心敘事是「AI 融資安全網被重估」(CoreWeave 事件)與「HBM 基底裸片統一台積電 3nm」兩股方向相反的力量——前者是估值風險、後者是台積電邏輯霸權延伸;兩者將決定未來一週的多空節奏。
- 今天開盤觀察: (1)台股季線 46,000 點保衛戰:台指期夜盤已殺至 46,140 點,若摜破季線下一支撐在半年線 44,882 點;(2)10/20 鴻海法說會 AI 機櫃出貨量與 Q4 展望;(3)美股超級財報週(10/21 起 Netflix→Tesla→Meta→Google→MSFT→AMZN→AAPL→AMD)CapEx 指引;(4)新台幣匯率是否止貶、外資淨空單是否進一步回補。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]