股市 Overview — 2026-10-20(週二)
最近交易日: 2026-10-19(週一)
一、台股大盤摘要
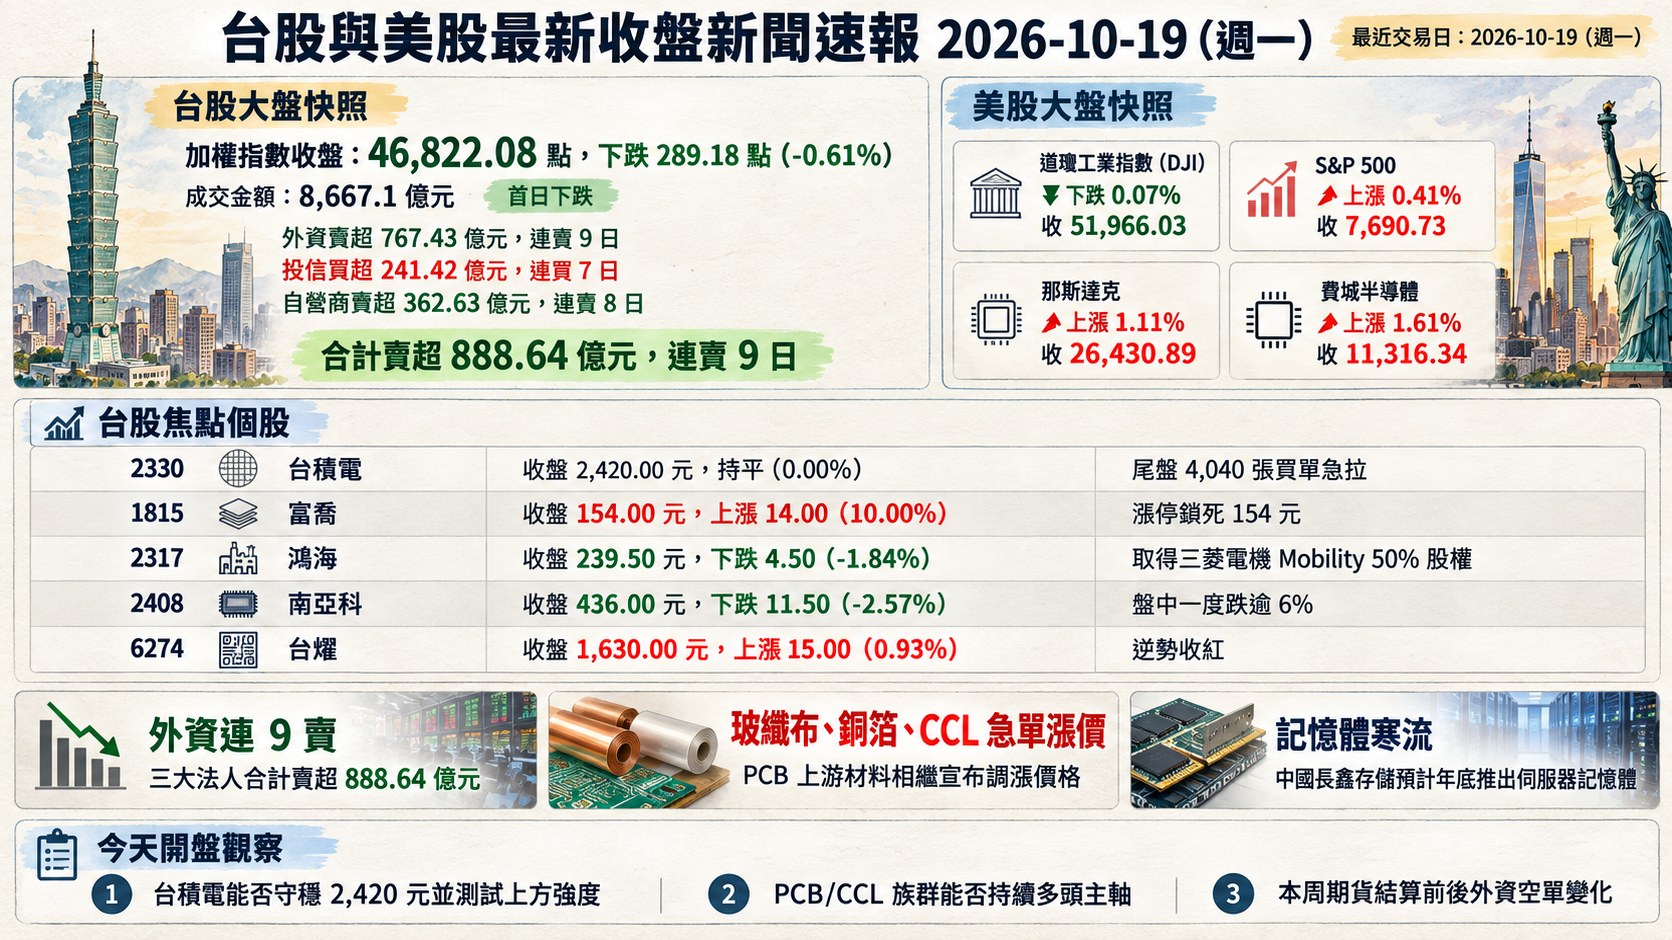
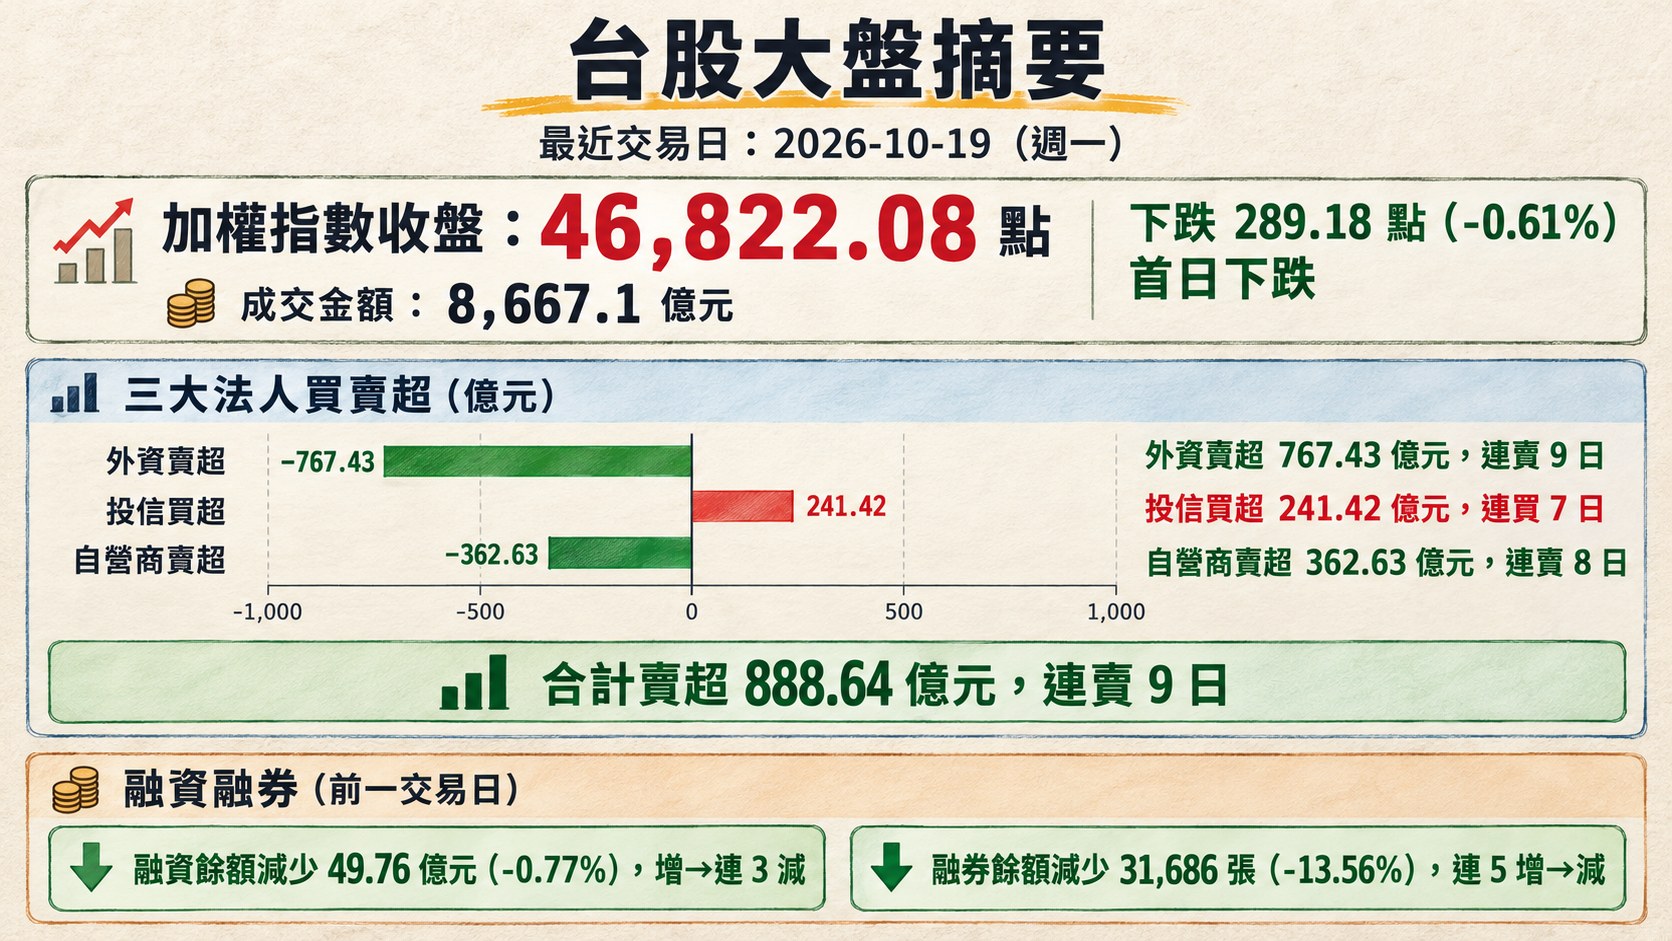
加權指數收盤: 46,822.08 點,下跌 289.18 點(-0.61%),日線型態為「首日下跌」。
成交金額: 8,667.1 億元
三大法人買賣超(億元):
- 外資賣超 767.43 億元,連賣 9 日
- 投信買超 241.42 億元,連買 7 日
- 自營商賣超 362.63 億元,連賣 8 日
- 合計賣超 888.64 億元,連賣 9 日
融資融券(前一交易日):
- 融資餘額減少 49.76 億元(-0.77%),增→連 3 減
- 融券餘額減少 31,686 張(-13.56%),連 5 增→減
二、台股焦點個股
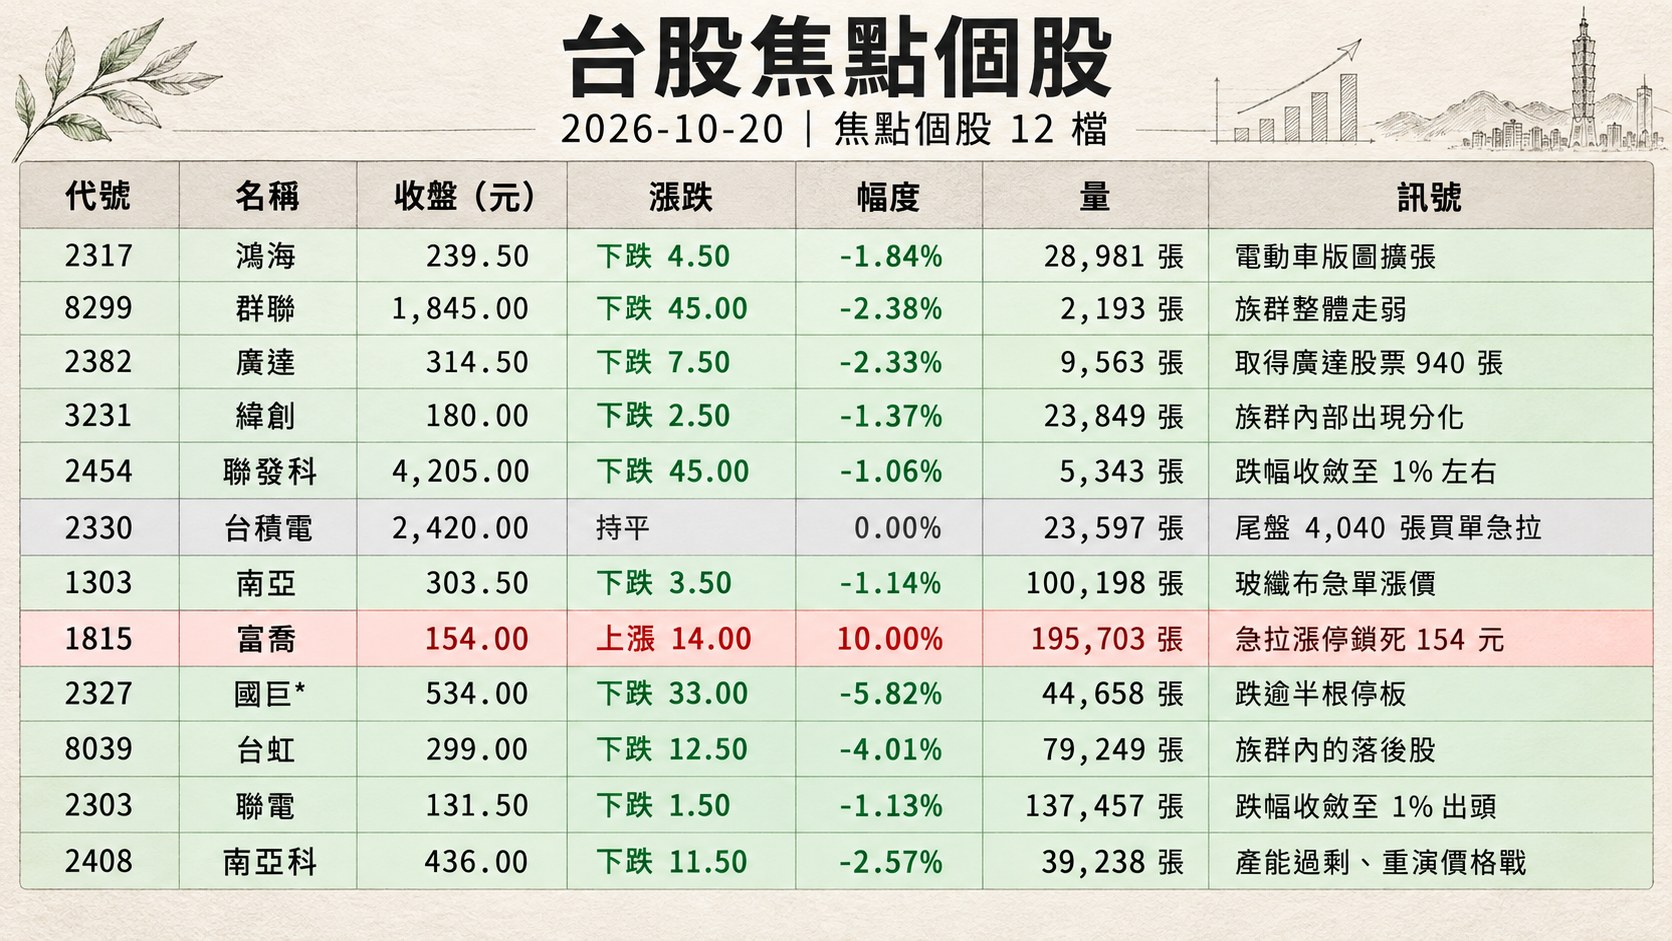
1. 2317 鴻海
- 收盤 239.50 元,下跌 4.50(-1.84%)
- 成交量: 28,981 張
新聞綜合: 鴻海昨日在恐慌殺盤中承壓,外資單日調節逾 1.4 萬張(約 35.65 億元),為當日外資賣超榜第 8 名,與台積電合計失血逾 273 億元;但基本面題材密集,公司宣布透過子公司利億國際投資砸 1,150 億日圓(約台幣 236 億元)取得三菱電機 Mobility 50% 股權,雙方計畫結合鴻海電子製造能力與三菱車用零組件優勢爭取國際車廠訂單,若 2030 年營收達 1 兆日圓將評估推動 IPO,10 月底「鴻海科技日」還將發表電動三輪車並首度打造「科技教育館」。短線籌碼仍受大盤恐慌情緒拖累,但電動車版圖擴張與科技日題材可望形成中線題材。
2. 8299 群聯
- 收盤 1,845.00 元,下跌 45.00(-2.38%)
- 成交量: 2,193 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。盤面觀察仍為記憶體與儲存控制 IC 族群整體走弱連帶拖累,南亞科、旺宏、華邦電盤中跌幅均逾 5%,中國長鑫存儲預計年底推出伺服器記憶體引發市場對產能過剩重演價格戰的疑慮,為此族群壓力主要源頭。
3. 2382 廣達
- 收盤 314.50 元,下跌 7.50(-2.33%)
- 成交量: 9,563 張
新聞綜合: 廣達在 AI 伺服器代工權值股殺盤中回檔,跌逾 2%,為當日電子權值股弱勢代表之一。產業外資金動向則出現正向訊號:紡織廠宜進公告,與子公司億東自 7 月 17 日至 10 月 19 日合計取得廣達股票 940 張,交易總金額約 3.01 億元,平均每股價格約 320.4 元,目的為提高資金運用效益;截至公告日,宜進集團累計持有廣達 460 張、投資金額約 1.49 億元,反映異業買方仍視廣達為中線價值標的。
4. 3231 緯創
- 收盤 180.00 元,下跌 2.50(-1.37%)
- 成交量: 23,849 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。盤面同業觀察,AI 伺服器代工族群普遍承壓,但姊妹廠緯穎逆勢上漲逾 2%,顯示資金在族群內部出現分化——AI 伺服器代工龍頭系列中部分個股在跌深後出現防守買盤。緯創仍以 180 元整數關卡作為籌碼觀察點,大盤情緒若能延續昨日尾盤拉抬,有機會跟上同族群回穩節奏。
5. 2454 聯發科
- 收盤 4,205.00 元,下跌 45.00(-1.06%)
- 成交量: 5,343 張
新聞綜合: 聯發科跟隨 IC 設計族群早盤重挫,但隨大盤拉尾盤後跌幅收斂至 1% 左右,相對同族群世芯-KY、晶心科、M31 等 IP 股的持續走弱,大型 IC 設計龍頭展現防守力道。公司營運長陳冠州將於 10 月 29 日 TSIA 30 週年年會上,與台積電副共同營運長侯永清、日月光研發總經理李俊哲、漢民總經理陳溪新同台論壇,主題為「如何鞏固台灣優勢、建立更具韌性的 Ecosystem」,是觀察半導體生態系後續國際化與韌性議題的重點場合。
6. 2330 台積電
- 收盤 2,420.00 元,持平(0.00%)
- 成交量: 23,597 張
新聞綜合: 權王昨日盤中最低下探 2,390 元、跌破季線,拖累加權指數一度重挫逾 940 點,但尾盤 4,040 張買單急拉收回 2,420 元平盤價,成為大盤止跌的最關鍵訊號。外資單日仍提款近 238 億元(賣超 9,834 張,排名第 13),顯示國際資金未停歇,但護盤買盤多屬本土與主權基金性質;資深分析師杜金龍在財經節目公開表示,自己於盤中以 2,390 元買進台積電,點名外資法人甚至喊出 5,000 元夢幻目標價。晚間 TSM ADR 續漲 1.84% 至 420.22 美元,暗示台股今日開盤台積電有機會回測並測試 2,420 元關卡上方強度。
7. 1303 南亞
- 收盤 303.50 元,下跌 3.50(-1.14%)
- 成交量: 100,198 張
新聞綜合: 台塑四寶全面下挫、台塑化跌逾半根停板的壓力下,玻纖布大廠南亞因「玻纖布急單漲價」題材相對抗跌,盤中雖下跌但跌幅不大,籌碼面展現相當穩定。玻纖布近期已成為 PCB 上游供應鏈最強勢的子題材,與金居 HVLP4 銅箔、台燿/聯茂 CCL 共同組成「打臉 AI 泡沫論」的實質需求證據鏈,資金在高階 PCB 材料供不應求的敘事下,持續輪動進駐南亞這類具玻纖布曝險的傳產電子股。
8. 1815 富喬
- 收盤 154.00 元,上漲 14.00(10.00%)
- 成交量: 195,703 張
新聞綜合: 玻纖布急漲題材的最大受益者,昨日開盤後急拉漲停鎖死 154 元,成交量超過 18 萬張,為當日最具代表性的「資金撲面而上」強勢股。摩爾證券江國中直言「如果今天漲的不是 PCB,我可能沒有那麼樂觀」,點出近期玻纖布、銅箔、CCL 等 PCB 上游材料相繼宣布調漲,資金欣然買單,驗證下游 AI 設備需求急迫、產能供不應求,直接破除 AI 泡沫謠言。富喬因此與建榮、德宏、鉅橡、律勝、柏承等玻纖布/CCL 相關個股並列為當日逆勢多頭主軸,TPCA Show 本周登場將延續族群題材熱度。
9. 2327 國巨*
- 收盤 534.00 元,下跌 33.00(-5.82%)
- 成交量: 44,658 張
新聞綜合: 被動元件雙雄的國巨昨日跌逾半根停板,成交量放大至 4.4 萬張,與華新科、禾伸堂同步走弱,是當日殺盤最沉重的族群之一。盤中市場對 AI 投資回收期過長的疑慮,疊加高評價 IC 設計與中小型電子族群出現追殺賣壓,被動元件因作為 AI 伺服器與高階板卡的關鍵零組件,過去推升估值的 AI 建設敘事反成修正主因。前一週摩爾投顧郭哲榮點名國巨與群聯、環球晶、世界、聯發科等為「打底完成後具備強勁反彈潛力」的優質股;短線關鍵在於期貨結算後籌碼能否完成洗盤。
10. 8039 台虹
- 收盤 299.00 元,下跌 12.50(-4.01%)
- 成交量: 79,249 張
新聞綜合: 在玻纖布、CCL 大漲的 PCB 強勢分支之下,台虹反成族群內的落後股——昨日跌逾半根停板、成交量達 7.9 萬張,與臻鼎-KY、景碩同列 PCB 族群內的下跌代表。市場資金在 PCB 類股內部明顯分化:資金聚焦在「漲價題材明確」的玻纖布、銅箔、CCL 與鑽針(尖點),而對載板、軟板相對轉為獲利了結。TPCA Show 將於本周登場,台虹是否能依靠展會期間的技術發表或新客戶訂單扭轉籌碼結構,將是短期觀察重點。
11. 2303 聯電
- 收盤 131.50 元,下跌 1.50(-1.13%)
- 成交量: 137,457 張
新聞綜合: 成熟製程晶圓代工廠昨日賣壓沉重,盤中一度跌逾 5% 至 126 元,尾盤跟隨大盤拉抬跌幅收斂至 1% 出頭,但成交量放大至 13.7 萬張、周轉顯著。中國長鑫存儲年底推伺服器記憶體、全球 AI 投資回收疑慮,使成熟製程產能面臨二次評價壓力。聯電早盤 4% 以上跌幅主要為外資提款反映,技術面季線附近是否能守住,將牽動國際成熟製程類股的評價區間。
12. 2408 南亞科
- 收盤 436.00 元,下跌 11.50(-2.57%)
- 成交量: 39,238 張
新聞綜合: 記憶體族群當日最沉重的賣壓代表,盤中一度跌逾 6%、最低下探 415.5 元,收盤跌幅收斂至 2.57%,與華邦電跌 3.72%、旺宏跌 4.67% 同步走弱。利空核心是中國長鑫存儲預計年底推出伺服器記憶體,引發市場對產能過剩、重演價格戰的疑慮,國際記憶體超級周期的敘事首次遭到實質供給端挑戰。短線籌碼需觀察外資在期貨結算週對記憶體龍頭的減碼速度,以及 Micron 等國際記憶體廠財報對 2027 年供需的指引。
13. 6274 台燿
- 收盤 1,630.00 元,上漲 15.00(0.93%)
- 成交量: 9,892 張
新聞綜合: CCL 三雄之一的台燿昨日在大盤殺盤中逆勢收紅,為少數在恐慌盤面中仍收漲的高價股。杜金龍於財經節目中特別點名 CCL 三雄台燿、聯茂、台光電為「TPCA 展前夕高成長族群接棒領漲」的代表標的,並指出台燿型態強勢直逼歷史新高、聯茂獲外資上調目標價至千元等級。短線上,TPCA Show 本周登場有望延續 CCL 題材熱度,台燿作為族群中技術線型最強的個股,籌碼結構仍健康。
14. 2368 金像電
- 收盤 1,250.00 元,上漲 5.00(0.40%)
- 成交量: 11,797 張
新聞綜合: 金像電昨日雖盤中跟隨 PCB 族群下挫逾 2%,尾盤拉抬收漲 0.4%,相對於同業的拉回修正呈現「強勢止跌」特徵。杜金龍點名金像電預估 EPS 達 55 元,長線成長動能明確;另公司參與鑽針廠尖點(8021)今年辦理的私募可轉換公司債認購,與欣興、臻鼎-KY 共同強化 PCB 供應鏈合作與產能布局,顯示其高階 AI PCB 板卡的訂單能見度與供應鏈整合有延伸性題材。本周 TPCA Show 期間可持續觀察展場消息與法人目標價調整。
15. 6269 台郡
- 收盤 80.30 元,下跌 1.70(-2.07%)
- 成交量: 179,378 張
新聞綜合: 台郡成交量放大至 17.9 萬張、換手顯著,盤中雖從下跌逆勢翻紅、位列財訊快報「PCB 內部逆勢抗跌」名單,收盤仍失守 80.3 元關卡。族群內部的分化反映資金集中在玻纖布、銅箔、CCL 等「漲價明確」的子題材;台郡所屬的軟板/封裝基板子領域則相對落後。短線觀察本周 TPCA Show 期間能否吸引軟板題材帶量關注,以及外資在 PCB 族群內部的持股輪動方向。
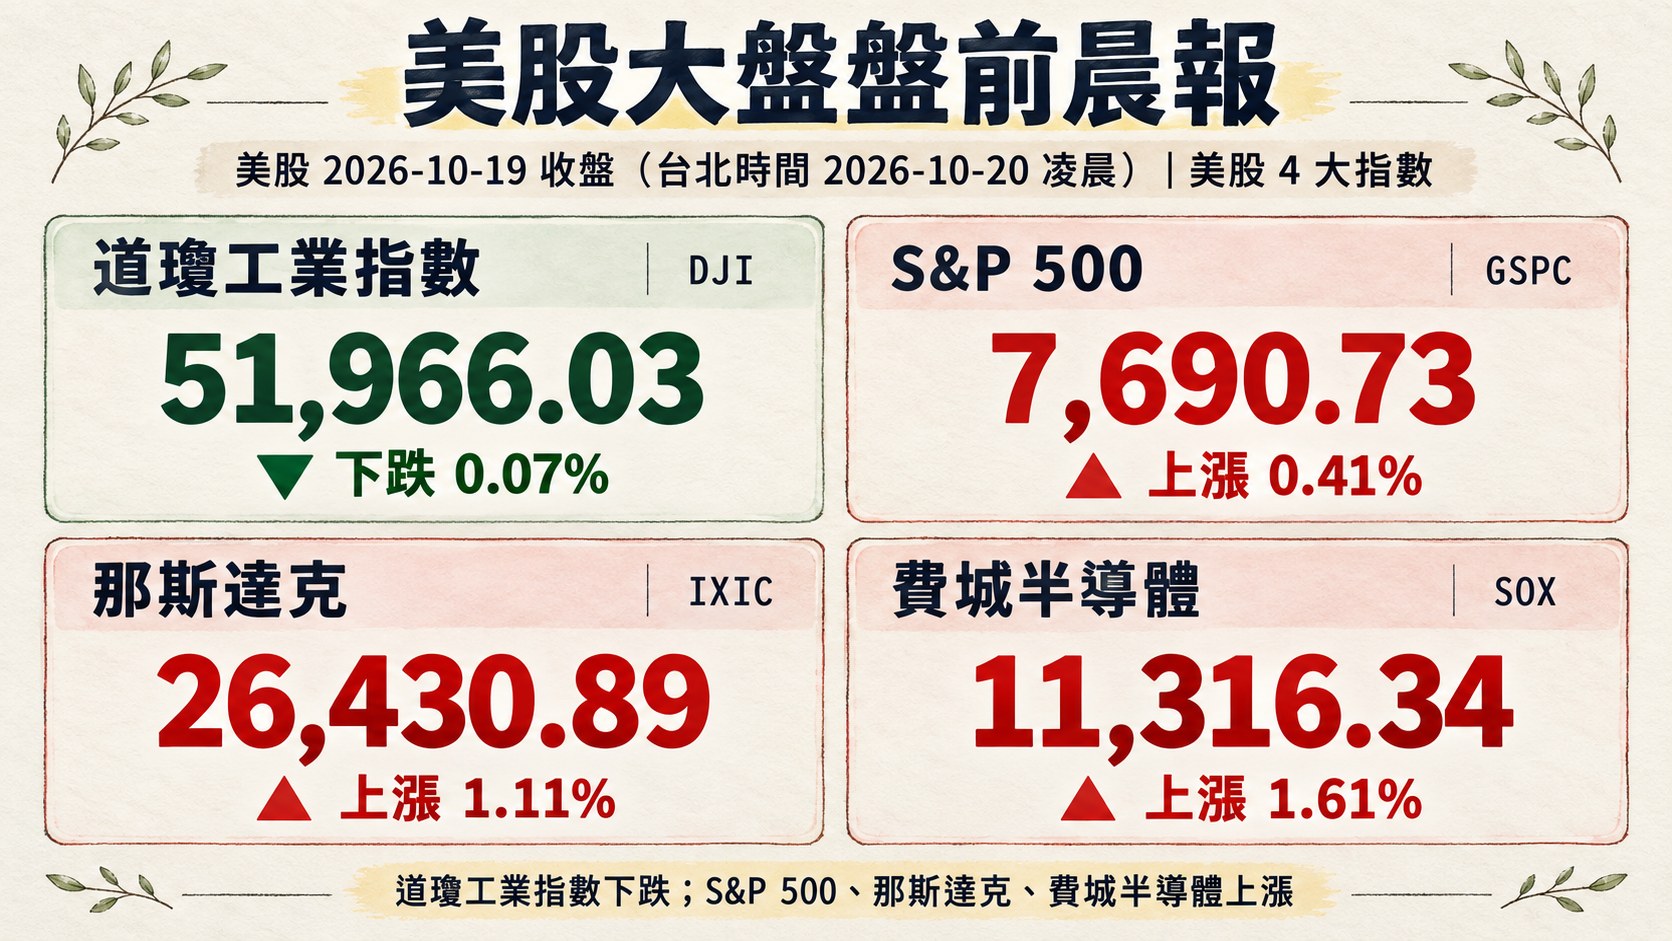
三、美股大盤摘要
美股交易日: 2026-10-19(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-20 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.07%,收 51,966.03
- S&P 500 上漲 0.41%,收 7,690.73
- 那斯達克上漲 1.11%,收 26,430.89
- 費城半導體上漲 1.61%,收 11,316.34
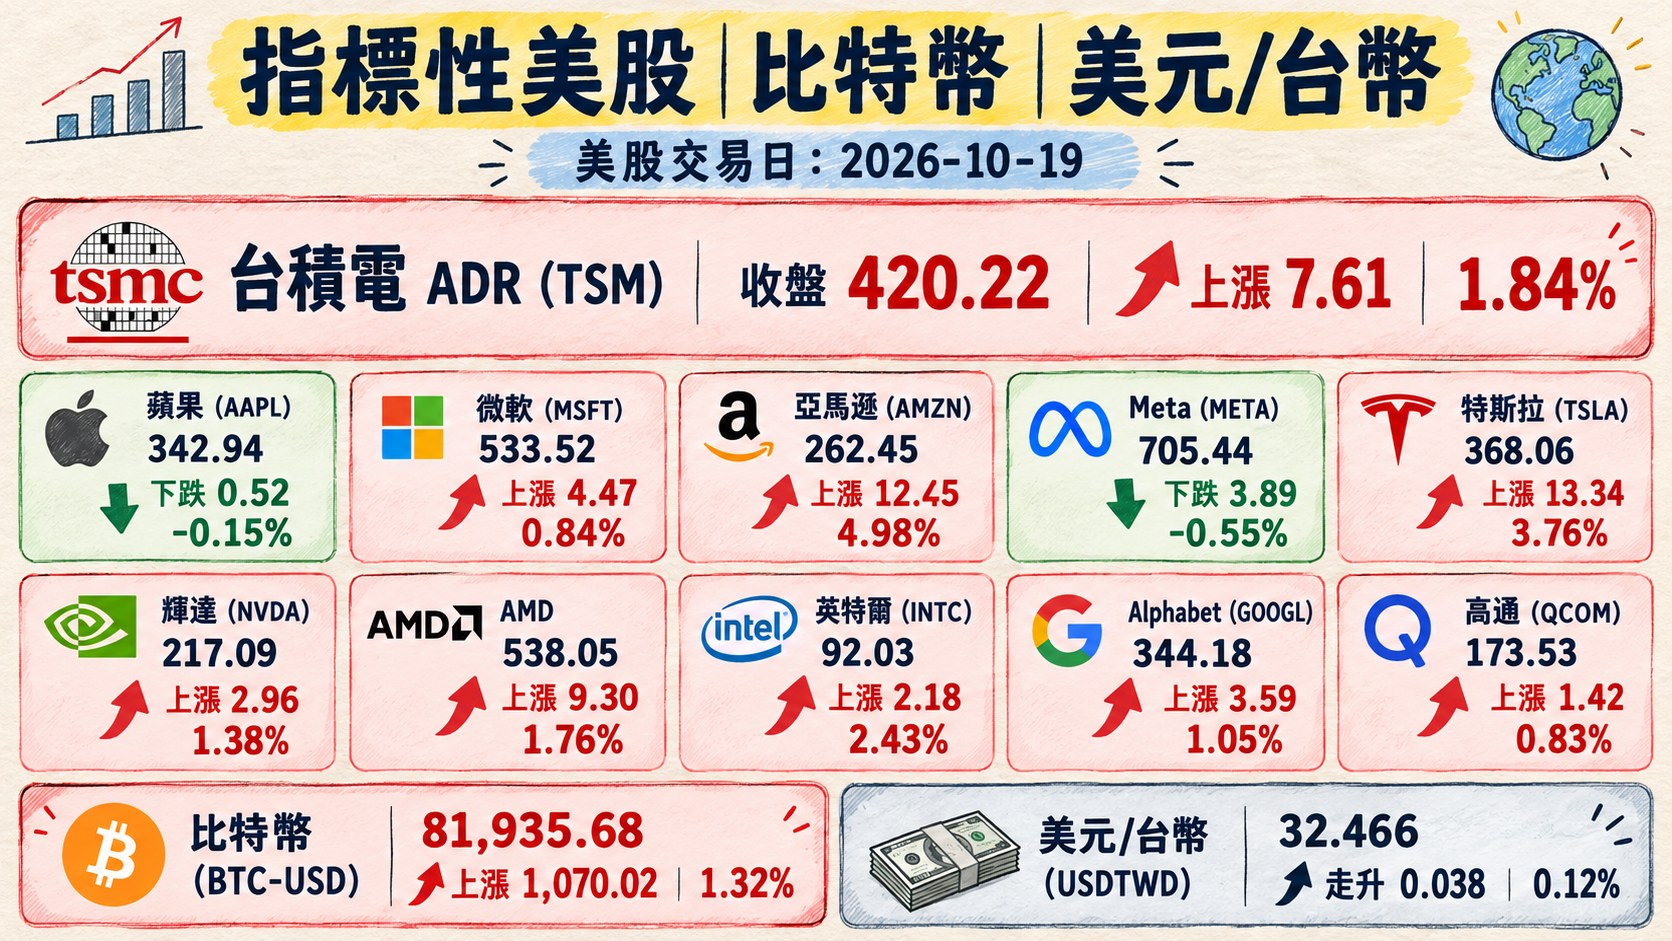
四、指標性美股
美股交易日: 2026-10-19(同上表,us_market_data.json#date;台北時間收盤於 2026-10-20 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 蘋果 (AAPL) | 342.94 | 下跌 0.52 | -0.15% |
| 微軟 (MSFT) | 533.52 | 上漲 4.47 | 0.84% |
| 亞馬遜 (AMZN) | 262.45 | 上漲 12.45 | 4.98% |
| Meta (META) | 705.44 | 下跌 3.89 | -0.55% |
| 特斯拉 (TSLA) | 368.06 | 上漲 13.34 | 3.76% |
| 輝達 (NVDA) | 217.09 | 上漲 2.96 | 1.38% |
| AMD | 538.05 | 上漲 9.30 | 1.76% |
| 英特爾 (INTC) | 92.03 | 上漲 2.18 | 2.43% |
| Alphabet (GOOGL) | 344.18 | 上漲 3.59 | 1.05% |
| 台積電 ADR (TSM) | 420.22 | 上漲 7.61 | 1.84% |
| 高通 (QCOM) | 173.53 | 上漲 1.42 | 0.83% |
| 比特幣 (BTC-USD) | 81,935.68 | 上漲 1,070.02 | 1.32% |
| 美元/台幣 (USDTWD) | 32.466 | 走升 0.038 | 0.12% |
五、重點新聞回顧
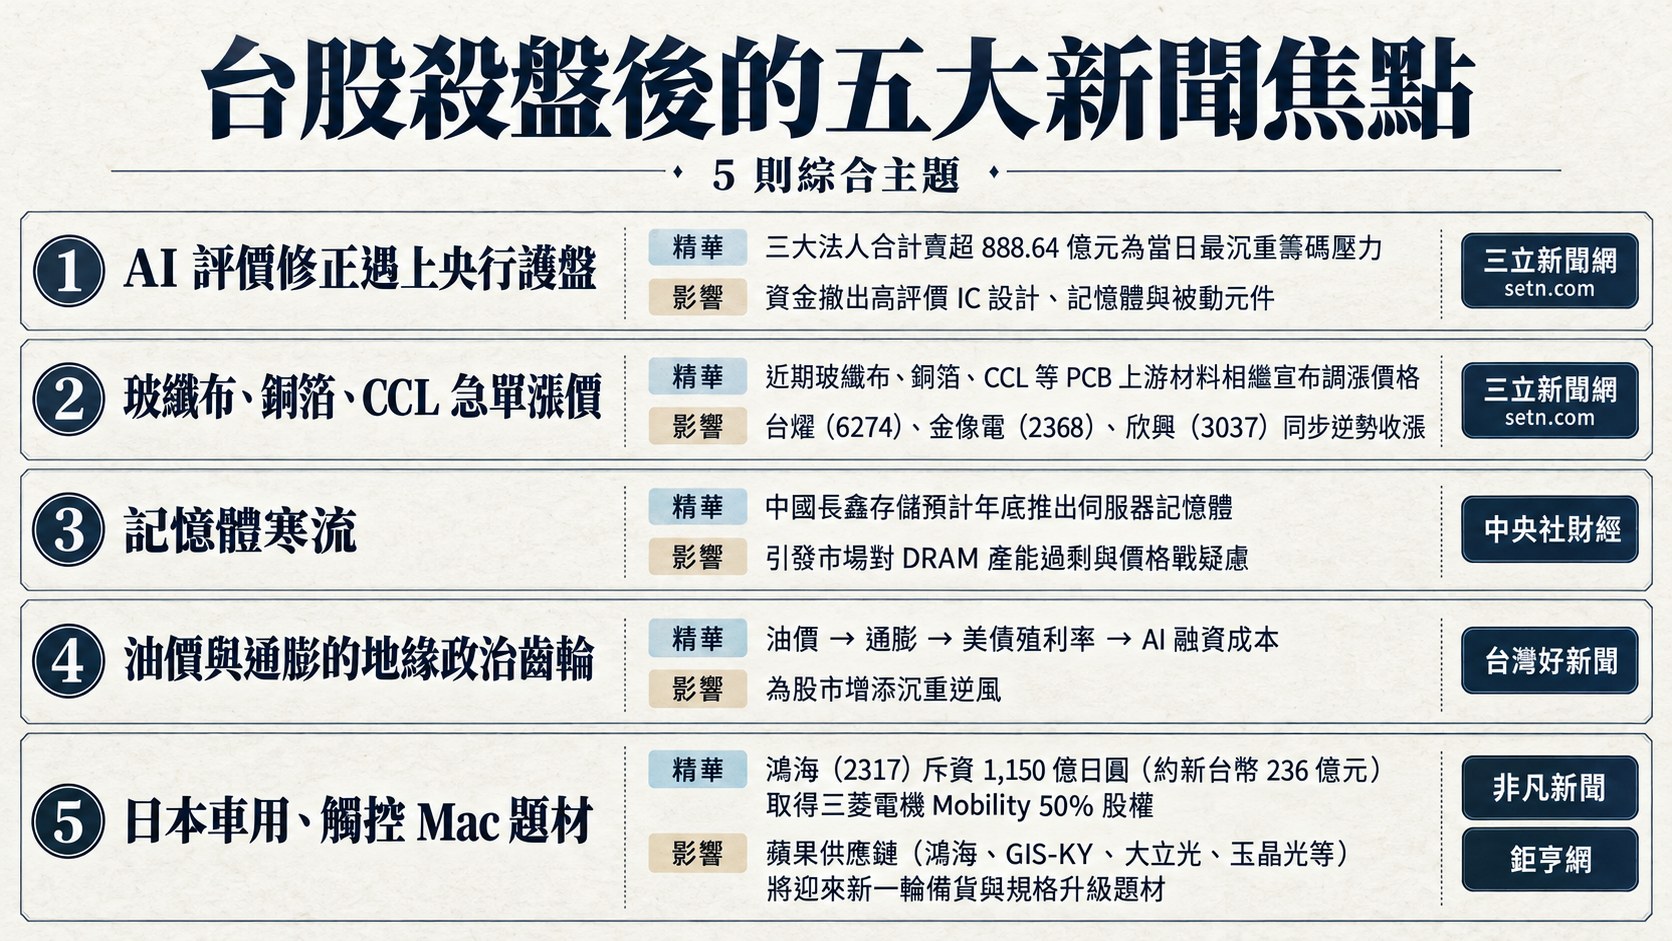
1. 外資連 9 賣、台股跌 941 點拉下影線守住季線——AI 評價修正遇上央行護盤
台股昨日上演心臟大考驗。費城半導體指數連 8 跌、美股上周五重挫,拖累台股開盤即大跌,盤中最低下探 46,170 點、重挫 941.26 點,收在 46,822.08 點、跌 289.18 點(-0.61%),拉出逾 652 點的長下影線守住季線關卡。三大法人合計賣超 888.64 億元為當日最沉重籌碼壓力,其中外資連 9 賣、單日提款 767.43 億元(累計 7,585 億),僅投信連 7 買撐盤。央行罕見在盤中發布三大說明,強調將持續關注外資資金流向、必要時進場調節,發布後指數跌點明顯收斂。
產業面觀察,資金撤出高評價 IC 設計、記憶體與被動元件(南亞科、華邦電、國巨跌逾 5%),轉向玻纖布、CCL、PCB 上游材料「漲價題材明確」族群。摩爾投顧江國中指出,台股歷史上外資前十大單日賣超紀錄發生後,大盤平均 2.4 天見波段低點、8.6 天可完全吃掉當日黑 K;中信投顧提出四大止跌訊號:費半止跌、新台幣止貶、台股站上 5 日線、K 線出現下影線止跌訊號。本周三期貨結算、11 月 3 日美國期中選舉為後續短線關鍵觀察點。
2. 玻纖布、銅箔、CCL 急單漲價——TPCA Show 前夕打臉 AI 泡沫論
AI 修正風暴中最清晰的「實質需求證據鏈」,來自 PCB 上游。昨日富喬(1815)、律勝(3354)、柏承(6141)、鉅橡(8074)、凱崴(5498)、科嶠(4542)等 6 檔玻纖布/CCL/鑽針相關個股紛紛亮燈漲停;台燿(6274)、金像電(2368)、欣興(3037)同步逆勢收漲,建榮(5340)、德宏(5475)、榮科(4989)、金居(8358)上漲逾 2% 至 5%。摩爾投顧江國中直言「如果今天漲的不是 PCB,我可能沒有那麼樂觀」——近期玻纖布、銅箔、CCL 等 PCB 上游材料相繼宣布調漲價格,資金欣然買單推升股價,證實下游 AI 設備需求急迫、產能供不應求。
杜金龍進一步在財經節目中點名三大 PCB 子題材:CCL 三雄台燿、聯茂、台光電(聯茂獲外資上調目標至千元);金像電預估 EPS 達 55 元;ABF 載板的南電、欣興、景碩亦有法人上調獲利展望。鑽針廠尖點(8021)今年辦理私募 CB,由欣興、臻鼎-KY、金像電共同認購,顯示 PCB 供應鏈業者強化合作與產能布局。本周 TPCA Show(10/20 起)將為族群題材提供持續催化劑,是台股在恐慌殺盤中「汰弱留強」最具辨識度的多頭主軸。
3. 記憶體寒流 — 長鑫存儲年底推伺服器 DRAM 疊加 CoreWeave 信用警訊
當日殺盤最沉重的族群是記憶體與相關控制 IC:南亞科盤中跌逾 6%、收盤跌 2.57%,華邦電收盤跌 3.72%,旺宏跌 4.67%,力積電跌 2.97%。利空核心是中國長鑫存儲預計年底推出伺服器記憶體,引發市場對 DRAM 產能過剩與價格戰疑慮——這是 2024-2025 年記憶體超級周期論述形成以來,首次遭到實質供給端的挑戰。
雪上加霜的是美國 AI 雲端新創 CoreWeave 的信用警訊:部分公司債到期殖利率已從發行時 9.7% 攀升至 15%-16%,標普全球警告大型科技公司 AI 相關債務與潛在負債可能高於目前揭露規模(透過「相互連結融資結構」為資料中心擔保)。高盛資料顯示避險基金在截至 10/15 的 5 個交易日內以 2016 年統計以來最快速度削減科技股部位,半導體受衝擊最重。鉅亨買基金羅瑤庭認為,CoreWeave 握有約 1,042 億美元合約積壓訂單,單一企業融資壓力不等於整體 AI 需求反轉;但這波記憶體與高評價 AI 股的評價修正,顯示市場開始分辨「獲利爆發力」與「資金成本」兩股力量的拉鋸。
4. 荷姆茲海峽、俄羅斯豁免與期中選舉 — 油價與通膨的地緣政治齒輪
這波全球股市修正的「總體導火線」,可以用一句話串起:油價 → 通膨 → 美債殖利率 → AI 融資成本。伊朗局勢推升國際油價一度衝破每桶 100 美元關卡,10 年期與 30 年期美債殖利率攀升至數十年新高,為股市增添沉重逆風。川普上周暫時豁免對俄羅斯柴油制裁,允許大量俄油流入全球市場(豁免持續至其或國務卿認為不需為止),目的是在美國 11 月 3 日期中選舉前壓低燃料價格;伊朗外長則重申只要美國接受解除封鎖和石油制裁、停止敵對行動,7 天內就會開放荷姆茲海峽。
郭哲榮認為川普最快本周與伊朗達成協議的機率有 60%,一旦海峽封鎖解除、油價回落,連鎖效應將迅速舒緩通膨、降低企業債務壓力。昨晚美股盤中反映此敘事:那斯達克漲 1.11%、費半漲 1.61%、英特爾漲 2.43%、博通執行長與英特爾執行長在新加坡論壇點名 AI 瓶頸為「資金不足」而非需求不足。期中選舉倒數兩周加上大型雲端 CSP 法說陸續公布(Meta、特斯拉、Netflix 本周登場),將決定地緣政治與獲利故事能否共同撐起年底行情。
5. 鴻海入股三菱電機 Mobility + 蘋果 10/28 “Pro and tell” 發表會 — 日本車用、觸控 Mac 題材
產業結構面出現兩則重磅題材。鴻海(2317)斥資 1,150 億日圓(約新台幣 236 億元)取得三菱電機 Mobility 50% 股權,雙方 10/19 在東京聯合記者會上透露,若 2030 年營收達 1 兆日圓並具備獲利能力,將考慮推動 IPO。這代表鴻海電動車版圖從代工延伸至車用零組件與系統技術,結合三菱 OEM 客戶網絡爭取國際車廠訂單;10 月底「鴻海科技日」還將發表電動三輪車並首度推出「科技教育館」。
蘋果(AAPL)則宣布 10/28 在洛杉磯舉行「Pro and tell」發表會,據《彭博》報導將推出首款觸控螢幕 MacBook Pro、OLED 螢幕並導入類似 iPhone 的動態島介面,另有搭載 M6 晶片的入門款 MacBook Pro、更新版 iMac、OLED 版 iPad mini。這是蘋果多年來首次打破 Mac 與 iPad 使用體驗區隔的重大設計轉變;零售門市 11/6 準備新品上架。對台廠而言,蘋果供應鏈(鴻海、GIS-KY、大立光、玉晶光等)將迎來新一輪備貨與規格升級題材,可觀察 OLED 面板、觸控感測、鉸鍊供應鏈的訂單與法人目標價調整。
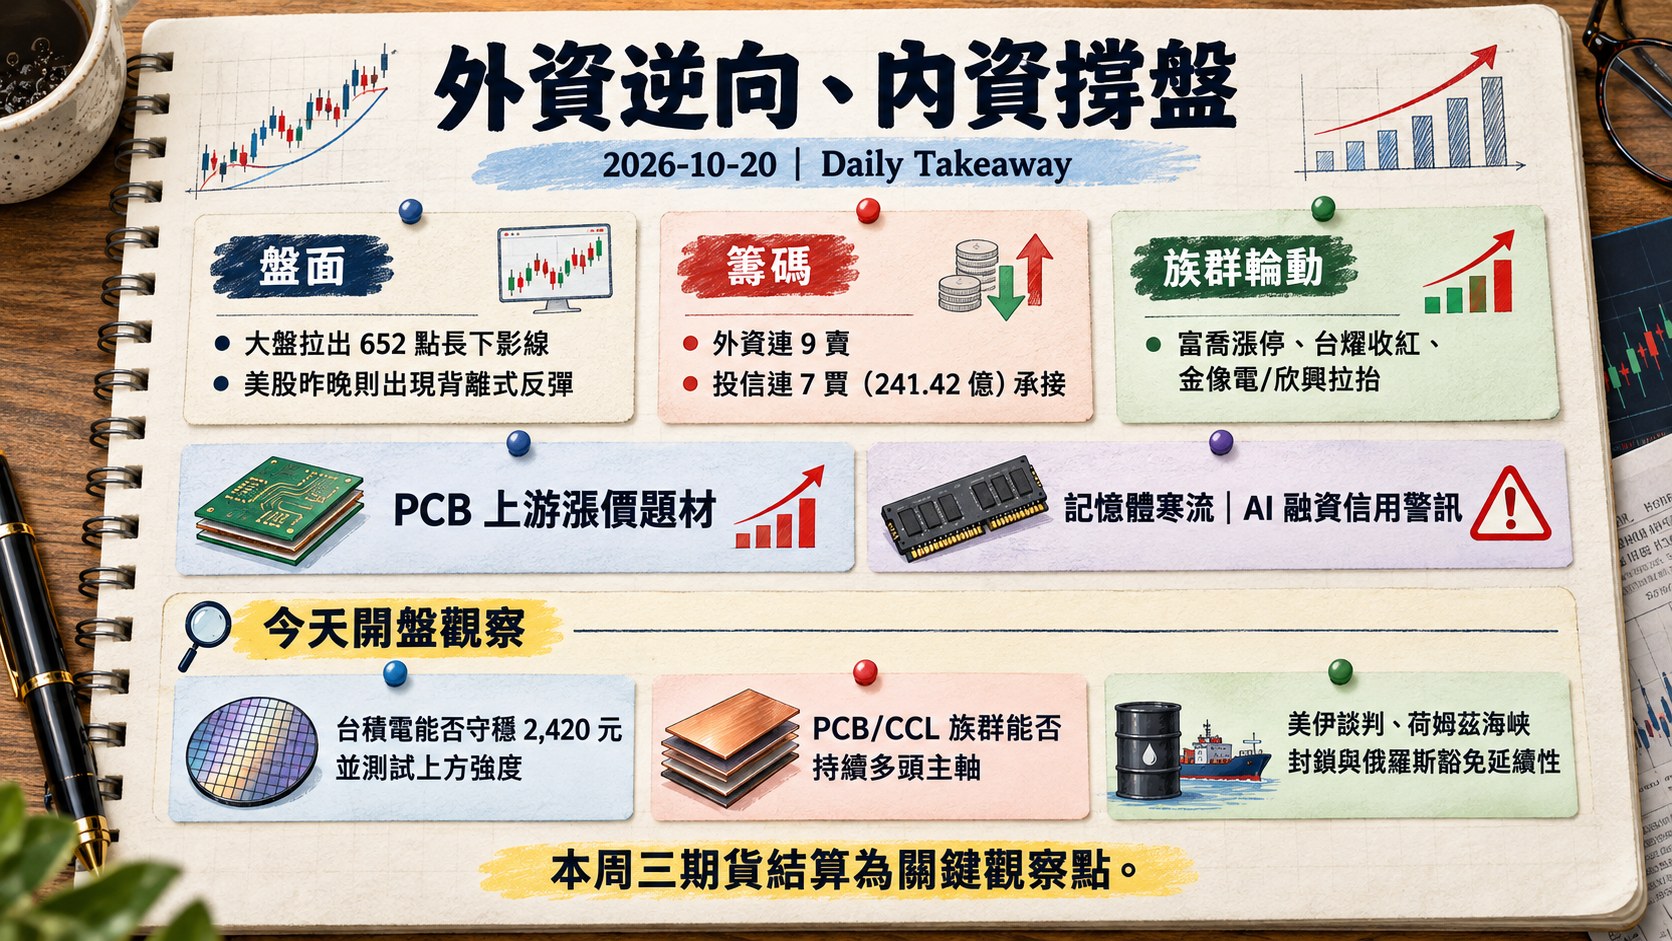
六、當日總結(takeaway)
盤面: 台股在美股科技股暴跌、費半連 8 黑拖累下,昨日盤中一度重挫逾 940 點、最低下探 46,170 點,但在台積電尾盤拉抬平盤、央行護盤喊話下,大盤拉出 652 點長下影線,收 46,822.08 點(跌 0.61%);美股昨晚則出現背離式反彈,那斯達克漲 1.11%、費半漲 1.61%、台積電 ADR 漲 1.84% 收 420.22 美元,有利今日台股開盤情緒修復。
籌碼: 外資連 9 賣、單日提款 767.43 億元(累計 7,585 億)為最沉重壓力源,但投信連 7 買(241.42 億)承接;融資餘額減少 49.76 億元(-0.77%,連 3 減)但降幅溫和,顯示散戶尚未去槓桿;融券餘額急降 31,686 張(-13.56%,連 5 增→減),空方部分回補。整體籌碼呈「外資逆向、內資撐盤」的對峙格局,本周三期貨結算為關鍵觀察點。
主題焦點: 延伸性最強的是 PCB 上游漲價題材(玻纖布、CCL、HVLP4 銅箔)—— 富喬漲停、台燿收紅、金像電/欣興拉抬,TPCA Show 本周登場將延續族群熱度;風險最大的是 記憶體寒流(長鑫存儲年底推伺服器 DRAM)疊加 AI 融資信用警訊(CoreWeave 殖利率 15-16%、避險基金十年最快速度減碼半導體)。
今天開盤觀察:(1)台積電能否守穩 2,420 元並測試上方強度,決定大盤能否延續拉抬;(2)PCB/CCL 族群能否持續多頭主軸、資金輪動進駐 TPCA 相關個股;(3)本周期貨結算前後外資空單變化(上一交易日淨空單 91,145 口),能否降至 8 萬口以下舒緩賣壓;(4)美伊談判、荷姆茲海峽封鎖與俄羅斯豁免延續性,牽動油價與美債殖利率。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]