股市 Overview — 2026-09-04(週五)
最近交易日: 2026-09-03(週四)
一、台股大盤摘要
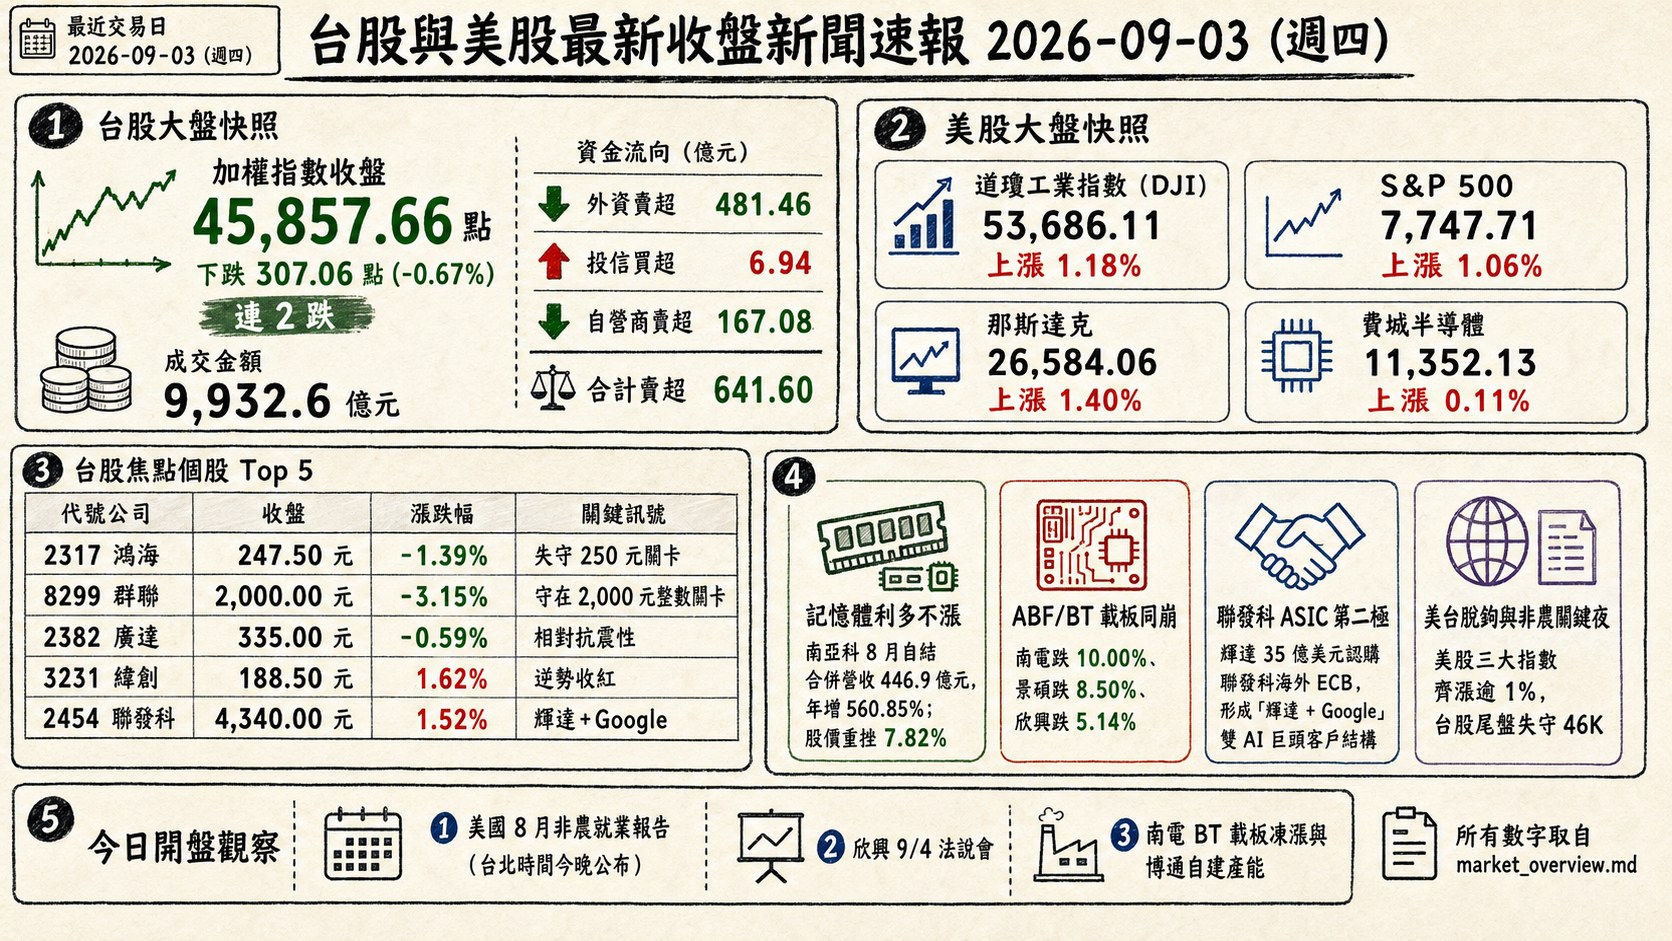
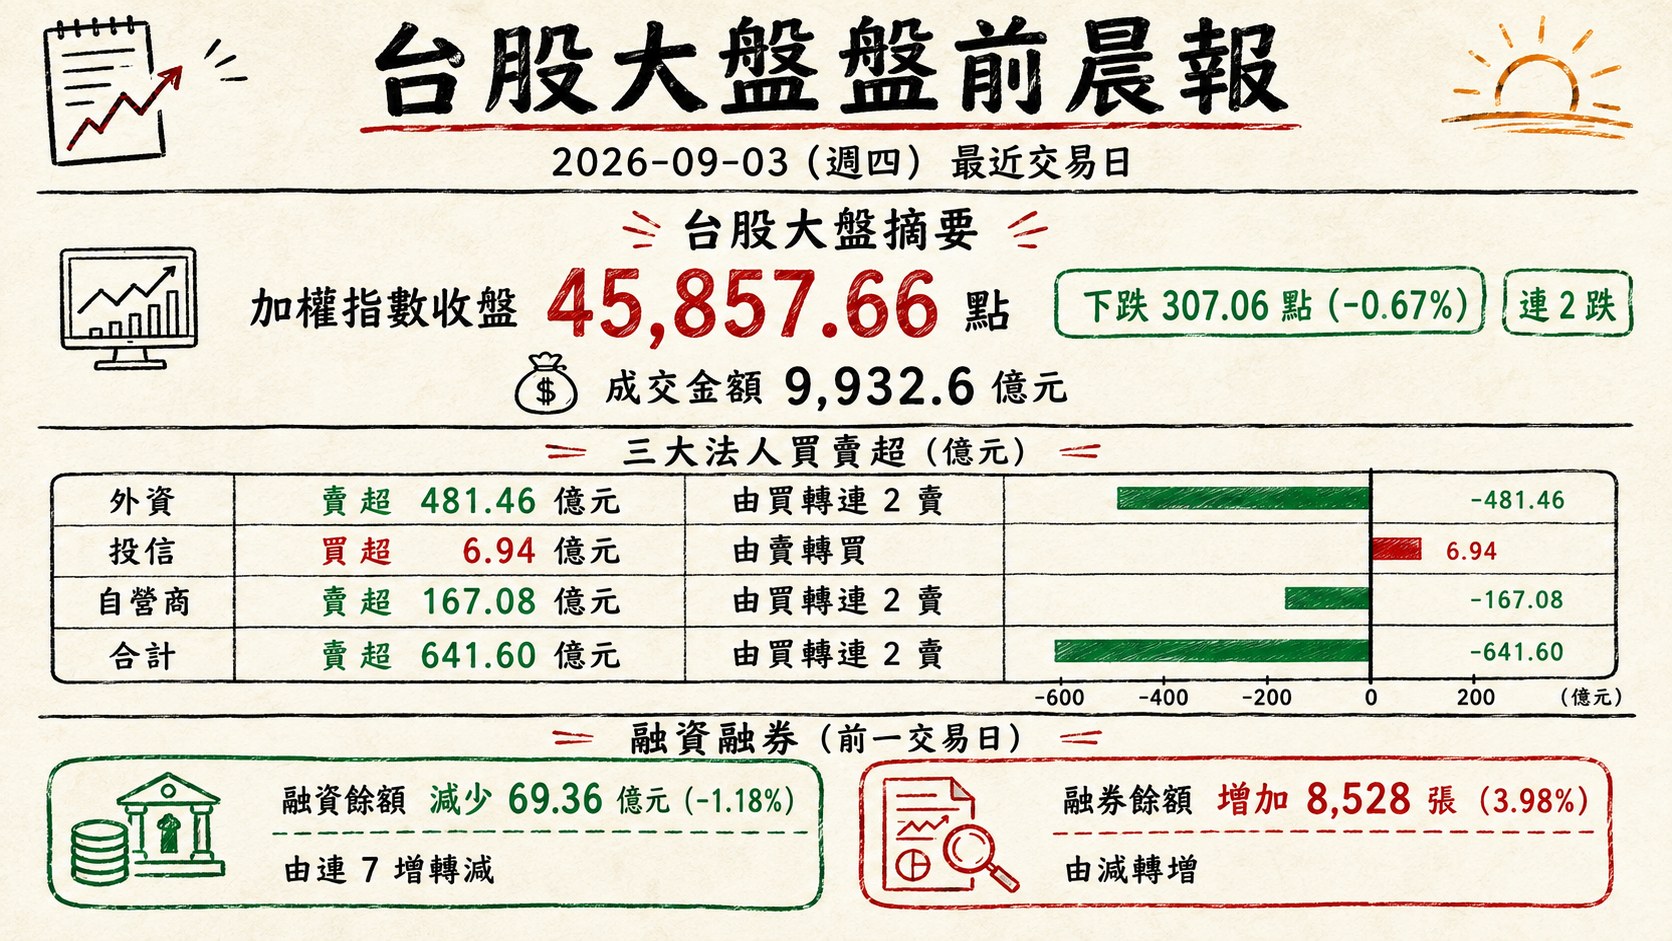
加權指數收盤: 45,857.66 點,下跌 307.06 點(-0.67%),連 2 跌
成交金額: 9,932.6 億元
三大法人買賣超(億元):
- 外資賣超 481.46 億元 ,由買轉連 2 賣
- 投信買超 6.94 億元 ,由賣轉買
- 自營商賣超 167.08 億元 ,由買轉連 2 賣
- 合計賣超 641.60 億元 ,由買轉連 2 賣
融資融券(前一交易日):
- 融資餘額減少 69.36 億元(-1.18%),由連 7 增轉減
- 融券餘額增加 8,528 張(3.98%),由減轉增
台股週四早盤在美股激勵下開高衝上 46,517 點,午後遭遇日、韓股走弱牽動,加上載板、記憶體、被動元件族群集體崩跌,尾盤翻黑並失守 46,000 點大關;電子類股跌 0.85%,櫃買 OTC 指數更挫 2.88%,惟金融類股逆勢漲 2.19%、航運類股同步走強,成為當日撐盤主力。外資連 2 賣、融資餘額 7 日累增後首度回落,顯示前波追價籌碼開始鬆動。
二、台股焦點個股
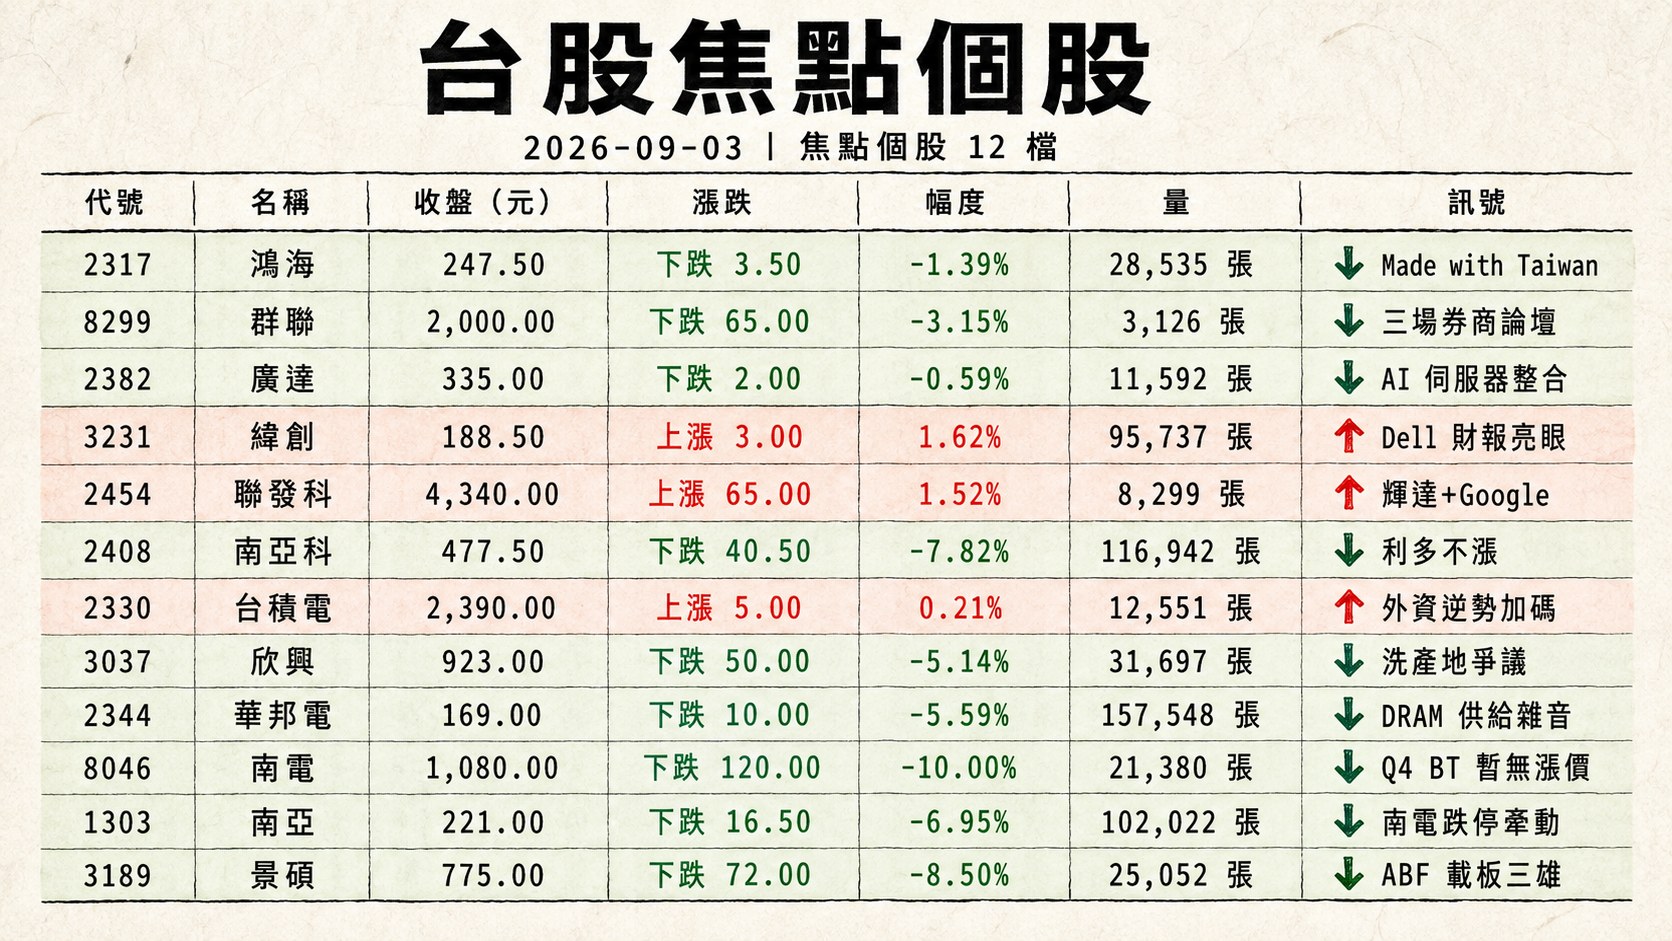
1. 2317 鴻海
- 收盤 247.50 元,下跌 3.50(-1.39%)
- 成交量: 28,535 張
新聞綜合: 鴻海失守 250 元關卡收 247.50 元,早盤原受美股走高與 AI 伺服器 ODM 買盤推升,但午後隨大盤翻黑失守 46K,鴻海一度領漲的動能未能延續。SEMICON Taiwan 2026 期間董事長劉揚偉呼籲台廠思維應從 「Made in Taiwan」轉為「Made with Taiwan」,也回應美方所述「新一輪 200~300 億美元對美投資」的話題;經濟部長龔明鑫證實對美投資已加碼約 200 億美元,屬既有 500 億美元框架內。族群面觀察,緯創、廣達等 ODM 早盤先跑逾 3%,鴻海反而受累於大盤系統性賣壓,反映伺服器 ODM 板塊呈個股輪動而非集中噴出。
2. 8299 群聯
- 收盤 2,000.00 元,下跌 65.00(-3.15%)
- 成交量: 3,126 張
新聞綜合: 群聯守在 2,000 元整數關卡,隨當日記憶體族群集體回檔(南亞科 -7.82%、華邦電 -5.59%)連袂承壓。公司連續公告受邀出席 CTBC 中信證券(9/4)、宏遠證券(9/8)、UBS 證券(9/15)三場國內外券商投資論壇,密集向法人說明營運,反映高階 NAND 控制 IC 需求仍為法人焦點。短線籌碼因大盤氣氛偏弱而遭獲利了結,但公司主動增加法人對話密度,顯示對後續 SSD/eSSD 產業訂單能見度具信心。
3. 2382 廣達
- 收盤 335.00 元,下跌 2.00(-0.59%)
- 成交量: 11,592 張
新聞綜合: 廣達開高走低小跌 0.59% 收 335 元,早盤在伺服器 ODM 撐盤族群中一度漲逾 1%,午後隨大盤翻黑收斂。SEMICON Taiwan 訊息面上,法人重申 Rubin 機櫃量產進度與 AI 資料中心基礎建設需求,將直接受惠 AI 伺服器供應鏈龍頭;此外廣達 7 月底以 197 億元併購友達桃園華亞廠,強化廠房與 AI 伺服器整合布局,友達預估將貢獻約 134 億元處分利益。相對於午後崩跌的載板與記憶體族群,廣達展現 ODM 板塊的相對抗震性。
4. 3231 緯創
- 收盤 188.50 元,上漲 3.00(1.62%)
- 成交量: 95,737 張
新聞綜合: 緯創逆勢收紅 1.62%,成交量近 9.57 萬張登熱門股行列,主要受主力客戶 Dell 財報亮眼(AI 伺服器單季營收 164 億美元、新增創紀錄 609 億美元 AI 伺服器訂單、未履約訂單達 950 億美元、全年 AI 伺服器營收預估由 600 億上修至 740 億美元)激勵。籌碼面同步呼應:投信單日買超 14,523 張居冠、遠遠拋離第二名遠東新 3,571 張,凸顯法人在大盤重挫時逆勢加碼伺服器 ODM 龍頭的信心。緯創與廣達等 AI 伺服器 ODM 早盤便扛住大盤,午後亦守住紅盤,成為當日 AI 供應鏈裡少數的亮點。
5. 2454 聯發科
- 收盤 4,340.00 元,上漲 65.00(1.52%)
- 成交量: 8,299 張
新聞綜合: 聯發科盤中最高衝 4,420 元、大漲 5.8%,逼近輝達認購 ECB 的轉換價 4,513 元,終場漲幅收斂至 1.52%、收 4,340 元。近期最大題材為輝達出資 35 億美元認購聯發科海外 ECB(12/7 前不可轉換),並延伸合作至 RTX Spark AI PC 晶片(宏碁、聯想 10 月首發),同時聯發科握有 Google TPU 的 ASIC 訂單,形成「輝達+Google」雙客戶結構。大摩估 2028 年 EPS 300 元、高盛更喊 427 元,外資圈甚至釋出目標價 1 萬元。聯發科於當日成為少數逆勢撐盤的權值股,象徵 AI 資金正在從單一 GPU 敘事,擴散至具備 ASIC 客製化能力的第二極。
6. 2408 南亞科
- 收盤 477.50 元,下跌 40.50(-7.82%)
- 成交量: 116,942 張
新聞綜合: 南亞科 8 月自結合併營收 446.9 億元,月增 1.88%、年增 560.85%,再創單月歷史新高,但市場「利多不漲」,早盤即重挫破 500 元大關,尾盤收在 477.5 元、跌幅高達 7.82%,外資單日砍出 3.44 萬張居賣超第 2 名。分析師點名兩大原因:一是月增率僅 1.88%、被解讀為出貨價格僅微幅成長;二是市場浮現 DDR4 供給雜音(長鑫存儲擴產)、DRAM 報價走平疑慮。不過本土投顧指出,7、8 月累計已達第 3 季預估的 72%,且資本支出從 520 億元上修至 697 億元(+34%),10 月換約潮可望帶動 Q4 平均售價升幅上看 4 成,前次低點 480 元附近可留意布局區間。
7. 2330 台積電
- 收盤 2,390.00 元,上漲 5.00(0.21%)
- 成交量: 12,551 張
新聞綜合: 權王台積電小漲 5 元收 2,390 元,於 2,390 元季線一線扛住盤面,外資逆勢加碼 9,838 張、單日買超金額約 235 億元居個股首位,成為外資「賣記憶體、買龍頭」策略的具體展現。SEMICON Taiwan 論壇上,公司高層強調 AI 相關算力需求未來每年可能增加逾 5 倍,將透過先進邏輯製程、3DFabric、SoIC、CoWoS 及矽光子等技術搶攻;副共同營運長侯永清並揭露「同時蓋 13 座台灣廠、全球約 20 座廠,仍趕不上需求」。台灣美光董事長盧東暉亦與台積電同調表示,晶圓廠產能規模已成為 AI 基礎建設的最大瓶頸。
8. 3037 欣興
- 收盤 923.00 元,下跌 50.00(-5.14%)
- 成交量: 31,697 張
新聞綜合: 欣興跌 5.14% 收 923 元,短短 4 個交易日已從歷史天價 1,230 元跌 24%、進入技術性熊市。近期利空雙擊:(1)8/28 遭檢調搜索調查「洗產地」爭議,經濟部長龔明鑫回應台灣認定標準為「實質轉型」或附加價值率達 35%,若未達標即冒充台灣製出口美國即屬違法;(2)9/3 再受南電凍漲牽連。不過董事長簡山傑於 SEMICON 論壇強調 ABF 載板產能「極度告急」,並指玻纖布、玻璃材料等日系關鍵原料供應瓶頸正在放大。中華信評也重申,此次調查對高階 ABF 載板核心業務無立即負面影響。9/4 公司即將召開法說,短線籌碼混沌,但基本面仍受 AI 需求撐腰。
9. 2344 華邦電
- 收盤 169.00 元,下跌 10.00(-5.59%)
- 成交量: 157,548 張
新聞綜合: 華邦電殺 5.59% 收 169 元,單日成交 15.75 萬張、外資賣超 2.67 萬張,為當日外資賣超第 3 名。市場擔憂 DRAM 現貨報價與供給雜音,加上受南亞科「營收利多不漲」拖累,記憶體族群整體崩跌(旺宏 -4.88%、力積電 -3.69%),法人在南亞科、華邦電、力積電、旺宏共砍逾 6 萬張,反映短線資金重評擴產與價格走勢的斷點。惟大摩認為 AI 瓶頸正從算力轉向記憶體、點名旺宏是台廠唯一首選、愛普是首選,反映 HBM3E/HBM4 + niche DRAM 的結構性論述仍在,只是被前波過熱評價與擴產雜音壓抑。
10. 8046 南電
- 收盤 1,080.00 元,下跌 120.00(-10.00%)
- 成交量: 21,380 張
新聞綜合: 南電早盤以 1,225 元開出後賣壓急湧,10 點前即打入跌停 1,080 元、下跌 120 元居當日跌幅冠軍,跌破季線。兩大殺盤主因:(1)公司揭露 Q4 BT 載板暫無漲價計畫,市場對載板產業「量價齊揚」的期望落空;(2)主要客戶 Broadcom 於法說會確認 2027 財年將啟用新加坡自建載板產能(透過投資日本 TOPPAN),未來將優先供應博通,市場擔憂南電在該客戶的佔有率下滑,若延伸至玻璃載板亦具威脅。同集團南亞連帶重挫 -6.95%。券商態度分歧:大和證券仍出具「送暖」報告與目標價,但短線籌碼難以立即修復,法人正重新校準 ABF/BT 載板 Q4 的價與量。
11. 1303 南亞
- 收盤 221.00 元,下跌 16.50(-6.95%)
- 成交量: 102,022 張
新聞綜合: 南亞跌 6.95% 收 221 元、成交量爆出 10.20 萬張,主因同集團南電跌停牽動集團股走弱,塑膠類股當日整體跌 5.45%、跌幅居 29 大類股之首。近期市場對南亞的多頭敘事包括「不只銅箔」的多元 AI 材料布局,小摩曾喊出目標價 350 元;南亞 7 月獲利提前開獎年增 337 倍,8 月營收出爐時仍再創新高。9 月 3 日盤面上,法人推薦南亞目標價 300 元亦被三立新聞網法人清單重複列出。此次拉回主要屬集團情緒與塑化族群同步殺跌,基本面題材未失,但短線需觀察 ABF/BT 載板業務能否隨南電止穩。
12. 3189 景碩
- 收盤 775.00 元,下跌 72.00(-8.50%)
- 成交量: 25,052 張
新聞綜合: 景碩收 775 元、下跌 72 元,跌幅 8.50% 領跌 ABF 載板三雄,隨南電跌停與欣興洗產地雙重壓力,摔下季線關卡。中信台日韓 PCB ETF(009828)於掛牌第 2 日再跌 5.3%、收 9.33 元,成分股結構中欣興占比 10.33%、台光電 9.53%、金像電 5.82%、臻鼎-KY 5.75%、台燿 5.09%、南電 4.23%、景碩 3.86%,被視為當前 PCB 賣壓的「最大苦主」,反映族群整體遭系統性提款。惟載板供需結構性緊繃(董事會端出「極缺」訊號、供應商日系玻纖布/玻璃材料正在擴產)中期敘事並未改變,短線多空對決在於 Q4 BT/ABF 價量分歧的實測。
13. 3105 穩懋
- 收盤 446.50 元,下跌 23.00(-4.90%)
- 成交量: 40,305 張
新聞綜合: 穩懋跌 4.90% 收 446.5 元,成交量放大至逾 4 萬張。當日光電類股跌 5.24% 為 29 大類股跌幅次深,穩懋做為砷化鎵晶圓代工龍頭同步受估值修正壓力;同族群光通訊個股呈兩極表現:上詮開盤時漲近 7%、IET-KY 漲約 5%,聯亞、聯鈞則跌 3% 開後續走弱。市場焦點仍在 AI 資料中心 800G-1.6T 高速光模組拉貨動能、CPO/FAU 關鍵零組件供應瓶頸,但短線籌碼受大盤系統性賣壓與 IC 設計/砷化鎵評價修正拖累,穩懋在光通訊多頭主線內屬需等待價與量重新確認的個股。
14. 4958 臻鼎-KY
- 收盤 464.00 元,下跌 43.00(-8.48%)
- 成交量: 38,704 張
新聞綜合: 臻鼎-KY 跌 8.48% 收 464 元,跌幅在 PCB 相關族群僅次於南電、景碩,成交量 3.87 萬張。當日 PCB 板塊同步崩跌(金像電 -6%、華通 -5%),主因南電凍漲、欣興洗產地兩大利空對整條 PCB/載板/CCL 產業鏈的信心衝擊。外資賣超 1.03 萬張,反映法人對 Q4 PCB 價漲題材的暫時修正。中信台日韓 PCB ETF(009828)將臻鼎-KY 納為第 4 大成分股(權重 5.75%),使其成為 ETF 除掛牌賣壓外的重點連動標的。中長線 AI 高階 HDI/軟板需求未變,但短線籌碼須觀察是否止穩於半年線之上。
15. 3481 群創
- 收盤 48.10 元,下跌 0.95(-1.94%)
- 成交量: 362,986 張
新聞綜合: 群創當日成交量爆出 36.30 萬張,僅次於友達的 43.94 萬張居第 2 大成交股,早盤同步友達爆量噴 6% 攻至 51.8 元,尾盤翻黑收 48.1 元。面板雙虎爆量的核心動能包括:(1)友達以約 87.53 億元出售新加坡廠、資金加碼 AI 布局;(2)面板產品線價格反彈預期;(3)群創「秘密武器」在次世代封裝測試效率有進展。惟午後大盤翻黑,短線獲利了結賣壓湧現,外資反而在群創逆勢加碼近 1.9 萬張,顯示部分法人正藉修正回補低位階題材股,中期籌碼結構仍待觀察。
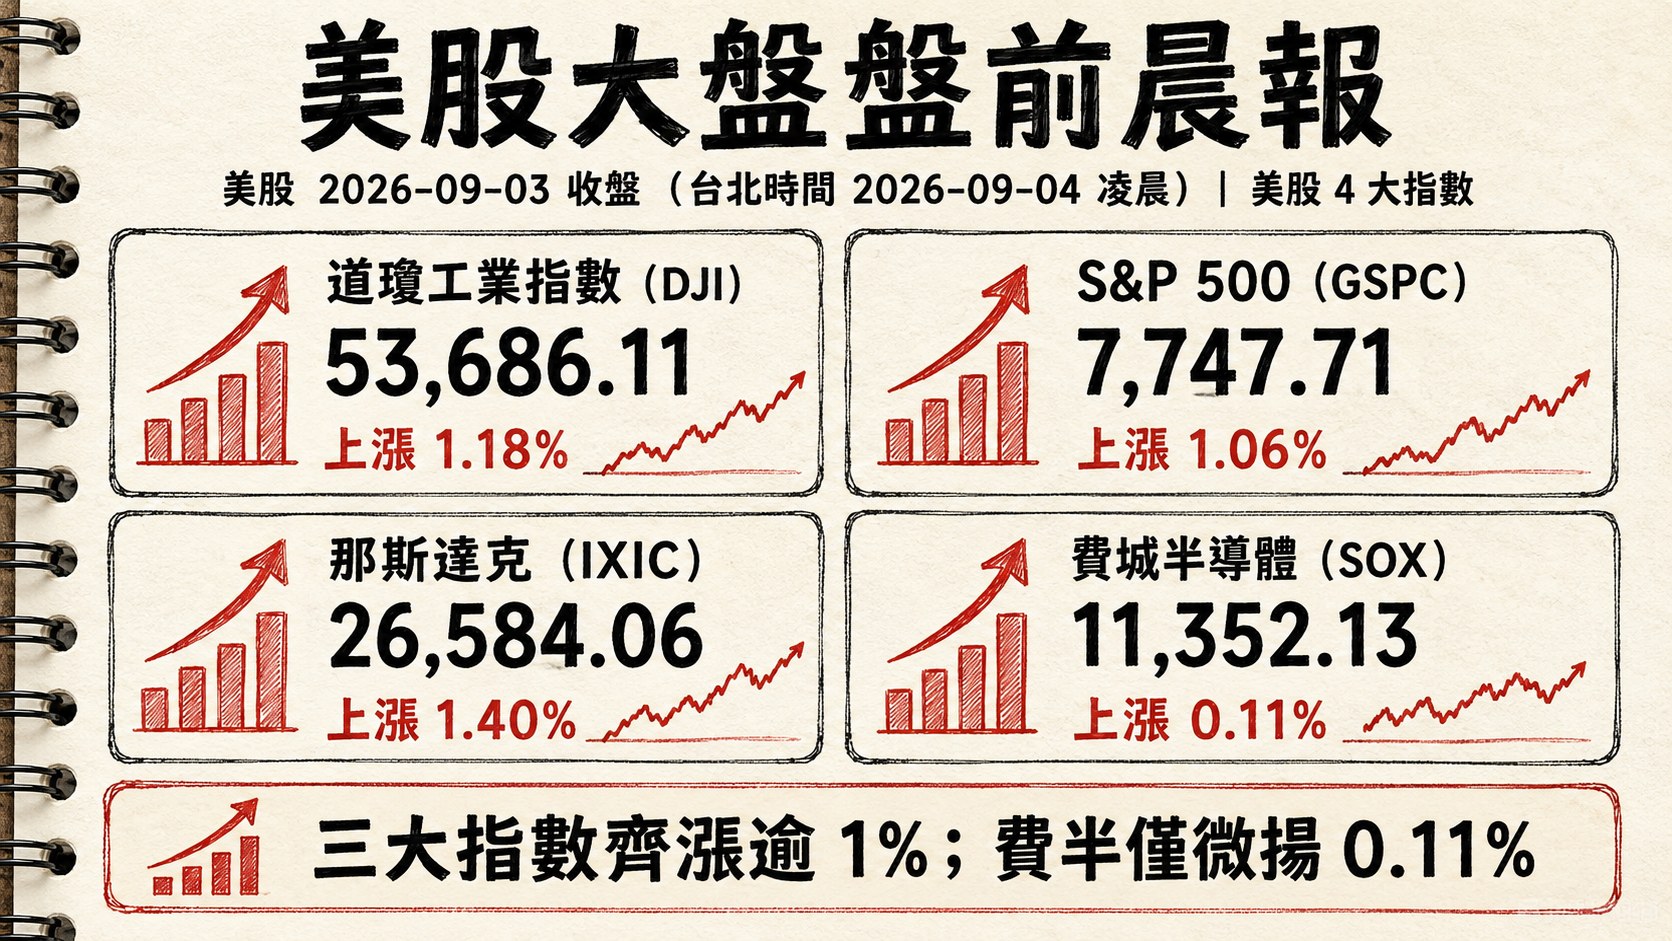
三、美股大盤摘要
美股交易日: 2026-09-03(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-04 凌晨
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 1.18%,收 53,686.11
- S&P 500 上漲 1.06%,收 7,747.71
- 那斯達克上漲 1.40%,收 26,584.06
- 費城半導體上漲 0.11%,收 11,352.13
Fed 理事華勒釋出鴿派訊號(若通膨續降則傾向 9 月維持利率不變),帶動 10 年期公債殖利率自 2023 年 11 月以來高點回落至約 4.77%、2 年期一度重挫 7 個基點至 4.30%,三大指數齊漲逾 1%;但費半僅微揚 0.11%,反映博通因 Q4 財測疲軟股價重挫 2.74% 拖累族群,指數表現與大盤明顯分歧。
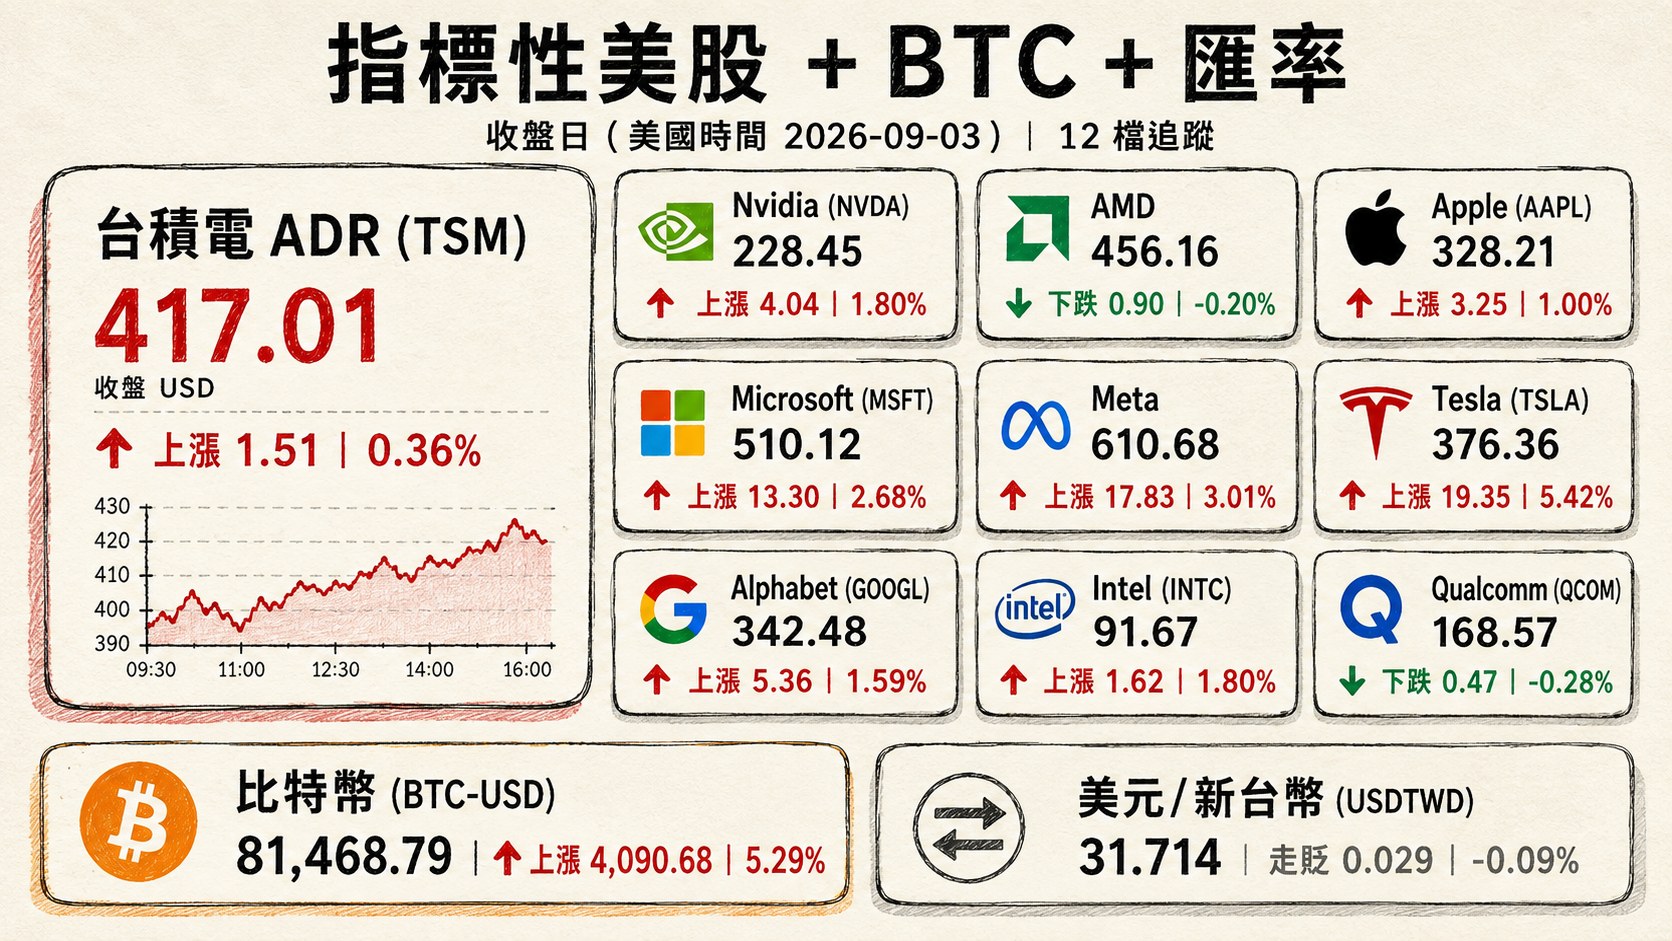
四、指標性美股
美股交易日: 2026-09-03(同上表,us_market_data.json#date;台北時間收盤於 2026-09-04 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 417.01 | 上漲 1.51 | 0.36% |
| Nvidia (NVDA) | 228.45 | 上漲 4.04 | 1.80% |
| AMD | 456.16 | 下跌 0.90 | -0.20% |
| Apple (AAPL) | 328.21 | 上漲 3.25 | 1.00% |
| Microsoft (MSFT) | 510.12 | 上漲 13.30 | 2.68% |
| Meta | 610.68 | 上漲 17.83 | 3.01% |
| Tesla (TSLA) | 376.36 | 上漲 19.35 | 5.42% |
| Alphabet (GOOGL) | 342.48 | 上漲 5.36 | 1.59% |
| Intel (INTC) | 91.67 | 上漲 1.62 | 1.80% |
| Qualcomm (QCOM) | 168.57 | 下跌 0.47 | -0.28% |
| 比特幣 (BTC-USD) | 81,468.79 | 上漲 4,090.68 | 5.29% |
| 美元/新台幣 (USDTWD) | 31.714 | 走貶 0.029 | -0.09% |
五、重點新聞回顧
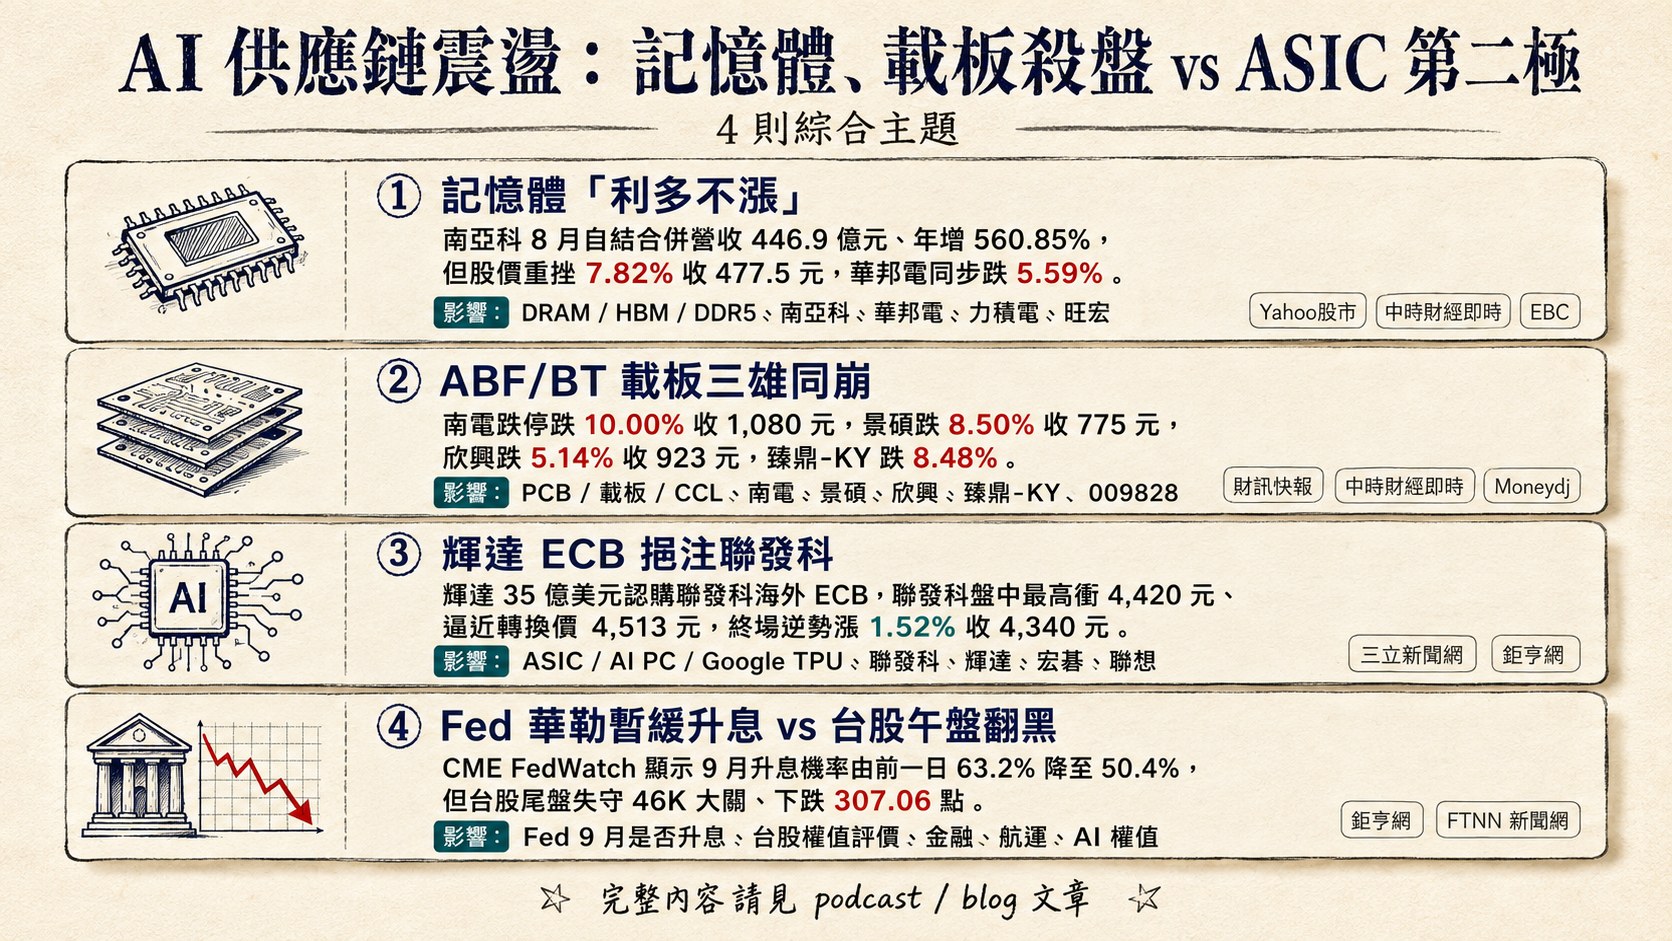
1. 記憶體「利多不漲」:8 月營收再創新高,法人卻集中提款
DRAM 景氣結構性題材與短線籌碼在 9/3 出現罕見背離。南亞科 8 月自結合併營收 446.9 億元、年增 560.85% 再創單月歷史新高,8 月營收累計已達第 3 季預估的 72%、資本支出從 520 億元一口氣上修至 697 億元(+34%),但股價卻跳空重挫 7.82% 收 477.5 元,華邦電同步跌 5.59%,外資在南亞科、華邦電、力積電、旺宏合計調節逾 6 萬張,記憶體 4 檔就包辦外資單日賣超榜第 2、3、5、7 名。市場給出的短線理由是月增率僅 1.88%,並疊加長鑫存儲擴產雜音,讓「量價齊揚」的口耳相傳出現裂縫。
但長線敘事並未動搖。台灣美光董事長盧東暉在高科技廠房論壇上直言「看不到需求減弱、晶圓廠產能已成瓶頸」,並宣布未來 10 年將投入 3,000 億美元在台、美、新、印、馬擴廠;同集團南亞(-6.95%)亦遭同步殺盤,本土投顧預估 10 月換約潮將帶動 Q4 平均售價升幅上看 4 成,大摩則點名旺宏是台廠唯一首選、愛普是最佳選擇,顯示 HBM/DDR5 主線邏輯完整,這波賣壓更接近「前波過熱評價的獲利了結」。後續觀察:(a)9 月中旬 DRAM 現貨/合約報價實測;(b)長鑫存儲產能實際釋出節奏;(c)南亞科 480 元前低是否守穩。
2. ABF/BT 載板三雄同崩:南電凍漲+Broadcom 自建+欣興洗產地三重擊
當日 PCB/載板板塊出現本季最劇烈的一次系統性重挫:南電跌停跌 10.00% 收 1,080 元,景碩跌 8.50% 收 775 元,欣興跌 5.14% 收 923 元,臻鼎-KY 跌 8.48%,甚至剛掛牌第 2 日的中信台日韓 PCB ETF(009828)都再跌 5.3% 至 9.33 元跌破發行價。三大殺盤引信:(a)南電對外揭露 Q4 BT 載板暫無漲價計畫,直接推翻「量價齊揚」預期;(b)主要客戶博通(Broadcom)於法說會確認 2027 財年啟用新加坡自建載板廠(透過投資日本 TOPPAN),未來將優先供貨博通,市場擔憂南電在博通的佔有率下滑;(c)欣興洗產地案續發酵,經濟部長龔明鑫證實若未達「實質轉型 / 附加價值率 35%」而冒充台製出口美國即屬違法,短短 4 個交易日欣興從歷史天價 1,230 元跌掉 24%。
然而,欣興董事長簡山傑在 SEMICON Taiwan 論壇上仍強調 ABF 載板產能「極度告急」,並指玻纖布、玻璃材料等日系關鍵原料供應瓶頸正在放大、供應商已開始增產。中華信評亦表示調查對高階 ABF 載板核心業務無立即負面影響。這意味著短線籌碼修正 vs. 中長線 AI 載板供給極缺的敘事出現激烈對抗,加上盤中三雄合計爆出 280 億元大量、開盤 30 分鐘內買盤仍踴躍,反映法人正在重新定位「哪一種產能與客戶結構的載板廠才能延續評價」。後續觀察:(a)9/4 欣興法說會對 ABF 產能、客戶關係與洗產地案的官方回應;(b)南電 Q4 BT 定價實測與博通後續採購比重;(c)009828 ETF 短線資金流向。
3. 輝達 ECB 挹注聯發科:ASIC 生態圈正在形成 AI 的第二極
當市場沉迷於 GPU「一超獨大」敘事的同時,輝達 35 億美元認購聯發科海外 ECB(12/7 前不可轉換)事件正在改寫台股 AI 版圖。聯發科盤中最高衝 4,420 元、逼近轉換價 4,513 元,終場逆勢漲 1.52% 收 4,340 元,成為當日少數扛住大盤翻黑的權值股。合作內容延伸至 AI 基礎設施、地端 AI 運算與智慧汽車,並與 RTX Spark AI PC 晶片綁定(宏碁、聯想 10 月首發),加上聯發科已握有 Google TPU 的 ASIC 訂單,形成罕見的「輝達 + Google」雙 AI 巨頭客戶結構。萬寶投顧總監蔡明彰直言,蔡力行加入後找來侯尚勇負責先進封裝與矽光子,聯發科的 AI 實力已非同日而語。
大摩預估聯發科 2028 年 EPS 將高達 300 元、高盛更喊到 427 元,外資圈甚至流傳目標價 1 萬元。同一夜輝達本身盤中亦大漲 1.80% 收 228.45,並宣布以 129.3 億美元收購開源 AI 平台 Hugging Face(相當於年化收入 86 倍),劍指 1,800 萬開發者生態;博通則因 Q4 財測疲軟股價重挫 2.74%,凸顯 AI 資本正在從「單一 GPU 龍頭」向「ASIC / 開源生態 / 邊緣運算」快速擴散。後續觀察:(a)12/7 ECB 轉換前的聯發科籌碼安定性;(b)RTX Spark 10 月上市後 AI PC 滲透率;(c)Google TPU 下一代訂單能見度是否延續。
4. Fed 華勒暫緩升息 vs. 台股午盤翻黑:美台脫鉤與非農關鍵夜
美股 9/3 出現典型「壞消息變好消息」反彈。Fed 理事華勒在 10 年期美債殖利率一度攀至 2023 年 11 月以來最高之際,明確表態若通膨續降則傾向 9 月維持利率不變,CME FedWatch 顯示 9 月升息機率由前一日 63.2% 降至 50.4%,帶動 10 年期殖利率回落至約 4.77%、2 年期一度重挫 7 個基點,三大指數齊漲逾 1%、道瓊創 8 月 4 日以來最佳單日表現。加上美伊局勢在川普表示「應不會持續太久」與加強荷姆茲海峽控制後暫時降溫,油價高檔震盪,市場情緒明顯改善。
然而台股 9/3 卻走出完全相反的劇本:早盤在美股激勵下漲逾 350 點衝上 46,517 點,午後隨日、韓股走弱翻黑,尾盤失守 46K 大關、下跌 307.06 點;外資期現貨動作分歧,現貨連 2 賣 481.46 億元(2 日累計 1,395 億元),但台指期空單回補 3,704 口、淨空單降至 8.15 萬口。29 大類股塑膠 -5.45%、光電 -5.24%、玻璃陶瓷 -3.48% 跌幅居前,唯金融 +2.19%、航運 +1.4%、綠能 +1.05% 逆勢撐盤,玉山金完成併購三商壽後大漲 6.67% 至 43.2 元、飆新天價。融資餘額從連 7 增轉減 69.36 億元、融券由減轉增 8,528 張,短線多頭槓桿正在鬆動。9/4 美國公布 8 月非農就業(市場預估新增 5.5~6.5 萬人、失業率 4.1%~4.2%)將是台股 9 月路徑最關鍵的變數,若就業轉弱可強化華勒鴿派立場、支撐台股權值反彈;若強於預期則可能再度推升殖利率、對高評價 AI 權值形成壓力。
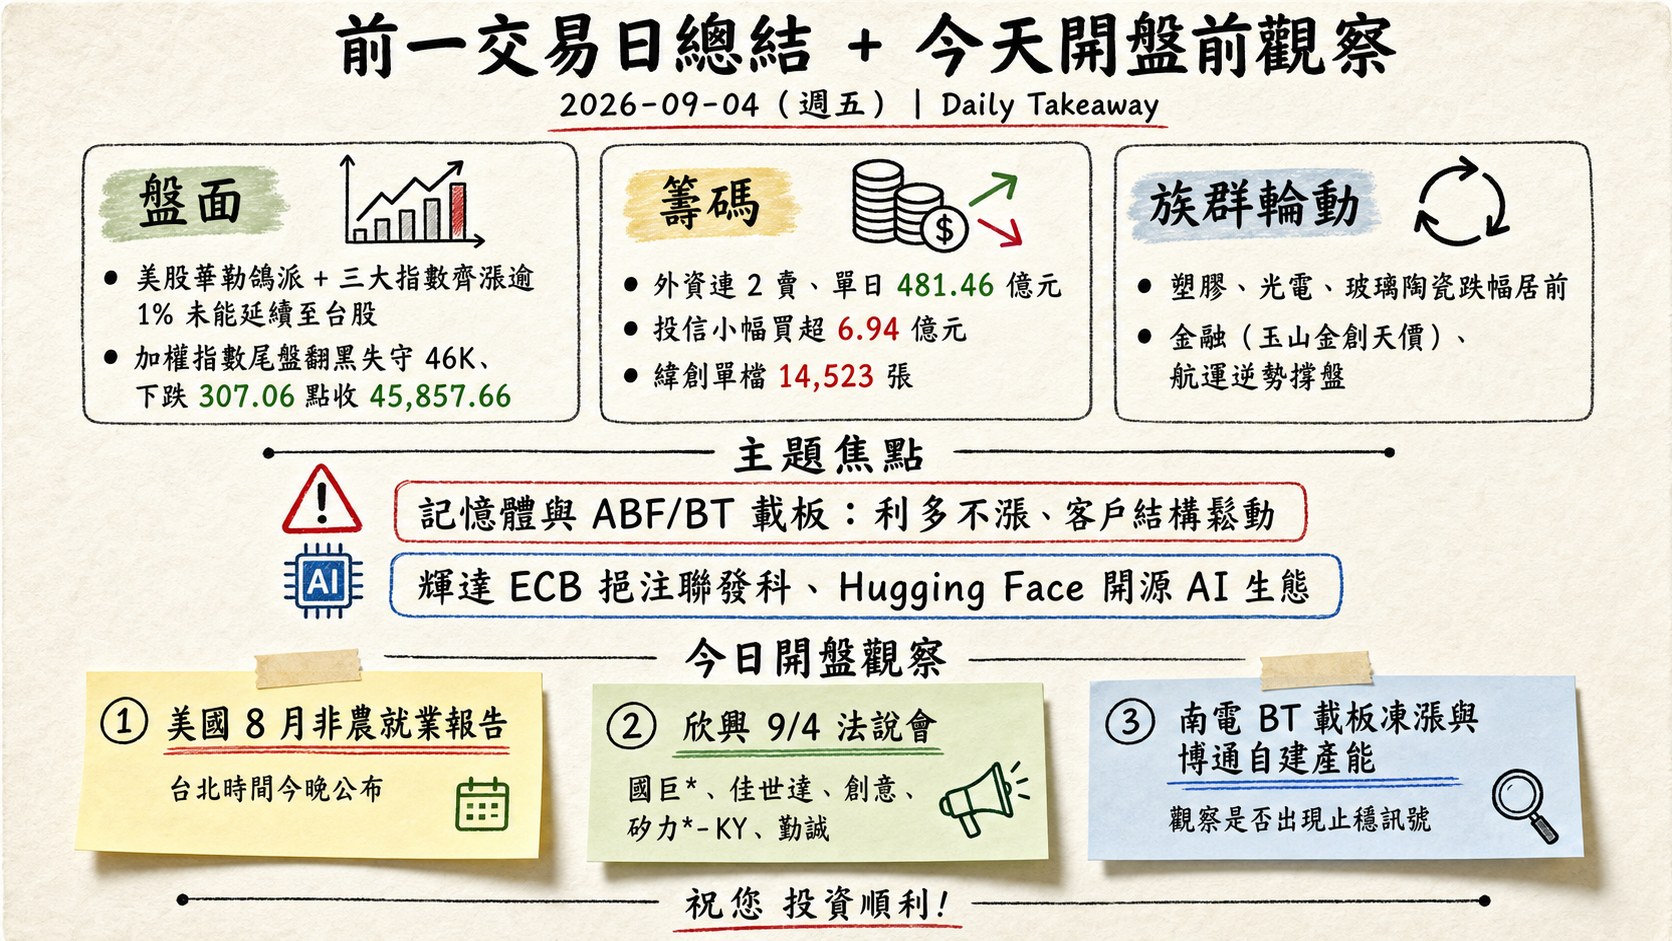
六、當日總結
- 盤面: 美股華勒鴿派 + 三大指數齊漲逾 1% 未能延續至台股,加權指數尾盤翻黑失守 46K、下跌 307.06 點收 45,857.66,塑膠、光電、玻璃陶瓷跌幅居前,金融(玉山金創天價)、航運逆勢撐盤;成交量 9,932.6 億元連 2 日未破兆,反映追價力道明顯轉弱。
- 籌碼: 外資連 2 賣、單日 481.46 億元集中砍記憶體(南亞科、華邦電)與 PCB/載板(南電、臻鼎),投信小幅買超 6.94 億元但重壓緯創單檔 14,523 張;融資餘額由連 7 增首度轉減 69.36 億元、融券由減轉增 8,528 張,短線槓桿多頭正主動下調曝險。
- 主題焦點: 記憶體與 ABF/BT 載板同時遭遇「利多不漲」與客戶結構鬆動雙重壓力,是本波修正的關鍵引信;另一極則是輝達 ECB 挹注聯發科帶動的 ASIC 生態擴散、加上輝達 129 億美元收購 Hugging Face 深化開源 AI 生態,為 AI 供應鏈開出第二條主敘事。
- 今日開盤觀察: (1)美國 8 月非農就業報告(台北時間今晚公布)將直接影響 Fed 9 月是否升息與台股權值評價;(2)欣興 9/4 法說會與國巨*、佳世達、創意、矽力*-KY、勤誠等一連串大廠法說登場;(3)南電 BT 載板凍漲與博通自建產能對載板族群的續發酵,觀察是否出現止穩訊號。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]