股市 Overview — 2026-09-07(週日)
最近交易日: 2026-09-04(週五)
一、台股大盤摘要
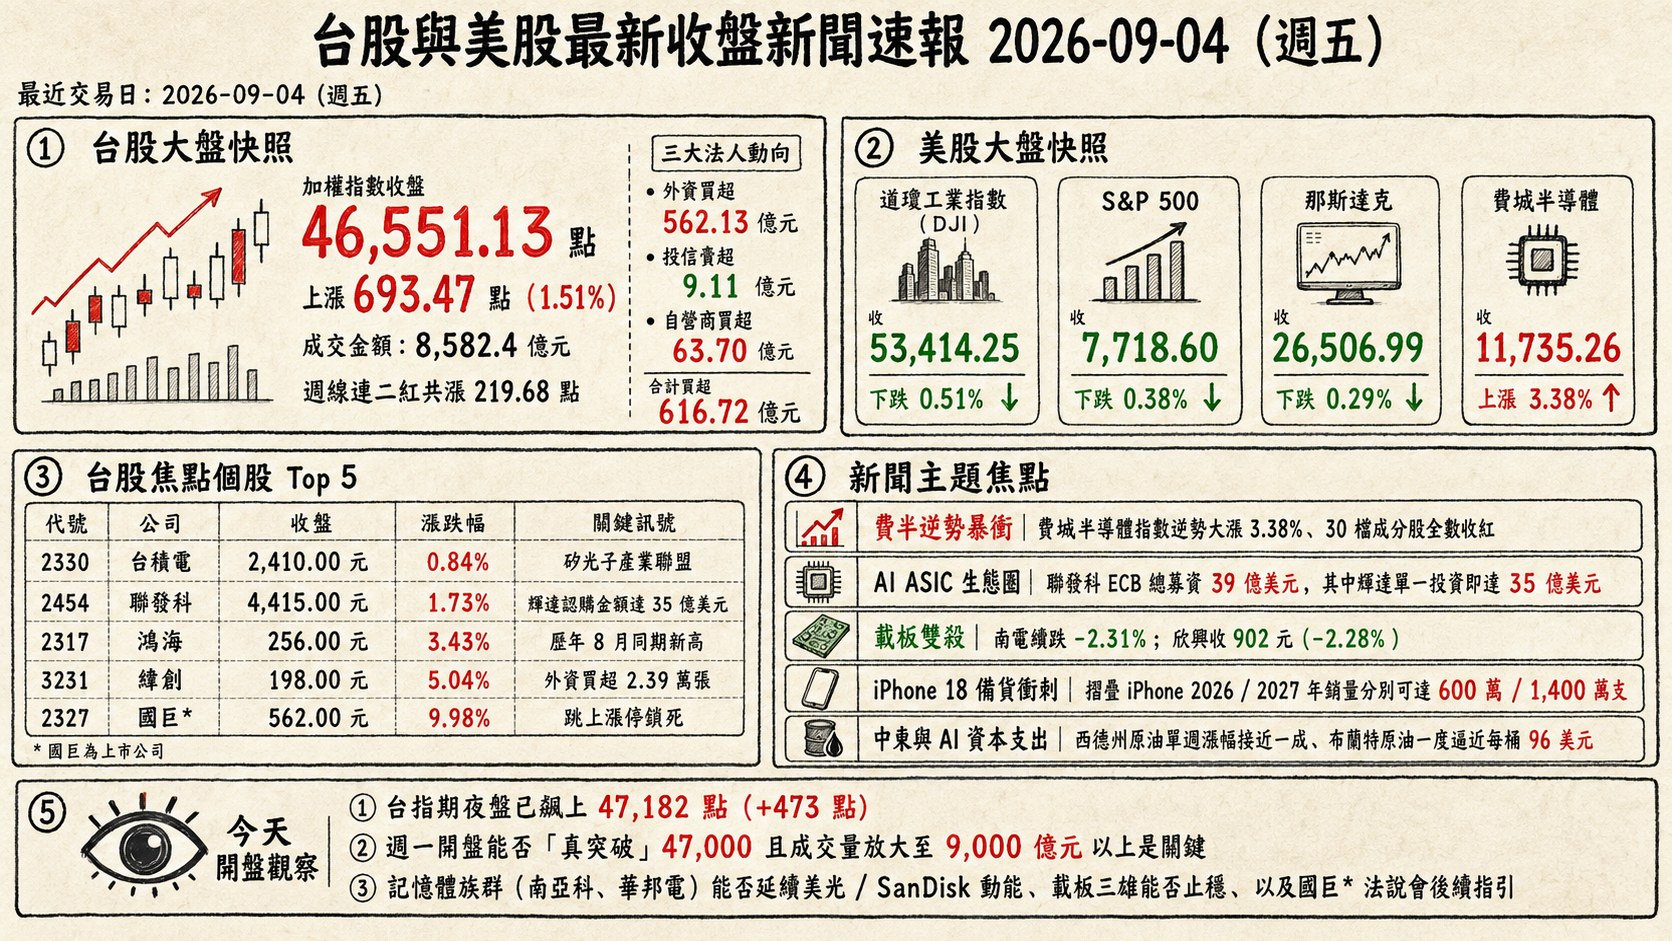
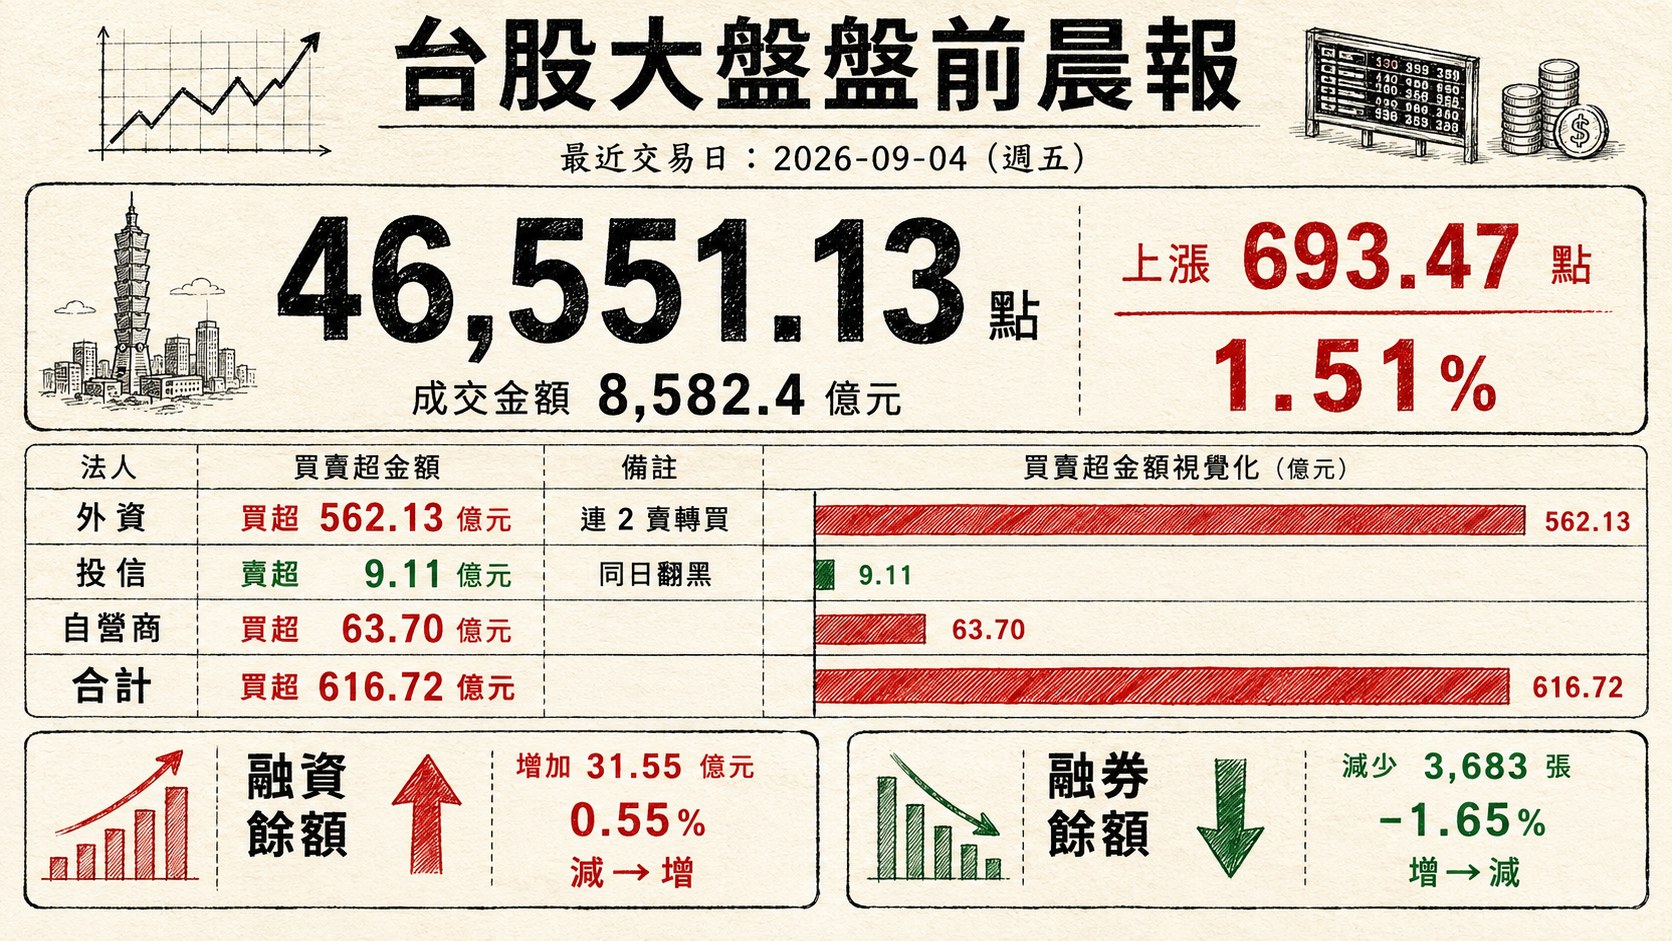
加權指數收盤: 46,551.13 點,上漲 693.47 點(1.51%)
成交金額: 8,582.4 億元
三大法人買賣超(億元):
- 外資買超 562.13 億元
- 投信賣超 9.11 億元
- 自營商買超 63.70 億元
- 合計買超 616.72 億元
(籌碼結構「連 2 賣→買」,外資由連 2 賣轉買,投信同日翻黑;)
融資融券(前一交易日):
- 融資餘額增加 31.55 億元(0.55%),減→增
- 融券餘額減少 3,683 張(-1.65%),增→減
二、台股焦點個股
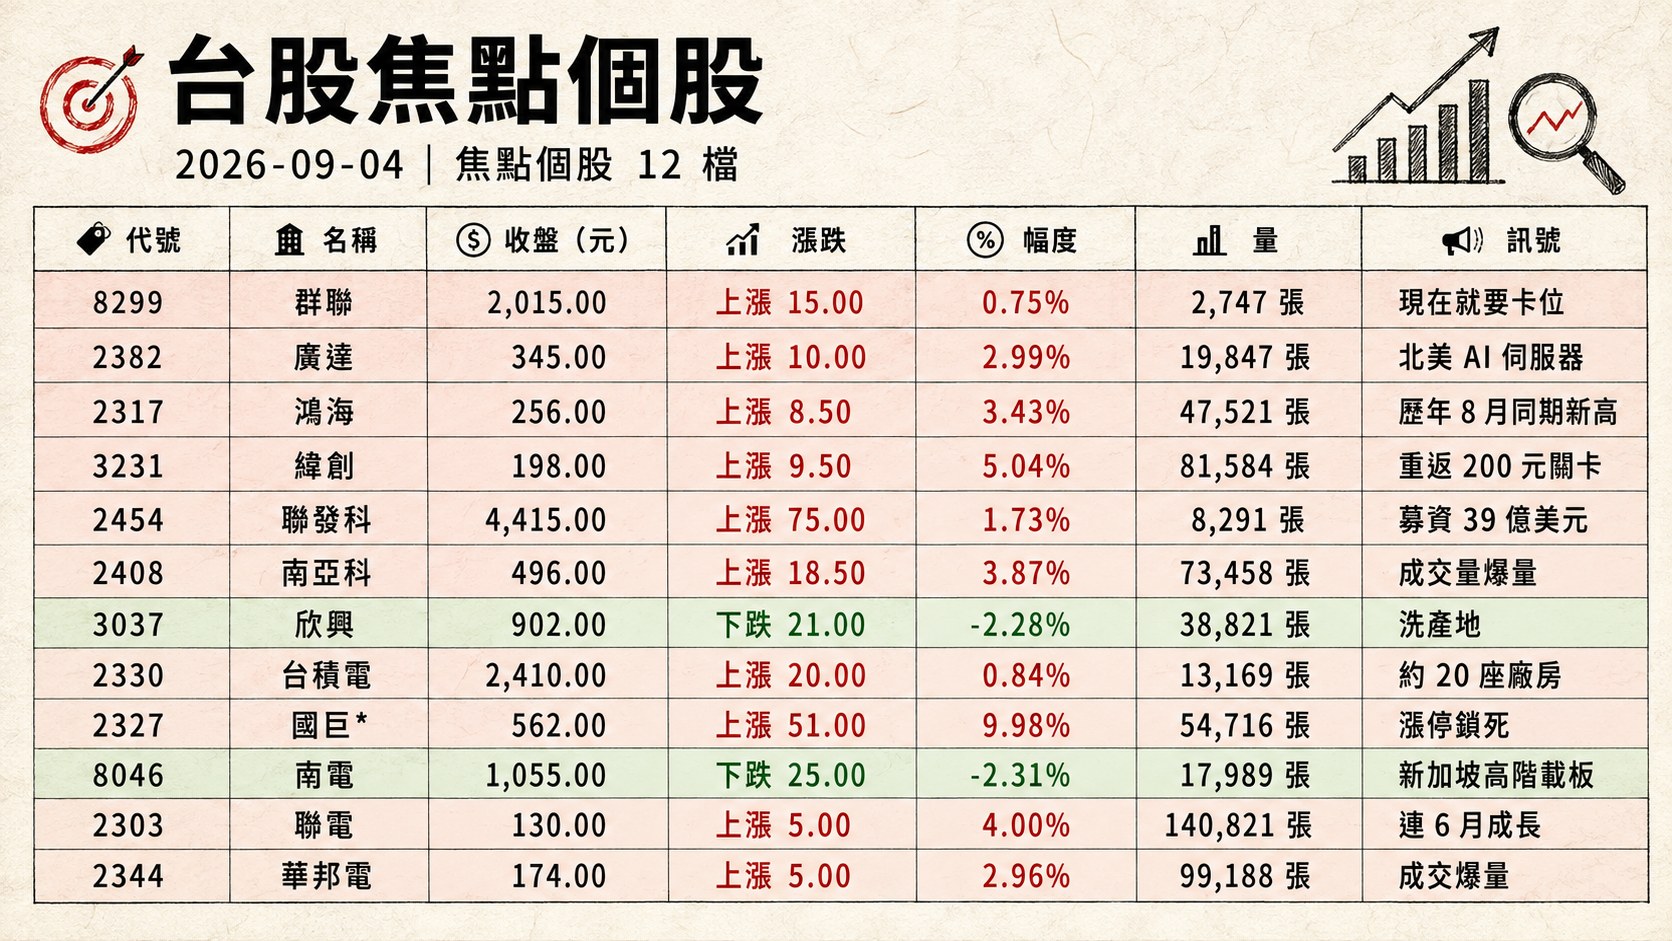
1. 8299 群聯
- 收盤 2,015.00 元,上漲 15.00(0.75%)
- 成交量: 2,747 張
新聞綜合: 群聯電子執行長潘健成於 SEMICON Taiwan 大師論壇中兩度發聲,一方面對於當前市場記憶體漲勢喊話「連原廠也不知道明年缺口有多大」,隱含目前價格與供需能見度仍充滿雜音;另一方面則強調「地端 AI 三年後也會滿坑滿谷,但現在就要卡位」,凸顯群聯在 aiDAPTIV+ 邊緣運算方案的戰略布局。當日股價由 2,000 元關卡溫和上攻,成交 2,747 張反映籌碼相對穩定,尚未見到明顯拉抬或殺盤。後續觀察 NAND Flash 現貨價與美光、SanDisk 領軍的原廠報價方向。
2. 2382 廣達
- 收盤 345.00 元,上漲 10.00(2.99%)
- 成交量: 19,847 張
新聞綜合: 廣達當日子公司 Quanta Computer USA 於加州 Newark 取得 198,768 平方英尺廠房 126 個月租賃使用權,合約總金額美金 4,638.2 萬元,鎖定北美 AI 伺服器產能擴充。法人指出,廣達 Q2 伺服器營收佔比維持 80% 以上,AI 伺服器佔整體伺服器 75%–80%,並預期 Q3 AI 伺服器仍將季增、全年倍增。籌碼面外資買超 1.28 萬張,隨 Vera Rubin 平台接棒與部分 CSP 傳出跳過品牌廠、直接向台灣 ODM 採購,動能延續至 2027 年。後續觀察 Vera Rubin 出貨時程與美系 CSP 訂單能見度。
3. 2317 鴻海
- 收盤 256.00 元,上漲 8.50(3.43%)
- 成交量: 47,521 張
新聞綜合: 鴻海 8 月合併營收 9,217.66 億元,月減 2.61%、年增 51.98%,為歷年 8 月同期新高、單月歷史次高;累計前 8 月營收 6.51 兆元、年增 39.73%,公司對 Q3 能見度優於前月。同日子公司 Foxconn Singapore 完成日圓 1,019 億元 MTN 公司債定價,籌資投入 AI 伺服器機櫃、液冷與全球自動化。當日外資買超 2.64 萬張、股價收復 250 元關卡,但另有社群冒用「1 拆 20」不實訊息引發詐騙警訊。後續觀察 Vera Rubin Q4 放量進度與液冷產能爬坡。
4. 3231 緯創
- 收盤 198.00 元,上漲 9.50(5.04%)
- 成交量: 81,584 張
新聞綜合: 戴爾財報優於預期並上修全年財測,激勵 AI 伺服器代工族群,緯創當日跳空重返 200 元關卡,盤中一度攻上半根停板,外資買超 2.39 萬張、投信亦回補 3,389 張。分析師指出,緯創上半年 EPS 已達 7.78 元,接近去年全年 9 元的水準,全年 EPS 上看 16–17 元,本益比僅 11–12 倍,落在伺服器組裝族群 11–16 倍區間偏低檔;子公司緯穎 6、7 月營收接連改寫歷史新高,除權後填權空間亦成想像題材。後續觀察緯穎 8 月營收能否再創高。
5. 2454 聯發科
- 收盤 4,415.00 元,上漲 75.00(1.73%)
- 成交量: 8,291 張
新聞綜合: 聯發科首次海外無擔保 ECB 完成訂價、募資 39 億美元創台灣資本市場 ECB 紀錄,其中輝達認購金額達 35 億美元,深化雙方在 GB10、RTX Spark、NVLink Fusion 及雲端 XPU 的合作。分析師認為,聯發科 AI ASIC 業務隨 TPU 快速成長,加上與博通、Marvell 同列 NVLink Fusion 名單,市占具再上調空間;同時執行長蔡力行於 SEMICON 論壇直接向台積電副共同營運長侯永清「討產能」,凸顯先進製程供不應求。當日股價由 4,340 反攻至 4,415 元。後續觀察 XPU 客戶 tape-out 進度與手機基頻晶片庫存去化。
6. 2408 南亞科
- 收盤 496.00 元,上漲 18.50(3.87%)
- 成交量: 73,458 張
新聞綜合: 南亞科在美國美光暴漲 6.1% 站上千美元、SanDisk 飆漲 11.9% 至 1,740 美元的原廠帶動下轉強,當日成交量爆量至 7.35 萬張。惟籌碼分歧明顯:外資本週合計提款約 6.4 萬張、投信同日仍賣超 1,735 張,中環(2323)9/2–9/4 亦處分 1,480 張南亞科普通股獲利 2,683.5 萬元;顯示前波獲利者持續調節,但美系記憶體大廠的漲勢已將台廠拉回舞台中心。後續觀察 8 月營收(前次公布亮眼但週四黑 K 失守 20 日均)能否穩住 500 元關卡。
7. 3037 欣興
- 收盤 902.00 元,下跌 21.00(-2.28%)
- 成交量: 38,821 張
新聞綜合: 欣興疑涉將中製 PCB「洗產地」貼牌出口美國,遭檢調突襲搜索,事件延燒至 SEMICON 周末。當日盤中一度急殺至 873 元、最低跌破前波低點,終場勉強守住 900 元大關但仍收 -2.28%,投信同日賣超 4,448 張為全市場之冠。財信傳媒謝金河與家登董座邱銘乾接連公開喊話:「西方信任」是台廠核心資產,玩兩面手法傷害的不會只是單一公司。另一方面,欣興仍是台積電 3DIC 先進封裝製造聯盟成員,法說級題材與治理疑雲短線交錯。後續觀察檢調偵辦進度與美系載板客戶的採購訊號。
8. 2330 台積電
- 收盤 2,410.00 元,上漲 20.00(0.84%)
- 成交量: 13,169 張
新聞綜合: 台積電 ADR 週五收 428.91 美元、上漲 2.85%,帶動台指期夜盤衝上 47,182 點。SEMICON 論壇上,副共同營運長侯永清透露公司每季晶圓製造設備採購已較 2025 年 12 月預估值上調至 1.9 倍,全球同步進行約 20 座廠房興建與裝機,仍「以 4–5 倍速度追趕仍無法滿足需求」;華爾街維持買進評級,Stifel 首度給 515 美元、Bernstein 上看 554 美元、平均目標價 547.38 美元。同日經濟部宣布台積電、日月光、聯發科、鴻海等 30 餘家籌組「矽光子產業聯盟」,聚焦 CPO 節點。後續觀察 3nm/2nm 產能配置與 ADR 是否突破 429.50 美元壓力。
9. 2327 國巨*
- 收盤 562.00 元,上漲 51.00(9.98%)
- 成交量: 54,716 張
新聞綜合: 被動元件族群當日集體點火,國巨盤中提前卡位法說會發布跳上漲停鎖死,外資單日大買 1.85 萬張、金額逾 102 億元,帶動華新科、金山電、光頡、大毅、禾伸堂等 6 檔亮燈漲停,凱美、興勤等亦漲逾 6%。此波動能反映上游 MLCC 與 CCL 材料同步漲價,且 AI 伺服器與交換器對高階被動元件需求升溫。籌碼快速拉升後上檔壓力仍重,觀察國巨法說會對明年營收指引及庫存去化進度。
10. 8046 南電
- 收盤 1,055.00 元,下跌 25.00(-2.31%)
- 成交量: 17,989 張
新聞綜合: 博通執行長陳福陽於最新法說會宣布,將自 2027 年起啟用新加坡高階載板產能,台廠 BT 載板 Q4 傳出凍漲,衝擊南電前一交易日跌停、當日續跌 -2.31% 並跌破短中期均線。ABF 載板供需結構本已受欣興洗產地事件干擾,如今又添博通擴產的中長期供給隱憂,載板三雄僅景碩勉力反彈。
11. 2303 聯電
- 收盤 130.00 元,上漲 5.00(4.00%)
- 成交量: 140,821 張
新聞綜合: 聯電 8 月營收連 6 月成長並寫下歷史第三高,成為當日晶圓代工二哥的關鍵利多,外資轉買後單日買超 2.66 萬張、投信亦買超 1,577 張,帶動股價強攻 4%、重回 130 元關卡;投信與外資聯手加碼在成熟製程領域具指標意義。同日聯電也被輝達/聯發科生態圈題材、以及成熟製程車用及網通需求復甦帶動情緒。後續觀察 8 吋與 12 吋成熟製程稼動率與工控/車用復甦訊號。
12. 2344 華邦電
- 收盤 174.00 元,上漲 5.00(2.96%)
- 成交量: 99,188 張
新聞綜合: 華邦電隨南亞科同步受惠美光千美元、SanDisk 逼近 12% 的美系記憶體暴衝,成交爆量至 9.9 萬張、股價漲近 3%。惟本週外資合計仍賣超約 5 萬張、投信當日再賣 6,914 張居冠,籌碼調節與美股記憶體強勢形成對比。大摩點名「南亞科、華邦電仍握有定價主導權」、蜜月期可持續 2 年,但也提醒進入下行時是萬丈深淵。後續觀察 DRAM 現貨報價(尤其 DDR4/LPDDR)與明年契約談判進度。
13. 3081 聯亞
- 收盤 3,170.00 元,上漲 50.00(1.60%)
- 成交量: 5,284 張
新聞綜合: 光通訊 / 砷化鎵族群當日隨費半大漲 3.37% 及矽光子聯盟題材反攻,聯亞收 3,170 元、漲 1.6%,屬光通訊指標之一,法人指出全新、聯亞、穩懋、光聖、上詮、華星光、聯鈞、華通等雖進入震盪整理但多數尚未跌破 20 日均線,逢回具支撐可觀察布局機會。經濟部同步宣示台廠掌握全球封測逾 5 成市佔,CPO 技術轉型主導權在台。後續觀察 CPO 客戶端拉貨與新產品良率放量。
14. 3189 景碩
- 收盤 819.00 元,上漲 44.00(5.68%)
- 成交量: 19,168 張
新聞綜合: 載板三雄中,當日僅景碩逆勢收紅、大漲 5.68% 並漲逾半根停板,成為欣興洗產地與南電凍漲衝擊下的資金避風港。法人指出,博通擴產對高階載板供需的實際衝擊將視 2027 年新加坡產能爬坡進度而定,短線市場先在三雄之間切換籌碼,景碩因無「地緣風險」與「客戶結構」雙重疑慮,率先獲得買盤青睞。後續觀察三雄本週 8 月營收公布及 ABF 高階載板出貨結構。
15. 2308 台達電
- 收盤 1,825.00 元,上漲 65.00(3.69%)
- 成交量: 8,514 張
新聞綜合: 台達電當日領軍電機類股大漲 3.55% 為 29 大類股第二強,公司列名台積電 3DIC 先進封裝製造聯盟兩年度成員,並在液冷散熱、電源模組布局深度切入 AI 資料中心。市場關注前次傳出「特定批次產品電容異常」的雜音,公司先前已作出說明,週五股價收復 1,825 元反映該利空基本消化。後續觀察 8 月營收與 AI 電源/液冷產品貢獻比重。
三、美股大盤摘要
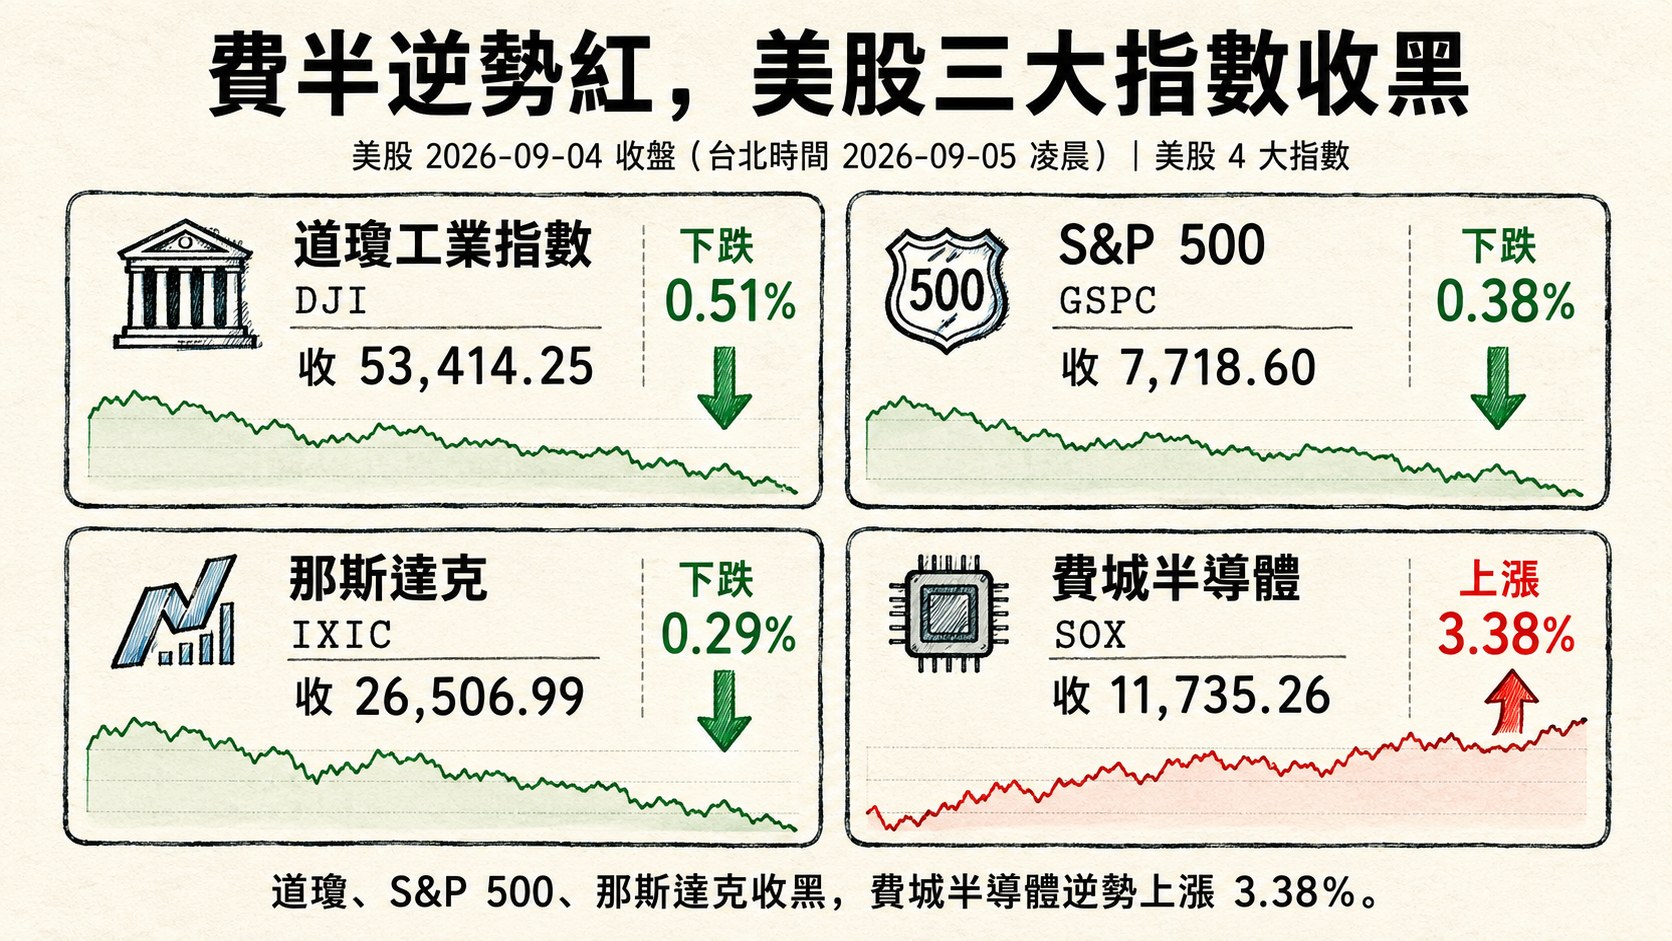
美股交易日: 2026-09-04(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-05 凌晨。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.51%,收 53,414.25
- S&P 500 下跌 0.38%,收 7,718.60
- 那斯達克下跌 0.29%,收 26,506.99
- 費城半導體上漲 3.38%,收 11,735.26
四、指標性美股
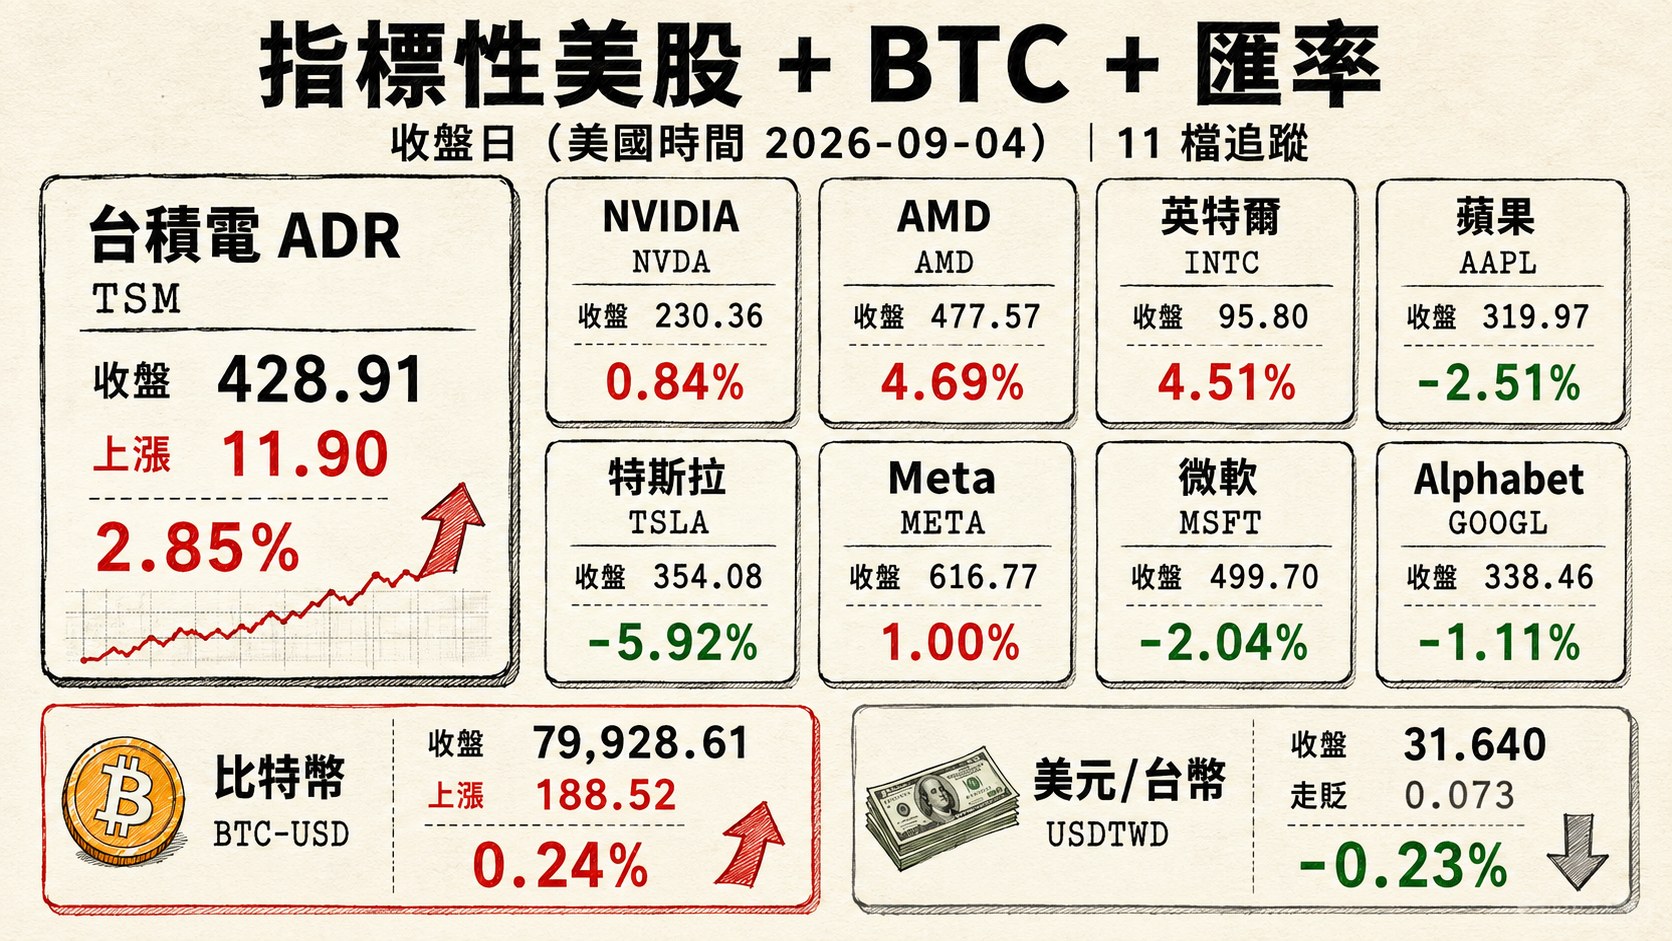
美股交易日: 2026-09-04(同上表,us_market_data.json#date;台北時間收盤於 2026-09-05 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 428.91 | 上漲 11.90 | 2.85% |
| NVIDIA (NVDA) | 230.36 | 上漲 1.91 | 0.84% |
| AMD | 477.57 | 上漲 21.41 | 4.69% |
| 英特爾 (INTC) | 95.80 | 上漲 4.13 | 4.51% |
| 蘋果 (AAPL) | 319.97 | 下跌 8.24 | -2.51% |
| 特斯拉 (TSLA) | 354.08 | 下跌 22.29 | -5.92% |
| Meta (META) | 616.77 | 上漲 6.09 | 1.00% |
| 微軟 (MSFT) | 499.70 | 下跌 10.42 | -2.04% |
| Alphabet (GOOGL) | 338.46 | 下跌 3.80 | -1.11% |
| 比特幣 (BTC-USD) | 79,928.61 | 上漲 188.52 | 0.24% |
| 美元/台幣 (USDTWD) | 31.640 | 走貶 0.073 | -0.23% |
五、重點新聞回顧
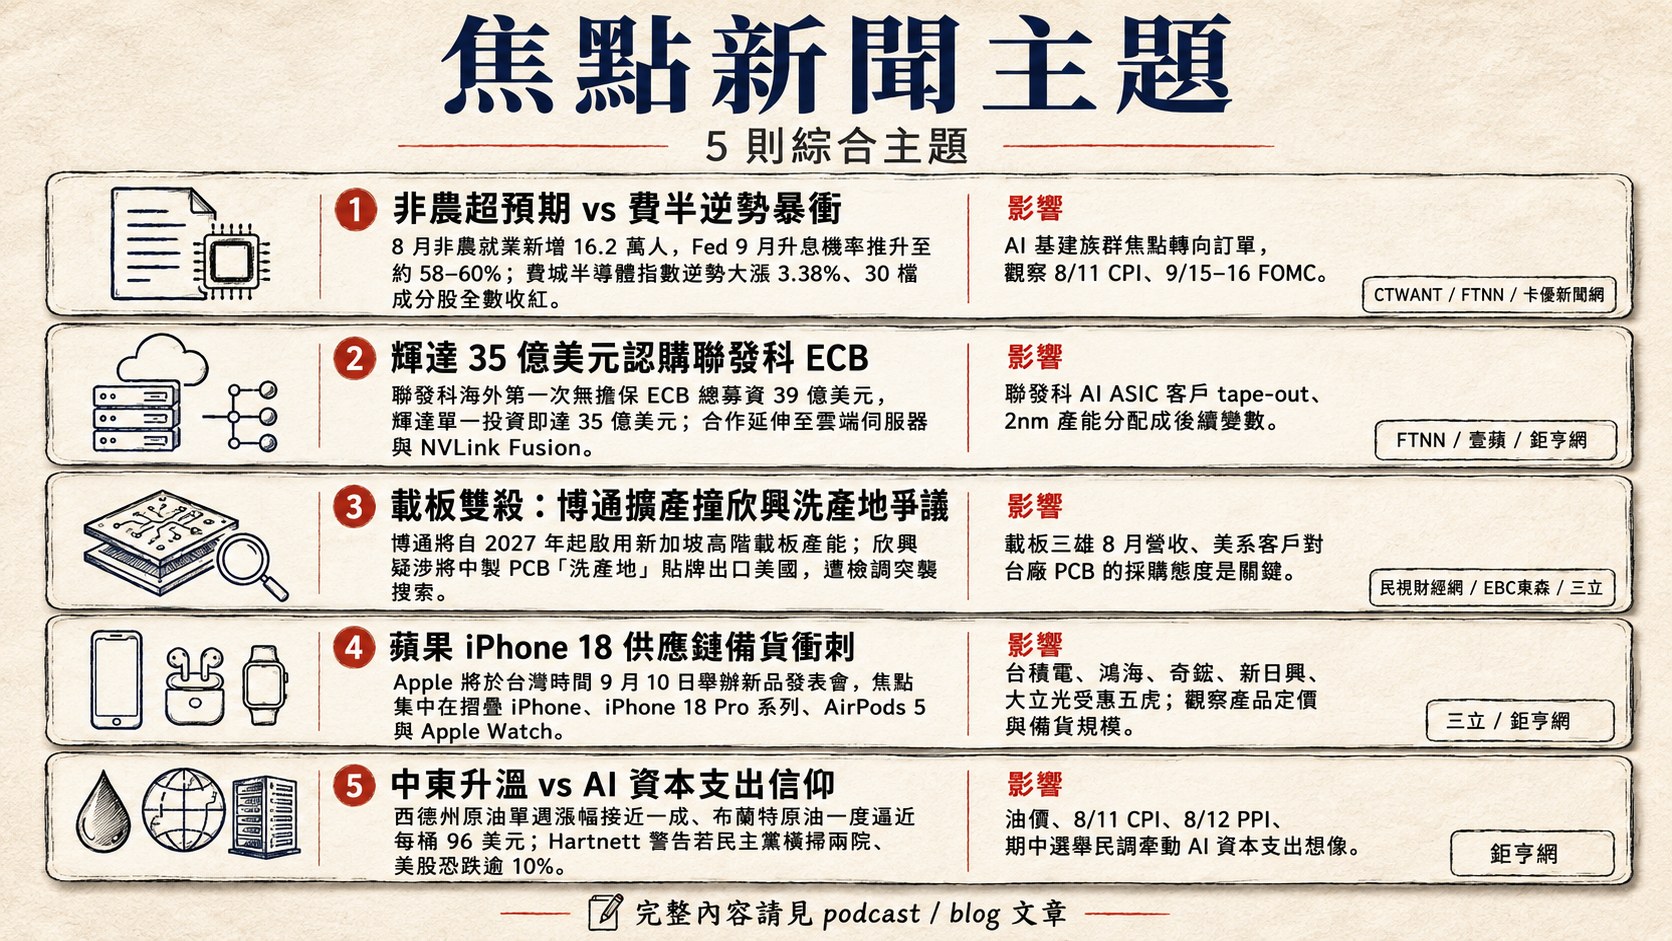
1. 非農超預期 vs 費半逆勢暴衝:AI 基建族群對利率「打疫苗」
美國勞工部公布 8 月非農就業新增 16.2 萬人,遠優於市場預期的 5.5 萬人,並將 6、7 月合計上修 5.5 萬人;失業率維持 4.1%。強勁數據瞬間把 Fed 9 月升息機率由前一天的 49% 推升至約 58–60%,2 年期美債殖利率一度飆至 4.416%、創 2025 年 1 月以來新高。四大指數週五道瓊、S&P 500、那斯達克全數收黑(依附檔 us_market_data.json 各為 -0.51% / -0.38% / -0.29%),但費城半導體指數逆勢大漲 3.38%、30 檔成分股全數收紅,美光暴衝 6.1% 攻破千美元、SanDisk 更飆漲 11.9%,台積電 ADR 收 428.91 美元、漲 2.85%。
財經專家阮慕驊點出:「利率高一點,對本益比偏高、沒有獲利支撐的公司壓力大;對獲利正在加速的 AI 基礎建設族群,利率不是主要變數,訂單才是。特斯拉跌近 6%,正是估值對利率敏感的典型。」市場焦點已由「Fed 是否升息」轉向下週公布的 8 月 CPI 與 PPI。台指期夜盤同步大漲 473 點、收 47,182 點,摩爾投顧預估台股本週有機會挑戰 48,000 甚至 48,500 點。後續觀察變數: 8/11 CPI 數據、9/15–16 FOMC 會議、以及費半領導性能否延續至權值股輪動。
2. 輝達 35 億美元認購聯發科 ECB:AI ASIC 生態圈正式重組
聯發科完成海外第一次無擔保 ECB(可轉債)訂價,總募資 39 億美元、創台灣 ECB 歷史紀錄,其中輝達單一投資即達 35 億美元。合作範圍已從 GB10、RTX Spark、車載平台,正式延伸至雲端伺服器:聯發科取得 NVLink、NVHBM 相關 IP 授權,未來爭取雲端服務供應商(CSP)訂單籌碼大幅上升,並反手協助輝達擴大 NVLink Fusion 在資料中心與 AI 機櫃的滲透。中信投顧分析師賴彥維指出,NVLink Fusion 合作名單目前博通尚未加入、Marvell 與聯發科先卡位,反映輝達刻意透過互連授權切入原本由 ASIC 廠壟斷的雲端客製化晶片市場——即使部分 CSP 不採用輝達 GPU,NVLink 仍能滲透其 ASIC 架構。
同一週,SEMICON Taiwan 論壇上,聯發科全球供應鏈管理本部總經理劉添益直言「AI 計算需求每 4–5 個月翻倍,四大巨頭今年資本支出約 7,300 億美元、明年上看 1 兆美元」,若供應鏈仍各自為政「絕對會被淘汰」;台積電副共同營運長侯永清則揭露設備採購已較 2025 年 12 月預估上調至 1.9 倍、全球同步進行約 20 座廠房興建。聯發科執行長蔡力行更當場向侯永清「討產能」,直接把先進製程供需失衡搬上檯面。當日聯發科台股收 4,415 元、漲 1.73%。後續觀察變數: 聯發科 AI ASIC 客戶 tape-out 進度、輝達 NVLink Fusion 合作陣營是否再擴張、以及 2nm 產能分配是否影響出貨節奏。
3. 載板雙殺:博通新加坡擴產撞欣興洗產地爭議
當日 PCB 與載板族群出現明顯分歧。博通執行長陳福陽在最新法說會宣布,將自 2027 年起啟用新加坡高階載板產能,市場解讀為對台廠 BT 與 ABF 載板供應缺口的長期壓縮,南電(8046)當日續跌 -2.31%、跌破短中期均線。同一天,欣興(3037)因疑涉將中製 PCB「洗產地」貼牌出口美國、遭檢調突襲搜索,盤中一度重挫至 873 元、終場收 902 元(-2.28%),投信賣超 4,448 張居冠;載板三雄僅景碩逆勢收紅漲 5.68%。
宏觀層面,此事件被解讀為對「西方信任」台灣供應鏈根基的挑戰。財信傳媒謝金河與家登董座邱銘乾接連公開喊話:今年前 7 月台灣對美順差累計 1,224.6 億美元、對美出口佔比已升至 31.8%(對中降至 24%),信任是台廠站穩全球 AI 供應鏈的最核心資產;若「一邊與美國做生意、一邊將中國製品貼牌出口」,玩掉信任的傷害不會只是一家公司。另一路人馬——本土法人重申看好 CCL/PCB 漲價循環:受銅箔、樹脂、玻纖布上漲驅動,E 布薄布 2026 年至今漲幅逾 140%,台光電、台燿、聯茂目標價分別上看 8,000、2,050、600 元。後續觀察變數: 檢調偵辦進度、載板三雄 8 月營收、以及美系客戶對台廠 PCB 的採購態度。
4. 蘋果 iPhone 18 供應鏈進入備貨衝刺:折疊機、A20 Pro、AI 耳機三線並進
Apple 將於台灣時間 9 月 10 日舉辦新品發表會,市場焦點集中在摺疊 iPhone、iPhone 18 Pro 系列(搭載 A20 Pro 2nm 晶片)、AirPods 5(H3 晶片+耳道溫度監測)與 Apple Watch。法人預估摺疊 iPhone 2026 / 2027 年銷量分別可達 600 萬 / 1,400 萬支,2027 年市佔上看 24%;售價估落在 2,000–2,500 美元區間、鎖定台積電 2nm 產能。iPhone 18 Pro 前鏡頭升級至 24MP、5G 數據機改採自研 C2 晶片有助毛利率維持 40%+,Pro Max 電池容量增加 9–10%。法人點名台廠受惠五虎:台積電(2330)2nm 晶片、鴻海(2317)整機組裝、奇鋐(3017)高階散熱、新日興(3376)摺疊機轉軸、大立光(3008)高階鏡頭與潛望式光學。
當日奇鋐大漲 8.18% 收 3,570 元、鴻海漲 3.43% 收 256 元、雙鴻亮燈漲停。奇鋐同時被納入「TIM-less 液冷板」新一代方案供應鏈(與雙鴻、健策、竑騰同陣營),最快 2027 年中量產,等於一次搶到「iPhone 高階散熱+AI 液冷升級」雙引擎。後續觀察變數: 9/10 發表會產品定價與備貨規模、摺疊機摺痕深度技術指標、以及蘋果新機初期銷售動能。
5. 中東地緣政治升溫 vs AI 資本支出信仰:Fed 政策路徑再生變數
美軍針對伊朗革命衛隊採取軍事行動後,市場憂慮衝突擴大至荷姆茲海峽航道安全,避險情緒推動西德州原油單週漲幅接近一成、布蘭特原油一度逼近每桶 96 美元;黃金與商品同步走高,美銀首席策略師 Hartnett 更維持「做多商品與黃金」的核心資產配置。同一時間,美銀 8 月基金經理調查顯示 47% 預期期中選舉為「共和黨掌參、民主黨掌眾」的分裂國會結局,23% 預期民主黨橫掃兩院、僅 9% 認為共和黨守住兩院。Hartnett 警告若民主黨橫掃兩院、美股恐跌逾 10%、美元走弱、AI 泡沫可能戳破,因為政策方向可能從「民粹資本主義」轉向「民粹社會主義」,稅收與監管方向可能由降轉升,直接壓縮 AI 資本支出想像空間。
另一頭,《經濟學人》以整版深度報導反駁「輝達=思科」的網路泡沫類比:輝達持有 990 億美元現金、預期今年現金流達 2,000 億美元、毛利率由 60% 升至 75%,即使獲利下滑 60% 也不會失去投資級信評;且 AI 需求正逐步兌現,Anthropic 營收由 Q1 的 50 億美元擴至 Q2 的 115 億美元。全球 30 年期公債殖利率若無法降至 5% 以下前,AI 基礎建設商仍會落後 AI 應用商,但這是「輪動」而非「破裂」。後續觀察變數: 中東衝突後續發展與油價、8/11 CPI 與 8/12 PPI 通膨數據、期中選舉民調變化(特別是俄亥俄、德州、愛荷華、密西根關鍵戰場)。
六、當日總結
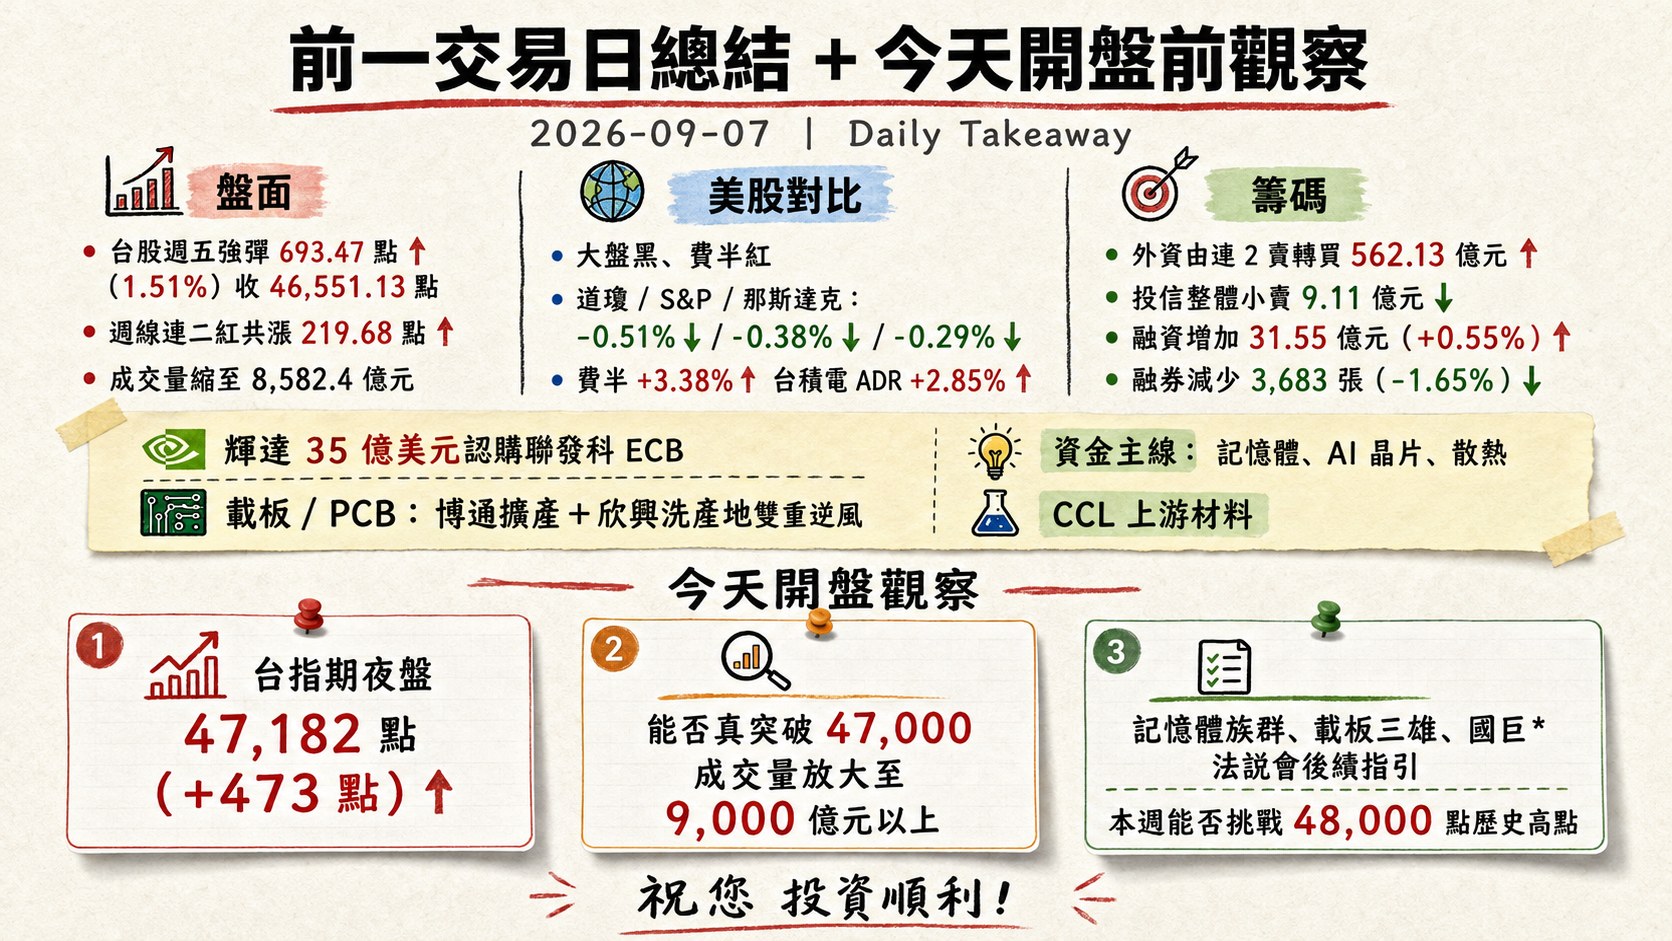
- 盤面: 台股週五強彈 693.47 點(1.51%)收 46,551.13 點、週線連二紅共漲 219.68 點,成交量卻縮至 8,582.4 億元、未見量價齊揚;美股當日「大盤黑、費半紅」分歧格局明顯——道瓊 / S&P / 那斯達克分別 -0.51% / -0.38% / -0.29%,費半逆勢 +3.38%、台積電 ADR +2.85%,記憶體、AI 晶片、散熱是資金絕對主線。
- 籌碼: 外資由連 2 賣轉買 562.13 億元、掃貨電子代工(仁寶、聯電、鴻海、緯創各 2 萬張以上),並狂敲國巨* 逾 102 億元;投信整體小賣 9.11 億元、但集中賣華邦電、欣興、南亞科。融資餘額前一交易日增加 31.55 億元(+0.55%)、融券減少 3,683 張(-1.65%),多方槓桿溫和加碼、空方縮手。
- 主題焦點: (1)輝達 35 億美元認購聯發科 ECB 深化 AI ASIC 生態圈,這是本波最具中長期延伸性的結構性變化;(2)載板 / PCB 族群面臨博通擴產+欣興洗產地雙重逆風,須慎防族群性殺跌,但漲勢反倒集中在 CCL 上游材料。
- 今天開盤觀察: 台指期夜盤已飆上 47,182 點(+473 點),週一開盤能否「真突破」47,000 且成交量放大至 9,000 億元以上是關鍵;記憶體族群(南亞科、華邦電)能否延續美光 / SanDisk 動能、載板三雄能否止穩、以及國巨* 法說會後續指引——三者共同決定本週能否挑戰 48,000 點歷史高點。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]