股市 Overview — 2026-10-12(週一)
最近交易日: 2026-10-08(週四)
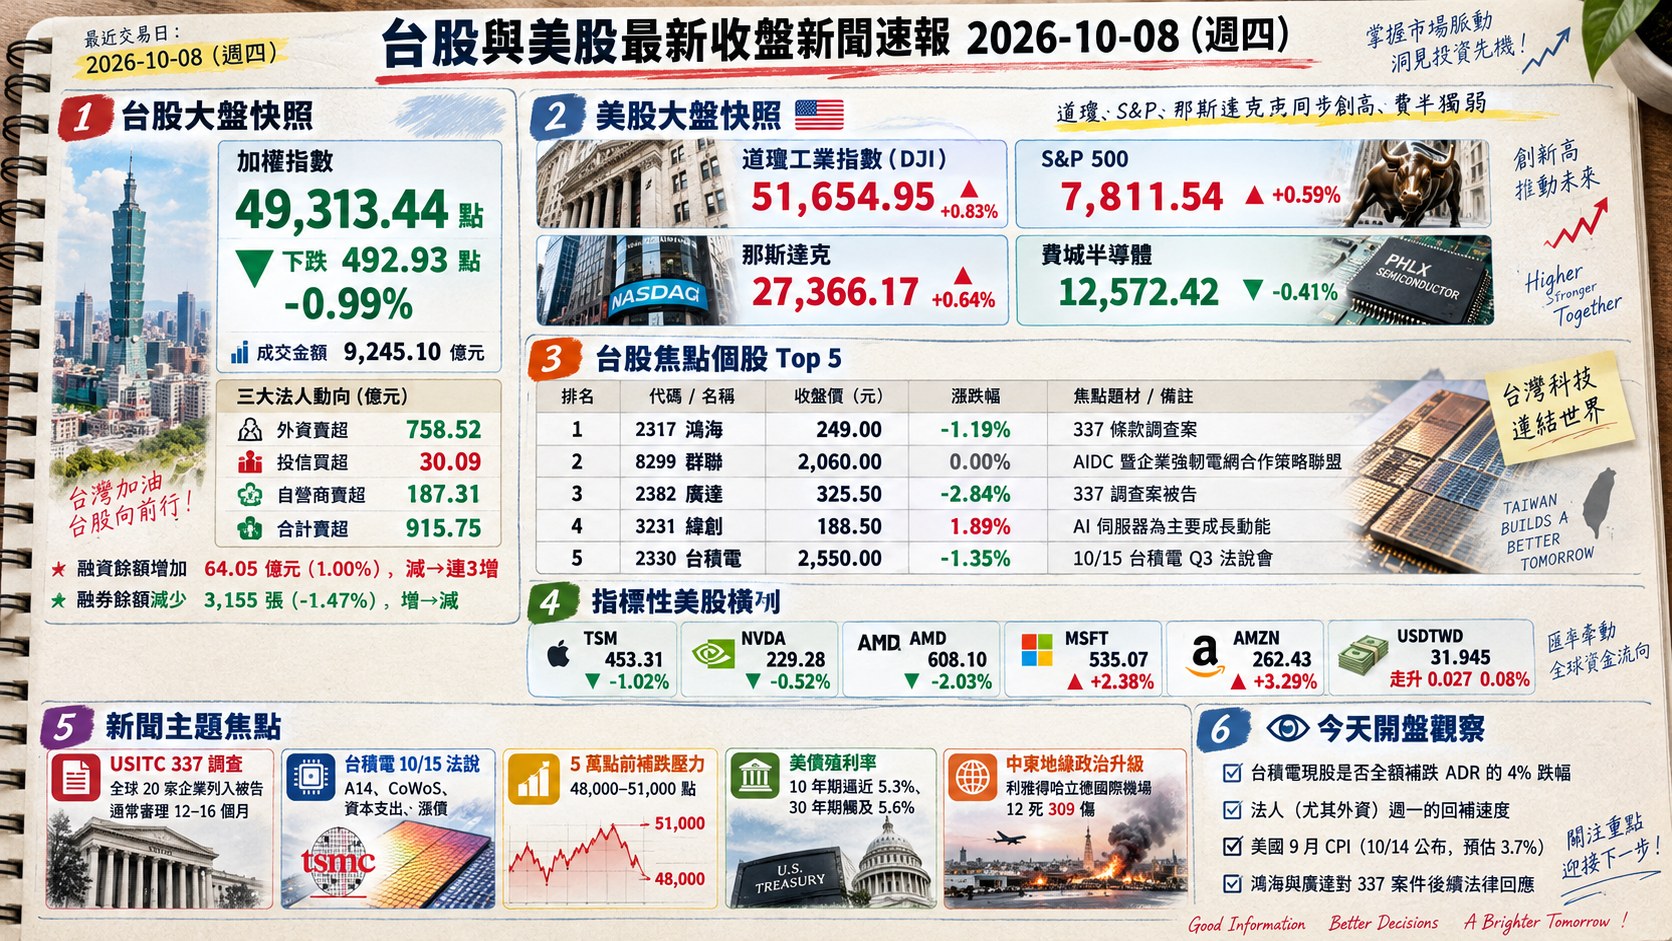
一、台股大盤摘要
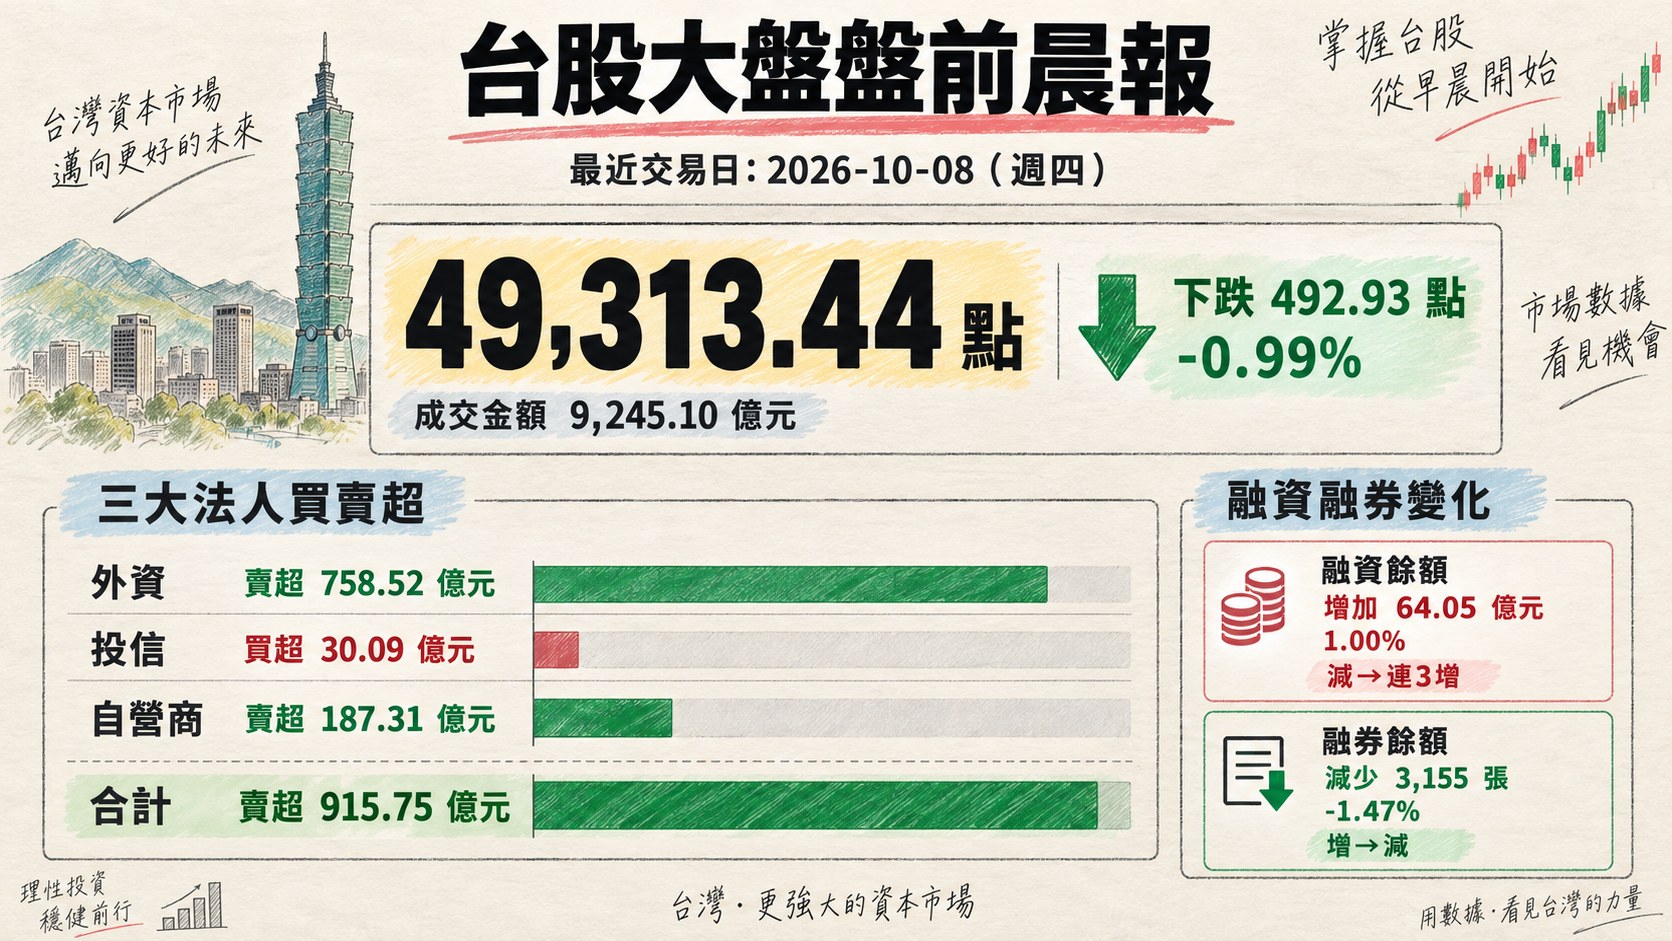
加權指數收盤: 49,313.44 點,下跌 492.93 點(-0.99%)
成交金額: 9,245.10 億元
三大法人買賣超(億元):
- 外資賣超 758.52 億元
- 投信買超 30.09 億元
- 自營商賣超 187.31 億元
- 合計賣超 915.75 億元
融資融券(前一交易日):
- 融資餘額增加 64.05 億元(1.00%),減→連3增
- 融券餘額減少 3,155 張(-1.47%),增→減
說明:加權指數於 2026-10-08(週四)封關後,台灣因 10/9–10/11 國慶連假休市三日;本次 overview 為 2026-10-12 開盤前產出。盤面壓力集中於外資與自營商同步賣超、單日成交 9,245 億元放大的量能,顯示機構於 5 萬點前濃厚的獲利了結意圖;惟融資餘額連 3 日增加、融券同步減少,散戶信心與法人動向出現背離。
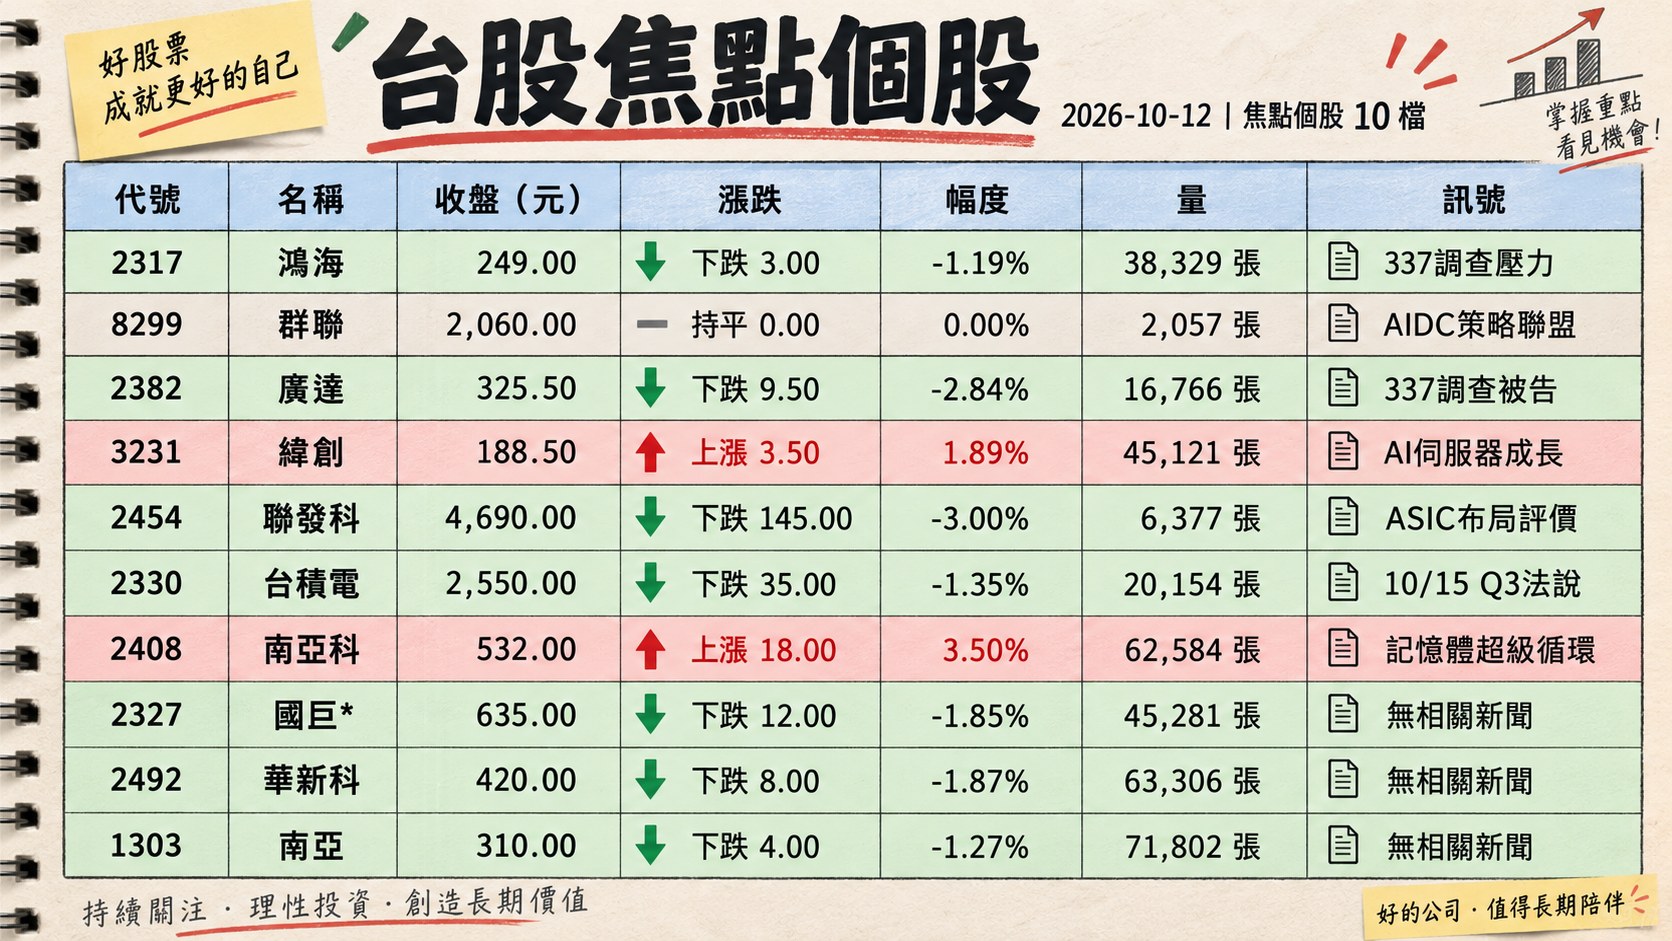
二、台股焦點個股
1. 2317 鴻海
- 收盤 249.00 元,下跌 3.00(-1.19%)
- 成交量: 38,329 張
新聞綜合: 連假期間最大利空為美國 USITC 10/9 美東時間通過 Vicor 公司之 337 條款調查案(案號 337-TA-1526),鴻海及工業富聯、FII USA、鴻佰科技(Ingrasys)同列 20 家被告,案件涉及 AI 伺服器之垂直供電系統技術(美國專利 US 10,903,734)。鴻海發布重訊強調案件尚屬立案初期、未對營運及出貨造成重大影響,並已組成專業法律團隊因應。市場聯想壓力同步放大:葉育碩指出鴻海剛寫下史上首度單月營收破 1.158 兆元紀錄後股價持續走弱,加上日經報導蘋果傳要求 iPhone 18 Pro / Pro Max 零件砍單 15–20%,使鴻海成為週一開盤「三大利空」中最具代表性的個股之一。
2. 8299 群聯
- 收盤 2,060.00 元,持平 0.00(0.00%)
- 成交量: 2,057 張
新聞綜合: 10/8 阿波羅電力(7911)發布重大訊息,與台灣特斯拉汽車、技嘉科技、群聯電子及士林電機締結「AIDC 暨企業強韌電網合作策略聯盟」,整合儲能、綠電、能源管理與電力/IT 設備,鎖定企業端與 AI 資料中心的供電與算力整合需求。此案為群聯於 NAND 控制 IC 本業之外,向 AI 資料中心基礎建設拓展的策略動作,但目前契約細節尚未揭露,短期財務影響有限。
3. 2382 廣達
- 收盤 325.50 元,下跌 9.50(-2.84%)
- 成交量: 16,766 張
新聞綜合: 廣達與雲達科技(QCT)、QCT USA、Quanta Computer USA 同列 Vicor 337 調查案被告,公司回應稱「高度重視智財權,相關產品與營運均未受影響」。基本面方面,廣達 Q3 營收 1.16 兆元創歷史新高、為電子五哥最高;但 Q3 股價下跌 9.38%,為電子五哥表現最弱者,三大法人仍小幅買超 1.8 萬張。公司於法說前釋出:次世代 AI 伺服器產品依進度於 Q3 底進入試產、Q4 小量出貨、2027 年 Q1 進入營收放量。短線成為週一盤面補跌壓力的指標個股之一。
4. 3231 緯創
- 收盤 188.50 元,上漲 3.50(1.89%)
- 成交量: 45,121 張
新聞綜合: 緯創為電子五哥 Q3 股價最強者(+16.4%),三大法人同期淨買 16.39 萬張為五哥之首;Q3 營收 1.15 兆元創歷史新高,公司釋出「AI 伺服器為主要成長動能、每季逐季走強並於 Q4 達高峰」展望,且未被列入 Vicor 337 調查名單。另 10/8 緯創子公司緯致(4953,軟體外包業務)揭露資安事件,部分員工資料與工作聯絡資訊遭未授權存取,已採取網路隔離、聘第三方鑑識並發布反詐警告,公司強調系統與營運正常、無重大影響。
5. 2454 聯發科
- 收盤 4,690.00 元,下跌 145.00(-3.00%)
- 成交量: 6,377 張
新聞綜合: 當日直接個股新聞偏少,僅見元大投信 0053 ETF 於 12/1 進行 1 拆 8 分割並改為不配息、12/8 恢復交易,0053 前十大持股包含聯發科、台積電、台達電,公告具 ETF 流動性意涵但非聯發科本業訊息。三立整理之法人目標價清單中聯發科目標 5,650 元,列為價值股布局首選之一。基本面題材聚焦下週台積電法說會的 AI ASIC/A 系列先進製程進度,將影響聯發科 ASIC 代工布局之評價。
6. 2330 台積電
- 收盤 2,550.00 元,下跌 35.00(-1.35%)
- 成交量: 20,154 張
新聞綜合: 10/15 台積電 Q3 法說會為當週最大催化劑,市場焦點:資本支出是否再上修(本年原指引 400 億美元上緣、2027 年展望)、A14 製程進度(原規劃 2027 試產 / 2028 量產)、CoWoS 與 CoPoS 擴產、毛利率展望與明年漲價可能性、CFO 黃仁昭先前對 BBC 表示「漲價不排除」。基本面強勁:9 月營收 5,118.57 億元(月減 0.6%、年增 54.6%)、Q3 營收 1.4942 兆元創歷史新高(季增 17.62%、年增 50.94%),優於自家財測。利空面則來自連假期間 ADR 連 4 跌(10/7 US$472.20 → 10/9 US$453.31),葉育碩以 1:8 公式推估若現股同步跌 4% 至 2,448 元,單檔即可拖累加權 816 點;江國中引用台指期 48,610 為支撐,視為「第 4 個絕佳進場點」。另有 Jeff Pu 研究報告指 NVIDIA Vera Rubin 後續可能評估 Intel Foveros 多元化後段封裝,為中長期觀察變數。
7. 2408 南亞科
- 收盤 532.00 元,上漲 18.00(3.50%)
- 成交量: 62,584 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟從大盤新聞脈絡可見,法人仍將南亞科列入「記憶體超級循環」布局(三立新聞網引述之法人推薦目標價 600 元),南亞科 Q3 毛利率 79% 的獲利彈性為市場關注焦點之一。
8. 2327 國巨*
- 收盤 635.00 元,下跌 12.00(-1.85%)
- 成交量: 45,281 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
9. 2492 華新科
- 收盤 420.00 元,下跌 8.00(-1.87%)
- 成交量: 63,306 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
10. 1303 南亞
- 收盤 310.00 元,下跌 4.00(-1.27%)
- 成交量: 71,802 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
三、美股大盤摘要
美股交易日: 2026-10-09(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-10 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
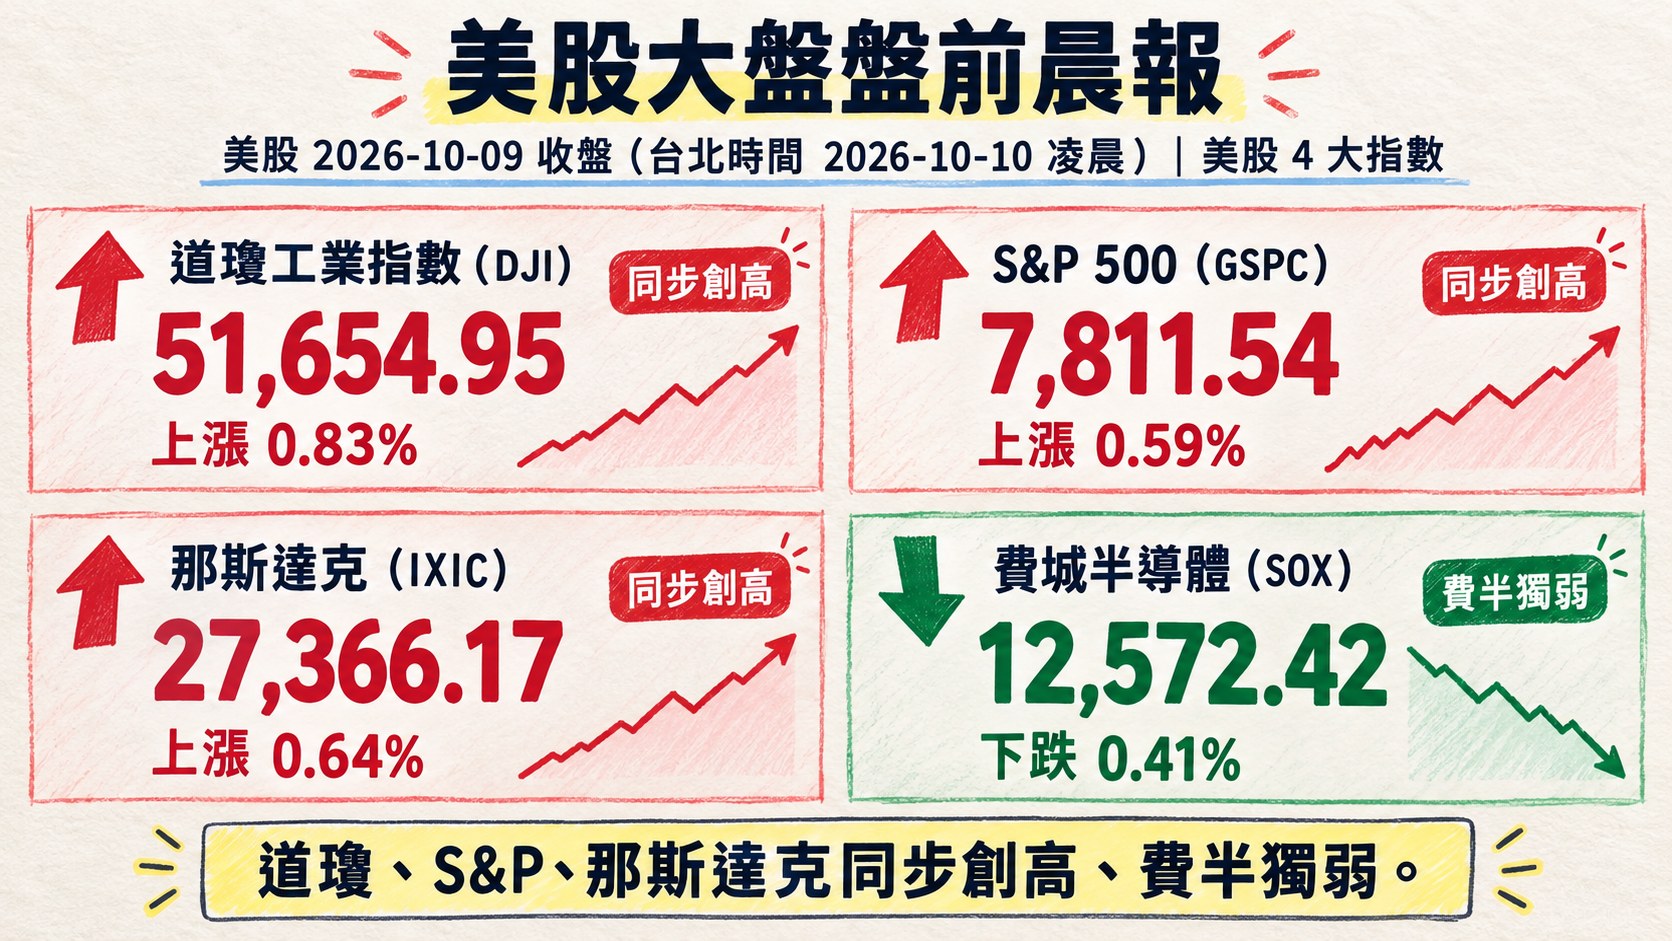
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.83%,收 51,654.95
- S&P 500 上漲 0.59%,收 7,811.54
- 那斯達克上漲 0.64%,收 27,366.17
- 費城半導體下跌 0.41%,收 12,572.42
說明:10/9 美股四大指數呈現「道瓊、S&P、那斯達克同步創高、費半獨弱」的輪動結構,SOX 收 12,572.42 下跌 0.41% 顯示半導體族群於 AI 泡沫辯論升溫下進入高檔震盪;台積電 ADR 當日下跌 1.02%,為台股週一開盤最直接的壓力來源。
四、指標性美股
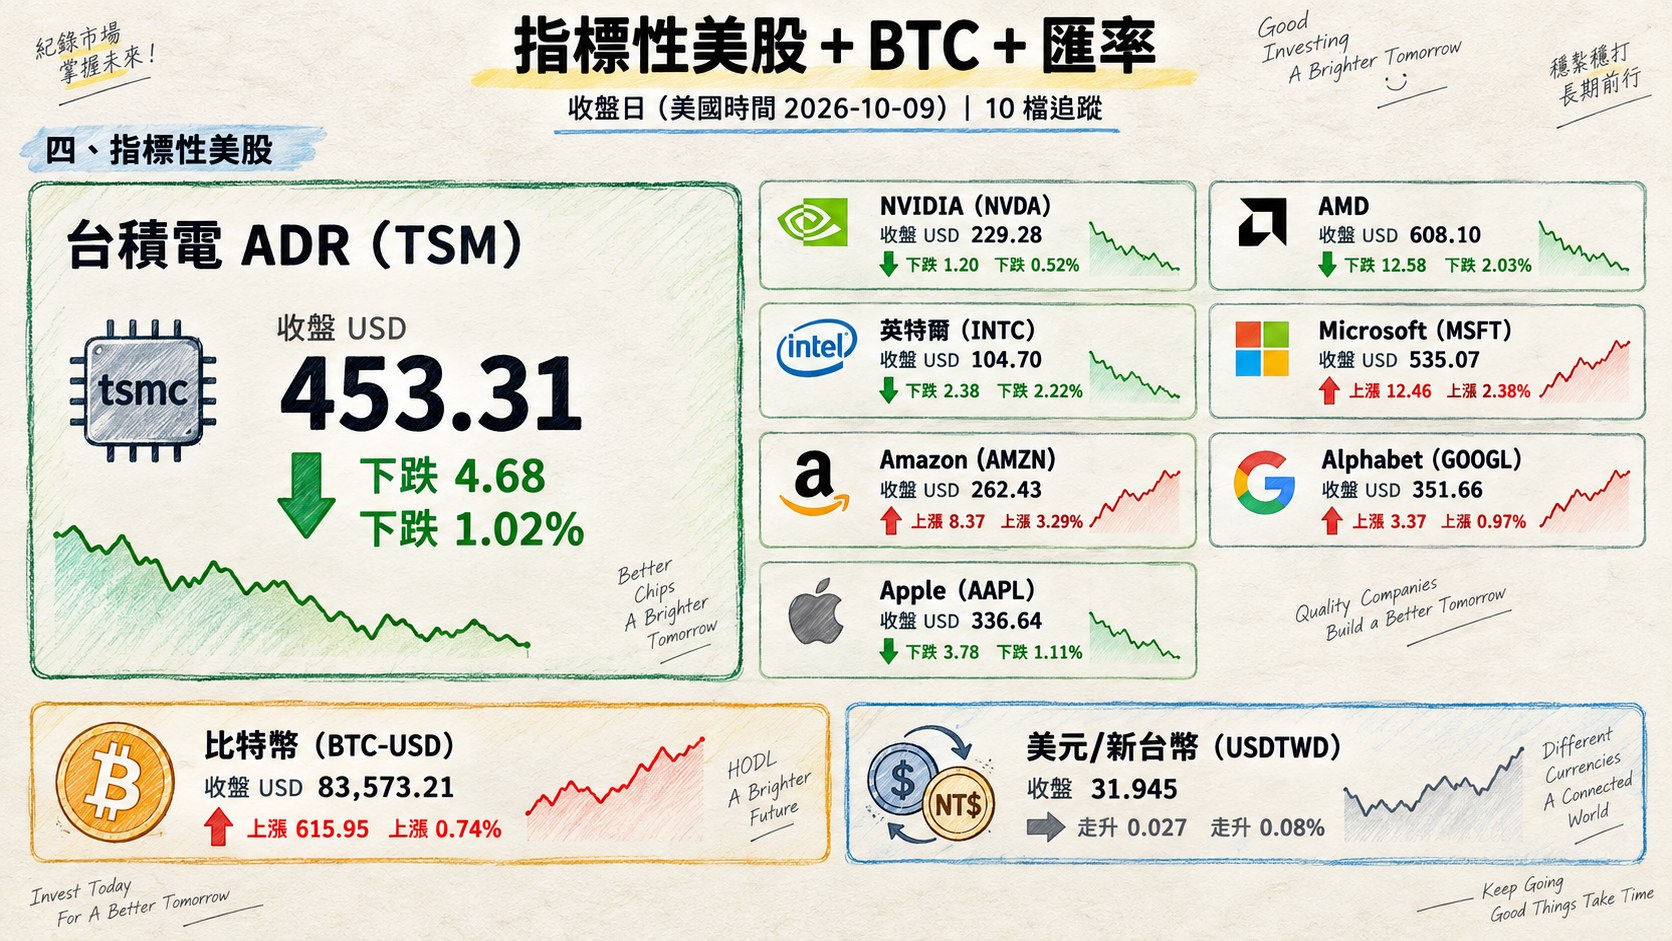
美股交易日: 2026-10-09(同上表,us_market_data.json#date;台北時間收盤於 2026-10-10 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 453.31 | 下跌 4.68 | -1.02% |
| NVIDIA (NVDA) | 229.28 | 下跌 1.20 | -0.52% |
| AMD | 608.10 | 下跌 12.58 | -2.03% |
| 英特爾 (INTC) | 104.70 | 下跌 2.38 | -2.22% |
| Microsoft (MSFT) | 535.07 | 上漲 12.46 | 2.38% |
| Amazon (AMZN) | 262.43 | 上漲 8.37 | 3.29% |
| Alphabet (GOOGL) | 351.66 | 上漲 3.37 | 0.97% |
| Apple (AAPL) | 336.64 | 下跌 3.78 | -1.11% |
| 比特幣 (BTC-USD) | 83,573.21 | 上漲 615.95 | 0.74% |
| 美元/新台幣 (USDTWD) | 31.945 | 走升 0.027 | 0.08% |
盤面訊號:10/9 當日軟體雲端(MSFT +2.38%、AMZN +3.29%)領漲、硬體半導體(NVDA -0.52%、AMD -2.03%、INTC -2.22%、TSM -1.02%)同步走弱,符合高盛報告中「AI 交易從晶片轉向硬體 / 應用、推理經濟」的敘事遷移;蘋果受 iPhone 18 Pro 砍單報導拖累下跌 1.11%。
五、重點新聞回顧
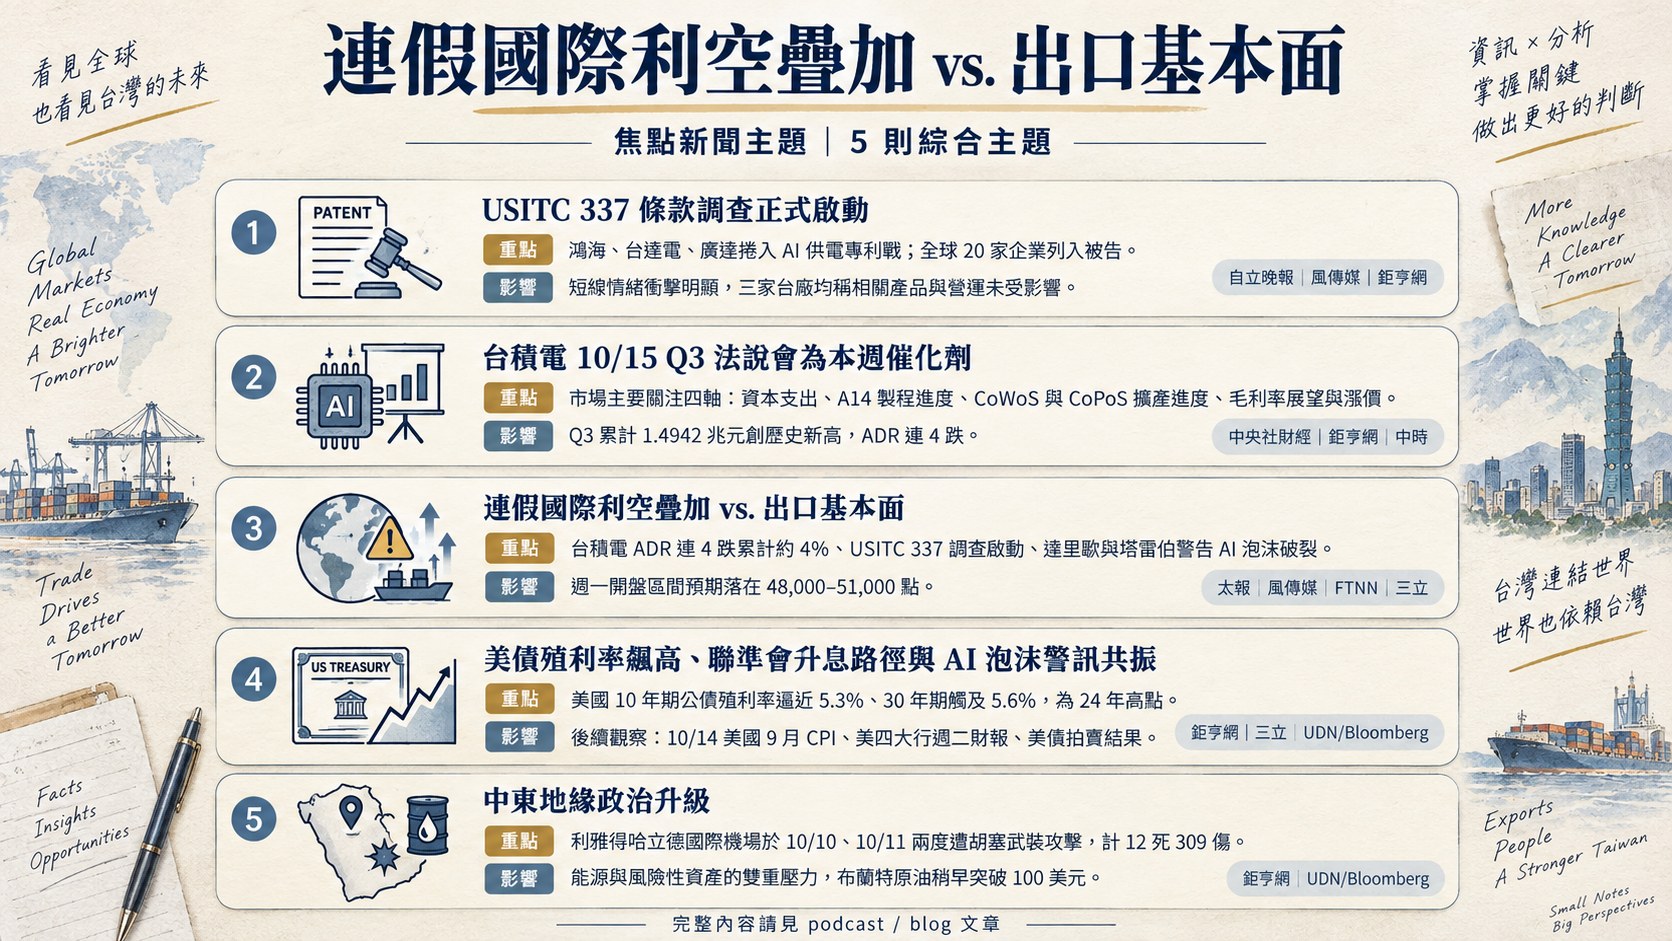
1. USITC 337 條款調查正式啟動:鴻海、台達電、廣達捲入 AI 供電專利戰
美國國際貿易委員會(USITC)於美東時間 10/9 投票通過 Vicor Corp 之控訴,正式對「垂直供電系統」(Vertical Power Delivery,涉美國專利 US 10,903,734)啟動 Section 337 調查(案號 337-TA-1526),全球 20 家企業列入被告,包含台廠鴻海及其子公司工業富聯(FII)、鴻佰科技(Ingrasys),加上台達電、廣達及其子公司雲達科技(QCT),以及中國立訊精密、Celestica、Flex、Infineon、MPS 等。該技術為 AI 伺服器 GPU/加速器之核心電源管理方案。經濟部貿易署指出 337 案件通常審理 12–16 個月,最壞情境為「有限排除令」加禁制令。三家台廠均發布聲明:鴻海強調案件屬立案初期、生產出貨正常並已組成專業法律團隊;台達電與廣達皆稱「相關產品與營運未受影響」。
連假最後兩天本案與台積電 ADR 下跌、中東利雅得機場遇襲併列為「三大利空」,使台指期週五夜盤失守 49,000 點、收跌 652 點。市場研判短線情緒衝擊明顯但中長期技術替代與和解空間可控,台灣過去 337 應對經驗多為專利授權或繞道設計;陳立委分析本案屬「情緒題材」。後續觀察:USITC 預定於立案後 45 日內舉行 Markman 聽證、業者是否尋求商業和解、以及是否衍生到更多 AI 供應鏈環節。
2. 台積電 10/15 Q3 法說會為本週催化劑:A14、CoWoS、資本支出與漲價四大焦點
台積電訂於 10/15 舉行 Q3 法說會,為當週全球半導體最大焦點。市場主要關注四軸:(1)資本支出:本年原指引 400 億美元為上緣,法人預估 Q4 單季支出可能續升、2027 年指引走向;(2)A14 製程進度:原規劃 2027 Q4 試產、2028 Q1 量產,良率已逼近九成,是否提前;(3)CoWoS 與 CoPoS 擴產進度,CoPoS 技術被視為可對抗 Intel 的 EMIB;(4)毛利率展望與漲價,CFO 黃仁昭曾於 BBC 專訪表示「漲價不排除」,法人推估 2027 年 EPS 可達 137.53 元、目標價 3,000 元。基本面亮眼:9 月營收 5,118.57 億元月減 0.6%、年增 54.6% 為史上第二高;Q3 累計 1.4942 兆元創歷史新高(季增 17.62%、年增 50.94%),超越公司原財測。
反方意見同步浮現:Jeff Pu 報告指 NVIDIA Vera Rubin 系列可能於 2028H2 評估 Intel Foveros 作為後段封裝替代方案,雖為投機性長線觀察但衝擊台積電 CoWoS 定價力。市場解讀 ADR 連 4 跌(10/7 US$472.20 → 10/9 US$453.31,累計約 -4%)部分反映多方部位於法說前減碼。後續觀察:法說會指引是否顯著優於或低於 Q4 共識、以及北美市場對 2nm/1.4nm 客戶 tape-out 進度的回饋。
3. 連假國際利空疊加 vs. 出口基本面:台股 5 萬點前補跌壓力辯論
台股 10/8 收 49,313.44 點、下跌 492.93 點(-0.99%),單日成交 9,245 億元;外資賣超 758.52 億元、合計賣超 915.75 億元,為連 4 買轉連 3 賣。連假期間國際利空接力:台積電 ADR 連 4 跌累計約 4%、沙烏地阿拉伯利雅得哈立德機場遭胡塞武裝攻擊致 12 死 309 傷、USITC 337 調查啟動、達里歐與塔雷伯警告 AI 泡沫破裂。葉育碩援引「1:8 公式」推估單檔台積電若跟隨 ADR 跌 4% 將拖累加權指數 816 點;外資台指期淨空單增至 83,194 口、現貨 3 日累計賣超 758 億元,週一開盤區間預期落在 48,000–51,000 點。
對立觀點來自基本面:謝金河援引 9 月出口 872.2 億美元創新高、前三季 6,615.5 億美元年增 46.2%、連 35 個月成長,對美出口占比升至 31.5%、對中降至 23.6%;鴻海 9 月營收破 1.158 兆元為史上首度單月兆元;高盛預期全球 AI 資本支出於 2030 年達 3–4 兆美元,為「5 萬點底氣」。惟柯克蘭資本董事長楊應超示警 AI 泡沫,已將持股由 8 成降至 4 成並採 Ray Dalio 全天候策略分散。後續觀察:週一外資回補力道、台積電 ADR 止跌訊號、以及週三美國 9 月 CPI 數據公布後的利率預期變化。
4. 美債殖利率飆高、聯準會升息路徑與 AI 泡沫警訊共振
美國 10 年期公債殖利率逼近 5.3%、30 年期觸及 5.6%,為 24 年高點;Mackenzie Reid 分析在能源價格黏性、AI 資本支出續增與經濟強勁三大推手下,殖利率可能「有機自然」衝向 6%。花旗預期美國財長貝森特下月可能縮減 20 年期與 30 年期長債拍賣規模各 30 億美元、甚至取消 20 年期發行以國庫券取代。本輪升息敘事與年初市場共識的「降息路徑」出現 180 度翻轉:聯準會於 9/16 FOMC 一致通過升息 25 bp 至 3.75–4.00%,新任主席華許以「我們今天做出正確決定」隔空回懟川普施壓;市場對 10 月再升息押注雖已降溫但未消失。
與高殖利率同步放大的是 AI 泡沫警示:橋水達里歐建議投組加碼 5–15% 黃金、1% 比特幣與 TIPS;塔雷伯更擔憂美國本土退休基金撤出美債;Michael Burry 示警美股進入「悲傷 5 階段」第 1 階段「否認」、看空 AI 6–9 個月;全球科技業 AI 相關舉債 9 月劇降至 230 億美元(6 月峰值 1,130 億的 1/5);輝達過去數月完成 1,400 億美元交易、股權投資近 1,000 億美元,被稱為「AI 央行」但自由現金流扣除戰略股權投資後縮水約 69%。後續觀察:10/14 美國 9 月 CPI(預估年增 3.7%、核心 2.5%)、美四大行週二財報、以及美債拍賣結果能否壓住殖利率上緣。
5. 中東地緣政治升級:荷姆茲海峽與利雅得機場遇襲、油價地板上調
連假期間中東局勢顯著升溫,形成能源與風險性資產的雙重壓力。沙烏地阿拉伯利雅得哈立德國際機場於 10/10、10/11 兩度遭胡塞武裝攻擊,計 12 死 309 傷,川普表態美國「可能」加入打擊、但承諾不會於 11/3 期中選舉前攻擊伊朗、選後行動「可能」。美軍於荷姆茲海峽擊中巴拿馬籍貨輪 OceanMolica 船尾,為一個多月來首次直接打擊商船;布蘭特原油稍早突破 100 美元、WTI 於 91 美元附近。川普與普丁達成俄羅斯柴油全球投放協議(首波 30 萬噸、累計逾 400 萬噸),OFAC 發出臨時通用許可至 2027 年 4 月,但美國兩黨皆質疑其壓抑柴油每加侖 6.28 美元零售價的效果有限;川普同步宣布俄烏「能源停火」生效。
對台股的傳導路徑有二:(1)風險性資產避險情緒升溫、資金流向黃金(期貨逼近每盎司 4,190 美元)與美債避險、壓抑高估值科技股;(2)油價黏性推升製造業成本、墊高通膨與美債殖利率,間接延續聯準會鷹派立場。後續觀察:11 月中期選舉前的美伊戰術節奏、荷姆茲海峽通航是否出現實質中斷、以及布蘭特原油是否站上 110 美元壓力。
六、當日總結
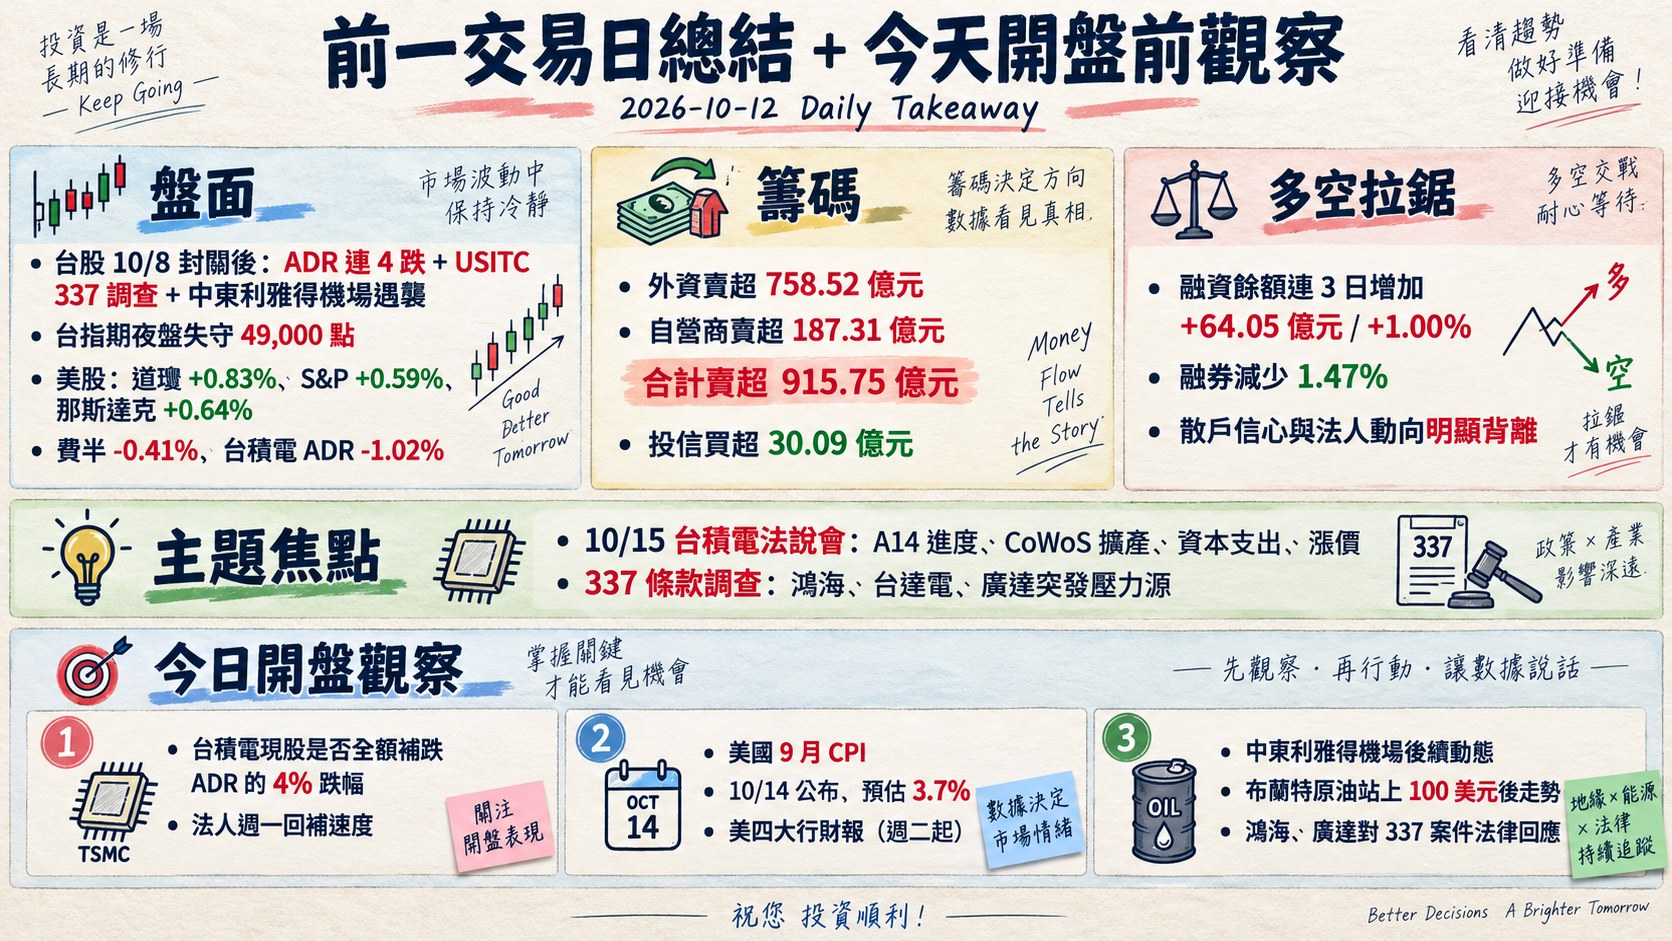
- 盤面: 台股 10/8 封關後受「ADR 連 4 跌 + USITC 337 調查 + 中東利雅得機場遇襲」三大利空夾擊,台指期夜盤失守 49,000 點;對照 10/9 美股道瓊 +0.83%、S&P +0.59%、那斯達克 +0.64% 走高,但費半 -0.41% 獨弱、台積電 ADR 下跌 1.02%,直接牽動週一開盤補跌壓力。
- 籌碼: 10/8 當日外資賣超 758.52 億元、自營商賣超 187.31 億元、合計賣超 915.75 億元為近期最大單日調節,但投信小幅買超 30.09 億元;融資餘額連 3 日增加(+64.05 億元,+1.00%)、融券減少 1.47%,散戶信心與法人動向明顯背離,顯示 5 萬點前的多空拉鋸。
- 主題焦點: 10/15 台積電法說會為本週最大催化劑(A14 進度、CoWoS 擴產、資本支出、漲價),337 條款調查為鴻海、台達電、廣達三大電子族群的突發壓力源。
- 今日開盤觀察: (1)台積電現股是否全額補跌 ADR 的 4% 跌幅、以及法人(尤其外資)週一的回補速度;(2)美國 9 月 CPI(10/14 公布,預估 3.7%)、美四大行財報(週二起);(3)中東利雅得機場後續動態與布蘭特原油站上 100 美元後的走勢;(4)鴻海與廣達對 337 案件後續法律回應、及是否觸發 AI 伺服器供應鏈的二次波動。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]