股市 Overview — 2026-09-30(週三)
最近交易日: 2026-09-29(週二)
一、台股大盤摘要
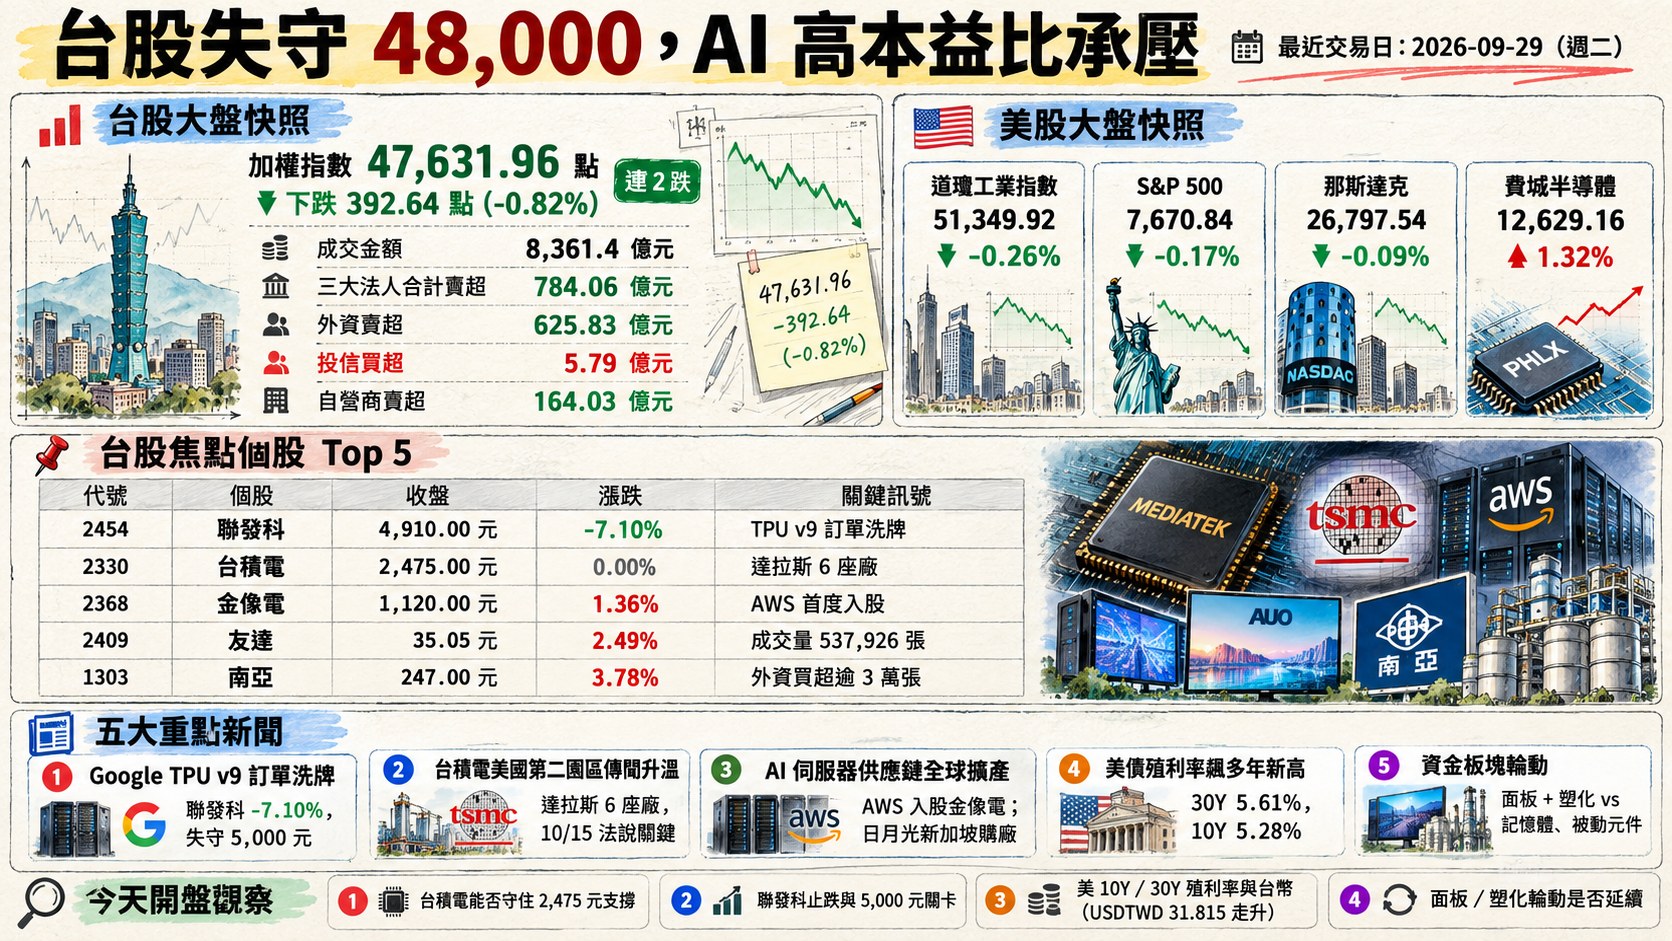
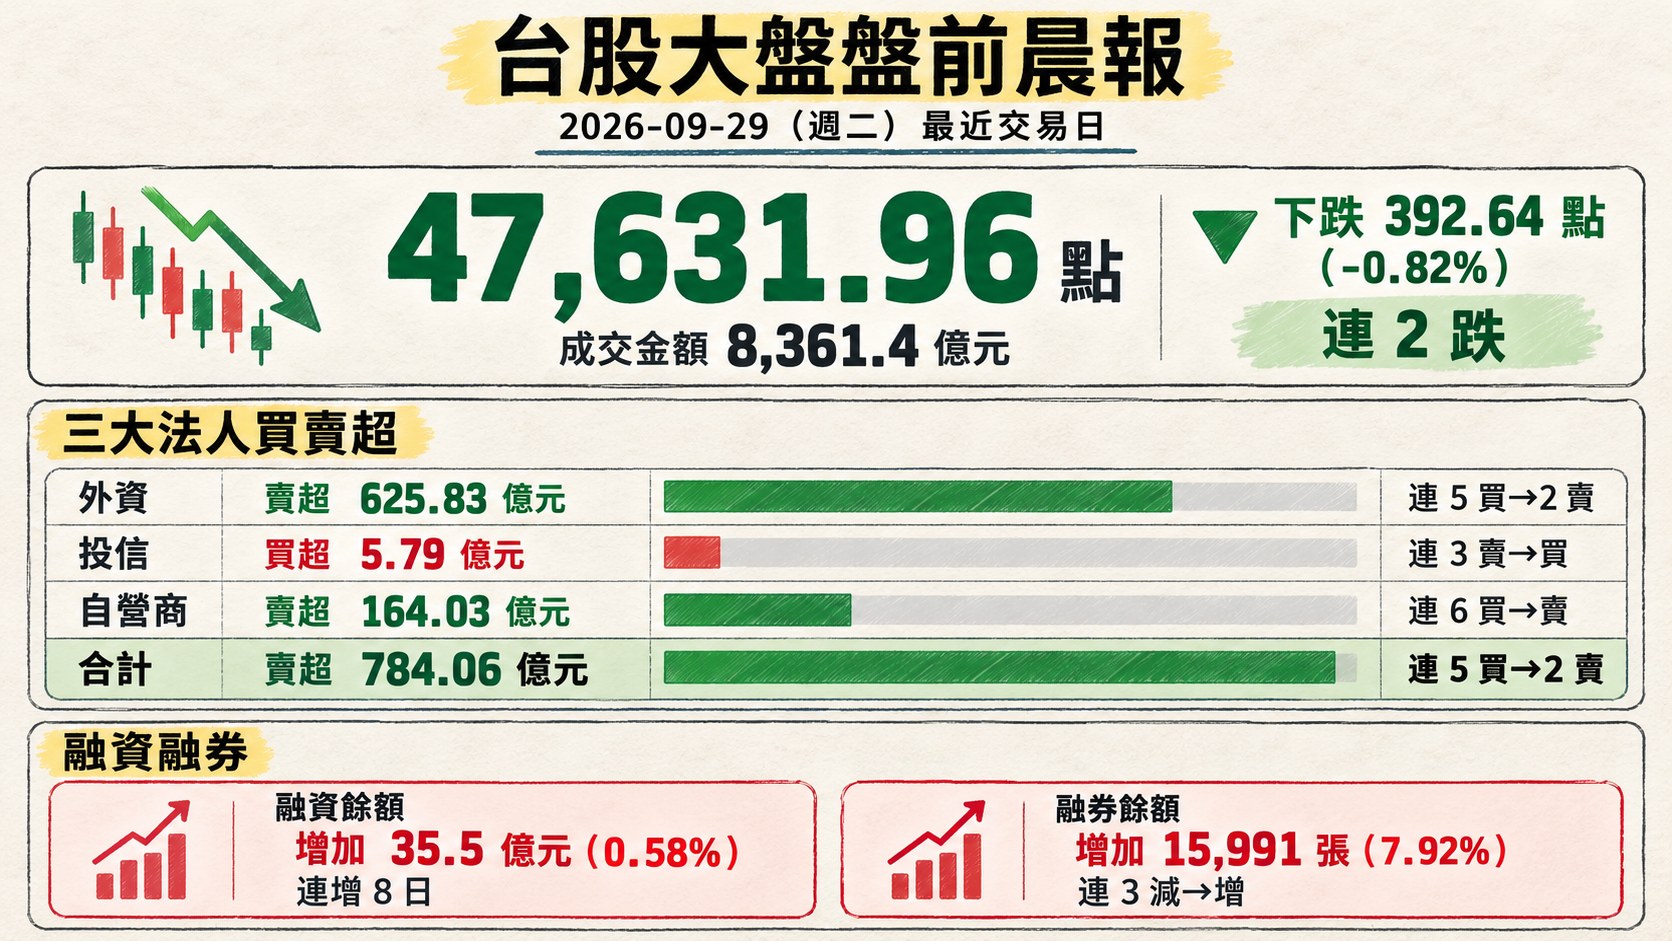
加權指數收盤: 47,631.96 點,下跌 392.64 點(-0.82%),連 2 跌
成交金額: 8,361.4 億元
三大法人買賣超(億元):
- 外資賣超 625.83 億元(連 5 買→2 賣)
- 投信買超 5.79 億元(連 3 賣→買)
- 自營商賣超 164.03 億元(連 6 買→賣)
- 合計賣超 784.06 億元(連 5 買→2 賣)
融資融券(前一交易日):
- 融資餘額增加 35.5 億元(0.58%),連增 8 日
- 融券餘額增加 15,991 張(7.92%),連 3 減→增
昨天大盤失守 48,000 整數關卡,收盤下跌近 400 點,成交量放大至 8,361.4 億元、外資單日大砍逾 625 億元領頭出逃,自營商同步反手大賣 164 億元,僅投信小幅承接。融資餘額連 8 日續增、融券張數單日暴增近 8% 顯示散戶多空對峙升溫;量價與籌碼皆呈現高檔警戒訊號。
二、台股焦點個股
1. 2317 鴻海
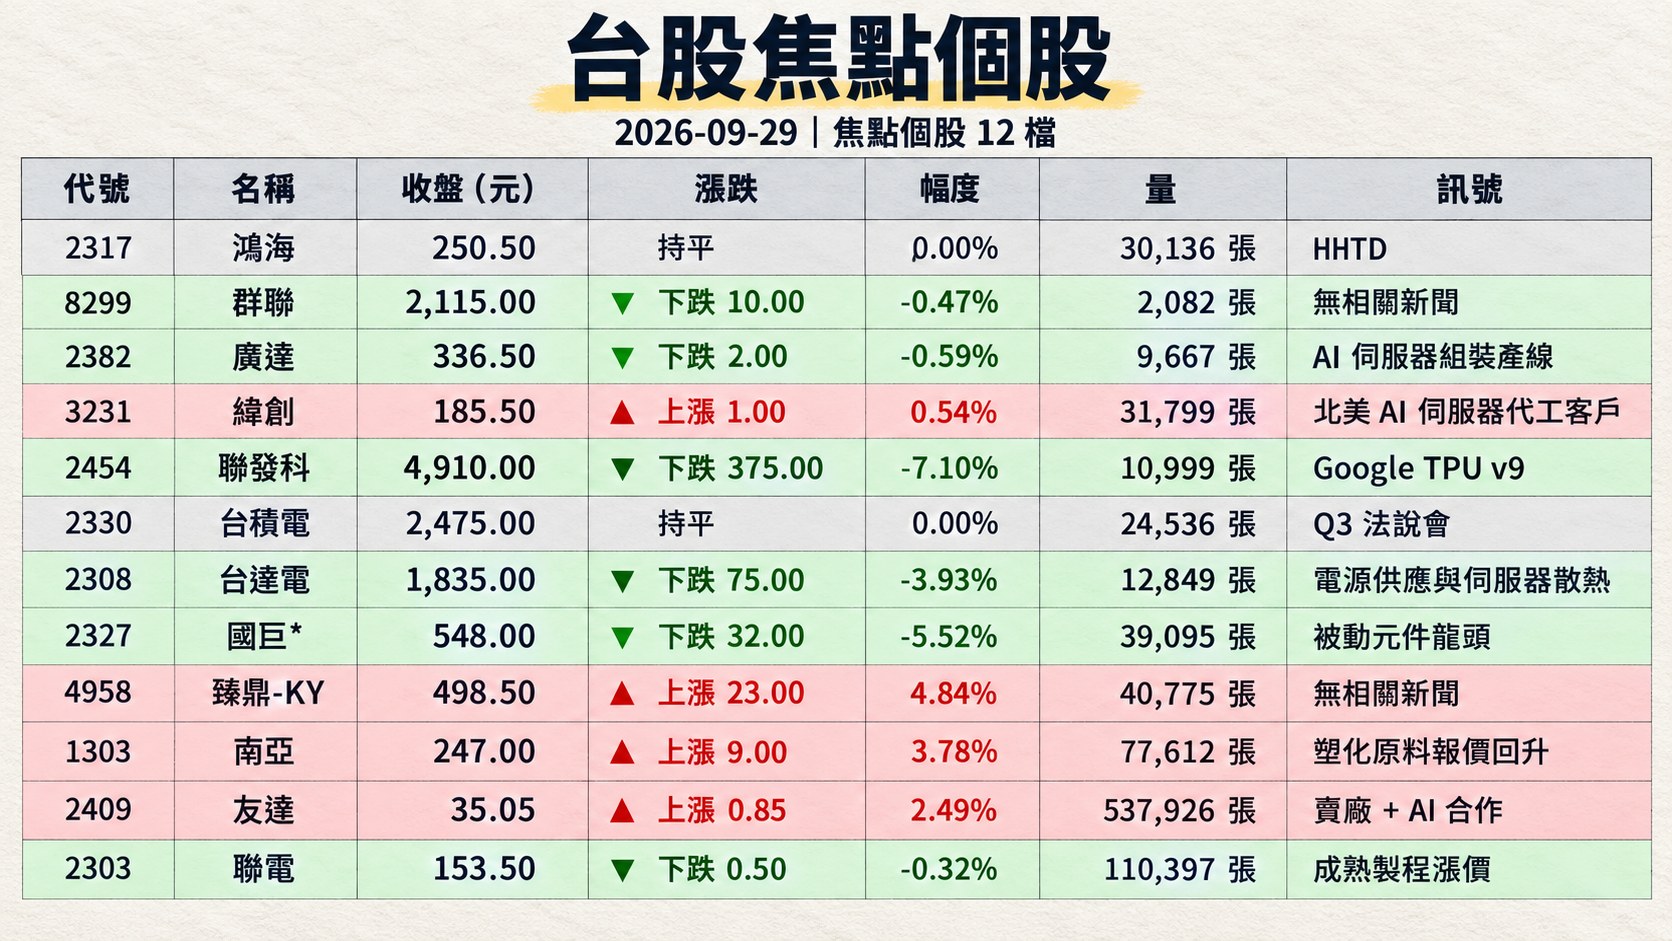
- 收盤 250.50 元,持平(0.00%)
- 成交量: 30,136 張
新聞綜合: 昨天集團營運面消息偏正向、股價卻收平盤。董座劉揚偉獲選 Manufacturing Digital 2026 全球製造業百大領袖第 7 名,超越三星電子 CEO 與台積電 COO(並列第 11),凸顯集團在 AI 伺服器、電動車與「3+3+3」全球布局的品牌溢價已被國際權威認可。集團同步公布補充公告,代子公司富士康工業互聯網處分鼎捷數智股份於本次期間並未實際處分。10 月底鴻海科技日(HHTD)將是下一波題材催化,市場關注 AI 伺服器新平台與 Robotaxi 進度。
2. 8299 群聯
- 收盤 2,115.00 元,下跌 10.00(-0.47%)
- 成交量: 2,082 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
3. 2382 廣達
- 收盤 336.50 元,下跌 2.00(-0.59%)
- 成交量: 9,667 張
新聞綜合: 昨天投審會單日核准僑外資 233 億元,其中廣達獲准以 9.73 億美元大幅增資美國子公司,資金投入田納西州納許維爾廠 AI 伺服器組裝產線,落實對美 AI 伺服器產能擴張並貼近北美超大規模雲端客戶。廣達亦是主題型 ETF 00962(AI 推論/Agent/Edge 主題)的前三大重倉股,受益人單月暴增四成、規模狂飆八成,法人資金持續看好其在 AI 推論與 Physical AI 世代的訂單能見度。惟昨天在大盤下殺與 AI 供應鏈輪動下同步收黑。
4. 3231 緯創
- 收盤 185.50 元,上漲 1.00(0.54%)
- 成交量: 31,799 張
新聞綜合: 逆勢收紅、成交量放大。投審會核准緯創增資美國子公司 WISLAB 1.5 億美元擴充 EMS/PCB 組裝,鎖定北美 AI 伺服器代工客戶;子公司緯穎智造也同步公告在台南路竹的 3.18 億元租賃改良暨建築物改良預算,強化台灣端配合擴產。昨天外資買超 8,080 張居第 8,加上與友達、仁寶共組 GOLF 產業 AI 新手村推 6.7 萬職缺,說明資金開始押注 AI 伺服器代工廠的北美設點題材。緯創在 AI 伺服器代工價值鏈中相對受惠美墨產能重組。
5. 2454 聯發科
- 收盤 4,910.00 元,下跌 375.00(-7.10%)
- 成交量: 10,999 張
新聞綜合: 昨天單日暴跌 7.10%、一舉失守 5,000 元大關並拖累加權指數,量能放大逾萬張,成為單日殺盤主角。外電盛傳 Google TPU v9(代號 Triggerfish)供應鏈生變,聯發科版本 SerDes 與效能驗證進度不如預期,恐部分訂單分流至博通、Marvell 甚至 AMD,市場擔憂原本預期的高階 AI ASIC 大單面臨重新分配。皇翔則於當日以均價 5,068.77 元加碼 9.2 萬股(金額 46.63 億元)逢跌承接。分析師則指出仍有 NVIDIA 合作 AI PC 與旗艦 SoC 訂單支撐,不必過度恐慌。子公司達發亦因光通訊題材漲勢過猛被列處置股。
6. 2330 台積電
- 收盤 2,475.00 元,持平(0.00%)
- 成交量: 24,536 張
新聞綜合: 台積電昨天守穩 2,475 元平盤但外資轉為賣方(減碼 3,736 張)。市場焦點為外電傳聞公司將於美國德州達拉斯設立第 2 園區,規劃 6 座先進晶圓廠、總投資規模上看 2,650 億美元;國科會主委吳誠文回應「根留台灣不會改變」,但也未否認美方擴產可能性。同時,西門子 EDA(Calibre、Solido 平台)宣布深化與台積電合作,已取得 A14 認證,並持續推進 A16/N2/N3 之 SPICE 與 CoWoS-L 認證,強化 AI/HPC 客戶端 tape-out 效率。Q3 法說會定於 10/15 線上召開,將是本波多空最重要驗證。
7. 2308 台達電
- 收盤 1,835.00 元,下跌 75.00(-3.93%)
- 成交量: 12,849 張
新聞綜合: 電源供應與伺服器散熱雙題材龍頭昨天單日大跌 3.93%、失守 1,900 元向 1,800 元支撐靠攏,屬漲多後的技術性修正。分析師視 1,700~1,750 元為關鍵支撐帶,法人多維持中長多看法,短線籌碼須待外資回補、殖利率鬆動訊號才能扭轉。基本面題材未變,台達電為國發會矽谷辦公室 14 家進駐企業之一,代表其在美國招才與布局 AI 電源/液冷市場的長線企圖持續進行;後續關注 10 月營收動能與 AI 資料中心電力方案訂單能見度。
8. 2327 國巨*
- 收盤 548.00 元,下跌 32.00(-5.52%)
- 成交量: 39,095 張
新聞綜合: 被動元件龍頭遭內外資聯手大砍,單日殺 5.52%、量能放大至近 4 萬張;外資賣超 1.55 萬張居當日全市場第 4、投信賣超 1,519 張居第 3,籌碼面全面走弱。中環同日公告以均價 562.4 元逢跌加碼 677 張、金額 3.81 億元,為少數逆勢承接的長期買方。國巨* 近期漲多後接連遭獲利了結,加上市場對 AI 伺服器 MLCC/電阻備貨力道與明年產能過剩雜音再起,短線壓力沉重;後續觀察季底作帳結束後外資是否回補。
9. 4958 臻鼎-KY
- 收盤 498.50 元,上漲 23.00(4.84%)
- 成交量: 40,775 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
10. 1303 南亞
- 收盤 247.00 元,上漲 9.00(3.78%)
- 成交量: 77,612 張
新聞綜合: 昨天量價齊揚、爆量近 7.8 萬張、大漲 3.78%,並成為外資單日加碼冠軍(買超逾 3 萬張),亦是自營商買超第 3 大標的。主要驅動有二:其一為國際油價受美伊地緣風險延燒推升(Brent ~103 美元、WTI ~91 美元),帶動塑化原料報價回升,台塑化盤中一度飆漲 9%、四寶齊揚;其二為季底作帳資金重回傳產藍籌,籌碼從高本益比科技股轉向低估值權值股。南亞為外資反手減碼台積電後的主要接續買點。
11. 2409 友達
- 收盤 35.05 元,上漲 0.85(2.49%)
- 成交量: 537,926 張
新聞綜合: 大盤下殺中的絕對主角,昨天成交量爆出 53.8 萬張、單日領先全市場,逆勢收漲 2.49%。多頭驅動來自「賣廠 + AI 合作」雙題材延燒:友達持續傳出與台積電、Intel 就先進封裝/Micro LED 基板等合作接洽,市場並認為友達活化資產所釋放的現金與土地資源,可支撐面板業向 AI 硬體轉型;外資上週已買超 24.7 萬張為個股買超冠軍,昨天再度買超 1.55 萬張居第 2。散戶追價動能與資金浪潮明顯,惟成交量已至歷史相對高檔,須留意獲利了結壓力。
12. 2303 聯電
- 收盤 153.50 元,下跌 0.50(-0.32%)
- 成交量: 110,397 張
新聞綜合: 昨天量能高達 11 萬張居前段班,籌碼分歧:外資賣超 1.28 萬張居第 7、投信卻買超 9,537 張居當日買超冠軍。市場焦點延續「成熟製程漲價」題材,法人估聯電、世界先進、力積電將受惠 8 吋與 12 吋成熟製程稼動率回升、平均單價走揚,部分外資圈更喊出 185 元目標價。惟股價僅小跌 0.32% 收 153.5 元,反映漲價題材已被消化不少、須看實質單價與客戶採購行為佐證。10 月中的月營收與 Q3 法說會將驗證漲價敘事的可持續性。
13. 6213 聯茂
- 收盤 620.00 元,上漲 25.00(4.20%)
- 成交量: 26,960 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
14. 3189 景碩
- 收盤 955.00 元,下跌 7.00(-0.73%)
- 成交量: 14,791 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
15. 3016 嘉晶
- 收盤 172.50 元,上漲 12.50(7.81%)
- 成交量: 74,933 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
16. 2408 南亞科
- 收盤 506.00 元,上漲 3.00(0.60%)
- 成交量: 24,252 張
新聞綜合: 昨天小漲 0.60% 收 506 元、量能溫和。公司公告以 21 億美元投資英屬維京群島子公司從事低風險金融商品操作,主要目的為降低外匯避險成本,被解讀為財務性布局而非產能擴張。中環同日處分南亞科 1,000 張、均價 510.18 元、獲利 1,510 萬元,籌碼面出現法人獲利了結;投信亦賣超 878 張。此外,公司傳將把原設雲林虎尾之新廠改遷至屏東科學園區,屬長期產能規劃調整。記憶體漲價循環是否成形,仍待美光財報揭曉;南亞科走勢與 DRAM 現貨價貼近。
17. 3037 欣興
- 收盤 1,165.00 元,下跌 20.00(-1.69%)
- 成交量: 10,448 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
18. 3017 奇鋐
- 收盤 3,400.00 元,下跌 155.00(-4.36%)
- 成交量: 3,424 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
19. 8046 南電
- 收盤 1,270.00 元,上漲 30.00(2.42%)
- 成交量: 8,847 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
20. 3653 健策
- 收盤 6,895.00 元,下跌 25.00(-0.36%)
- 成交量: 1,588 張
新聞綜合: 散熱族群龍頭因股價於高檔劇烈波動,證交所公告因「達注意交易資訊標準」而請公司揭露財務業務資訊。基本面繳出亮眼數據:8 月營收 32.26 億元、年增 91%;Q2 稅前淨利 28.4 億元、年增 114%;Q2 EPS 15.80 元、年增 101%;近四季 EPS 累計 44.64 元,印證 AI 伺服器液冷/均熱片訂單放量已具體反映在獲利上。惟股價已來到 6,895 元高檔,昨天量縮小跌 0.36%,短線注意警示效應對散戶追價意願的抑制。
21. 3665 貿聯-KY
- 收盤 2,445.00 元,上漲 105.00(4.49%)
- 成交量: 4,303 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
22. 2368 金像電
- 收盤 1,120.00 元,上漲 15.00(1.36%)
- 成交量: 8,592 張
新聞綜合: 昨天迎來重量級戰略投資訊息:亞馬遜(AWS)首度參與金像電第 1 次現金增資私募,認購 1,856,308 股、每股 856 元、總金額約 15.89 億元,為 AWS 首度直接入股台灣 PCB 廠,象徵金像電在 CSP ASIC 伺服器主機板(含 AWS Trainium/Inferentia 世代)的策略地位確立。同一董事會亦核准土地與資本支出預算合計 79 億元(土地 38 億 + 建廠設備 41 億元),並將以無擔保 CB 籌資;同步對泰國子公司背書保證加碼 38 億元,佈局全球產能。
23. 3711 日月光投控
- 收盤 687.00 元,下跌 12.00(-1.72%)
- 成交量: 13,759 張
新聞綜合: 集團先進封裝布局密集加碼。日月光新加坡子公司斥資 21.5 億元購置 44.9 萬平方英尺廠房,鎖定 AI 先進封裝並與馬來西亞檳城廠相互支援;三地集團同步以 56.72 億元將中壢廠地售予日月光,惟引發乖乖工會抗議等勞資插曲。子公司矽品精密於 9/16~9/24 期間分批取得愛德萬測試機台 5 批共 50.07 億元、東京威力科創機台 7 批共 24.01 億元,總計逾 74 億元的先進封裝/測試設備採購,指向 CoWoS 及 FoPLP 產能持續放量。惟大盤壓力下昨天仍收黑 1.72%。
24. 2383 台光電
- 收盤 4,920.00 元,下跌 130.00(-2.57%)
- 成交量: 1,881 張
新聞綜合: CCL 龍頭昨天回檔 2.57%,投信賣超 188 張、屬漲多後的整理格局。公司公告 115 年第 3 季財報董事會將於 10/28 召開,屆時將驗證 AI 伺服器高階銅箔基板(M8/M9 世代)出貨動能。CCL 族群本波受惠 CSP 客戶主機板升級與 AI 伺服器出貨加速,個股本益比已來到相對高檔;短線量能萎縮,須待 10 月營收與法說會確認獲利兌現能力。
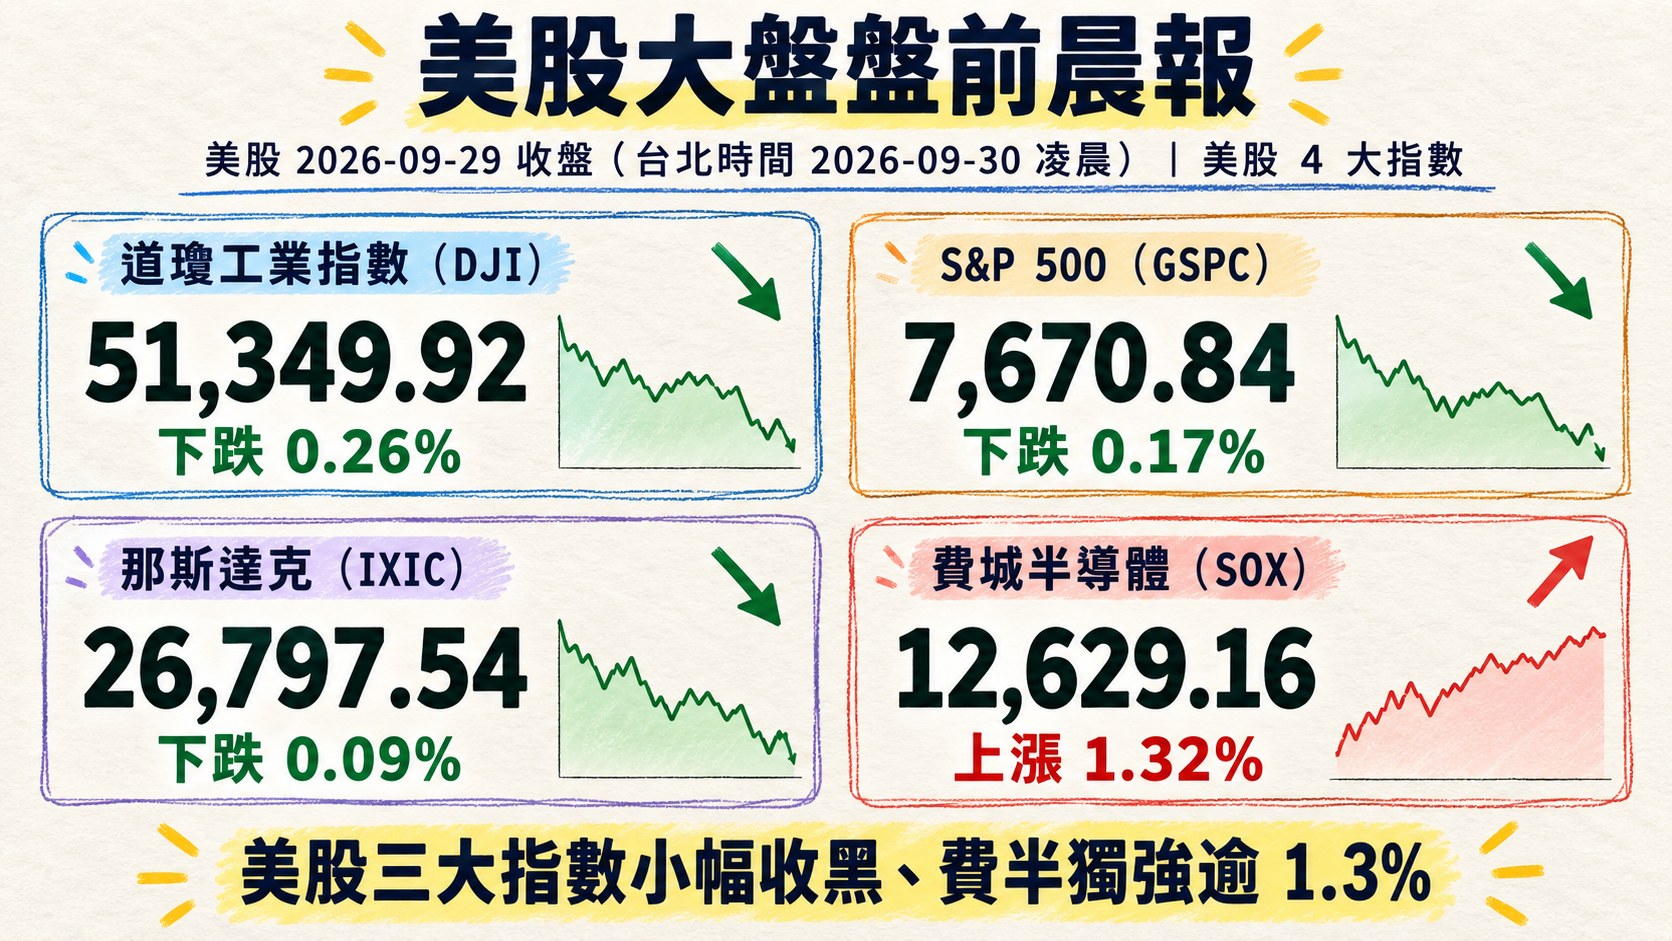
三、美股大盤摘要
美股交易日: 2026-09-29(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-30 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.26%,收 51,349.92
- S&P 500 下跌 0.17%,收 7,670.84
- 那斯達克下跌 0.09%,收 26,797.54
- 費城半導體上漲 1.32%,收 12,629.16
昨晚美股三大指數小幅收黑、費半獨強逾 1.3%,明顯反映資金在「Fed 升息路徑再確認 + 30Y 美債殖利率飆 5.61% 為 2002 年以來新高」壓力下,仍優先聚焦 AI 半導體。輝達通過史上最大 1,500 億美元庫藏股方案是費半領漲主因,惟蘋果、特斯拉逆勢走弱,債券利空正逐漸滲透至傳產與循環股。
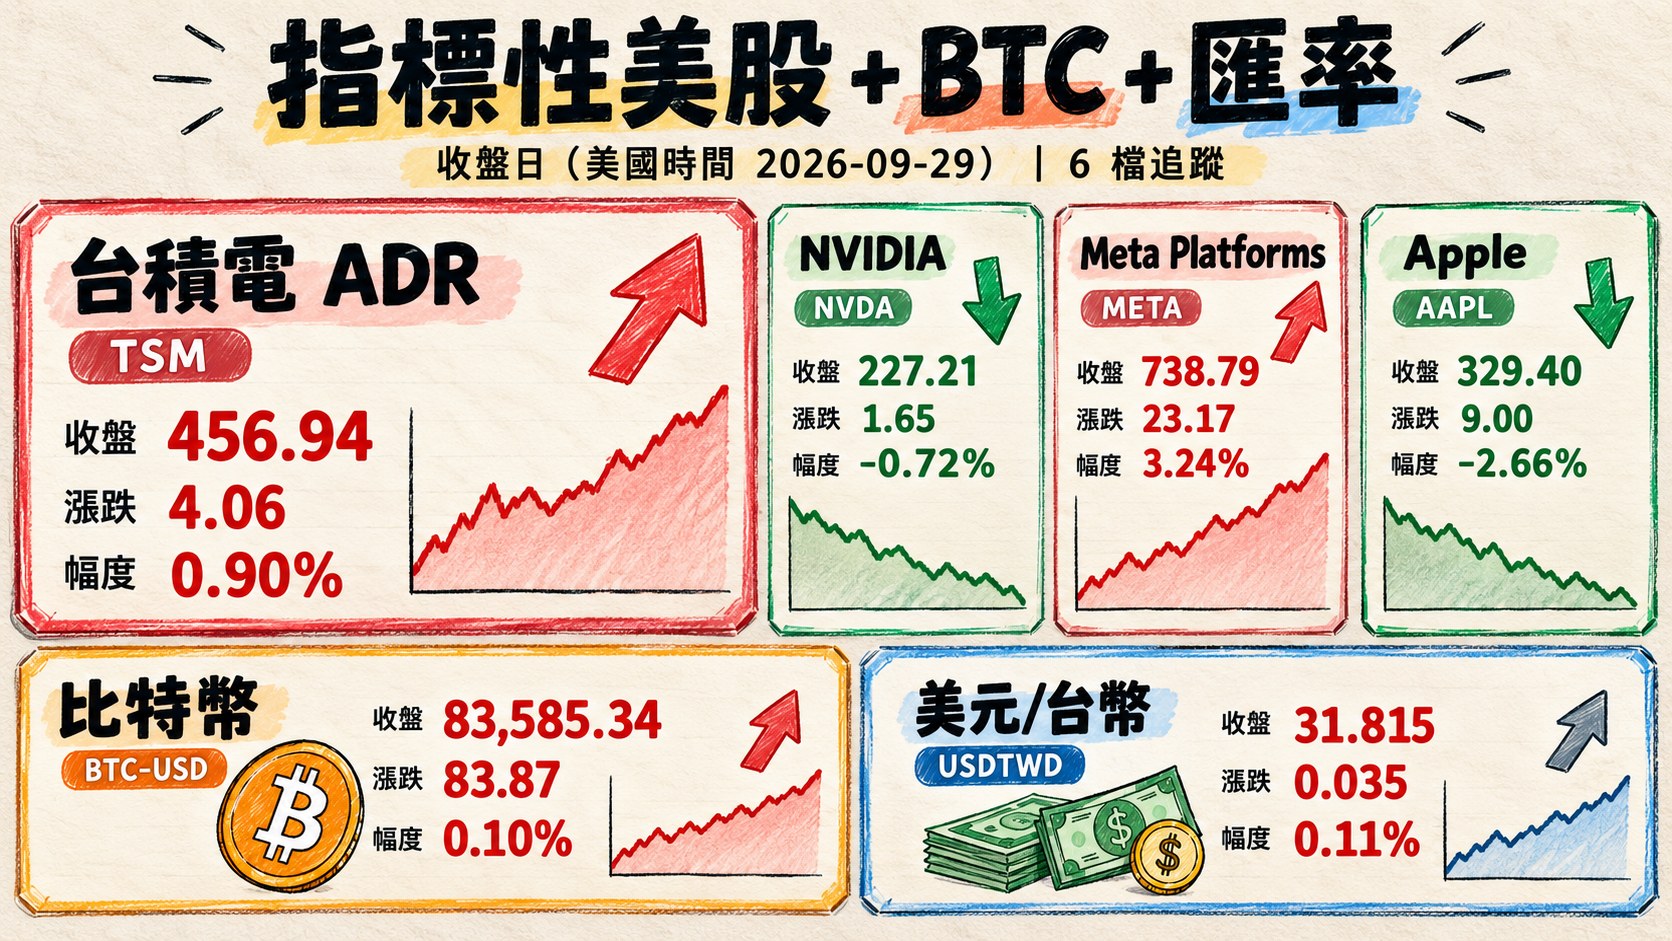
四、指標性美股
美股交易日: 2026-09-29(同上表,us_market_data.json#date;台北時間收盤於 2026-09-30 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 456.94 | 上漲 4.06 | 0.90% |
| NVIDIA (NVDA) | 227.21 | 下跌 1.65 | -0.72% |
| Meta Platforms (META) | 738.79 | 上漲 23.17 | 3.24% |
| Apple (AAPL) | 329.40 | 下跌 9.00 | -2.66% |
| 比特幣 (BTC-USD) | 83,585.34 | 上漲 83.87 | 0.10% |
| 美元/台幣 (USDTWD) | 31.815 | 走升 0.035 | 0.11% |
台積電 ADR 昨晚穩健收漲 0.90%,形成台股台積電現貨開盤前的正向支撐;Meta 因祖克柏出席白宮 AI 峰會與新一波 AI Agent 產品進度而大漲 3.24%,強化資金對「AI Agent/持續運作 AI」商業化題材的偏好。反觀蘋果因新任 CEO 特納斯上任月餘內連續改革(打破春秋雙發表制、精簡管理層、裁 EPM)帶來組織不確定性,單日重挫 2.66%。美元/台幣走升至 31.815 元,反映殖利率飆高吸引美元回流,短線壓抑外資回補台股意願。
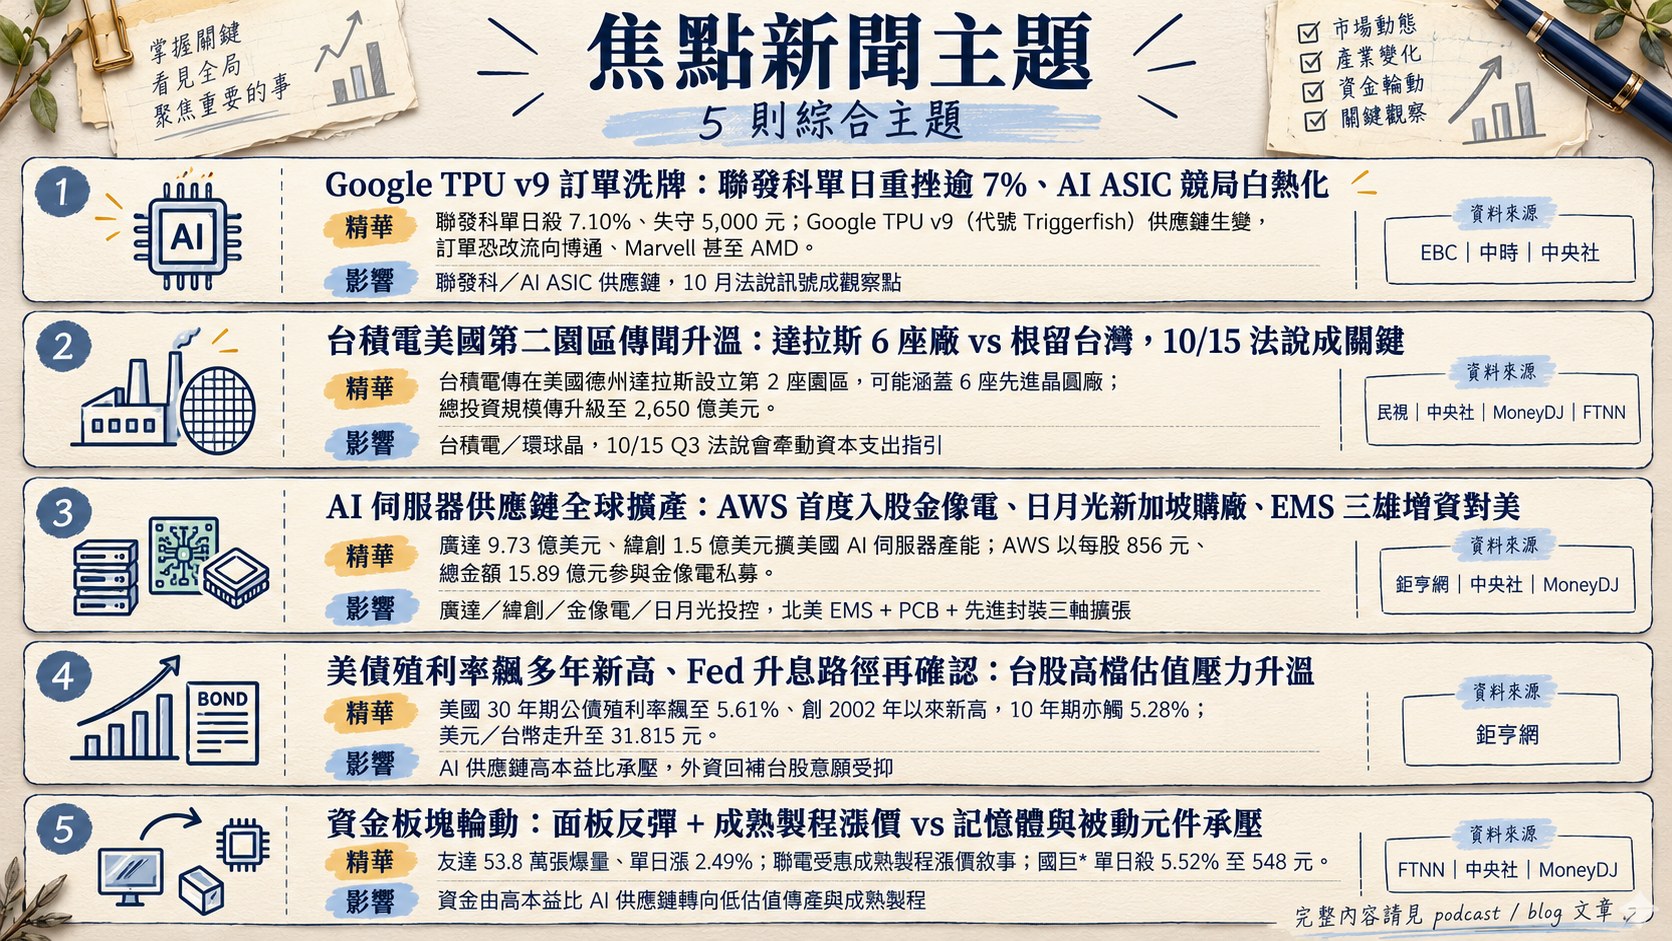
五、重點新聞回顧
1. Google TPU v9 訂單洗牌:聯發科單日重挫逾 7%、AI ASIC 競局白熱化
昨天最具震撼力的事件為聯發科單日殺 7.10%、失守 5,000 元大關並拖累加權指數。外電盛傳 Google TPU v9(代號 Triggerfish)供應鏈生變,聯發科版本 SerDes 高速介面與效能驗證進度不如預期,恐使原本規劃分配給聯發科的部分訂單改流向博通、Marvell 甚至新進場的 AMD。皇翔營建則於當日以均價 5,068.77 元逢跌加碼聯發科 9.2 萬股(金額 46.63 億元),為長線買方逢殺承接的代表。
從產業結構看,Google 現行 TPU 已採「Broadcom + MediaTek + Marvell + Intel」四供應商並行策略,並非「單一贏家全拿」;市場預估 MediaTek 目標於 2028 年前拿下全球 AI ASIC 伺服器計算晶片出貨約 25% 市占。Marvell 於 2026 年 7 月 29 日已與 Google 簽署新客製化半導體開發合約,其角色橫跨 XPU、光學介面與交換晶片。TPU v9 量產時程據悉為 2027 年底、2028 年 100-200 萬顆規模,因此本次「訂單重分配」爭議屬於中長線 tape-out 里程碑受阻的市場反應,而非現有營收下修,短線股價修正幅度是否合理仍需觀察後續公司說法與 10 月法說訊號。
2. 台積電美國第二園區傳聞升溫:達拉斯 6 座廠 vs 根留台灣,10/15 法說成關鍵
昨天另一條牽動整體半導體族群評價的新聞為台積電傳將在美國德州達拉斯設立第 2 座園區。外電指出,該園區可能涵蓋 6 座先進晶圓廠,總投資規模有機會超越亞利桑那(原承諾 265 億美元 → 傳升級至 2,650 億美元),主要驅動來自 NVIDIA、Intel、AMD、Apple 等客戶對「美國本土先進製程產能」的強烈需求,加上德州電力供應穩健、人才腹地充足,可解決亞利桑那長年缺水與勞力短缺的痛點。台股方面,國科會主委吳誠文回應「根留台灣不會改變」,未證實但亦未否認;環球晶德州 Sherman 新廠即被視為潛在的在地矽晶圓供應概念股,8 月淨利已暴增 145% 佐證產能爬坡順利。
對台股影響有二:其一是台積電 Q3 法說會將於 10/15 召開,市場預期公司必須對「美國第二園區、A14/A13 進度、CoWoS 擴產」提出更明確資本支出指引;其二是台積電昨天收平盤 2,475 元、外資減碼 3,736 張並反手加碼南亞 3 萬張,籌碼呈現「權值股輪動至傳產藍籌」訊號,反映高本益比科技股在利率高檔+ 事件不確定下的評價壓力。西門子 EDA 昨天亦宣布 Calibre/Solido 平台完成 A14 認證、A16/N2/N3 SPICE 與 CoWoS-L 認證持續推進,說明台積電 AI/HPC 客戶端 tape-out 生態圈持續擴大。
3. AI 伺服器供應鏈全球擴產:AWS 首度入股金像電、日月光新加坡購廠、EMS 三雄增資對美
昨天投審會單日核准僑外資 233 億元,其中三家 AI 伺服器代工/零組件廠同步宣布對美擴產:廣達增資美國田納西州納許維爾廠 9.73 億美元擴 AI 伺服器組裝;緯創增資美國 WISLAB 1.5 億美元擴 EMS/PCB 組裝;緯創子公司緯穎智造亦公告在台南路竹擴建 3.18 億元。同一天,亞馬遜(AWS)宣布首度以每股 856 元、總金額 15.89 億元參與金像電第 1 次現金增資私募,是 AWS 首度直接入股台灣 PCB 廠,象徵金像電已進入 AWS Trainium/Inferentia 世代 ASIC 伺服器主機板核心供應鏈;金像電同時核准合計 79 億元的土地與資本支出並以無擔保 CB 籌資,戰略等級升格。
先進封裝端同樣熱鬧:日月光投控新加坡子公司斥資 21.5 億元購入 44.9 萬平方英尺廠房專攻 AI 先進封裝,與馬來西亞檳城廠相互支援;三地集團以 56.72 億元將中壢廠地售予日月光,另有勞資插曲;子公司矽品精密自 6 月起分批採購愛德萬測試(50.07 億元)與東京威力科創(24.01 億元)設備共逾 74 億元,直指 CoWoS/FoPLP 產能持續放量。整體來看,AI 伺服器供應鏈已從「單點 CoWoS 產能」擴散為「北美 EMS 設點 + AWS 直接綁 PCB + 東南亞先進封裝」的三軸擴張模式,屬中期產業投資高峰確認訊號。
4. 美債殖利率飆多年新高、Fed 升息路徑再確認:台股高檔估值壓力升溫
昨晚美國 30 年期公債殖利率飆至 5.61%、創 2002 年以來新高,10 年期亦觸 5.28%,成為壓抑股債配置的最強變數。驅動因素包含 Fed 三把手威廉斯與副主席巴爾一致表態「年底前可能再升息一次」、本月已升 1 碼至 3.75–4%,加上國際油價因美伊地緣衝突延續維持高檔(Brent 約 103 美元、WTI 約 91 美元),共同推升長天期通膨溢價。經濟數據面則呈現對比:8 月 JOLTS 職缺降至 707.9 萬(五個月新低),9 月消費者信心指數摔至 81.9(2014 年以來最低),顯示「勞動市場軟著陸 vs 通膨黏著」的張力仍未解決。
對台股的傳導路徑清晰:其一,殖利率飆高抬高全球資金貼現率,直接壓抑本益比偏高的 AI 供應鏈評價,這是昨天聯發科殺 7%、台達電殺 3.9%、國巨* 殺 5.5% 等高本益比科技股同步走弱的宏觀背景;其二,美元指數受支撐,美元/台幣走升至 31.815 元,外資回補台股意願受抑,昨天單日外資賣超近 626 億元即為體現。同時,AI hyperscaler 今年已發債 2,470 億美元(去年 12 倍),信用市場對 AI 資本支出的融資成本開始上升,是中期須追蹤的融資性風險。10/2 週五非農就業(預估新增 9 萬人、失業率 4.1%)為短線最重要數據催化。
5. 資金板塊輪動:面板反彈 + 成熟製程漲價 vs 記憶體與被動元件承壓
昨天大盤下殺過程中,資金呈現明顯板塊輪動。多方主角是面板與成熟製程:友達以 53.8 萬張爆量、單日漲 2.49% 為全市場成交王,題材來自「賣廠活化資產 + 傳與台積電/Intel 就 Micro LED 基板/先進封裝合作」;聯電則受惠成熟製程漲價敘事,法人喊出 185 元目標價,投信買超 9,537 張居當日冠軍;同族群的世界先進、力積電、群創、彩晶跟漲。傳產面則有南亞、南亞塑化在油價高檔與季底作帳雙加持下量價齊揚,南亞外資買超逾 3 萬張居冠。
反向承壓的是記憶體與被動元件:國巨* 遭外資賣超 1.55 萬張(居第 4)、投信賣超 1,519 張(居第 3),單日殺 5.52% 至 548 元;南亞科投信賣超 878 張,僅小漲 0.6%,市場等待美光財報揭曉 DRAM 漲價循環是否成立。散熱族群健策雖繳出 8 月營收年增 91%、Q2 EPS 15.80 元亮眼財報,卻因股價高檔波動被證交所列注意股。整體資金訊號指向「高本益比 AI 供應鏈 → 低估值傳產與成熟製程」的季底輪動格局,若殖利率持續高檔壓力未解,此輪動可能延續至 10 月中台積電法說會前。
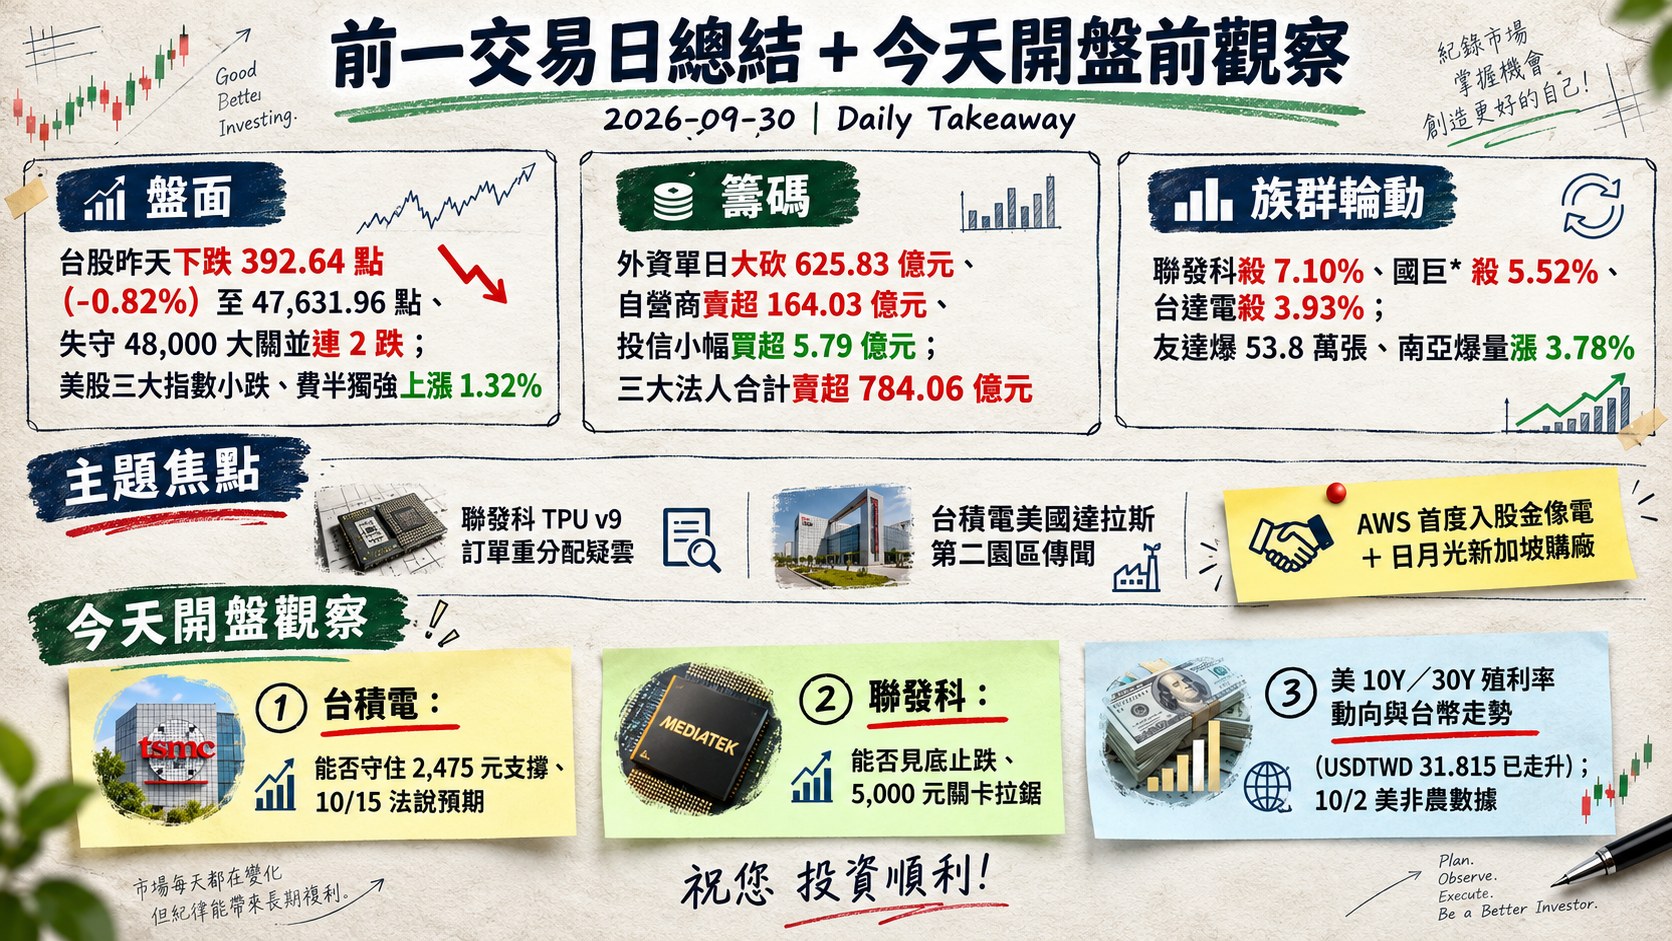
六、當日總結
- 盤面: 台股昨天下跌 392.64 點(-0.82%)至 47,631.96 點、失守 48,000 大關並連 2 跌,成交量放大至 8,361.4 億元;同時美股三大指數小跌、費半獨強上漲 1.32%,反映高殖利率壓力下資金仍緊抱 AI 半導體。台股高本益比科技股受壓(聯發科殺 7.10%、國巨* 殺 5.52%、台達電殺 3.93%),資金明顯輪動至面板(友達爆 53.8 萬張)、成熟製程(聯電)與塑化(南亞爆量漲 3.78%)。
- 籌碼: 外資單日大砍 625.83 億元、自營商賣超 164.03 億元、投信小幅買超 5.79 億元,三大法人合計賣超 784.06 億元、外資由連 5 買轉為連 2 賣,籌碼面偏弱。融資餘額連增 8 日、融券單日暴增 7.92%,散戶多空對峙升溫。
- 主題焦點: 聯發科 TPU v9 訂單重分配疑雲與台積電美國達拉斯第二園區傳聞是短線最具延續性的兩大題材;AWS 首度入股金像電+日月光新加坡購廠代表 AI 伺服器供應鏈全球擴產已進入「深度資本承諾」階段。
- 今天開盤觀察: 一、台積電(外資減碼後能否守住 2,475 元支撐、10/15 法說預期);二、聯發科能否見底止跌、5,000 元關卡拉鋸;三、美 10Y/30Y 殖利率動向與台幣走勢(USDTWD 31.815 已走升);四、面板/塑化輪動是否延續、以及 10/2 美非農數據對全球風險偏好的定調。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]