股市 Overview — 2026-09-16(週三)
最近交易日: 2026-09-15(週二)
一、台股大盤摘要
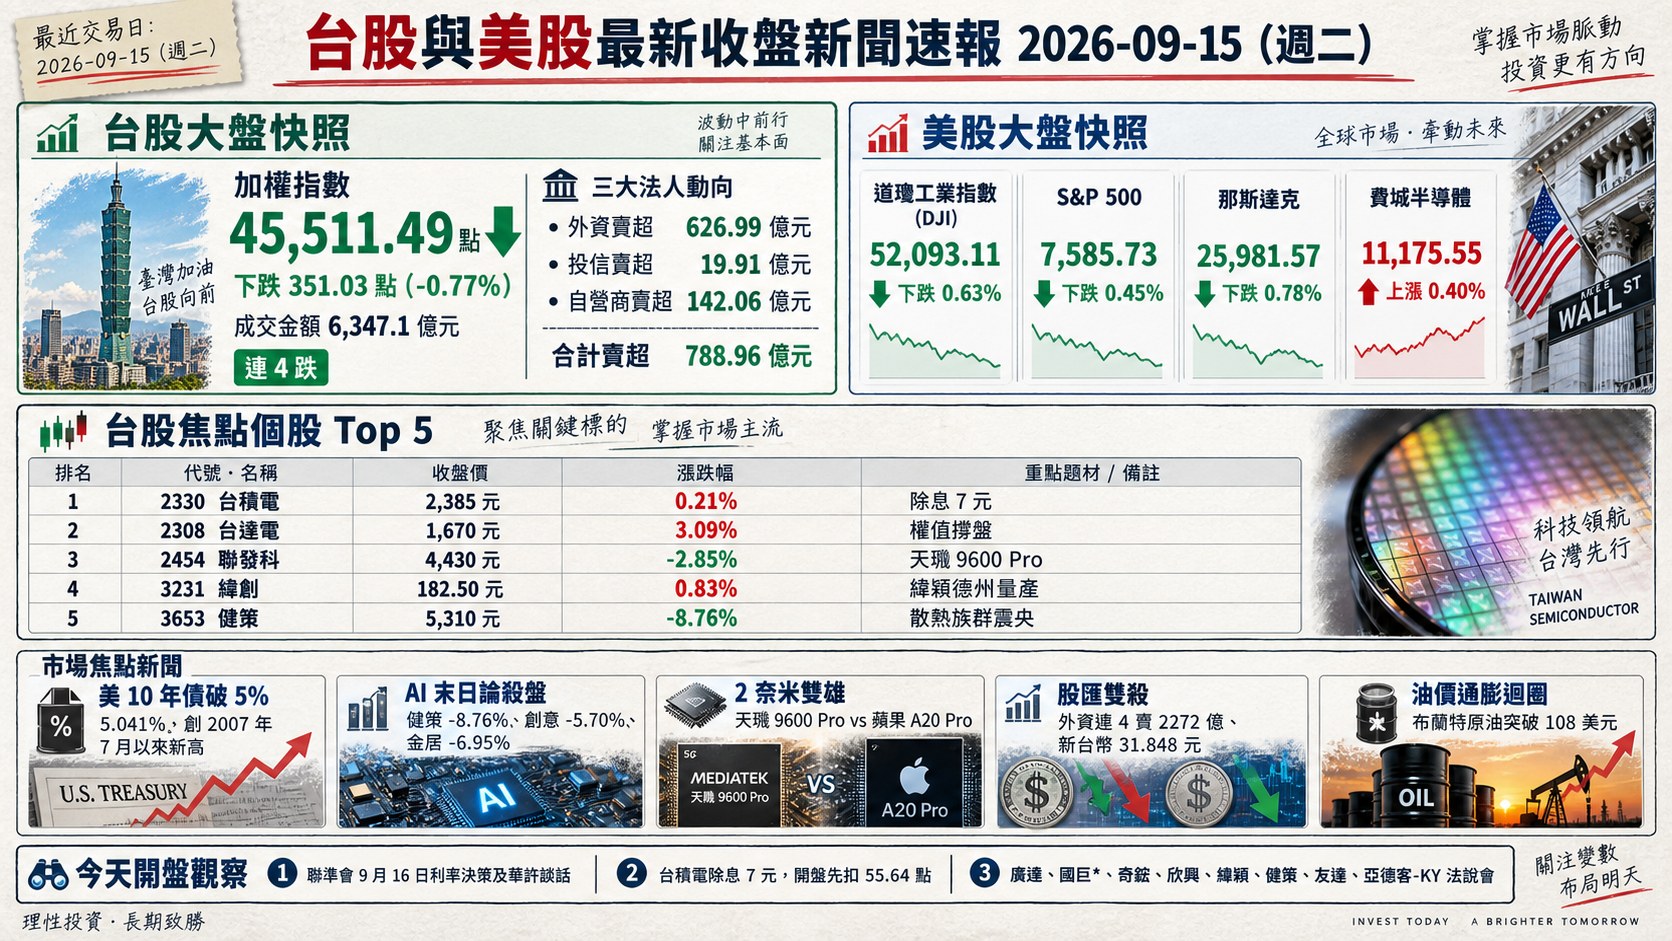
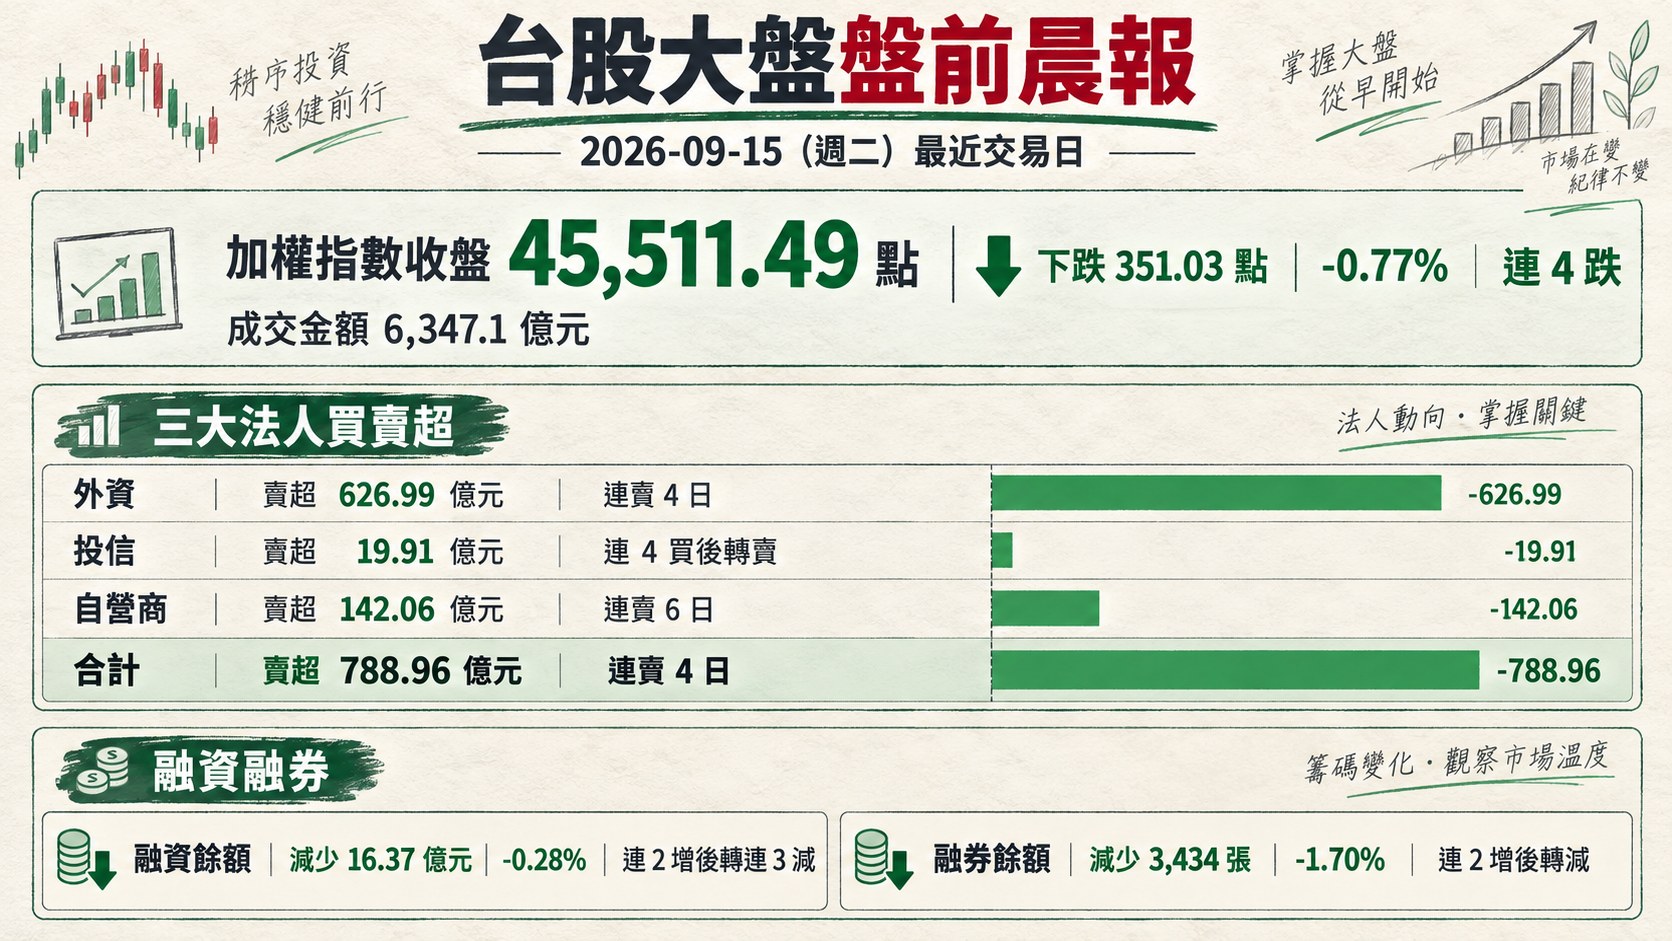
加權指數收盤: 45,511.49 點,下跌 351.03 點(-0.77%),連 4 跌 。
成交金額: 6,347.1 億元
三大法人買賣超(億元):
- 外資賣超 626.99 億元,連賣 4 日
- 投信賣超 19.91 億元,連 4 買後轉賣
- 自營商賣超 142.06 億元,連賣 6 日
- 合計賣超 788.96 億元,連賣 4 日
融資融券(前一交易日):
- 融資餘額減少 16.37 億元(-0.28%),連 2 增後轉連 3 減
- 融券餘額減少 3,434 張(-1.70%),連 2 增後轉減
二、台股焦點個股
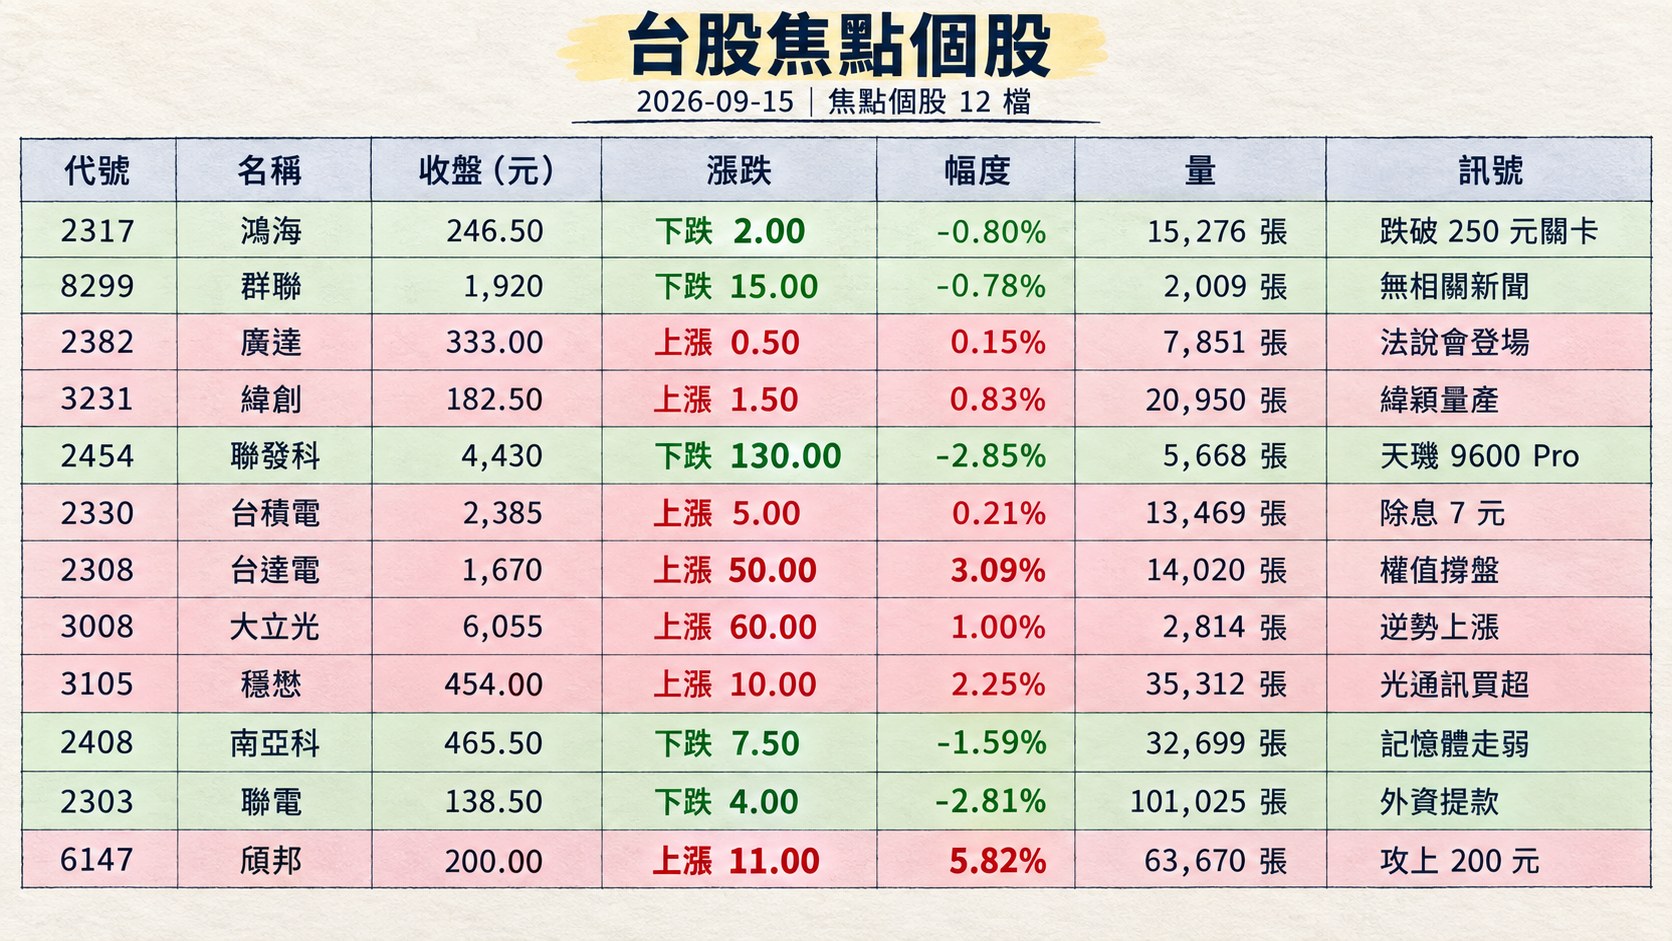
1. 2317 鴻海
- 收盤 246.50 元,下跌 2.00(-0.80%)
- 成交量: 15,276 張
新聞綜合: 鴻海昨日盤面表現偏弱,跌破 250 元關卡。公司代重要子公司 Best Behaviour Holdings Limited-BVI 公告董事會決議現金減資 1.15 億美元,減資比率 1.50%,屬集團 BVI 控股架構調整。永豐金證券觀察,這波台股修正中 51 至 60 歲熟齡族最積極逢低布局,重點承接標的正是台積電、鴻海等 AI 核心權值股與 0050 等市值型 ETF;8 月定期定額鴻海戶數受 AI 供應鏈題材支撐,單月上揚約 10.9% 至 2.5 萬戶,穩居個股定期定額第 3 名。短線受 AI 資本支出降溫疑慮及費半重挫拖累,仍需等待聯準會決策後方向明朗。
2. 8299 群聯
- 收盤 1,920 元,下跌 15.00(-0.78%)
- 成交量: 2,009 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟同屬記憶體族群的華邦電、南亞科於盤中相對承壓,市場對記憶體超級周期能否延續分歧升溫;力積電、旺宏於盤面亦重挫,反映 AI 概念股回檔中,記憶體控制 IC 廠估值同步遭到修正壓力。
3. 2382 廣達
- 收盤 333.00 元,上漲 0.50(0.15%)
- 成交量: 7,851 張
新聞綜合: 廣達在昨日弱勢盤中相對抗跌,微幅收紅。市場焦點提前投向 9 月 16 日(週三)法說會,AI 伺服器需求動能將是關鍵,同場登場的還有國巨*、中砂、亞德客-KY、奇鋐、欣興、友達、緯穎、富世達等多家指標大廠。同族群 AI 伺服器代工龍頭緯穎宣布美國德州艾爾帕索先進製造基地正式開幕並進入量產,第一棟廠房 39.3 萬平方英尺已出貨,第二棟預計 2027 年 Q2 投產,見證北美 AI 資料中心供應鏈在地化加速,也拉抬市場對台系 ODM 廠 AI 訂單能見度的預期。
4. 3231 緯創
- 收盤 182.50 元,上漲 1.50(0.83%)
- 成交量: 20,950 張
新聞綜合: 緯創子公司緯穎(6669)昨日宣布美國德州艾爾帕索地區索科羅市先進製造基地正式開幕並進入量產,總投資逾 16 億美元,第一棟廠房約 39.3 萬平方英尺、2025 年底即開始出貨,第二棟廠房 47.6 萬平方英尺預計 2027 年 Q2 投產,長期總建築面積可望超過 170 萬平方英尺。開幕典禮 Amazon Annapurna Labs 與微軟等主要 CSP 出席,強化「亞洲+美洲+歐洲」全球供應鏈韌性,並直接對接 AI 與雲端基礎設施客戶在地化交付需求。緯穎當日收盤上漲 45 元至 2,315 元(+1.98%),對緯創控股價值形成正向支撐,母公司股價亦順勢逆勢收紅。
5. 2454 聯發科
- 收盤 4,430 元,下跌 130.00(-2.85%)
- 成交量: 5,668 張
新聞綜合: 聯發科昨日盛大發表天璣 9600 系列旗艦 5G Agentic AI 晶片,其中天璣 9600 Pro 首度採用台積電 2 奈米製程,整合超過 330 億顆電晶體,導入 2+3+3 全大核 CPU 架構(最高時脈 4.55GHz),單核性能較上一代提升 17%、多核性能提升 15%,多核功耗節省 61%,並可在裝置端運行最高 30B 參數的 MoE 大模型,正面對決蘋果採 2 奈米製程的 A20 Pro。首批搭載新晶片的手機最快 10 月在台上市。公司同步坦言記憶體與 SoC 成本上揚推升手機售價,但高階旗艦接受度提高利於聯發科。惟股價未受發表會利多帶動,反受費半重挫、AI 末日論衝擊晶片股情緒拖累,終場跌近 3% 為權值股弱點之一,法說會將於 9 月 16 日登場。
6. 2330 台積電
- 收盤 2,385 元,上漲 5.00(0.21%)
- 成交量: 13,469 張
新聞綜合: 台積電在昨日弱勢盤中相對抗跌小漲 5 元,主要受惠 9 月 16 日除息當日與台指期結算對應的相對強勢表現。本次每股配發現金股利 7 元(創季配息新高),除息後發行市值將減少約 1,815 億元,一開盤即扣減加權指數 55.64 點;投顧圈普遍看好「秒填息」,投資圈自 2019 年季配息以來 27 次除息中已有 22 次當日填息,成功率逾八成。共同營運長米玉傑昨日出席台大論壇時強調台積電根植於台灣,全球 AI 高科技仍高度依賴台積電製程;經濟部投審司揭露台積電前 8 月分別以 300 億美元、200 億美元增資英屬維京群島 TSMC GLOBAL 與 美國 TSMC ARIZONA,帶動對外投資年增 98%。聯發科天璣 9600 Pro 首採 2 奈米製程,強化台積電先進製程需求能見度。
7. 2308 台達電
- 收盤 1,670 元,上漲 50.00(3.09%)
- 成交量: 14,020 張
新聞綜合: 台達電昨日以 3.09% 漲幅成為權值股中相對亮點,連日回檔後強勢反彈,盤中一度衝上 1,715 元(+5.86%)。市場觀察,AI 供應鏈類股輪動下,電源解決方案與熱管理需求持續受到資金青睞,抵銷 AI 末日論引發的情緒殺盤。惟 8 月營收表現不如預期,先前有大咖法人下修目標價,短線是否形成中期反轉仍待四大券商後續評等釐清。台達電同時受惠 9 月 16 日台指期結算前資金相對進駐權值股操作,與台積電並列權值股逆勢撐盤主力,一定程度緩解大盤跌幅。
8. 3008 大立光
- 收盤 6,055 元,上漲 60.00(1.00%)
- 成交量: 2,814 張
新聞綜合: 大立光昨日逆勢上漲 1%,中場一度隨光學族群走揚,先進光同步漲逾 1%。惟公司近期「萬金夢」急轉彎,股價自 10 天前的高點回落約 25%,若在高點買一張並持有至相對低點,帳面損失約 200 萬元,讓部分股民驚呼漲勢恐成「聖誕樹」。不過跌勢並未嚇退買盤,據集保股權分散資料,上週股東數反而增加約 1.3 萬人,顯示逢低承接力道浮現。iPhone 18 Pro 系列於 9 月 9 日發表並開放預購,鏡頭升級題材延續 Q4 拉貨動能,市場關注鏡頭 ASP 是否對抗 iPhone 銷量疑慮。
9. 3105 穩懋
- 收盤 454.00 元,上漲 10.00(2.25%)
- 成交量: 35,312 張
新聞綜合: 穩懋昨日大漲逾 2%,成交放量至 3.5 萬張,籌碼面利多明顯。外資今日買超看好光通訊概念股,穩懋獲敲進 3 千張、頎邦更獲敲進 1.9 萬張,反映法人在 AI 光通訊供應鏈的資金布局仍在延續。同族光通訊個股上詮、聯鈞、光聖近日普遍震盪,穩懋則以砷化鎵 (GaAs) 代工龍頭地位站穩,市場關注其在 CPO(共同封裝光學)與矽光子供應鏈的長期定位。
10. 2408 南亞科
- 收盤 465.50 元,下跌 7.50(-1.59%)
- 成交量: 32,699 張
新聞綜合: 南亞科昨日盤中一度守穩平盤,惟終場仍隨記憶體族群疲軟收黑逾 1%,與華邦電同步走弱。市場對記憶體超級周期是否面臨修正的辯論持續發酵,愛普*重挫 7%、鈺創、十銓、南茂、福懋科、華東跌幅普遍逾 2%,力積電更跌逾 5%,反映類股籌碼分歧升溫。SK 海力士下一代 3D DRAM 布局曝光,計畫將 DRAM 記憶體單元與周邊電路分開製造、透過 3D 堆疊整合,其中周邊電路將導入先進邏輯晶圓代工製程,市場關注是否進一步延伸至台積電合作。同時經濟部投審司揭露南亞科前 8 月以 10 億美元增資 BVI 子公司,顯示公司持續強化海外資本部署。
11. 2303 聯電
- 收盤 138.50 元,下跌 4.00(-2.81%)
- 成交量: 101,025 張
新聞綜合: 聯電昨日跌近 3%,成交量爆量逾 10 萬張,是外資本波提款焦點。外資 4 天累計賣超聯電及力積電共 9.5 萬張,其中昨日單日賣超力積電 7.2 萬張、聯電 2.3 萬張,二線晶圓代工廠成為外資降低風險的主要對象。投信則逆勢加碼聯電超過 7 千張,籌碼呈現多空對峙。市場擔憂在美 10 年債殖利率突破 5% 及 AI 資本支出放緩疑慮下,中低階邏輯製程訂單能見度可能承壓,尤其車用與消費性電子需求仍偏弱。
12. 6147 頎邦
- 收盤 200.00 元,上漲 11.00(5.82%)
- 成交量: 63,670 張
新聞綜合: 頎邦昨日成為盤面亮點,大漲 5.82% 攻上 200 元整數關卡,成交量放大逾 6.3 萬張。外資單日大買 1.9 萬張,是全市場買超前段班個股之一,反映在 AI 光通訊與先進封裝相關概念中的資金重新布局。頎邦是驅動 IC 封測龍頭,在 AI 相關高階邏輯 IC 及顯示驅動 IC 需求延續下,市場對其產能利用率與 ASP 提升具期待。當日盤面另一個逆勢亮點為資安概念股,驊宏資、華經、訊達收漲停,反映黃仁勳點名「AI 下一個應用在資安」帶動類股表現。
13. 3443 創意
- 收盤 6,035 元,下跌 365.00(-5.70%)
- 成交量: 2,110 張
新聞綜合: 創意昨日大跌 5.70%,跌破 6,100 元關卡,同為 ASIC 概念股世芯-KY 亦重挫 6.55%,兩檔均是本波受 AI 末日論衝擊最深的族群。近日挾 ASIC 題材相對強勢的創意在 AI 巨頭 Anthropic、OpenAI、xAI 罕見同步呼籲放緩先進 AI 模型開發後,市場開始重估雲端業者 AI 資本支出的長期擴張速度,ASIC 設計服務類股首當其衝。惟輝達執行長黃仁勳與川普連線公開反擊 AI 末日論,表示「誰贏得 AI,誰就贏」,短期籌碼是否止穩仍待聯準會利率決策後市場情緒重整。
14. 8358 金居
- 收盤 482.00 元,下跌 36.00(-6.95%)
- 成交量: 26,088 張
新聞綜合: 金居昨日重挫近 7%,成交量放大逾 2.6 萬張,屬 CCL(銅箔基板)及銅箔上游材料族群,隨 AI 高階伺服器與 PCB 供應鏈整體回檔壓力加劇;同族騰輝電子-KY、聯茂於部分時段勁揚,顯示類股內部走勢分歧。市場情緒受費半重挫近 6%、AI 資本支出放緩疑慮拖累,高本益比與強勢股遭外資反手調節。金居先前受惠 AI 伺服器高頻高速應用推升銅箔規格升級,本波修正被視為短線籌碼流動;後續觀察 9 月 16 日一連串法說會(尤其奇鋐、欣興、緯穎)能否釋出 CCL 上游訂單能見度指引。
15. 3653 健策
- 收盤 5,310 元,下跌 510.00(-8.76%)
- 成交量: 2,349 張
新聞綜合: 健策昨日崩跌近 9%,一度盤中打入跌停,為當日跌幅榜前 5 名之一(跌幅排名僅次於晟鈦),拖累散熱族群龍頭奇鋐同步跌逾 6%。散熱族群本波成為 AI 概念股回檔震央,市場擔憂在 Anthropic、OpenAI、xAI 罕見呼籲 AI 減速下,AI 伺服器熱設計功率(TDP)持續提升所帶動的液冷、均熱片需求可能因客戶延遲拉貨而放緩。健策法說會將於 9 月 16 日登場,市場將密切關注液冷產品組合、GB300/Rubin 世代訂單能見度,以及公司對於 2027 年產能擴充計畫的最新展望,將直接影響類股短期籌碼修復節奏。
三、美股大盤摘要
美股交易日: 2026-09-15(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-16 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
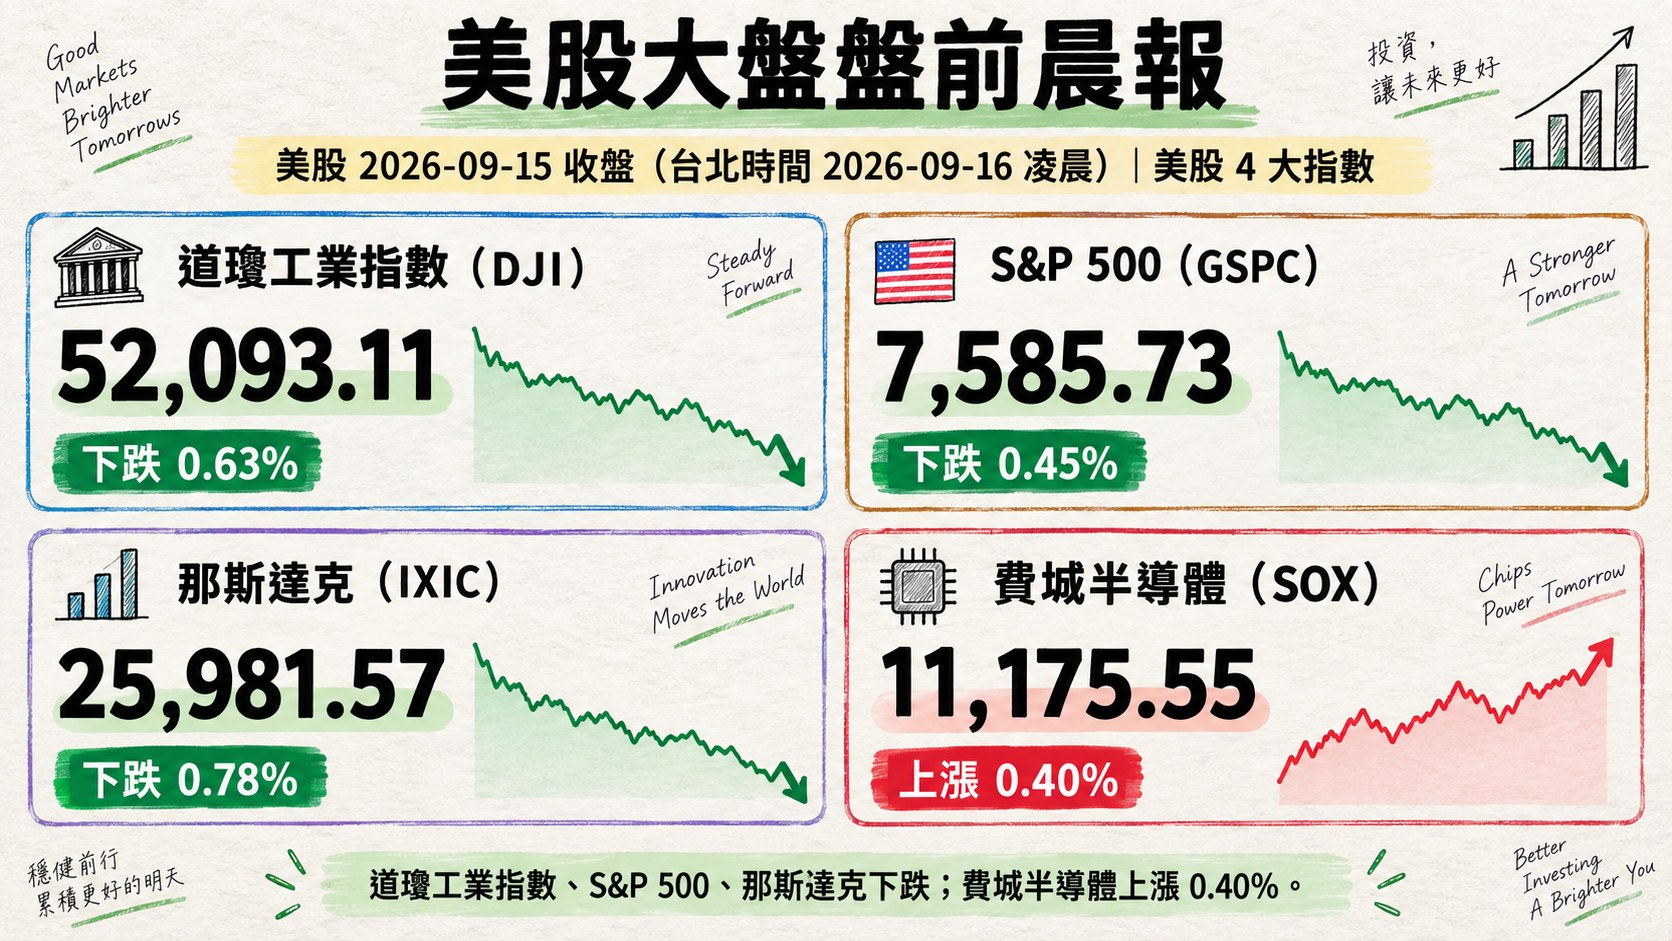
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.63%,收 52,093.11
- S&P 500 下跌 0.45%,收 7,585.73
- 那斯達克下跌 0.78%,收 25,981.57
- 費城半導體上漲 0.40%,收 11,175.55
四、指標性美股
美股交易日: 2026-09-15(同上表,us_market_data.json#date;台北時間收盤於 2026-09-16 凌晨)
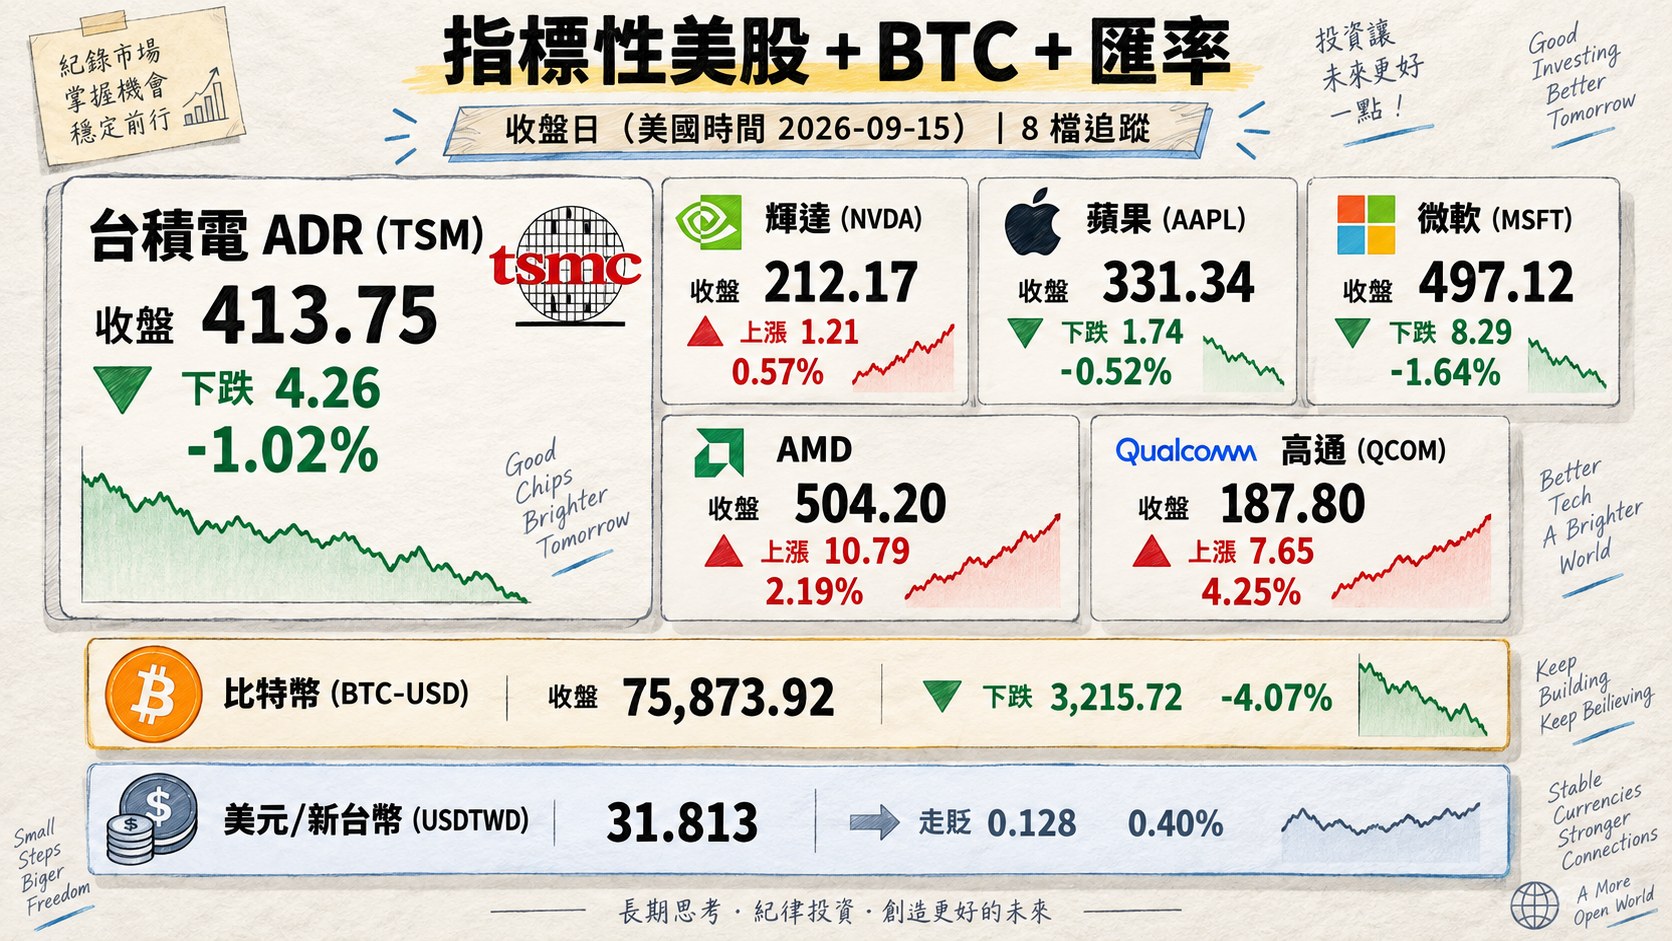
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 413.75 | 下跌 4.26 | -1.02% |
| 輝達 (NVDA) | 212.17 | 上漲 1.21 | 0.57% |
| 蘋果 (AAPL) | 331.34 | 下跌 1.74 | -0.52% |
| 微軟 (MSFT) | 497.12 | 下跌 8.29 | -1.64% |
| AMD | 504.20 | 上漲 10.79 | 2.19% |
| 高通 (QCOM) | 187.80 | 上漲 7.65 | 4.25% |
| 比特幣 (BTC-USD) | 75,873.92 | 下跌 3,215.72 | -4.07% |
| 美元/新台幣 (USDTWD) | 31.813 | 走貶 0.128 | 0.40% |
五、重點新聞回顧(3-5 則主題焦點,整合敘事)
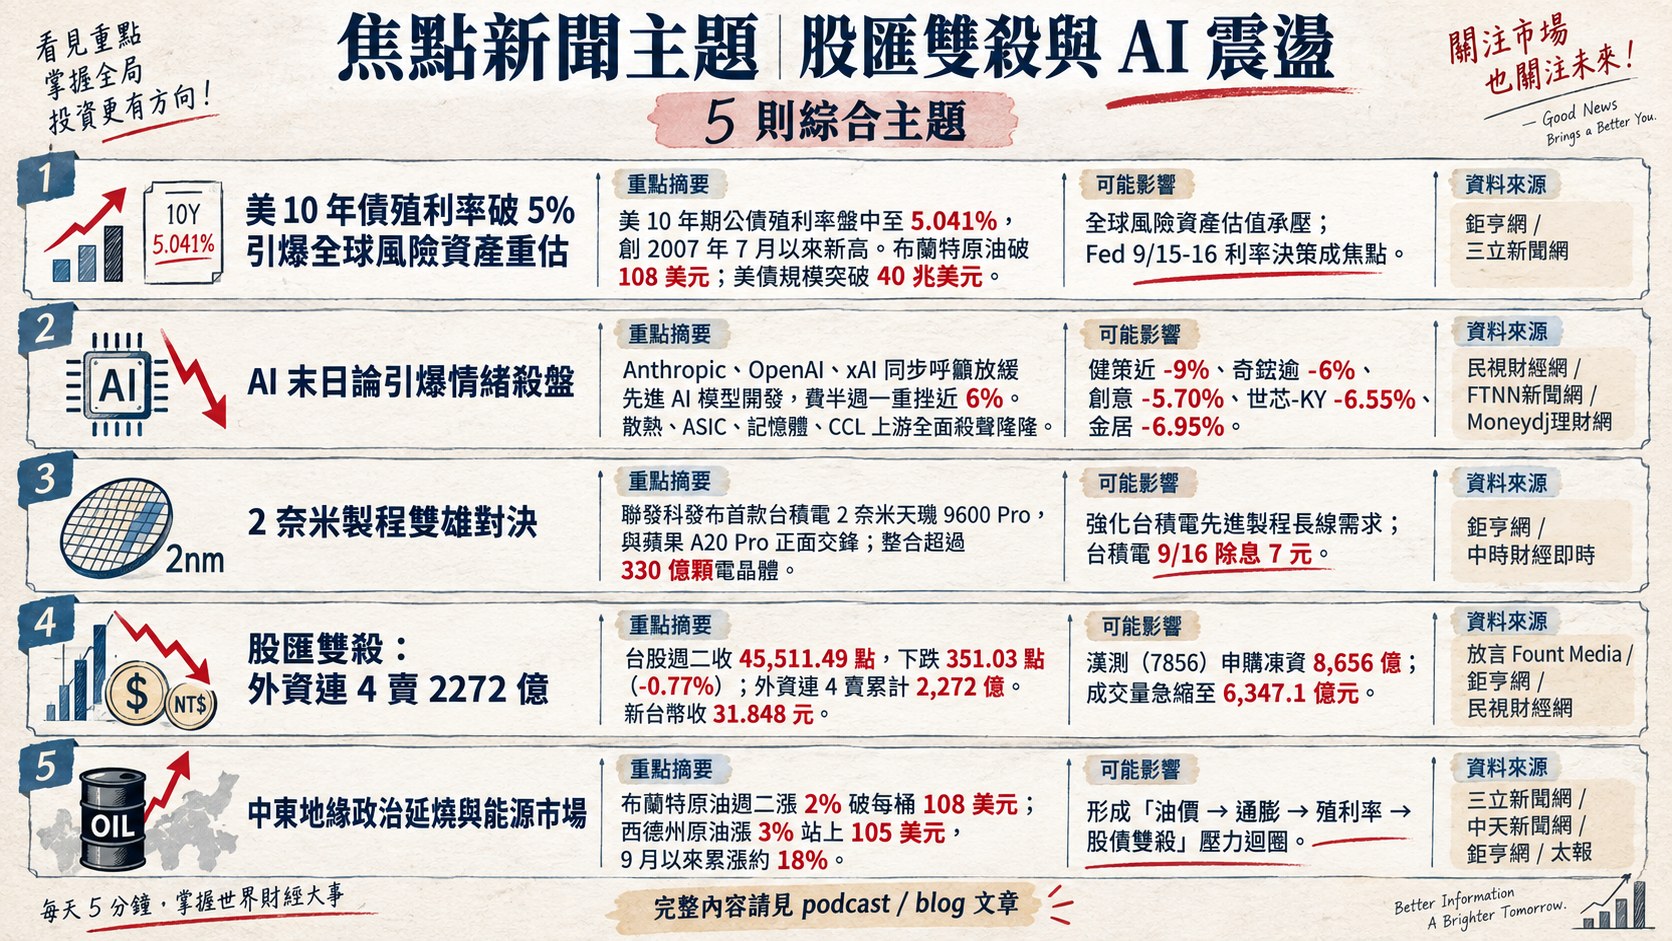
1. 美 10 年債殖利率破 5% 引爆全球風險資產重估:華爾街最頭號尾部風險
美國 10 年期公債殖利率週二盤中一度飆升至 5.041%,創 2007 年 7 月以來新高並持續站穩 5%,成為全球金融市場劇烈震盪的核心引信。道瓊工業指數盤中一度重挫逾 500 點,S&P 500 與那斯達克同步下跌,但費半指數則在輝達、AMD、英特爾等 AI 概念股反彈支撐下逆勢收紅 0.40%。美銀 9 月針對 170 位基金經理人的調查顯示,淨 33% 經理人已將「殖利率失控上升」視為市場最大尾部風險,此比例首度超越 AI 泡沫疑慮,並創年內新高。巴克萊策略師警告,10 年期美債殖利率突破 5% 是歷史性轉折點,一旦利率固化在此門檻之上,僅靠企業獲利成長的緩衝將難以支撐股市估值。
推升殖利率的三重壓力:伊朗戰事進入第七個月推高油價(布蘭特原油突破 108 美元)帶動通膨疑慮、美國政府債務規模突破 40 兆美元的財政赤字擔憂、以及 AI 資本支出擴張帶來的額外債券供給。財政部長貝森特將飆升歸因於「全球性問題」,並宣布本週末將赴會晤中國國務院副總理何立峰預作川習會(9 月 24 日白宮舉行)準備、討論伊朗戰事相關制裁。市場焦點轉向聯準會 9 月 15-16 日利率決策會議——聯邦基金期貨顯示升息 1 碼機率高達 90%,若主席華許未釋出足夠鴿派前瞻指引,全球風險資產可能承受二次修正。
2. AI 末日論引爆情緒殺盤:Anthropic 呼籲減速、川普與黃仁勳連線反擊、產業鏈籌碼分歧
Anthropic、OpenAI、xAI 等美 AI 巨頭近日罕見同步呼籲業界放緩最先進 AI 模型開發,直接引爆市場對 AI 資本支出降溫的疑慮,觸發費半週一單日重挫近 6%、輝達、美光等重要 AI 股全面下挫。這波恐慌情緒延燒至週二亞洲盤,台股散熱、ASIC、記憶體、CCL 上游全面殺聲隆隆——健策跌近 9%、奇鋐跌逾 6%、創意 -5.70%、世芯-KY -6.55%、金居 -6.95%、南亞 -5.34%、力積電 -5.37% 均創當日跌幅榜前段。
輝達執行長黃仁勳週二錄製 Podcast 節目時,川普突然來電插播並公開反擊 AI 末日論,直言「AI 接管世界」是一場騙局,並影射「唱衰與減速的論調,唯一會高興的就是中國」,強調「誰贏得 AI,誰就贏」。黃仁勳呼應強調 AI 成果應擴散到各行各業與每一位民眾。台積電共同營運長米玉傑則從企業管理角度謹慎表態,強調 AI 敏感資訊仍需小心處理。券商圈觀察,AI 資本支出目前並未真正看到訂單或資料中心建設大規模取消,微軟、Alphabet、亞馬遜、Meta 及甲骨文今年資本支出合計預計仍達 7,950 億美元、2027 年可能突破 1 兆美元;Zacks 將輝達、台積電、戴爾、Arista、慧與科技及美超微列為「強力買進」AI 股。後續觀察:聯準會決策後 AI 概念股情緒能否修復,以及 9 月 16 日廣達、奇鋐、欣興、緯穎、健策等 AI 供應鏈法說會的實際訂單指引。
3. 2 奈米製程雙雄對決:聯發科天璣 9600 Pro vs 蘋果 A20 Pro,台積電站上先進製程風口
聯發科昨日重磅發布首款採台積電 2 奈米製程的旗艦手機晶片天璣 9600 Pro(同步推出 3 奈米製程的天璣 9600 M),正式與蘋果 9 月 9 日發表的 A20 Pro(同採台積電 2 奈米、搭載於 iPhone 18 Pro 系列)在 2 奈米戰場正面交鋒。天璣 9600 Pro 整合超過 330 億顆電晶體、採 2+3+3 全大核 CPU 架構(最高時脈 4.55GHz、34.5MB 快取),率先支援 LPDDR6 與 UFS5,單核性能較上一代提升 17%、多核性能提升 15%、多核功耗降 61%,並可在裝置端執行最高 30B 參數的 MoE 混合專家模型。首批搭載手機最快 10 月在台上市。
聯發科總經理陳冠州表示公司面向 2000 億美元 SoC 市場機會,並預估 2030 年 Token 經濟規模將達 5,000 億美元。徐敬全則直言「不是所有的 2 奈米都像天璣 2 奈米」,強調透過 DTCO 設計技術協同優化拉高製程性能與能效上限。此舉對台積電意義深遠:2 奈米訂單能見度延伸至 2028 年,先進製程「產能就是不夠用」的長線邏輯獲得雙 A 級客戶背書。台積電董事會今年季配息由 6 元提升至 7 元、9 月 16 日除息 7 元(發放金額 1,815 億元,指數扣減 55.64 點),投顧圈普遍看好「秒填息」;經濟部投審司揭露公司前 8 月分別以 300 億美元、200 億美元大手筆增資 BVI 與美國 TSMC ARIZONA 子公司,全球產能布局持續加碼。
4. 股匯雙殺:外資連 4 賣 2272 億、新台幣重貶逾半年最大單日跌幅,超級央行周風險升溫
台股週二收 45,511.49 點、下跌 351.03 點(-0.77%),日 K 線連 4 黑並回測季線;三大法人合計賣超 791.24 億元,外資連 4 賣累計高達 2,272 億元,且再度加碼台指期空單 565 口至 83,220 口,籌碼面明顯偏空。新台幣兌美元同步收貶 0.16 元至 31.848 元、單日跌幅 0.5%,創逾半年最大單日跌幅,逼近 32 元關卡;4 天累計貶值 3.43 角,主要亞幣同步走弱(韓元 -1.09%、日圓 -0.32%)。外資賣超前十名中有 5 檔 ETF(合計 18.6 萬張)與二線晶圓代工廠力積電(7.2 萬張)、聯電(2.3 萬張),單日提款方向明確;反手買超則集中於債券 ETF 與光通訊概念股(頎邦 1.9 萬張、穩懋 3 千張)。
當日最大干擾之一為興櫃股王漢測(7856)申購凍資高達 8,656 億元,直接吸走市場資金,成交量急縮至 6,347.1 億元,創今年次低量、僅次於 4 月 7 日的 5,654 億元。融資餘額同步減少 16.37 億元、由連 2 增轉連 3 減,反映散戶槓桿意願下滑。市場焦點集中於本週「超級央行周」——聯準會 9 月 15-16 日利率決策(升息機率 90%)、台灣央行 9 月 18 日理事會、日本央行同期會議,加上 9 月 18 日美股「三巫日」(Triple Witching Day)期貨結算,市場觀望氣氛濃厚。分析師預期若華許未釋出極端鷹派訊號,台股週四後有機會展開補漲;周代運更提出「四階段劇本」,看好中秋節前完成打底、Q4 挑戰 53,000 點的長線劇本。
5. 中東地緣政治延燒與能源市場:布蘭特原油 108 美元、輸油管關閉推升通膨迴圈
布蘭特原油週二上漲 2% 突破每桶 108 美元、西德州原油上漲 3% 站上 105 美元,9 月以來累計漲幅擴大至約 18%。核心觸發點包括:沙烏地阿拉伯關閉一條繞過荷莫茲海峽的重要輸油管道、與伊朗結盟的葉門「青年運動」叛軍對沙烏地發動新一輪襲擊並在紅海沿岸鞏固陣地。伊朗戰事已進入第七個月,麥格理集團策略師 Thierry Wizman 指出,伊朗的戰略軍事理念已轉向先發制人的攻擊,「美國政府在期中選舉之後,可能也別無選擇,只能重新回到直接軍事行動」。
高油價直接推升美國通膨壓力,成為壓垮美 10 年期公債殖利率突破 5% 的關鍵一擊,並形成「油價 → 通膨 → 殖利率 → 股債雙殺」的完整壓力迴圈。SimCorp 全球投資決策研究主管 Melissa Brown 直言,原油突破 100 美元關卡「更讓市場大為警惕」。財政部長貝森特本週末將與中國副總理何立峰會晤,重點討論伊朗戰事相關制裁與美中金融聯繫,被視為 9 月 24 日川習會前的關鍵外交測試。後續觀察變數:荷莫茲海峽航運中斷風險、俄烏能源設施互轟延燒、聯準會能否在通膨飆升下維持鷹派升息路徑(華許表態關鍵)、以及川習會能否為伊朗制裁議題取得進展。
六、當日總結(takeaway)
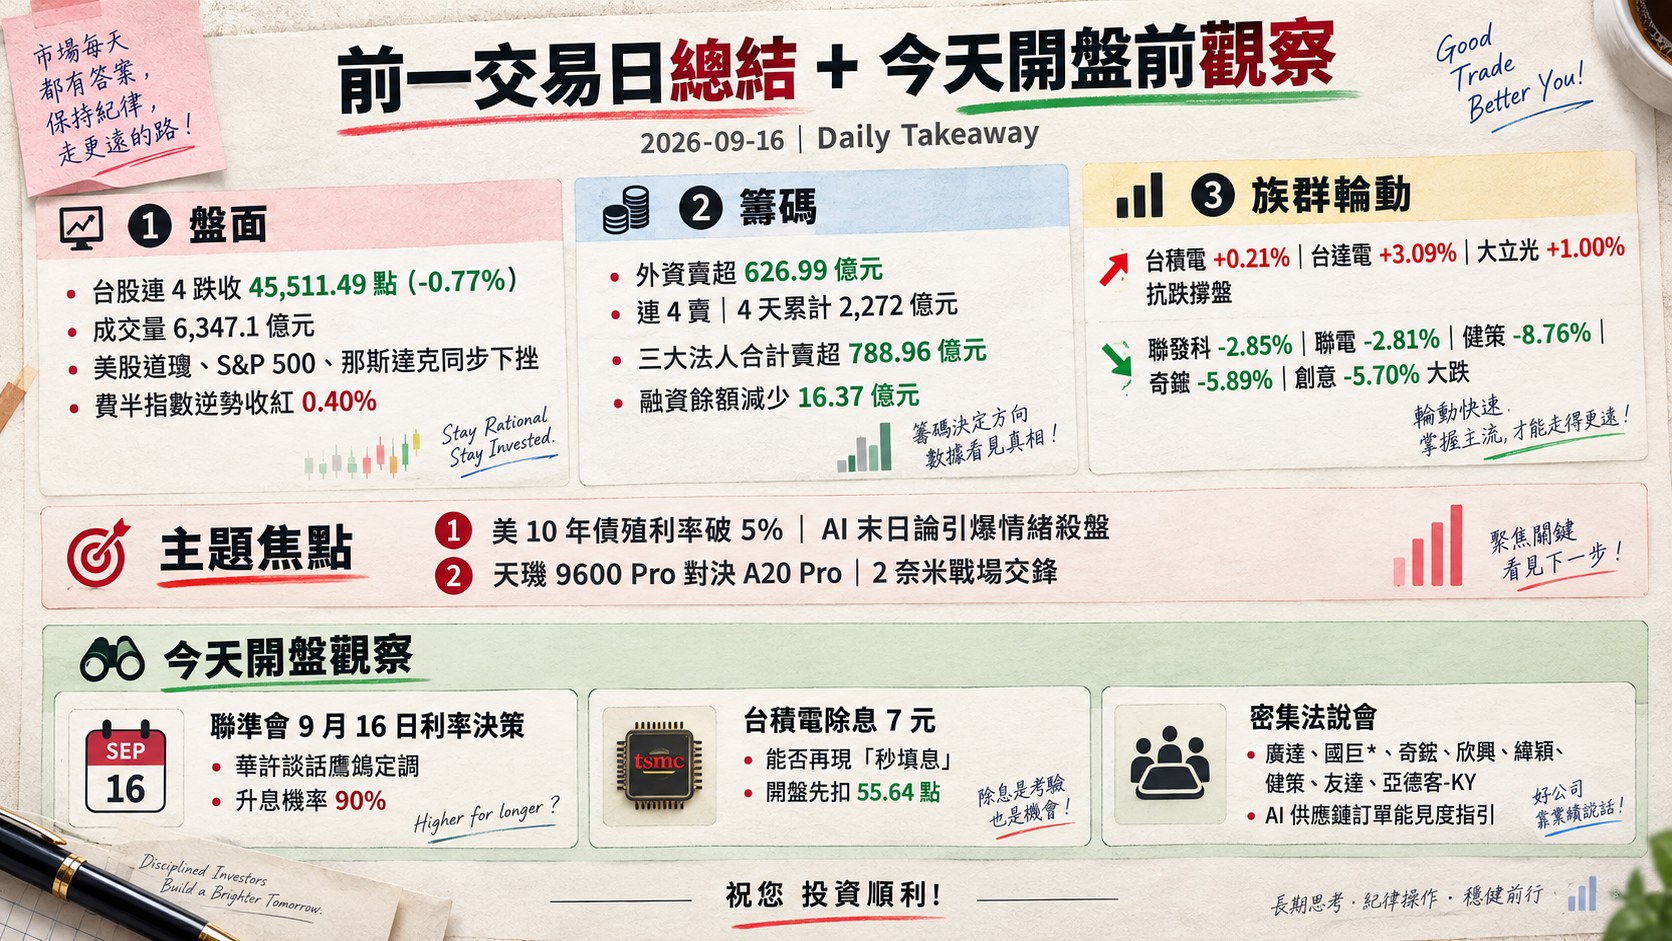
- 盤面: 台股連 4 跌收 45,511.49 點(-0.77%),成交量急縮至 6,347.1 億元(今年次低);美股則出現分歧——道瓊、S&P 500、那斯達克同步下挫,唯費半指數受 AI 個股反彈支撐逆勢收紅 0.40%。台股權值股呈現極端分化:台積電(+0.21%)、台達電(+3.09%)、大立光(+1.00%)抗跌撐盤,但聯發科(-2.85%)、聯電(-2.81%)、散熱雙雄健策(-8.76%)/奇鋐(-5.89%)與 ASIC 龍頭創意(-5.70%)大跌。
- 籌碼: 外資賣超 626.99 億元(連 4 賣、4 天累計 2,272 億元),三大法人合計賣超 788.96 億元,融資餘額減少 16.37 億元由連 2 增轉連 3 減;股匯雙殺下新台幣單日重貶 0.16 元至 31.848 元、逾半年最大單日跌幅,資金明顯撤出風險資產。惟外資反手買進光通訊(頎邦 1.9 萬張、穩懋 3 千張)與債券 ETF,方向性選擇明確。
- 主題焦點: 美 10 年債殖利率破 5% 觸發全球風險資產重估,AI 末日論引爆情緒殺盤但基本面資本支出未見大幅取消;聯發科天璣 9600 Pro 對決蘋果 A20 Pro 於 2 奈米戰場交鋒,直接強化台積電先進製程長線需求。
- 今天開盤觀察: 三大變數——(1)聯準會 9 月 16 日利率決策及華許談話鷹鴿定調(升息機率 90%);(2)台積電除息 7 元能否再現「秒填息」,將牽動大盤指數(開盤先扣 55.64 點);(3)廣達、國巨*、奇鋐、欣興、緯穎、健策、友達、亞德客-KY 等多家指標大廠密集法說會,AI 供應鏈訂單能見度指引將決定散熱、CCL、ASIC 族群短線籌碼修復速度。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]