股市 Overview — 2026-10-02(週五)
最近交易日: 2026-10-01(週四)
一、台股大盤摘要
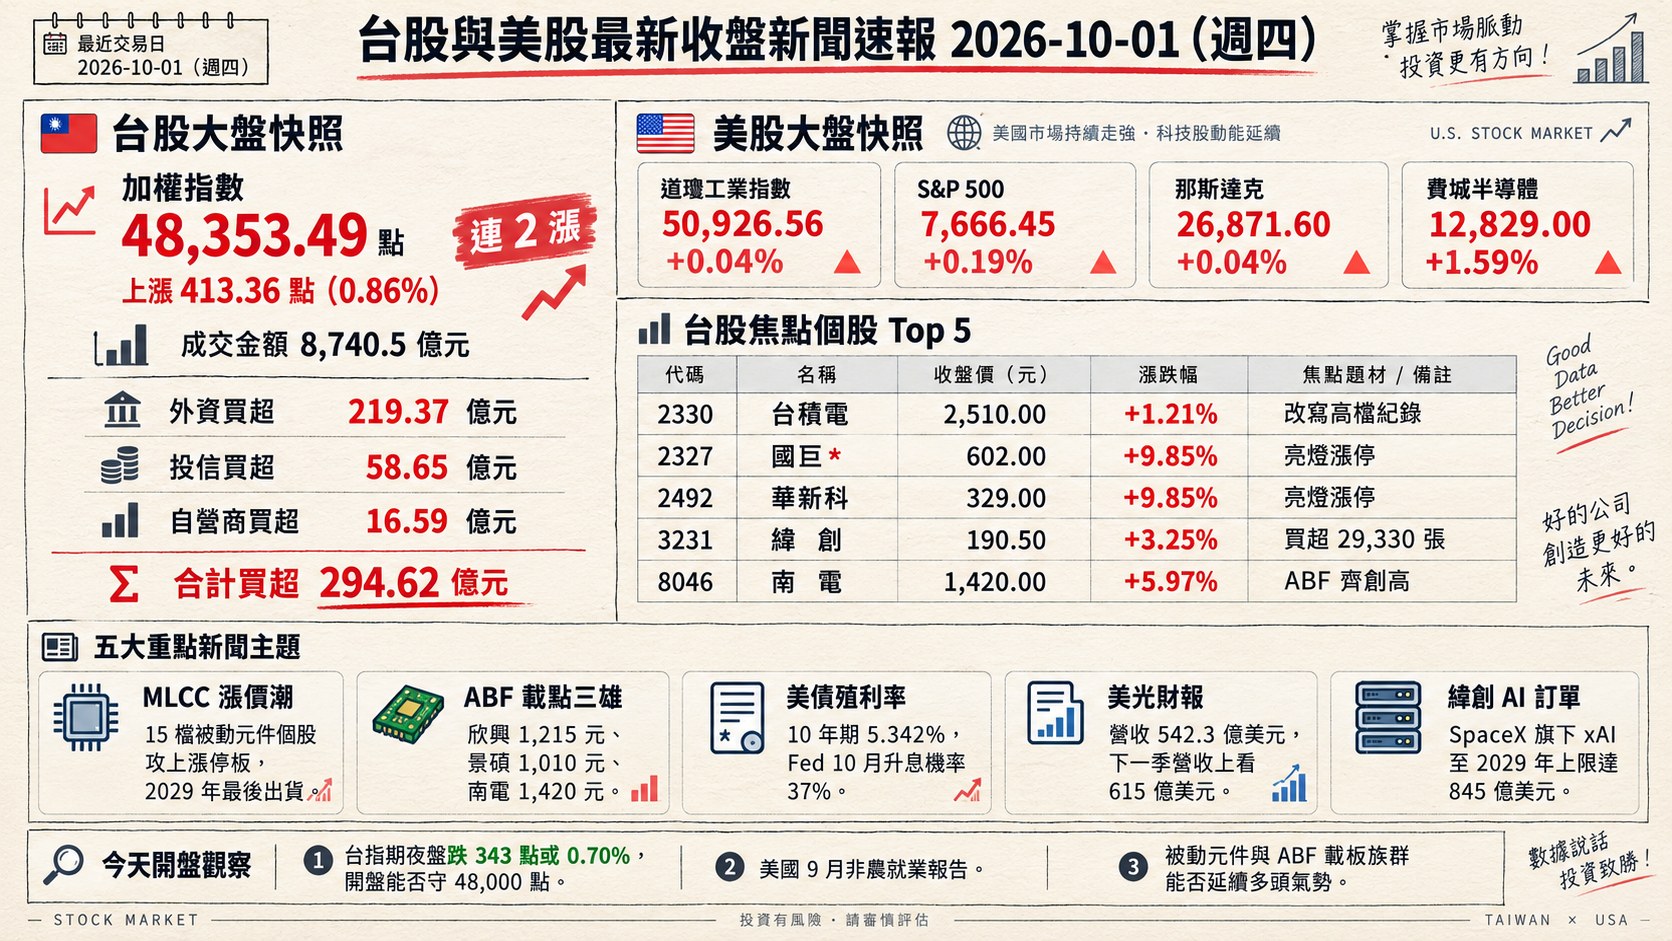
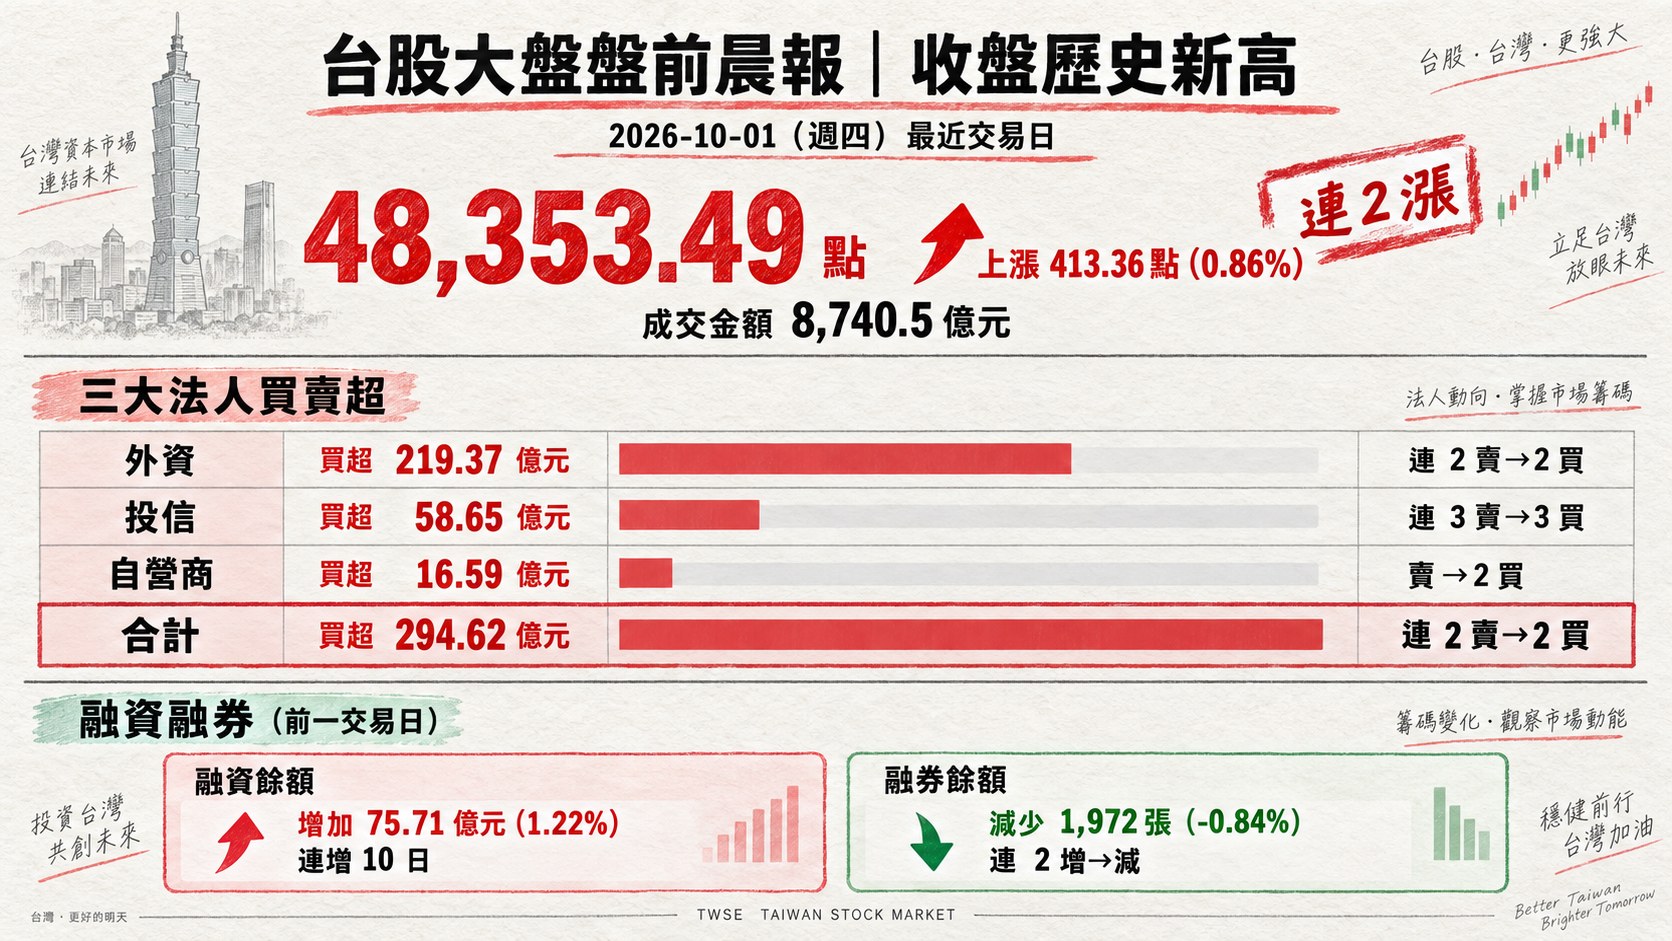
加權指數收盤: 48,353.49 點,上漲 413.36 點(0.86%),連 2 漲
成交金額: 8,740.5 億元
三大法人買賣超(億元):
- 外資買超 219.37 億元,連 2 賣→2 買
- 投信買超 58.65 億元,連 3 賣→3 買
- 自營商買超 16.59 億元,賣→2 買
- 合計買超 294.62 億元,連 2 賣→2 買
融資融券(前一交易日):
- 融資餘額增加 75.71 億元(1.22%),連增 10 日
- 融券餘額減少 1,972 張(-0.84%),連 2 增→減
前一交易日(週四)台股在被動元件漲價題材與電子權值股聯手拉抬下,加權指數終場收在 48,353.49 點改寫收盤歷史新高;三大法人罕見同步大買近 300 億元、外資連 2 買,但融資餘額已連續 10 日增加,顯示散戶追價動能仍在高檔,須留意多頭過熱與高檔震盪風險。
二、台股焦點個股
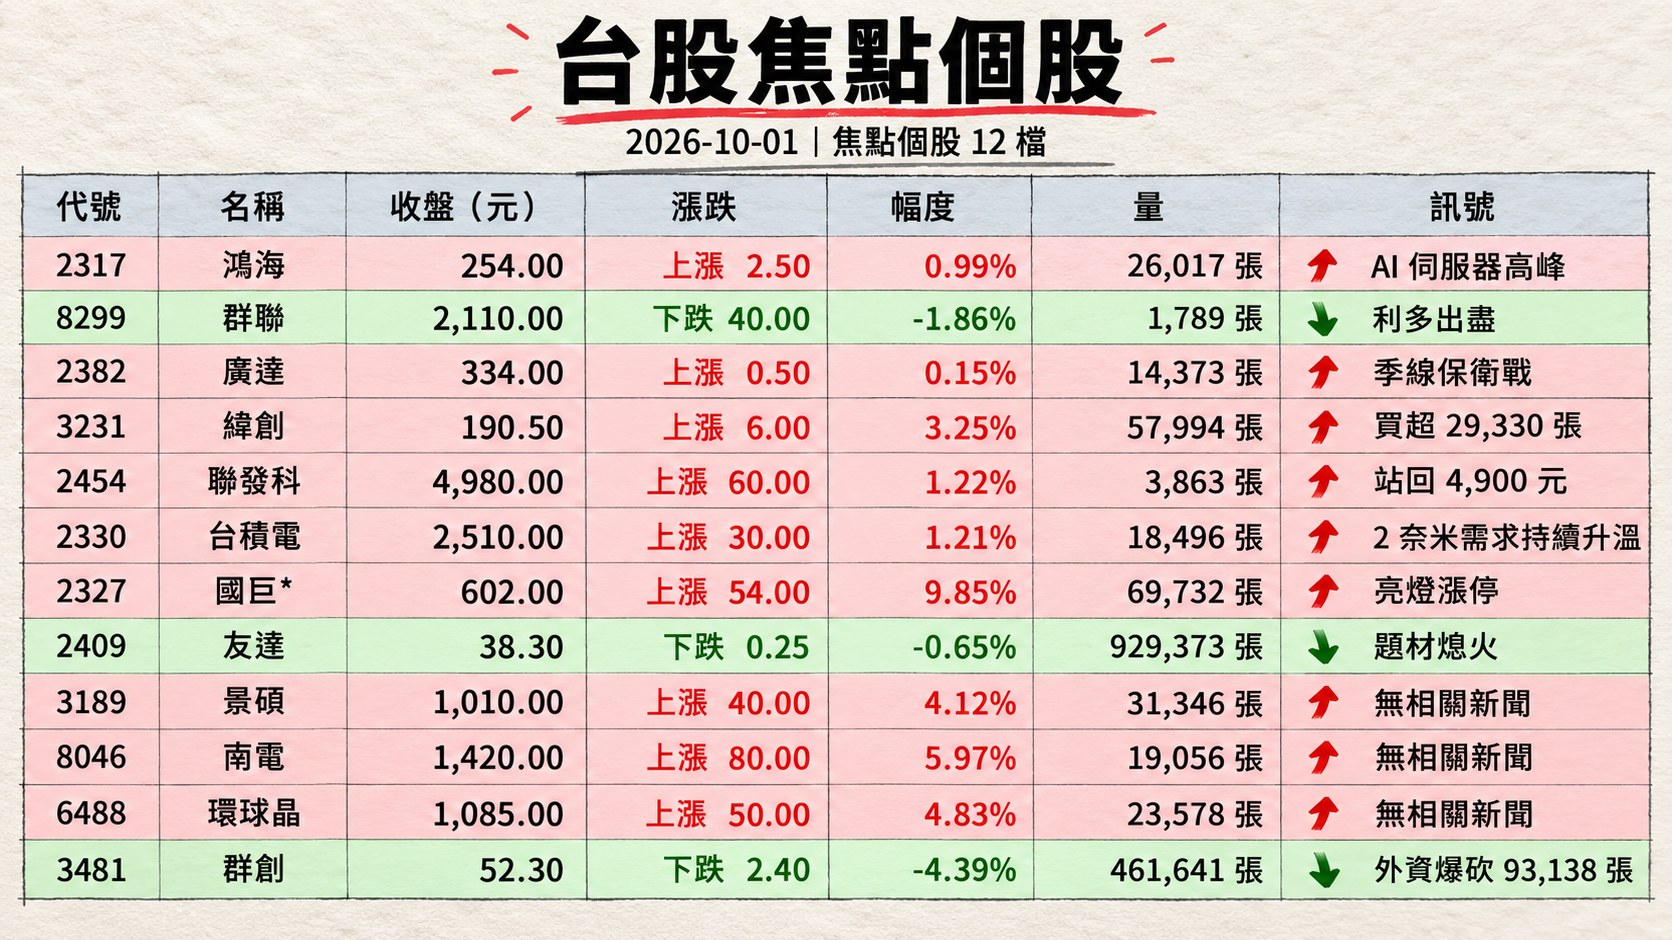
1. 2317 鴻海
- 收盤 254.00 元,上漲 2.50(0.99%)
- 成交量: 26,017 張
新聞綜合: 鴻海本季 AI 伺服器迎來今年業務高峰,法人預估 2026 年 Q3、Q4 營收分別季增 14%、23%,下一代 AI 伺服器機櫃與 CPO 交換器陸續放量、較同業提前 2–3 個月交付新機種,12 月後 LPU 伺服器接棒將撐起 2027 Q1 動能;波蘭 Miękinia 科技園區投資案金額上看 200 億美元,有望成為波蘭史上最大外人投資,強化中東歐 AI 與電動車供應鏈布局。公司前一日發放約 117.5 億元員工分紅,若未來達成董事長劉揚偉「年賺 2 股本」目標,推估分紅規模可衝上 174.5 億元。外資本日淨買超 5,092 張、永續 ESG 評比獲天下雜誌大型企業組製造業第 2 名,籌碼與基本面同向向上。
2. 8299 群聯
- 收盤 2,110.00 元,下跌 40.00(-1.86%)
- 成交量: 1,789 張
新聞綜合: 美光於 9/30 公布的新一季財報營收與 EPS 雙雙優於市場預期,Q4 財測營收上看 615 億美元、EPS 38.15 美元,HBM 與 AI 伺服器記憶體需求支撐景氣續強,但盤後利多出盡,台廠記憶體族群連帶走弱,群聯、旺宏、力積電早盤同步跌逾 1%,群聯雖身為 NAND 控制 IC 龍頭並受惠記憶體超級周期敘事,仍難抵獲利了結賣壓;加上華為坦言記憶體漲價讓每支手機成本增加約 200 美元、消費端需求轉淡,短線記憶體族群分歧需觀察漲價傳導與終端需求是否同步。
3. 2382 廣達
- 收盤 334.00 元,上漲 0.50(0.15%)
- 成交量: 14,373 張
新聞綜合: 廣達雖為 AI 伺服器 ODM 代工重要玩家,但本交易日資金明顯從廣達轉向緯創,早盤表現相對疲弱、面臨季線保衛戰;相較於緯創受惠 Anthropic 與 SpaceX 算力合作題材噴出,廣達未有新題材提振、僅勉強收紅 0.15%。業界對代工廠毛利率受機櫃級 AI 伺服器占比提升而略為下修的疑慮仍在,法人認為籌碼與技術位置不同是兩家 ODM 大廠分歧主因,9 月營收公布與 Q4 AI 伺服器放量速度為後續觀察重點。
4. 3231 緯創
- 收盤 190.50 元,上漲 6.00(3.25%)
- 成交量: 57,994 張
新聞綜合: 緯創獲外資本日買超 29,330 張登個股之冠,Anthropic IPO 公開說明書揭露與 SpaceX 旗下 xAI 的算力合作至 2029 年上限達 845 億美元(約新台幣 2.7 兆元),較先前揭露的 450 億美元大幅上修,成為 AI 伺服器供應鏈長期訂單想像的新支柱。高盛同步上調緯創目標價至 295 元並維持買進評等,8 月營收年增 166%、達 4,600 億元優於預期;本季輝達新一代 Vera Rubin 開始放量,加上既有 GB300、B300 訂單,AI 伺服器業務將迎今年高峰。分析師提醒 195.5 元為明日觀察開盤強度參考,站穩可挑戰 200 元整數關卡。
5. 2454 聯發科
- 收盤 4,980.00 元,上漲 60.00(1.22%)
- 成交量: 3,863 張
新聞綜合: 聯發科尾盤獲買盤拉抬,站回 4,900 元之上並勉強守住 5,000 元整數關卡;市場仍傳 Google TPU 訂單進度有雜音、ASIC 專案有變數,但研究機構認為市場尚未充分反映其 ASIC 策略價值,預估 2028、2029 年 TPU 營收可達 435 億、525 億美元,v9 預計於 2026 年 11 月完成 Tape-out、EMIB-T 供應改善為後續催化劑;潛在的 SpaceX Dojo 3、Tesla AI6 等新 ASIC 專案若落袋,可再增加 100–150 億美元年營收。消費端方面,三星 Galaxy Tab S12 旗艦系列搭載天璣 9500,NPU 速度較上一代提升 61%,拉抬手機與平板 SoC 曝險。
6. 2330 台積電
- 收盤 2,510.00 元,上漲 30.00(1.21%)
- 成交量: 18,496 張
新聞綜合: 台積電終場收 2,510 元最高點、改寫高檔紀錄,2 奈米需求持續升溫,蘋果、輝達、超微、高通及聯發科等客戶近期追加訂單,公司今年底 2 奈米月產能有望提升至 12 萬片,較原訂 2027 年目標提前達成;2026 至 2028 年 2 奈米產能複合年成長率估達 70%。10 月 15 日法說會為下一個催化劑,法人認為外資可能在此期間持續布局;高盛另發布研究指出,中芯國際先進製程 2026 年良率僅約 23%,台積電 7 奈米逾 90% 良率仍是技術護城河。本日資金聚焦被動元件與 ABF,台積電扮演穩盤角色、尾盤由台積電與聯發科聯手拉抬指數改寫收盤新高。
7. 2327 國巨*
- 收盤 602.00 元,上漲 54.00(9.85%)
- 成交量: 69,732 張
新聞綜合: 國巨本日亮燈漲停、重回 600 元整數關卡,成交爆 6.97 萬張大量,外資淨買超 23,393 張(估值約 140 億元),為本波 MLCC 結構性漲價行情領頭羊。TrendForce 指出 AI 排擠效應持續發酵,日廠村田 9/10 對全球客戶發出年度停產通知,鎖定毛利率低於 5% 的消費型 GRM 與部分車規標準料,2029 年最後出貨;國巨已啟動 NP0 MLCC 擴產計畫、聚焦 500V 以上規格搶進 AI 高壓電容市場。公司 8 月營收 163.32 億元、月增 1.2%、年增 51.8%,Q2 鉭質電容占營收 23.8%、磁性元件 23.5%、積層陶瓷電容 19.1%,產品線完整承接日韓轉單。7 月起啟動的新一輪電容調價將於 Q4 陸續反映。
8. 2409 友達
- 收盤 38.30 元,下跌 0.25(-0.65%)
- 成交量: 929,373 張
新聞綜合: 友達前日因「輝達下一代 AI 晶片評估導入玻璃基板」題材漲停,本日題材熄火、遭外資賣超 36,216 張居全市場第二,股價小跌 0.65% 守住 38 元;成交量仍達 92.94 萬張為全市場之冠,顯示當沖與短線籌碼仍活躍。公司公告重要子公司 AUO (L) Corp. 辦理現金減資 2,000 萬美元、減資比率 1.01%,並訂於 10 月 29 日召開 Q3 法人說明會,法說會表現將決定玻璃基板題材能否再度點火。整體玻璃基板概念股現多仍處於技術開發、送樣驗證階段,與營收貢獻尚有距離。
9. 3189 景碩
- 收盤 1,010.00 元,上漲 40.00(4.12%)
- 成交量: 31,346 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
10. 8046 南電
- 收盤 1,420.00 元,上漲 80.00(5.97%)
- 成交量: 19,056 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
11. 6488 環球晶
- 收盤 1,085.00 元,上漲 50.00(4.83%)
- 成交量: 23,578 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
12. 3481 群創
- 收盤 52.30 元,下跌 2.40(-4.39%)
- 成交量: 461,641 張
新聞綜合: 群創本日遭外資爆砍 93,138 張、居賣超榜首,股價收跌 4.39%,前日因玻璃基板題材漲停後利多出盡;市場同步傳出公司內部已開始討論人力精簡方向,幅度可能達一成以上,不過精簡執行方式可能搭配優離、優退與人員轉調,而非單純資遣,實際方案尚未定案。公司今年持續資產活化,Fab5 以 148.5 億元出售予日月光、Fab3 傳 2027 H2 退場,資源轉向車用(CarUX 整合 Pioneer)與半導體封裝(FOPLP Chip-first 製程已量產),由面板製造轉型為高附加價值業務的策略加速進行。
13. 6182 合晶
- 收盤 130.00 元,下跌 3.00(-2.26%)
- 成交量: 179,477 張
新聞綜合: 合晶本日爆量下跌 2.26%、守住 130 元整數關卡,矽晶圓族群今日多走揚(環球晶漲 4.83%、中美晶漲 1.93%),合晶因前波漲多、本日呈現獲利了結賣壓,盤中跌幅一度逾 3%;外資同步賣超 16,700 張。族群長線受惠 AI 與先進製程擴產需求,但個股籌碼分歧明顯,須觀察後續是否能守穩 130 元支撐。
14. 2303 聯電
- 收盤 161.50 元,上漲 7.00(4.53%)
- 成交量: 111,928 張
新聞綜合: 聯電本日大漲 4.53% 收 161.5 元,外資淨買超 25,460 張、擠進個股買超榜前五;成熟製程代工受惠 AI 排擠效應下日韓產能轉移、以及集團股(包含宏齊等 LED 封裝廠跨入化合物半導體與散熱產線)轉型敘事,資金輪動利多匯聚。中國大陸 29 座 8 吋與 50 座 12 吋晶圓廠成熟製程產能占比達 68.3%,但 14 奈米及以下僅 1.7%,台廠成熟製程中長期供給緊俏結構未變。
15. 3037 欣興
- 收盤 1,215.00 元,上漲 40.00(3.40%)
- 成交量: 14,801 張
新聞綜合: 欣興與景碩、南電組成 ABF 載板三雄,本日齊創新高,欣興早盤衝 1,230 元創新高、尾盤收 1,215 元漲 3.4%,另宣布砸百億標廠擴充 ABF 產能。花旗同步上調南電目標價至 1,700 元,激勵載板族群情緒;三家公司受惠於 AI GPU 載板需求升級、ABF 層數擴張,加上輝達下一代 AI 晶片封裝題材外溢,載板族群長線產能供需結構仍偏緊。
16. 2492 華新科
- 收盤 329.00 元,上漲 29.50(9.85%)
- 成交量: 50,076 張
新聞綜合: 華新科與國巨並列被動元件雙雄,本日同步亮燈漲停收 329 元;外資淨買超 16,492 張、換算金額約 54.26 億元。族群受惠日本電子資訊技術產業協會公佈 7 月電子零件全球出貨額年增 23.2%、電容出貨額創歷史新高,加上村田轉產 AI 高階料、三星電機近期調漲 MLCC 報價,產業進入上升循環的預期進一步強化。華新科在一般品與車規標準料擁有產能優勢,可承接日廠釋出的大宗訂單,一般品稼動率與價格可望同步上揚。
17. 4958 臻鼎-KY
- 收盤 510.00 元,上漲 3.00(0.59%)
- 成交量: 30,980 張
新聞綜合: 子公司慶鼎精密電子(淮安)本日公告取得淮安經濟技術開發區兩筆工業用地使用權(人民幣 2,417 萬+5,458 萬元,合計約 7,875 萬人民幣、折合新台幣約 3.73 億元),使用期間 50 年,用於營運發展;為軟板廠在中國製造據點的中長期產能擴充布局。股價表現相對溫吞,受 AI 伺服器與高階 HDI 板需求帶動,但未直接受本日被動元件與載板題材提振。
18. 3026 禾伸堂
- 收盤 852.00 元,上漲 61.00(7.71%)
- 成交量: 18,021 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
19. 1303 南亞
- 收盤 254.00 元,下跌 1.50(-0.59%)
- 成交量: 56,190 張
新聞綜合: 南亞早盤小跌約 2%、終場收斂至跌 0.59%,台塑四寶整體走弱、台塑化與台化跌約 3%,塑化族群為盤面相對弱勢類股。市場資金集中於被動元件與 ABF 載板,傳產與塑化股缺乏新題材;南亞雖具 ABF 樹脂、玻纖布等高階電子材料布局,可受惠載板需求升級,但本日未見明顯買盤進場。
20. 3105 穩懋
- 收盤 538.00 元,下跌 4.00(-0.74%)
- 成交量: 26,500 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
21. 2408 南亞科
- 收盤 519.00 元,持平(0.00%)
- 成交量: 26,212 張
新聞綜合: 國科會本日通過南亞科屏東分公司新建廠投資案,將從事先進半導體 3D 晶圓封裝及測試業務、以 TSV 矽穿孔與晶圓堆疊技術開發 HBM 等高頻寬低延遲記憶體模組,確認落腳屏東科學園區;屏縣府表示將強化水電、綠能與土地資源配套。此次國科會審議會通過 13 件投資案、投資總額 512.19 億元,南亞科屏東廠為最具戰略性布局,有助深化南部半導體聚落。股價盤整收平,反映市場對美光財報利多出盡後記憶體族群短線觀望。
22. 3008 大立光
- 收盤 6,205.00 元,上漲 260.00(4.37%)
- 成交量: 2,046 張
新聞綜合: 大立光本日漲 4.37%,為高價股中少數強勢指標;資金輪動至高價股、創意、聯發科等相對落後族群,印能科技、嘉澤等光學與連接器高價股同步漲逾 4%。公司長線受惠 iPhone Air 等旗艦折疊機潛望鏡升級、AR/VR 新品、以及中高階安卓機種光學規格提升的多重題材。短線股價站回 6,000 元整數關卡之上,但個股成交量僅 2,046 張、流動性相對有限。
23. 5483 中美晶
- 收盤 211.50 元,上漲 4.00(1.93%)
- 成交量: 56,653 張
新聞綜合: 中美晶本日漲 1.93%,矽晶圓族群集體走強,環球晶盤中一度漲停、尾盤仍漲 4.83%,中美晶早盤曾大漲逾 5%、尾盤漲幅收斂;族群受惠 AI 伺服器與先進製程擴產帶動 12 吋晶圓需求升溫。對照合晶因前波漲多出現獲利了結,中美晶漲多收斂但未見明顯賣壓,籌碼結構相對穩健。
24. 2344 華邦電
- 收盤 180.00 元,上漲 0.50(0.28%)
- 成交量: 63,445 張
新聞綜合: 華邦電本日雖僅微漲 0.28%,但外資淨買超 16,788 張、擠進個股買超榜前列;美光最新財報 Q4 營收上看 615 億美元、EPS 38.15 美元、HBM 需求持續擴大,記憶體超級周期長線敘事推升外資回補動能。短線股價盤整,籌碼卻呈現外資默默吃貨跡象,網友也在社群熱議「華邦難道是來真的」,須觀察後續記憶體漲價傳導與終端需求訊號能否驅動股價突破。
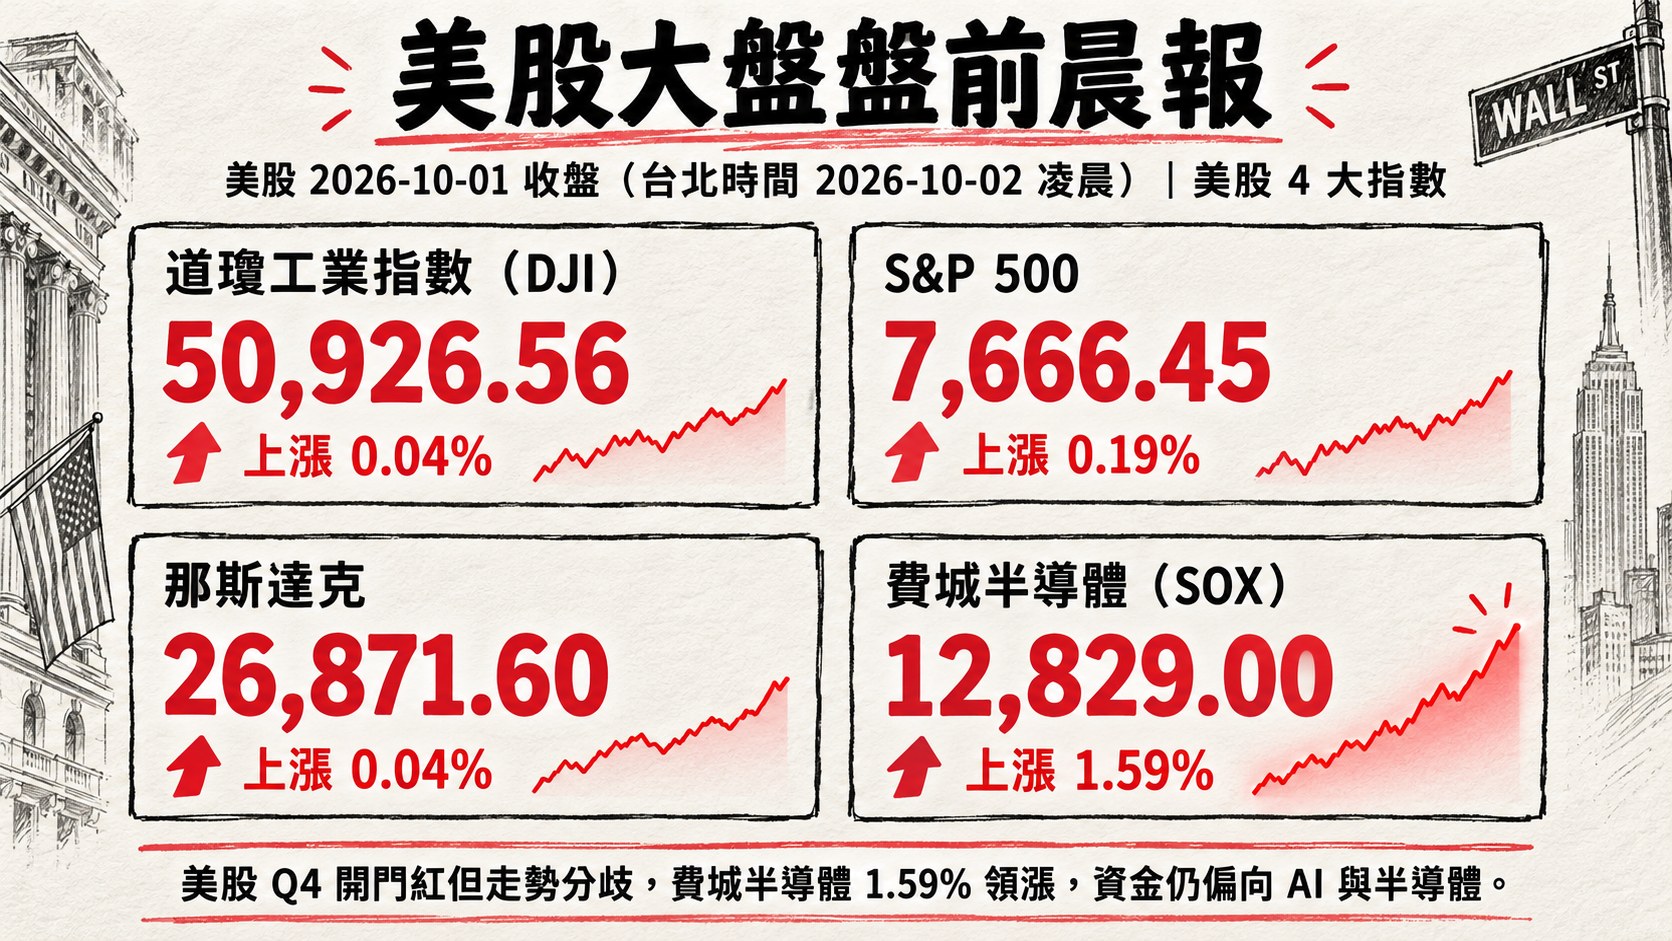
三、美股大盤摘要
美股交易日: 2026-10-01(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-02 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.04%,收 50,926.56
- S&P 500 上漲 0.19%,收 7,666.45
- 那斯達克上漲 0.04%,收 26,871.60
- 費城半導體上漲 1.59%,收 12,829.00
美股 Q4 開門紅但走勢分歧,道瓊、S&P 500 與那斯達克僅微幅收紅、費城半導體則因台積電 ADR 與輝達等 AI 晶片股撐盤大漲 1.59%,顯示資金仍偏向 AI 與半導體;美債 10 年期殖利率盤中衝上 5.342%、創 2002 年以來新高,30 年期殖利率升至 5.663% 近 24 年高點,壓抑整體估值。
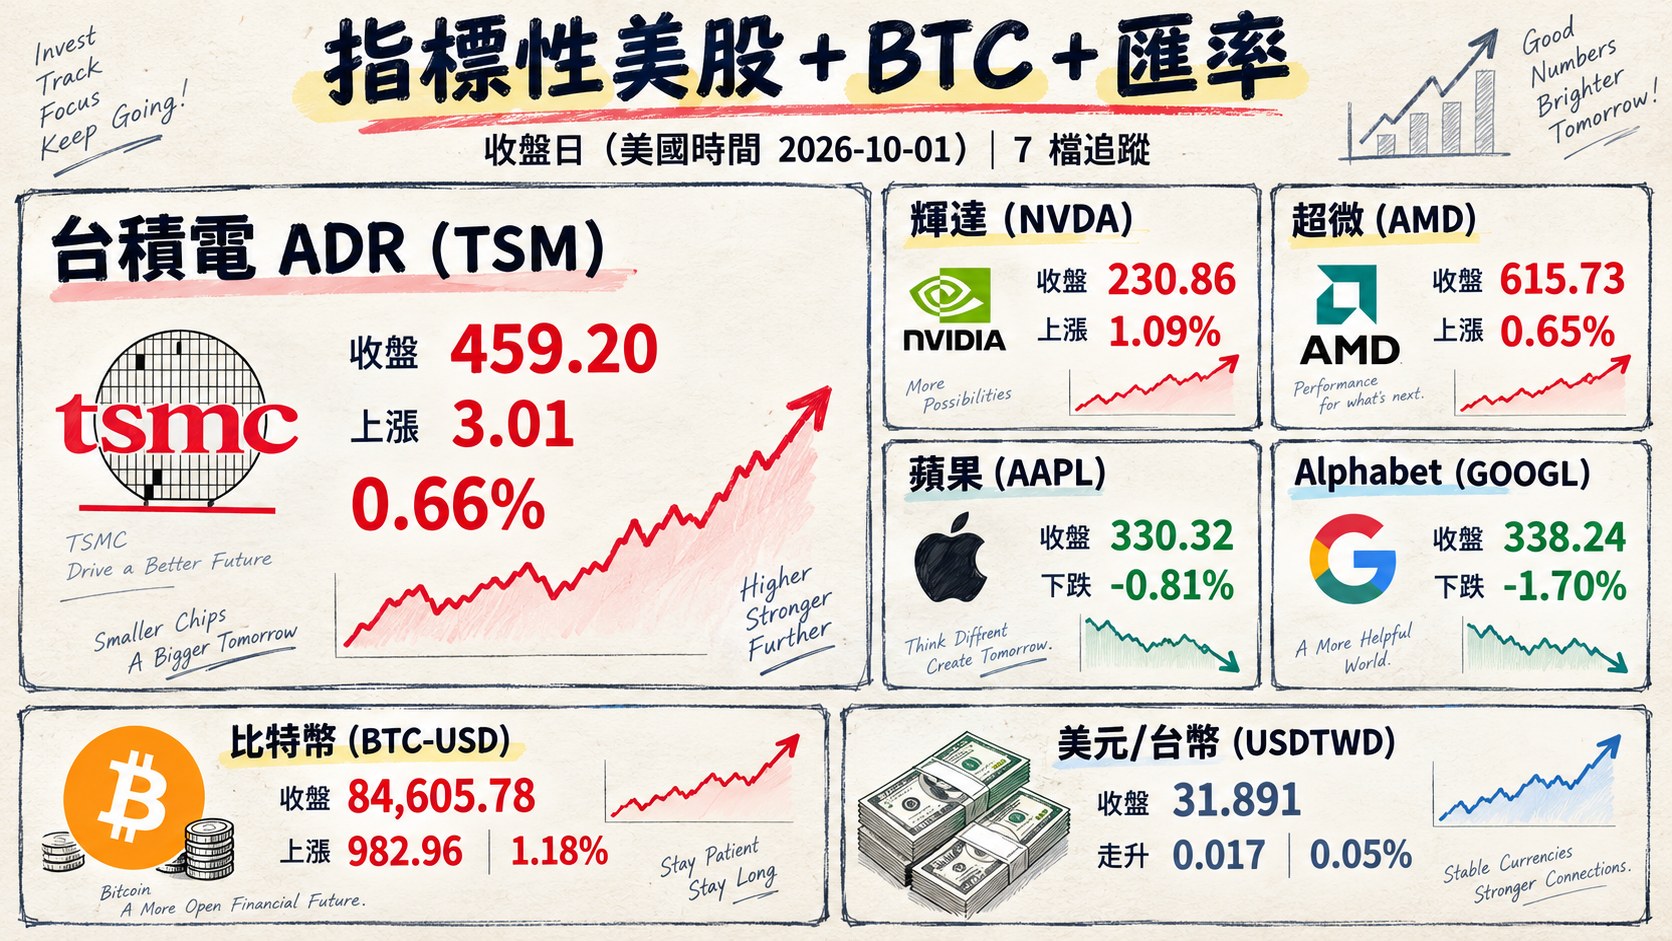
四、指標性美股
美股交易日: 2026-10-01(同上表,us_market_data.json#date;台北時間收盤於 2026-10-02 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 459.20 | 上漲 3.01 | 0.66% |
| 輝達 (NVDA) | 230.86 | 上漲 2.48 | 1.09% |
| 超微 (AMD) | 615.73 | 上漲 3.97 | 0.65% |
| 蘋果 (AAPL) | 330.32 | 下跌 2.70 | -0.81% |
| Alphabet (GOOGL) | 338.24 | 下跌 5.84 | -1.70% |
| 比特幣 (BTC-USD) | 84,605.78 | 上漲 982.96 | 1.18% |
| 美元/台幣 (USDTWD) | 31.891 | 走升 0.017 | 0.05% |
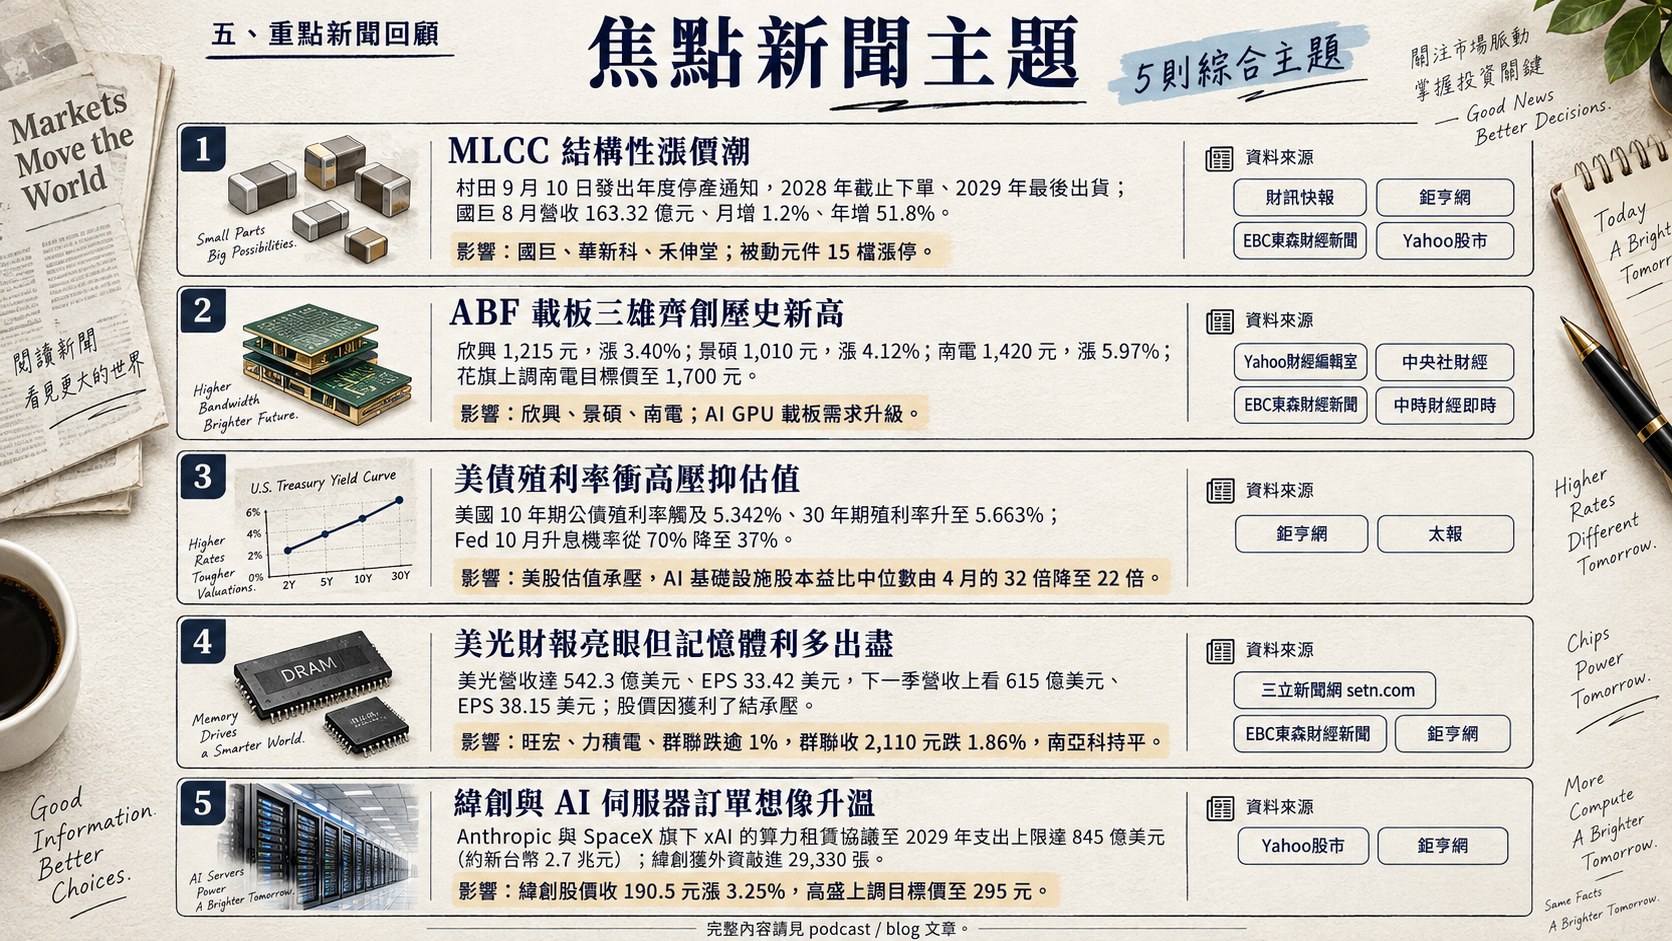
五、重點新聞回顧
1. 被動元件 MLCC 迎結構性漲價潮:村田停產通知點燃日韓轉單敘事,國巨領軍 15 檔漲停
本日被動元件族群成為台股盤面絕對焦點,國巨與華新科雙雙亮燈漲停、合計 15 檔被動元件個股攻上漲停板,禾伸堂漲 7.71%、立敦漲逾 8%,族群氣勢凌厲。此波漲價行情的核心催化劑是日廠村田製作所於 9 月 10 日對全球客戶發出年度停產通知,鎖定毛利率低於 5% 的消費型 GRM 通用電容與部分車規標準料,2028 年截止下單、2029 年最後出貨;TrendForce 指出,MLCC 產業正邁入「減供消費、增加 AI 應用供貨」的結構性重組,三星電機近期已調漲 MLCC 報價,三年緩衝期內日韓大廠釋出的訂單將由台廠接棒。
國巨 8 月營收 163.32 億元、月增 1.2%、年增 51.8%,Q2 鉭質電容占營收 23.8%、磁性元件 23.5%、積層陶瓷電容 19.1%,產品線完整;公司已啟動 NP0 MLCC 擴產計畫、聚焦 500V 以上規格搶進 AI 伺服器高壓電容市場,7 月起啟動的新一輪調價將於 Q4 陸續反映。日本太陽誘電與 TDK 9 月 29 日已簽署高階電容與電感合作備忘錄,顯示國際大廠加速卡位 AI 供電生態。後續觀察:Q4 高階產品出貨與調價傳導速度、以及一般品稼動率與價格的連動反應。
2. ABF 載板三雄齊創歷史新高:景碩首度收上千元,花旗上調南電目標價至 1,700 元
欣興(1,215 元,漲 3.40%)、景碩(1,010 元,漲 4.12%)、南電(1,420 元,漲 5.97%)三家 ABF 載板龍頭本日齊創歷史新高,其中景碩首度收上千元整數關卡,南電早盤一度衝 1,450 元、花旗同步上調目標價至 1,700 元。欣興另宣布砸百億標廠擴充 ABF 產能,印證載板族群對 AI 伺服器與 GPU 需求的強烈樂觀預期。
載板漲勢背後的驅動邏輯為 AI GPU 載板層數持續擴張、面積放大,加上 CoWoS 封裝需求外溢至 ABF,以及輝達下一代 AI 晶片封裝題材的持續發酵。市場亦同步傳出輝達評估將玻璃基板導入下一代 AI 晶片封裝,雖然玻璃基板題材本日未能延續前日面板雙虎的漲停氣勢,但長線玻璃基板與傳統 ABF 載板將呈現「競爭+互補」的雙軌格局,技術演進仍是後續觀察主軸。後續觀察:三雄 9 月營收能否同步創高、以及 AI 伺服器放量速度能否消化擴產產能。
3. 美債殖利率衝 5.34% 24 年新高,Fed 10 月升息機率降至 37%
美國 10 年期公債殖利率週四盤中觸及 5.342%、創 2002 年以來最高,30 年期殖利率升至 5.663% 同樣處於近 24 年高點;第三季殖利率累計攀升近 90 個基點,寫下本世紀最大單季升幅。驅動力包括美國債務總額突破 40 兆美元、G7(除德國外)政府債務占 GDP 比重達 100% 以上、Alphabet/亞馬遜/Meta/微軟/甲骨文五大 AI 雲端巨頭今年合計發債 2,200 億美元(為去年全年兩倍),以及油價因美伊緊張升溫重上 WTI 91 美元、Brent 100 美元關卡。
另一端的通膨數據轉向溫和:美國 8 月 PCE 物價指數月增 0.3%、核心 PCE 年增 3.0%、雙雙低於預期,CME FedWatch 顯示交易員定價 Fed 10 月升息機率已從一週前的 70% 降至 37%,紐約聯邦準備銀行總裁威廉斯亦釋出鴿派訊息。殖利率與升息預期的分歧,使美股處於「獲利撐盤、估值承壓」的拉扯格局,標普 500 預估本益比已從年初 22 倍降至 19.2 倍,AI 基礎設施股本益比中位數由 4 月的 32 倍降至 22 倍。後續觀察:10 月 3 日美國 9 月非農就業數據、以及美債殖利率是否觸發轉折點衝擊股市。
4. 美光財報營收年增四倍 HBM 題材強,但股價獲利了結拖累台廠記憶體族群
美光(MU-US)週三盤後公布的新一季財報營收達 542.3 億美元、EPS 33.42 美元均優於市場預期,淨利 377 億美元,公司並預估下一季營收上看 615 億美元、EPS 38.15 美元,持續擴充 HBM 產能、AI 伺服器記憶體需求為核心驅動力。然而由於美光今年以來已累計飆升逾 200%,週四盤中反而重挫,截稿前下跌 1.31%,印證「利多出盡」與資金獲利了結的典型劇本。
美光執行長梅洛特拉指出公司將因應破紀錄表現調升員工薪資,此舉將使未來利潤率略低於華爾街預期;市場也擔心公司現有 87% 的利潤率難以為繼。台廠記憶體族群早盤同步走弱,旺宏、力積電、群聯跌逾 1%,群聯本日收 2,110 元跌 1.86%,南亞科持平。對照華為透露每支手機記憶體成本已增加約 200 美元、消費端需求轉淡(Counterpoint 預估售價低於 200 美元的智慧手機到本十年末將有 2.3 億支退出市場),記憶體漲價傳導至終端消費端仍需時間,但在 AI 伺服器與 HBM 支撐下,長線超級周期敘事未變。後續觀察:台廠記憶體營收結構調整速度(高階 HBM 搭載率 vs. 消費型 NAND/DRAM 分化)、以及美光毛利率指引對記憶體族群評價的影響。
5. 緯創獲外資加碼冠軍,Anthropic 揭露與 SpaceX 2.7 兆元算力大單推升 AI 伺服器供應鏈想像
AI 新創 Anthropic 於 IPO 公開說明書中揭露,與 SpaceX 旗下 xAI 的算力租賃協議至 2029 年支出上限達 845 億美元(約新台幣 2.7 兆元),較先前揭露的 450 億美元明顯上修,期限涵蓋 4 年。此一題材直接點燃 AI 伺服器供應鏈想像,緯創本日獲外資敲進 29,330 張登個股買超榜首,股價收 190.5 元漲 3.25%;高盛同步上調緯創目標價至 295 元、維持買進評等,指出緯創 8 月營收年增 166% 至 4,600 億元優於預期,次世代機櫃出貨將持續拉抬營收。
另一端,騰訊同步傳出已同意租用甲骨文位於東南亞的多座資料中心、租期五年、交易價值約 70 億美元並含 30% 預付款,等同繞過中國晶片管制取得約 10 萬枚先進 AI 晶片;路透同時引述美國官員研判 2027 年共軍犯台可能性降低,地緣政治緊張短期舒緩,有利 AI 供應鏈長線訂單能見度。對 AI 代工供應鏈而言,843 億美元起跳的多年期算力承諾與數位主權分散配置趨勢同時發酵,是支撐緯創、鴻海等 AI 伺服器 ODM 中長線訂單的最新大型訊號。後續觀察:緯創 9 月營收、輝達 Vera Rubin 放量進度,以及 AI 代工廠毛利率是否因機櫃級產品占比上升而繼續承壓。
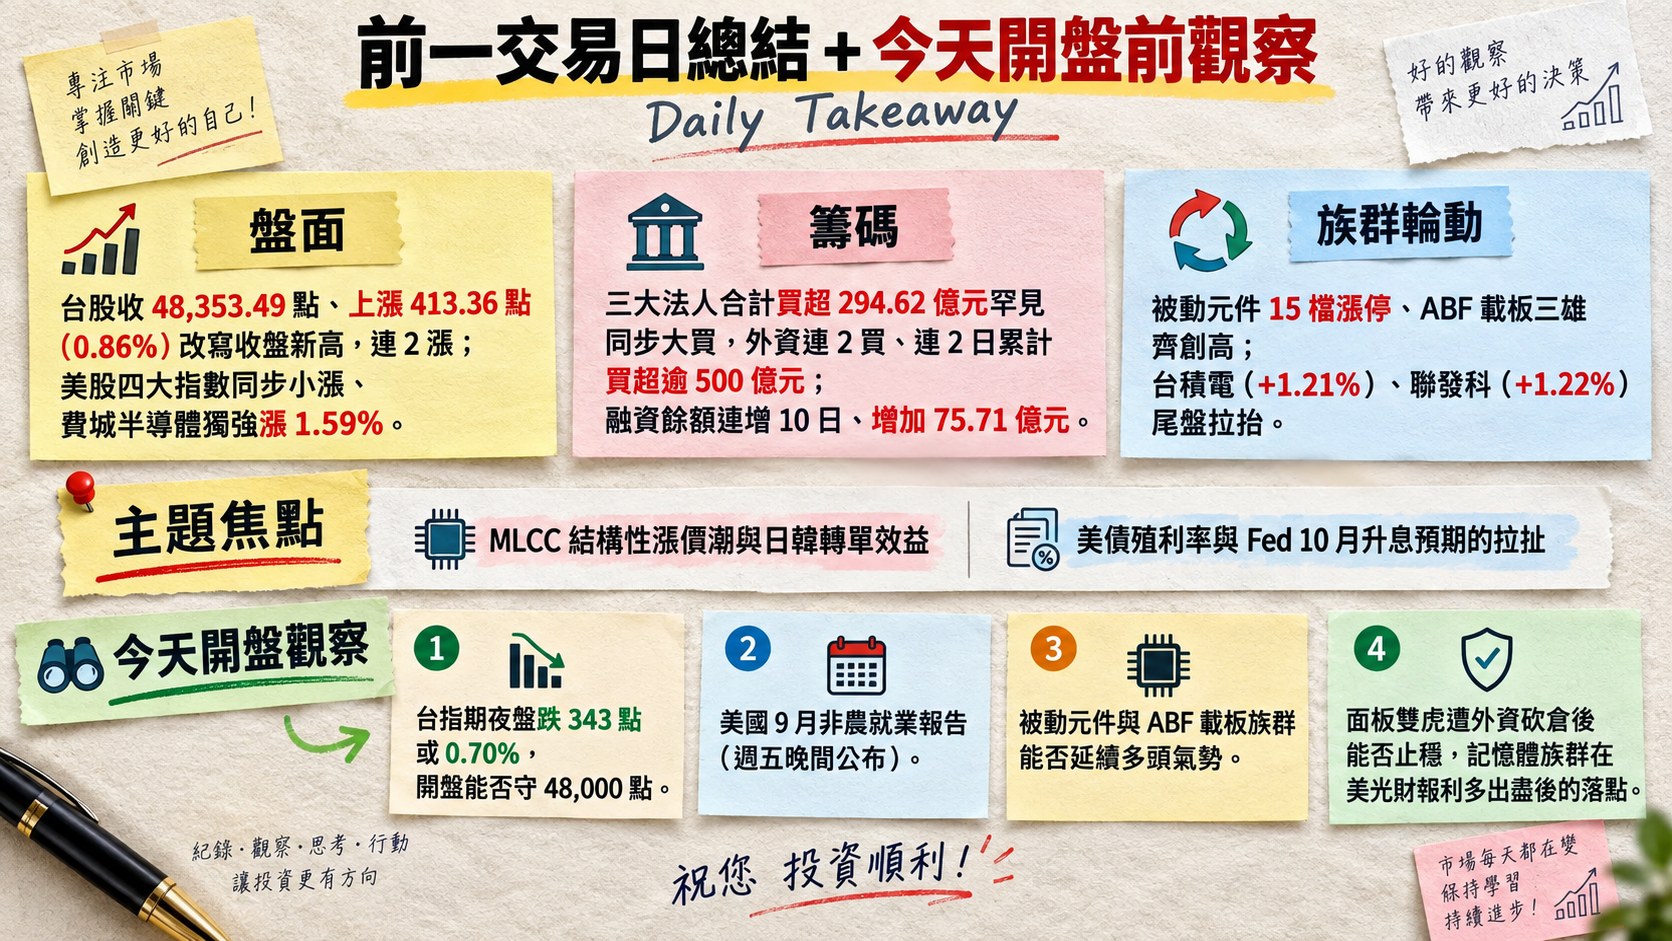
六、當日總結
盤面: 台股前一交易日收 48,353.49 點、上漲 413.36 點(0.86%)改寫收盤新高,連 2 漲;電子類股漲 1.24%、金融類股跌 0.84%,呈現「電子撐盤、金融承壓」的結構,被動元件 15 檔漲停、ABF 載板三雄齊創高是本日雙主軸,台積電(+1.21%)、聯發科(+1.22%)尾盤拉抬加權指數改寫紀錄;美股昨晚收盤四大指數同步小漲、費城半導體獨強漲 1.59%,但美債 10Y 殖利率衝上 5.342% 24 年新高持續壓抑估值。
籌碼: 三大法人合計買超 294.62 億元罕見同步大買,外資連 2 買、連 2 日累計買超逾 500 億元,外資敲進緯創、聯電、國巨、華邦電、華新科等個股;但融資餘額連增 10 日、增加 75.71 億元,散戶追價力道仍強,籌碼過熱風險提高。
主題焦點: MLCC 結構性漲價潮與日韓轉單效益為最具延伸性主題,Q4 調價傳導與 AI 高壓電容擴產進度為核心觀察點;美債殖利率與 Fed 10 月升息預期的拉扯則是壓抑整體估值的最大外部變數。
今天開盤觀察: (1)台指期夜盤跌 343 點或 0.70% 反映美債壓力,開盤能否守 48,000 點;(2)美國 9 月非農就業報告(週五晚間公布)將決定 Fed 升息路徑與美債殖利率下一步;(3)被動元件與 ABF 載板族群能否延續多頭氣勢,或因外資獲利了結出現高檔震盪;(4)面板雙虎遭外資砍倉後能否止穩,以及記憶體族群在美光財報利多出盡後的落點。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]