股市 Overview — 2026-10-29(週四)
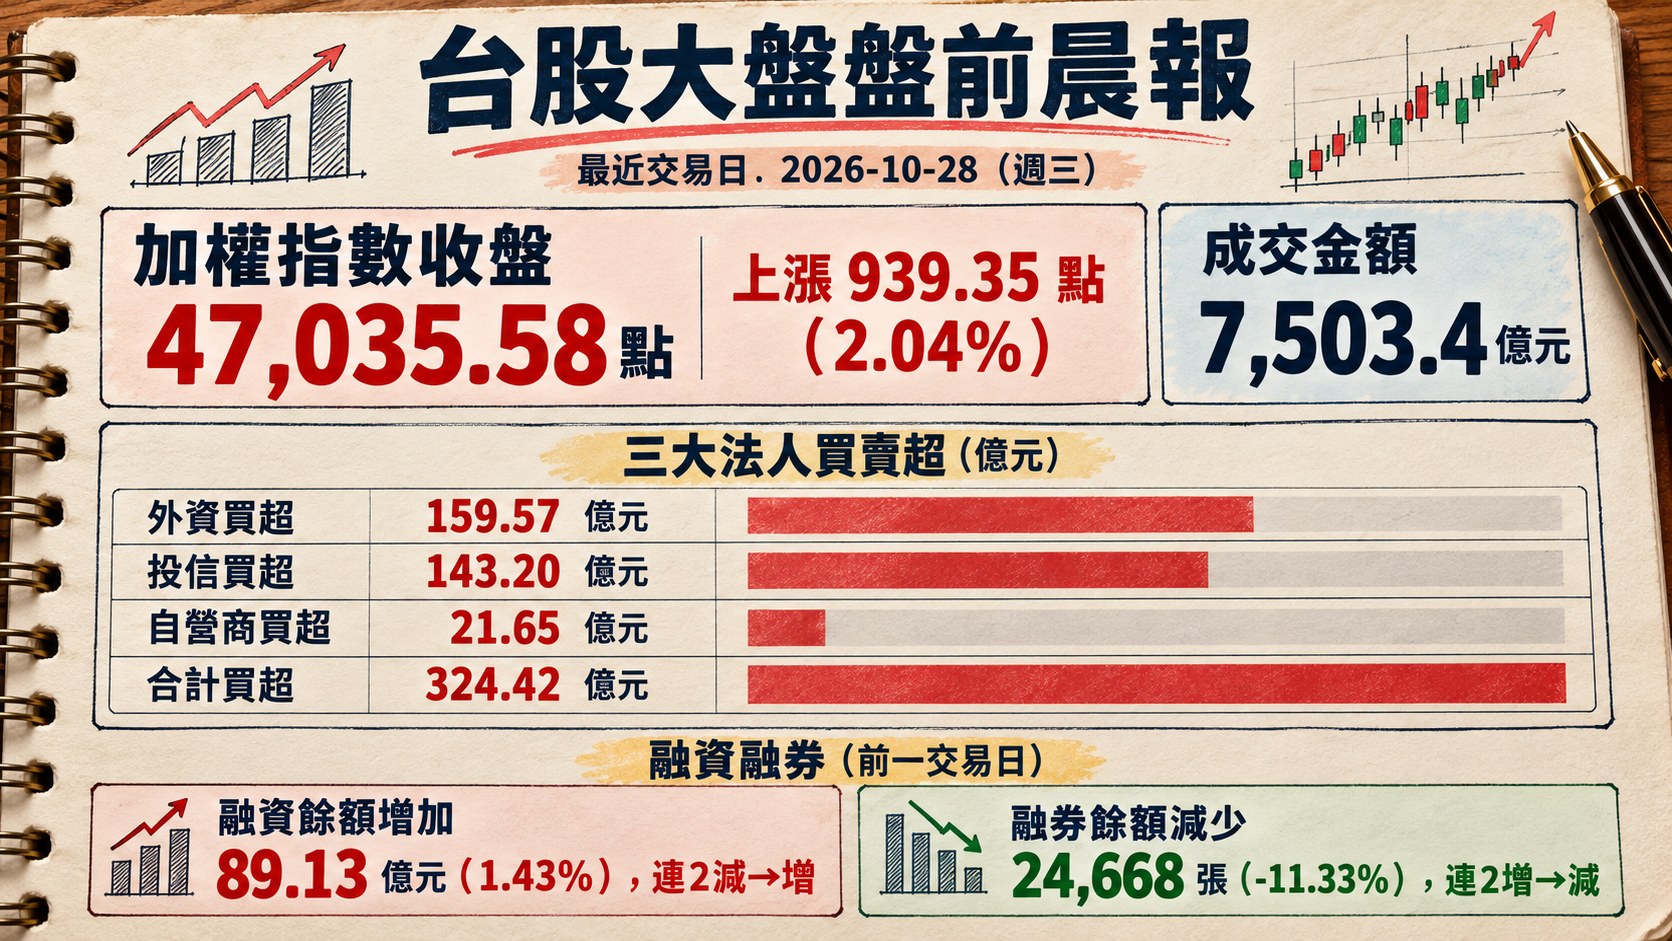
最近交易日: 2026-10-28(週三)
一、台股大盤摘要
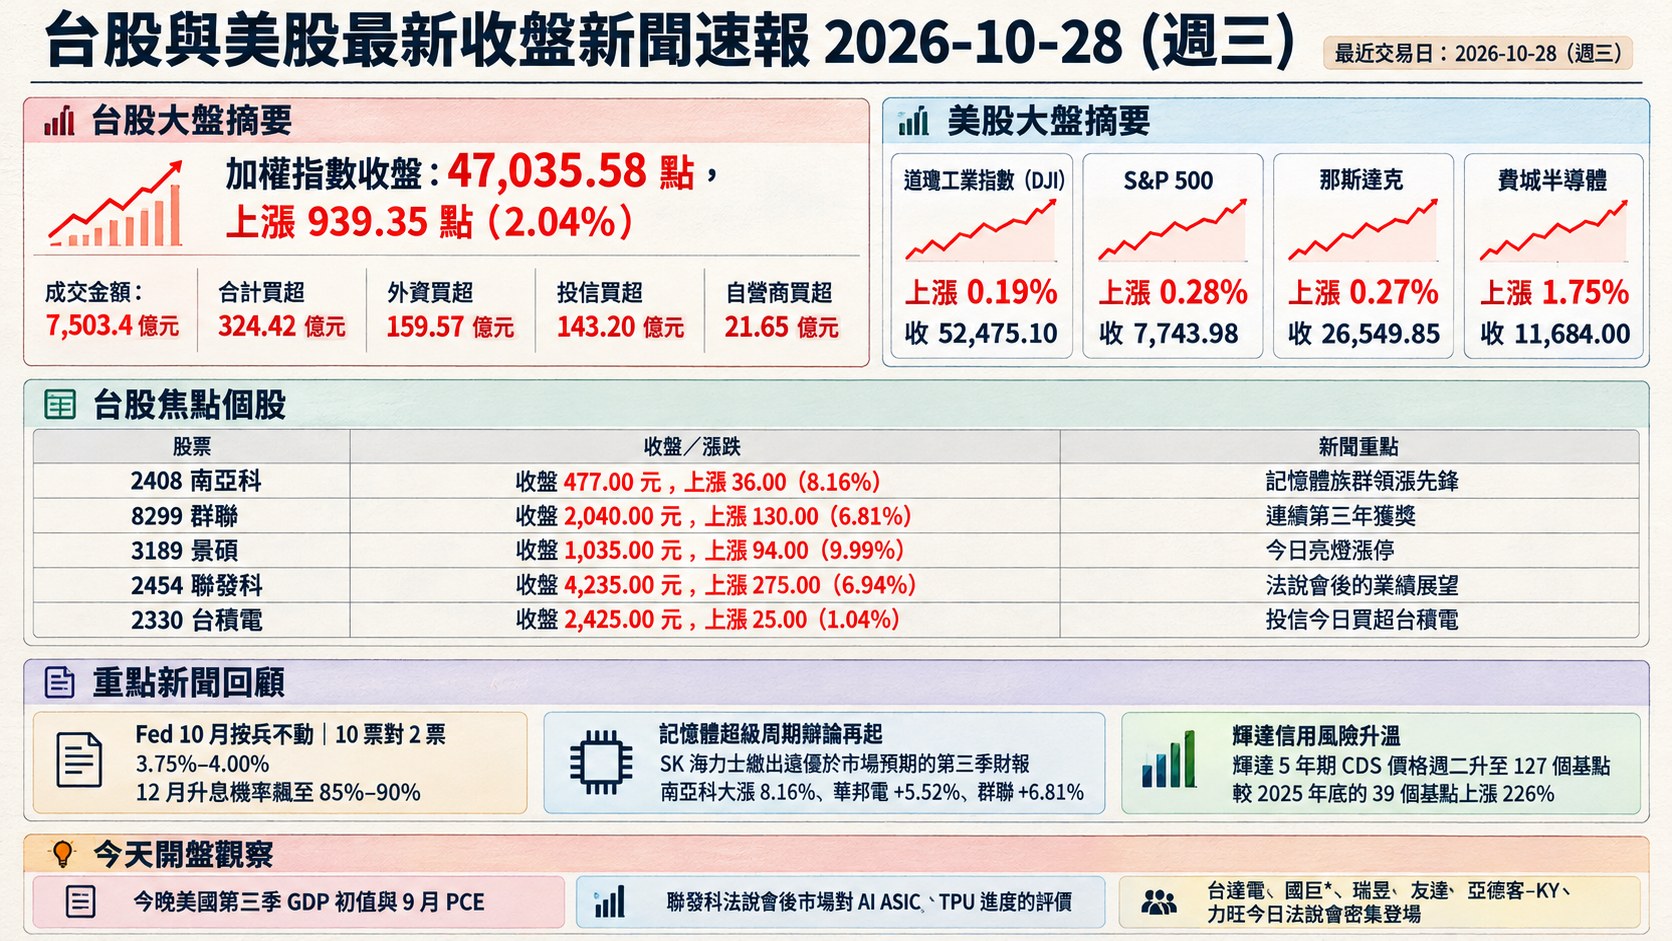
加權指數收盤: 47,035.58 點,上漲 939.35 點(2.04%)
成交金額: 7,503.4 億元
三大法人買賣超(億元):
- 外資買超 159.57 億元
- 投信買超 143.20 億元
- 自營商買超 21.65 億元
- 合計買超 324.42 億元
融資融券(前一交易日):
- 融資餘額增加 89.13 億元(1.43%),連2減→增
- 融券餘額減少 24,668 張(-11.33%),連2增→減
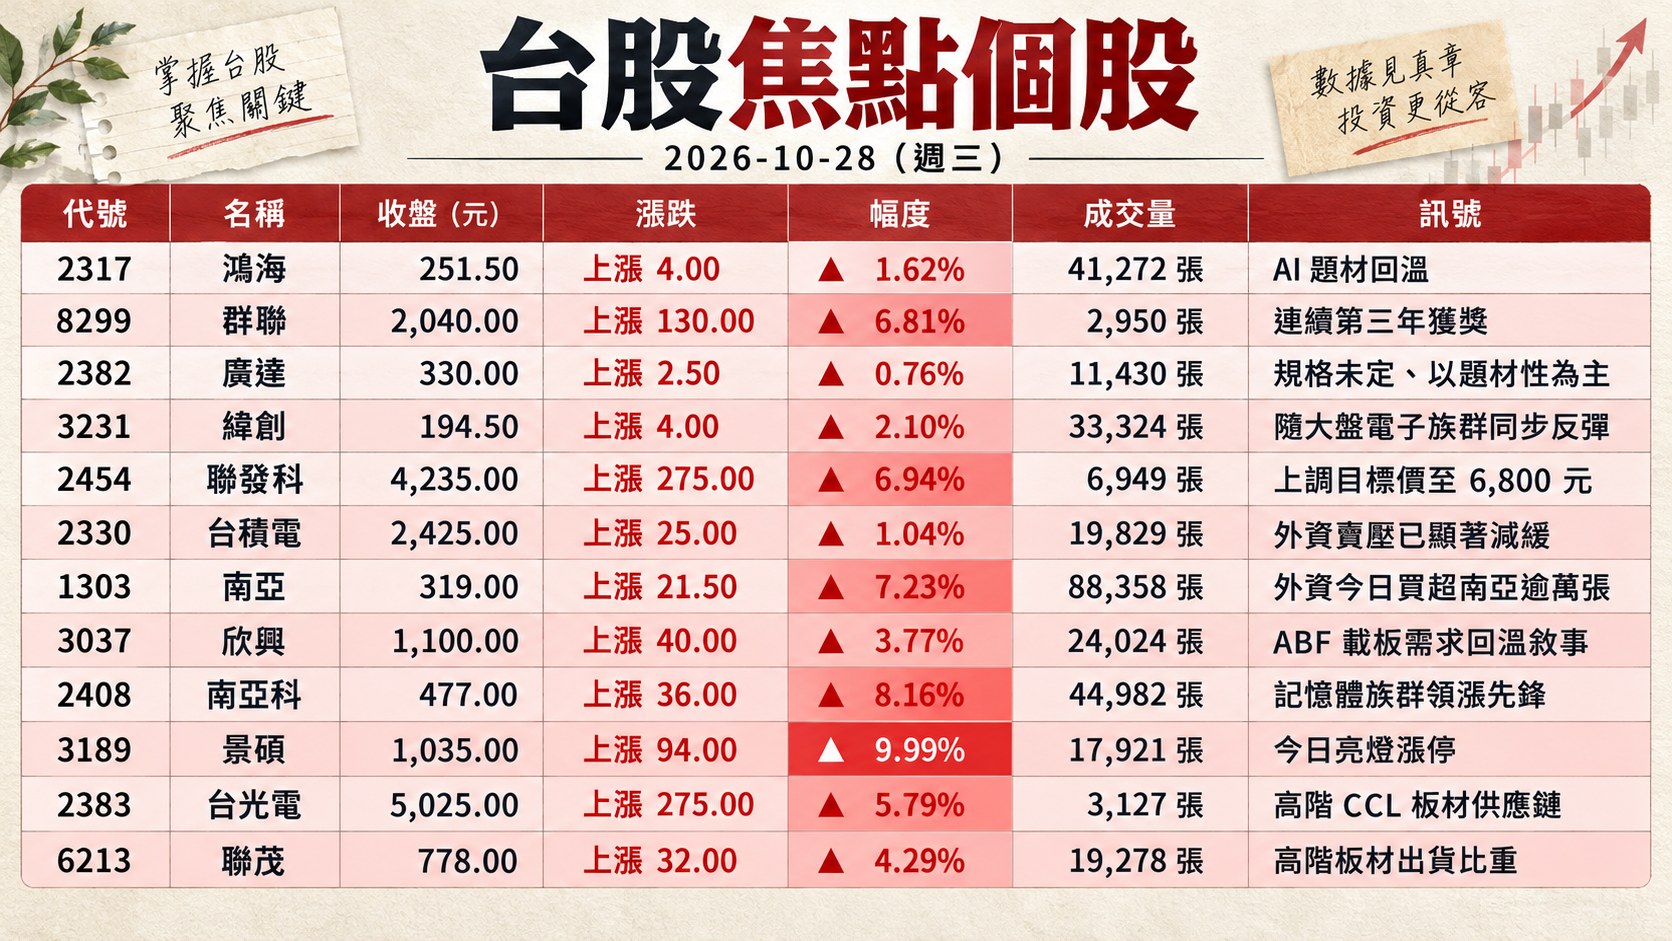
二、台股焦點個股
1. 2317 鴻海
- 收盤 251.50 元,上漲 4.00(1.62%)
- 成交量: 41,272 張
新聞綜合: 鴻海今日隨電子權值股反攻走揚,受惠於台積電帶頭強漲、AI 題材回溫與美股四大指數同步收紅,鴻海 ADR 於美股盤前一度勁揚約 2%,推升台股現股人氣。產業消息面,鴻海與輝達合作在高雄亞灣區打造的 GB200 伺服器算力中心仍是中長期敘事主軸;此外英特爾 23 億美元併購以色列量子軟體新創 Classiq,鴻海被列為台廠量子運算系統端潛在受惠標的之一。籌碼面,外資今日買超鴻海逾萬張、挹注反彈動能,但盤後仍須關注台積電法說後 AI 伺服器拉貨節奏與新台幣匯率走向。
2. 8299 群聯
- 收盤 2,040.00 元,上漲 130.00(6.81%)
- 成交量: 2,950 張
新聞綜合: 群聯今日搭上記憶體超級周期敘事順風車,股價強漲近 7% 創波段高檔;基本面重大催化是公司於美光 2026 年供應商大會榮獲「半導體類傑出供應商績效獎」與「組裝與測試類最佳品質獎」兩項殊榮,為連續第三年獲獎,與美光長達 17 年的 NAND 控制晶片合作關係再度被凸顯。市場氛圍面,SK 海力士繳出優於預期的財報、特斯拉馬斯克喊出「實體 AI 機器人記憶體需求將超乎地球一切」,共同帶旺台廠記憶體供應鏈,南亞科與華邦電同步放量。後續觀察 NAND 現貨價格走勢、AI SSD 控制晶片導入進度,以及 2026 下半年 QLC 大容量企業級 SSD 的客戶拉貨力道。
3. 2382 廣達
- 收盤 330.00 元,上漲 2.50(0.76%)
- 成交量: 11,430 張
新聞綜合: 廣達今日收漲不到 1%、相對落後於 AI 伺服器族群平均漲幅,顯示資金在反彈初段優先流向記憶體、PCB 與 IC 設計,而對傳統 AI 伺服器 ODM 族群著墨相對保守。產業面,廣達與鴻海、仁寶同列台廠量子運算系統端潛在受惠者,但分析師普遍認為該題材「規格未定、以題材性為主」,近期仍以 AI 伺服器出貨節奏與第四季毛利結構為核心觀察點。後續須追蹤 CoreWeave、Meta 等北美雲端客戶的 AI 基建資本支出修正風險(彭博報導輝達 CDS 利差今年飆升逾 3 倍、北美 AI 雲端業者信用風險升溫),以及微軟、Google 本週雲端業務財報對 ODM 下單預期的影響。
4. 3231 緯創
- 收盤 194.50 元,上漲 4.00(2.10%)
- 成交量: 33,324 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。緯創今日收漲 2.10%、成交逾 3.3 萬張,隨大盤電子族群同步反彈。產業脈絡上,AI 伺服器 ODM 族群今日買盤回溫,但相較於記憶體、PCB 的雙位數漲幅,ODM 整體表現相對溫吞,資金輪動至上游零組件的現象明顯。後續仍須觀察北美雲端業者對 AI 伺服器拉貨的持續性,以及緯創與輝達 GB300、Vera Rubin 平台的訂單進度。
5. 2454 聯發科
- 收盤 4,235.00 元,上漲 275.00(6.94%)
- 成交量: 6,949 張
新聞綜合: 聯發科今日大漲近 7%、單日飆升 275 元重返 4,000 元關卡,是台股權值股中漲幅最亮眼的一檔。市場聚焦本週登場的聯發科法說會,花旗研報於法說前重申「買進」評等並上調目標價至 6,800 元,為股價點火;博通昨日強勢大漲同樣帶旺整體 ASIC 類股情緒。產業面,聯發科自研 TPU 進度被部分外資質疑,然法人普遍認為公司在手機 AP、Wi-Fi 7、ASIC 代工三線並進,中長期 AI 邊緣運算市占率可望擴張。籌碼面,投信今日買超聯發科 2,701 百萬元位居投信買超第二,惟外資連 14 日減碼聯發科累計達 3.51 萬張,顯示法人籌碼分歧,法說會後的業績展望將是定奪多空的關鍵。
6. 2330 台積電
- 收盤 2,425.00 元,上漲 25.00(1.04%)
- 成交量: 19,829 張
新聞綜合: 台積電今日漲幅相對權值股溫和(+1.04%),但作為護盤核心仍扮演大盤反攻的關鍵支柱。分析師指出外資賣壓已顯著減緩,外資對台積電持股水位已降至 7 成以下、創 2008 年以來新低;元大投顧預期賣壓結束後台積電將成外資回補首選。另一方面,承通投顧副總陳嘉偉警告台積電季線即將下彎、7 月 31 日大漲 3,186 點將成扣抵壓力,季線可能形成蓋頭反壓。基本面消息面,公司第二季法說會上修全年資本支出至 600–640 億美元、聚焦先進製程與海外擴產,但今年前 9 月核准對外投資中台積電兩筆合計 500 億美元占比約 75%,持續對新台幣匯率形成結構性賣壓。投信今日買超台積電 5,791 百萬元位居第一,顯示內資承接意願強勁,惟外資今日仍續賣 3,175 張、連 14 日累計賣超近 15.6 萬張。
7. 1303 南亞
- 收盤 319.00 元,上漲 21.50(7.23%)
- 成交量: 88,358 張
新聞綜合: 南亞今日大漲逾 7%、成交逾 8.8 萬張,塑化族群成當日最強主流類股(+5.35%)。公司股價爆出歷史天量換手成功,轉投資南電(+3.59%)與南亞科(+8.16%)皆同步強漲,帶動南亞每股淨值大幅上修。杜金龍指出,外資與本土法人目標價已調升至 400 元以上,將南亞定位為塑化族群「年底補漲重頭戲」。外資今日買超南亞逾萬張、是當日外資買超重點。觀察變數包括:南電、南亞科 ABF 載板與 DRAM 兩引擎的獲利表現能否延續當前強勁動能,以及母公司塑化本業是否能受惠油價維持高檔的利差空間。
8. 3037 欣興
- 收盤 1,100.00 元,上漲 40.00(3.77%)
- 成交量: 24,024 張
新聞綜合: 欣興收漲 3.77%、重返 1,100 元整數關卡,受惠於外資報告看好 PCB 與銅箔基板族群,以及 ABF 載板需求回溫敘事。資深分析師杜金龍於 1,090 元買進卡位,點名欣興為 ABF 載板族群龍頭,法人目標價上看 1,500 至 1,800 元,認為產業主流地位可望延伸至 2028 年。投信今日買超欣興 2,287 百萬元,是當日投信加碼重點之一。後續觀察 ABF 載板主要客戶輝達、超微在 AI 加速器平台的拉貨節奏,以及蘋果新一代 M5 系列對高階載板需求的挹注。
9. 2408 南亞科
- 收盤 477.00 元,上漲 36.00(8.16%)
- 成交量: 44,982 張
新聞綜合: 南亞科今日大漲 8.16%、成交逾 4.5 萬張,是當日記憶體族群領漲先鋒。SK 海力士繳出優於市場預期的財報,加上馬斯克喊出機器人記憶體需求「超乎地球一切」,點燃台廠記憶體超級周期熱度;官股投顧喊買南亞科目標價 800 元。外資今日買超南亞科高達 5,096 百萬元、位居外資買超排行第一,籌碼面氣勢強勁。後續觀察 DDR5、HBM 轉單效應延續性、記憶體現貨價格第四季是否持續上揚,以及公司第三季財報對 2027 年擴產與資本支出的規劃表態。
10. 3189 景碩
- 收盤 1,035.00 元,上漲 94.00(9.99%)
- 成交量: 17,921 張
新聞綜合: 景碩今日亮燈漲停、收漲 9.99%,為 ABF 載板族群當日最強表現。股價飆漲主因外資報告集體看好 PCB 與銅箔基板族群,以及 AI 伺服器與 HPC 晶片對高層數高密度載板的持續性需求。族群內同步跟漲者包含欣興、南電、聯茂與金像電(漲停),顯示資金有系統性轉入 PCB/CCL 類股。後續觀察 ABF 載板第四季稼動率、2027 年新產能投產進度,以及 AI 加速器平台在 CoWoS 封裝與基板耦合上的技術迭代節奏。
11. 2383 台光電
- 收盤 5,025.00 元,上漲 275.00(5.79%)
- 成交量: 3,127 張
新聞綜合: 台光電收漲 5.79%、重返 5,000 元整數關卡,為當日 CCL(銅箔基板)族群齊漲主軸之一。外資研報集體看好 PCB 與 CCL 族群,核心邏輯圍繞 AI 伺服器與高階交換器對 M8 等級高速低損耗銅箔基板的需求結構性擴張。族群內聯茂(+4.29%)、台燿(+7.42%)、臻鼎-KY(+5.77%)同步強勁走揚,顯示資金有系統性布局高階 CCL 板材供應鏈。後續觀察 AI 伺服器對 224G SerDes 高速訊號傳輸的規格升級,以及公司第四季出貨結構中高階料號比重變化。
12. 6213 聯茂
- 收盤 778.00 元,上漲 32.00(4.29%)
- 成交量: 19,278 張
新聞綜合: 聯茂收漲 4.29%、成交近 2 萬張,與台光電、台燿、臻鼎-KY 等 CCL 族群同步走強。外資報告集體看好 PCB/CCL 族群帶動買盤,產業邏輯指向 AI 伺服器與 Switch 用高速 CCL 板材的訂單能見度。短線觀察公司高階板材出貨比重、低介電損耗(Low-DK/Low-DF)新產品線導入進度,以及第四季是否因客戶備貨而提前拉貨。
13. 2327 國巨*
- 收盤 547.00 元,上漲 26.00(4.99%)
- 成交量: 25,184 張
新聞綜合: 國巨*今日收漲 4.99%、成交逾 2.5 萬張,大摩重申買進評等並更新最新目標價為股價點火。公司將於明日(10/29)召開法說會,與台達電、瑞昱、友達、亞德客-KY、力旺同為市場矚目焦點,第三季營運表現與後市展望將直接左右被動元件族群的估值邏輯。產業面,AI 伺服器對高階 MLCC、積層陶瓷電容的用量持續攀升,是支撐股價的主軸。後續觀察法說會上管理層對 2027 年 AI 伺服器與汽車電子雙成長引擎的量化指引。
14. 3653 健策
- 收盤 6,375.00 元,上漲 515.00(8.79%)
- 成交量: 2,128 張
新聞綜合: 健策今日大漲 8.79%、單日飆升 515 元,為當日 AI 散熱概念股領漲主軸之一。公司獲利暴衝 9 倍、單月賺贏 1 季的獲利爆發敘事持續在市場發酵,麥格理給予目標價 506 元(美元計價,約為新台幣 15,000 元等級的高評價)。外資今日買超健策逾 3,000 百萬元,為當日外資買超重點之一,籌碼面動能強勁。後續觀察輝達 GB300、Vera Rubin 平台對 VC 均熱板、散熱模組的規格升級與拉貨進度,以及散熱族群是否能延續當前的獲利爆發節奏。
15. 8046 南電
- 收盤 1,300.00 元,上漲 45.00(3.59%)
- 成交量: 10,184 張
新聞綜合: 南電收漲 3.59%、成交逾萬張,隨同集團南亞與南亞科齊步走強。投信今日買超南電列入投信買超重點名單,顯示內資對 ABF 載板轉強的信心回溫。南亞因母以子為貴(南電與南亞科轉投資利益回饋),帶動塑化集團整體估值重估。後續觀察 ABF 載板平均售價(ASP)止跌訊號、AI 加速器基板訂單能見度,以及南電第四季產能利用率。
16. 3711 日月光投控
- 收盤 695.00 元,上漲 44.00(6.76%)
- 成交量: 18,884 張
新聞綜合: 日月光投控今日大漲 6.76%、單日飆升 44 元,為當日封測族群領漲代表。股價飆漲核心邏輯來自 AI 晶片先進封裝(CoWoS、SoIC)對後段封測產能的持續性擴張需求,台積電先進封裝委外與日月光產能擴充時程配套明確。投信今日買超日月光投控 2,417 百萬元,位居投信買超第三。後續觀察公司在矽光子(Silicon Photonics)、CPO(共同封裝光學)等前瞻技術的量產進度,以及 2027 年先進封裝產能擴充計畫。
17. 3443 創意
- 收盤 8,170.00 元,上漲 740.00(9.96%)
- 成交量: 1,526 張
新聞綜合: 創意今日亮燈漲停、單日飆升 740 元,為 ASIC 設計服務族群當日最強表現。股價飆漲主軸來自博通昨日強勢大漲帶動的全球 ASIC 設計服務板塊重估,以及北美雲端業者客製化 AI 加速器需求的持續性擴張。族群內同步漲停者包含智原(+9.92%),顯示資金有系統性流入 ASIC 設計服務概念股。後續觀察創意在 7nm/5nm 先進製程 ASIC tape-out 數量、北美 Hyperscaler 客戶訂單能見度,以及 2027 年 ASIC 業務對整體營收占比的提升幅度。
18. 3008 大立光
- 收盤 6,335.00 元,上漲 335.00(5.58%)
- 成交量: 1,910 張
新聞綜合: 大立光今日強漲 5.58%,光學元件族群整體發光,玉晶光(+9.92%)、中揚光、雷笛克光學盤中同步亮燈漲停,揚明光、先進光同步跟進。族群走強的核心敘事來自 2026 下半年高階手機新機拉貨季節的鏡頭規格升級,以及 AR/VR、車用光學應用的持續擴張。投信今日買超大立光列入投信買超重點名單。後續觀察第四季手機新機拉貨節奏、高階潛望式鏡頭滲透率提升幅度,以及 AR 眼鏡 2026–2027 年量產時程的鏡頭供應鏈卡位進度。
19. 2344 華邦電
- 收盤 172.00 元,上漲 9.00(5.52%)
- 成交量: 69,233 張
新聞綜合: 華邦電今日大漲 5.52%、成交近 7 萬張,記憶體超級周期敘事延續。SK 海力士財報優異、馬斯克喊出「機器人記憶體需求將超乎地球一切」雙重點火,推升特殊型 DRAM、NOR Flash 供應商估值重估。外資今日買超華邦電超過 3,000 百萬元,位列外資買超重點之一。公司在車用、工控利基型記憶體市占率長期維持前三大,受惠於記憶體景氣復甦的能見度相對明確。後續觀察 DDR3、DDR4 利基型 DRAM 價格走勢,以及 NOR Flash 在車用、AI 邊緣裝置市場的滲透率擴張。
20. 6770 力積電
- 收盤 71.30 元,上漲 1.90(2.74%)
- 成交量: 162,650 張
新聞綜合: 力積電今日收漲 2.74%,惟成交量高達 16.26 萬張、名列當日個股熱門成交榜第四名,顯示散戶買盤熱絡。股價走揚來自市場期待產業庫存去化告一段落、記憶體代工報價止跌回穩的雙重題材,法人看好公司明年獲利、給予「買進」評等與目標價 86 元(估明年 EPS 10.65 元)。外資今日買超力積電超過 3,000 百萬元。後續觀察記憶體代工廠商稼動率回升速度、新竹銅鑼廠 12 吋產能爬坡進度,以及利基型 DRAM 現貨報價是否持續上揚。
21. 6274 台燿
- 收盤 1,375.00 元,上漲 95.00(7.42%)
- 成交量: 8,351 張
新聞綜合: 台燿今日大漲 7.42%、成交逾 8,000 張,為當日 CCL 族群第二強表現。外資報告集體看好 PCB 與銅箔基板族群,核心邏輯是 AI 伺服器對高速低損耗 M8 等級基板的持續性需求擴張。族群內台光電、聯茂、臻鼎-KY 同步放量上漲,顯示資金系統性布局高階 CCL 板材供應鏈。後續觀察公司在 AI 伺服器加速卡與 400G/800G 高速交換器板材的出貨結構,以及第四季營收與毛利率表現。
22. 2303 聯電
- 收盤 128.00 元,上漲 5.50(4.49%)
- 成交量: 88,046 張
新聞綜合: 聯電今日收漲 4.49%、成交 8.8 萬張,公司當日召開第三季法說會為股價點火。聯電前 3 季每股純益 1.32 元、晶圓出貨創歷史新高,前 3 季獲利年增 136% 達 748 億元;公司並宣布再砸 32 億美元加速擴產,顯示管理層對 2027–2028 年成熟製程需求的信心仍高。產業面,AI 邊緣運算、車用與高階 IoT 對 28nm/22nm 成熟製程的拉貨力道,是支撐聯電估值重估的核心敘事。後續觀察法說會後法人對聯電 2027 年營收展望的上修動能、12 吋成熟製程稼動率,以及美中晶圓代工補貼政策的影響。
23. 1815 富喬
- 收盤 144.00 元,上漲 13.00(9.92%)
- 成交量: 75,770 張
新聞綜合: 富喬今日亮燈漲停、單日飆升 13 元,為當日 PCB/玻纖布概念股七檔漲停個股之一,其他漲停標的包含敬鵬、金像電、景碩、同泰、泰鼎-KY、尚茂。族群齊漲核心邏輯來自 AI 伺服器高階 CCL 板材對 Low-DK 玻纖布的規格升級需求,以及台積電 CoWoS 封裝對基板玻纖布供應鏈的持續性拉貨。後續觀察公司玻纖布產能爬坡、高階電子級玻纖布占比提升幅度,以及 AI 伺服器交換器對新一代超低介電損耗玻纖布的採用進度。
24. 4958 臻鼎-KY
- 收盤 550.00 元,上漲 30.00(5.77%)
- 成交量: 19,431 張
新聞綜合: 臻鼎-KY 今日收漲 5.77%、成交近 2 萬張,隨 PCB 族群同步強勢反攻。外資報告集體推升 PCB/CCL 板塊估值,臻鼎在軟板(FPC)與高階 HDI 領域為台廠領先供應商,受惠於蘋果新機拉貨、AI 伺服器對高層數 HDI 的需求擴張。後續觀察公司在蘋果 iPhone 17 系列、M5 系列 MacBook 的供應鏈份額變化,以及深圳廠 AI 伺服器用高階 HDI 產能擴充時程。
三、美股大盤摘要
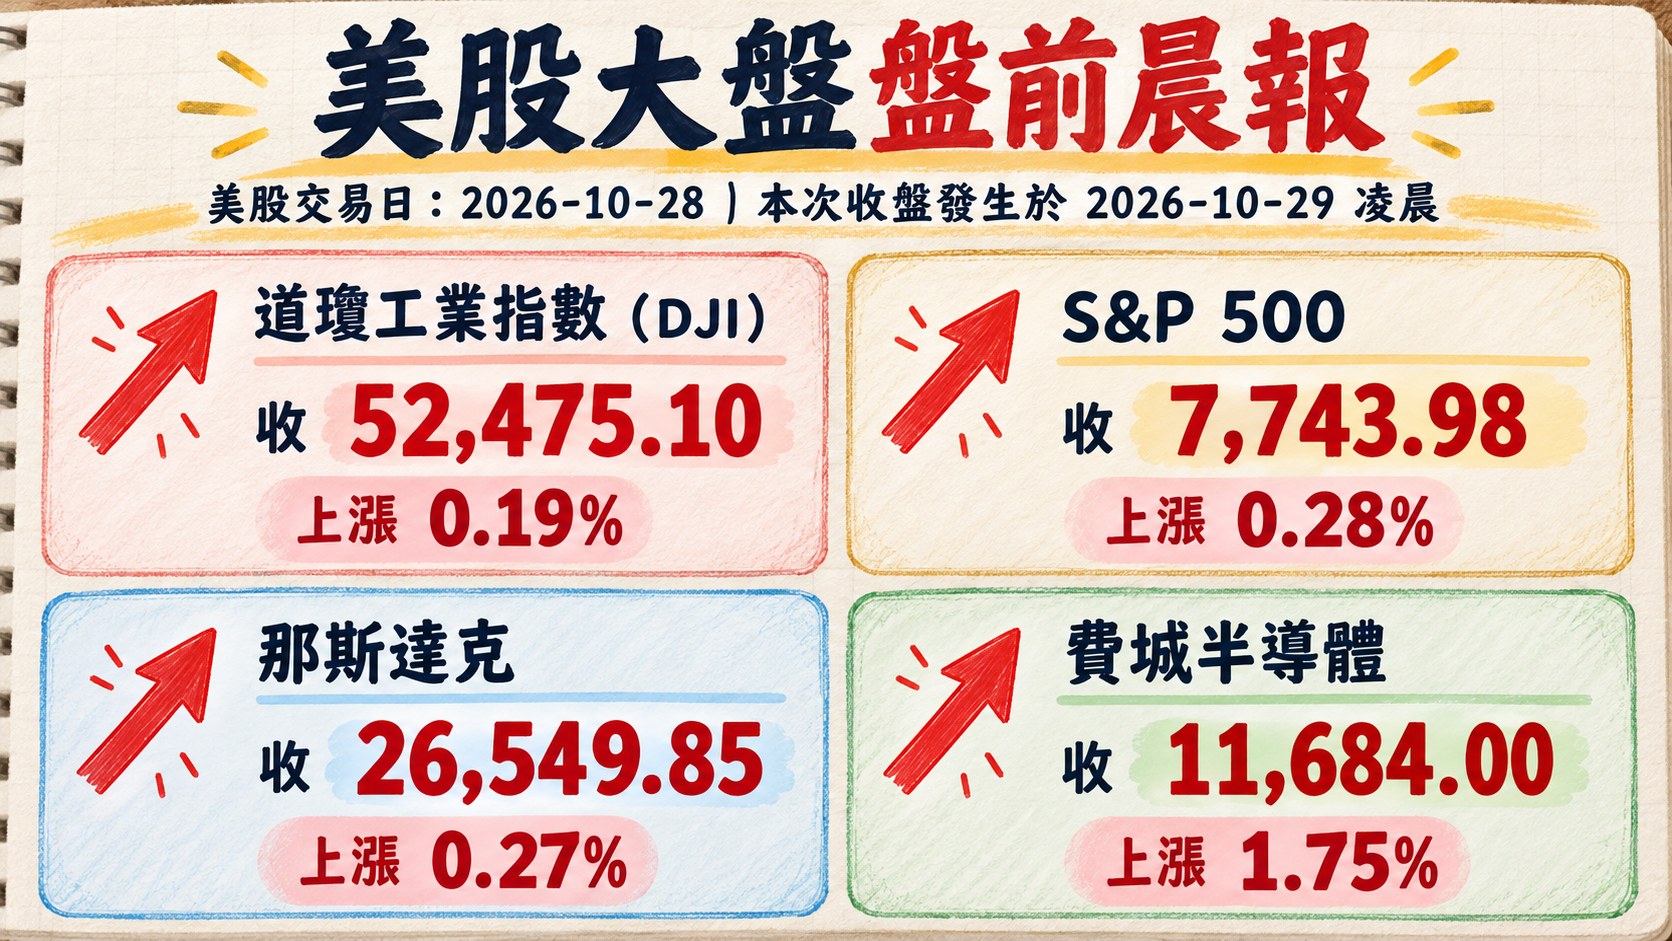
美股交易日: 2026-10-28(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-29 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.19%,收 52,475.10
- S&P 500 上漲 0.28%,收 7,743.98
- 那斯達克上漲 0.27%,收 26,549.85
- 費城半導體上漲 1.75%,收 11,684.00
四、指標性美股
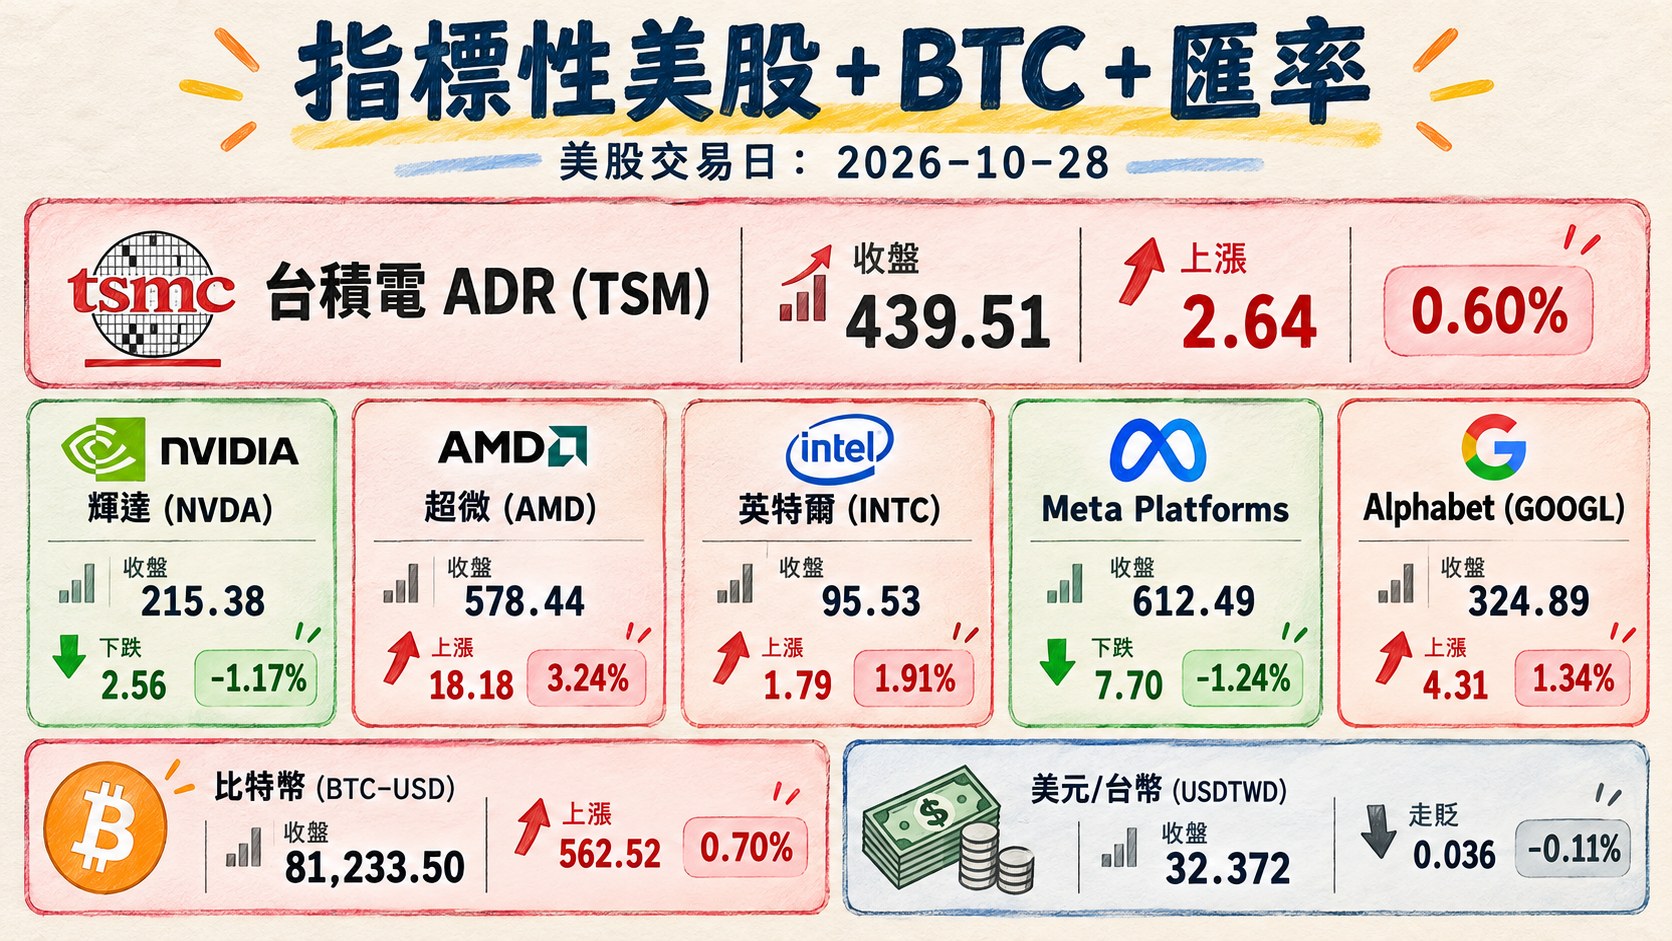
美股交易日: 2026-10-28(同上表,us_market_data.json#date;台北時間收盤於 2026-10-29 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 439.51 | 上漲 2.64 | 0.60% |
| 輝達 (NVDA) | 215.38 | 下跌 2.56 | -1.17% |
| 超微 (AMD) | 578.44 | 上漲 18.18 | 3.24% |
| 英特爾 (INTC) | 95.53 | 上漲 1.79 | 1.91% |
| Meta Platforms | 612.49 | 下跌 7.70 | -1.24% |
| Alphabet (GOOGL) | 324.89 | 上漲 4.31 | 1.34% |
| 比特幣 (BTC-USD) | 81,233.50 | 上漲 562.52 | 0.70% |
| 美元/台幣 (USDTWD) | 32.372 | 走貶 0.036 | -0.11% |
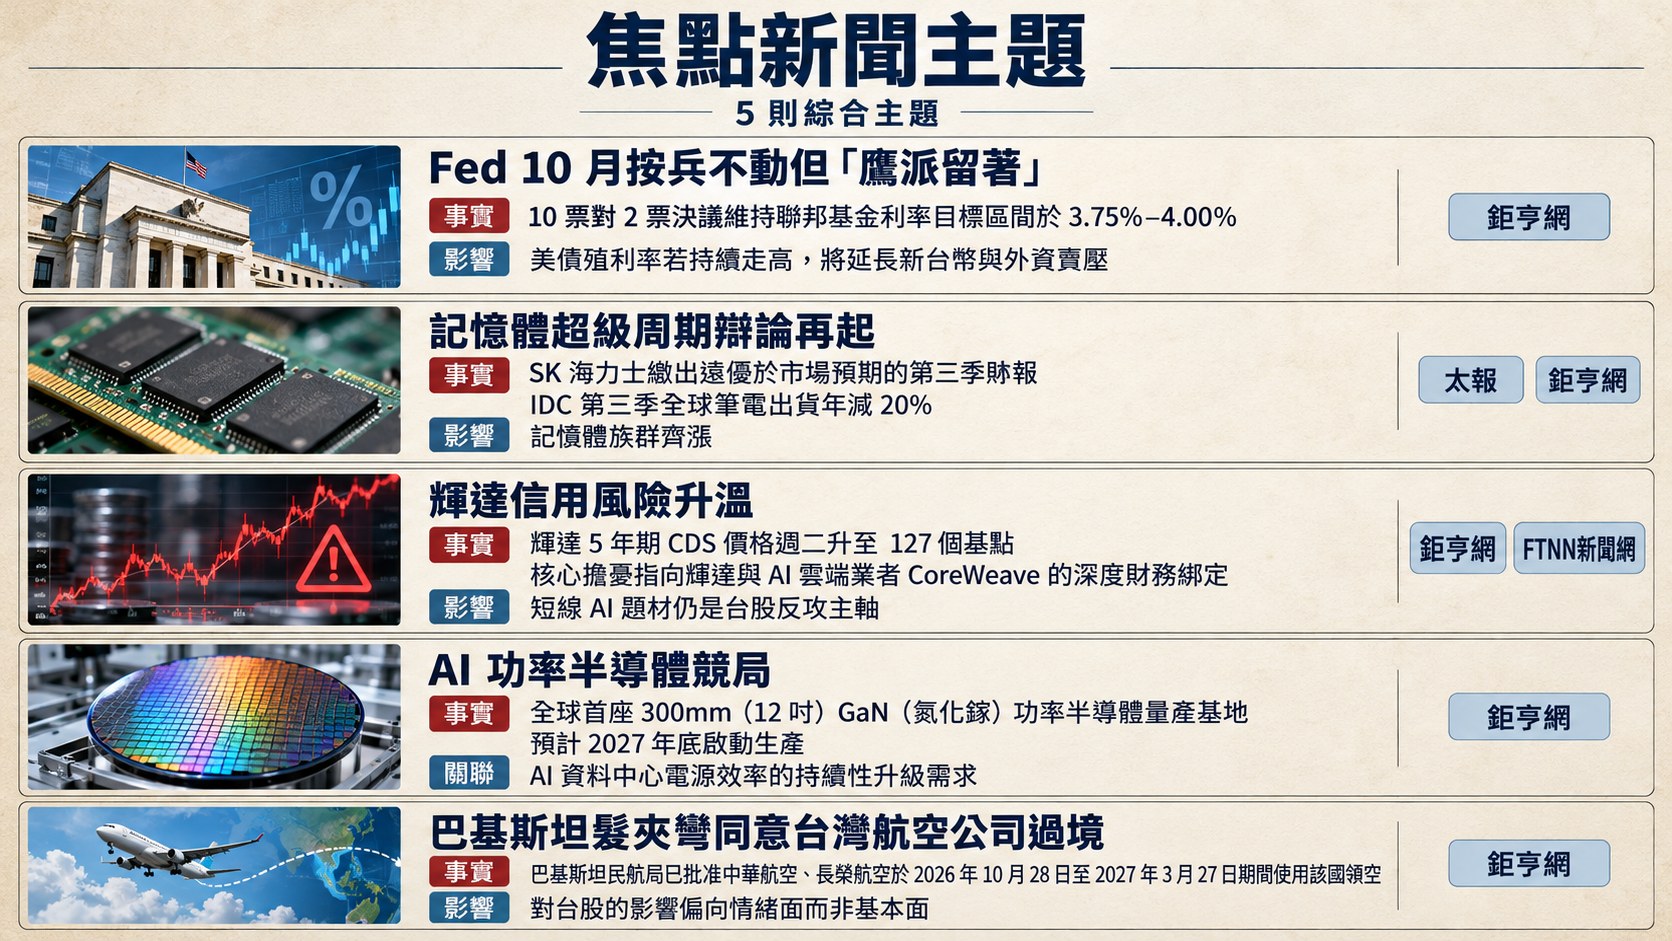
五、重點新聞回顧(3-5 則主題焦點,整合敘事)
1. Fed 10 月按兵不動但「鷹派留著」:兩票反對、12 月升息機率飆至 85%–90%
美國聯邦公開市場委員會(FOMC)週三(10/28)以 10 票對 2 票決議維持聯邦基金利率目標區間於 3.75%–4.00%,符合市場預期;但理事庫克(Lisa Cook)與克里夫蘭聯準銀行總裁哈瑪克(Beth Hammack)投下反對票,皆主張再升息 1 碼。此次「兩張反對票」組合意外偏鷹——庫克的加入尤其值得關注,是她上任逾四年來首度投下反對票,近期多次表達對 AI 基建熱潮推升通膨的疑慮。Fed 同時將經濟成長描述由 9 月的「穩健(solid)」上調為 10 月的「強勁(strong)」,強化市場對後續再度緊縮的預期。
聲明公布後,美國公債全面下跌,2 年期公債殖利率一度上升 5 個基點至 4.78%;根據芝商所 FedWatch 工具,交易員對 12 月升息 1 碼的押注達 85%、彭博統計更逾 90%。高盛資產管理預期 Fed 將在 12 月恢復升息,並認為若能源價格再度上揚、經濟數據持續強勁,2027 年上半年可能進一步緊縮。此次政策分歧的核心是:AI 投資熱潮疊加中東地緣政治推升能源價格,兩者雖非典型過熱型通膨,但 Fed 必須評估升息能否抑制需求擴散。對台股的實質影響在於美債殖利率若持續走高,將延長新台幣與外資賣壓;今晚美國第三季 GDP 初值與 9 月 PCE 公布後將為 12 月政策定調提供新線索。
2. 記憶體超級周期辯論再起:SK 海力士財報點火、馬斯克喊「機器人記憶體需求超乎地球一切」
當日台股最亮眼的主軸是記憶體族群齊漲。南亞科大漲 8.16%、華邦電 +5.52%、群聯 +6.81%、晶豪科亮燈漲停 +9.98%、力積電 +2.74%(成交爆 16.2 萬張為個股第四大熱門),顯示資金有系統性流入記憶體供應鏈。觸發點有二:第一,SK 海力士繳出遠優於市場預期的第三季財報,證實 HBM 需求強勁、DDR5 價格持續上揚;第二,特斯拉執行長馬斯克喊出「實體 AI 機器人記憶體需求將超乎地球一切」,為記憶體長期需求敘事再添想像空間。官股投顧已喊買南亞科目標價 800 元,法人更期待記憶體超級周期至少延續至 2027 年。
然而並非一片樂觀。IDC 第三季全球筆電出貨年減 20%、受 AI 需求引發的全球記憶體供應吃緊推高終端售價,蘋果 Mac 系列幾乎全線漲價(Mac mini 8 月加價 300 美元)、新款觸控 MacBook Pro 起售價 2,899 美元創歷史新高——說明記憶體漲價已開始反噬消費端 PC 需求。此外,群聯今日獲美光「半導體類傑出供應商」與「組裝與測試類最佳品質」兩項大獎,連續第三年得獎,彰顯 NAND 控制晶片供應鏈仍是結構性受惠。後續觀察 DRAM/NAND 現貨報價走勢、2027 年擴產計畫對供需平衡的影響,以及消費端是否出現需求反彈斷裂的訊號。
3. 輝達信用風險升溫:CDS 飆逾 3 倍超越 Meta、AI 基建融資疑慮擴散
彭博援引標普全球市場情報數據,輝達 5 年期 CDS 價格週二升至 127 個基點,較 2025 年底的 39 個基點上漲 226%,10 月 21 日更首度超越最大客戶之一 Meta 的 CDS 水準;輝達目前 CDS 利差已達北美投資級信用違約交換指數的兩倍、也高於美國六大銀行。核心擔憂指向輝達與 AI 雲端業者 CoreWeave 的深度財務綁定——輝達持有 20 億美元 CoreWeave 股權、簽訂 63 億美元採購承諾兜底 2032 年前的運算容量、對多家 AI 雲端業者的資料中心租約提供土地、電力與建物外殼擔保;過去一年兩公司 CDS 相關係數高達 0.80,是大型科技公司中相關性最高的一組。
對台廠的意義雙面刃:短線 AI 題材仍是台股反攻主軸(台積電、聯發科、日月光投控、創意、健策、PCB/CCL 族群當日齊步強漲),但輝達同步宣布加碼 30 億美元參與 Meta 規模約 375 億美元的股權發行,持續擴大「輝達投資雲端業者、雲端業者反手採購 GPU」的循環式資金結構。信用市場已開始定價這類「共同簽署者」風險,YardeniResearch 指出「對高槓桿融資建設 AI 基礎設施的業者,信用市場正日益施加信用紀律」。承通投顧副總陳嘉偉警告「AI 科技大廠面臨財報兩難:資本支出增加被質疑還不起、資本支出減緩被說 AI 泡沫破了」。後續觀察微軟、Google 本週雲端業務財報對 AI 資本支出的指引,以及北美雲端業者第四季訂單對台廠 ODM 的實質拉貨節奏。
4. AI 功率半導體競局:英飛凌 11 億歐元押注 300mm GaN 量產
德國英飛凌(Infineon)10 月 27 日宣布將在奧地利菲拉赫廠區打造全球首座 300mm(12 吋)GaN(氮化鎵)功率半導體量產基地,累計投入約 11 億歐元(約 12.3 億美元),已獲歐盟執委會批准 3.19 億歐元國家補助,預計 2027 年底啟動生產。此舉標誌 GaN 功率元件從研發走向大規模量產的關鍵轉折:300mm 晶圓單片可生產晶片數為 200mm 的 2.3 倍,有望大幅降低單顆晶片製造成本。市場研究機構 Yole Group 數據顯示,2025 年全球 GaN 功率元件市場規模約 5.88 億美元、較 2024 年成長 63%,中國英諾賽科以 31% 市占居首,英飛凌以 16% 市占躍居第二。
此事件對台廠的連動性在於 AI 資料中心電源效率的持續性升級需求。隨 AI 伺服器耗電量隨運算規模幾何級數擴張,電源供應系統對 GaN、SiC(碳化矽)等寬能隙功率半導體的採用加速;台達電(當日漲 2.65%)、光寶科與機器人概念股東台(漲停 +9.97%)、上銀(+4.57%)等皆受惠於 AI 電源與工業自動化題材。英飛凌同步布局 SiC(10/15 與美國 Wolfspeed 簽署 200mm SiC 晶圓長期供貨協議),顯示寬能隙功率半導體的「晶片–材料–供應鏈」三線競爭將成為 2027–2029 年 AI 伺服器產業鏈的新戰場。後續觀察英飛凌量產良率、台廠在 GaN/SiC 代工(如漢磊、嘉晶)與下游電源模組的卡位進度。
5. 巴基斯坦髮夾彎同意台灣航空公司過境:地緣政治「一個中國」壓力試探點
彭博獨家取得文件顯示,巴基斯坦民航局已批准中華航空、長榮航空於 2026 年 10 月 28 日至 2027 年 3 月 27 日期間使用該國領空,此前巴基斯坦為支持「一個中國」政策曾禁止台灣航空公司飛越領空、迫使華航與長榮多達 12 班亞歐航班自 10 月 25 日起改飛俄羅斯領空。巴基斯坦國防部長 Khawaja Asif 同日表示「航空管理部門奉行『一個中國』政策,只允許中國(大陸)航空公司飛越領空」,與民航局批准形成矛盾訊息。新加坡國立大學副教授莊嘉穎分析,北京一直要求更多國家對台灣施壓,巴基斯坦為北京最親密夥伴之一,此次「髮夾彎」反映國際對台地緣政治壓力的試探性反覆。
對台股的影響偏向情緒面而非基本面——短線航空類股(長榮航 -1.28%、華航 -0.98%、星宇航空 -0.50%)當日普遍收黑,顯示市場對航線不確定性的疑慮;但長期而言,若其他國家效法巴基斯坦初始禁令,將推升台灣航空公司繞飛成本、壓縮毛利。更深層的隱憂是外資在台股資金流動的地緣政治敏感度——當日新台幣兌美元在 32.372 收,走貶 0.036(-0.11%)持續面臨外資匯出壓力,國際金融環境對台股評價面並不友善。後續觀察我外交部與交通部的具體因應措施,以及其他「一個中國」政策國家是否跟進相關限制。
六、當日總結(takeaway)
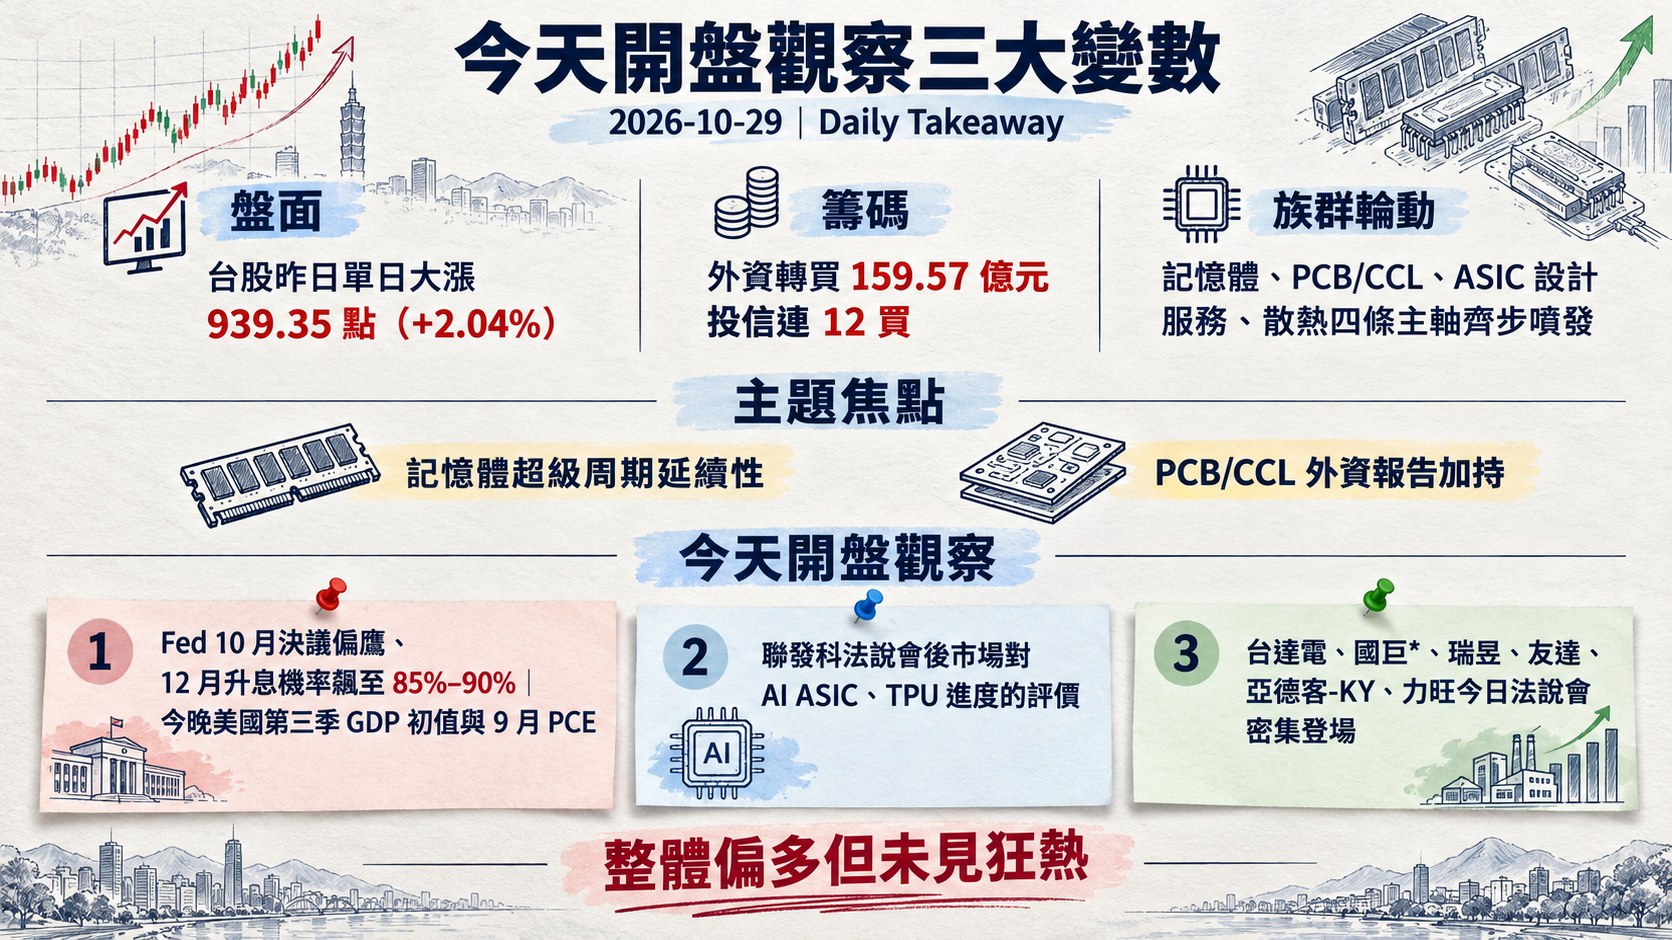
台股昨日單日大漲 939.35 點(+2.04%)重返 47,000 點大關、成功站回季線,為近期震盪盤面注入強烈反攻動能。盤面表現為「電子領漲、傳產輪動」結構——塑膠(+5.35%)、光電(+5.11%)、電子零組件(+4.38%)為當日最強三類股,記憶體、PCB/CCL、ASIC 設計服務、散熱四條主軸齊步噴發,南亞大漲 7.23%、南亞科 +8.16%、聯發科 +6.94%、創意與景碩同攻漲停,顯示資金輪動擴散性強,但成交量僅 7,503.4 億元、相對前日有所縮減,反映散戶追價意願仍偏保守。
籌碼面,三大法人全面站在買方合計買超 324.42 億元為一大亮點:外資轉買 159.57 億元、投信連 12 買買超 143.20 億元、自營商終結連 12 賣轉買 21.65 億元;惟外資連 14 日減碼台積電累計 15.6 萬張、連 14 日減碼聯發科 3.51 萬張,顯示外資仍在調節核心權值股、資金轉向記憶體與面板族群。融資餘額當日增加 89.13 億元(+1.43%)、融券餘額大減 11.33%,散戶與空頭動向分歧,整體偏多但未見狂熱。
主題焦點延伸性最高者為「記憶體超級周期延續性」(南亞科、華邦電、群聯、力積電齊漲,官股投顧喊買南亞科 800 元)與「PCB/CCL 外資報告加持」(景碩、金像電漲停,台光電、台燿、聯茂、臻鼎-KY 齊步強勁),兩者皆具 2027 年獲利持續性想像空間。
今天開盤觀察三大變數:(1) Fed 10 月決議偏鷹、12 月升息機率飆至 85%–90%,今晚美國第三季 GDP 初值與 9 月 PCE 將為政策定調;(2) 聯發科法說會後市場對 AI ASIC、TPU 進度的評價;(3) 台達電、國巨*、瑞昱、友達、亞德客-KY、力旺今日法說會密集登場,第三季營運展望將決定電子類股後續輪動主軸。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]