股市 Overview — 2026-10-21(週三)
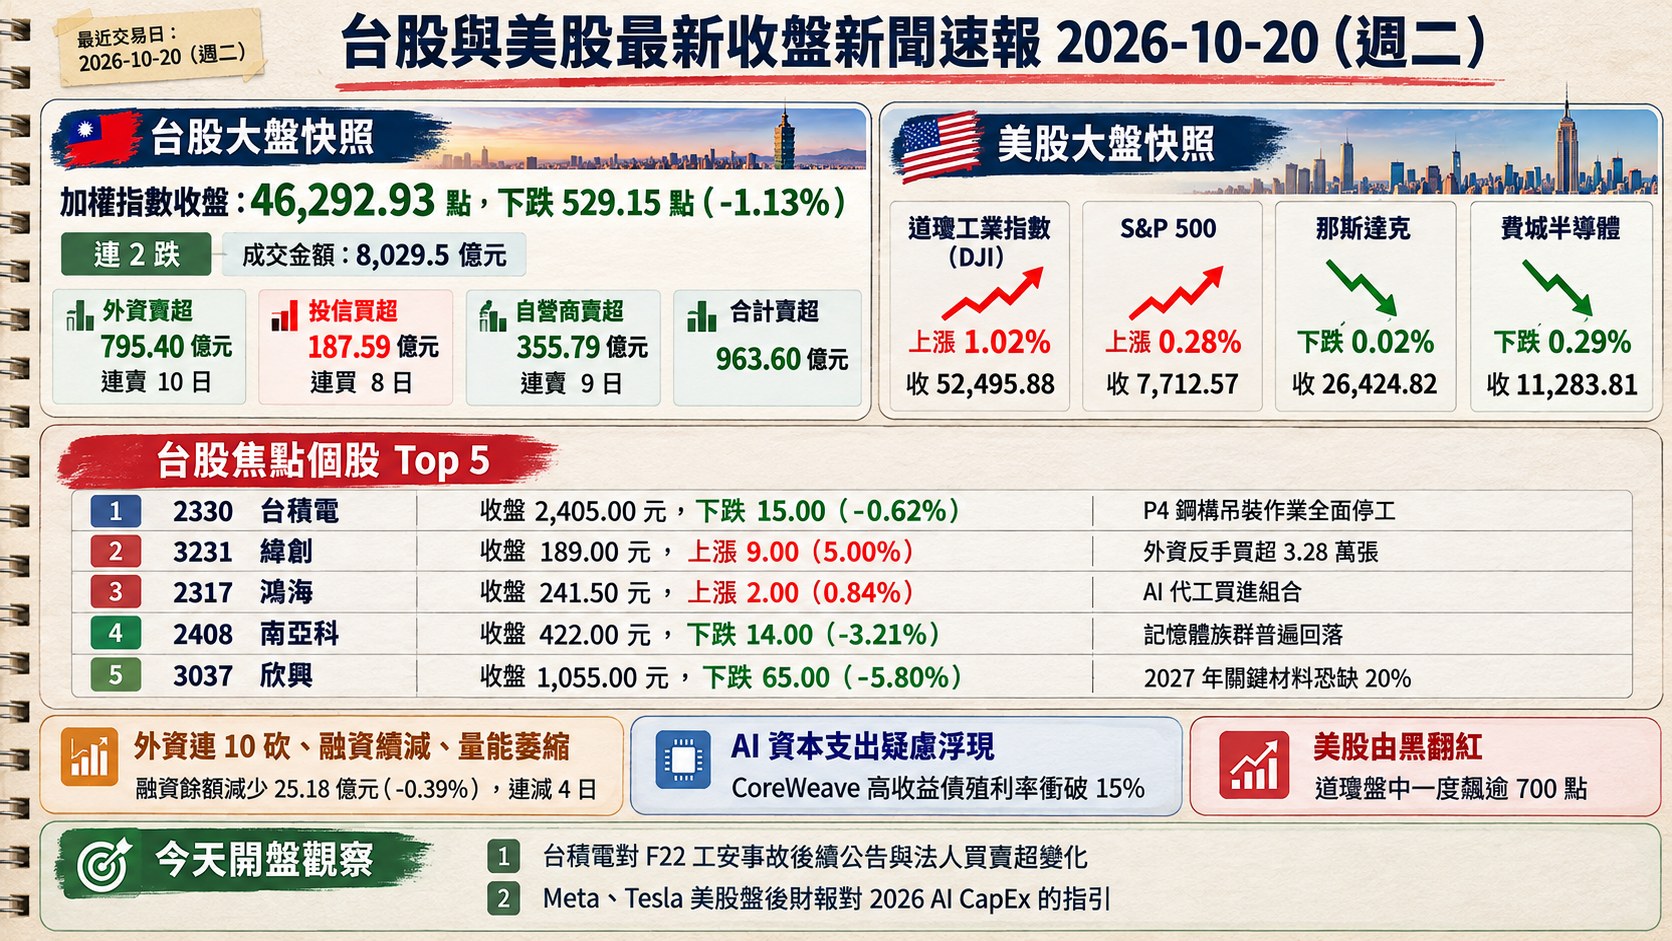
最近交易日: 2026-10-20(週二)
一、台股大盤摘要
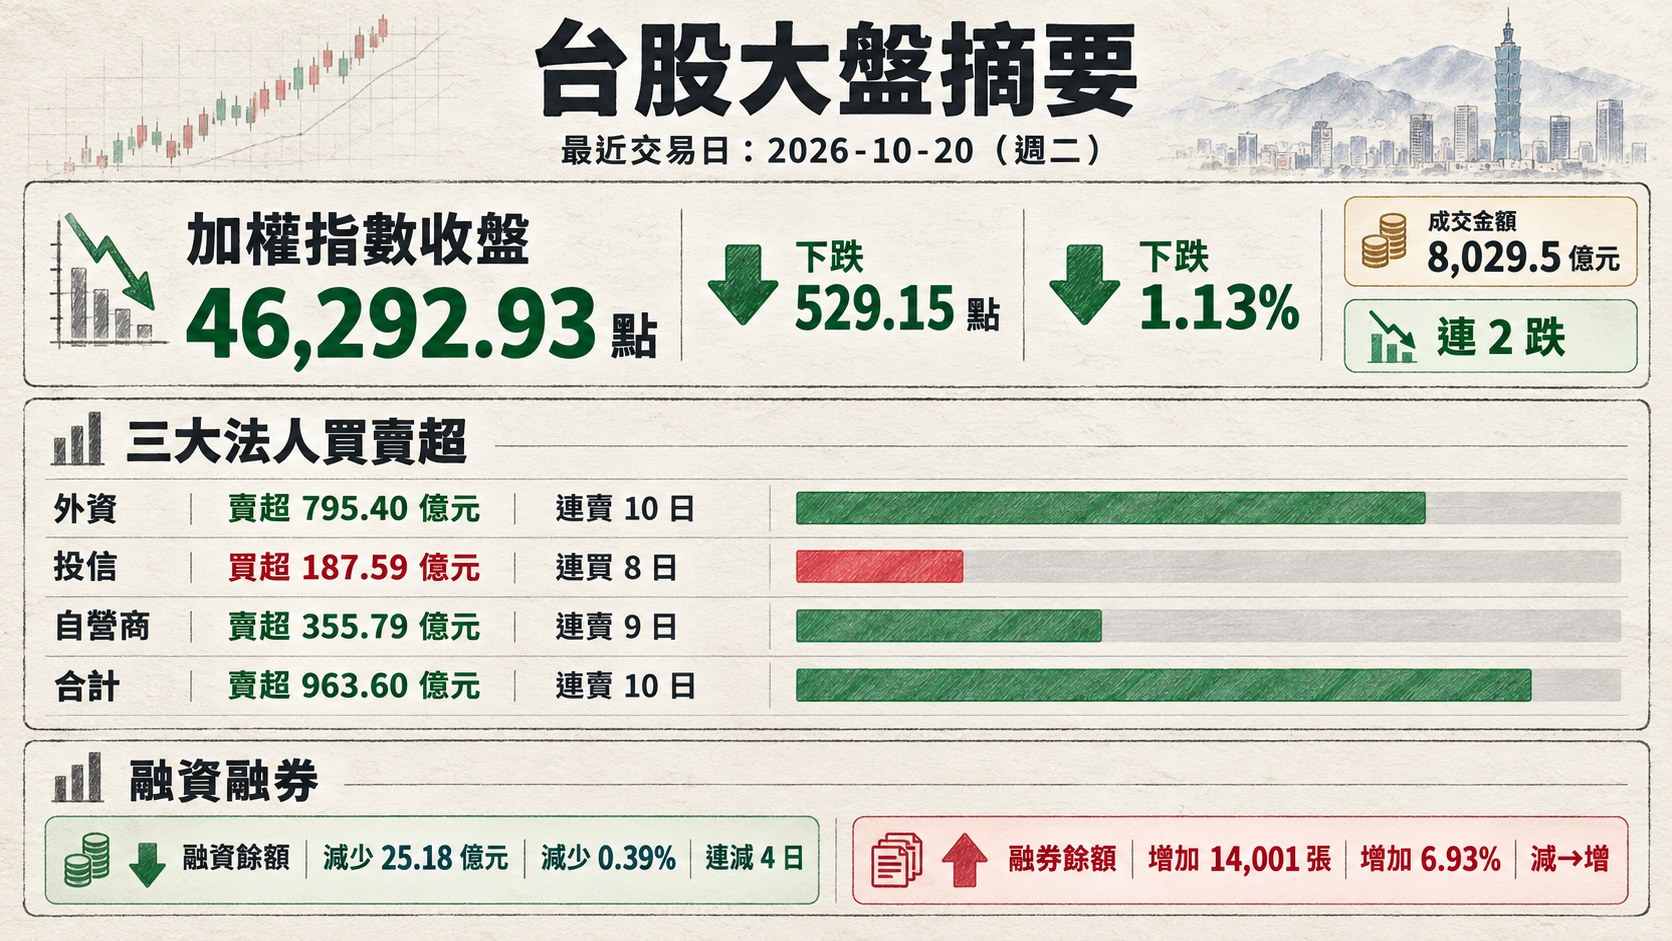
加權指數收盤: 46,292.93 點,下跌 529.15 點(-1.13%),連 2 跌
成交金額: 8,029.5 億元
三大法人買賣超(億元):
- 外資賣超 795.40 億元,連賣 10 日
- 投信買超 187.59 億元,連買 8 日
- 自營商賣超 355.79 億元,連賣 9 日
- 合計賣超 963.60 億元,連賣 10 日
融資融券(前一交易日):
- 融資餘額減少 25.18 億元(-0.39%),連減 4 日
- 融券餘額增加 14,001 張(6.93%),減→增
二、台股焦點個股
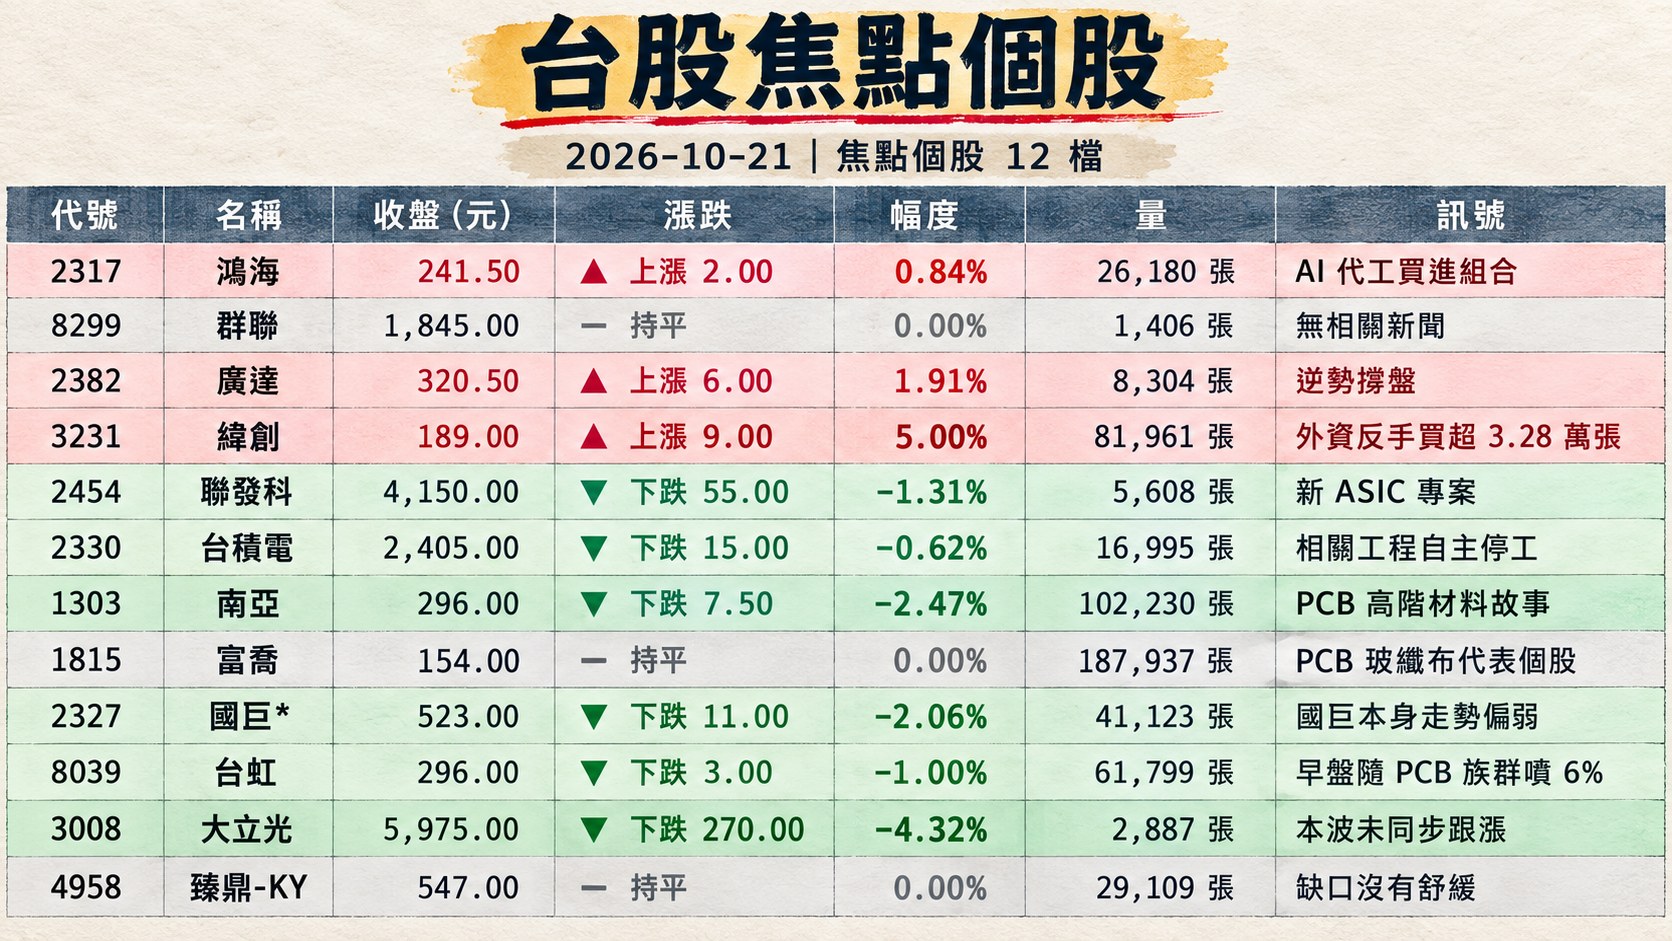
1. 2317 鴻海
- 收盤 241.50 元,上漲 2.00(0.84%)
- 成交量: 26,180 張
新聞綜合: 10/20 權值股普遍失溫但電子代工族逆勢抗跌,鴻海收紅、緯創漲逾 5%、廣達漲約 2%。高盛大幅上修 2027、2028 年全球伺服器市場展望,將鴻海、緯穎、緯創列入 AI 代工買進組合,成為盤中最亮眼的多方題材之一。另投信買超排行中鴻海名列第 17(買超 968 張),籌碼面獲同步加持;盤面訊息顯示捷克積極爭取半導體相關台商投資,鴻海集團富士康已有布局。後續觀察 AI 伺服器下游拉貨力道與匯率對毛利影響。
2. 8299 群聯
- 收盤 1,845.00 元,持平(0.00%)
- 成交量: 1,406 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
3. 2382 廣達
- 收盤 320.50 元,上漲 6.00(1.91%)
- 成交量: 8,304 張
新聞綜合: 廣達當日為大盤殺尾盤的少數抗跌代工股之一,終場收 320.5 元上漲 6 元(約 2%),與鴻海、緯創組成「老 AI 伺服器族」逆勢撐盤的三大主軸;相關評論指出,位階相對低的電子五哥在高檔晶片殺盤時反而成為資金短線避風港。高盛同步將廣達相關 AI 代工供應鏈列入買進組合,與法說會後 ODM 旺季出貨節奏仍穩的敘事呼應。後續觀察 Meta/Tesla 等美系客戶 Q3 財報與 2026 年 AI 伺服器資本支出導引。
4. 3231 緯創
- 收盤 189.00 元,上漲 9.00(5.00%)
- 成交量: 81,961 張
新聞綜合: 緯創是 10/20 盤面最強權值股,收 189 元逼近漲停,單日外資反手買超 3.28 萬張居買超榜首,且與高盛上修 AI 伺服器市場規模並點名台廠的評論同步共振。公司端利多再加碼:旗下緯創醫科與長庚科技大學簽署 MOU,第一波投入睡眠健康 AI 零接觸監測研究,開啟「智慧健康 + 高齡照護」第二成長曲線。盤面訊息亦顯示緯創在捷克布局多年,與鴻海、英業達同列當地台商半導體供應鏈重點。短線觀察外資買盤是否延續,以及美系大客戶 Q4 伺服器拉貨節奏。
5. 2454 聯發科
- 收盤 4,150.00 元,下跌 55.00(-1.31%)
- 成交量: 5,608 張
新聞綜合: 聯發科 10/20 收 4,150 元下跌 55 元跌幅 1.31%,開盤曾走高至 4,270 元後隨大盤收黑,與其他 IC 設計權值股同步失守;籌碼面則見到精元代子公司峻立科技揭露取得聯發科普通股 8 萬股、交易總金額約 3.04 億元,屬財務投資而非策略性動作。此外,探針卡廠雍智科技指聯發科為第一大客戶,新 ASIC 專案將帶動明年業績倍增,顯示聯發科 ASIC/HPC 新案能見度延伸至 2027。短線觀察高階手機晶片庫存與 ASIC 代工訂單是否能撐住法人買盤。
6. 2330 台積電
- 收盤 2,405.00 元,下跌 15.00(-0.62%)
- 成交量: 16,995 張
新聞綜合: 台積電 10/20 跌破 2,400 元後力守關卡,終場收 2,405 元跌 15 元,拖累大盤約 118 點,外資連 10 日調節累計 13.23 萬張,當日續賣 9,365 張;市值回落至約 62.36 兆元。盤後兩大震撼齊發:一是高雄楠梓 F22 廠 P4 新建工地鋼構螺栓斷裂、鋼梁墜落砸中 4 名焊工,釀 3 死 1 重傷,南科管理局勒令 P4 鋼構吊裝作業全面停工,台積電同步宣布相關工程自主停工,恐衝擊 2 奈米擴廠時程;二是基富通張錫公開喊台積電 2028 年 EPS 上看 200 元、股價挑戰 5,000 元,台股有望挑戰 7 萬點。外資觀點方面,外媒分析指出台積電 Q3 毛利率 66.4%、不依賴單一晶片商,2030 年前仍有估值重估機會。短線觀察工安事故對擴產進度與法人持股意向的衝擊。
7. 1303 南亞
- 收盤 296.00 元,下跌 7.50(-2.47%)
- 成交量: 102,230 張
新聞綜合: 南亞 10/20 早盤勁揚 3.6% 曾為大盤翻紅主引擎,PCB 材料族群(南亞、台玻、富喬、臻鼎)同步輪動,但隨尾盤殺出終場收 296 元下跌 7.5 元,顯示資金在 PCB 高階材料故事與記憶體殺盤間劇烈切換。基本面利多方面,中華信評將台塑、南亞、台化、台塑化長期發行體信用評等由 twAA- 調升至 twAA、展望穩定,顯示集團借款槓桿結構改善;下游亞泰金屬公告前 9 月營收年增 60%、客戶涵蓋南亞、聯茂、台燿等 CCL 大廠,間接反映高階銅箔基板訂單能見度。觀察南亞在 PCB 玻纖布 / CCL 題材重啟時能否再度領漲。
8. 1815 富喬
- 收盤 154.00 元,持平(0.00%)
- 成交量: 187,937 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;但依盤面訊息,富喬被列為 PCB 玻纖布代表個股,與南亞、台玻、臻鼎於盤中輪動反彈,週漲幅仍達 14.93% 顯示玻纖布題材在資金輪動中居強勢位置 。
9. 2327 國巨*
- 收盤 523.00 元,下跌 11.00(-2.06%)
- 成交量: 41,123 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;盤面上被動元件族群屬 10/20 中小型股輪動主軸之一,但國巨本身走勢偏弱,週跌幅達 16.59%,顯示大型被動元件龍頭並未受惠於中小型被動元件反彈 。
10. 8039 台虹
- 收盤 296.00 元,下跌 3.00(-1.00%)
- 成交量: 61,799 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;但盤面訊息顯示台虹在 TPCA Show 開幕當日早盤隨 PCB 族群噴 6%,與台郡漲停並列為 PCB 族群逆勢指標;終場回吐漲幅收 296 元跌 3 元 。
11. 3008 大立光
- 收盤 5,975.00 元,下跌 270.00(-4.32%)
- 成交量: 2,887 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;但盤面訊息指出「光學雙雄」當日雙漲停成為盤面亮點之一(市場習慣以玉晶光、亞光等代稱),大立光屬傳統光學龍頭但本波未同步跟漲,週跌幅達 13.15%,顯示手機高階鏡頭題材分歧 。
12. 4958 臻鼎-KY
- 收盤 547.00 元,持平(0.00%)
- 成交量: 29,109 張
新聞綜合: 臻鼎董座沈慶芳於 TPCA Show 當日對外釋出三大訊號:一、2027 年 HDI 營收將超越軟板,2030 年軟板占比降至 30% 以下、HDI 升至 37-38%,結構大洗牌;二、上游關鍵材料「缺口沒有舒緩」且大部分可轉嫁下游,明年業績將倍數成長,2030 年規劃總廠房達 57-59 棟。資本動作方面,公司連續公告代子公司增資 GAEEA Technology Limited(美金 7,580 萬元)、淮安曜鼎環能科技(人民幣 4.81 億元),顯示海外產能擴張步伐持續。短線觀察 HDI 新產能良率與 AI 高階 PCB 訂單落袋節奏。
13. 2408 南亞科
- 收盤 422.00 元,下跌 14.00(-3.21%)
- 成交量: 36,890 張
新聞綜合: 南亞科 10/20 收 422 元跌 14 元跌幅 3.21%,週跌 12.17%,深度修正主要源自記憶體族群普遍回落(美光盤中跌破 900 美元、SK 海力士 ADR 跌破 140 美元、中國 DRAM 技術突破引發韓股下修)。籌碼面見到中環公司於 10/16-10/20 連續敲進南亞科普通股 120 萬股、交易總金額約 5.08 億元,屬逢回財務投資;證交所同步公告多檔新權證以南亞科為標的,顯示衍生性商品市場仍活絡。觀察美光工會 10/22 警告性罷工進展與韓股記憶體走勢反轉時點。
14. 3037 欣興
- 收盤 1,055.00 元,下跌 65.00(-5.80%)
- 成交量: 13,307 張
新聞綜合: 欣興 10/20 收 1,055 元重挫 65 元跌幅達 5.80%,是權值 PCB 類中最大失血者,但董事長簡山傑同日於 TPCA Show 開幕演說明顯轉為多方:載板八成設備交期已延長至 30 個月,2027 年 ABF 與低 CTE 玻纖布等關鍵材料恐出現 20% 供應缺口,AI 算力每 5 個月翻倍迫使產業由「代工」轉向「生態系合作」。股價走勢與公司前景出現背離,反映市場正在定價 AI 投資邊際遞減與材料瓶頸的雙面刃。觀察 Meta、Tesla 財報釋出後對 2026 AI CapEx 的指引。
15. 6274 台燿
- 收盤 1,550.00 元,下跌 80.00(-4.91%)
- 成交量: 8,922 張
新聞綜合: 台燿 10/20 收 1,550 元下跌 80 元跌幅 4.91%,週跌幅 10.66%,和整體高階 CCL 類股一同回檔;但公司公告第六次無擔保轉換公司債轉換價格訂為每股 1,655.8 元、轉換溢價率 102.00%,隱含董事會對後市股價仍抱升值預期。盤面訊息指出聯茂、台光電等同業看好高階 CCL 需求至 2028-2029 年,產業景氣結構仍處擴張期,台燿是上游亞泰金屬點名的 CCL 大客戶之一。觀察 CB 轉換價格隱含的中長線題材與高階 CCL 訂單能見度。
三、美股大盤摘要
美股交易日: 2026-10-20(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-21 凌晨。
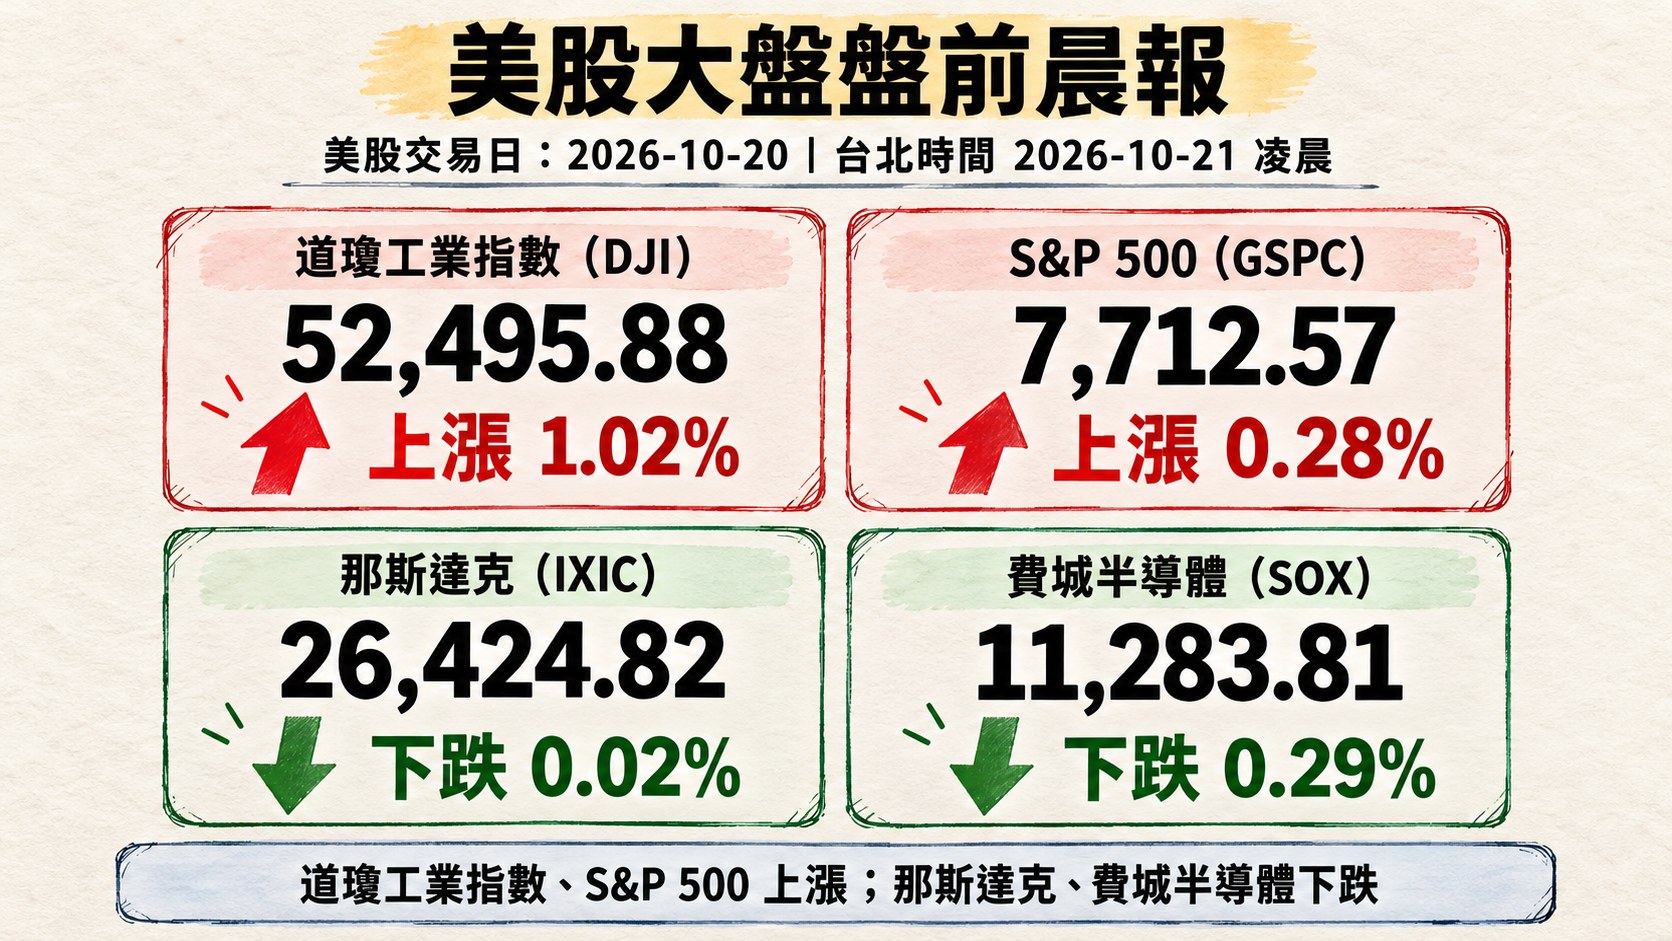
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 1.02%,收 52,495.88
- S&P 500 上漲 0.28%,收 7,712.57
- 那斯達克下跌 0.02%,收 26,424.82
- 費城半導體下跌 0.29%,收 11,283.81
四、指標性美股
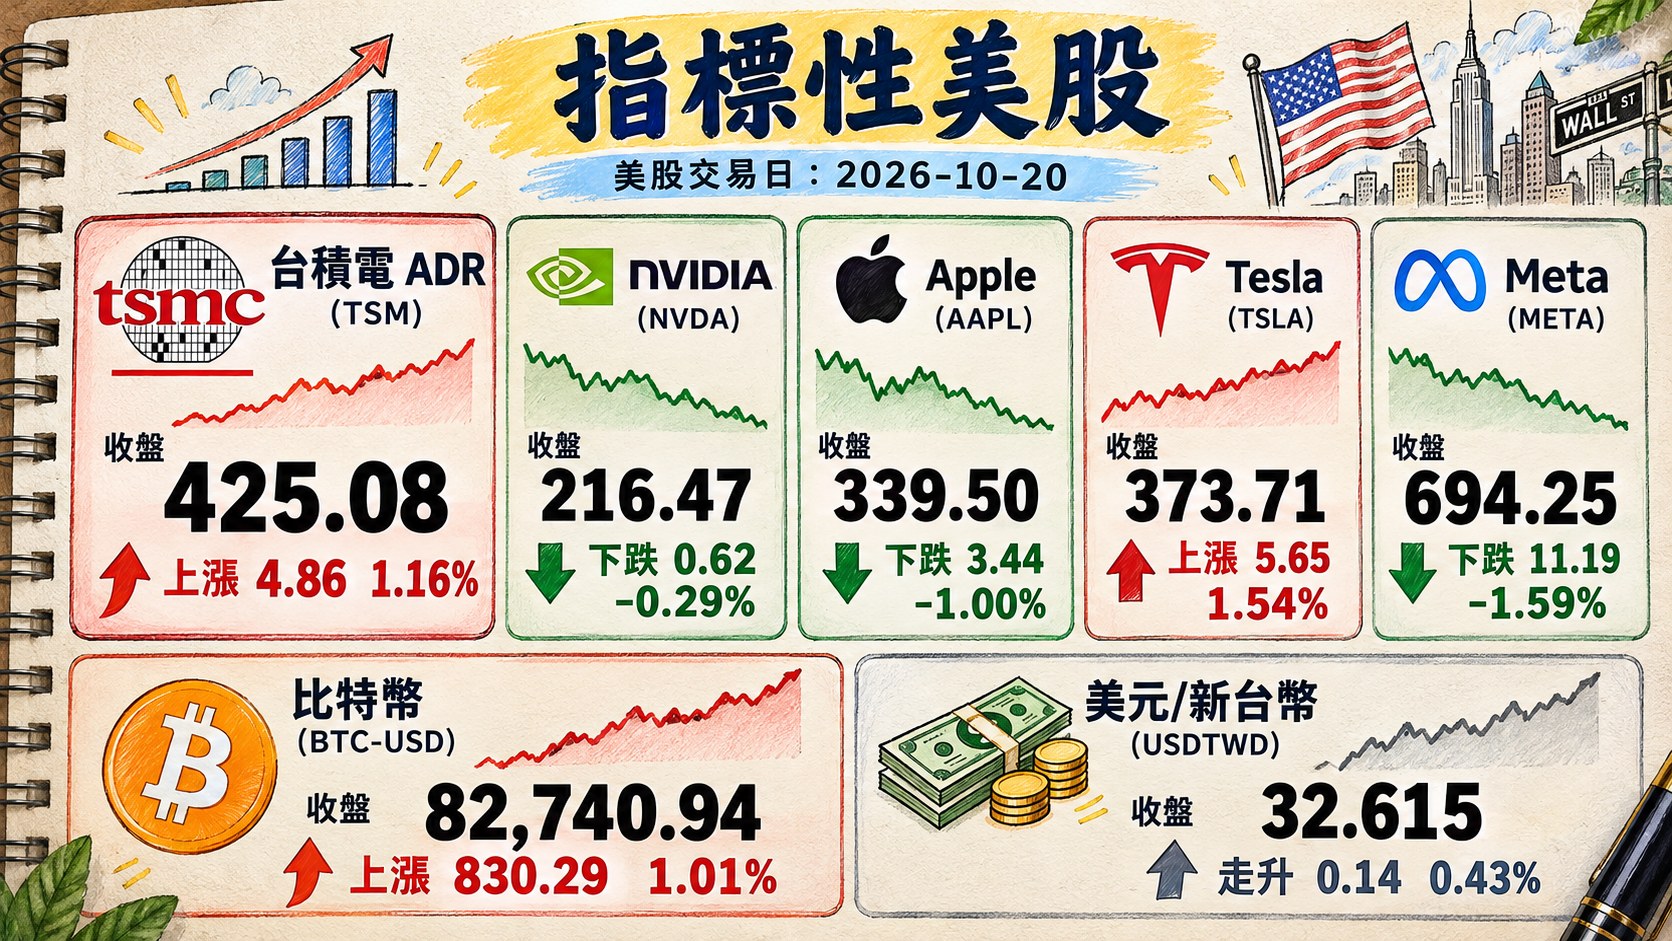
美股交易日: 2026-10-20(同上表,us_market_data.json#date;台北時間收盤於 2026-10-21 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 425.08 | 上漲 4.86 | 1.16% |
| NVIDIA (NVDA) | 216.47 | 下跌 0.62 | -0.29% |
| Apple (AAPL) | 339.50 | 下跌 3.44 | -1.00% |
| Tesla (TSLA) | 373.71 | 上漲 5.65 | 1.54% |
| Meta (META) | 694.25 | 下跌 11.19 | -1.59% |
| 比特幣 (BTC-USD) | 82,740.94 | 上漲 830.29 | 1.01% |
| 美元/新台幣 (USDTWD) | 32.615 | 走升 0.14 | 0.43% |
五、重點新聞回顧
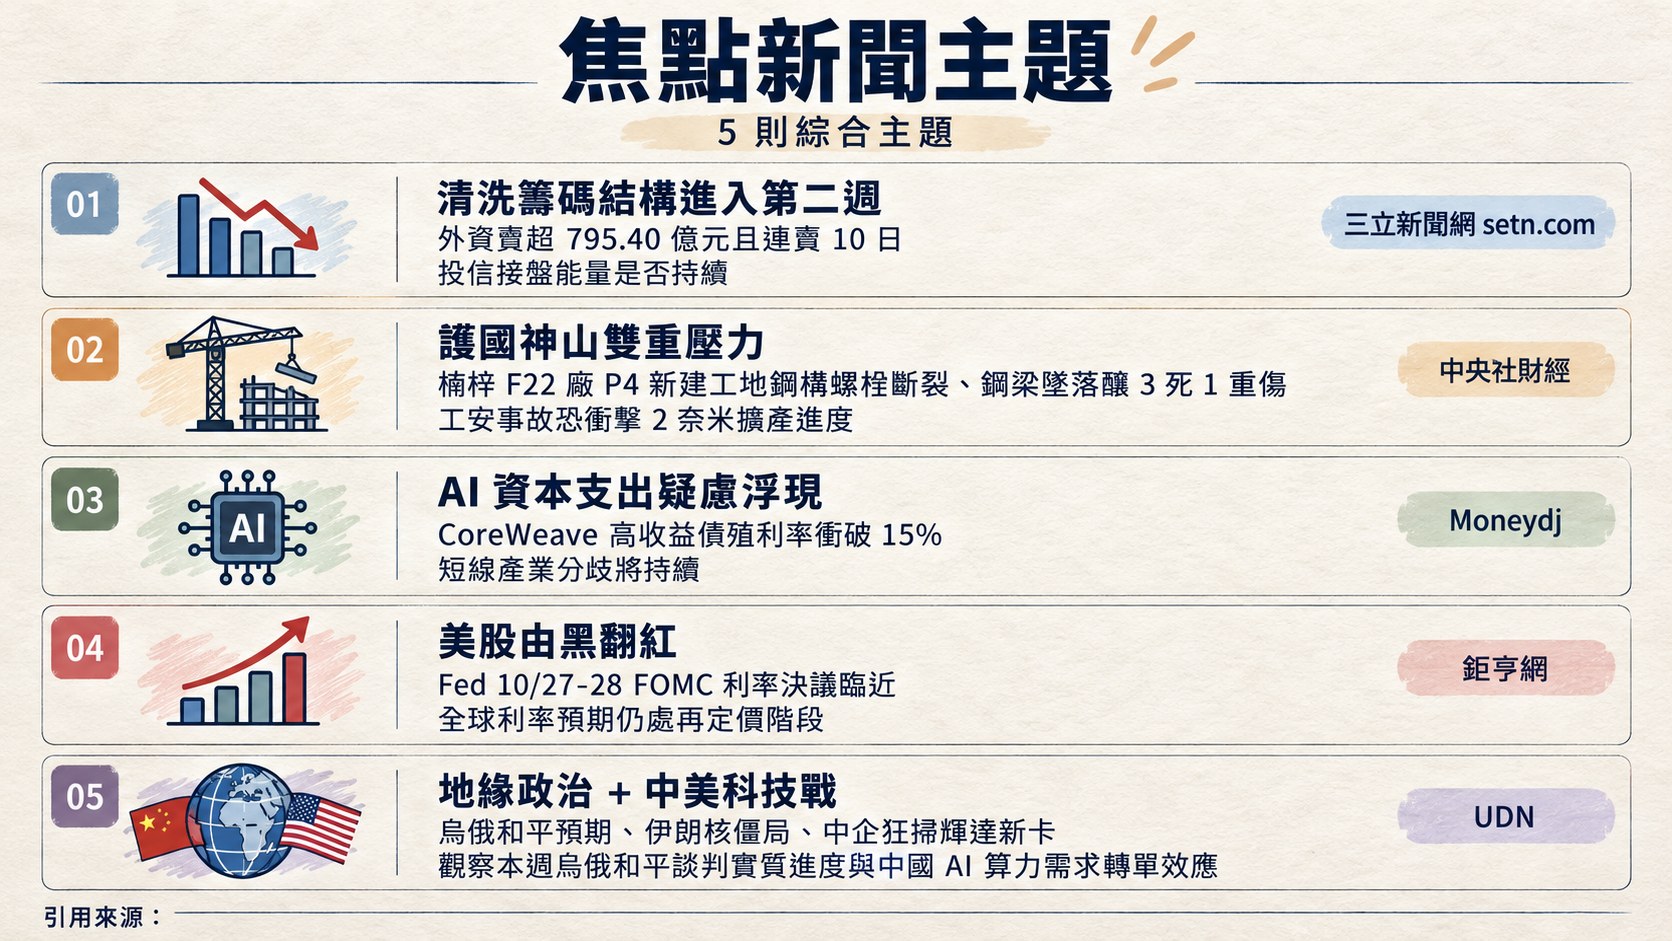
1. 外資連 10 砍、融資續減、量能萎縮:清洗籌碼結構進入第二週
10/20 加權指數收 46,292.93 點暴跌 529.15 點,日成交量萎縮至 8,029.5 億元,為近期相對低檔;三大法人同日合計賣超 963.60 億元,其中外資賣超 795.40 億元且連賣 10 日,自營商連 10 日中有 9 日賣超(累計賣超 355.79 億元),僅投信連買 8 日(買超 187.59 億元)勉力承接;融資餘額同步減 25.18 億元(-0.39%)、連減 4 日,顯示散戶槓桿部位同步縮手,但融券餘額卻增加 14,001 張(6.93%)由減轉增,意味偏空籌碼正在建立。市場解讀此輪為「清洗融資 + 外資防禦性撤退」的中段震盪,而非基本面轉差;多位分析師將當前位階視為中長線布局區。
後續觀察指標在於外資 10 連賣是否能在 10/27-28 FOMC 前結束、投信接盤能量是否持續,以及融券增幅是否轉為放空動能。
2. 台積電法說會後熱潮退 + 楠梓 F22 P4 工安事故:護國神山雙重壓力
台積電 10/20 收 2,405.00 元下跌 15.00(-0.62%),跌破季線並拖累大盤約 118 點;外資連 10 日調節累計 13.23 萬張、當日續賣 9,365 張,顯示在 ADR 折溢價收斂(新台幣走貶至 32.615 使 ADR 相對台股從原本大幅溢價快速收斂)壓力下,國際資金撤出速度仍快於買盤進場。晚間傳出高雄楠梓 F22 廠 P4 新建工地鋼構螺栓斷裂、鋼梁墜落釀 3 死 1 重傷,南科管理局勒令 P4 鋼構吊裝作業全面停工,台積電同步宣布相關工程自主停工。工安事故恐衝擊 2 奈米擴產進度,但盤前並未立即見到法人動作。
多方觀點並未全撤:基富通張錫公開喊 2028 年 EPS 上看 200 元、股價挑戰 5,000 元;外媒也點出 Q3 毛利率 66.4%、業務未依賴單一客戶,2030 年前仍有估值重估機會。後續觀察 10/21 盤面對工安事故的反應、ADR 溢價動態與法人賣超是否放緩。
3. AI 資本支出疑慮浮現:CoreWeave 殖利率衝 15%、Anthropic 邊際遞減、記憶體殺盤
本輪跌勢的國際導火線不在半導體本身,而在 AI 基建端融資環境急凍:CoreWeave 高收益債殖利率衝破 15%、Anthropic 招股書揭露單月營收邊際遞減、南韓 Elice 掛牌首日崩逾 30%,加上中國 DRAM 技術突破引發韓股記憶體龍頭下修、美光(MU)盤中跌破 900 美元、SK 海力士 ADR 跌破 140 美元;高盛策略師米勒更警告 AI 類股仍有 15% 未消化下跌空間,Gartner 推估至 2030 年全球約 3.5 兆美元 AI 投資面臨減值風險。此敘事直接推升本地記憶體(南亞科 -3.21%)、載板龍頭(欣興 -5.80%、金像電 -5.20%)、高階 CCL(台燿 -4.91%)同步重摔。
但同一天亦有多方聲音:欣興、臻鼎、聯茂等 PCB 龍頭在 TPCA Show 上表態 AI 需求延伸到 2028-2029 年、2027 年關鍵材料恐缺 20%;高盛反而大幅上修 2027/2028 伺服器市場規模並買進台廠代工股。短線產業分歧將持續,觀察美國主要雲端廠 Q3 法說會對 2026 CapEx 的具體指引。
4. 美股由黑翻紅:企業財報助攻 + 標普 7,500 點防線 + Fed 10/27-28 關鍵
美股 10/20 上演「盤中逆轉秀」:道瓊盤中一度飆逾 700 點,終場收 52,495.88 上漲 1.02%、S&P 500 收 7,712.57 上漲 0.28%、那斯達克僅微跌 0.02% 收 26,424.82、費半收 11,283.81 下跌 0.29%,顯示老經濟與金融動能明顯強過半導體。推升主力來自 3M、Northrop Grumman、UnitedHealth、Lennar、Toll Brothers、Equifax 等財報優於預期;但分析師普遍視 Meta、Tesla(週內公布 Q3 財報)為下一波風向球。策略師並點出 S&P 7,500 點為 JPM、Macro Risk Advisors 等多家列為「跌破就不只是回檔」的關鍵防線。
總經面上,Fed 10/27-28 FOMC 利率決議臨近,陳唯泰認為本月再升息機率低,但 BAC 經濟學家與摩根士丹利 Wilson 警告若主席忽視金融條件收緊,可能重演 2018 年 Q4 殺盤;台灣 10 年公債標售利率同步升破 2%、創 2008 年來首見,說明全球利率預期仍處再定價階段。
5. 地緣政治 + 中美科技戰:烏俄和平預期、伊朗核僵局、中企狂掃輝達新卡
地緣政治多線並進壓抑風險胃納但部分題材亦釋出緩解訊號:川普施壓澤倫斯基簽署和平協議、特使於奧斯陸會晤烏方,油價一度跳水(Brent 跌至 106 美元附近),有助壓低通膨預期;但伊朗最高安全官員強硬聲明「絕不容許核材料外運德黑蘭」、要求美方先解除石油制裁,中東角力未解。歐洲方面,法國巴黎共和廣場、香榭麗舍連 2 夜宵禁,法國財政疑慮再度壓低歐股。
中美科技角力同步升溫:路透披露阿里、騰訊等中企下訂輝達 RTX PRO 5500 逾 300 萬張、總價逾 350 億美元,Nvidia 已警告供貨無法保證;大陸同步追徵離岸信託收益稅、人行推隔夜回購利率改革;美國食品進口商蓋勒特集團則就川普對加拿大 50% 關稅提告,川普關稅架構遭法律挑戰再現。觀察本週烏俄和平談判實質進度與中國 AI 算力需求轉單效應。
六、當日總結
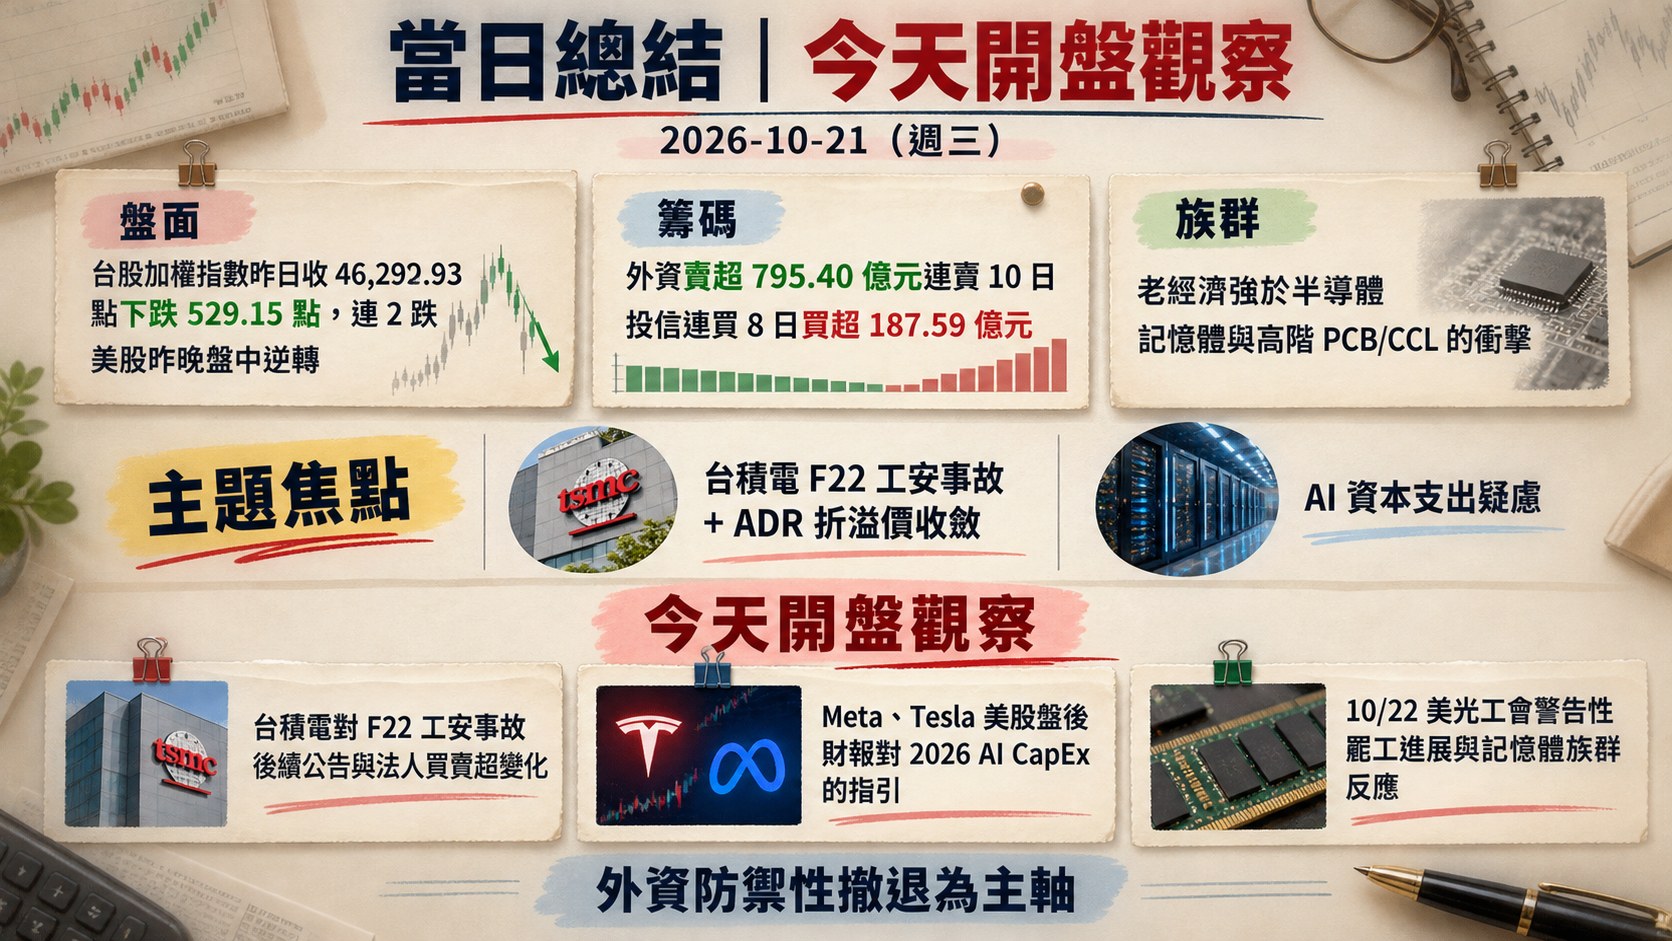
- 盤面: 台股加權指數昨日收 46,292.93 點下跌 529.15 點,連 2 跌,成交量萎縮至 8,029.5 億元;美股昨晚盤中逆轉,道瓊漲 1.02%、S&P 500 漲 0.28%,但費半仍跌 0.29%、那斯達克持平(-0.02%),顯示老經濟強於半導體。
- 籌碼: 外資賣超 795.40 億元連賣 10 日、合計賣超 963.60 億元,但投信連買 8 日買超 187.59 億元;融資餘額連減 4 日(-25.18 億元、-0.39%)顯示散戶槓桿部位同步撤守,融券餘額轉增 14,001 張(6.93%)則透露偏空籌碼正在建立。多空判斷:外資防禦性撤退為主軸,但投信接盤 + 融資續減後中長線籌碼結構轉趨健康。
- 主題焦點: 一是台積電 F22 工安事故 + ADR 折溢價收斂對護國神山的雙重壓力;二是 AI 資本支出疑慮(CoreWeave 殖利率、Anthropic 邊際遞減、韓國記憶體殺盤)對記憶體與高階 PCB/CCL 的衝擊,與 TPCA Show 龍頭對 2028-2029 需求樂觀表態的分歧。
- 今天開盤觀察: (1)台積電對 F22 工安事故後續公告與法人買賣超變化;(2)Meta、Tesla 美股盤後財報對 2026 AI CapEx 的指引;(3)10/22 美光工會警告性罷工進展與記憶體族群反應;(4)新台幣 32.615 續貶動能是否衝擊 ADR 折溢價與外資賣壓節奏。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]