股市 Overview — 2026-11-05(週四)
最近交易日: 2026-11-04(週三)
一、台股大盤摘要
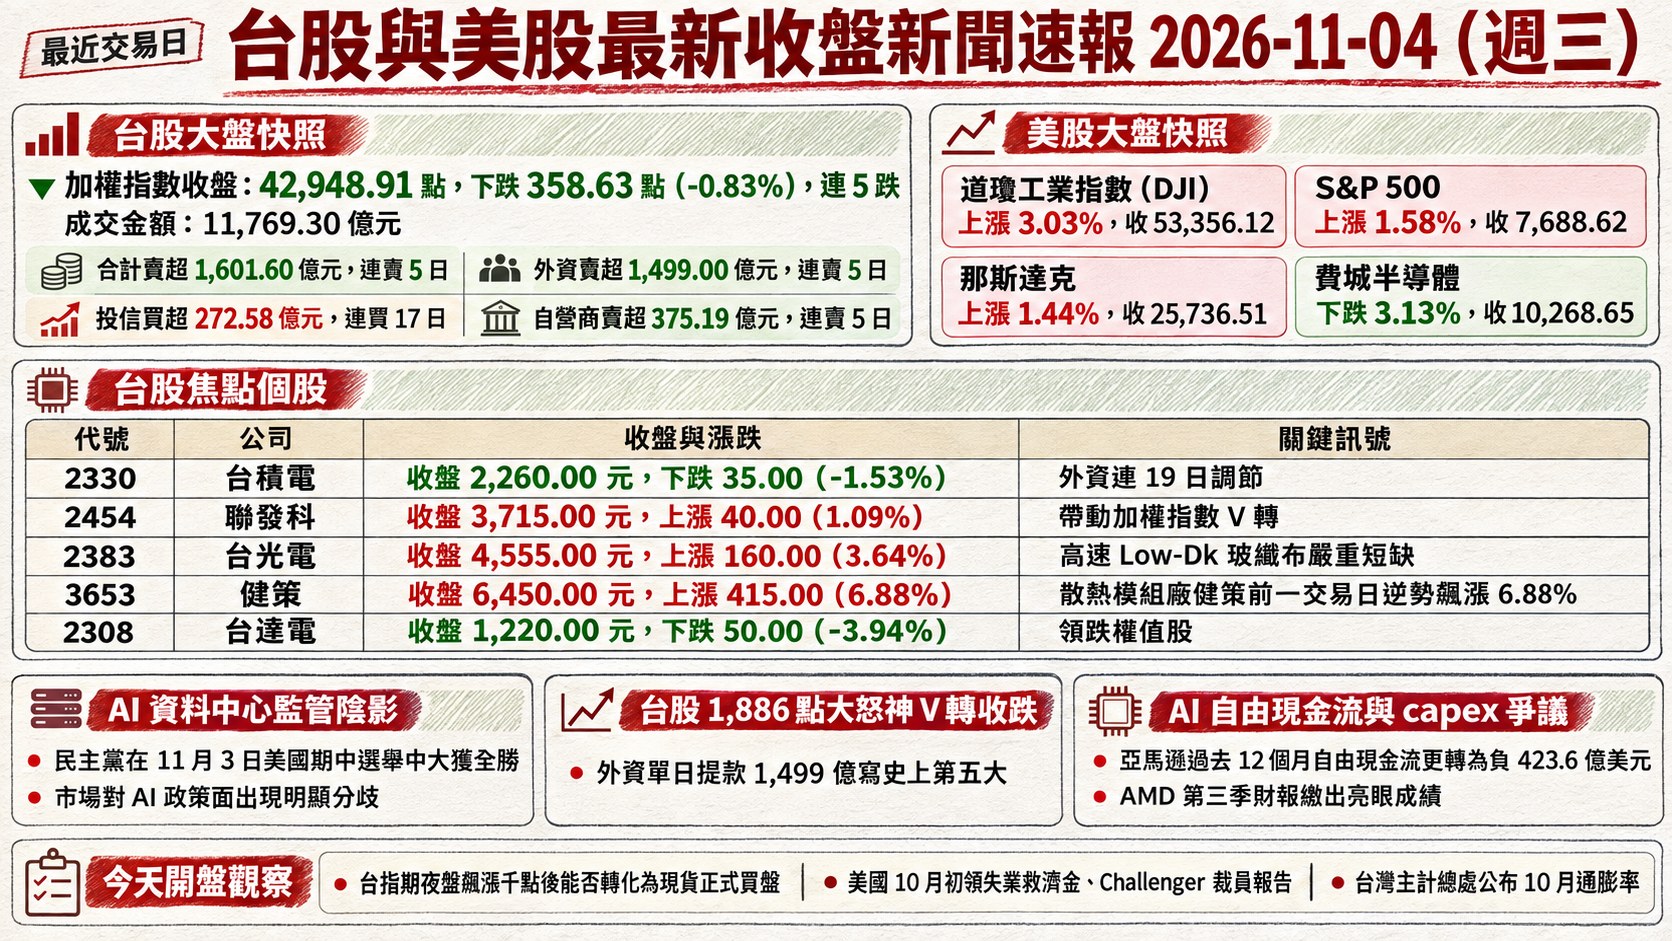
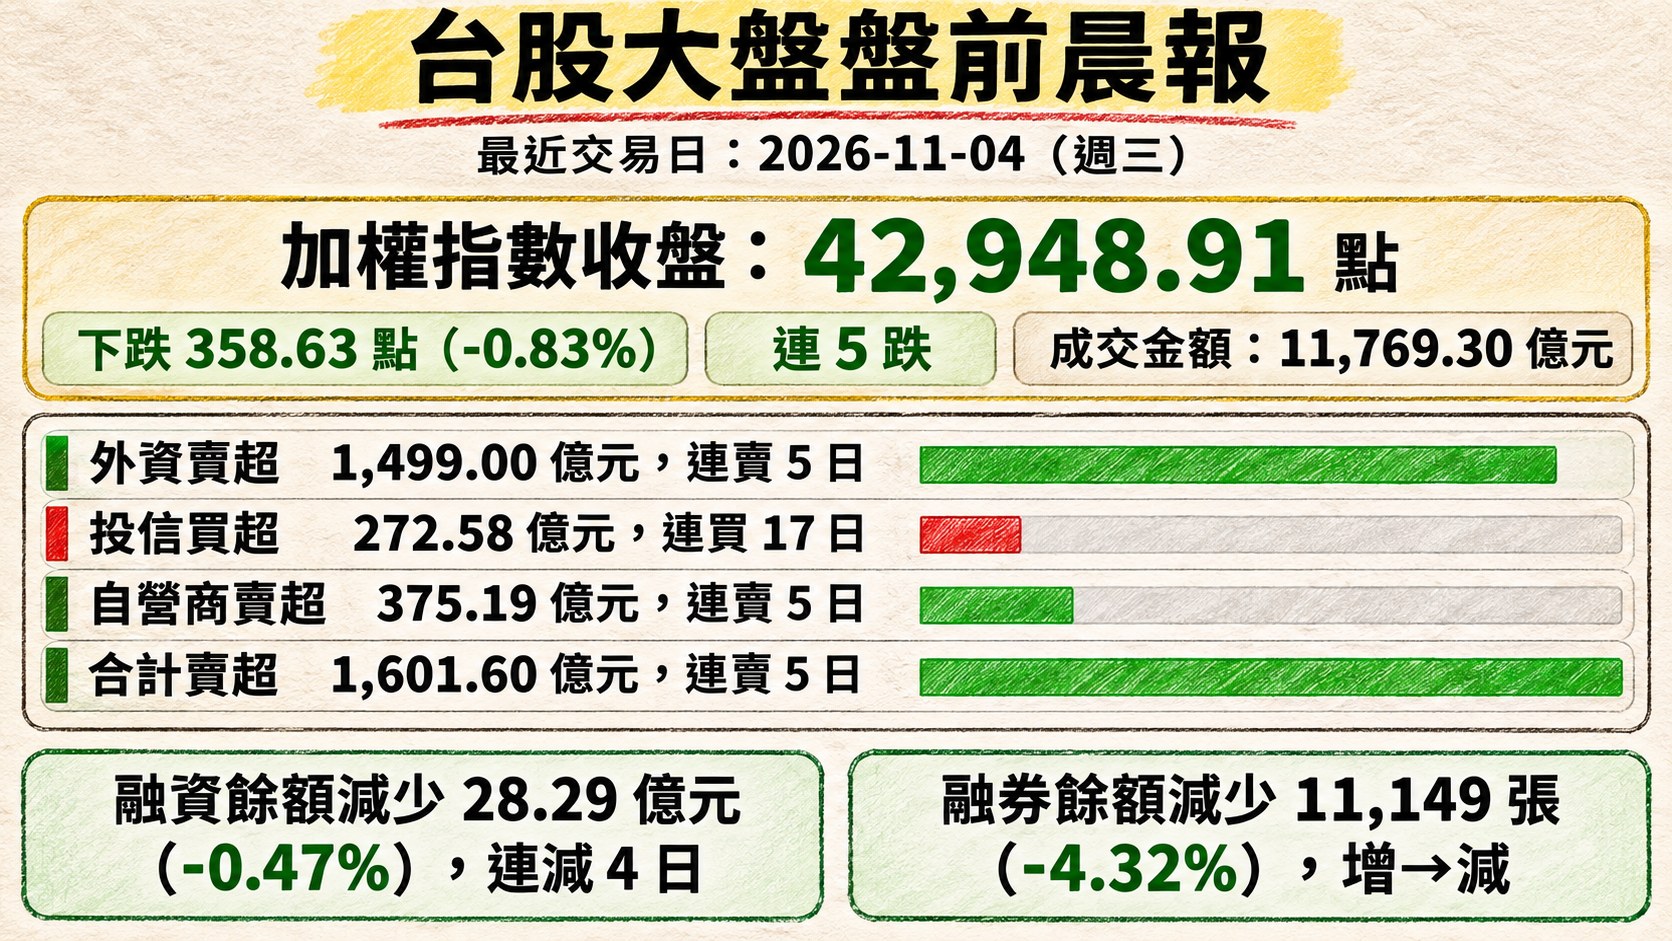
加權指數收盤: 42,948.91 點,下跌 358.63 點(-0.83%),連 5 跌
成交金額: 11,769.30 億元
三大法人買賣超(億元):
- 外資賣超 1,499.00 億元,連賣 5 日
- 投信買超 272.58 億元,連買 17 日
- 自營商賣超 375.19 億元,連賣 5 日
- 合計賣超 1,601.60 億元,連賣 5 日
融資融券(前一交易日):
- 融資餘額減少 28.29 億元(-0.47%),連減 4 日
- 融券餘額減少 11,149 張(-4.32%),增→減
盤面速寫: 台股前一交易日(2026-11-04)開高走低,盤中最低一度下殺至 41,855.82 點、跌破 42K 關卡,單日高低震盪達 1,885.72 點,寫下史上第四大震盪。終場靠權值股急拉,收在 42,948.91 點,留下逾千點長下影線,自 10 月初 49,968 點高點回檔已累計約 14%;外資單日大砍 1,499 億元,續寫史上第五大單日賣超,且連 5 賣持續提款。盤中新聞提及之盤中急殺點數為盤中即時數字,非收盤數據。
二、台股焦點個股
1. 2317 鴻海
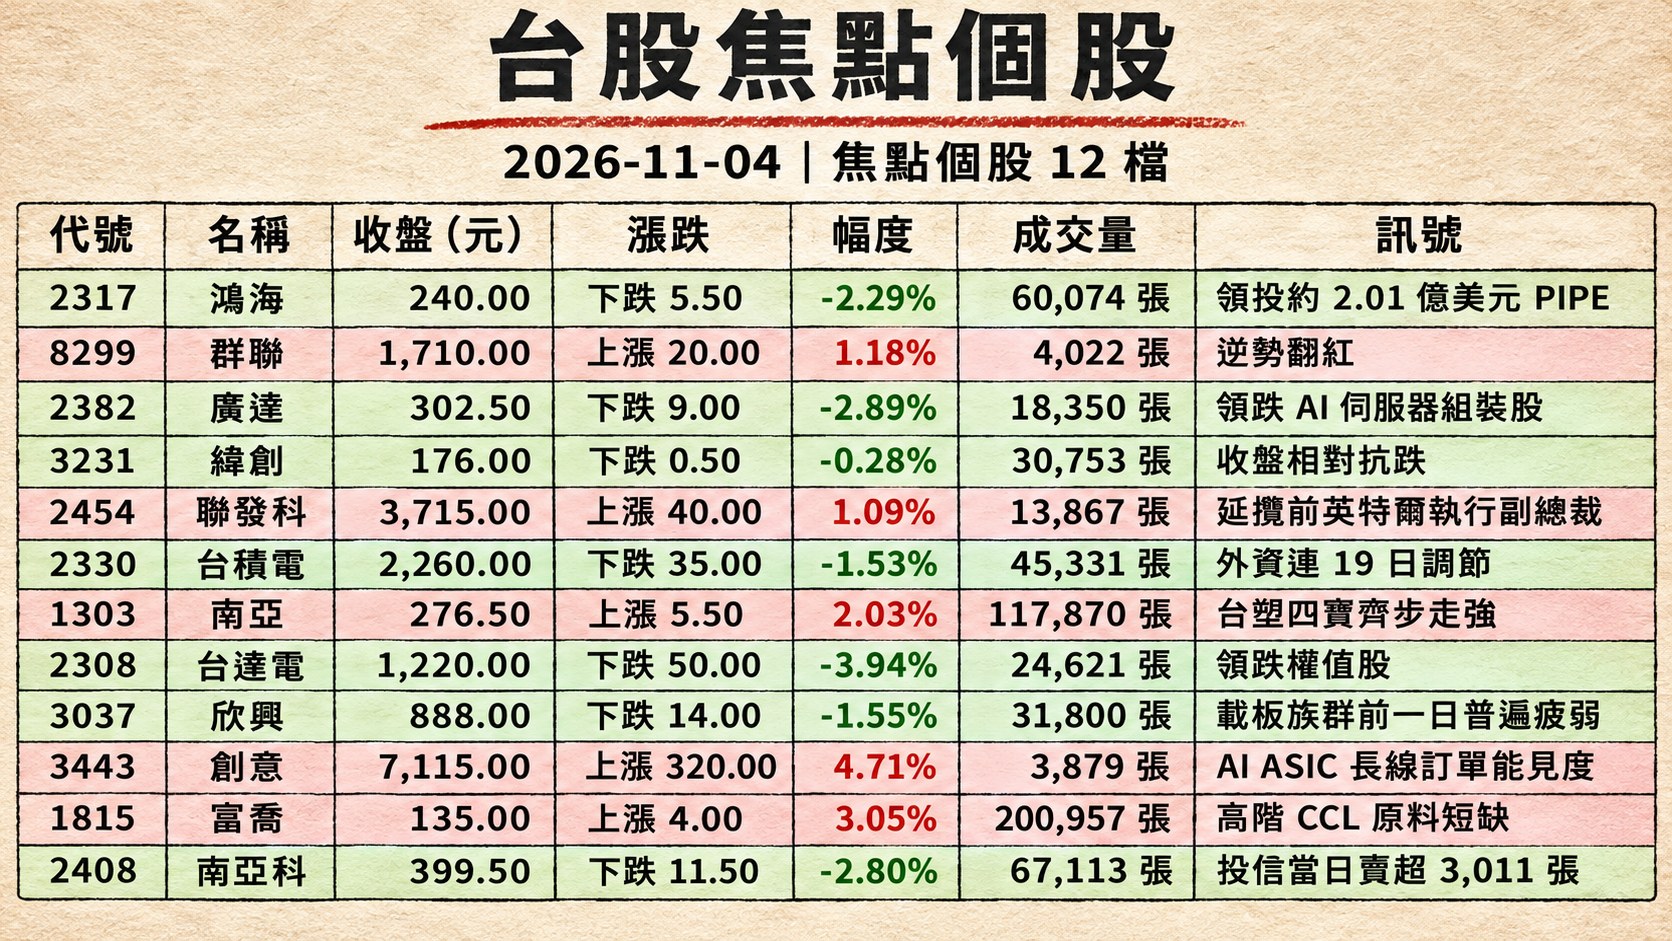
- 收盤 240.00 元,下跌 5.50(-2.29%)
- 成交量: 60,074 張
新聞綜合: 鴻海前一交易日隨大盤走弱收跌 2.29%,電子權值股普遍調節,新台幣兌美元貶破 32.7 元關卡再增添外資賣壓。公司面另有兩項動態:旗下台灣夏普完成 ISO/IEC 27001 資安管理系統驗證,強化日系品牌在台的數位治理架構;此外,鴻海亦領投約 2.01 億美元 PIPE 投資美國人形機器人商 Agility Robotics,該公司預計 11 月 5 日以代碼「AGLT」透過 SPAC 合併登陸那斯達克,為鴻海智慧製造/服務機器人長期布局再添一拼圖。
2. 8299 群聯
- 收盤 1,710.00 元,上漲 20.00(1.18%)
- 成交量: 4,022 張
新聞綜合: 千金股陣容前一交易日普遍被外資砍殺,群聯卻與創意、台光電等同步逆勢翻紅,呈現少數防禦性買盤進場跡象。市場敘事主軸轉向記憶體議題:中國長鑫科技揭露「4F²」DRAM 技術,直接挑戰三星、SK 海力士陣營,使 NAND/控制晶片族群面臨供需再評價壓力;惟群聯今日並未受此利空直接波及,反而因股價此前已跌深(周跌幅 -16.59%)吸引逢低資金承接。短線觀察是否能帶動儲存控制 IC 類股整體止穩。
3. 2382 廣達
- 收盤 302.50 元,下跌 9.00(-2.89%)
- 成交量: 18,350 張
新聞綜合: 廣達在美國期中選舉結果牽動 AI 資料中心監管疑慮下領跌 AI 伺服器組裝股,盤中跌幅一度逾 3%,收跌 2.89%。市場擔憂民主黨拿下德州等州州長席位後,希諾霍薩等新任民主黨籍州長已表態將凍結或強化資料中心審查,可能壓抑客戶 capex 節奏;不過 AMD 法說會釋出 2027 年整體營收將年增逾 80%、資料中心業務占比上看 80% 的強勁指引,新一代 Helios 機櫃平台擴大部署將由緯創、緯穎、英業達等 ODM 承接,長線 AI 伺服器需求面並未惡化。
4. 3231 緯創
- 收盤 176.00 元,下跌 0.50(-0.28%)
- 成交量: 30,753 張
新聞綜合: 緯創前一交易日收盤相對抗跌,僅微跌 0.28%,為老 AI 代工族群中表現穩健的一檔。AMD 第三季財報資料中心業務年增 97%、2027 展望看升 80%,蘇姿丰直接點名 Helios 機櫃級 AI 平台邁入大規模量產,緯創與緯穎、英業達同屬 ODM 核心受惠名單。盤面上同步觀察到和碩一併收紅,顯示資金對老 AI 代工 ODM 的信心尚存,若美國期中選舉後 AI 監管疑慮逐步消化,緯創後續 GPU 新平台伺服器出貨放量有望延續成長動能。
5. 2454 聯發科
- 收盤 3,715.00 元,上漲 40.00(1.09%)
- 成交量: 13,867 張
新聞綜合: 聯發科由黑翻紅、尾盤強拉收漲 1.09%,是帶動加權指數 V 轉的重要功臣。公司宣布延攬前英特爾執行副總裁 Navid Shahriari,將於 11 月 9 日出任資深副總經理,掌管先進製程、良率平台、設計技術協同優化、先進測試封裝與品質可靠性等團隊,核心任務為深化與台積電等供應鏈夥伴合作,支援 AI/HPC 產品開發。法說會指出,第 4 季資料中心 AI ASIC 可望貢獻 25 億美元營收,2027 年可望提升至 160 億美元、市占率約 20%;另與 NVIDIA 合作的 RTX Spark AI PC 已於 10 月中旬上市,第二代 SoC 持續開發。短線雖有蔡力行「喊買」反差的雜音,但 ASIC/AI PC 長線題材明確。
6. 2330 台積電
- 收盤 2,260.00 元,下跌 35.00(-1.53%)
- 成交量: 45,331 張
新聞綜合: 護國神山前一交易日盤中一度下探 2,235 元、創 7 月底以來新低,自高點 2,590 元累計跌幅已達 13.7%,單日市值蒸發逾 9 兆元。外資連 19 日調節,單日再砍 2.16 萬張;惟官股行庫、投信逆勢承接,台積電零股交易金額 183.69 億元居台股之冠,散戶逢低承接意願強。基本面題材不減:德州謝爾曼市傳出將成為新廠選址,鄰近三星泰勒廠,單一投資規模估達 450 億美元、2029 年底量產,將形成與三星在人才、電力、用水的激烈競爭;聯發科此次延攬前英特爾高管的核心任務亦包含深化與台積電的合作。
7. 1303 南亞
- 收盤 276.50 元,上漲 5.50(2.03%)
- 成交量: 117,870 張
新聞綜合: 塑化股前一交易日逆勢翻紅,南亞上漲 2.03%、台塑化漲 2.85%、台化漲 1.17%,台塑四寶齊步走強,為大盤 V 轉另一助力。油電燃氣類股收漲 2.49%、塑膠類股收漲 1.63%、化工類股收漲 1.32%,資金明顯從科技權值股分流至傳產。背景面因素包括:美國總統川普受訪表示目前無立即對伊朗用兵計畫、油價下跌,國際原油近兩日累計下跌逾 5%,壓抑塑化原料成本,有利毛利彈升。南亞亦為台塑集團旗下 CCL 布局要角,PCB/CCL 族群同步走強,增添題材想像。
8. 2308 台達電
- 收盤 1,220.00 元,下跌 50.00(-3.94%)
- 成交量: 24,621 張
新聞綜合: 台達電領跌權值股、單日重挫 3.94%,盤中一度下殺 8.6% 至 1,160 元,自今年 5 月高點 2,585 元累計跌幅已逾 55%。第 3 季營收 1,971 億元、毛利率降至 34.1%、單季 EPS 9.04 元均低於市場預期,疊加 39 億元存貨跌價損失,法人目標價由 2,400 元下修 22% 至 1,870 元、今明兩年 EPS 分別下調至 36.57 元與 60.17 元。此外,英特爾財報暴雷股價單日跌 28.58%,拖累台達電、國巨等「後英特爾陣營」供應鏈評價重估。分析師孫慶龍以 2027 年 EPS 60 元、15 倍本益比估算,900 元才是較具安全邊際的買點。
9. 3037 欣興
- 收盤 888.00 元,下跌 14.00(-1.55%)
- 成交量: 31,800 張
新聞綜合: ABF 載板龍頭欣興與景碩、南電等載板族群前一日普遍疲弱,惟跌幅相對加權指數可控。市場氣氛分歧:PCB/CCL 中上游(台光電、聯茂、台燿、富喬)因 AI 伺服器用高階 Low-Dk 玻纖布題材續強並翻紅,但下游 ABF 載板受到記憶體與高階封裝需求放緩陰影壓抑,此結構正反映外資提款焦點偏向下游、資金內部輪動。欣興亦列名當日投信買賣超週邊觀察名單,是否能跟上台光電、台燿等上游廠反彈力道,為短線短打觀察重點。
10. 3443 創意
- 收盤 7,115.00 元,上漲 320.00(4.71%)
- 成交量: 3,879 張
新聞綜合: IC 設計服務龍頭創意前一交易日強勢收漲 4.71%、重回 7,000 元關卡,為當日千金股群中相對強勢的 ASIC 代表之一。市場聚焦 AI ASIC 長線訂單能見度:聯發科將 2027 年資料中心 AI ASIC 營收上看 160 億美元,鞏固整體 ASIC 生態;而創意作為台積電體系內首選 ASIC 設計服務夥伴,自然受惠於北美 CSP 客戶客製 AI 晶片需求。另外,世芯-KY 同日亦上漲 1.27%,顯示資金對 ASIC 設計服務板塊的信心尚存。
11. 1815 富喬
- 收盤 135.00 元,上漲 4.00(3.05%)
- 成交量: 200,957 張
新聞綜合: 玻纖布廠富喬續成盤面亮點,前一交易日早盤一度衝高逾 9%、終場收漲 3.05%,單日成交量放大至 20.1 萬張,在小型 PCB/CCL 族群中量能居前。市場主軸是「AI 伺服器 Low-Dk 玻纖布嚴重供需失衡」——高階 CCL 原料短缺題材帶動富喬、台玻等玻纖纖維廠同步受惠,當日玻璃陶瓷類股上漲逾 5%、在大跌行情中逆勢亮燈。配合台光電、台燿、聯茂等 CCL 中上游同步走強,顯示資金正尋找 AI 供應鏈中「供給端瓶頸」的明確受惠標的。
12. 2408 南亞科
- 收盤 399.50 元,下跌 11.50(-2.80%)
- 成交量: 67,113 張
新聞綜合: 記憶體族群前一交易日壓力沉重,南亞科收跌 2.80%、華邦電同步跌逾 3%,投信當日賣超 3,011 張、居投信賣超榜首,籌碼面明顯鬆動。核心利空來自中國長鑫科技發表「4F²」DRAM 技術,直接衝擊三星、SK 海力士陣營,連帶壓抑台廠記憶體廠評價。惟上週(10/27–10/30)外資卻大舉買超華邦電 58,969 千股、力積電 47,937 千股居冠亞軍,顯示國際資金在整體記憶體景氣上出現陣營分歧,短期籌碼震盪劇烈。此外,華邦電同步宣布斥資 731 億元擴建高雄廠,暗示廠商對 DRAM 中長期需求仍抱信心。
13. 2383 台光電
- 收盤 4,555.00 元,上漲 160.00(3.64%)
- 成交量: 5,591 張
新聞綜合: 銅箔基板龍頭台光電前一交易日強勢收漲 3.64%、收在 4,555 元,是 AI/PCB 概念股的重要指標。盤中同族群聯茂(6213)漲 2.00%、台燿(6274)漲 2.29%、金像電漲幅亦相對抗跌,CCL 中上游明顯強於下游 ABF 載板。驅動力來自 AI 伺服器所需高速 Low-Dk 玻纖布嚴重短缺、報價續揚,與上游富喬、台玻的翻紅形成完整敘事鏈。在美國期中選舉牽動資料中心 capex 節奏的疑慮下,資金傾向停留於「材料供給瓶頸明確、報價仍調整中」的環節,台光電為首選。
14. 2327 國巨*
- 收盤 449.00 元,下跌 4.00(-0.88%)
- 成交量: 48,256 張
新聞綜合: 被動元件龍頭國巨前一交易日跌幅收斂至 -0.88%、守在 449 元,惟週線顯示本波累計週跌幅達 -17.31%,壓力沉重。市場氣氛仍受英特爾財報爆雷(單日跌 28.58%)的連鎖反應影響,台達電與國巨同列財經名人謝金河點名的「連動受害」代表,國巨盤中一度探至 417 元新低,低於 7 月自 1,220 元下殺的前低點。不過當日被動元件二線族群出現輪動反彈:金山電漲停、凱美、大毅、禾伸堂、光頡、日電貿同步走強 1–3%,顯示資金並未整體撤離板塊,而是從權值大廠轉向中小型 MLCC/電阻廠。
15. 3653 健策
- 收盤 6,450.00 元,上漲 415.00(6.88%)
- 成交量: 3,088 張
新聞綜合: 散熱模組廠健策前一交易日逆勢飆漲 6.88%,為當日千金股群漲幅之最。市場敘事圍繞 AI 伺服器液冷散熱需求持續擴張:AMD 新一代 Helios 機櫃級 AI 平台邁入大規模量產,GPU 密度與功耗再升級,推升水冷板、均熱片與熱管模組的規格與數量需求;同時 Nvidia 下一代 Rubin 平台出貨時程益發明朗,散熱廠在 AI 伺服器 BoM 中占比穩步提升。健策當日表現優於同族群奇鋐(-3.92%),顯示資金對不同技術路線的散熱廠進行分化定價。
三、美股大盤摘要
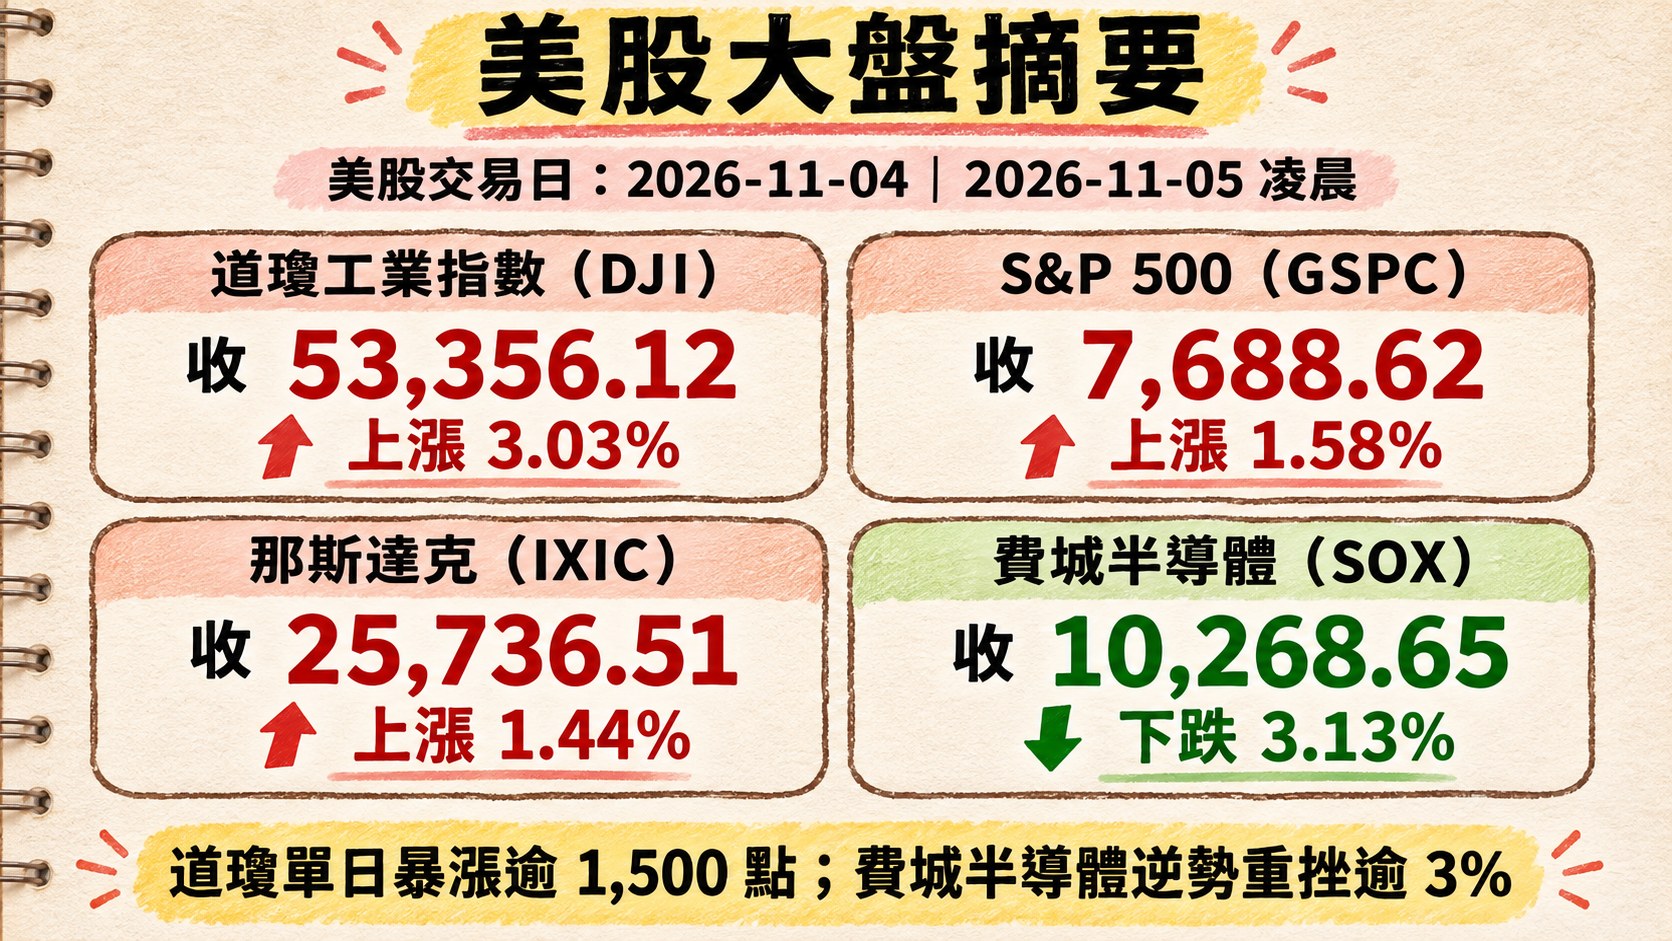
美股交易日: 2026-11-04(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-05 凌晨。
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 3.03%,收 53,356.12
- S&P 500 上漲 1.58%,收 7,688.62
- 那斯達克上漲 1.44%,收 25,736.51
- 費城半導體下跌 3.13%,收 10,268.65
盤面速寫: 美國期中選舉民主黨橫掃參眾兩院,川普表態接受選舉結果並將與民主黨合作,政治不確定性迅速消退,激勵道瓊單日暴漲逾 1,500 點,惟費城半導體因 AI 資料中心監管疑慮逆勢重挫逾 3%。民主黨籍在德州、喬治亞州、賓州、俄亥俄州州長選舉中取得突破,而這些州合計占全美 AI 資料中心新增容量的近半,市場擔憂 AI capex 擴張節奏放緩,CoreWeave、特斯拉、SpaceX 等 AI 基礎建設概念股盤前重挫。
四、指標性美股
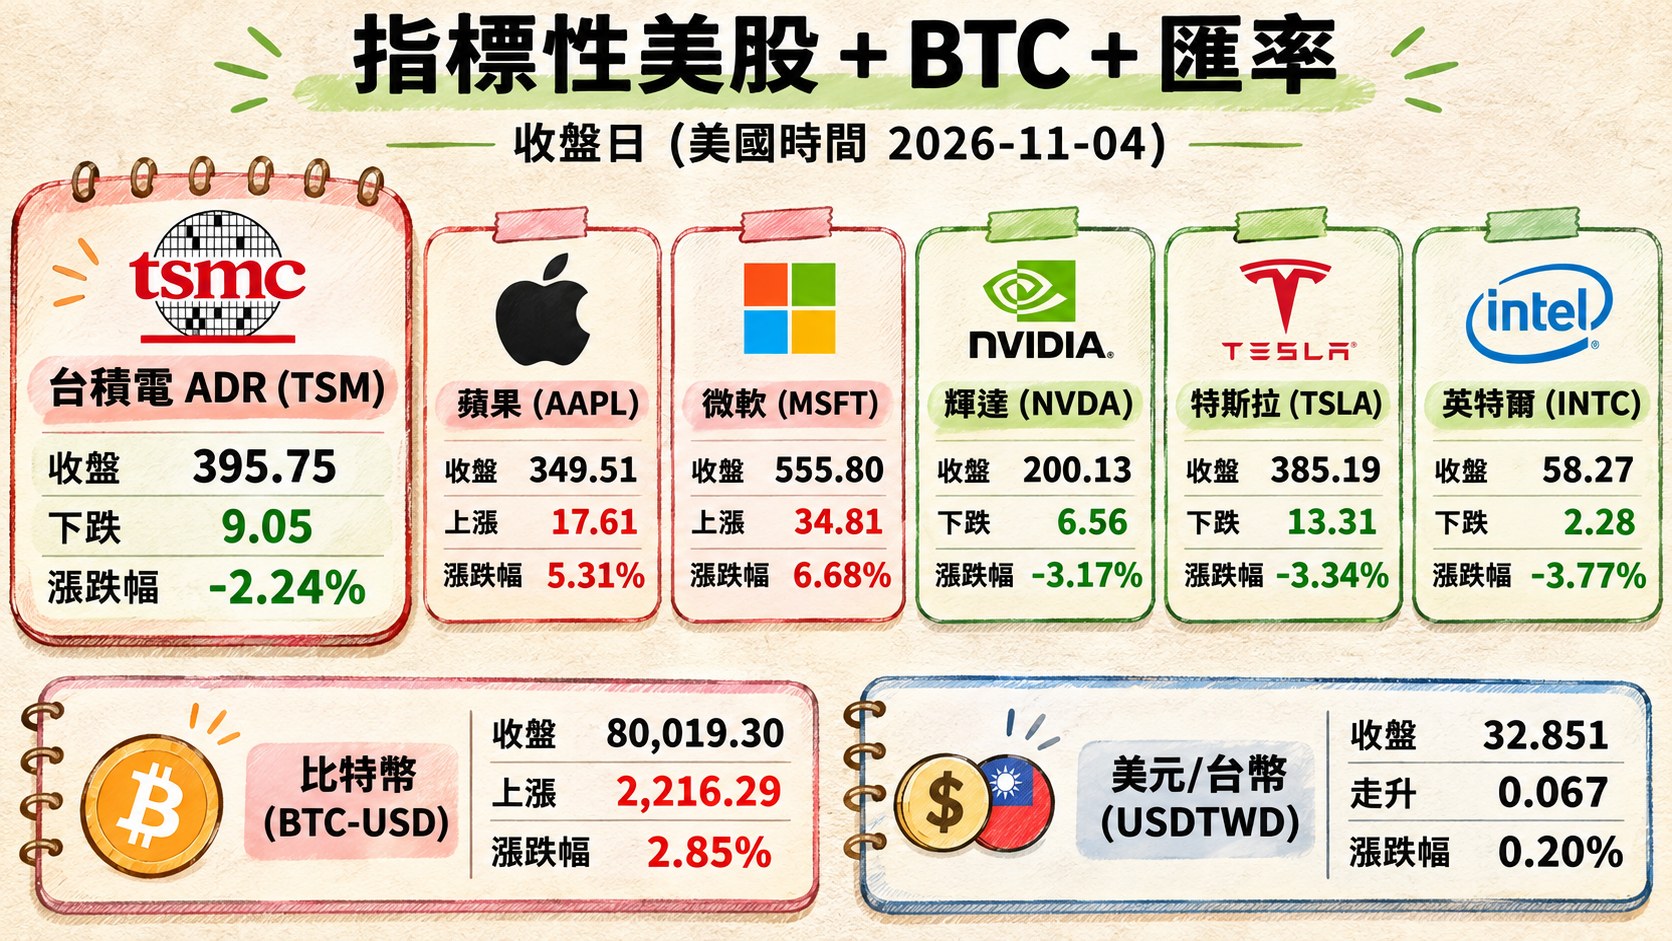
美股交易日: 2026-11-04(同上表,us_market_data.json#date;台北時間收盤於 2026-11-05 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 395.75 | 下跌 9.05 | -2.24% |
| 蘋果 (AAPL) | 349.51 | 上漲 17.61 | 5.31% |
| 微軟 (MSFT) | 555.80 | 上漲 34.81 | 6.68% |
| 輝達 (NVDA) | 200.13 | 下跌 6.56 | -3.17% |
| 特斯拉 (TSLA) | 385.19 | 下跌 13.31 | -3.34% |
| 英特爾 (INTC) | 58.27 | 下跌 2.28 | -3.77% |
| 比特幣 (BTC-USD) | 80,019.30 | 上漲 2,216.29 | 2.85% |
| 美元/台幣 (USDTWD) | 32.851 | 走升 0.067 | 0.20% |
五、重點新聞回顧(主題焦點,整合敘事)
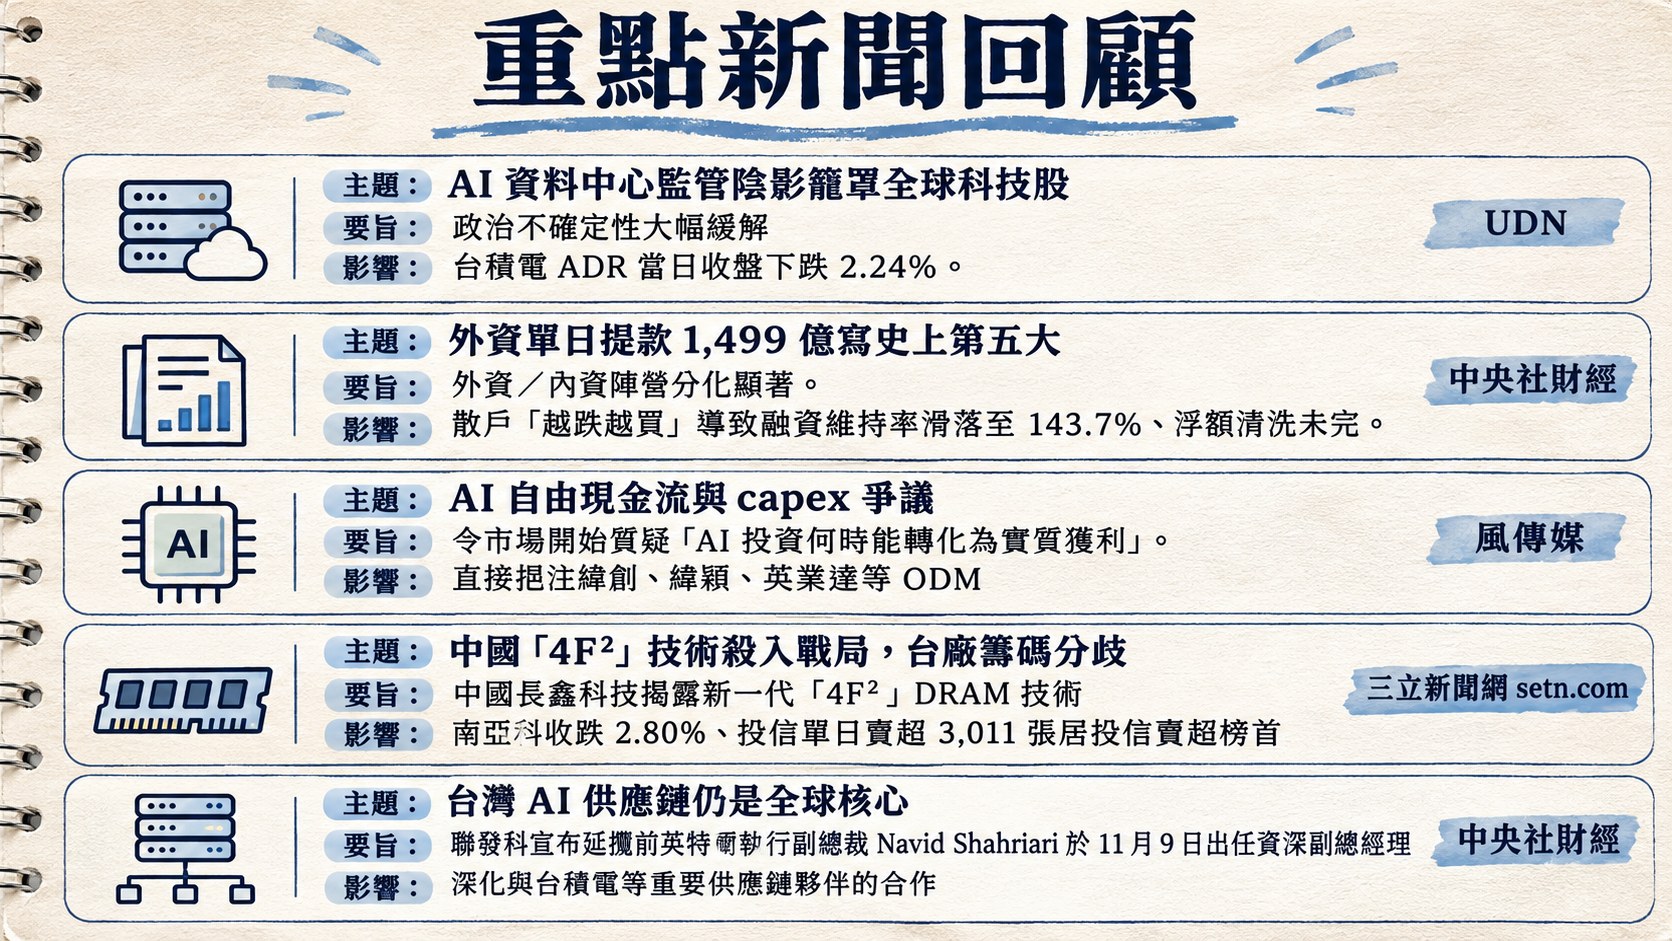
1. 美國期中選舉民主黨橫掃兩院,AI 資料中心監管陰影籠罩全球科技股
民主黨在 11 月 3 日美國期中選舉中大獲全勝,重新奪回參眾兩院控制權,更在德州、喬治亞州、賓州、俄亥俄州、南卡羅萊納州、堪薩斯州等傳統共和黨票倉掀起翻轉浪潮。總統川普隔日公開表態接受選舉結果,承認「美伊戰爭推升油價、拖累選情」,且不排除與民主黨合作,政治不確定性大幅緩解,道瓊工業指數單日暴漲 3.03%、收 53,356.12 點。但費城半導體卻逆勢下跌 3.13%、收 10,268.65 點,顯示市場對 AI 政策面出現明顯分歧。
真正的市場震撼點在於 AI 基礎建設議題:德州新科民主黨州長希諾霍薩在競選期間便多次主張暫緩資料中心開發,批評業者「推升電價、過度耗水」;加上民主黨於喬治亞州、賓州、俄亥俄州州長大選中亦紛紛勝選,而這些州合計涵蓋全美近半規劃中的 AI 資料中心擴建案,業界估計相關投資將面臨更嚴格地方審查與民意反彈。特斯拉、SpaceX、CoreWeave 等 AI 基建概念股盤前重挫 5–7%,台積電 ADR 當日收盤下跌 2.24%。後續觀察變數在於聯準會利率政策路徑、民主黨國會對 AI capex 的具體立法動作,以及資料中心開發業者如何回應州政府監管升級。
2. 台股 1,886 點大怒神 V 轉收跌,外資單日提款 1,499 億寫史上第五大
台股前一交易日(2026-11-04)上演史上第四大震盪行情:早盤小漲逾 400 點、隨後急殺跌破 42K 關卡、觸及 41,855.82 點(單日最深跌 1,451.72 點),尾盤靠權值股急拉收斂,終場收 42,948.91 點、下跌 358.63 點(-0.83%),留下長達 1,093.09 點的下影線,成交金額放大至 11,769.30 億元。外資單日大砍 1,499 億元,寫下史上第五大單日賣超,連續 5 日調節、累計提款 5,120 億元;投信則連 17 日買超、單日買超 272.58 億元,外資/內資陣營分化顯著。
技術面已出現籌碼警訊:自 10 月 6 日高點 49,968.92 點回檔累計達 14.05%,但融資餘額同期僅微降 6.38% 至 5,969.46 億元,散戶「越跌越買」導致融資維持率滑落至 143.7%、浮額清洗未完。前一交易日融資再減 28.29 億元(-0.47%)、連減 4 日,是否能形成「量能擴大 + 融資減幅達 400–500 億級」的止跌訊號為短線關鍵。富邦投顧陳奕光指出,加權指數已跌破 39,384–49,968 點漲幅 0.618 回測位(43,428 點),下檔支撐順勢下移至 0.809 回測位約 41,406 點;分析師陳嘉偉則提出對稱跌幅理論,警告台積電季線下彎對應加權指數中線目標可能下看 33,678 點。短期觀察美國期中選後台指期夜盤飆漲千點是否能持續轉化為現貨買盤。
3. AI 自由現金流與 capex 爭議:七千億美元押注遇上獲利檢驗壓力測試
四大雲端服務業者(Google、Amazon、Microsoft、Meta)今年合計投入 AI 資本支出高達 7,450 億美元,造成自由現金流大失血——亞馬遜過去 12 個月自由現金流更轉為負 423.6 億美元,令市場開始質疑「AI 投資何時能轉化為實質獲利」。英特爾公布財報當日股價暴跌 28.58%,拖累台達電、國巨等「後英特爾陣營」供應鏈評價重估,國巨股價一度跌至 417 元、低於 7 月自 1,220 元下殺的前低點。谷歌等業者雲端營收雖倍增,但因 capex 墊高、自由現金流轉負,股價承壓;甲骨文更傳出為建設 AI 基礎設施再度舉債籌資。
但多空論述並非一面倒:AMD 第三季財報繳出亮眼成績,資料中心業務營收年增 97%,執行長蘇姿丰預期 2027 年整體營收將年增逾 80%、資料中心占比上看 80%,Instinct MI455X 已開始大量出貨、Helios 機櫃平台邁入大規模量產,直接挹注緯創、緯穎、英業達等 ODM;盤後 AMD 與 SMCI 公布財報後股價均大漲逾 7%。國泰證期顧問郭經緯指出,每日 AI Token 使用量從 7 月的 10 兆暴增至 10 月的近 30 兆,實際應用需求並未減弱——「這波修正比較像 AI 估值與資金面的壓力測試,而非泡沫化」。後續觀察 Nvidia 財報(11 月下旬)、CSP 2027 年 capex 指引,以及美國新國會對 AI 監管政策的具體動作。
4. 記憶體超級週期辯論升溫:中國「4F²」技術殺入戰局,台廠籌碼分歧
中國長鑫科技揭露新一代「4F²」DRAM 技術,直接衝擊三星、SK 海力士陣營——這兩家南韓廠商才剛從兩倍槓桿操作壓力下喘息,又遭受來自中國低成本高密度技術的新一輪挑戰,中國華虹、中芯國際、兆易創新同步重跌。台廠記憶體族群當日普遍受壓:南亞科收跌 2.80%、投信單日賣超 3,011 張居投信賣超榜首,華邦電跌逾 3%。然而外資的操作卻出現明顯反差——上週(10/27–10/30)外資在集中市場買超最多的個股前三名分別為華邦電(58,969 千股)、力積電(47,937 千股)、中鋼(36,229 千股);賣超前三名則為聯電、友達、旺宏,顯示外資在 DRAM 陣營中出現「選邊站」。
華邦電同步宣布斥資 731 億元擴建高雄廠,以及環球晶擬發行 5 億美元私募可轉債擴增矽晶圓產能,顯示上游廠商對中長期需求仍具信心。短線觀察兩大變數:其一,長鑫「4F²」能否真正通過良率驗證並進入量產放量;其二,AI 伺服器用 HBM 需求是否能撐起台廠 DRAM 售價底部——目前群聯、十銓等控制晶片及模組廠反而翻紅收漲,暗示儲存控制 IC 族群在記憶體恐慌中反成避風港。
5. 聯發科挖角英特爾高管+AI 製程競局:台灣 AI 供應鏈仍是全球核心
聯發科宣布延攬前英特爾執行副總裁 Navid Shahriari 於 11 月 9 日出任資深副總經理,將帶領「先進製程暨良率平台、設計技術協同優化、先進測試封裝、品質暨可靠性」四大團隊,核心任務之一為「深化與台積電等重要供應鏈夥伴的合作」,支援 AI 與高速運算產品發展。蔡力行公開喊話「鼓勵大家買聯發科」,並揭露第 4 季資料中心 AI ASIC 將貢獻 25 億美元營收,2027 年可望提升至 160 億美元、市占率約 20%;此外,與 NVIDIA 合作的 RTX Spark AI PC 已於 10 月中旬上市,第二代 SoC 持續開發,PC 業務布局全面展開。
長線敘事層面,台積電德州謝爾曼市新廠(傳與三星泰勒廠相距 300 公里)將形成人才、電力、用水、稅務優惠的激烈競爭,環球晶、京元電子等台灣供應鏈早已先行佈局當地,形成「台灣半導體生態系」雁行南渡美國。台灣 AI 曝險部位高達 71%、居全亞太之冠,台積電市值突破 2 兆美元躍升為全美以外最大企業,台股市值 2 年暴增 124%、擠進全球第 4 大市場;證交所亦與彭博簽署 MOU 推動「Power UP 計畫」,鎖定市值 400–2,000 億元的中型企業接軌國際資金。台灣在全球 AI 供應鏈的樞紐地位不減反增,是本波短線恐慌中最堅實的基本面支撐。
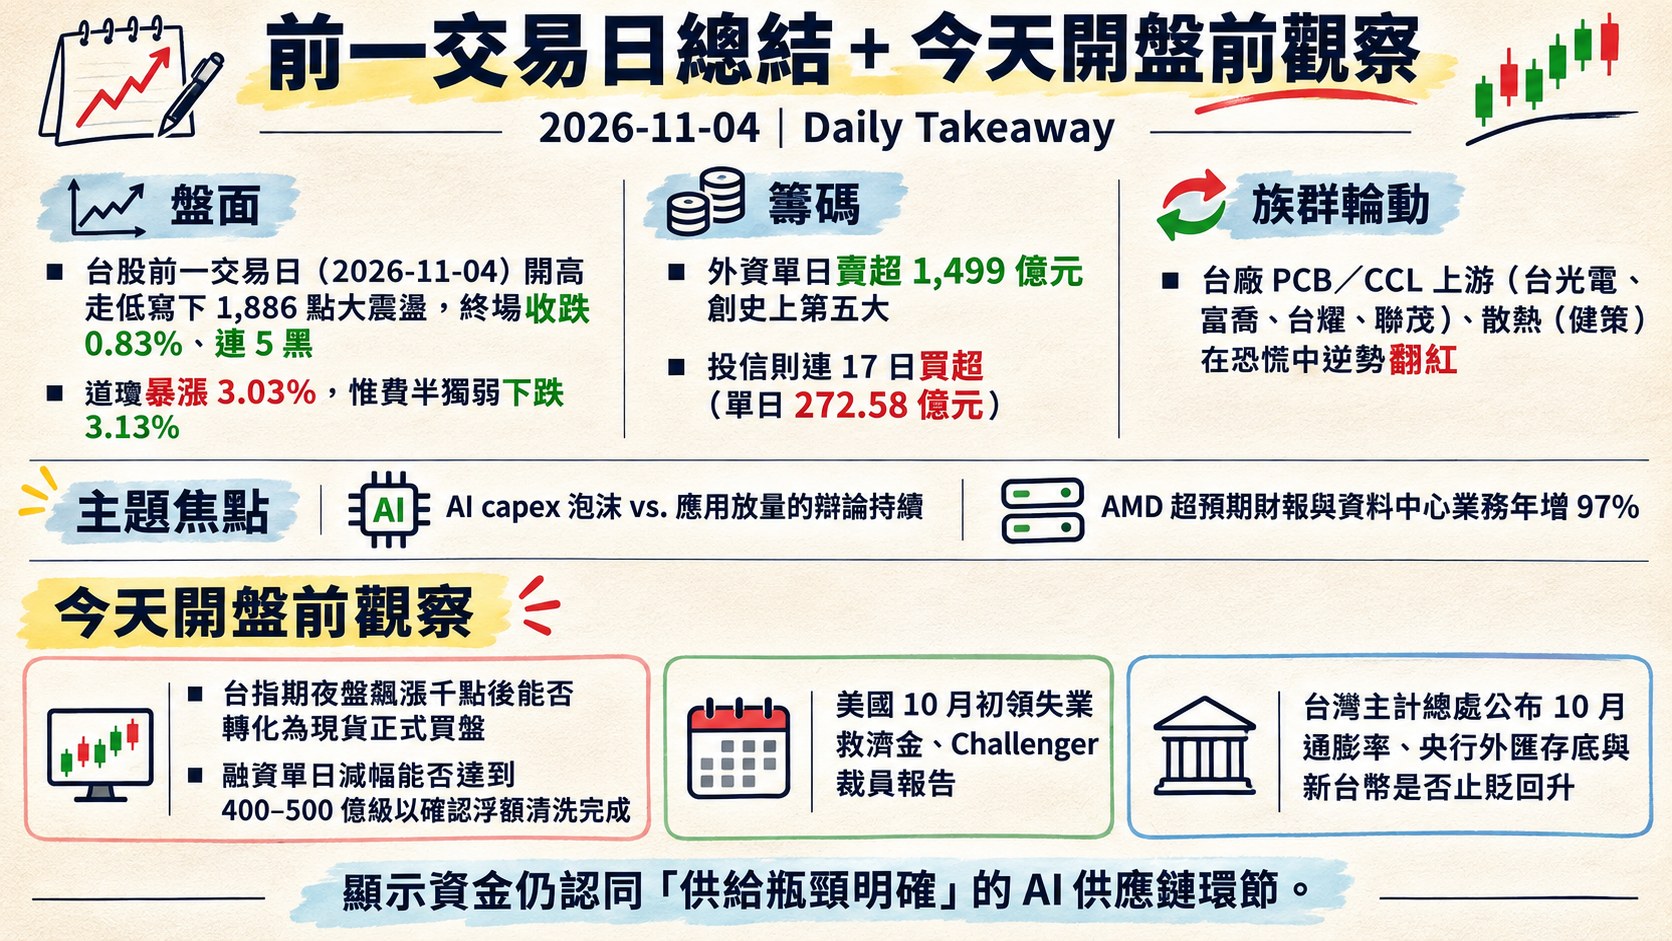
六、當日總結(takeaway)
- 盤面: 台股前一交易日(2026-11-04)開高走低寫下 1,886 點大震盪,終場收跌 0.83%、連 5 黑,權值股台積電、台達電、鴻海拖累;美股則因期中選舉不確定性消退,道瓊暴漲 3.03%,惟費半獨弱下跌 3.13%,顯示 AI 資料中心監管疑慮正取代選舉風險成為新焦點。
- 籌碼: 外資單日賣超 1,499 億元創史上第五大、累計 5 日提款 5,120 億元;投信則連 17 日買超(單日 272.58 億元)扮演穩盤要角。融資餘額雖連減 4 日、累計減幅 6.38%,但仍遠小於指數跌幅 14%,散戶「越跌越買」導致維持率降至 143.7%,浮額清洗尚未完成,短線仍有融資多殺多尾部風險。
- 主題焦點: AI capex 泡沫 vs. 應用放量的辯論持續,AMD 超預期財報與資料中心業務年增 97% 挹注 ODM 多頭信心;台廠 PCB/CCL 上游(台光電、富喬、台燿、聯茂)、散熱(健策)在恐慌中逆勢翻紅,顯示資金仍認同「供給瓶頸明確」的 AI 供應鏈環節。
- 今天開盤觀察: 1) 台指期夜盤飆漲千點後能否轉化為現貨正式買盤、以及融資單日減幅能否達到 400–500 億級以確認浮額清洗完成;2) 美國 10 月初領失業救濟金、Challenger 裁員報告及里奇蒙聯準行總裁巴爾金談話釋出的利率訊號;3) 台灣主計總處公布 10 月通膨率、央行外匯存底與新台幣是否止貶回升,以及文曄、穩懋、致伸等個股法說會釋出的第 4 季能見度。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]