股市 Overview — 2026-11-02(週一)
最近交易日: 2026-10-30(週五)
一、台股大盤摘要
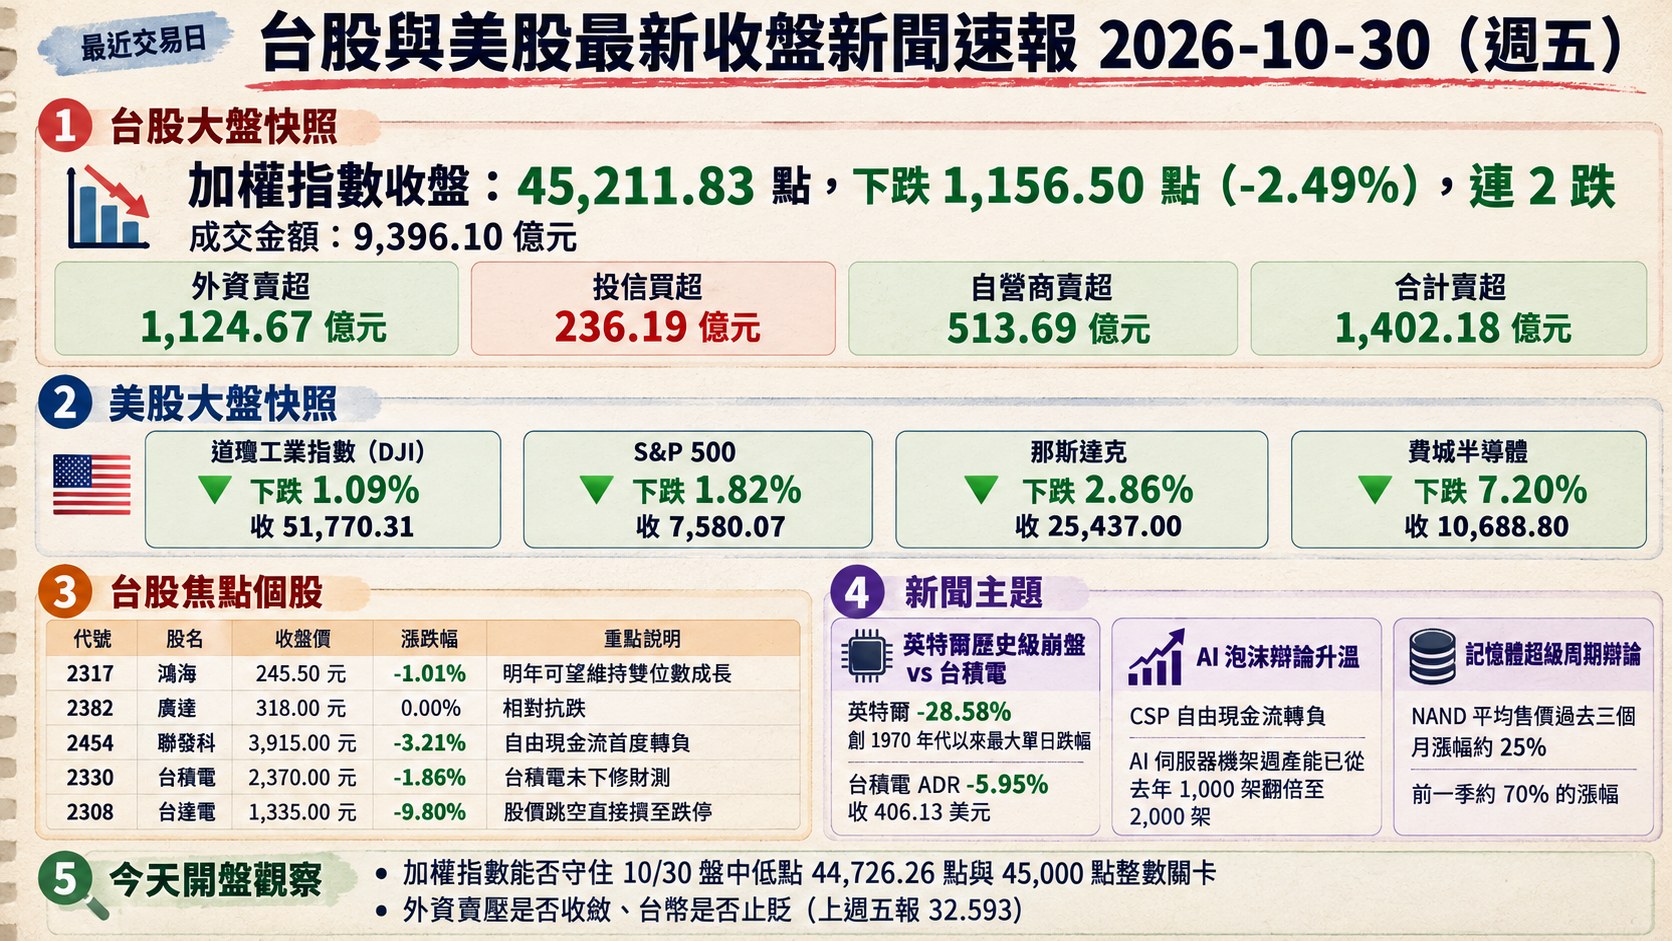
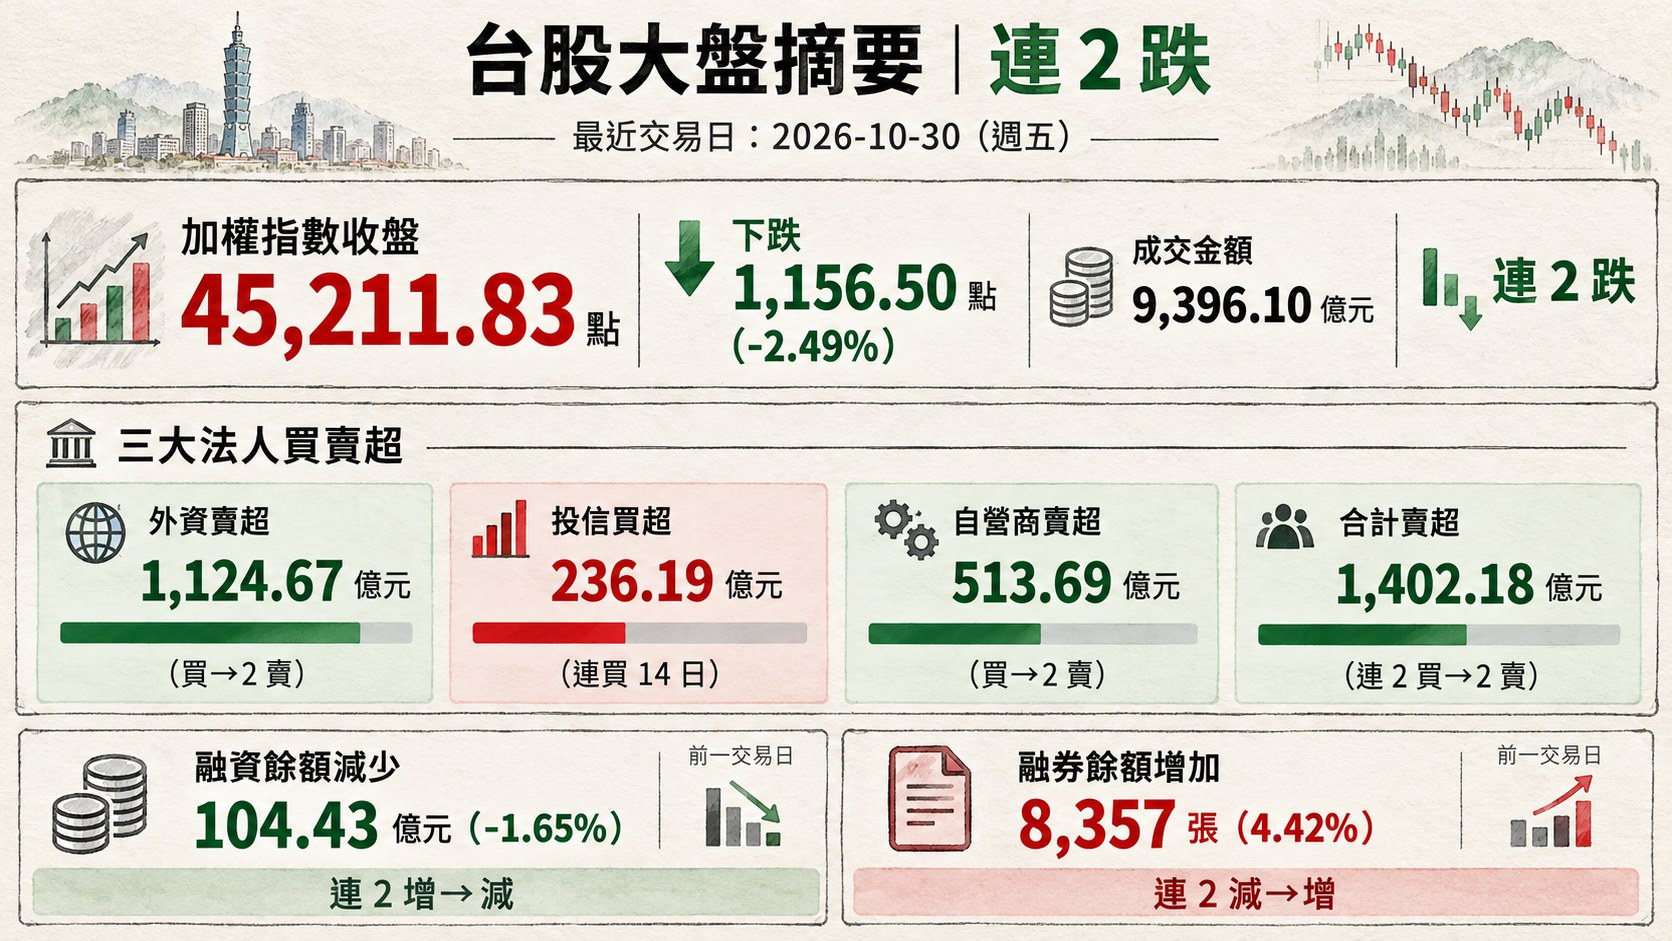
加權指數收盤: 45,211.83 點,下跌 1,156.50 點(-2.49%),連 2 跌
成交金額: 9,396.10 億元
三大法人買賣超(億元):
- 外資賣超 1,124.67 億元(買→2 賣)
- 投信買超 236.19 億元(連買 14 日)
- 自營商賣超 513.69 億元(買→2 賣)
- 合計賣超 1,402.18 億元(連 2 買→2 賣)
融資融券(前一交易日):
- 融資餘額減少 104.43 億元(-1.65%),連 2 增→減
- 融券餘額增加 8,357 張(4.42%),連 2 減→增
說明:外資上週五單日大舉提款逾千億元,為史上第 7 大單日賣超紀錄;盤面上失守 45,314 點半年線,但終場險守 45,000 點整數關卡。融資餘額雖隨指數同步收斂,但降幅僅 1.65%,顯示散戶籌碼尚未恐慌性殺出;融券則一改近期降勢反轉增加 4.42%,空方部位同步墊高,籌碼結構偏向多空角力加劇。
二、台股焦點個股
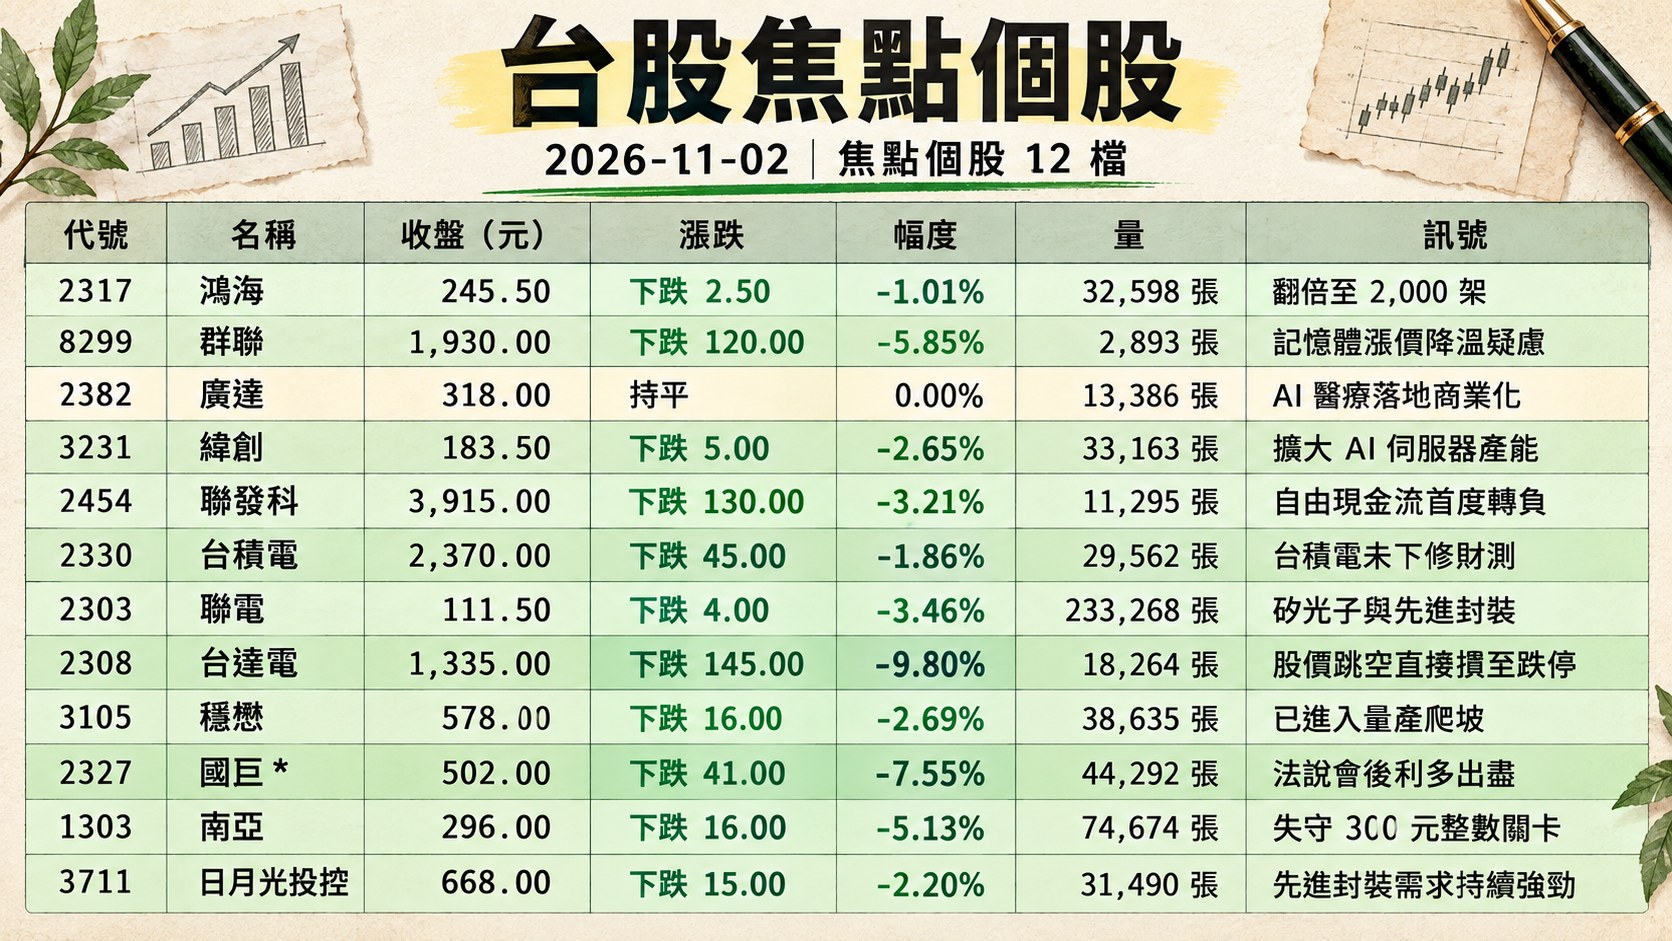
1. 2317 鴻海
- 收盤 245.50 元,下跌 2.50(-1.01%)
- 成交量: 32,598 張
新聞綜合: 2026 鴻海科技日(HHTD26)上週五開幕,董事長劉揚偉宣示集團 AI 伺服器機架週產能已從去年的 1,000 架翻倍至 2,000 架,明年可望維持雙位數成長,並當日中午與來台的 OpenAI 執行長 Sam Altman 會面,表示下一代資料中心合作方案將更具體。輝達資深總監哈里斯於科技日揭露,已與鴻海密切合作、動員逾 10 座廠房投入 Vera Rubin 平台製造,並透過模組化資料中心將 AI 工廠部署時間從數月縮短至數週。劉揚偉強調 AI 產業本身並無泡沫,股票市場是否泡沫化則「要請教金融專家」,相對於同日美股科技股集體崩跌,產業端供需仍然緊張。股價於台股整體權值股殺盤中僅微跌 1.01%,相對加權指數跌幅 2.49% 顯著抗跌。
2. 8299 群聯
- 收盤 1,930.00 元,下跌 120.00(-5.85%)
- 成交量: 2,893 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟從大盤脈絡觀察,日本 NAND 大廠鎧俠 (Kioxia) 下季獲利展望由前季 57% 季增率驟降至幾近持平,加上 SanDisk 財報優於預期但盤後重挫 13.47%,顯示 NAND 市場價格漲幅由前季約 70% 降至當季約 25%,記憶體超級周期敘事開始出現動搖。群聯作為 NAND 控制晶片與模組指標股,無可避免受到記憶體漲價降溫疑慮波及,單日跌幅 5.85% 高於大盤。
3. 2382 廣達
- 收盤 318.00 元,持平(0.00%)
- 成交量: 13,386 張
新聞綜合: 廣達、廣達研究院暨廣達醫療科技基金會上週五與美國 MIT CSAIL 共同舉辦 2026 Quanta-MIT Technology Forum,董事長林百里親自出席閉幕並發表致詞,表示將透過 APEC 平台把 AI 醫療從實驗室帶向亞太真實病患場域。同日廣達並宣布成立新公司「達穎智能 (DaVinCare)」,由第十二事業部拆分出獨立 B2C/B2B2C 單位,鎖定 AI 醫療落地商業化。基本面方面,廣達、鴻海、緯穎已擠進全球 AI 伺服器供應商前五名,研調估明年全球 AI 伺服器出貨將突破 250 萬台。彭博點名若美國期中選舉民主黨全面勝選,廣達將與鴻海、台積電、台達電同屬 AI 政策審查受衝擊族群。股價於大盤暴跌 1,156 點背景下收平盤,相對抗跌。
4. 3231 緯創
- 收盤 183.50 元,下跌 5.00(-2.65%)
- 成交量: 33,163 張
新聞綜合: 緯創上週四子公司 WTX (SMS Infocomm) 董事會通過承租美國德州廠房約 1,217 萬美元(總租金 1,468 萬美元),租期 6 年 3 個月,呼應集團在德州擴大 AI 伺服器產能的區域化布局。同時緯創與鼎創將所持 11 年之磐儀 (3594) 股權以每股 41 元分別轉讓威剛 (2005 張) 與技嘉 (3,000 張),顯示其專注 AI 伺服器主業、精簡財務投資組合的策略取向。盤勢上,緯創隨 AI 供應鏈同步承壓,單日跌幅 2.65%,略低於大盤 2.49% 跌幅。
5. 2454 聯發科
- 收盤 3,915.00 元,下跌 130.00(-3.21%)
- 成交量: 11,295 張
新聞綜合: 聯發科上週五召開法說,Q3 稅後純益 278.82 億元、EPS 17.5 元,營收 1,680.58 億元創歷史新高;Q4 財測營收 2,1012,218 億元、季增 2532%,執行長蔡力行上修全年成長由高個位數至更強勁水準。首款 AI ASIC(Google TPU)已於 9 月放量出貨,Q4 貢獻由 20 億美元上修至 25 億美元,2027 年目標上看高標 160 億美元、約占全球 ASIC 市場 20%,且已確認取得第二家雲端 ASIC 客戶(2028 年開始貢獻)。惟 Q3 單季存貨大增 551 億元至 1,535 億元、週轉天數拉長至 127 天,營業現金流由前季正 242.51 億元轉為負 42.56 億元,自由現金流首度轉負,市場短線解讀為 Google TPU 大規模備貨所致(ASIC 商業模式特性),但也引發對下一代 TPU v9 進度及自由現金流結構的疑慮。董事會同日通過 24.5 元現金股利及向 Arm、Synopsys、Tenstorrent 購置 23.27 億元無形資產。
6. 2330 台積電
- 收盤 2,370.00 元,下跌 45.00(-1.86%)
- 成交量: 29,562 張
新聞綜合: 台積電上週五收盤前即遭外資提款逾 200 億元,收 2,370 元跌幅 1.86%;盤後美股 ADR 更單日重挫 25.68 美元至 406.13 美元、跌幅 5.95%,為 8 月以來新低。10 月單月外資賣超台積電達 3,859 億元,為連 10 個月賣超,而台積電期貨夜盤同步下跌 87 元至 2,289 點,暗示今日台股有近 6% 補跌壓力。惟半導體分析師陸行之指出,英特爾同樣面臨記憶體漲價、PC 疲弱、以色列廠停工及 ABF 載板缺貨壓力,卻斷崖式下修財測重挫 28.58%,而台積電未下修財測,執行力與競爭力「早已不在同一個量級」。TSIA 理事長侯永清預估 2026 年台灣半導體產值突破 5.3 兆元、年增 22%。
7. 2303 聯電
- 收盤 111.50 元,下跌 4.00(-3.46%)
- 成交量: 233,268 張
新聞綜合: 聯電於上週三 (10/28) 法說會上宣布董事會核准追加資本支出約 32 億美元,加速新加坡與台南廠區擴充工程,並定調矽光子與先進封裝帶動下,未來 3 年內 AI 相關營收將從目前約 3 億美元大幅拉升至占公司營收 25%。惟外資 10 月賣超聯電 299,170 張、約 397 億元,為外資賣超張數榜第二名,單日成交量達 23.3 萬張、股價續跌 3.46% 失守 112 元,為大盤成交量冠軍。市場對晶圓代工產業鏈 AI 轉型進度仍抱疑慮,籌碼面持續承壓。
8. 2308 台達電
- 收盤 1,335.00 元,下跌 145.00(-9.80%)
- 成交量: 18,264 張
新聞綜合: 台達電上週四 (10/29) 召開法說,董事長鄭平表示 Q4 營收必高於 Q3、毛利率不會比 Q3 差,但年底仍有部分無形資產項目需檢視;全年預期 AI 資料中心業務將維持成長動能,董事會通過在馬來西亞檳城設立新大型生產據點。惟外資兩大重手下調,目標價下修逾 24%,加上 Q3 獲利不如市場預期,隔日股價跳空直接摜至跌停、收 1,335 元跌幅 9.80%,單日被外資提款 146.22 億元,為大盤最沉重跌幅權值股之一。台達電已排定 11/1819 新加坡(摩根士丹利)、12/23 東京(野村)、12/9~17 歐洲(Jefferies)海外法說,有待外資回補契機。
9. 3105 穩懋
- 收盤 578.00 元,下跌 16.00(-2.69%)
- 成交量: 38,635 張
新聞綜合: 穩懋 Q3 稅後純益 19.3 億元、年增 80%,EPS 4.55 元接近翻倍,累計前 3 季 EPS 8.12 元;外資法說後將目標價調高近 700 元、評等上調至優於大盤。市場額外題材來自美系 Marvell 洽談收購光通訊大廠 Lumentum 傳聞,穩懋為 Lumentum 供應鏈之一,若整合完成,將強化 Marvell 從高速晶片到光學元件的 CPO/AI 資料中心布局,部分 PD 需求可能擴大外包至穩懋。公司亦指出 PD 產品今年已進入量產爬坡、2027 年明顯放量;CW Laser 及 EML 預計 2028 年大規模放量。單週逆勢大漲 18.93% 股價站上所有均線,與大盤震盪形成鮮明對比。
10. 2327 國巨*
- 收盤 502.00 元,下跌 41.00(-7.55%)
- 成交量: 44,292 張
新聞綜合: 被動元件龍頭國巨法說報喜後股價卻跌破 7%,外資單日調節 16,111 張約 80.88 億元,列外資賣超榜第十;10 月累計外資賣超 61,252 張。市場解讀為先前期待 MLCC 漲價題材積累過多,法說會後利多出盡;惟中時啟發投顧分析師萬相和指出,AI 伺服器與 ASIC 平台拉抬高階 MLCC 需求,加上銅、鎳原物料走揚,日本村田調整通用 MLCC 布局讓市場期待華新科、國巨接棒轉單,若量能重新累積,仍有再上攻機會。短線籌碼承壓,須觀察高階 MLCC 實際漲價幅度與毛利率改善。
11. 1303 南亞
- 收盤 296.00 元,下跌 16.00(-5.13%)
- 成交量: 74,674 張
新聞綜合: 玻纖布指標南亞失守 300 元整數關卡,單日跌幅 5.13%,10 月全月外資賣超 71,905 張,列外資賣超榜第 8 名,PCB/玻纖布產業鏈同步受衝擊。市場憂慮 AI 資本支出放緩若擴散至高階 PCB、ABF 載板、玻纖布供應鏈,將進一步放大籌碼壓力。塑膠類股當日跌幅居類股第三,下跌 4.25%,南亞為最大權值股之一。
12. 3711 日月光投控
- 收盤 668.00 元,下跌 15.00(-2.20%)
- 成交量: 31,490 張
新聞綜合: 日月光投控上週四 (10/29) 召開法說,預估 Q4 集團合併營收將季增 6~8%(匯率假設 31.9),並宣布 2026 年資本支出追加 10 億美元至 115 億美元創歷史新高,主因先進封裝需求持續強勁。惟上週全週外資賣超 174 億元,為大盤前段賣壓標的;股價盤中一度跳水 10%、收 668 元跌幅收斂至 2.20%,顯示法說財報面佳但無力抵禦系統性賣壓。10/30 日月光半導體製造另公告取得 SEMIgear 設備約 10.13 億元,強化先進封裝產能。
13. 2408 南亞科
- 收盤 454.50 元,下跌 22.50(-4.72%)
- 成交量: 46,059 張
新聞綜合: 南亞科上週五公告董事長核決向 APPLIED MATERIALS 購置機器設備折合新台幣約 69.37 億元,供生產用途,顯示 DRAM 擴產動作持續;配合 10 月以來外資逆勢加碼記憶體股的動向(華邦電單週獲買超 58,971 張居買超榜首、力積電 47,937 張緊追),市場對記憶體超級周期仍有分歧。惟當日股價隨大盤殺盤跌 4.72%,記憶體族群整體走疲,南亞科與華邦電同步下跌約 4%。接下來需觀察鎧俠下季獲利展望近乎持平所引發的 NAND 漲價放緩訊號,是否進一步擴散至 DRAM 市場。
14. 3037 欣興
- 收盤 989.00 元,下跌 51.00(-4.90%)
- 成交量: 19,687 張
新聞綜合: ABF 載板指標欣興當日跌 4.90% 失守 1,000 元千金關卡,為上週外資賣超重點之一(週賣超逾 100 億元);10 月下旬 ABF 載板三雄全數下跌,加上英特爾預估 2027 年 PC 市場出貨將再減 10%、並將「記憶體供應受限」及「出乎意料的嚴重調整」列為主因(股價盤前重挫 25%),直接衝擊 ABF 載板需求能見度。惟同集團軟板廠同泰電子 Q3 結束連 19 季虧損、EPS 0.51 元、單週漲 24.46%,顯示集團整體仍存轉機題材。欣興將於後續法說會持續說明 AI GPU/ASIC 封裝載板訂單走勢。
15. 3374 精材
- 收盤 488.00 元,上漲 0.50(0.10%)
- 成交量: 36,040 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。在上週五台股權值股普遍重挫、僅少數個股逆勢持穩的格局下,精材以收盤 488 元微漲 0.50 元(+0.10%)、單日成交量 36,040 張攻佔櫃買市場焦點成交榜前列,相對於同類 CMOS 感測器與矽光子封裝族群抗跌表現亮眼,週漲幅 5.29% 於科技族群中屬逆勢表現。
16. 3443 創意
- 收盤 7,635.00 元,下跌 5.00(-0.07%)
- 成交量: 2,127 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟從 ASIC 設計服務產業脈絡觀察,聯發科 Q4 ASIC 業績上修至 25 億美元、2027 年高標 160 億美元並取得第二家雲端 ASIC 客戶,顯示台廠在 Google TPU、AWS Trainium 等雲端 ASIC 外包代工持續擴大。創意作為台積電體系 ASIC 設計服務指標,Q3 整體產業景氣仍受雲端業者 CSP 強勁訂單帶動,股價於大盤暴跌 1,156 點背景下僅微跌 0.07% 保持 7,635 元千金股地位,顯示長線籌碼結構未見鬆動。
17. 2383 台光電
- 收盤 4,675.00 元,下跌 335.00(-6.69%)
- 成交量: 3,434 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。PCB 指標台光電單日重挫 6.69% 跌破 4,700 元,為大盤 PCB 族群主要賣壓來源之一(上週外資賣超逾 100 億元,與聯茂、台燿、臻鼎同列高階 CCL/PCB 殺盤重災區)。盤面觀察,CCL 與高階 PCB 族群普遍受 AI 資本支出疑慮與高階載板需求降溫傳聞衝擊,與 ABF 載板、玻纖布產業鏈連動反應相同邏輯;須觀察 11 月下旬本月法人說明會關鍵訂單能見度釋出。
18. 3189 景碩
- 收盤 932.00 元,下跌 27.00(-2.82%)
- 成交量: 15,240 張
新聞綜合: 景碩董事會上週四通過 Q3 合併財報:前三季營收 381.41 億元、營業利益 57.85 億元、EPS 8.38 元;同時核准新增專案資本支出預算約 598 億元用於擴充營運所需(資金來源為自有資金或銀行融資,實際執行將依客戶需求與市場狀況彈性調整),並辦理限制員工權利新股收買註銷(10,200 股、金額 10.2 萬元)。598 億元的大規模資本支出宣告,呼應 ABF 載板與 AI 高階封裝基板長線需求展望。惟 ABF 載板族群當日普遍回檔,景碩相對抗跌於跌幅 2.82%,略優於同類欣興 (-4.90%) 與南電 (-4.80%)。
19. 6213 聯茂
- 收盤 687.00 元,下跌 58.00(-7.79%)
- 成交量: 20,069 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。聯茂為台光電、台燿同屬高階 CCL 族群主要跌深標的,單日跌幅 7.79%、週跌幅 11.58%,於上週外資賣超排行中與國巨、臻鼎-KY、欣興同列賣超逾 100 億元梯隊。市場將高階 CCL 定位為 AI 伺服器 PCB 原材料關鍵環節,一旦終端 CSP 資本支出變現能力受質疑,CCL 需求端能見度即首當其衝;籌碼結構短線承壓明顯。
20. 3008 大立光
- 收盤 5,430.00 元,下跌 385.00(-6.62%)
- 成交量: 2,486 張
新聞綜合: 財訊快報黃啟乙在上週五大盤破半年線前即點名台積電、聯發科、台達電、大立光與長榮海運為「觀察台股後續走勢的五大指標股」,其中大立光代表光通訊產業方向(CPO 共封裝光學與 EBO 擴束光學);惟與其並稱光學雙雄的玉晶光攜手 3M 布局 EBO/CPO/AI 資料中心光互連,10/29 盤中一度急殺跌停、10/30 延續跌勢並觸及 1,080 元閃綠燈。大立光同步跌 6.62% 至 5,430 元,週跌 12.06% 居千金股前段跌深榜。國泰期貨分析師郭經緯建議,若大盤止跌逢低可留意 AI 規格升級的權值股,包括台積電、聯發科、台達電與大立光等四檔。
21. 6274 台燿
- 收盤 1,265.00 元,下跌 125.00(-8.99%)
- 成交量: 10,322 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。台燿於上週五觸及跌停,單日跌 8.99% 創月內深跌紀錄,週跌幅 10.92%。與聯茂、台光電同屬高階 CCL 玻纖布三雄,為 PCB 產業鏈中距離終端 CSP 資本支出最遠、但敏感度最高的環節;此次 AI 投資變現能力疑慮由 CSP、ASIC、GPU、ABF 載板一路傳導至 CCL 原料端,台燿首當其衝。
22. 2492 華新科
- 收盤 381.00 元,下跌 42.00(-9.93%)
- 成交量: 33,993 張
新聞綜合: 華新科 10 月累計漲幅達 27.21%,為 10 月飆股榜第十名,惟上週五股價觸及跌停收 381 元、單日跌 9.93%,為大盤被動元件族群主要賣壓來源之一。啟發投顧分析師萬相和指出,AI 伺服器與 ASIC 平台提升高階 MLCC 需求、銅鎳原物料上揚、日本村田調整通用 MLCC 布局讓市場期待華新科轉單;若後續漲價幅度與毛利率實質改善、量能重新累積,仍有再上攻機會。短線跌停為週五大盤跌幅前五名(誠美材、友達、GIS-KY、華新科、鼎元)。
23. 4958 臻鼎-KY
- 收盤 486.00 元,下跌 34.00(-6.54%)
- 成交量: 22,434 張
新聞綜合: 臻鼎-KY 上週五代子公司禮鼎半導體 (深圳) 向 SHINBU 購置機器設備約 16.60 億元、子公司慶鼎精密電子 (淮安) 向 ELECTRO SCIENTIFIC 購置機器設備約 11.85 億元,顯示 HDI/硬板產能擴充持續。公司並預告 2028 年 HDI 營收比重將超越軟板,加速布局 AI 高階 HDI 市場。惟股價同受 PCB 族群殺盤衝擊,單日跌 6.54%、週跌 14.29%,為外資上週賣超重點標的(逾百億元)。
24. 8046 南電
- 收盤 1,190.00 元,下跌 60.00(-4.80%)
- 成交量: 8,012 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。南電為 ABF 載板三雄之一,單日跌 4.80%、週跌 5.93%,於權值股與欣興、景碩同步回檔;上週五盤面 PCB 族群普遍重挫,欣興、南電雙雙跌逾半根停板。英特爾預估 2027 年 PC 出貨再減 10%,將「ABF 載板供應吃緊」與「記憶體漲價」列入壓力來源,直接衝擊 ABF 載板需求能見度;需觀察 11 月下旬 PC/伺服器 CPU 載板訂單指引。
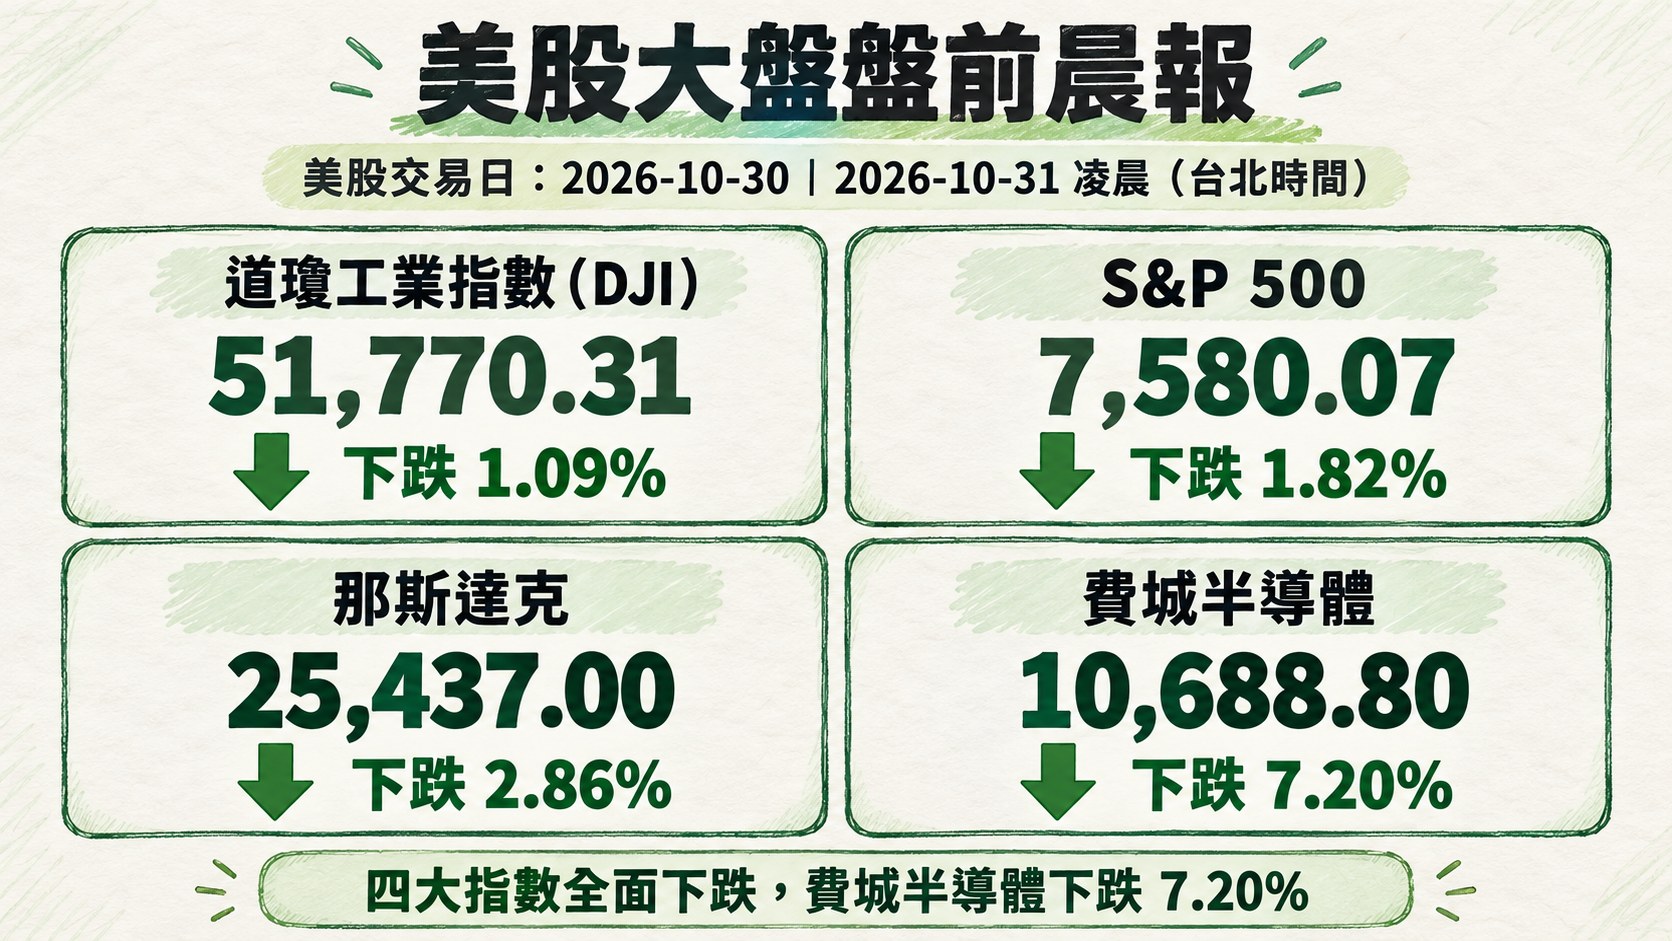
三、美股大盤摘要
美股交易日: 2026-10-30(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-31 凌晨。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 1.09%,收 51,770.31
- S&P 500 下跌 1.82%,收 7,580.07
- 那斯達克下跌 2.86%,收 25,437.00
- 費城半導體下跌 7.20%,收 10,688.80
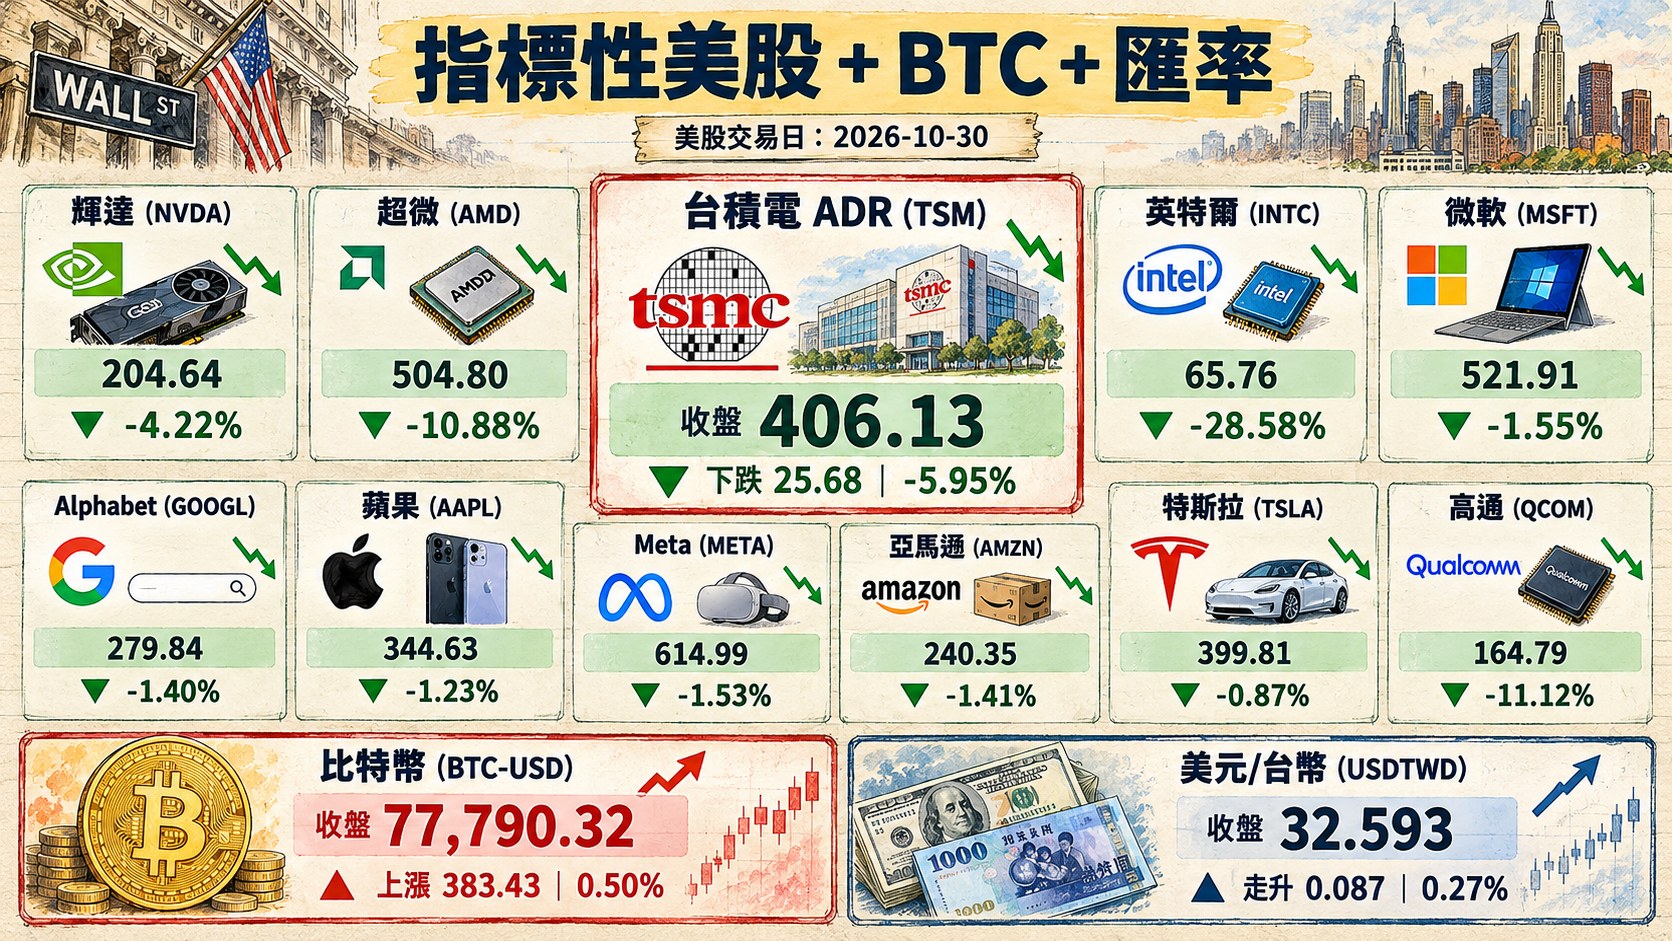
四、指標性美股
美股交易日: 2026-10-30(同上表,us_market_data.json#date;台北時間收盤於 2026-10-31 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 406.13 | 下跌 25.68 | -5.95% |
| 輝達 (NVDA) | 204.64 | 下跌 9.02 | -4.22% |
| 超微 (AMD) | 504.80 | 下跌 61.62 | -10.88% |
| 英特爾 (INTC) | 65.76 | 下跌 26.31 | -28.58% |
| 微軟 (MSFT) | 521.91 | 下跌 8.23 | -1.55% |
| Alphabet (GOOGL) | 279.84 | 下跌 3.98 | -1.40% |
| 蘋果 (AAPL) | 344.63 | 下跌 4.28 | -1.23% |
| Meta (META) | 614.99 | 下跌 9.53 | -1.53% |
| 亞馬遜 (AMZN) | 240.35 | 下跌 3.44 | -1.41% |
| 特斯拉 (TSLA) | 399.81 | 下跌 3.49 | -0.87% |
| 高通 (QCOM) | 164.79 | 下跌 20.62 | -11.12% |
| 比特幣 (BTC-USD) | 77,790.32 | 上漲 383.43 | 0.50% |
| 美元/台幣 (USDTWD) | 32.593 | 走升 0.087 | 0.27% |
五、重點新聞回顧
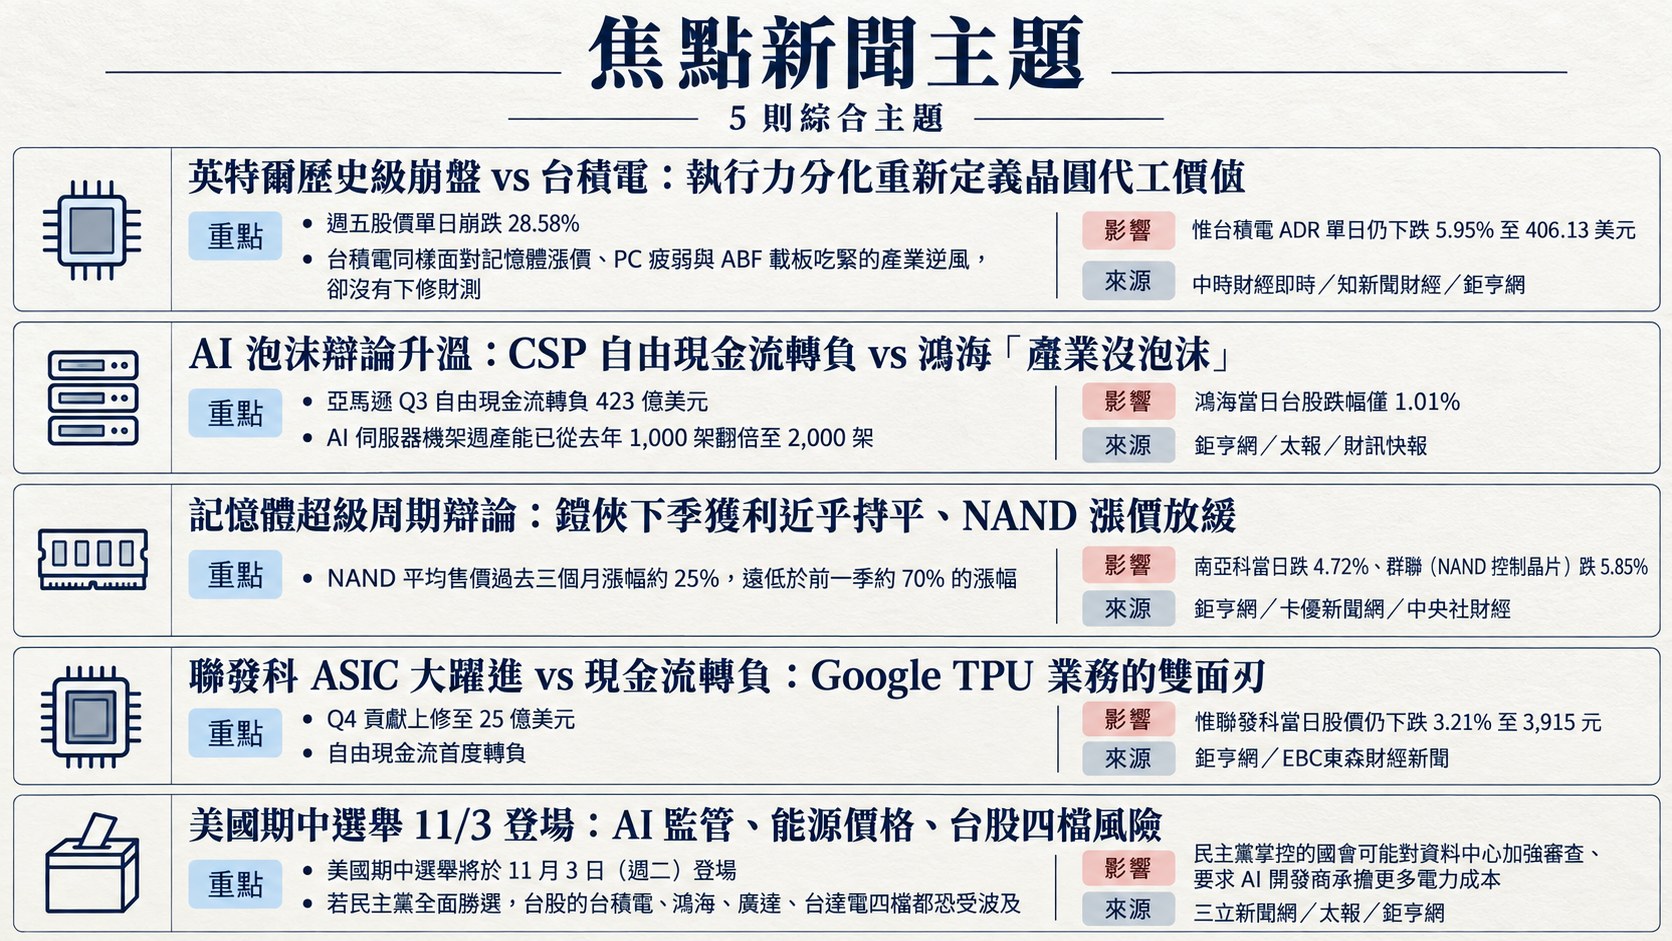
1. 英特爾歷史級崩盤 vs 台積電:執行力分化重新定義晶圓代工價值
英特爾上週四盤後財報對 Q4 展望大幅低於市場預期(營收 150~160 億美元 vs 預期 171 億、EPS 0.25 vs 預期 0.43、毛利率 38% vs Q3 的 44.1%),加上以色列基耶蓋特廠區 10 月爆炸停工約兩週(影響未來兩季營收約 6 億美元、Q4 毛利率衝擊 200 基點)、ABF 載板缺貨及 PC 需求疲軟多重壓力下,週五股價單日崩跌 28.58%、創 1970 年代以來最慘單日跌幅,一天市值蒸發約 1,400 億美元。英特爾並預估 2027 年 PC 出貨將再減少約 10%,並將「出乎意料的嚴重調整」歸因於記憶體供應受限與價格上漲。
半導體分析師陸行之公開發文指出,台積電同樣面對記憶體漲價、PC 疲弱與 ABF 載板吃緊的產業逆風,卻沒有下修財測,「兩家公司在執行力與競爭力上早已不在同一個量級」,英特爾將營運問題歸咎於外部環境只是「找理由罷了」。此論點對比突顯:當 AI 投資變現能力遭市場質疑時,具備領先製程、客戶分散度與執行紀律的台積電(當日台股跌幅僅 1.86%、相對費半 -7.2% 顯著抗跌),其結構性護城河正重新被市場定錨。惟台積電 ADR 單日仍下跌 5.95% 至 406.13 美元為 8 月以來新低,且期貨夜盤重挫 87 元至 2,289 點,暗示今日台股有近 6% 補跌壓力,籌碼能否穩定將為本週關鍵觀察點。
2. AI 泡沫辯論升溫:CSP 自由現金流轉負 vs 鴻海「產業沒泡沫」
本波科技股暴跌的核心敘事轉向「AI 投資變現能力」。Alphabet Q3 EPS/營收不如預期,股價單日大跌 12%;亞馬遜 Q3 自由現金流轉負 423 億美元,仍維持全年 2,200 億美元資本支出計畫;微軟宣布發債 250 億美元支應 AI 建設。前瑞銀證券亞太區半導體首席分析師程正樺指出,CSP 財報揭露「資產未投入使用/在建工程 (asset not in service/ construction in progress)」金額持續爆增,估計今年 CSP 購買硬體約 40% 尚未上線;Anthropic 招股書揭露今年營收約 500 億美金,卻簽下與算力提供商近 6,000 億美金且不可取消合約,使 CSP 擴產更加激進,但負債結構風險也同步放大。
鴻海董事長劉揚偉於上週五科技日明確區分「AI 產業泡沫」與「股票市場泡沫」:AI 產業需求分四類(模型開發商、CSP、政府、企業),目前需求僅來自前兩類,第三、第四類需求「還沒真正到來」,所以 AI 產業泡沫的可能性非常低;AI 伺服器機架週產能已從去年 1,000 架翻倍至 2,000 架,產業端供需仍極為緊張。鴻海當日台股跌幅僅 1.01%,顯著優於大盤 2.49% 跌幅。惟高盛警告 AI 資本支出成長恐見頂、科技巨頭變現能力受考驗;德意志銀行示警若 AI 退燒最危險的不是科技股而是美元(海外投資人持美股資產逾 20 兆美元,美元/美股可能形成「賣股→匯損→加重避險→壓低美元」的危險循環)。市場後續須觀察本週蘋果、超微、Palantir 財報,以及 CSP 資本支出是否出現第一波下修訊號。
3. 記憶體超級周期辯論:鎧俠下季獲利近乎持平、NAND 漲價放緩
日本 NAND 大廠鎧俠 (Kioxia) 上週五公布 Q3 展望,預估下季營業利益約 2 兆日元,較上一季 1.99 兆日元幾近持平,遠低於市場預期的 2.35 兆日元及前一季 57% 的季增幅。彭博分析師 Takashi Mochizuki 指出,鎧俠的財測顯示過去約一年來「前所未見的記憶體價格飆升正開始進入趨於平穩的階段」;NAND 平均售價過去三個月漲幅約 25%,遠低於前一季約 70% 的漲幅。SanDisk 財報全面優於預期(Q3 營收 110.3 億美元、毛利率 85.1%、Q4 展望營收 124 億美元中值均高於共識),並宣布追加 50 億美元庫藏股及股票 1 拆 8,但盤後仍重挫 13.47%;美光同步下跌 5.30%。英特爾更將「記憶體供應受限、記憶體價格上漲」列為 PC 市場出現「出乎意料的嚴重調整」的主因。
對台廠而言,南亞科上週五公告購置 Applied Materials 設備折合 69.37 億元持續擴產;外資 10 月下旬反而逆勢加碼華邦電(週買超 58,971 張居冠)、力積電(47,937 張),顯示內外資對記憶體後市分歧明顯。短線看,若合約價未來兩季仍能維持 20% 以上漲幅,台廠高本益比仍具支撐;但若鎧俠財測為先行指標、合約價漲幅進一步縮至個位數,則記憶體族群短線籌碼風險將持續放大。南亞科當日跌 4.72%、群聯(NAND 控制晶片)跌 5.85%,初步反映此疑慮。
4. 聯發科 ASIC 大躍進 vs 現金流轉負:Google TPU 業務的雙面刃
聯發科上週五法說會釋出罕見強勁指引:Q3 EPS 17.5 元、Q4 財測營收季增 2532%、達 2,1012,218 億元,全年成長幅度從原本的高個位數上修。首款 AI ASIC(市場普遍認為為 Google TPU v8)9 月放量出貨,Q4 貢獻上修至 25 億美元;2027 年目標營收上看高標 160 億美元、約占全球雲端 ASIC 市場 20%;更確認取得第二家雲端 ASIC 客戶,2028 年開始貢獻。
然而 Q3 單季存貨驟增 551 億元至 1,535 億元(週轉天數從 68 天拉長至 127 天),營業現金流由前季正 242.51 億元驟轉為負 42.56 億元,自由現金流首度轉負,單季存貨增加甚至超過單季淨利 282 億元。財經專家阮慕驊分析,根源不在資本支出而在營業現金流,為 Google TPU 第四季備貨所致(ASIC 商業模式需先向台積電採購晶圓並支付 CoWoS 封裝費用,晶片完成才交貨),本就為該商業模式特性;市場原傳 TPU v9 專案可能延期至 2028 年才出貨,但執行長蔡力行已在法說會公開闢謠,強調進度完全符合預期,風險「在下一代而非這一代」。惟聯發科當日股價仍下跌 3.21% 至 3,915 元,為大盤殺盤重點之一,顯示即使基本面強勁,籌碼面也需時間消化系統性風險。
5. 美國期中選舉 11/3 登場:AI 監管、能源價格、台股四檔風險
美國期中選舉將於 11 月 3 日(週二)登場,決定民主黨能否從川普所屬共和黨手中奪回國會控制權。目前市場普遍預期民主黨將拿下眾議院,參議院仍不明朗。《彭博》分析若民主黨全面勝選,台股的台積電、鴻海、廣達、台達電四檔都恐受波及;民主黨掌控的國會可能對資料中心加強審查、要求 AI 開發商承擔更多電力成本,進而壓抑 AI 概念股估值。Rayliant Global Advisors 投組管理主管 Phillip Wool 表示,若民主黨掀起「藍色浪潮」,可能被市場視為 AI 概念股、科技股乃至整體股市的利空。
能源變數同樣關鍵:川普曾暗示美軍可能在選後恢復對伊朗的打擊,若油價攀升至每桶 120 美元將「掩蓋選舉過後可能帶來正面發展的期望」;上週布蘭特原油已上漲至約 112.38 美元。永豐投顧分析,台股半年線附近 45,000 點為多空分水嶺,兩種情境:(1) 盤整守住 44,600 點以上,融資隨盤整緩降降幅 10% 以內;(2) 若跌破半年線一路下探年線,大盤跌幅恐達 20%、融資需砍到約 4,200 億元才會止穩。歷史經驗顯示,美國期中選舉後半年股市上漲機率達 100%、選後易出現技術性反彈,但程正樺警告「行情要走遠不容易」,政黨輪替後的 AI 監管、政府停擺、殖利率回升等疑慮仍會浮現。
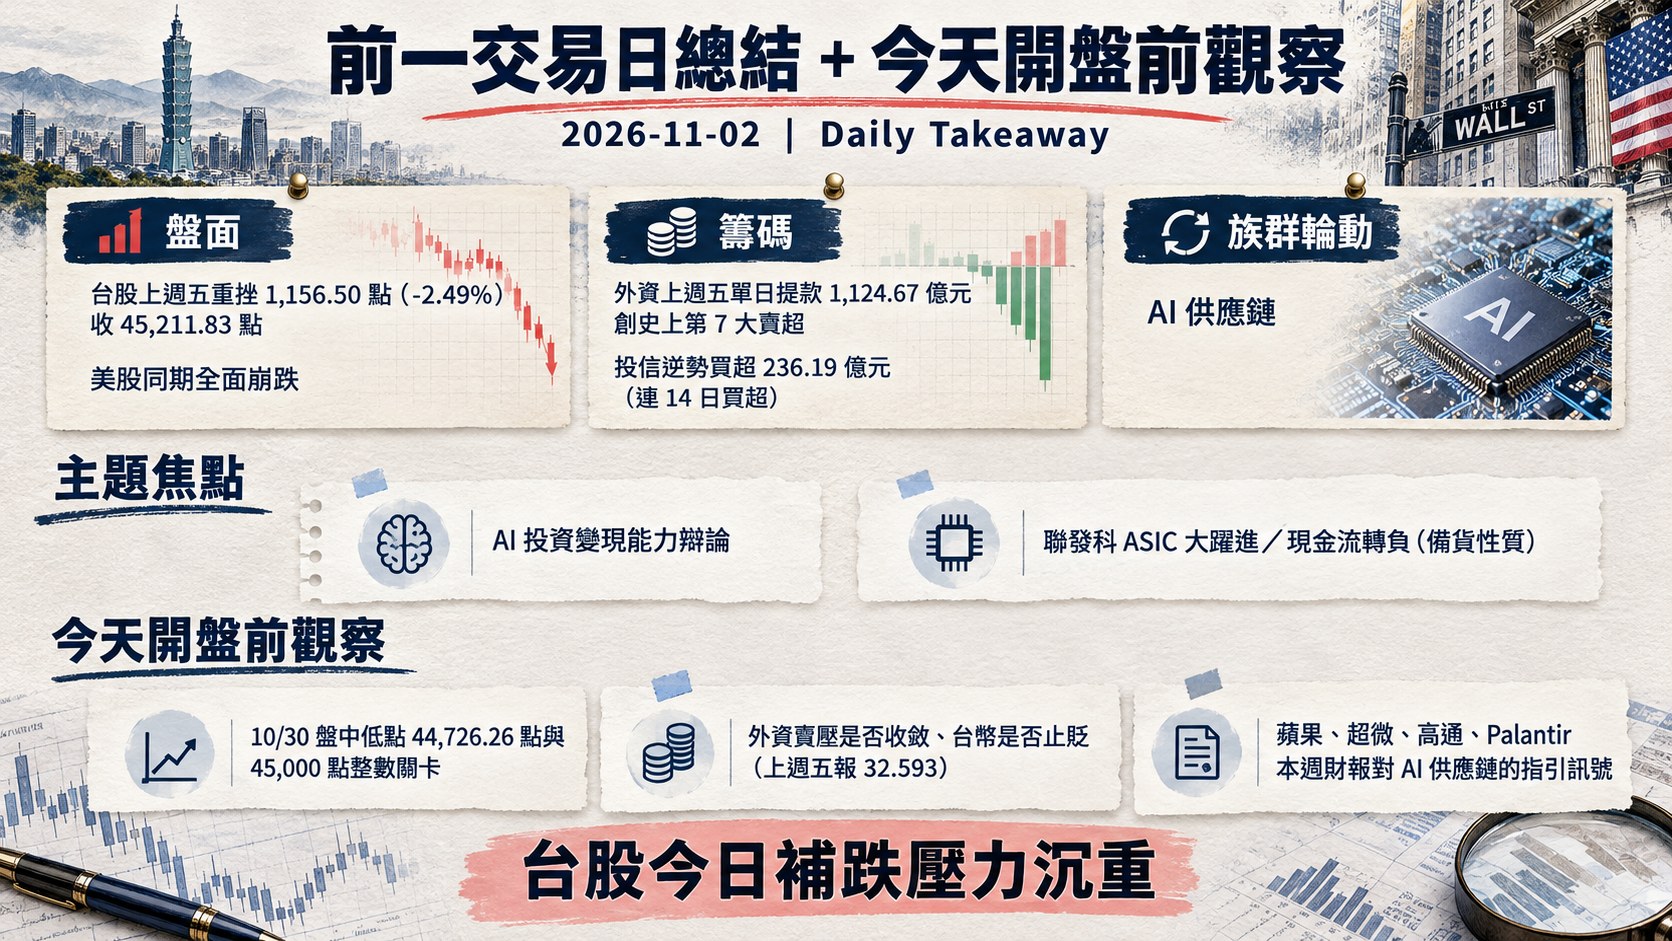
六、當日總結
- 盤面: 台股上週五重挫 1,156.50 點(-2.49%)收 45,211.83 點、失守 45,314 點半年線,為週線連 3 黑、月線下跌 2,728.30 點(-5.69%);美股同期全面崩跌,費半單日 -7.20% 寫下罕見紀錄、英特爾 -28.58% 創 1970 年代以來最大單日跌幅,台積電 ADR -5.95% 收 406.13 美元為 8 月以來新低;台指期夜盤下跌 867 點至 44,433 點、台積電期貨下跌 87 元至 2,289 點,台股今日補跌壓力沉重。
- 籌碼: 外資上週五單日提款 1,124.67 億元創史上第 7 大賣超、投信逆勢買超 236.19 億元(連 14 日買超),自營商賣超 513.69 億元,籌碼結構內外資分歧擴大;融資餘額下降 104.43 億元(-1.65%),降幅相對溫和、浮額尚未恐慌殺出,但融券同步增加 8,357 張(+4.42%)顯示空方氣勢上升。
- 主題焦點: AI 投資變現能力辯論(CSP 自由現金流轉負、Anthropic 6,000 億美金不可取消合約)仍為當前市場核心敘事;聯發科 ASIC 大躍進揭示台廠在 Google TPU、第二家雲端客戶上的結構性受惠路徑,但現金流轉負(備貨性質)將成為未來兩季的新焦點。
- 今日開盤觀察: (1) 加權指數能否守住 10/30 盤中低點 44,726.26 點與 45,000 點整數關卡;(2) 外資賣壓是否收斂、台幣是否止貶(上週五報 32.593);(3) 美期中選舉 11/3 結果對 AI 監管的衝擊;(4) 蘋果、超微、高通、Palantir 本週財報對 AI 供應鏈的指引訊號。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]