股市 Overview — 2026-09-09(週三)
最近交易日: 2026-09-08(週二)
一、台股大盤摘要
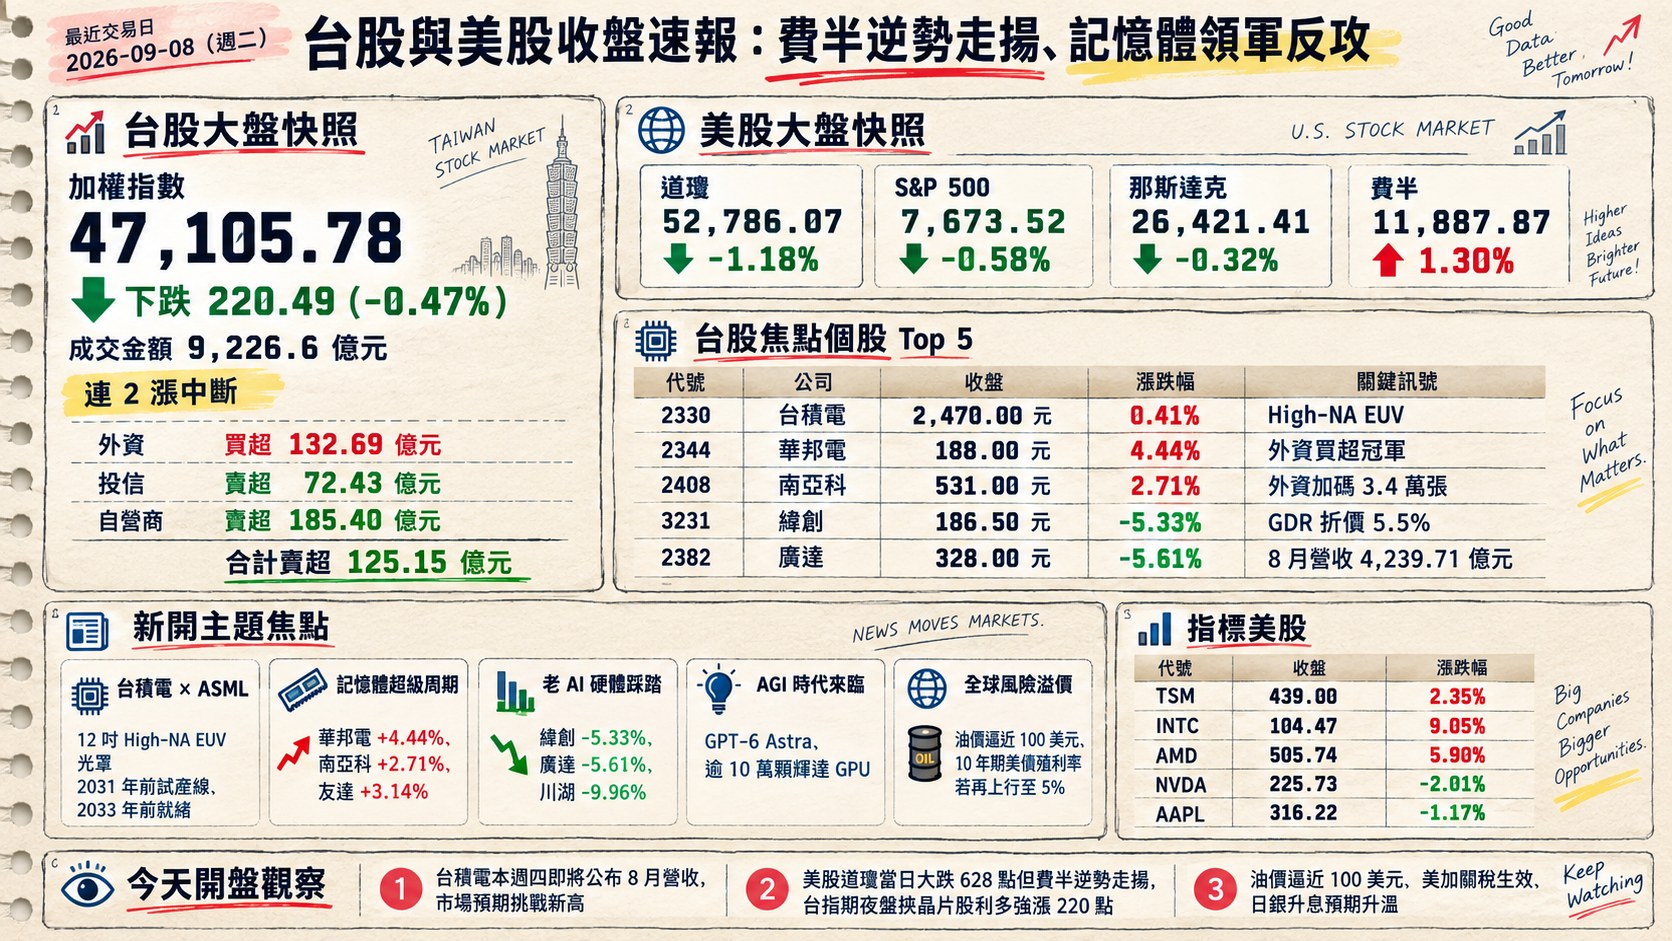
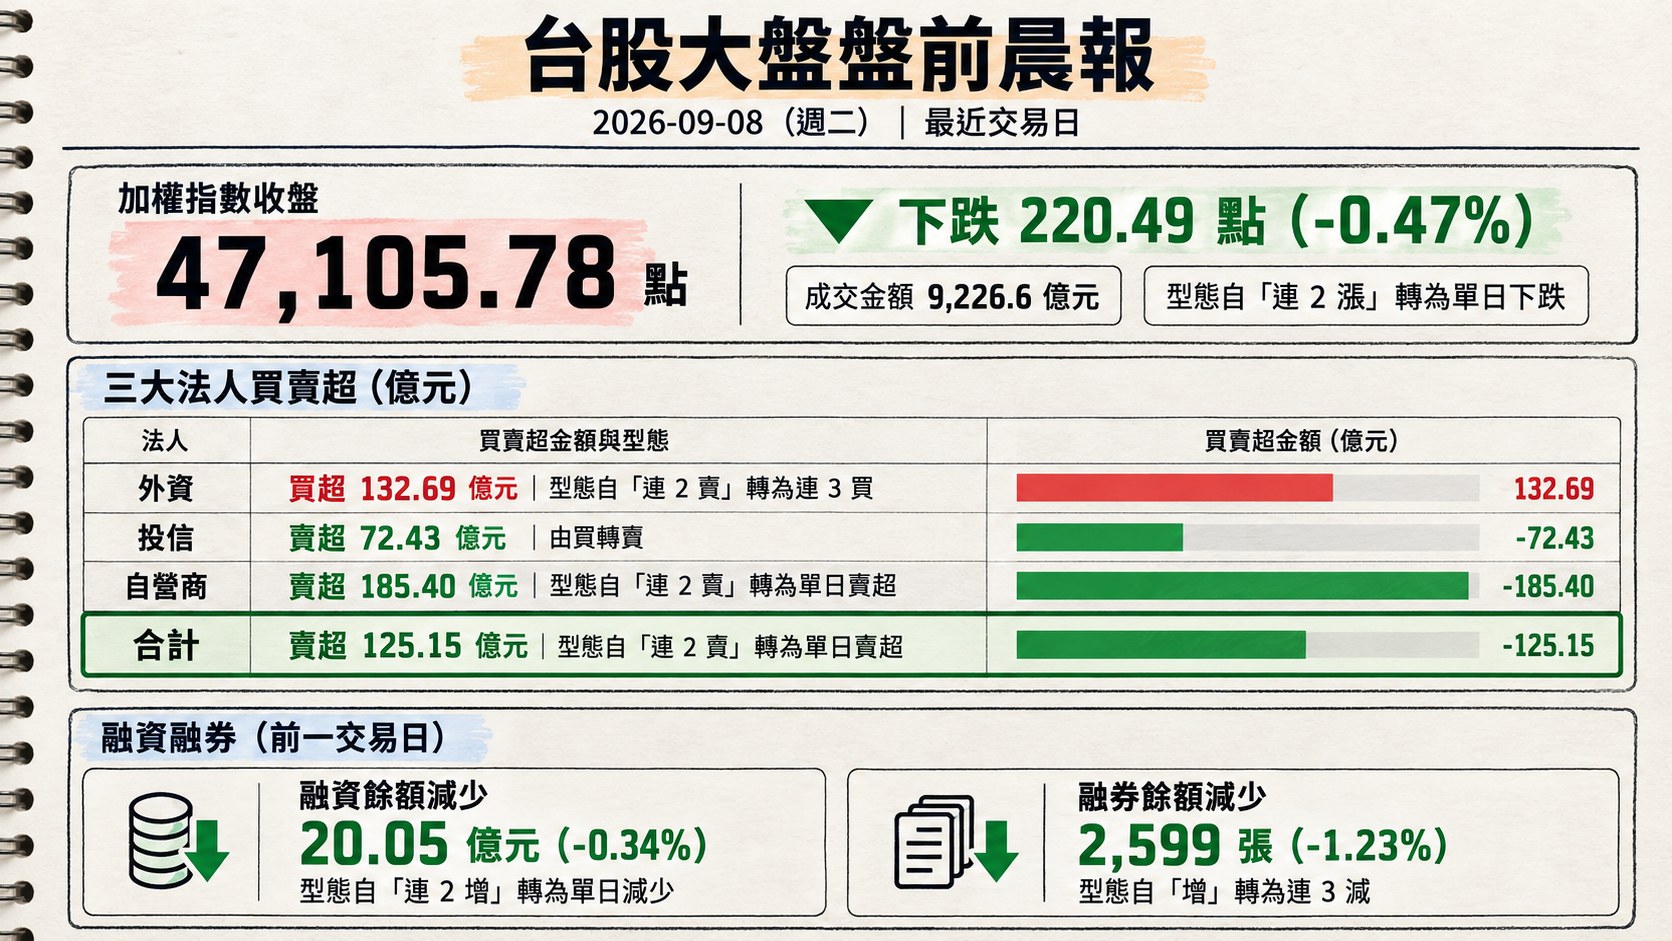
加權指數收盤: 47,105.78 點,下跌 220.49 點(-0.47%),型態自「連 2 漲」轉為單日下跌 。
成交金額: 9,226.6 億元
三大法人買賣超(億元):
- 外資買超 132.69 億元,型態自「連 2 賣」轉為連 3 買
- 投信賣超 72.43 億元,由買轉賣
- 自營商賣超 185.40 億元,型態自「連 2 買」轉為單日賣超
- 合計賣超 125.15 億元,型態自「連 2 買」轉為單日賣超
融資融券(前一交易日):
- 融資餘額減少 20.05 億元(-0.34%),型態自「連 2 增」轉為單日減少
- 融券餘額減少 2,599 張(-1.23%),型態自「增」轉為連 3 減
二、台股焦點個股
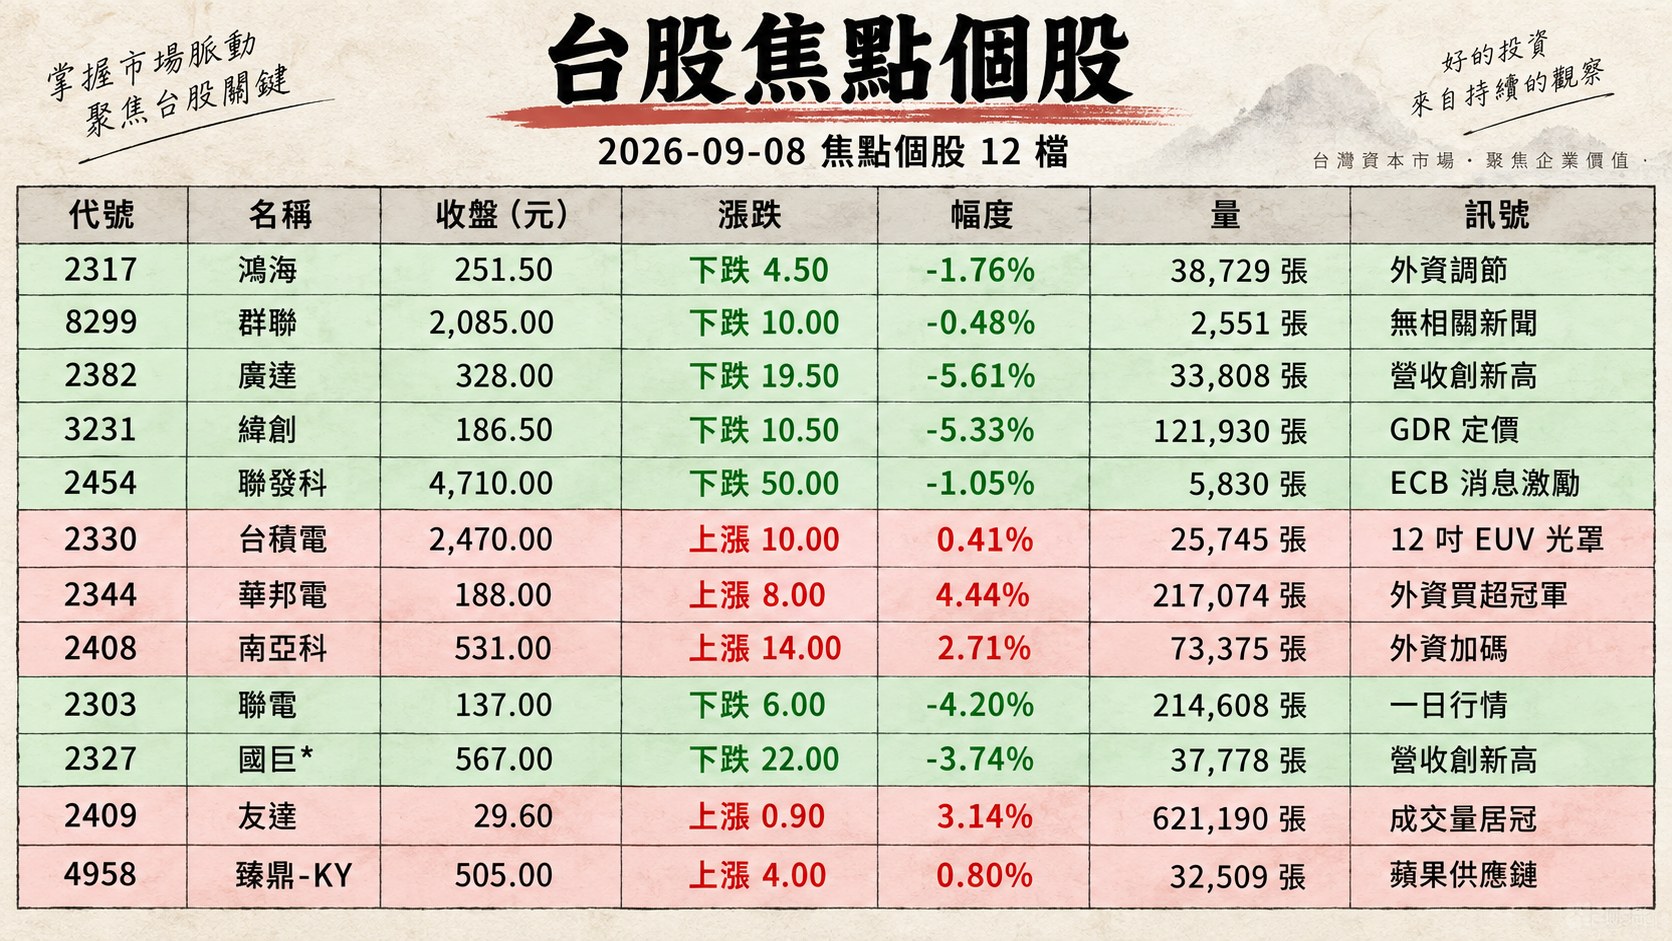
1. 2317 鴻海
- 收盤 251.50 元,下跌 4.50(-1.76%)
- 成交量: 38,729 張
新聞綜合: 週二鴻海與其他「老 AI」代工權值股同步遭外資調節,單日被賣超 1.3 萬張以上,AI 伺服器族群整體出現獲利了結賣壓。公司面基本面訊號正向:東元宣布與鴻海深度協作、共推模組化 AI 資料中心與變壓器方案,鎖定北美 AIDC 建置商機;同時公告 9/9-11 於美國參加 Citi 海外投資人會議、9/15-18 分別受 UBS、中信建投、Newstreet 邀請於台北舉行法說,密集向國際法人闡述營運能見度,也顯示外資圈對鴻海 AI 業務的持續關注。旗下鴻勁 8 月營收年增 91.58%、鴻璟年增 9.81%,集團 AI 測試與零組件轉投資表現亮眼。
2. 8299 群聯
- 收盤 2,085.00 元,下跌 10.00(-0.48%)
- 成交量: 2,551 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟盤面整體記憶體與快閃記憶體控制 IC 族群獲外資與投信同步加碼(華邦電、南亞科為外資買超冠亞),群聯身為 NAND 控制 IC 龍頭雖未見公司面事件,屬於此波記憶體超級週期敘事下的間接受惠標的。
3. 2382 廣達
- 收盤 328.00 元,下跌 19.50(-5.61%)
- 成交量: 33,808 張
新聞綜合: 廣達 8 月合併營收 4,239.71 億元、年增 177.45%,單月首度突破 4 千億元大關並改寫歷史新高,AI 伺服器已占整體伺服器營收 75-80%;公司同步將今年資本支出由 300 億上修至 400 億元,全年 AI 伺服器產能目標較去年底倍增,訂單能見度延伸至 2028 年。然而市場已聚焦「新舊平台轉換空窗期」——GB300 出貨滿載但下一代 Vera Rubin 平台要到 Q4 才小量出貨、2027 Q1 才主要放量,加上韓媒揭記憶體供給吃緊將壓縮下游組裝廠毛利,兩大利空引爆「老 AI」全面跌價,廣達當日跌逾 5%,網友戲稱「老 AI 委屈了」。筆電業務保守,Q3 出貨預估季減逾兩成。
4. 3231 緯創
- 收盤 186.50 元,下跌 10.50(-5.33%)
- 成交量: 121,930 張
新聞綜合: 緯創於 9/7 深夜宣布完成海外存託憑證(GDR)發行定價,共發行 2,500 萬單位、每單位 58.88 美元、換算每股 186.24 元、較前收盤價折價約 5.5%、總募資額約 14.72 億美元(新台幣 470 億元),資金主要用於外幣購料。市場擔憂約 7.29% 的股權稀釋,觸發跳空跳水、當日成交量突破 12 萬張、跌破 5/10/月線並拖累整條「老 AI」族群踩踏(緯穎同日跌逾 6%)。外資賣超逾萬張、投信則逆勢連 7 日加碼、當日再買超 2,068 張,短線籌碼呈現法人分歧。基本面利多仍在:GB300 出貨動能不減、Vera Rubin 9 月試產出貨、Q4 業績展望正向,子公司翔譽 / 經緯航太於 12/31 完成合併。
5. 2454 聯發科
- 收盤 4,710.00 元,下跌 50.00(-1.05%)
- 成交量: 5,830 張
新聞綜合: 聯發科早盤受輝達宣布斥資 35 億美元(約 1,100 億台幣)認購海外可轉換公司債(ECB)消息激勵、盤中一度攻至 4,830 元、漲幅逾 1.4%,美系外資看好雙方深度合作。執行長蔡力行重申 AI ASIC 業務將於 Q4 貢獻超過 20 億美元營收的看法不變;分析師林昌興並將 ASIC 主線(創意、世芯、智原)與聯發科 Google TPU 大單並列為本波多頭雙主軸之一。惟盤中隨大盤翻黑、AI 高階族群回吐,收盤仍收黑約 1%。理財達人並認為 4,300-4,700 元區間震盪有助於清洗浮額、後續有望挑戰 5,000 元大關。
6. 2330 台積電
- 收盤 2,470.00 元,上漲 10.00(0.41%)
- 成交量: 25,745 張
新聞綜合: 台積電於 SPIE/BACUS 研討會前與 ASML 共同宣布「12 吋 EUV 光罩」合作路線圖——2031 年前建立試產線、2033 年前完成微影系統就緒,台積電自 2030 年起於先進製程量產導入 High-NA EUV。此舉直接解決現行 6 吋光罩需拼接的痛點,被業界解讀為輝達 GPU 尺寸持續放大所驅動的必要升級;英特爾、三星隨後跟進表態,形成三大晶圓龍頭同盟。加上前一交易日外資買超台積電 394.95 億元(歷史第 4 大單日),大盤翻黑仍逆勢收紅撐盤;台積電 ADR 盤中漲逾 2%、記憶體與晶片股同步走揚。三星泰勒廠 2 奈米月底試產、訂單滿載(含 Tesla AI5、博通、Arm AI 晶片)雖形成中期競爭壓力,惟短期市場焦點仍在台積電本週四即將公布的 8 月營收(預期挑戰新高)。
7. 2344 華邦電
- 收盤 188.00 元,上漲 8.00(4.44%)
- 成交量: 217,074 張
新聞綜合: 華邦電當日以爆量長紅登上外資買超冠軍,獲加碼 9 萬 2,597 張,盤中一度大漲逾 5%、開盤不到一小時成交量即衝破前一日全日水準、單日成交爆量 21 萬張以上;8 月營收年增 289.43%、連續第 9 個月創高。市場敘事集中於:三星與 SK 海力士 DRAM 庫存傳僅剩不到 10 天的「缺貨題材」、華邦電與台積電進行更深度的封裝新技術合作並於矽電容領域占據重要地位、法人預估明年 EPS 可達 63 元、本益比仍極低。技術面剛完成大洗盤即迅速止穩,配合美光、SK 海力士同步走強,記憶體板塊被視為本波挑戰 48,000 點的關鍵領頭羊。
8. 2408 南亞科
- 收盤 531.00 元,上漲 14.00(2.71%)
- 成交量: 73,375 張
新聞綜合: 南亞科盤中一度回到 540 元、上漲逾 4%,開盤不到一小時成交金額即衝上 257 億元、居台股之冠,收盤仍守住 531 元。外資加碼 3.4 萬張、位居買超第三名,與華邦電合計吸金 12.68 萬張、占外資買超前十大近 4 成,AI 帶動的 HBM 缺貨與漲價敘事仍是族群主軸。另一方面,中環公告於 9/7-8 處分南亞科普通股 969 千股、實現利益約 4,132 萬元,屬個別股東處分,未影響整體市場對其基本面看法;法人普遍認為,若台股要挑戰 48,000 點關卡,DRAM 雙雄不可能缺席。
9. 2303 聯電
- 收盤 137.00 元,下跌 6.00(-4.20%)
- 成交量: 214,608 張
新聞綜合: 聯電上演戲劇性「一日行情」——前一日才攻上漲停並宣布 8 月營收 250.45 億元(近 4 年新高、月增 5%、年增 30.71%),當日翻黑並遭外資大砍逾 88 億元、金額居賣超之冠、結束連 3 買;外資調節聯電同時,緯創、群創、仁寶、英業達、宏碁、廣達、鴻海、強茂、力積電也名列賣超前十,成熟製程與 AI 伺服器代工整條供應鏈成為單日「提款機」。分析師普遍解讀為短線獲利了結而非結構性撤退,成熟製程 + 低位階敘事本身(含友達、群創、力積電)仍是分析師林昌興認為的多頭第二主軸。
10. 2327 國巨*
- 收盤 567.00 元,下跌 22.00(-3.74%)
- 成交量: 37,778 張
新聞綜合: 國巨當日雖收黑逾 3%(跟隨大盤修正),但基本面延續強勢——8 月合併營收 163.32 億元、年增逾 5 成、連續 6 個月創單月歷史新高。AI 相關應用與亞洲地區需求維持強勁,標準品與特殊品稼動率均超過 90%(Q2 平均約 8 成多),客戶對簽長約意願提升、甚至願意溢價確保供貨。公司指 Q3 營收季增,毛利率與營益率同步小幅成長。國巨並於 9/11 受邀出席合作金庫證券主辦法說會,屬電子元件產業結構性上行週期中的關鍵指標名字。
11. 2409 友達
- 收盤 29.60 元,上漲 0.90(3.14%)
- 成交量: 621,190 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟盤面數據透露強勁訊息——友達當日成交量 62.1 萬張居所有個股之冠,並獲外資買超 8.5 萬張、位居單日買超第二名,反映面板股在「低位階+成熟製程」敘事下獲資金明顯偏愛,分析師林昌興並將面板(友達、群創)列為多頭第二主軸的低位階概念代表。
12. 4958 臻鼎-KY
- 收盤 505.00 元,上漲 4.00(0.80%)
- 成交量: 32,509 張
新聞綜合: 臻鼎-KY 當日抗跌收紅,屬 PCB 上游及軟板族群逆勢族群之一。市場焦點在於蘋果 iPhone 18 系列(首款折疊機 iPhone 18 Fold)供應鏈題材——臻鼎與華通同列法人首選蘋果供應鏈之一,可望在高階 PCB 與軟板規格升級下同步受惠。另證交所 9/7 完成 275 檔新權證發行申請案審核,臻鼎科技控股為多家券商連結標的、屬純籌碼面訊息。籌碼與基本面雙向利多下,臻鼎-KY 是這波「AI 硬體回檔+蘋果新機備貨」交叉題材中的少數紅盤 PCB 名字。
13. 3037 欣興
- 收盤 954.00 元,上漲 5.00(0.53%)
- 成交量: 17,047 張
新聞綜合: 欣興 8 月合併營收 177.46 億元、年增 56.26%、連續 5 個月創歷史新高,前 8 月營收年增 34.16%。公司公告板董事會授權董事長全權處理購置不動產以在台擴充 ABF 產能;同時揭露楊梅仍可再蓋 2 廠(光復 2 廠 2027 量產、楊梅 2 廠 2028 量產),客戶已預約未來 5 年產能。管理層更表示欣興與日商 Ibiden 為現階段唯二具備較佳量產能力與良率的 ABF 業者,供不應求狀況將持續。至於稍早遭質疑的「洗產地」爭議,經釐清主要涉及低階 PCB/HDI(合江廠)、與高階 ABF 載板無關,外資對事件看法一致、多數未下修評等,反而助欣興當日逆勢收紅。
14. 1815 富喬
- 收盤 135.00 元,上漲 5.00(3.85%)
- 成交量: 114,345 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。盤面觀察:富喬與臻鼎、金居、欣興並列 PCB / CCL / 玻纖上游強勢族群之一(詳見財訊快報早盤族群觀察),且當日為除權息、填權息行情啟動、爆量收紅,屬玻纖與電子基材缺貨敘事下的直接受惠標的。
15. 1303 南亞
- 收盤 235.00 元,上漲 4.50(1.95%)
- 成交量: 64,353 張
新聞綜合: 南亞為當日最強權值傳產名字。8 月合併營收 306.01 億元、月增 0.1%、年增 46.75%,創 2022 年 7 月以來 50 個月新高;電子材料占比升至 59.8%、電子材料產品營收年增 82.3%。CCL、玻纖布(絲)、銅箔及載板銷售量價齊揚,客戶對長約意願提升;管理層預期 9 月營收優於 8 月、Q3 優於 Q2 及去年同期、Q4 再優於 Q3。麥格理報告以「優於大盤」評等、目標價 424 元,預估 2026 年獲利年增達 23 倍——電子材料在 AI 伺服器機櫃玻纖布用量增為一般 3-8 倍下貢獻集團 85% 營業利益、M8 高階 CCL 放量、M9 小批量試產;化工端則受惠乙二醇利差擴大與中東戰火造成的產能停擺。
16. 3167 大量
- 收盤 938.00 元,上漲 55.00(6.23%)
- 成交量: 15,556 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。盤面數據顯示大量以近漲停 6.23% 的漲幅逆勢強攻,屬中小型主題股當日表現最亮眼者之一,反映資金在大盤回檔時明顯朝中小型題材股集中。
17. 2059 川湖
- 收盤 12,520.00 元,下跌 1,385.00(-9.96%)
- 成交量: 1,126 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟盤面上川湖為當日焦點:股價重挫接近跌停、單日跌 9.96%、跌破 1.3 萬元關卡,被市場列為「AI 硬體高價股獲利了結」的重災區代表。搭配緯創 GDR 引爆的「老 AI」踩踏行情,川湖、緯穎、麗臺、永擎(跌停)等 AI 伺服器機構件與板卡供應商成為單日賣壓最集中的類股。
18. 6770 力積電
- 收盤 72.40 元,下跌 0.50(-0.69%)
- 成交量: 171,623 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。盤面觀察:力積電名列外資賣超前十、屬於當日成熟製程與 AI 硬體代工被調節族群的一員。但仍被分析師林昌興列為多頭第二主軸「低位階+成熟製程」代表(與聯電、友達、群創並列),中長線敘事未破。
19. 7769 鴻勁
- 收盤 6,970.00 元,上漲 405.00(6.17%)
- 成交量: 1,702 張
新聞綜合: 鴻勁 8 月合併營收 52.19 億元、年增 91.58%、累計本年年增 92.92%,公司說明係因市場需求較去年同期成長所致。當日鴻勁與穎崴等高階測試介面股(探針卡、測試座)飆漲、帶動半導體 ETF 00892 創近 2 月新高,主要敘事在於 AI 晶片複雜度與運算效能提升下對高階測試介面的結構性需求,CPO 與先進封裝新技術加速導入亦是關鍵驅動力。鴻勁隸屬鴻海集團,屬本次 AI 高階測試供應鏈的最強勢名字之一。
20. 8039 台虹
- 收盤 294.50 元,下跌 32.50(-9.94%)
- 成交量: 39,537 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。惟股價當日以接近跌停 -9.94% 的跌幅重挫,屬軟板 / 電子基材上游被急殺的中小型代表,與川湖並列當日跌幅最深的高價股,可能反映漲多後的獲利了結賣壓集中湧現。
21. 3008 大立光
- 收盤 6,500.00 元,下跌 160.00(-2.40%)
- 成交量: 1,717 張
新聞綜合: 大立光當日收黑 2.4%,跟隨大盤回檔。中期敘事仍圍繞蘋果 iPhone 18 系列——法人首選蘋果供應鏈中,可變光圈鏡頭首度導入 iPhone 18 系列並由大立光作為主要供應商;玉晶光則為前置鏡頭供應商。首款折疊機 iPhone 18 Fold 售價傳超過 2,500 美元、成為蘋果歷來最貴機種,成本上升主因包括 A20 晶片採台積電 2 奈米、AI 資料中心排擠推升記憶體成本、相機規格升級。中期光學規格升級路徑明確,惟短期股價仍受大盤回檔壓抑。
22. 2345 智邦
- 收盤 1,955.00 元,下跌 145.00(-6.90%)
- 成交量: 5,568 張
新聞綜合: 智邦當日雖跟隨網通與 AI 硬體族群回檔近 7%,惟基本面敘事極為強勁——8 月營收首度突破 400 億元、來到 408.72 億元、月增 4%、年增 59%、連續 5 個月創單月新高;前 8 月營收年增 62%。美系外資預期 Q3 營收達成率已較預期高出 6%、可望突破千億元改寫單季新高,並重申「加碼」評等、目標價 3,500 元(以 2027 年 30 倍本益比評價)。公司積極將高單價、高成本零組件轉由客戶客供(Consign)模式以改善毛利率;H2 動能來自 800G 網路交換器擴大採用、主要客戶新一代 AI 加速器全面放量,1.6T 交換機、OCS、液冷、CPO 等新技術將進一步提升產品附加價值。
三、美股大盤摘要
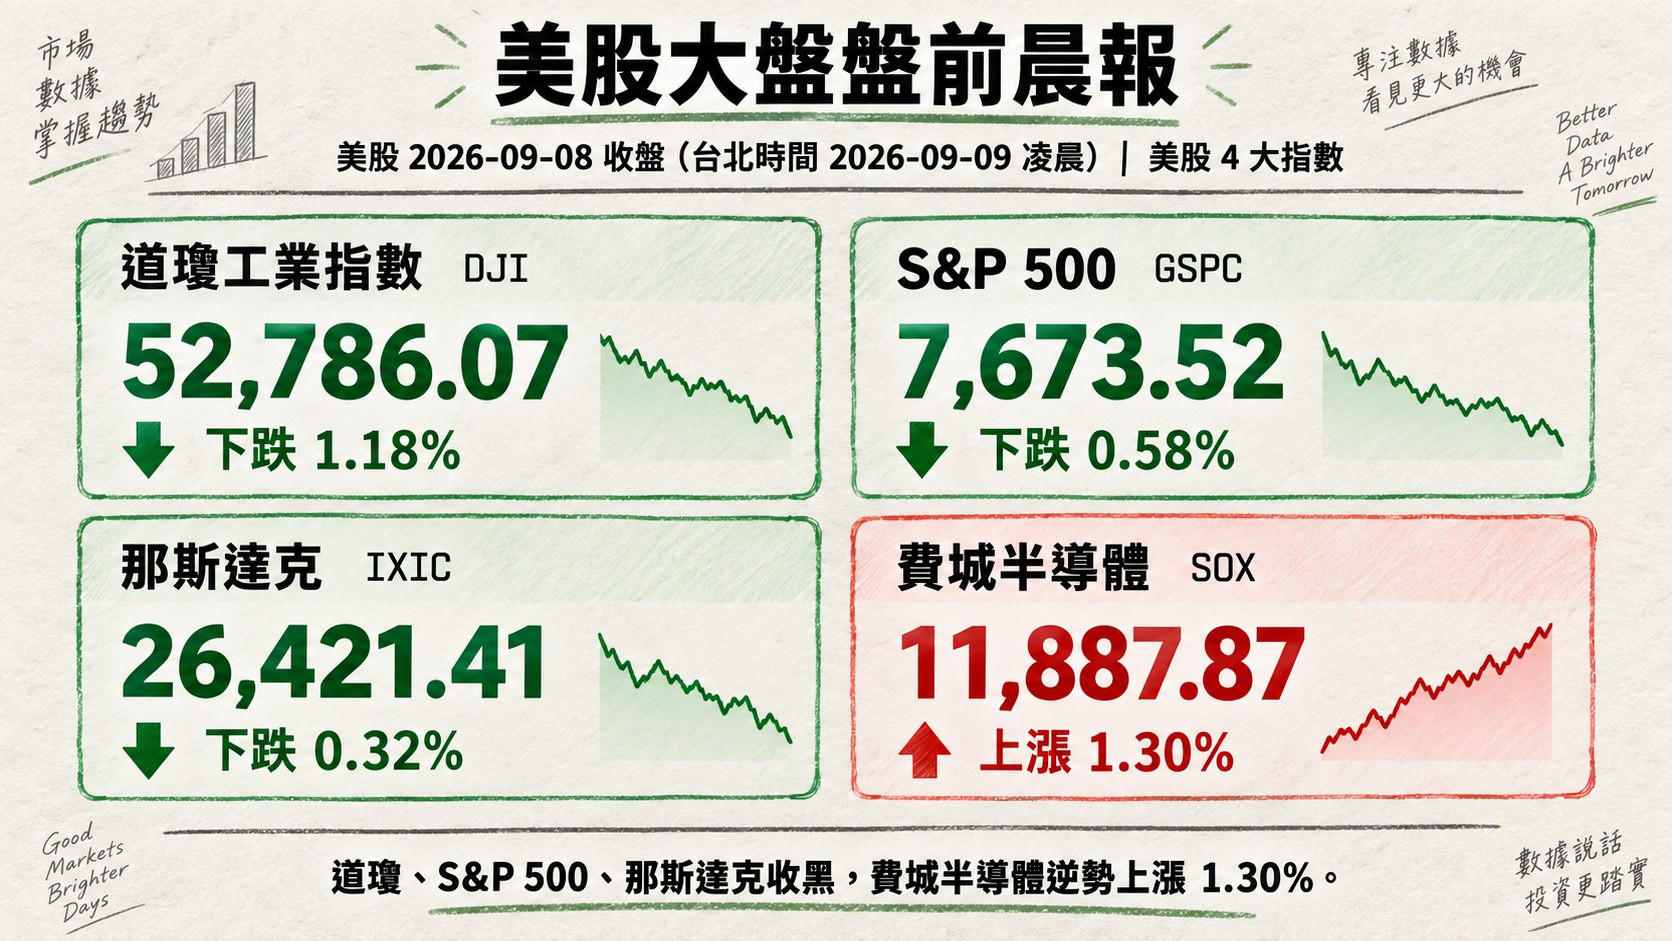
美股交易日: 2026-09-08(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-09-09 凌晨。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 1.18%,收 52,786.07
- S&P 500 下跌 0.58%,收 7,673.52
- 那斯達克下跌 0.32%,收 26,421.41
- 費城半導體上漲 1.30%,收 11,887.87
四、指標性美股
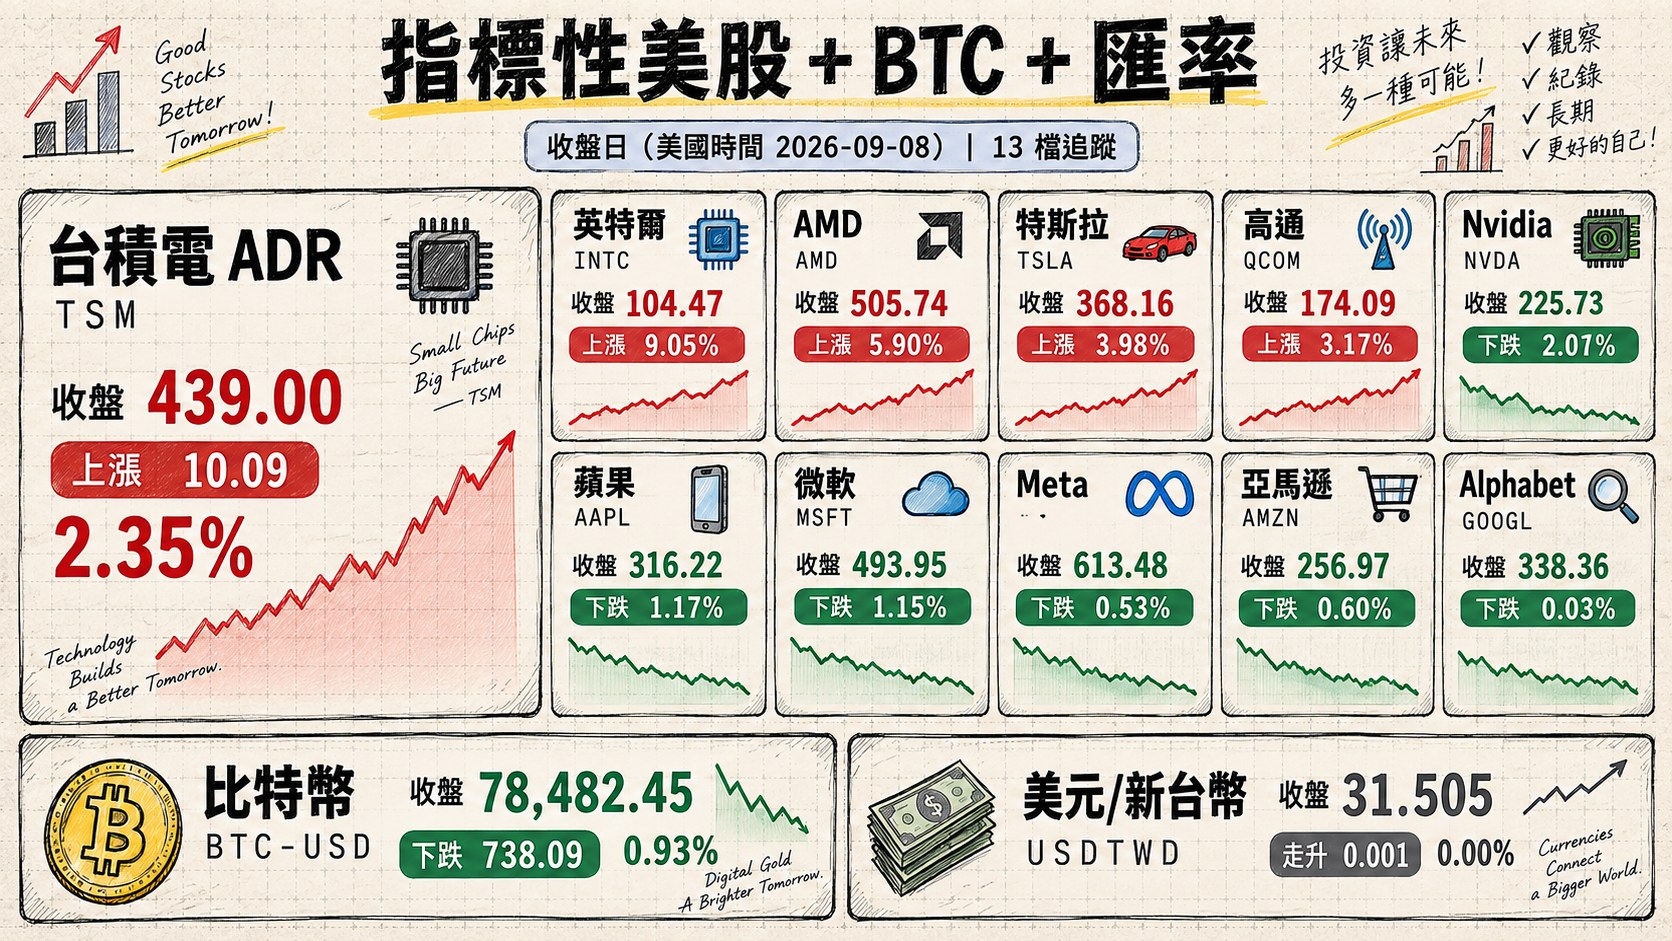
美股交易日: 2026-09-08(同上表,us_market_data.json#date;台北時間收盤於 2026-09-09 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 439.00 | 上漲 10.09 | 2.35% |
| 英特爾 (INTC) | 104.47 | 上漲 8.67 | 9.05% |
| AMD | 505.74 | 上漲 28.17 | 5.90% |
| 特斯拉 (TSLA) | 368.16 | 上漲 14.08 | 3.98% |
| 高通 (QCOM) | 174.09 | 上漲 5.35 | 3.17% |
| Nvidia (NVDA) | 225.73 | 下跌 4.63 | -2.01% |
| 蘋果 (AAPL) | 316.22 | 下跌 3.75 | -1.17% |
| 微軟 (MSFT) | 493.95 | 下跌 5.75 | -1.15% |
| Meta | 613.48 | 下跌 3.29 | -0.53% |
| 亞馬遜 (AMZN) | 256.97 | 下跌 1.54 | -0.60% |
| Alphabet (GOOGL) | 338.36 | 下跌 0.10 | -0.03% |
| 比特幣 (BTC-USD) | 78,482.45 | 下跌 738.09 | -0.93% |
| 美元/新台幣 (USDTWD) | 31.505 | 走升 0.001 | 0.00% |
五、重點新聞回顧
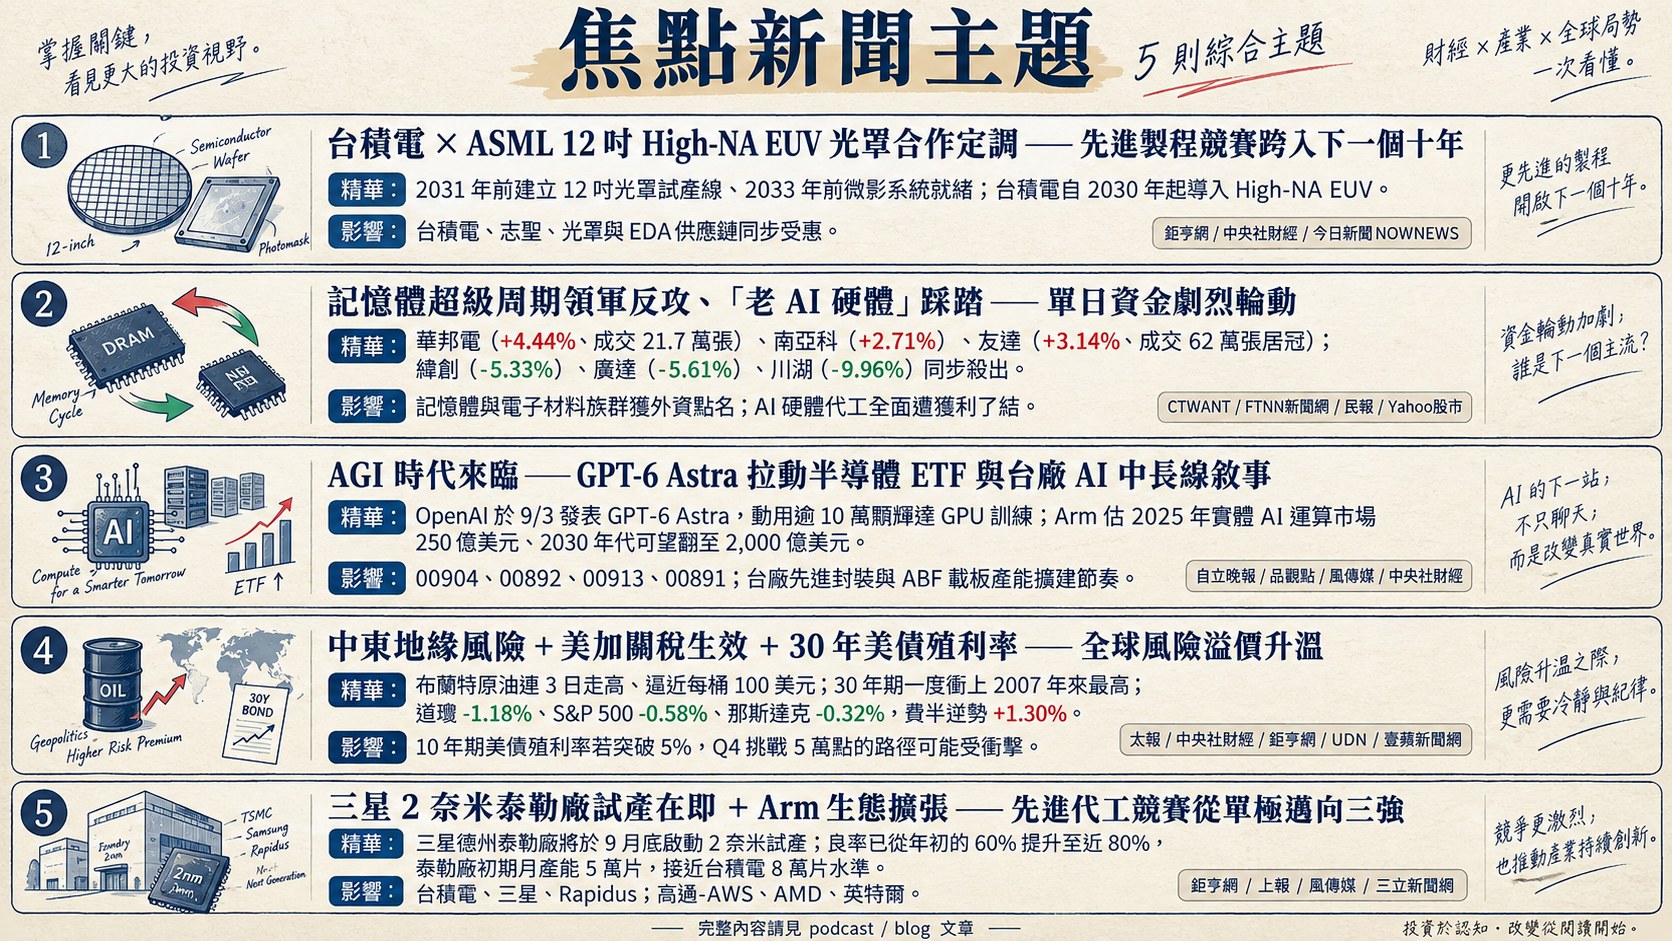
1. 台積電 × ASML 12 吋 High-NA EUV 光罩合作定調——先進製程競賽跨入下一個十年
台積電與 ASML 於美國蒙特雷 SPIE/BACUS 研討會前正式宣布共同推動 EUV 光罩自現行 6 吋升級至 12 吋,並訂出「2031 年前建立 12 吋光罩試產線、2033 年前微影系統就緒」的路線圖;台積電同步宣布自 2030 年起在先進製程量產導入 High-NA EUV。此舉主要驅動力是輝達 GPU 晶片尺寸日益龐大,導致目前 High-NA EUV 半視場曝光需兩張 6 吋光罩拼接、成為先進製程一大痛點;12 吋光罩可解除拼接限制、預期提升約 40% 產能、降低單位晶片成本。
當日盤面反應鮮明:台積電盤中一度攻上 2,505 元、雖尾盤翻黑但仍逆勢收紅並成為權值撐盤主力,台積電 ADR 盤中漲逾 2%、收漲 2.35%;相關生態系名字如志聖(G2C+ 聯盟成員,先進封裝訂單占比 54%、先進 PCB 占 38%)、光罩與 EDA 供應鏈同步受惠。同一天英特爾宣布 High-NA EUV 已於 Panther Lake 導入 Intel 18A 量產(累計超過百萬片晶圓),INTC 當日大漲 9.05%;三星則計畫 2028 年於 DRAM 首度量產導入 High-NA EUV。三大晶圓廠首度全數表態加入 ASML 大光罩聯盟,形成產業共同的技術路線圖。後續觀察變數包括:光阻劑、光罩盒、EDA 生態系配合進度;High-NA EUV 每台 4 億美元設備的資本支出節奏;以及此技術升級對 GPU 設計彈性與台積電先進製程競爭壁壘的實際強化程度。
2. 記憶體超級周期領軍反攻、「老 AI 硬體」踩踏——單日資金劇烈輪動
當日台股上演鮮明的高低價股切換:華邦電(+4.44%、成交 21.7 萬張)、南亞科(+2.71%)、友達(+3.14%、成交 62 萬張居冠)、國巨(-3.74% 但基本面 8 月營收連 6 月創高、稼動率超過 90%)、南亞(+1.95%、8 月營收創 50 個月新高、電子材料占比升至 59.8%)等記憶體與電子材料族群獲外資點名——外資單日買超 132.68 億元、華邦電 9.3 萬張居冠、友達 8.5 萬張居次、南亞科 3.4 萬張居第三。核心敘事是三星與 SK 海力士 DRAM 庫存傳僅剩不到 10 天、AI 伺服器機櫃的玻纖布用量是一般 3-8 倍、M8/M9 高階 CCL 進入放量;美股同步呼應——Micron、SanDisk、SK Hynix ADR 齊揚,記憶體全面重返多頭。
另一端則是「老 AI」硬體代工全面遭獲利了結:緯創(-5.33%、GDR 折價 5.5% 引爆股權稀釋擔憂與踩踏)、廣達(-5.61%,儘管 8 月營收年增 177.45% 首破 4 千億元且產能倍增計畫在推進、市場仍憂新舊平台 Vera Rubin 轉換空窗期)、鴻海(-1.76%)、聯電(-4.20%,遭外資賣超 88 億居冠)、川湖(-9.96%)、智邦(-6.90%)與台虹(-9.94%)等同步殺出。這是本輪 AI 敘事從「基礎設施建置」進入「規格升級 + 客戶自研 ASIC 分流」階段的資金重定價訊號。後續觀察:DRAM 現貨價格與 SK 海力士/美光 Q4 展望、Vera Rubin 平台實際出貨時間點、緯創 GDR 稀釋消化速度。
3. AGI 時代來臨——GPT-6 Astra 拉動半導體 ETF 與台廠 AI 中長線敘事
OpenAI 於 9/3 發表號稱「史上最聰明」的 GPT-6 Astra 大模型,動用逾 10 萬顆輝達 GPU 訓練,被輝達執行長黃仁勳定調為 AGI 時代來臨的分水嶺——AI 將從生成式階段推進至具備因果推理、跨領域規劃的「代理式 AI」(Agentic AI)與「實體 AI」階段。此敘事直接推動投信法人強力背書半導體 ETF——00904、00892、00913、00891 自 GPT-4 問世以來累積報酬顯著領先大盤,接近三倍報酬;主動式台股 ETF 22 檔平均績效大幅跑贏大盤、18 檔勝大盤,00992A 主動群益科技創新居冠。
外圍生態亦環環相扣:Arm 於中國區活動推出 Neoverse CSS N4(支援台積電 N3/N3P/N2)、資料中心 Neoverse 累計出貨破 15 億核心(近 9 個月即出貨 5 億顆),並提出「實體 AI 機器人分級 RL0-RL5」框架,聯盟成員逾 80 家含台積電、Bosch、AWS、NXP、Lenovo、Unitree;Arm 估 2025 年實體 AI 運算市場 250 億美元、2030 年代可望翻至 2,000 億美元。台新投信定調 AGI 時代下的「代理 AI、邊緣 AI、實體 AI」三波浪潮,建議在美國期中選舉前的震盪期分批布局半導體 ETF。後續觀察:GPT-6 Astra 實際商用落地速度、Arm 生態對 x86 資料中心版圖的實際侵蝕、台廠先進封裝與 ABF 載板產能擴建節奏(欣興揭客戶已預約未來 5 年產能)。
4. 中東地緣風險 + 美加關稅生效 + 30 年美債殖利率——全球風險溢價升溫
葉門胡塞武裝襲擊沙烏地阿拉伯多處能源設施、美伊上週末互擊油輪,布蘭特原油連 3 日走高、逼近每桶 100 美元;同時美加對加拿大約 200 億美元商品的報復性關稅 9/8 正式生效,川普放話威脅龐巴迪、伊朗與阿曼就荷莫茲海峽航行安排傳「重大進展」但同時凸顯德黑蘭對該水域的控制權。三大變數共同推動 10 年期美債殖利率再度上行、30 年期一度衝上 2007 年來最高,觸發財政部長貝森特出面替「擴大舊債回購」定調——是替過熱長債退燒、比擬 Fed「扭轉操作」、非變相 QE,並強調若外資真懷疑美國信用理應轉買德債(實際反向)。摩根士丹利威爾森團隊同時警示長天期殖利率上行為當前最大風險,並認為半導體恐已於 6 月觸頂、資金將從「AI 賦能」轉向「AI 採用」(軟體、醫療、銀行)。
當日美股大盤明顯承壓——道瓊 -1.18%、S&P 500 -0.58%、那斯達克 -0.32%,惟費半逆勢 +1.30% 反映晶片與 AI 資本支出敘事仍為結構性主線。台股方面,壹蘋新聞網引述法人示警:若 10 年期美債殖利率突破 5%,Q4 挑戰 5 萬點的路徑可能受衝擊。後續觀察:週四 PPI、週五 CPI、Fed 下週會議升息路徑(FedWatch 定價一碼機率約六成)、日銀 9/17-18 會議是否升息至 1.25%、Oracle 財報、伊朗與阿曼荷莫茲協議進度、美加關稅通膨傳導。
5. 三星 2 奈米泰勒廠試產在即 + Arm 生態擴張——先進代工競賽從單極邁向三強
三星德州泰勒廠將於 9 月底啟動 2 奈米試產,訂單傳已全滿——客戶涵蓋特斯拉 AI5 晶片、博通下一代通訊半導體、Arm 自研 AI 晶片;三星 2 奈米良率已從年初的 60% 提升至近 80%,泰勒廠初期月產能 5 萬片,接近台積電 8 萬片水準,並預估 2026 年 2 奈米訂單量將年增翻倍以上。與此同時,Arm 除了 CSS N4(支援台積電 N3/N3P/N2、三星 SF2/SF2P)之外,也推出自有 AGI CPU,OpenAI、Meta、Cloudflare、Oracle、SAP、Lenovo、Supermicro 及字節火山引擎皆為採用者。日本 Rapidus 亦已進入 2 奈米試產階段。
對台積電而言,這是中期最重要的競爭訊號——先進代工不再是台積電獨強,惟高通-AWS 剛宣布跨代客製 AI 晶片合作、AMD 當日 +5.90%、英特爾 +9.05%(同時導入 High-NA EUV 於 Intel 18A 量產)等美系客戶格局仍高度多元。當日盤面反映:台積電雖收紅(+0.41%),漲幅明顯落後費半(+1.30%)與 INTC / AMD 等競爭對手,市場正逐步定價「代工競爭常態化」情境。後續觀察:三星 2 奈米實際良率與客戶交付進度、台積電 8 月營收(本週四公布)能否再創歷史新高、Rapidus 進度、以及 Arm 自研 CPU 與授權客戶的競合平衡。
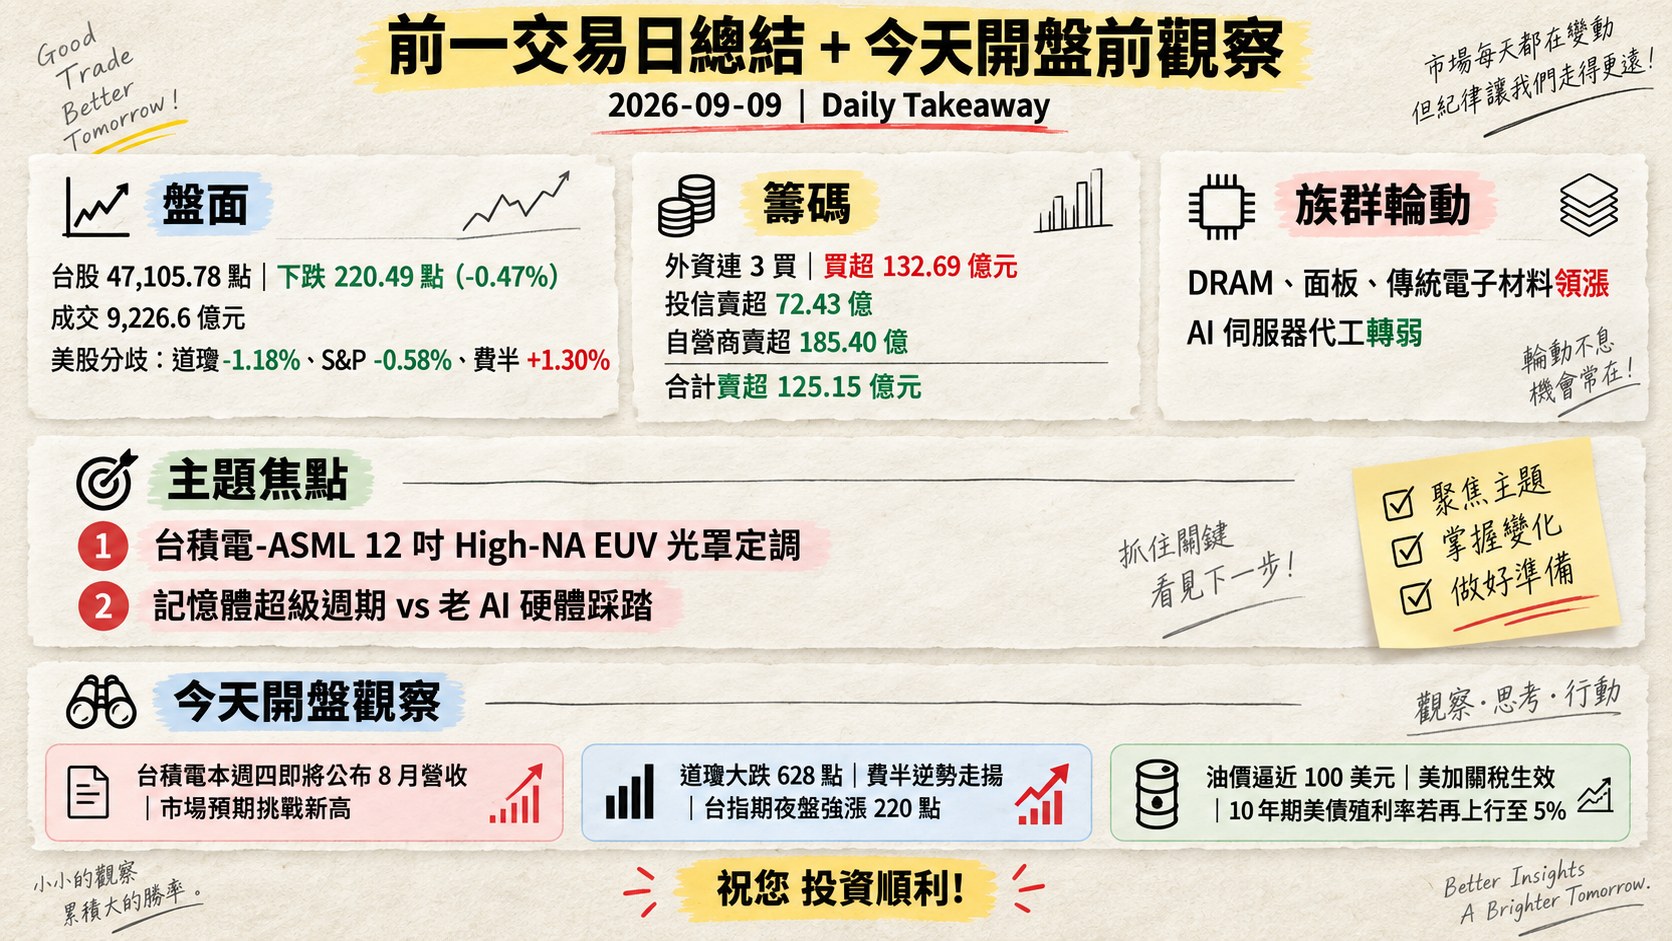
六、當日總結(takeaway)
- 盤面: 前一交易日台股收 47,105.78 點、下跌 220.49 點(-0.47%)、成交 9,226.6 億元,「連 2 漲」中斷;但美股表現分歧——道瓊 -1.18%、S&P -0.58% 明顯承壓,費半卻逆勢 +1.30%,晶片股領強、老經濟股承壓的內部矛盾同步輸出到台股,領漲族群明顯從 AI 伺服器代工切換到 DRAM、面板、傳統電子材料。
- 籌碼: 外資逆勢連 3 買、單日買超 132.69 億元(連 3 買),資金明顯集中於華邦電、友達、南亞科等記憶體/面板;投信賣超 72.43 億、自營商賣超 185.40 億,合計仍賣超 125.15 億元。融資餘額由「連 2 增」轉為單日減少 20.05 億元(-0.34%)、融券連 3 減,籌碼結構呈現「外資單邊多、內資獲利了結」的分歧格局。
- 主題焦點: 台積電-ASML 12 吋 High-NA EUV 光罩定調(Part 5 主題 1)具備最強後續延伸性,將定義下一個十年先進製程節奏;記憶體超級週期 vs 老 AI 硬體踩踏(主題 2)則是當週最直接的資金重定價訊號。
- 今天開盤觀察: (1)台積電本週四即將公布 8 月營收,市場預期挑戰新高,是最大的短線催化劑;(2)美股道瓊當日大跌 628 點但費半逆勢走揚,台指期夜盤挾晶片股利多強漲 220 點,晨間開盤高低震盪機率高;(3)油價逼近 100 美元、美加關稅生效、日銀升息預期升溫,10 年期美債殖利率若再上行至 5%,將是 Q4 台股挑戰 5 萬點的最大護欄。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]