股市 Overview — 2026-10-05(週一)
最近交易日: 2026-10-02(週五)
一、台股大盤摘要
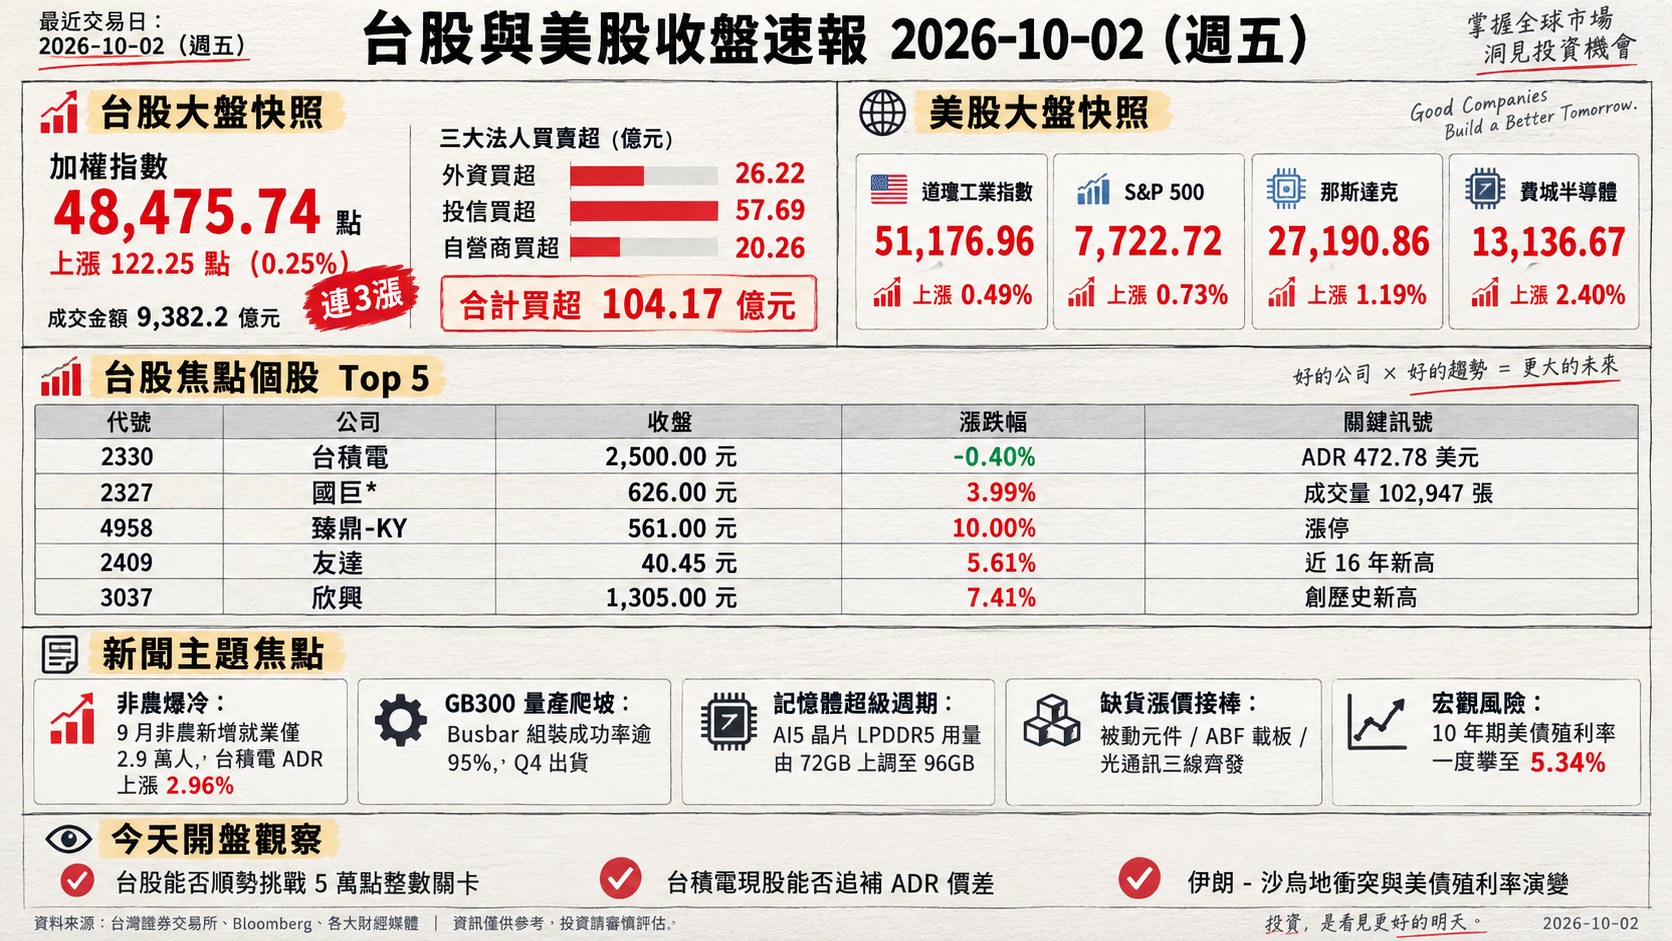
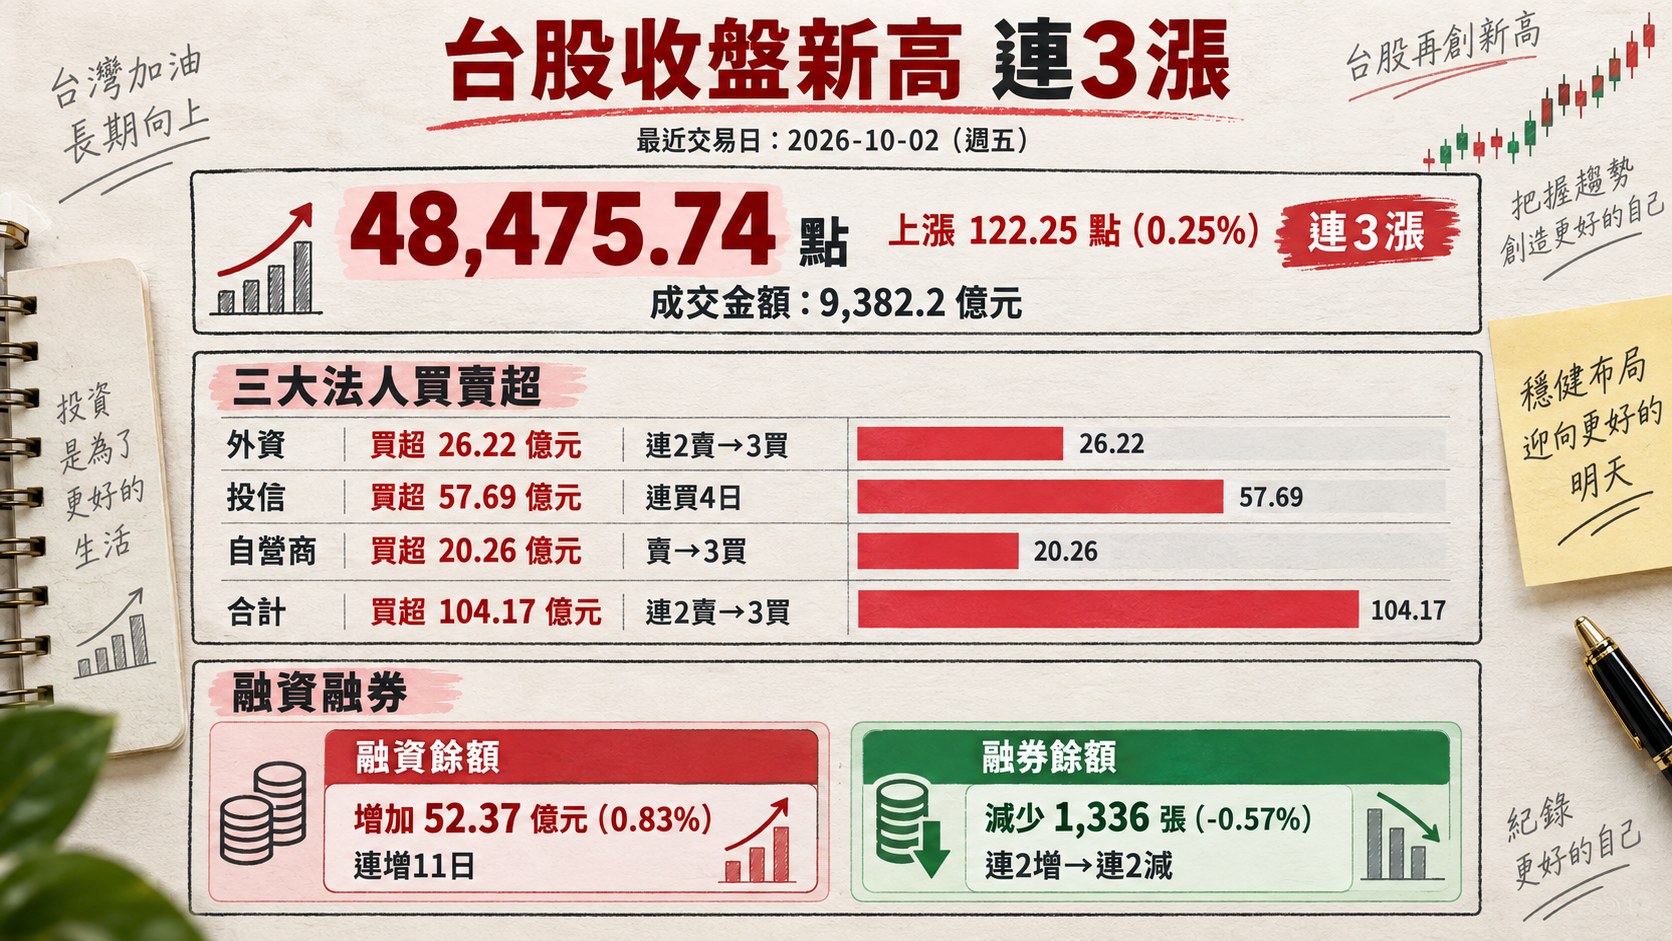
加權指數收盤: 48,475.74 點,上漲 122.25 點(0.25%),連3漲
成交金額: 9,382.2 億元
三大法人買賣超(億元):
- 外資買超 26.22 億元(連2賣→3買)
- 投信買超 57.69 億元(連買4日)
- 自營商買超 20.26 億元(賣→3買)
- 合計買超 104.17 億元(連2賣→3買)
融資融券(前一交易日 2026-10-02):
- 融資餘額增加 52.37 億元(0.83%),連增11日
- 融券餘額減少 1,336 張(-0.57%),連2增→連2減
上週五台股以收盤新高姿態作收,週線連三紅、月線扣抵條件轉為有利,上市公司總市值一週膨脹逾 1.48 兆元站上 158 兆元關卡;量能回升至 9,000 億元之上,但資金分布高度集中——半導體 + 電子零組件兩大族群合計吃掉近六五成成交金額,光電類股週轉率飆升顯示當沖題材熱絡。三大法人聯手買超百億,投信獨撐連四買,外資轉為小幅淨買但同時以主動 ETF、權值股輪動的方式進行調節;融資餘額連 11 日增加、短線槓桿偏熱,為本週開盤的首要觀察指標。
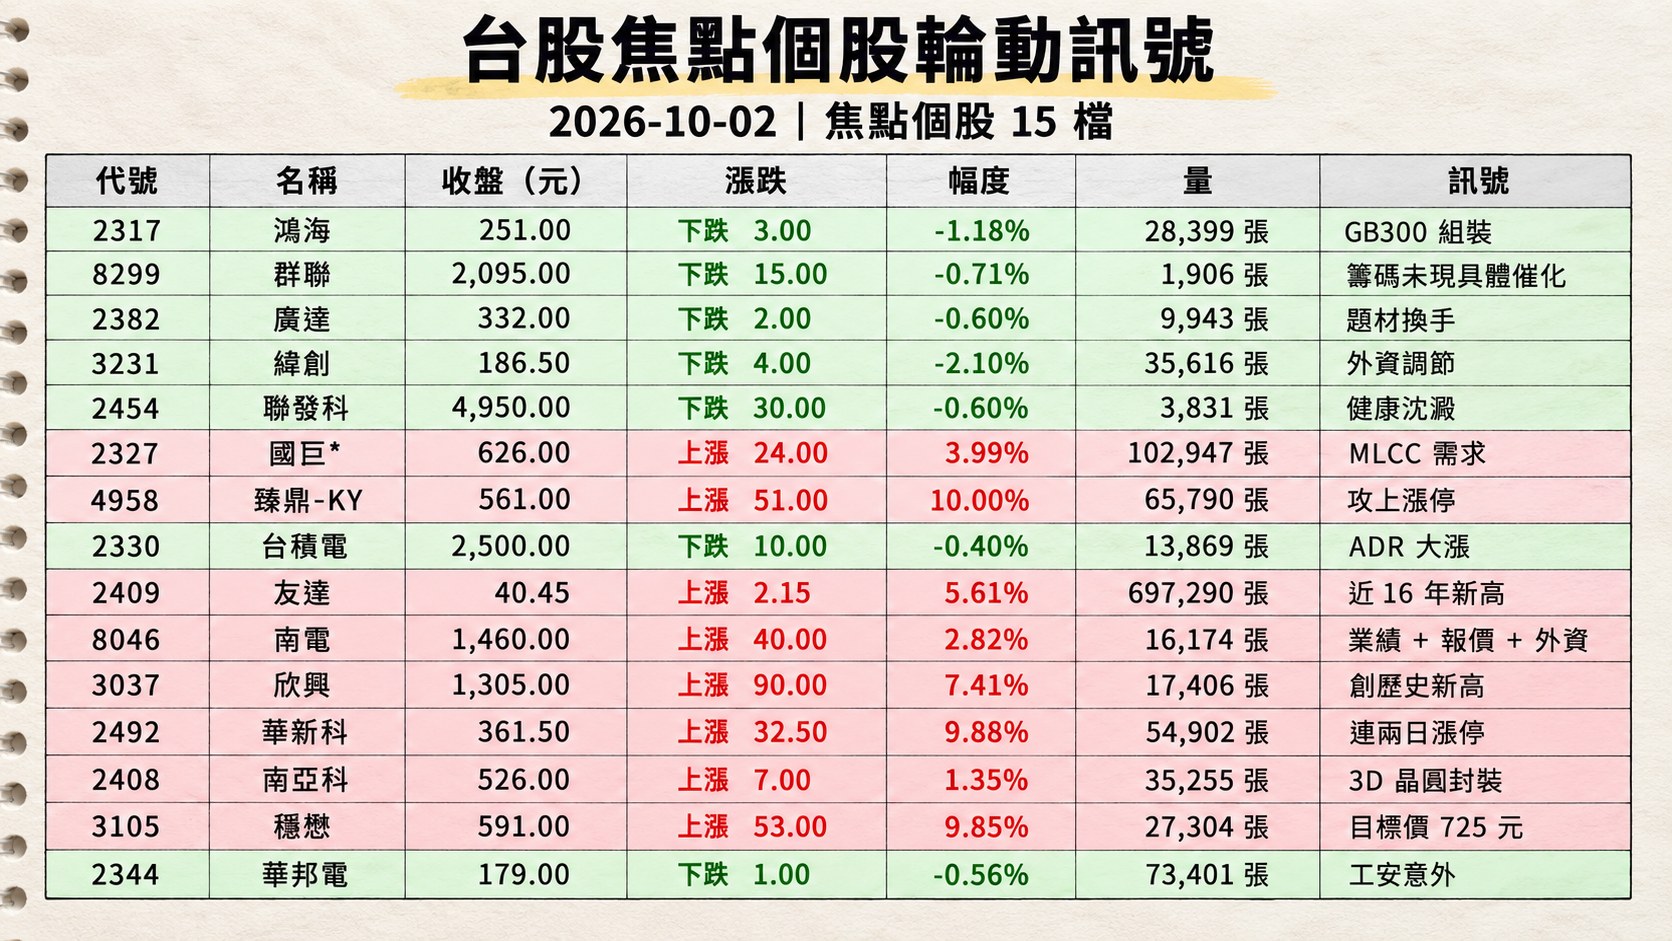
二、台股焦點個股
1. 2317 鴻海
- 收盤 251.00 元,下跌 3.00(-1.18%)
- 成交量: 28,399 張
新聞綜合: 鴻海與輝達 (NVDA) 合作導入西雅圖機器人實驗室技術於 GB300 伺服器組裝,匯流排 Busbar 組裝成功率已逾 95%、多連接器插接 90-95%,朝 99.5% 推進,新一代 AI 機櫃 Q3 開始量產、Q4 出貨並定位為 2027 年主力產品;甲骨文 (ORCL) 與騰訊簽訂五年算力租約亦被視為鴻海 ODM 接單續強的催化劑。短線籌碼面壓力明顯:外資 10/2 大舉調節鴻海,股價盤中跌破 251 元,為當日外資賣超個股前段班之一;另越南電荒影響富士康在越廠區,公司配合當地跨境購電方案。
2. 8299 群聯
- 收盤 2,095.00 元,下跌 15.00(-0.71%)
- 成交量: 1,906 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。盤面觀察:群聯於記憶體超級週期敘事中屬 NAND 控制 IC 代表標的,與南亞科、華邦電列同族,但 10/2 隨 ABF 載板、光通訊、被動元件輪動時相對休兵,籌碼未現具體催化。
3. 2382 廣達
- 收盤 332.00 元,下跌 2.00(-0.60%)
- 成交量: 9,943 張
新聞綜合: 甲骨文 x 騰訊五年 AI 算力租約牽動廣達 AI 伺服器出貨能見度,GB300 爬升、Vera Rubin 與 ASIC 伺服器業務同步擴張,訂單延伸至 2027-2028 年;但 10/2 權值股集體休兵、資金顯著輪向被動元件、ABF 載板與光通訊,廣達在相對高基期下小幅收黑,籌碼面無具體利空、單日量能亦屬平淡,可視為題材換手下的健康整理。
4. 3231 緯創
- 收盤 186.50 元,下跌 4.00(-2.10%)
- 成交量: 35,616 張
新聞綜合: 緯創 10/2 跌幅居 AI 伺服器 ODM 之首,主因外資單日砍出約 2.1 萬張,與仁寶、鴻海同列當日外資賣超前段班,籌碼明顯受外資調節影響;基本面題材未見變動,惟當日資金從大型 ODM 權值股明顯轉向上游載板與被動元件,使緯創相對弱勢。短線觀察量能能否縮回、外資賣壓是否止穩。
5. 2454 聯發科
- 收盤 4,950.00 元,下跌 30.00(-0.60%)
- 成交量: 3,831 張
新聞綜合: 聯發科天璣 9500 (3nm) 獲三星 Galaxy Tab S12 Ultra / S12+ 旗艦平板採用,整合 NPU 990 與生成式 AI 引擎 2.0,深化與三星的高階非手機市場合作;供應鏈同步表示天璣 9600 Pro 在台積電 2nm 良率 60-70% 下穩定運作,間接打破外界對 2nm「黑屏」雜音。短線籌碼面偏休兵:市場傳聞「快跑一段後拉回、接棒換台積電」,上週五收 4,950 元為橫向整理之勢;法人視為權值股輪動期的健康沈澱。
6. 2327 國巨*
- 收盤 626.00 元,上漲 24.00(3.99%)
- 成交量: 102,947 張
新聞綜合: 國巨連兩交易日漲幅達 14%、站回季線之上,被動元件族群 10 月開門大紅,受惠於 AI 伺服器端 MLCC 需求強勁與漲價題材重啟;法人以 2027 年獲利加計 30 倍本益比估算,目標區間上看 900 元,另有分析師公開喊「至少抱到 700 元」。10/2 投信加碼約 3,146 張,單日量能逾 10 萬張、顯著放大,為當日成交值第一名的熱門股。市場亦熱議「反指標女神巴逆逆買國巨」是否能被打破——意味多方情緒明顯占優。
7. 4958 臻鼎-KY
- 收盤 561.00 元,上漲 51.00(10.00%)
- 成交量: 65,790 張
新聞綜合: 臻鼎-KY 10/2 攻上漲停收 561 元、投信買超約 3,289 張,為 PCB 族群當日領漲代表之一;公司並於 10/13-10/14 赴香港參加寬量國際 QIC CEO Week,向國際法人說明 PCB 產業展望與公司營運方向。族群面上,ABF 載板三雄 (南電、欣興、景碩) 下半年報價傳聞上調 20%,PCB 與高階 HVLP 銅箔產業鏈同步受惠於 AI 伺服器板材升級需求,臻鼎做為高階 HDI 與類載板龍頭廠順勢補漲,籌碼結構由短線題材接棒拉動。
8. 2330 台積電
- 收盤 2,500.00 元,下跌 10.00(-0.40%)
- 成交量: 13,869 張
新聞綜合: 台積電 10/2 於現股小幅收黑,但 ADR 當晚收 472.78 美元、單日大漲 2.96%,台指期夜盤同步飆升並改寫歷史新高,與現股間明顯價差導致本週開盤被點名有補漲動能。市場聚焦 10/15 法說會,追蹤:(1) 2027 年資本支出、(2) A14 / CoPoS 進度、(3) 德州第 2 園區選址,以及與馬斯克 Terafab 合作傳聞——首期 168 億美元、潛在上看 1,190 億美元、目標年產 1 太瓦 AI 算力,馬斯克親口證實「處於討論階段」;(4) 2026 年可能的漲價訊號。另外高通 2nm 黑屏傳聞被業界歸咎於手機散熱不足,供應鏈透露台積電 2nm 良率已達 60-70%。
9. 2409 友達
- 收盤 40.45 元,上漲 2.15(5.61%)
- 成交量: 697,290 張
新聞綜合: 友達 10/2 大漲 5.61% 寫下近 16 年新高,單日成交量近 70 萬張,為當日量能冠軍之一;外資回補力道強勁——單日買超約 8.1 萬張,前一交易日 (10/1) 才剛被砍 3.6 萬張,資金急速回流。市場期待的多元催化劑包括:面板雙虎與英特爾 CPO (共封裝光學) 題材、玻璃打孔技術 / TGV / 面板級封裝之擴產,使友達被歸類於第四季「低基期+大成長」四大主題之一;投信同步買超 4,351 張,籌碼結構明顯轉強。
10. 8046 南電
- 收盤 1,460.00 元,上漲 40.00(2.82%)
- 成交量: 16,174 張
新聞綜合: 南電 9 月合併營收年增 57.82%、累計年增 41.79%,公司並列入證交所注意股公告 (單月營收年增 40.59%、Q2 稅前淨利年增 732.81%、EPS 3.50 元);基本面明顯轉強,花旗將目標價上調至 1,700 元。族群面 ABF 載板三雄本週齊強,外資單週對南電買超達 54.12 億元,為當週外資買超個股前段班;市場聚焦下半年報價傳聞上調 20%,形成「業績 + 報價 + 外資」三支柱同時到位的強勢結構。
11. 3037 欣興
- 收盤 1,305.00 元,上漲 90.00(7.41%)
- 成交量: 17,406 張
新聞綜合: 欣興為 ABF 載板龍頭,10/2 單日噴出逾 7%、創歷史新高,外資單週買超約 68.18 億元居全市場冠軍;族群內 PCB 與被動元件齊漲,臻鼎、泰鼎同步亮燈。市場敘事圍繞在:AI 伺服器板材升級推升高階 ABF 載板需求、下半年報價傳漲、HVLP 銅箔規格切換等;分析師明確點名欣興為第四季「低基期+大成長」四大主題中「高階 ABF 載板」賽道的最佳代表。
12. 2492 華新科
- 收盤 361.50 元,上漲 32.50(9.88%)
- 成交量: 54,902 張
新聞綜合: 華新科連兩日漲停、創近 2 個半月新高,外資兩日買超約 2.65 萬張,與國巨同列被動元件雙星。公司揭露 AI 需求推升 BB Ratio 持續走高,供需緊俏可能延續至明年;高雄、東莞、馬來西亞三廠區皆接近滿載,年底整體產能擴 10%、明年再擴 10%。摩爾投顧林鈺凱重押含華新科 (21.7% 權重)、禾伸堂、晶技等 5 檔;分析師呂漢威指出華新科本益比約 30 倍,相對同業平均 43 倍仍有估值修復空間。
13. 2408 南亞科
- 收盤 526.00 元,上漲 7.00(1.35%)
- 成交量: 35,255 張
新聞綜合: 南亞科子公司辦理 21 億美元 (約新台幣 668 億元) 現金增資、由母公司全額認購以降低外匯避險成本;原規劃雲林虎尾產業園區設廠轉進南科屏東園區,發展先進 3D 晶圓封裝。基本面上,AI 需求重寫記憶體長約模式——南亞科 LTA 佔產能約 50%,部分客戶簽訂 3 年供貨協議,DRAM 供需緊俏敘事延續至 2027-2028 年;儘管美股東芝宣布 HDD 擴產造成威騰 (WDC)、希捷 (STX) 重挫,但分析師認為對 DRAM / HBM 供應鏈實質衝擊有限。投信 10/2 買超南亞科 1,162 張。
14. 3105 穩懋
- 收盤 591.00 元,上漲 53.00(9.85%)
- 成交量: 27,304 張
新聞綜合: 瑞銀 (UBS) 上調穩懋目標價至 725 元 (前 500 元)、重申「買進」評等,以 2028 年 EPS 40 倍本益比估算,EPS 預估分別上修 23% / 31%。多重題材共振:(1) 星鏈 V3 衛星升級每顆 PA / LNA 用量較 V2 Mini 增加 4-5 倍,化合物半導體占比由 55% 升至 87%、GaN 比重上升;(2) 公司規劃 GaN 由 4 吋轉 6 吋,2 年內 GaN 產能可望翻倍;(3) 光電業務 PD 於 Q2 末量產,H2 出貨量增加;CW Laser、EML 2027 年起貢獻營收,光電占比由 2025 年 11% 升至 2028 年 18%。
15. 2344 華邦電
- 收盤 179.00 元,下跌 1.00(-0.56%)
- 成交量: 73,401 張
新聞綜合: 華邦電 10/2 於記憶體族群集體上揚中逆勢小跌,單一原因為高雄路竹廠發生工安意外:外包商施工遭氫氟酸 / 硝酸混合廢液噴濺,4 人灼傷送醫、生命徵象穩定,公司配合主管機關調查。基本面方面,馬來西亞子公司 WEM 向華新科子公司 Kamaya Electric 承租不動產使用權、金額約 9,473 萬元;AI 推升記憶體長約模式下,華邦電與南亞科、旺宏共列關鍵受惠族群,美光 SCA (策略客戶協議) 由 16 份增至 26 份、期限延至 2031 年、客戶財務承諾達 320 億美元,暗示整體產業能見度上升。外資本週對整體市場轉為淨賣超,但仍買超華邦電。
三、美股大盤摘要
美股交易日: 2026-10-02(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-03 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日;本次因週末阻隔,台股在 2026-10-05 週一盤前首次反映此次收盤)。
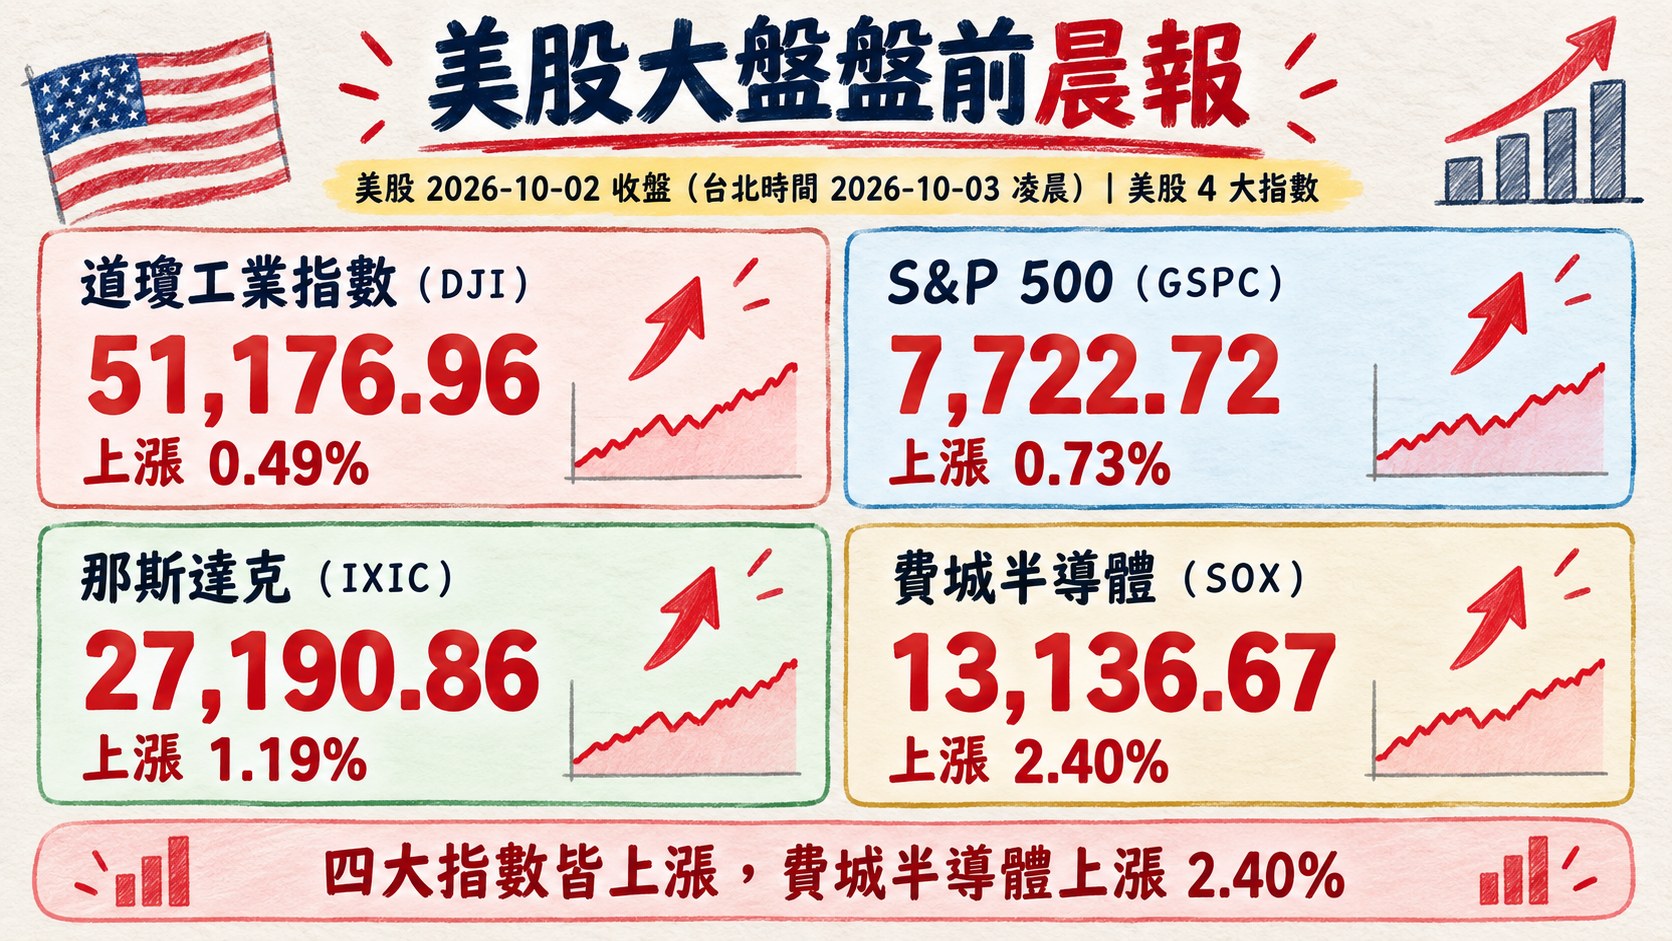
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.49%,收 51,176.96
- S&P 500 上漲 0.73%,收 7,722.72
- 那斯達克上漲 1.19%,收 27,190.86
- 費城半導體上漲 2.40%,收 13,136.67
四、指標性美股
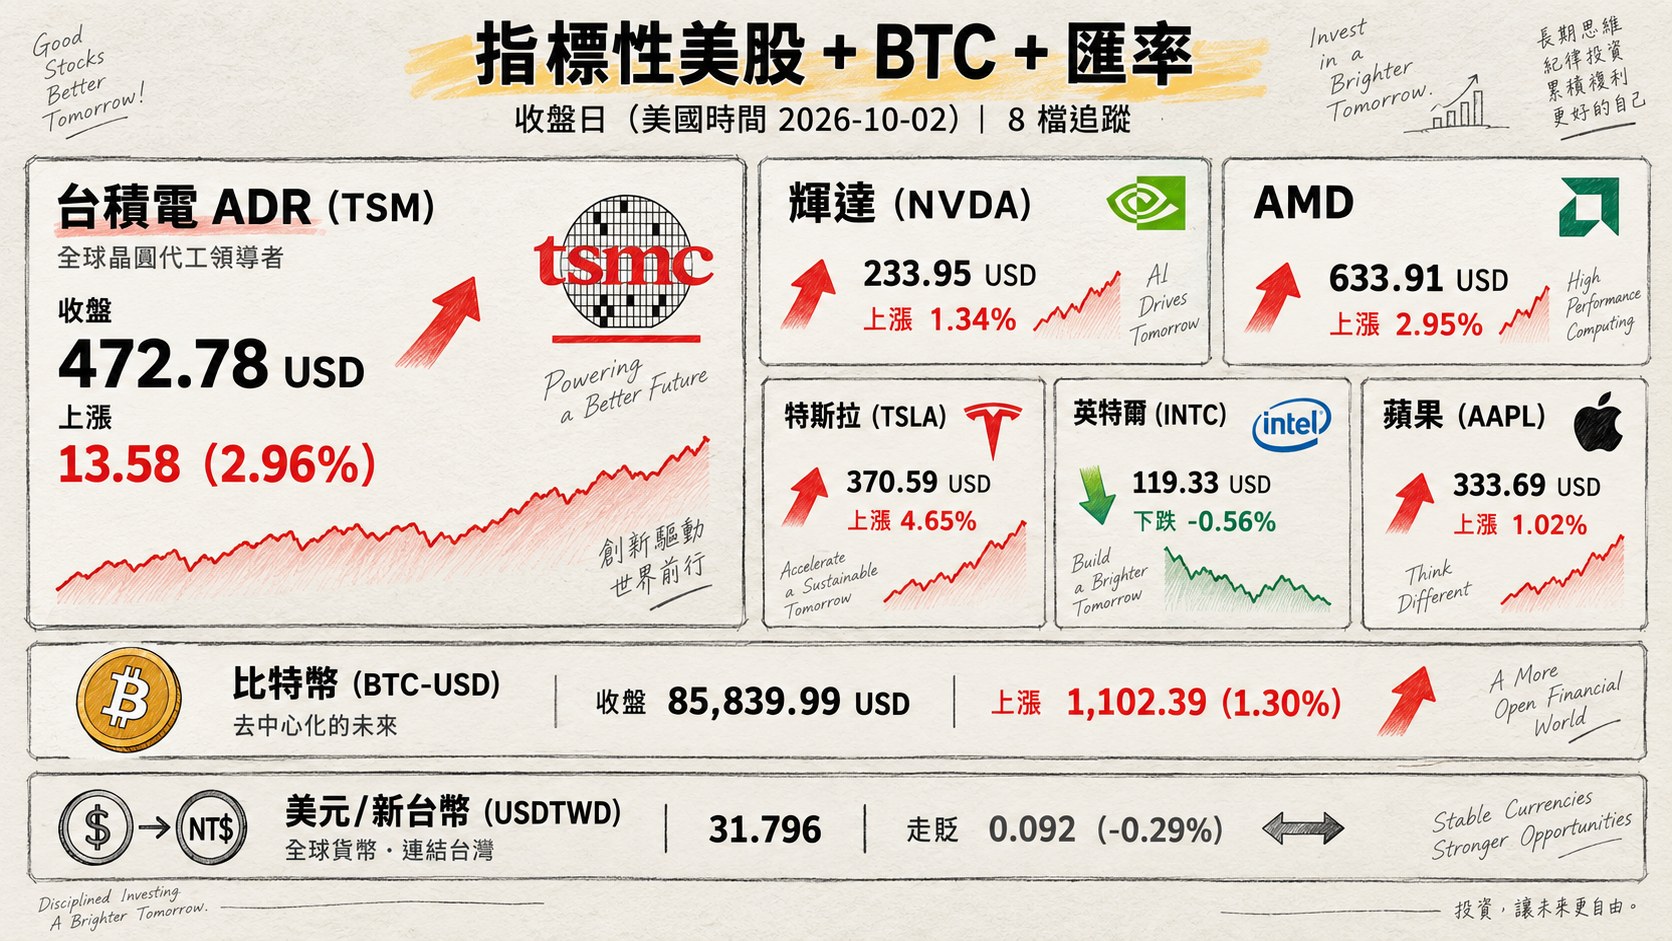
美股交易日: 2026-10-02(同上,us_market_data.json#date;台北時間收盤於 2026-10-03 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 472.78 | 上漲 13.58 | 2.96% |
| 輝達 (NVDA) | 233.95 | 上漲 3.09 | 1.34% |
| AMD | 633.91 | 上漲 18.18 | 2.95% |
| 特斯拉 (TSLA) | 370.59 | 上漲 16.48 | 4.65% |
| 英特爾 (INTC) | 119.33 | 下跌 0.67 | -0.56% |
| 蘋果 (AAPL) | 333.69 | 上漲 3.37 | 1.02% |
| 比特幣 (BTC-USD) | 85,839.99 | 上漲 1,102.39 | 1.30% |
| 美元/新台幣 (USDTWD) | 31.796 | 走貶 0.092 | -0.29% |
五、重點新聞回顧
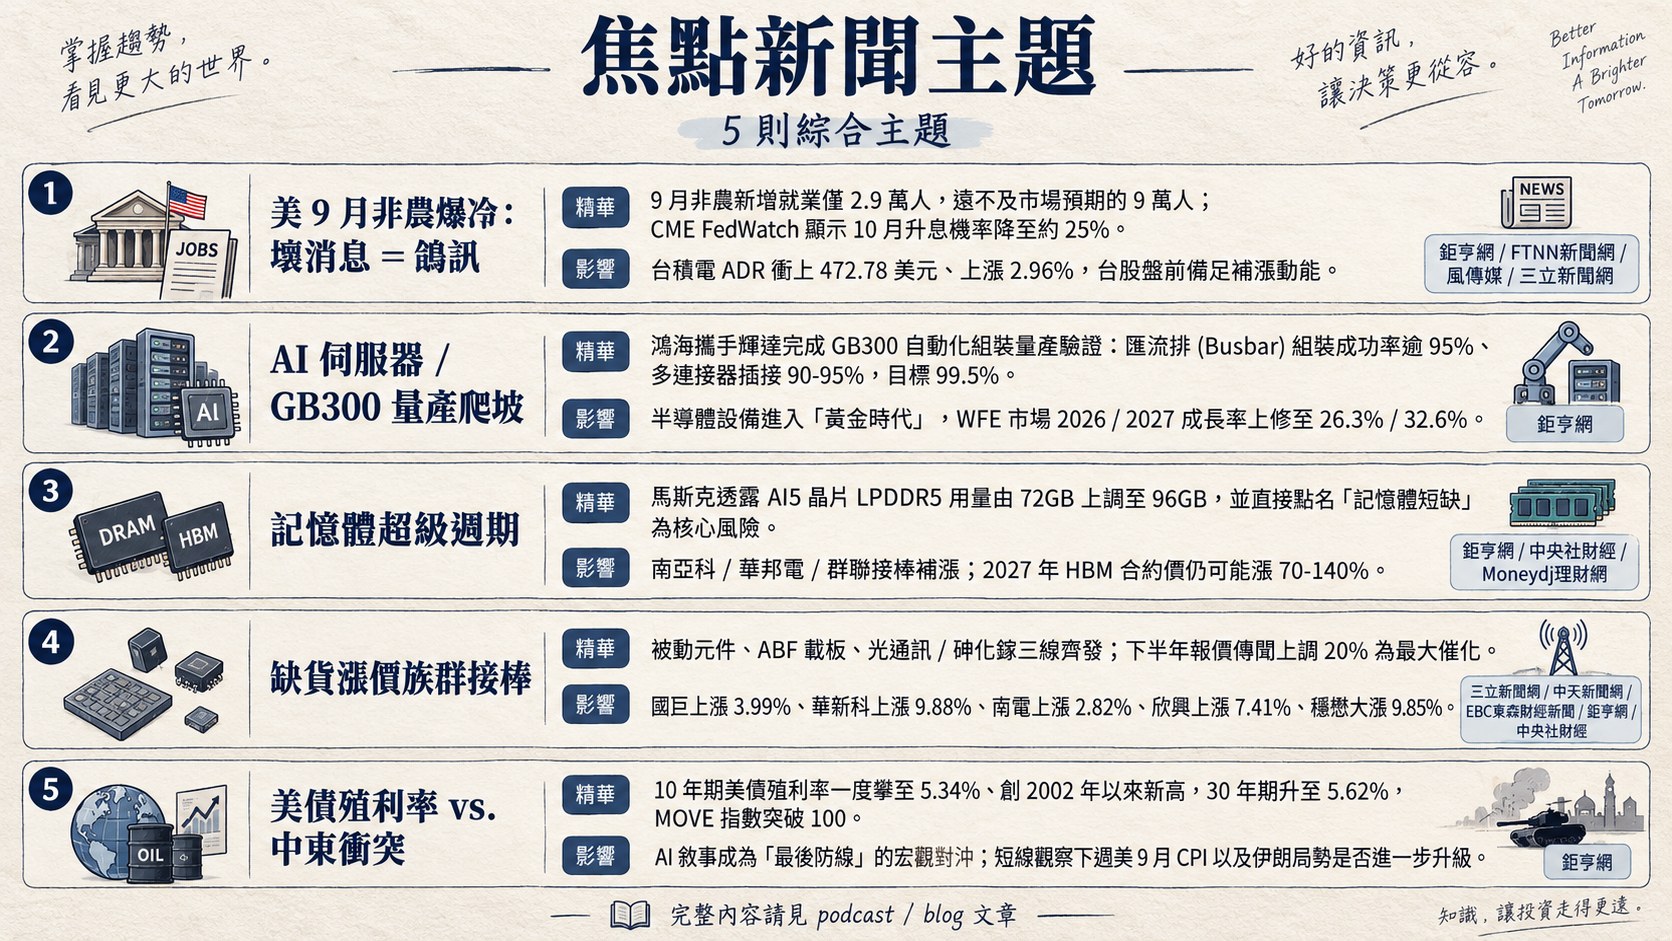
1. 美 9 月非農爆冷點燃「壞消息=鴿訊」行情:台積電 ADR 衝上 472.78 美元、台股盤前備足補漲動能
美國勞工部週五公布 9 月非農新增就業僅 2.9 萬人,遠不及市場預期的 9 萬人,8 月數據同遭下修、失業率升至 4.2%、薪資成長放緩;CME FedWatch 顯示 10 月升息機率降至約 25%,Fed 路徑共識轉向「10 月按兵不動、12 月再評估」。市場解讀為「壞消息=放鴿=進場」訊號,當日美股四大指數全面收紅:道瓊、S&P 500、Nasdaq、費半依附檔分別為 0.49% / 0.73% / 1.19% / 2.40%;AI / 半導體領軍——AMD 市值首度突破 1 兆美元、輝達再寫高點、特斯拉單日大漲 4.65%,台積電 ADR 收 472.78 美元、上漲 2.96%,與台股現股收盤 2,500 元之間已出現顯著價差。
後續觀察變數:10 月 15 日台積電法說會(市場盛傳將揭露 2027 年資本支出、A14 進度、德州第 2 園區與可能的 2026 年漲價指引)、下週美國 9 月 CPI、以及伊朗衝突演變。Goolsbee 等官員仍警示通膨未散,匯率面美元 / 台幣已走貶至 31.796、新台幣升值 0.29%,將同步推升本週開盤的外資回補意願。
2. AI 伺服器 / GB300 供應鏈進入量產爬坡期:鴻海×輝達機器人組裝、半導體設備「黃金時代」被官方背書
本週 AI 伺服器供應鏈兩條主軸同時受到強化。其一,鴻海攜手輝達於西雅圖機器人實驗室完成 GB300 自動化組裝量產驗證:匯流排 (Busbar) 組裝成功率逾 95%、多連接器插接 90-95%,目標 99.5%;新一代 AI 機櫃 Q3 開始量產、Q4 出貨,並定位為 2027 年主力產品線,鴻海因此被定錨為 Nvidia 下世代平台的核心代工夥伴。其二,Bernstein 在最新報告定調半導體設備進入「黃金時代」,將 WFE 市場 2026 / 2027 成長率上修至 26.3% / 32.6%——AI Agent 推動 HBM、DRAM、NAND 擴產,連帶測試、檢測與先進封裝全面受惠;國內供應鏈精測 9 月、Q3 營收雙創新高、前三季已超越去年全年即為最佳背書。
更廣的資金輪動層面,a16z 報告指出 AI 已佔創投交易價值 86%,摩根士丹利估六大雲端業者 2027 年資本支出達 1.4 兆美元;三星對 HBM4 報價達每 Gb 4 美元、為 HBM3E 的 3 倍以上,Nvidia 與 AMD 市值分別站上 5.7 兆、1 兆美元新里程。短線觀察變數包括 10/8 鴻海月營收、10/15 台積電法說會、以及東芝 HDD 擴產對威騰 / 希捷帶來的供應紀律敘事破口是否擴散。
3. 記憶體超級週期:馬斯克調高 AI5 用量承認「全球短缺」、南亞科 / 華邦電 / 群聯接棒補漲
AI 需求重寫記憶體產業結構。特斯拉執行長馬斯克透露:因全球記憶體供應創紀錄短缺,AI5 晶片 LPDDR5 用量由 72GB 上調至 96GB,AI6 從 144GB 砍減三分之一,並直接點名「記憶體短缺」為核心風險;TrendForce 預估 2026 年伺服器 DRAM 合約價累漲約 270%、企業級 SSD 約 235%,2027 年 HBM 合約價仍可能漲 70-140%。美光最新財報與展望全面優於市場預期 (下季營收指引 615 億美元),策略客戶協議 (SCA) 由 16 份增至 26 份、期限延至 2031 年、客戶財務承諾達 320 億美元,形同用合約鎖定 2028 年前的供給。
對台廠而言:南亞科子公司現增 21 億美元並轉進南科屏東廠區發展 3D 晶圓封裝、LTA 佔產能約 50%;華邦電儘管 10/2 因高雄路竹廠工安小跌,但外資在整體轉賣超的環境下仍買超華邦電;群聯做為 NAND 控制 IC 代表標的,雖當日籌碼休兵但基本面題材被點名於下一波輪動主流中。美股東芝宣布 HDD 擴產造成威騰 (WDC)、希捷 (STX) 單日雙雙重挫逾 10%,但分析師普遍指出 HDD 與 DRAM / HBM 非同一供應鏈,實質衝擊有限。
4. 中小型「缺貨漲價」族群集體接棒:被動元件 / ABF 載板 / 光通訊三線齊發
當日資金輪動最醒目的訊號,是本波攻勢的主角從權值股明顯分流到中小型「低基期+大成長」族群,呈現三條並行的賽道。其一,被動元件雙星——國巨 10/2 上漲 3.99%、單日量能逾 10 萬張為成交值第一名,華新科上漲 9.88% 創近兩個半月新高,禾伸堂、晶技等同族群齊強,法人目標價估算區間最高喊至 900 元;AI 伺服器端 MLCC 單機用量大增與漲價題材是共同驅動。其二,ABF 載板三雄——南電上漲 2.82%、欣興上漲 7.41%、景碩上漲 3.96%,外資單週對南電 / 欣興買超分別為 54.12 / 68.18 億元;下半年報價傳聞上調 20% 為最大催化。其三,光通訊 / 砷化鎵——穩懋大漲 9.85% 獲瑞銀上調目標價至 725 元 (前 500 元)、重申買進;聯亞上漲 9.96%、環宇-KY 週漲 15.21% 進入 200G PD 量產階段。
分析師江國中點名第四季「低基期+大成長」四大主題:高階 ABF 載板與 HVLP 銅箔、被動元件 (高階 MLCC) + 矽晶圓、玻璃基板 / TGV / 面板級封裝、光通訊 (800G / 1.6T) 與 AI 電源、ASIC;OTC 指數本週漲幅優於加權,驗證資金正在中小型股之間輪動以尋找下一個高成長切入點。但須提防高基期族群短線「利多不漲」的換手風險。
5. 美債殖利率飆破 24 年新高 vs. 中東衝突升溫:AI 敘事成為「最後防線」的宏觀對沖
當日漲勢的另一面是明顯累積中的宏觀風險。10 年期美債殖利率一度攀至 5.34%、創 2002 年以來新高,30 年期升至 5.62%,5 年期標售首度破 5%、MOVE 指數突破 100;美銀警告 AI 成長敘事已成壓制股市波動的「AI 看跌期權」,一旦 AI 題材降溫,被壓抑的宏觀風險 (財政可持續性、信用利差、小型股 CTA 減碼) 可能全面爆發。財政部長貝森特則出面定調殖利率飆升「反映全球趨勢」、非美國獨有拋售,並稱 AI 泡沫「無須過度擔心」,試圖打強心針。
地緣政治多線延燒:胡塞武裝以彈道飛彈與無人機襲擊沙烏地阿美利雅德煉油廠 (日處理能力約 13 萬桶),沙國高層批准並籌備大規模地面反攻;伊朗 8 月 16 日對美所設的 45 天期限已於 10 月 1 日屆滿、德黑蘭保留攻擊選項;美日「利劍」演習將於距台 110 公里的與那國島部署 NMESIS 反艦飛彈。美國柴油價格創歷史新高、房貸利率突破 7.28%,川普施壓歐洲釋出龐大柴油儲備以在期中選舉前壓低生活成本——能源通膨正是推升美債殖利率、壓抑消費並擾動 Fed 升息預期的關鍵變數。短線觀察:下週美 9 月 CPI 以及伊朗局勢是否進一步升級。
六、當日總結
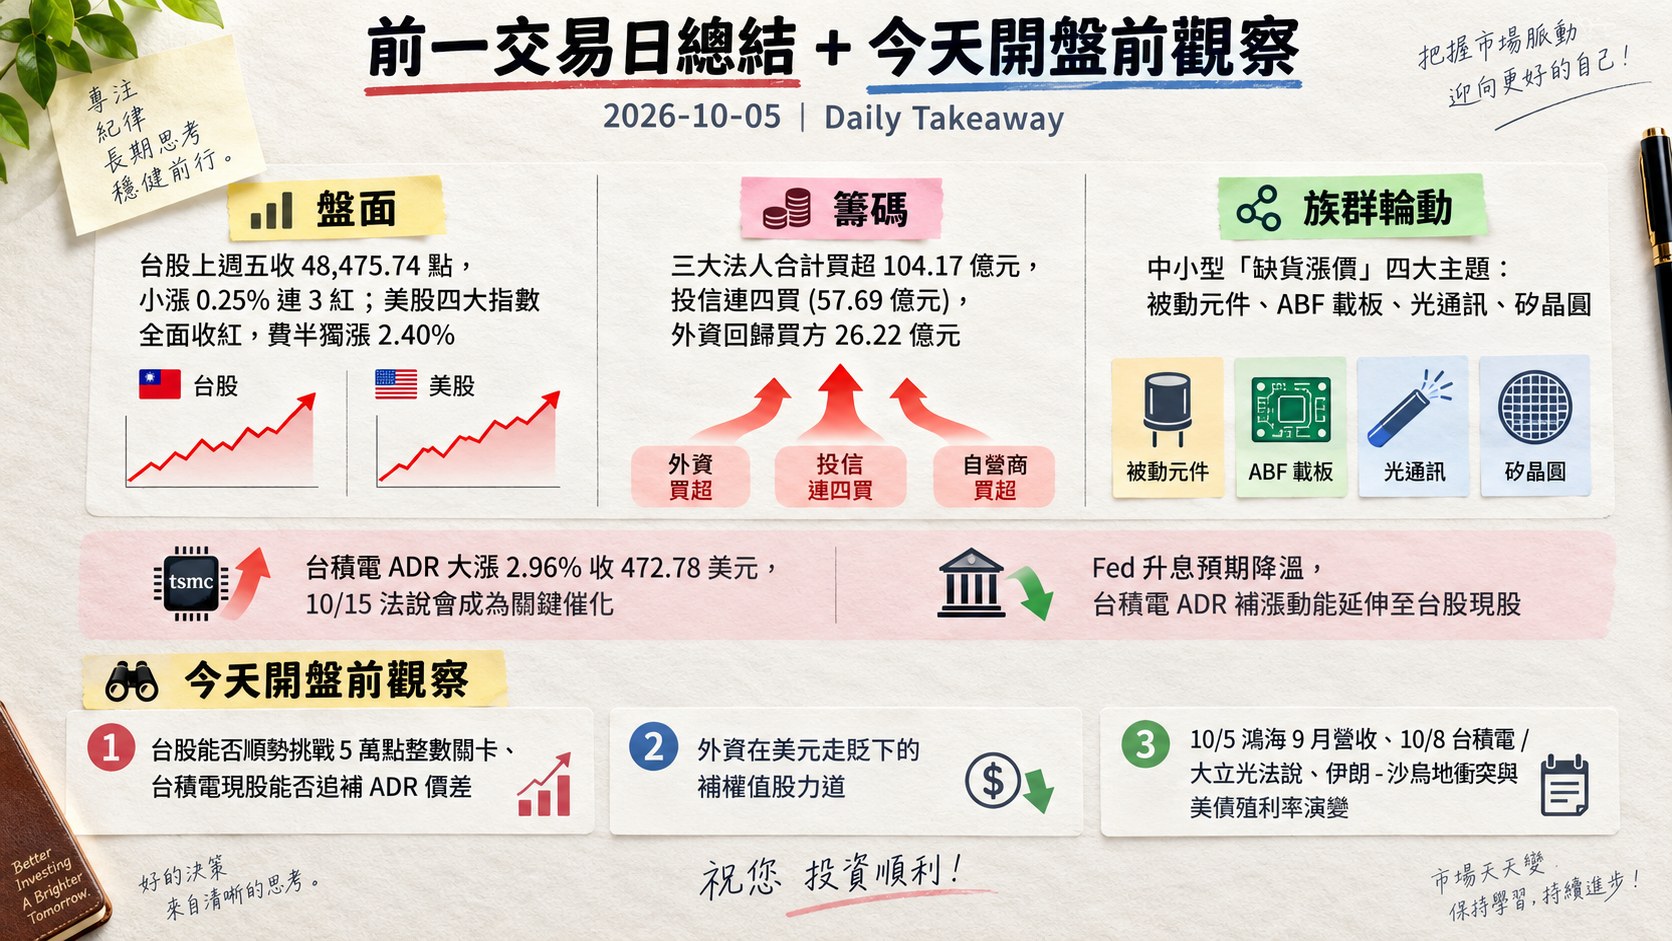
- 盤面: 台股上週五收 48,475.74 點、小漲 0.25% 連 3 紅、量能 9,382.2 億元,資金集中半導體與電子零組件;美股四大指數全面收紅、費半獨漲 2.40%,台積電 ADR 大漲 2.96% 收 472.78 美元,為本週一台股盤前最強催化。
- 籌碼: 三大法人合計買超 104.17 億元、投信連四買 (57.69 億元)、外資回歸買方 26.22 億元;融資餘額連 11 日增、單日增幅 0.83%,短線槓桿偏熱,須提防急漲後的換手風險;新台幣升值 0.29% 至 31.796,有利外資續補權值股。
- 主題焦點: (1) 美非農爆冷帶動 Fed 升息預期降溫、台積電 ADR 補漲動能延伸至台股現股,10/15 法說會成為關鍵催化;(2) 中小型「缺貨漲價」四大主題 (被動元件、ABF 載板、光通訊、矽晶圓) 已明顯接棒權值股。
- 今天開盤觀察: (1) 台股能否順勢挑戰 5 萬點整數關卡、台積電現股能否追補 ADR 價差;(2) 外資在美元走貶下的補權值股力道;(3) 10/5 鴻海 9 月營收、10/8 台積電 / 大立光法說、以及伊朗 - 沙烏地衝突與美債殖利率演變對風險情緒的擾動。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]