股市 Overview — 2026-10-06(週二)
最近交易日: 2026-10-05(週一)
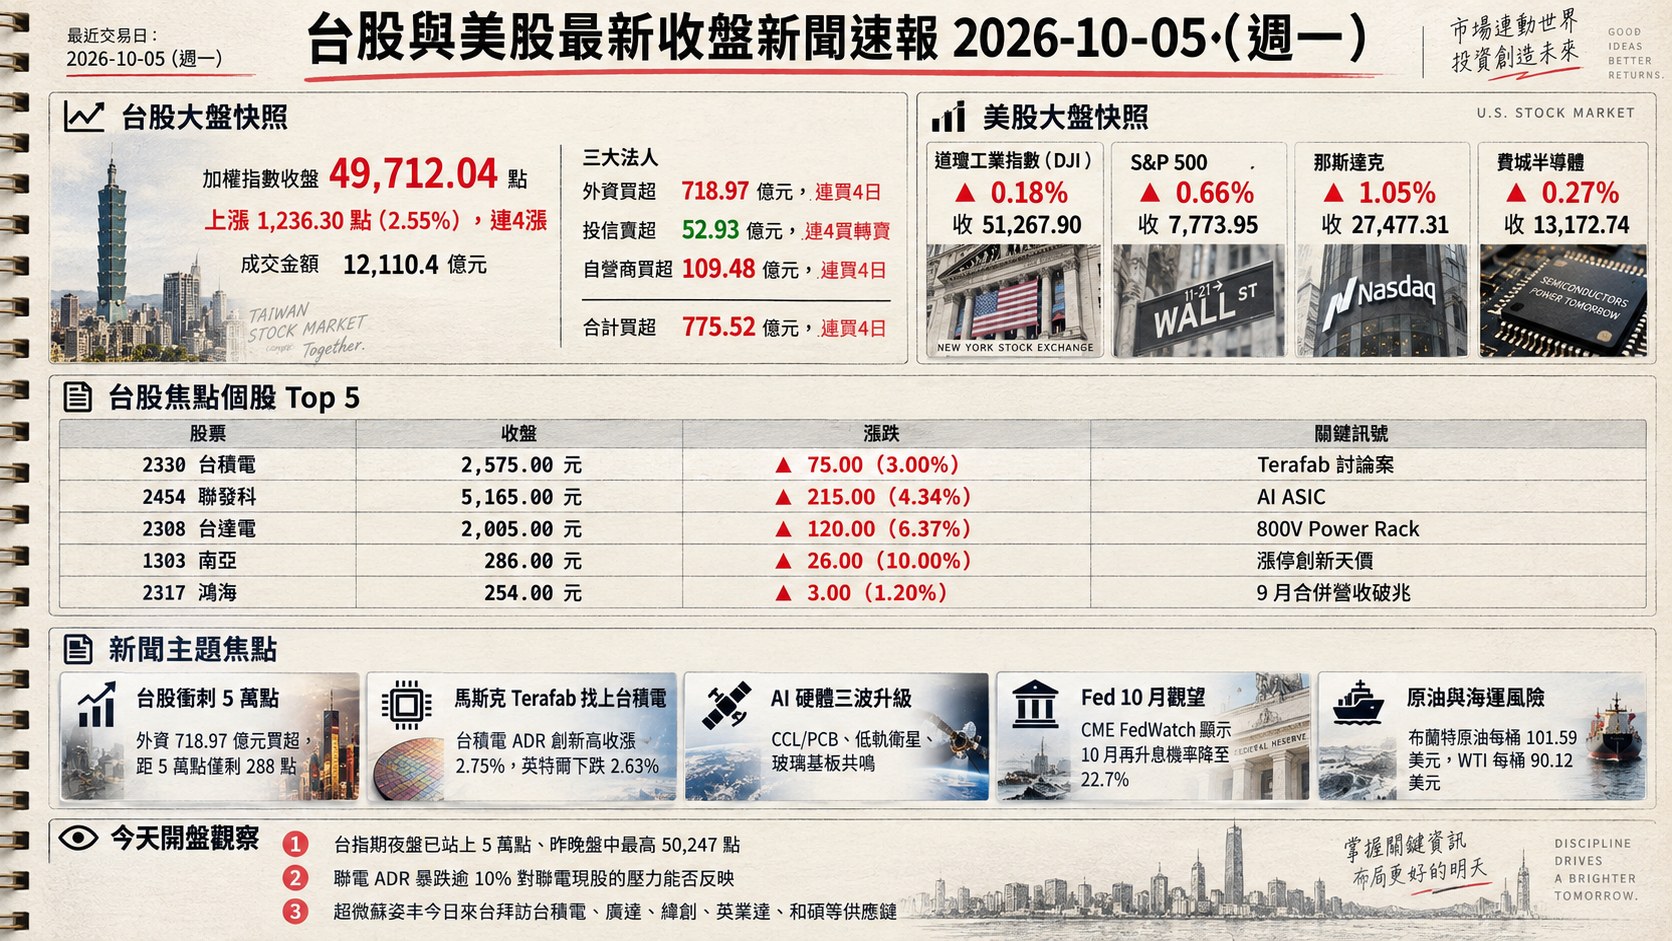
一、台股大盤摘要
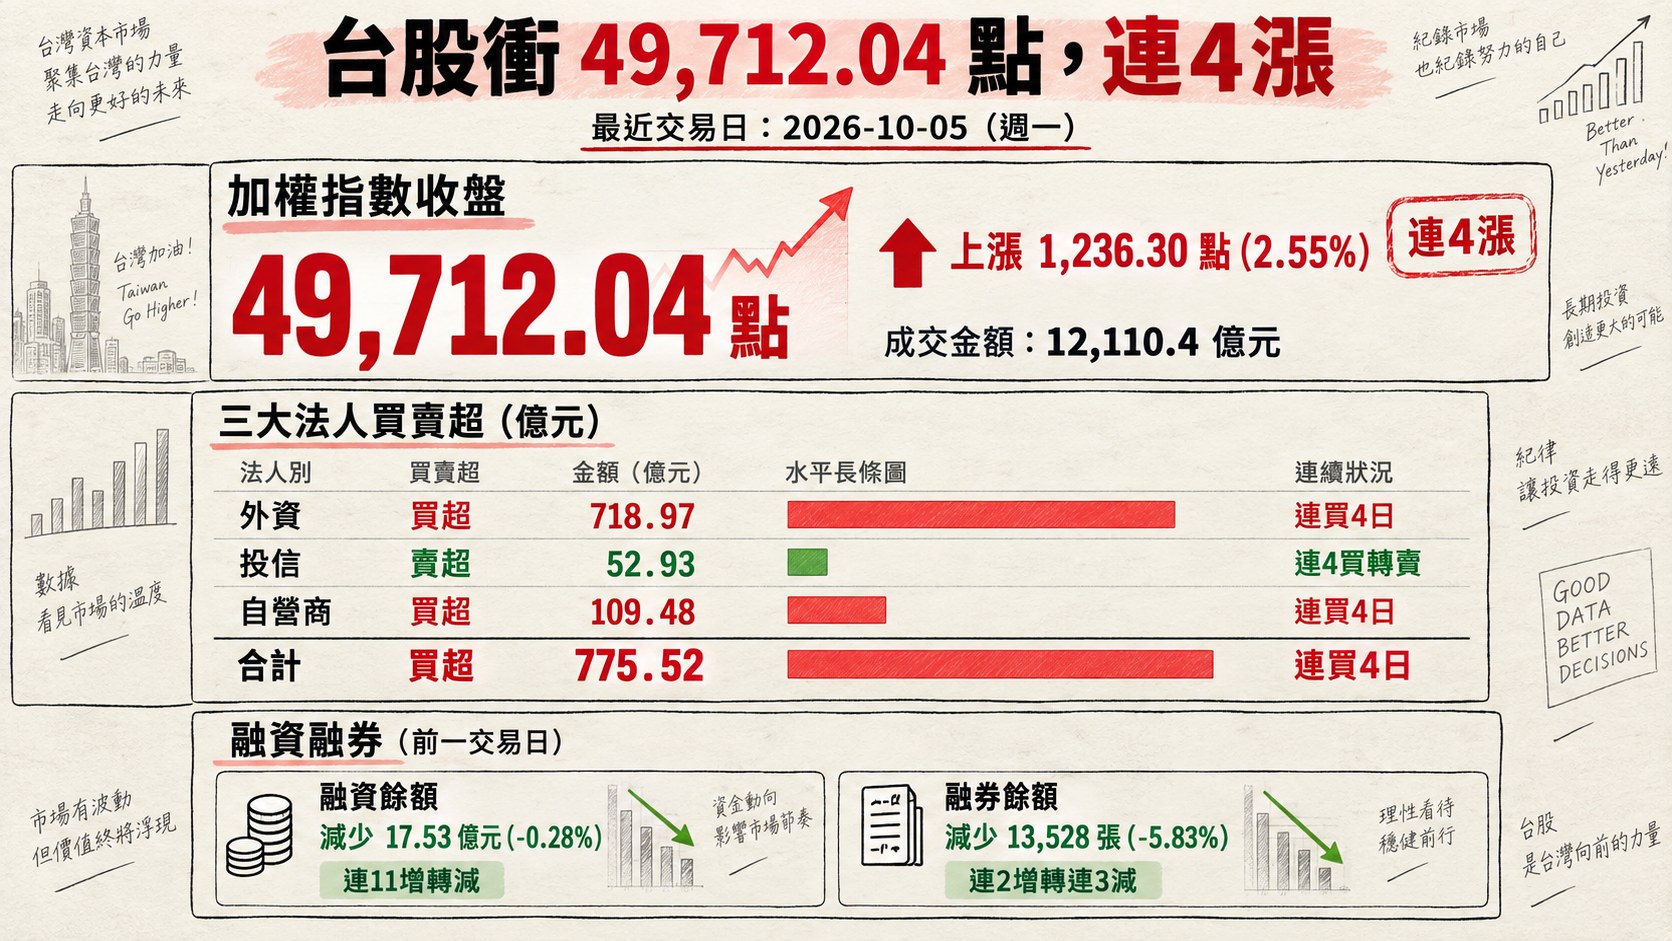
加權指數收盤: 49,712.04 點,上漲 1,236.30 點(2.55%),連4漲
成交金額: 12,110.4 億元
三大法人買賣超(億元):
- 外資買超 718.97 億元,連買4日
- 投信賣超 52.93 億元,連4買轉賣
- 自營商買超 109.48 億元,連買4日
- 合計買超 775.52 億元,連買4日
融資融券(前一交易日):
- 融資餘額減少 17.53 億元(-0.28%),連11增轉減
- 融券餘額減少 13,528 張(-5.83%),連2增轉連3減
昨天台股權值股與電子族群火力全開,加權指數跳空開高後一度盤中衝上 49,770.66 點改寫歷史新高,收在 49,712.04 點,距離 5 萬點大關僅剩 288 點。外資連 4 買、單日買超擠進史上第 12 大,自營商同步買超;惟投信終止連 4 買、轉為賣超。融資餘額小幅減少、融券明顯回補,顯示指數創高之際籌碼結構相對健康,短線無過熱槓桿擁擠訊號。
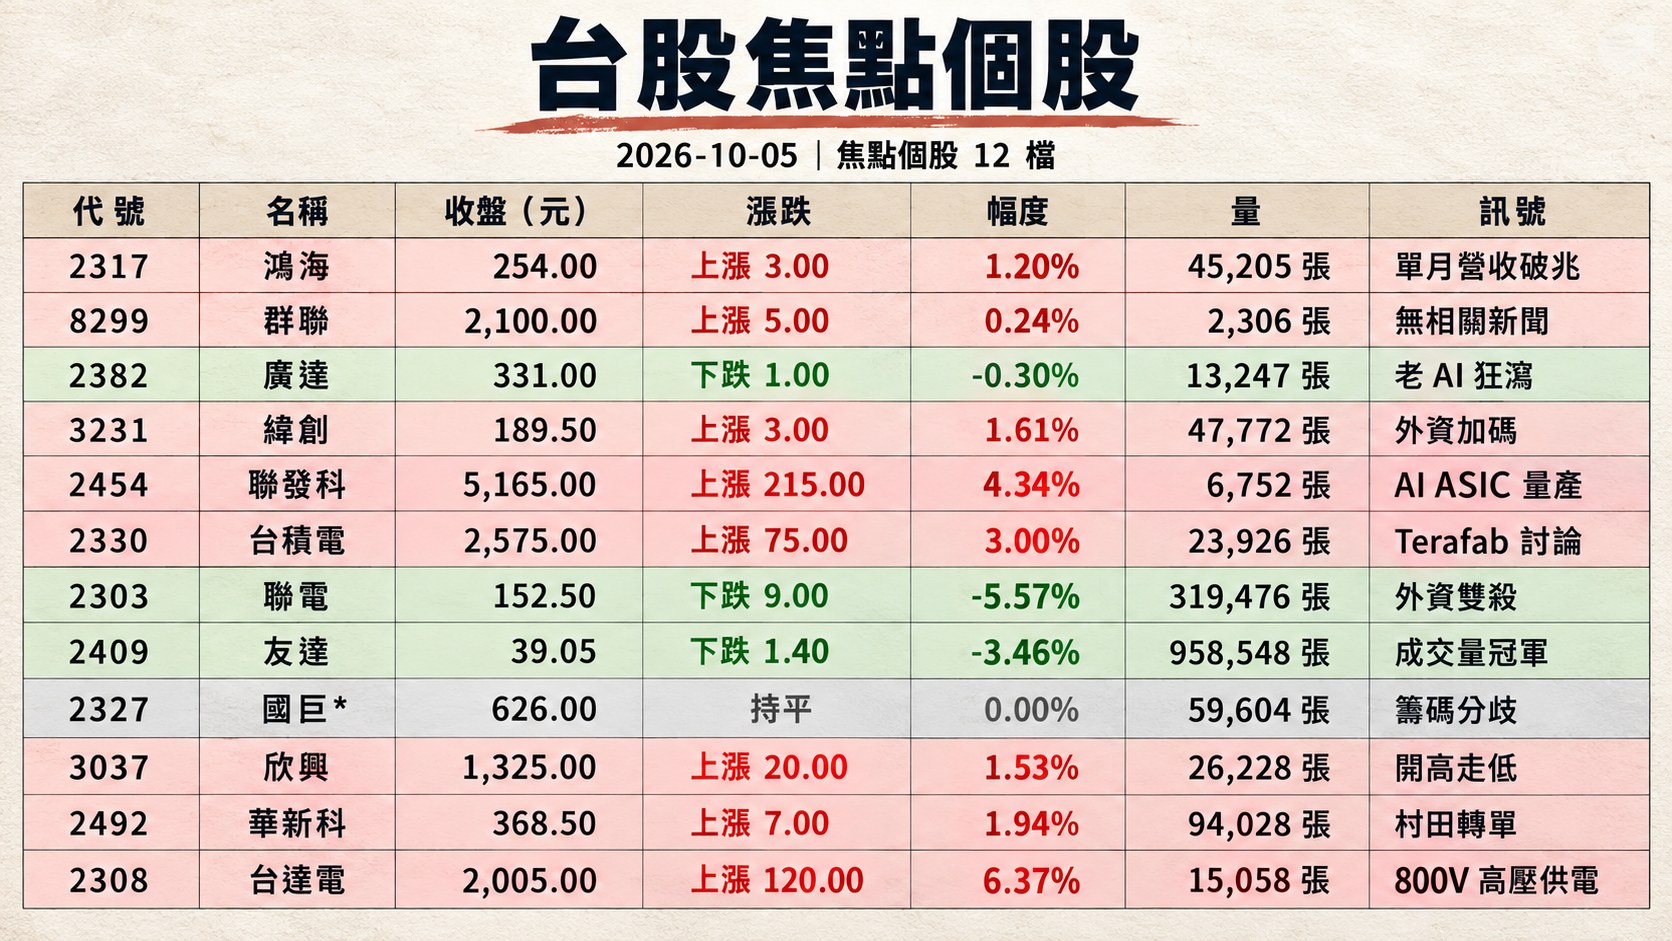
二、台股焦點個股
1. 2317 鴻海
- 收盤 254.00 元,上漲 3.00(1.20%)
- 成交量: 45,205 張
新聞綜合: 鴻海昨日公布 2026 年 9 月合併營收 1 兆 1,586 億元,月增 25.70%、年增 38.42%,不僅創歷年單月新高,更是台股史上第一家單月營收突破兆元的企業;第 3 季營收 3 兆 269 億元、季增 20.44%、年增 47.12%,雲端網路產品類別受 AI 伺服器拉貨動能強勁為核心推力。產業面,鴻海與輝達深化 GB300 自動化組裝合作,Busbar 組裝成功率超過 95%、多連接器插接達 90–95%;美國德州廠生產 Vera Rubin 機櫃也獲甲骨文高層肯定。市場聚焦後續毛利率能否受惠 ASIC 客製化佔比提升與 GB300 自動化放量,鴻海科技日與 11 月輝達財報為下一波催化劑。
2. 8299 群聯
- 收盤 2,100.00 元,上漲 5.00(0.24%)
- 成交量: 2,306 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。
3. 2382 廣達
- 收盤 331.00 元,下跌 1.00(-0.30%)
- 成交量: 13,247 張
新聞綜合: 大盤衝新高之際,廣達逆勢收黑,媒體以「老 AI 狂瀉」形容廣達、英業達、和碩、仁寶等傳統 AI 伺服器代工廠當日表現,資金明顯轉向 CCL/PCB、ABF 載板與低軌衛星族群。另據報導,超微執行長蘇姿丰預計 6 日來台短暫停留,與包括台積電、廣達、緯創、英業達、和碩等重要供應商舉行閉門會議,檢視液冷散熱、機櫃整合及測試進度,8 日將轉往南韓談 AI 晶片與 HBM 合作。短線關注蘇姿丰訪台後的 AI 伺服器訂單能見度訊號能否撐回老 AI 族群,以及第 3 季財報前的獲利能見度與機櫃出貨節奏。
4. 3231 緯創
- 收盤 189.50 元,上漲 3.00(1.61%)
- 成交量: 47,772 張
新聞綜合: 緯創昨日成為外資個股買超榜前七名、單日加碼 24,878 張,顯示在老 AI 代工板塊整體走弱背景下,法人仍挑選個別具 AI 伺服器與輝達供應鏈能見度的標的回補。供應鏈面消息面同樣有利:超微蘇姿丰預計 6 日來台拜訪包含緯創在內的核心代工廠,檢視下半年至 2027 年液冷散熱、機櫃整合與測試交付時程。市場解讀為 AMD Instinct 系列及新一代機櫃出貨時程將進一步具體化,有助緯創在輝達主軸之外取得第二成長引擎。觀察重點為蘇姿丰會後是否釋出能見度、以及老 AI 族群能否藉由 AMD 題材接棒反彈。
5. 2454 聯發科
- 收盤 5,165.00 元,上漲 215.00(4.34%)
- 成交量: 6,752 張
新聞綜合: 聯發科昨日重返 5,000 元大關、收 5,165 元創近期波段新高,單日漲 4.34%,為權值股推升大盤的要角之一。公司攜手子公司達發將於 10 月中旬奧地利維也納 Network X 2026 展會,展示涵蓋 Wi-Fi 7→Wi-Fi 8、XGS-PON→50G-PON,以及 5G→5G-Advanced 的三大新一代連網技術組合,鎖定電信業者 AI 時代端到端連網基礎建設升級商機。另據外部分析觀點,聯發科 Q4 將正式啟動首個 AI ASIC 專案量產,目標資料中心相關營收上看 20 億美元以上,具「多客戶、多世代」長波段成長潛力。短線觀察 ASIC 客戶 tape-out 進度與連網晶片在電信客戶的放量節奏。
6. 2330 台積電
- 收盤 2,575.00 元,上漲 75.00(3.00%)
- 成交量: 23,926 張
新聞綜合: 台積電昨日盤中衝上 2,580 元歷史新天價、收 2,575 元漲 3%,單日貢獻大盤約 594.5 點;台積電 ADR 盤中觸及 482.85 美元創新高,總市值突破 2.5 兆美元。核心催化劑為馬斯克在 X 證實正與台積電討論 Terafab 德州晶片製造合作,傳將由台積電協助營運專供特斯拉、SpaceX 與 xAI 使用的晶圓廠,雖馬斯克強調可能是「補充」英特爾產能,但消息面立即壓抑英特爾盤中跌逾 2%,Oppenheimer 直言台積電製程可能取代英特爾 14A 角色。市場焦點已轉向 10 月 15 日台積電法說會,先進製程需求與 CoWoS 封裝產能供不應求為支撐基本面主軸。
7. 2303 聯電
- 收盤 152.50 元,下跌 9.00(-5.57%)
- 成交量: 319,476 張
新聞綜合: 聯電昨日逆大盤重挫 5.57%,為成交量第三大個股;外資賣超高達 81,562 張、投信也同步減碼 3.3 萬張,雙殺調節。更關鍵的訊號是聯電 ADR(UMC)美股盤中暴跌逾 10%、約 2.61 美元,顯示海外機構對成熟製程晶圓代工的獲利能見度明顯轉趨保守。對照大盤資金簇擁 AI 先進製程與 CCL/PCB 題材,成熟製程晶圓代工正面臨「資金外溢→被賣」的結構性壓力。觀察重點:ADR 跌幅能否於今日台股開盤後進一步反映、以及第 3 季法說會對毛利率與稼動率的指引。
8. 2409 友達
- 收盤 39.05 元,下跌 1.40(-3.46%)
- 成交量: 958,548 張
新聞綜合: 友達昨日衝高後拉回、收跌 3.46%,但單日成交量 95.85 萬張為全市場冠軍,顯示題材熱度仍高、但盤中賣壓沉重。外資單日大砍 21.21 萬張為賣超榜首,調節力道異常強勁;對照面板雙虎於 9 月以來週漲幅仍達 11.41%、群創也漲 5.13%,昨日籌碼明顯轉手。題材方面,友達與康寧合作在半導體展展示大尺寸玻璃核心基板技術,仍為下世代 AI 晶片玻璃基板概念核心標的(輝達目標 2028 年前導入)。短線觀察玻璃基板客戶導入進度能否接棒撐住股價,否則面板本業低迷下的高位階籌碼恐續承壓。
9. 2327 國巨*
- 收盤 626.00 元,持平(0.00%)
- 成交量: 59,604 張
新聞綜合: 國巨昨日收平盤、終止上週強勢多頭氣勢,週漲幅仍達 14.23%。籌碼面出現明顯分歧:外資賣超 12,366 張列賣超榜第 9,但投信買超 3,094 張為投信買超榜首,雙方對作意味濃厚。基本面方面,日本被動元件大廠村田改攻 AI 市場、傳將釋出部分訂單予台廠,國巨與華新科被點名吃轉單;外部觀點則提醒「故事出來好幾天了」,短線題材價值已部分反映。另 Yahoo 版面亦出現「巴菲特大買國巨」話題引發散戶追捧討論。觀察重點:被動元件漲多修正風險,以及村田訂單實際轉入時程的佐證。
10. 3037 欣興
- 收盤 1,325.00 元,上漲 20.00(1.53%)
- 成交量: 26,228 張
新聞綜合: 欣興昨日盤中一度衝上 1,420 元創歷史新高、漲幅逼近 8%,但收盤僅上漲 1.53%,呈現開高走低格局;對照 ABF 載板三雄中的景碩漲 4.29%、南電漲 2.40%,欣興相對弱勢,顯示先前漲多獲利了結賣壓浮現。產業面,國票證券指出 AI GPU、ASIC 與高速交換器朝大尺寸、高層數與高 I/O 規格升級,帶動高階 ABF 載板單位面積與價值量同步提升;先進載板產能擴充相對審慎、供需結構逐步改善下,ABF 景氣可望延續漲勢。短線觀察欣興能否消化獲利了結賣壓、重返 1,400 元上方,以及 Q4 ABF 載板漲價 3–5%(部分品項 5–10%)趨勢能否延續至 Q1。
11. 2492 華新科
- 收盤 368.50 元,上漲 7.00(1.94%)
- 成交量: 94,028 張
新聞綜合: 華新科昨日連 3 漲、收漲 1.94%,週漲幅達 22.02% 為被動元件族群領頭羊之一。核心利多為日本被動元件大廠村田改攻 AI 市場、部分非 AI 訂單外溢,華新科與國巨*同列轉單受惠名單。盤面觀察,昨日被動元件早盤續強,勤凱、鈺邦、臺慶科等中小型股普遍走揚,顯示熱度仍在擴散;但分析觀點提醒「故事出來好幾天了」,短線漲多修正風險攀升。另成交量 9.4 萬張為擠進當日前 10 大成交榜,顯示散戶追逐熱度高、籌碼轉手頻繁。觀察重點:村田轉單實質量能、以及 AI 伺服器用高階 MLCC 單機用量提升幅度能否在 Q4 財報兌現。
12. 2308 台達電
- 收盤 2,005.00 元,上漲 120.00(6.37%)
- 成交量: 15,058 張
新聞綜合: 台達電昨日大漲 6.37%、重返 2,000 元關卡,為權值股中漲幅最強者之一。核心故事圍繞 AI 伺服器電力架構升級:隨機櫃功率一路攀升,傳統電源架構撐不住,解決方案為升級至 800V 高壓直流供電,同時將電池備援模組(BBU/DBU)從選配變成標準配備。輝達新一代伺服器已將 BBU 列為必要元件,台達電直接與輝達合作提供從中壓配電、固態變壓器、800V Power Rack 到液冷系統的完整解決方案。對照新盛力、順達、AES-KY 等 BBU 模組廠連動受惠,台達電為整條 AI 電力鏈最具權值等級與整案能力的核心受惠標的。觀察重點:800V 架構實際導入時程與訂單能見度。
13. 1303 南亞
- 收盤 286.00 元,上漲 26.00(10.00%)
- 成交量: 89,338 張
新聞綜合: 南亞昨日爆量 8.9 萬張攻漲停、收 286 元創歷史新天價,推動塑膠類股成為當日漲勢最強類股(+6.64%)。核心催化劑為電子材料全面升級與轉投資效應共振:CCL(銅箔基板)高階材料升級已進入產品驗證與出貨並行階段,HVLP4 供應逐步穩定,M7、M8 規格 CCL 已出貨,M9、M10 進入客戶認證(M10 最快 2027 上半年取得初步認證);玻纖布部分與日本日東紡策略合作,由日東紡提供 Low-Dk2 原紗再製成玻纖布,支援高階 CCL 開發。CCL 單月漲幅 3–5%、部分品項 5–10%。業外轉投資南電(8046)、南亞科(2408)獲利表現強勁加成本業獲利展望。觀察重點:M9/M10 CCL 客戶認證通過時點。
14. 8358 金居
- 收盤 570.00 元,上漲 51.00(9.83%)
- 成交量: 40,410 張
新聞綜合: 金居昨日亮燈漲停、收 570 元漲 9.83%,週漲幅達 14.46%。核心利多為高階 HVLP4 銅箔於 AI 伺服器用高階 CCL 的放量想像:由於台光電、台燿、聯茂等 CCL 廠昨日全面強攻漲停,上游的 HVLP4 銅箔供應商金居直接吃到產業升級紅利,獲外資喊到 5 位數目標價的市場傳聞。對照 AI 伺服器高速傳輸對低介電材料需求升級的結構性趨勢,HVLP4→HVLP5 技術迭代與放量為中期主軸。短線漲停鎖死顯示籌碼結構仍以追價買盤為主,惟高位階股價波動放大風險同步升高,觀察重點為外資報告實際內容與今日能否延續強勢量能。
15. 6274 台燿
- 收盤 1,780.00 元,上漲 160.00(9.88%)
- 成交量: 11,297 張
新聞綜合: 台燿昨日亮燈漲停、收 1,780 元漲 9.88%,週漲幅 19.87%,為當日千金股漲停榜核心成員。利多雙核心:其一為低軌衛星族群全面起飛(大眾控、華通、昇達科、台光電、金像電等多檔漲停),其二為 CCL 高階材料升級題材(台光電、聯茂同步強攻)。產業面,AI 伺服器 800G→1.6T 高速光模組出貨進入加速期,推升光模組 PCB、mSAP 及 BT 載板等高階製程需求;1.6T mSAP 仍存在供給瓶頸,報價與產品價值量同步提升。台燿身兼低軌衛星 PCB 與高階 CCL 雙身分,為當日多題材共振的最大受惠者之一。觀察重點:1.6T mSAP 供給瓶頸能否持續支撐售價與獲利。
三、美股大盤摘要
美股交易日: 2026-10-05(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-06 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
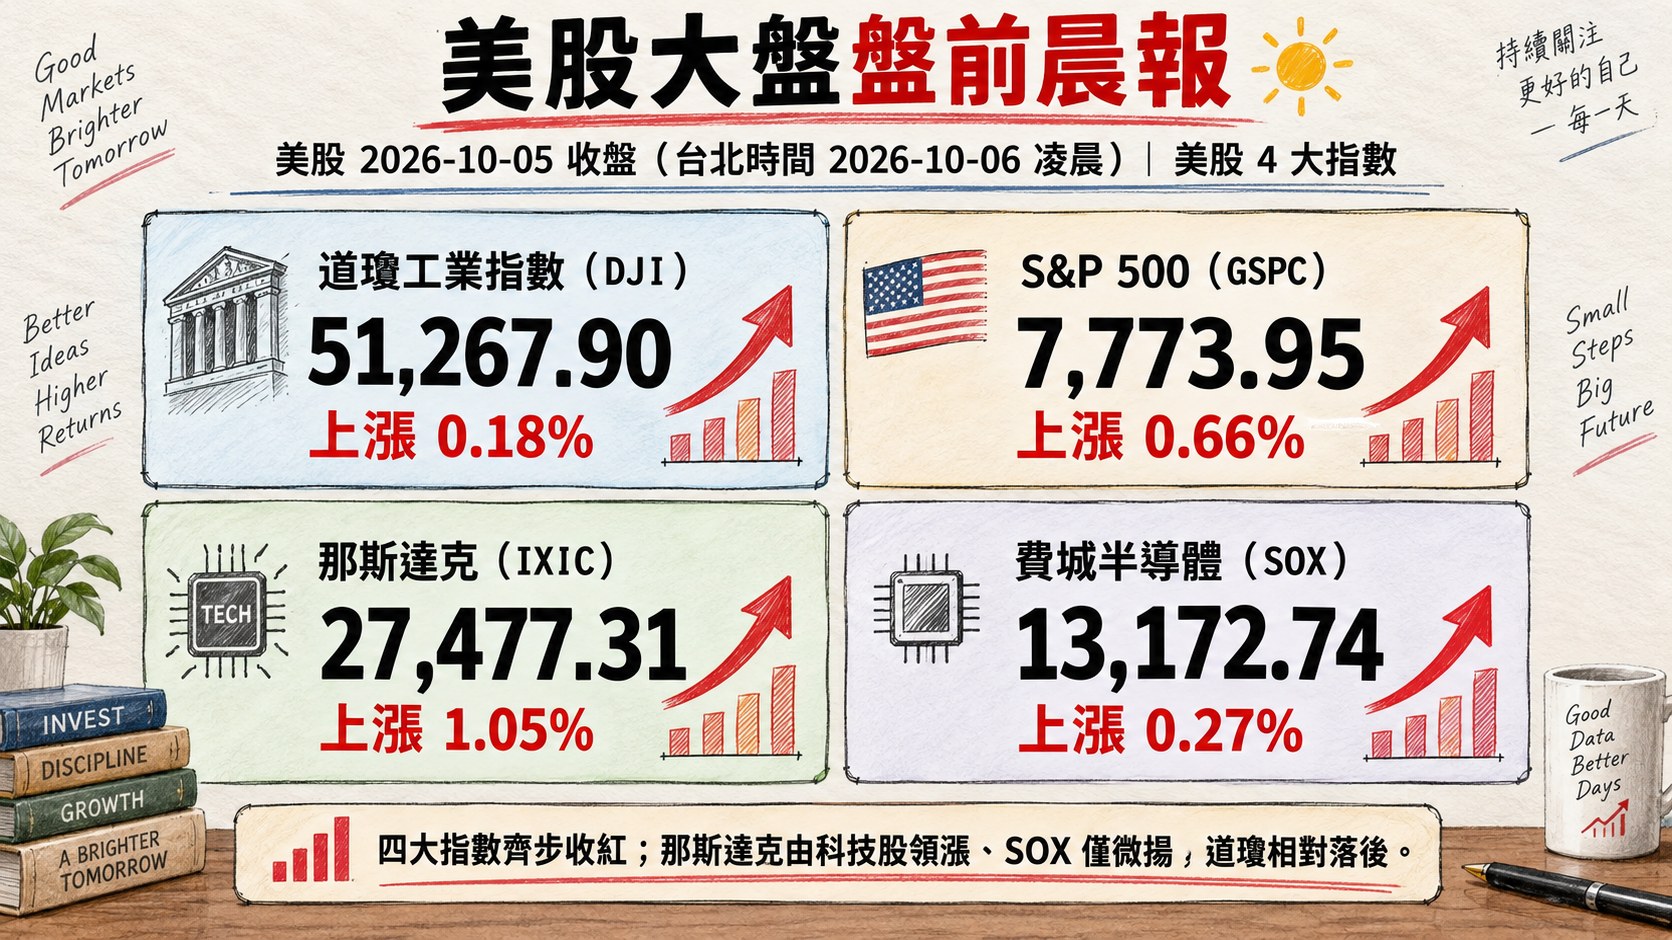
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.18%,收 51,267.90
- S&P 500 上漲 0.66%,收 7,773.95
- 那斯達克上漲 1.05%,收 27,477.31
- 費城半導體上漲 0.27%,收 13,172.74
美股四大指數昨晚齊步收紅,但內部結構明顯分化:那斯達克由科技股領漲、SOX 僅微揚,道瓊相對落後。油價、美債殖利率雙高(10 年期美債殖利率升至 5.3%)仍抑制風險偏好,資金集中在少數大型科技與 AI 權值股;市場靜待本週 Fed 9 月會議紀要尋找 10 月利率決議線索。
四、指標性美股
美股交易日: 2026-10-05(同上表,us_market_data.json#date;台北時間收盤於 2026-10-06 凌晨)
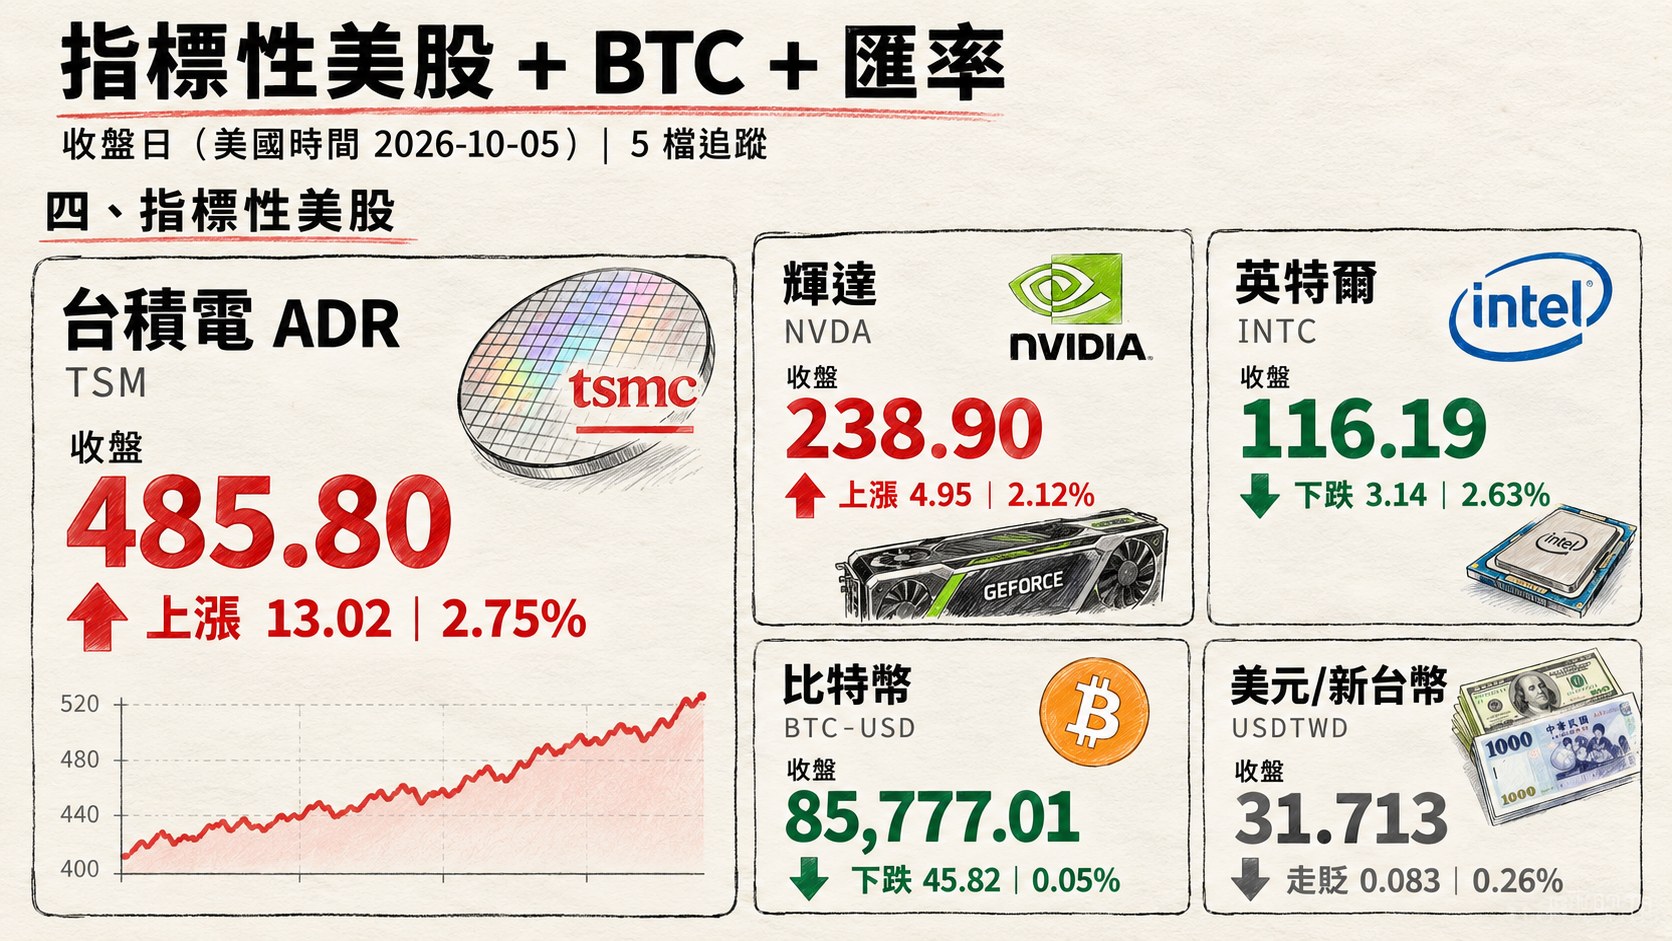
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 485.80 | 上漲 13.02 | 2.75% |
| 輝達 (NVDA) | 238.90 | 上漲 4.95 | 2.12% |
| 英特爾 (INTC) | 116.19 | 下跌 3.14 | -2.63% |
| 比特幣 (BTC-USD) | 85,777.01 | 下跌 45.82 | -0.05% |
| 美元/新台幣 (USDTWD) | 31.713 | 走貶 0.083 | -0.26% |
台積電 ADR 單日漲 2.75%、創歷史新高,馬斯克證實 Terafab 討論案成最大利多;對照英特爾下跌 2.63%,Terafab 題材從「英特爾 14A 獨家」轉為「可能被台積電取代」,為兩檔股價此消彼長核心。輝達續漲 2.12%、市值逼近 6 兆美元門檻。比特幣小幅收黑;USDTWD 跌至 31.713,新台幣相對美元走升、股匯雙升格局延續。
五、重點新聞回顧
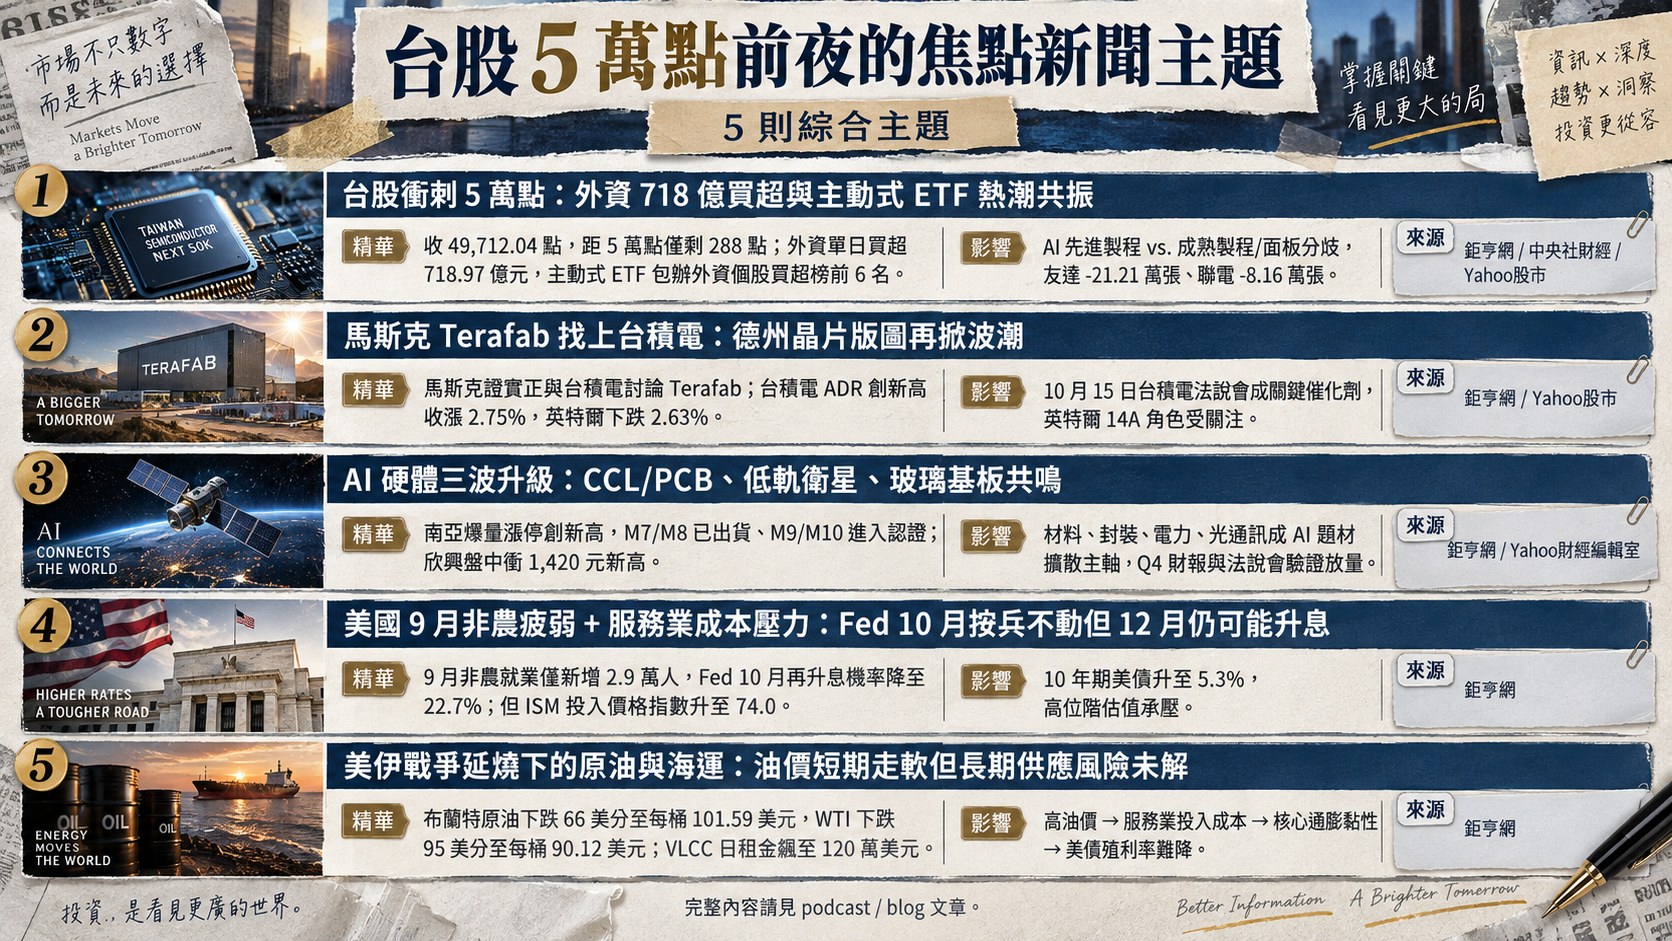
1. 台股衝刺 5 萬點:外資 718 億買超與主動式 ETF 熱潮共振
台股昨日收 49,712.04 點、單日漲 1,236.30 點(+2.55%),盤中最高觸及 49,770.66 點,雙雙改寫歷史紀錄,距 5 萬點僅剩 288 點;成交量放大至 1.21 兆元為近 5 週高點。外資單日買超 718.97 億元擠進史上第 12 大、今年第 9 大,其中主動式 ETF 包辦外資個股買超榜前 6 名——主動統一升級 50(00403A)買超 15.09 萬張、主動中信台灣收益(00406A)12.84 萬張、主動統一台股增長(00981A)11.02 萬張。這波「外資回頭敲主動式 ETF」反映兩個現象:一是外資藉由 ETF 快速布局台股整體 beta 而非個股精選,二是主動式 ETF 已成為台股資金派對的新主流載體。富邦金董座蔡明興受訪直言「台積電跳一下就過去了」,認為台股 5 萬點近在咫尺,並點名台灣與韓國為全球 AI 建設最大獲利國(韓國 9 月出口年增 83.5%)。
然而外資內部結構出現明顯分化:加碼緯創(+2.49 萬張)、華邦電(+2.21 萬張)等 AI 伺服器與高階記憶體供應鏈,卻同步大砍友達(-21.21 萬張)、聯電(-8.16 萬張)、仁寶等成熟製程與面板。訊號清楚——「AI 先進製程 vs. 成熟製程/面板」結構性分歧已進入籌碼層次。觀察重點:5 萬點前的量能是否放大至 1.5 兆警戒區、以及投信終止連 4 買後是否加入賣壓。[引用來源:stock_news_*.md#2330|鉅亨網|2026-10-05 17:15 / #3231|中央社財經|2026-10-05 19:35 / #3231|Yahoo股市|2026-10-05 15:09 / #2330|中央社財經|2026-10-05 18:31]
2. 馬斯克 Terafab 找上台積電:德州晶片版圖再掀波瀾
馬斯克在 X 上證實正與台積電討論參與其德州大型晶片製造計畫 Terafab,雖強調可能「補充」而非取代英特爾(已於 2026 年 4 月率先支持該計畫、預計提供 14A 製程),但消息立即讓英特爾盤中跌逾 2.63%、台積電 ADR 創新高收漲 2.75%、ADR 盤中最高觸及 482.85 美元市值破 2.5 兆美元。報導的方案之一為台積電持有並營運專供特斯拉、SpaceX 與 xAI 使用的晶圓廠,SpaceX 則投資或承諾採購量;Terafab 目標每年生產可支撐 1 兆瓦運算容量的晶片。
此事件意義在於三個層次:其一、川普政府扶植英特爾的「美國製造」藍圖出現裂縫,連馬斯克旗下三家公司都認為「跟台積電合作比自己蓋廠快」;其二、台積電 Terafab 若成案,德州將出現第二個台積電晶圓聚落(既有亞利桑那州與原規劃的德州 AI5 量產線),地緣政治分散配置更明確;其三、Oppenheimer 分析師 Rick Schafer 直言台積電製程可能取代英特爾 14A 角色,顯示華爾街已將此解讀為「製程競局勝負訊號」。觀察重點:10 月 15 日台積電法說會是否釋出 Terafab 具體進展,以及英特爾在美國政府持股近一成背景下的反應。[引用來源:us_market_news_*.md#美股大盤|鉅亨網|2026-10-05 22:30 / stock_news_*.md#2330|鉅亨網|2026-10-05 22:30 / #2454|Yahoo股市|2026-10-05 09:38]
3. AI 硬體三波升級:CCL/PCB、低軌衛星、玻璃基板共鳴
昨日台股焦點除權值股外,三條 AI 硬體升級脈絡同步共振:第一波是 CCL(銅箔基板)升級——南亞爆量漲停創新高(M7/M8 已出貨、M9/M10 進入認證),台光電、台燿、聯茂、金像電、金居(HVLP4 銅箔)全面漲停;第二波是低軌衛星族群——大眾控、華通、昇達科、台光電、金像電、台燿、百一多檔漲停;第三波是 ABF 載板三雄——欣興盤中衝 1,420 元新高、景碩漲 4.29%、南電漲 2.40%。背後邏輯一致:AI 晶片越做越大、HBM 堆得越多,傳統封裝、傳輸、電力架構遇到物理極限,誰能幫輝達解決瓶頸誰就是飆股。
更長遠的敘事線延伸至玻璃基板(友達與康寧合作、群創 Chip-first 封裝量產、TGV 技術同步驗證),輝達目標 2028 年前導入;以及 CPO/矽光子(聯亞雷射晶片進入大量量產)、800V 高壓供電與 BBU(台達電直接與輝達合作提供完整解決方案)。對台股意義在於:AI 題材從「GPU → ASIC → 伺服器代工」逐步向下游的材料、封裝、電力、光通訊擴散,每一條都代表未來 2–3 年可能的倍數爆發行情。觀察重點:昨日多數強勢股已站在高位階,Q4 財報與法說會能否兌現「業績即將放量」的黃金交集。[引用來源:tw_market_news_*.md#台股大盤|鉅亨網|2026-10-05 10:29 / tw_market_news_*.md#台股大盤|鉅亨網|2026-10-05 13:20 / stock_news_*.md#2317|鉅亨網|2026-10-05 14:08 / #2454|鉅亨網|2026-10-05 09:45]
4. 美國 9 月非農疲弱 + 服務業成本壓力:Fed 10 月按兵不動但 12 月仍可能升息
美國勞工部公布 9 月非農就業僅新增 2.9 萬人,遠低於市場預期的 8.4 萬人,前兩月數據亦遭下修;失業率升至 4.2%、平均時薪增幅放緩。CME FedWatch 顯示市場對 Fed 10 月再升息的機率已降至 22.7%(前一週 64.2%)。這份疲弱數據是本波美股科技股反彈與台股衝新高的直接催化劑。然而另一面訊號相反:ISM 9 月非製造業投入價格指數升至 74.0 為 2022 年 7 月以來最高、標普全球服務業 PMI 升至 58.8 為五年最強,顯示關稅與燃料成本(9 月布蘭特原油在 100 美元上方)正持續推升企業成本。
更棘手的背景是財政:美國長期公債殖利率逼近 20 年高點、10 年期美債升至 5.3%,國債超過 40 兆美元、每年利息支出約 1 兆美元;DoubleLine Capital 執行長 Jeffrey Gundlach 直言「利率水準已高到讓政府明顯感到不安」。若 Fed 須升級至扭轉操作或殖利率曲線控制,將為通膨與美元信心埋下更大隱憂。觀察重點:本週 Fed 9 月會議紀要揭曉內部對 10 月及 12 月利率路徑的分歧,以及財政部 Q4 發債結構調整的訊號。[引用來源:us_market_news_*.md#美股大盤|鉅亨網|2026-10-06 00:30 / #美股大盤|鉅亨網|2026-10-05 22:00 / tw_market_news_*.md#台股大盤|鉅亨網|2026-10-05 13:30 / #台股大盤|鉅亨網|2026-10-05 09:06]
5. 美伊戰爭延燒下的原油與海運:油價短期走軟但長期供應風險未解
昨日國際油價走低——布蘭特原油下跌 66 美分至每桶 101.59 美元、WTI 下跌 95 美分至每桶 90.12 美元。壓抑油價的直接因素有二:一是 G7 在川普施壓下同意從戰略儲備釋放 1 億桶柴油與原油;二是沙烏地阿美意外大幅調降 11 月銷往亞洲原油官方售價至每桶折價 5 美元、創 6 年新低,被解讀為補償亞洲買家因荷姆茲海峽航運受阻的高昂海運成本(VLCC 日租金飆至 120 萬美元為去年同期 15 倍)。然而長期供應風險並未解除:Marisks 報告指出荷姆茲海峽附近近期至少 7 起油輪襲擊,伊朗軍隊可能發射自動鎖定雷達訊號的飛彈。
更嚴峻的訊號來自沙烏地阿美執行長 Amin Nasser 的警告:自美以對伊朗軍事打擊以來,全球累計損失近 30 億桶原油供應、已有約 10 億桶自緊急庫存抽調,重建全球石油儲備最多需耗時 2 年。他並透露沙烏地正開發第四與第五條出口路線以降低單一通道封鎖風險,若非東西輸油管分流,布蘭特原油早已衝上每桶 200 美元。對台股的傳導路徑:高油價 → 服務業投入成本 → 核心通膨黏性 → 美債殖利率難降 → 台股高位階估值承壓。觀察重點:荷姆茲海峽油輪襲擊事件頻率、以及美國與伊朗外交斡旋進度。[引用來源:tw_market_news_*.md#台股大盤|鉅亨網|2026-10-05 14:32 / #台股大盤|鉅亨網|2026-10-05 15:10 / #台股大盤|鉅亨網|2026-10-05 20:30]
六、當日總結(takeaway)
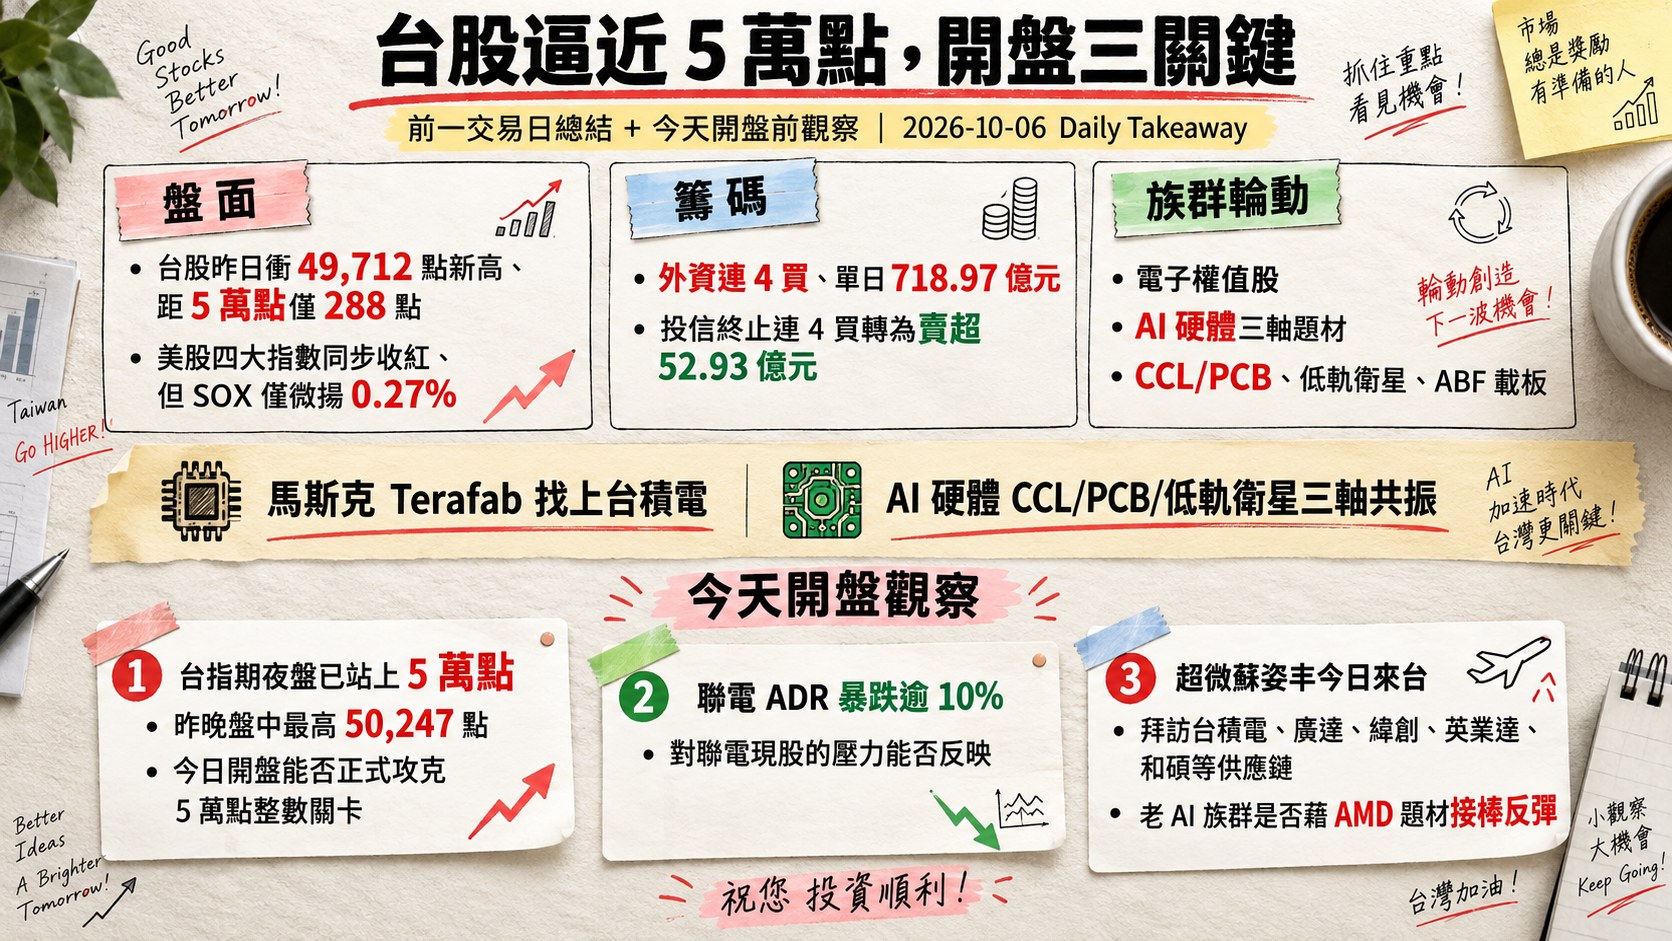
- 盤面: 台股昨日衝 49,712 點新高、距 5 萬點僅 288 點,電子權值股(台積電 +3.00%、聯發科 +4.34%、台達電 +6.37%)與 AI 硬體三軸題材(CCL/PCB、低軌衛星、ABF 載板)共振推升;美股四大指數同步收紅、但 SOX 僅微揚 0.27%,台股漲幅明顯優於美股。
- 籌碼: 外資連 4 買、單日 718.97 億元擠進史上第 12 大,但內部結構分化顯著——加碼緯創、華邦電等 AI 供應鏈,同步大砍友達(-21.21 萬張)、聯電(-8.16 萬張);投信終止連 4 買轉為賣超 52.93 億元為警訊。融資餘額減少 17.53 億元、融券回補 13,528 張,籌碼結構相對健康。
- 主題焦點: 馬斯克 Terafab 找上台積電為最具延伸性主題(台積電 ADR 創新高、英特爾承壓逾 2%),10/15 台積電法說會為關鍵催化劑;AI 硬體 CCL/PCB/低軌衛星三軸共振的持續性為中期主軸。
- 今天開盤觀察: 其一,台指期夜盤已站上 5 萬點、昨晚盤中最高 50,247 點,今日開盤能否正式攻克 5 萬點整數關卡;其二,聯電 ADR 暴跌逾 10% 對聯電現股的壓力能否反映;其三,超微蘇姿丰今日來台拜訪台積電、廣達、緯創、英業達、和碩等供應鏈,老 AI 族群是否藉 AMD 題材接棒反彈。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]