股市 Overview — 2026-10-16(週五)
最近交易日: 2026-10-15(週四)
一、台股大盤摘要
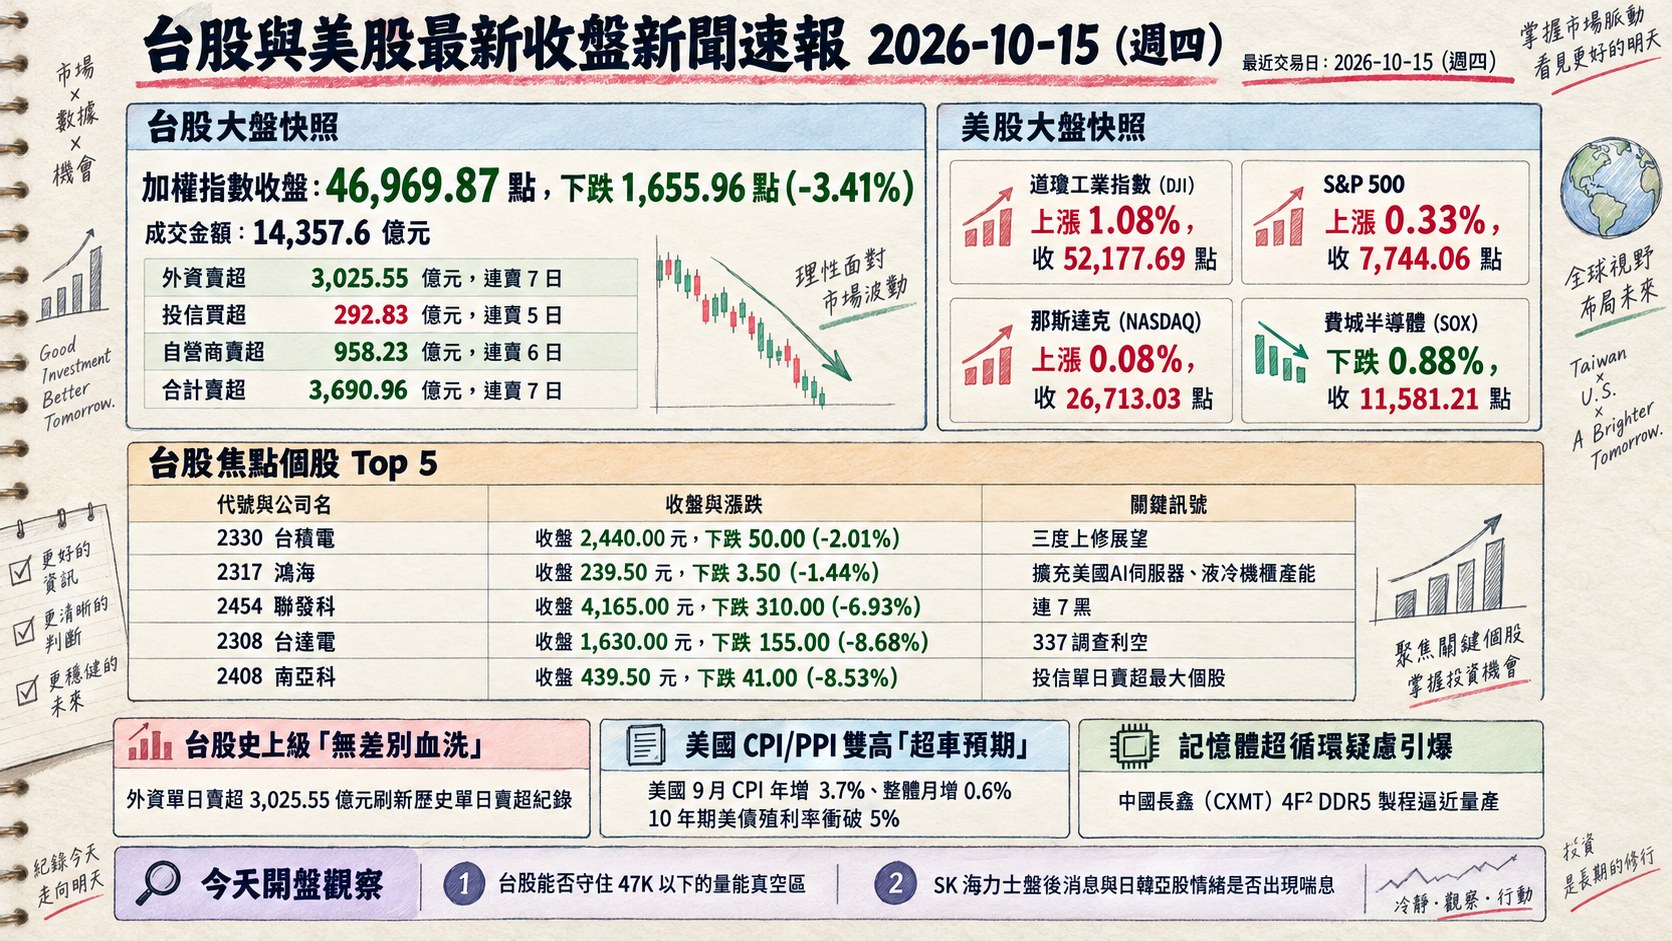
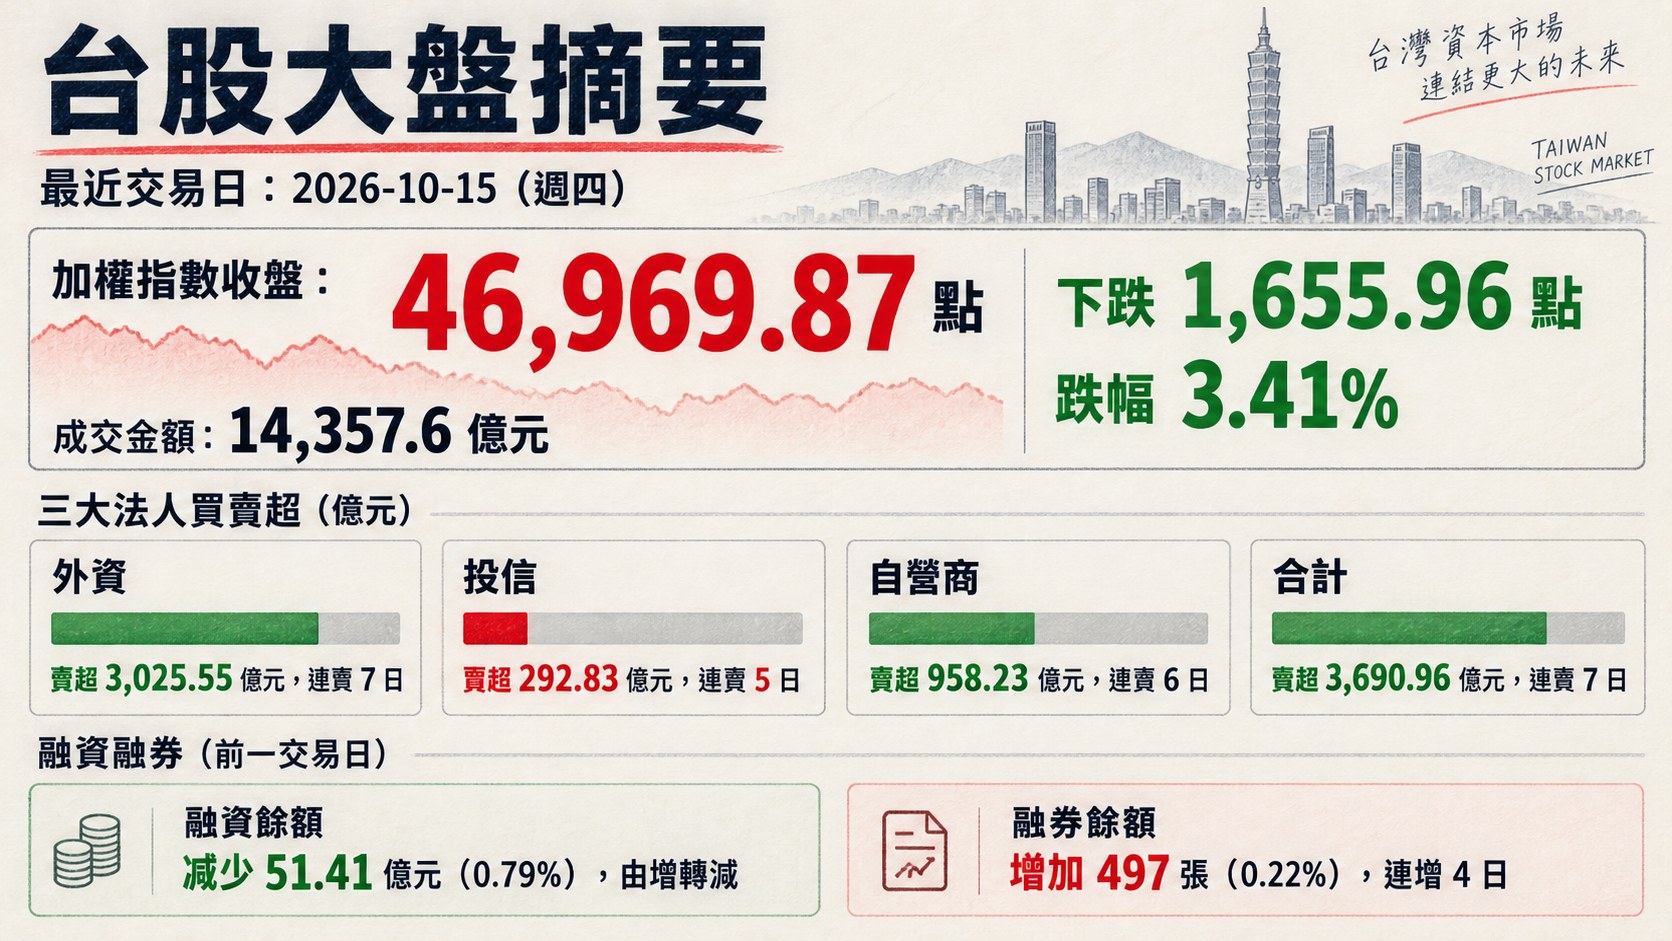
加權指數收盤: 46,969.87 點,下跌 1,655.96 點(-3.41%)
成交金額: 14,357.6 億元
三大法人買賣超(億元):
- 外資賣超 3,025.55 億元,連賣 7 日
- 投信買超 292.83 億元,連買 5 日
- 自營商賣超 958.23 億元,連賣 6 日
- 合計賣超 3,690.96 億元,連賣 7 日
融資融券(前一交易日):
- 融資餘額減少 51.41 億元(-0.79%),由增轉減
- 融券餘額增加 497 張(0.22%),連增 4 日
二、台股焦點個股
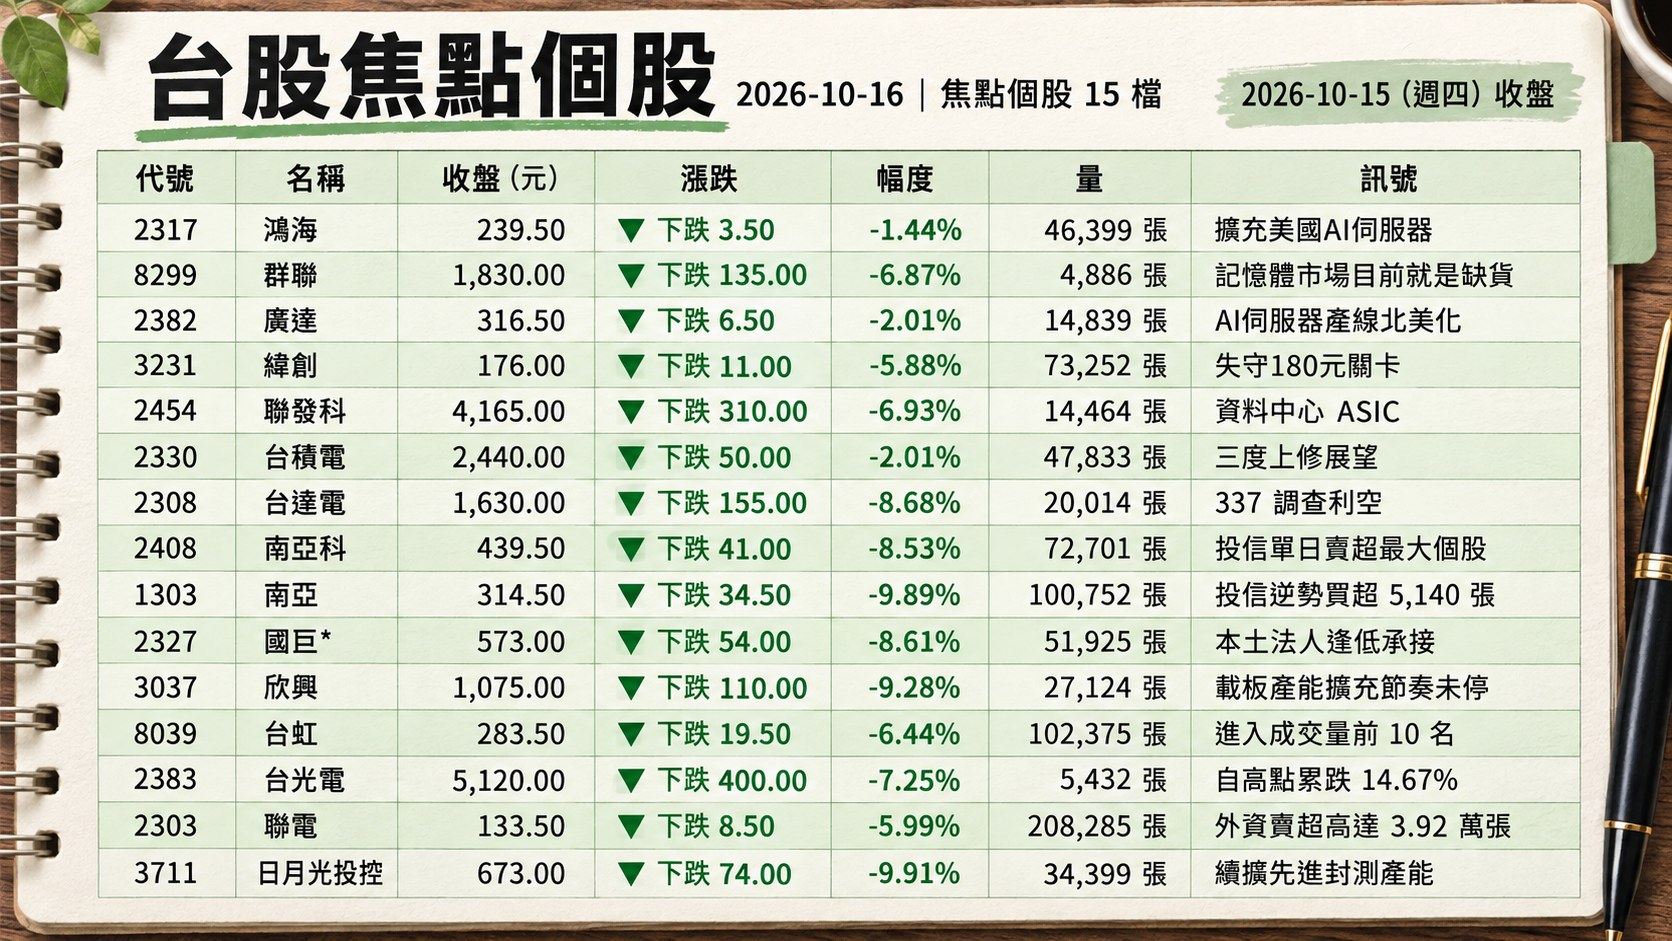
1. 2317 鴻海
- 收盤 239.50 元,下跌 3.50(-1.44%)
- 成交量: 46,399 張
新聞綜合: 鴻海15日公告子公司Foxconn Assembly Holding取得德州休士頓Q-Edge Corporation普通股5,370萬股、交易金額美金5.37億元(約新台幣173.2億元),延續8月增資後再度擴充美國AI伺服器、液冷機櫃產能,顯示鴻海在CSP客戶轉單北美與AI基礎建設鋪設的路徑持續加速。另一條題材主軸是10/30~31鴻海科技日將首次推出「科技教育館」,顯見集團正把人才與技術供應鏈同步品牌化。整體事件面偏多,但在大盤單日崩1,655點、外資大舉提款的環境中,鴻海相對抗跌(-1.44%)、仍守住240元關卡。
2. 8299 群聯
- 收盤 1,830.00 元,下跌 135.00(-6.87%)
- 成交量: 4,886 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;惟台達電相關報導中引述群聯執行長潘健成談話,直言「記憶體市場目前就是缺貨,供給持續吃緊」、「NAND控制晶片缺貨到明年還是沒解」,與本次SK海力士引領的全球記憶體拋售形成反差敘事。盤面單日大跌 6.87% 至 1,830 元,自高點已累跌逾 11%,顯示即便基本面題材偏多,資金在風險情緒逆轉時仍優先出脫評價偏高的記憶體供應鏈個股。
3. 2382 廣達
- 收盤 316.50 元,下跌 6.50(-2.01%)
- 成交量: 14,839 張
新聞綜合: 經濟部投審會15日通過廣達以美金9.73億元增資美國Quanta Manufacturing,為前9月僑外投資三大對外投資案之一,呼應AI伺服器產線北美化的大方向;伺服器代工三雄中廣達當日跌幅相對克制(-2.01%),明顯比緯創(-5.88%)、台達電(-8.68%)抗跌,呈現訂單能見度較高、產能布局已成形的題材優勢。惟外資同步減碼電子代工,廣達在盤面系統性去槓桿下,短線仍須觀察 CSP 客戶資本支出修正是否擴大。
4. 3231 緯創
- 收盤 176.00 元,下跌 11.00(-5.88%)
- 成交量: 73,252 張
新聞綜合: 緯創開低走低、盤中最低一度下探174.5元,創8月31日以來新低、失守180元關卡,爆5.7萬張成交量,是電子五哥中最弱者。華冠投顧分析師陳韋廷點名「破線不宜急接」,提醒基金ETF贖回加上外資調節壓力仍大,短線 MACD 柱體連兩天翻綠;當日外資賣超高達4.26萬張,與鴻海(-1.44%)、廣達(-2.01%)形成明顯分歧,顯示資金對「訂單結構較集中於單一 CSP、毛利率議價力相對低」的伺服器代工廠率先減碼。
5. 2454 聯發科
- 收盤 4,165.00 元,下跌 310.00(-6.93%)
- 成交量: 14,464 張
新聞綜合: 《彭博》報導字節跳動(TikTok 母公司)即將與聯發科敲定資料中心 ASIC 客製化晶片訂單,若落實將繼 Google TPU 之後,使聯發科拿下第二家國際 CSP 大客戶、正面對決高通。但利多未反映在股價,當日跌 310 元或 6.93% 至 4,165 元、苦吞連 7 黑、自高點 5,165 元累跌 19.2%。資深分析師蔡明翰點評:「聯發科就是目前沒數字,但未來夢很大」,說明在評價收斂、資金出脫高本益比族群的環境下,題材需等待明年營收能見度兌現。另美光台中先進封測二廠15日啟用,聯發科與創意等核心客戶出席,顯示 HBM/AI 供應鏈仍在本土加碼。
6. 2330 台積電
- 收盤 2,440.00 元,下跌 50.00(-2.01%)
- 成交量: 47,833 張
新聞綜合: 台積電 15 日法說會釋出三度上修展望:Q3 稅後純益 7,630.6 億元年增 68.7%、EPS 29.43 元創單季新高;毛利率 66.4% 落財測區間;Q4 營收指引 523543 億美元(中位數季增 14%、年增 58%),全年美元營收上修至約 +44%,2 奈米首度貢獻 8%、先進製程(≤7nm)佔比 79%。魏哲家證實派團隊赴德州評估擴產、與 Terafab(馬斯克)討論合作但「晶圓廠必須由台積電經營」,看好 A14 接觸客戶比 2 奈米多;黃仁昭預告 20262028 資本支出「顯著高於過去三年」。北美執行長 Sajiv Dalal 透露「每天至少接到 10 通詢問晶圓產能的電話」。基本面強勢反差盤面:ADR 單日仍跌 1.80% 至 422.25 美元,顯示資金擔憂的是全球 AI 融資與高本益比族群估值,而非台積電自身訂單能見度。
7. 2308 台達電
- 收盤 1,630.00 元,下跌 155.00(-8.68%)
- 成交量: 20,014 張
新聞綜合: 台達電 7 個交易日內自 2,115 元摔至 1,630 元、波段跌 23%,為焦點個股中跌幅最深者之一。負面催化涵蓋 337 調查利空+AI 融資疑慮擴散,但基本面題材並未轉空:董事長鄭平論壇演說指出美國 4 大 CSP 今年資本支出為 2022 年的 4.7 倍、電網投資僅 1.8 倍,2028 將出現 19GW 供電缺口,公司亮相預製式 SST 直流電力解決方案;SOFC 桃園觀音廠 2028 量產、台南二廠 2026 年底試量產;10/29 將召開 Q3 法說會。短線走勢反映的是「高本益比成長股優先去槓桿」的全球資金動線,而非電力基礎建設需求轉弱。分析師建議先觀望、等法說會給出更清晰的 2026 展望指引。
8. 2408 南亞科
- 收盤 439.50 元,下跌 41.00(-8.53%)
- 成交量: 72,701 張
新聞綜合: 南亞科重摔 8.53%,為投信單日賣超最大個股(9,090 張);但事件面仍密集推進:公告合計取得廠務設備約新台幣 22 億元(向銳澤 11.9 億、向漢科 10.1 億)、南亞科母公司集團年內合計以 35 億美元增資英屬維京群島 NANYA 子公司。美光台中 AATT2 廠 15 日啟用、押注 HBM 與 AI 封測,顯示本土 DRAM 產業鏈正快速向 HBM 轉型。中環公告買進南亞科普通股 68 萬股共約 3.08 億元,呼應長線價值布局訊號。短線股價被 SK 海力士(南韓現股崩逾 10%)引爆的全球記憶體拋售壓制,中國長鑫 4F² DDR5 逼近量產與 HBM 漲價循環是否見頂的疑慮主導資金動線。
9. 1303 南亞
- 收盤 314.50 元,下跌 34.50(-9.89%)
- 成交量: 100,752 張
新聞綜合: 塑化族群成為當日資金提款機,南亞跌停收 314.50 元,炸出 100,752 張成交量;外資賣超 4.06 萬張、投信逆勢買超 5,140 張(投信買超排名第 3),顯示本土法人在塑化傳統旺季+評價已偏低位階出現「對作」。市場解讀塑化四寶跌停並非單一基本面事件,而是融資縮水 51.41 億元下的「泛系統性去槓桿」—— 當高本益比 AI 族群被同步出脫,低波動傳產也遭基金贖回連帶賣壓。
10. 2327 國巨*
- 收盤 573.00 元,下跌 54.00(-8.61%)
- 成交量: 51,925 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;盤面上國巨*跌 8.61%,自營商賣超 861 張、投信買超 1,979 張,呈現本土法人逢低承接、自營商降風險的典型分歧籌碼結構。被動元件類股在本輪系統性拋售中並非震央,但高階被動元件(華新科、金山電、九豪)同屬本土分析師(杜金龍、郭哲榮)點名之「選後/作帳行情」布局標的,短線觀察重點在於融資餘額是否連續 3 日減肥超過百億,若成立則有利籌碼安定。
11. 3037 欣興
- 收盤 1,075.00 元,下跌 110.00(-9.28%)
- 成交量: 27,124 張
新聞綜合: 欣興當日公告向立衛科技工程取得廠務工程一批,總金額新台幣 3.48 億元,顯示 ABF 載板產能擴充節奏未停;但盤面同步重挫逾 9%,為載板三雄(欣興、南電、景碩)中最弱,投信逆勢買超 1,749 張。欣興近月並被野村投信、玉山投信「瑤池金母」級資金點名為選後布局 PCB/ABF 載板的核心標的(連同金像電、台燿),顯示本土法人把本次拋售定調為「評價與情緒修正」而非基本面轉空。
12. 8039 台虹
- 收盤 283.50 元,下跌 19.50(-6.44%)
- 成交量: 102,375 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;惟盤面文章提及台虹進入成交量前 10 名,單日成交 102,375 張超越鴻海(46,399 張)、聯發科(14,464 張),顯示在重挫 6.44% 的過程中出現高換手籌碼交換。短線觀察重點為基本面消息釋出前的量能是否持續放大、以及散戶籌碼是否經由融資縮水而被洗出。
13. 2383 台光電
- 收盤 5,120.00 元,下跌 400.00(-7.25%)
- 成交量: 5,432 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;盤面上台光電重挫逾 7%,自高點累跌 14.67%。CCL(銅箔基板)屬 AI 伺服器高階材料核心供應鏈,與欣興(ABF 載板)、金像電(高階 PCB)同屬本土法人「AI 第三棒」佈局名單,本次評價修正的深度與下週美股科技股財報、台積電 11 月營收公告皆為後續觀察變數。
14. 2303 聯電
- 收盤 133.50 元,下跌 8.50(-5.99%)
- 成交量: 208,285 張
新聞綜合: 聯電當日跌 5.99%、單日成交 208,285 張為焦點股之最,列自營商賣超第 5 名(2,745 張)、融資餘額減少最多前 3 名之一,外資賣超高達 3.92 萬張;UMC ADR 同日跌 4.93% 至 20.34 美元。成熟製程面臨中國長鑫 4F² DDR5 擴產與全球晶圓代工價格鬆動雙重壓力,但聯電作為低本益比族群,在盤面出現融資 51 億元減肥後,短線觀察是否出現本土 ETF 低接動能。
15. 3711 日月光投控
- 收盤 673.00 元,下跌 74.00(-9.91%)
- 成交量: 34,399 張
新聞綜合: 日月光投控跌停鎖死 673 元、單日跌幅 9.91%;惟事件面偏多:公告子公司日月光半導體製造公司向巨興實業取得供營業用廠務工程約 3.22 億元、矽品向中源機電取得廠務工程 7.21 億元,續擴先進封測產能,投信逆勢買超 2,530 張。另有新聞指出日月光拿下 AMD、台積電大單,Q3 營收創新高、目標價上看 900 元,顯示本輪拋售並非針對基本面,而是高評價 AI 封測族群先行獲利了結。
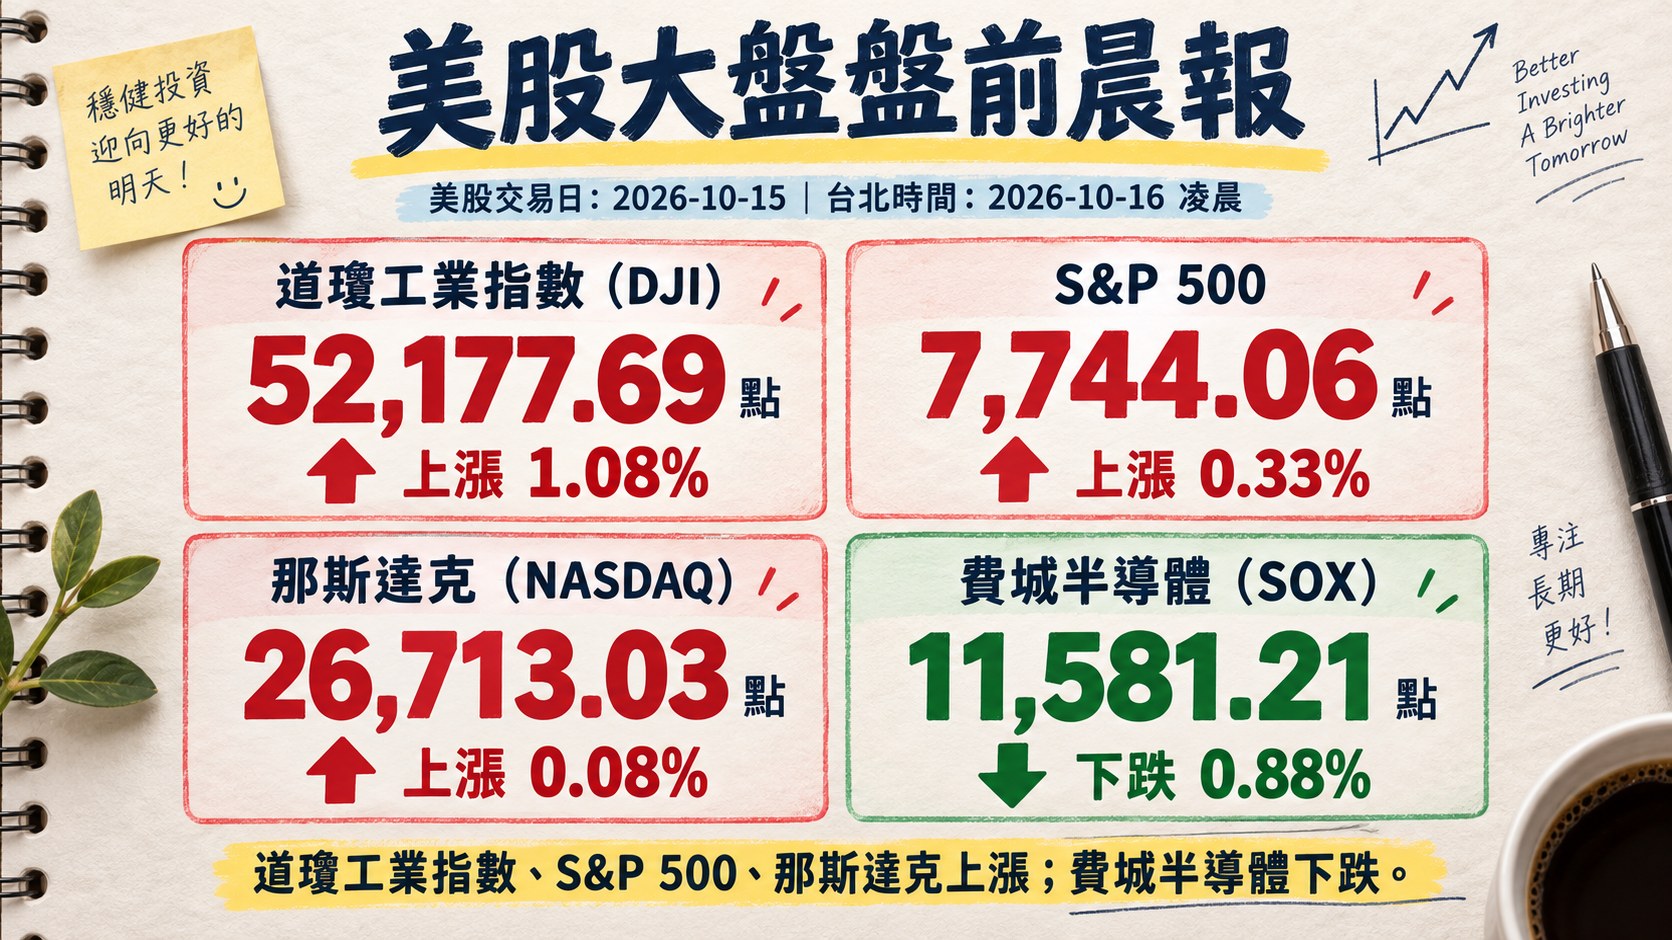
三、美股大盤摘要
美股交易日: 2026-10-15(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-10-16 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 1.08%,收 52,177.69 點
- S&P 500 上漲 0.33%,收 7,744.06 點
- 那斯達克(NASDAQ)上漲 0.08%,收 26,713.03 點
- 費城半導體(SOX)下跌 0.88%,收 11,581.21 點
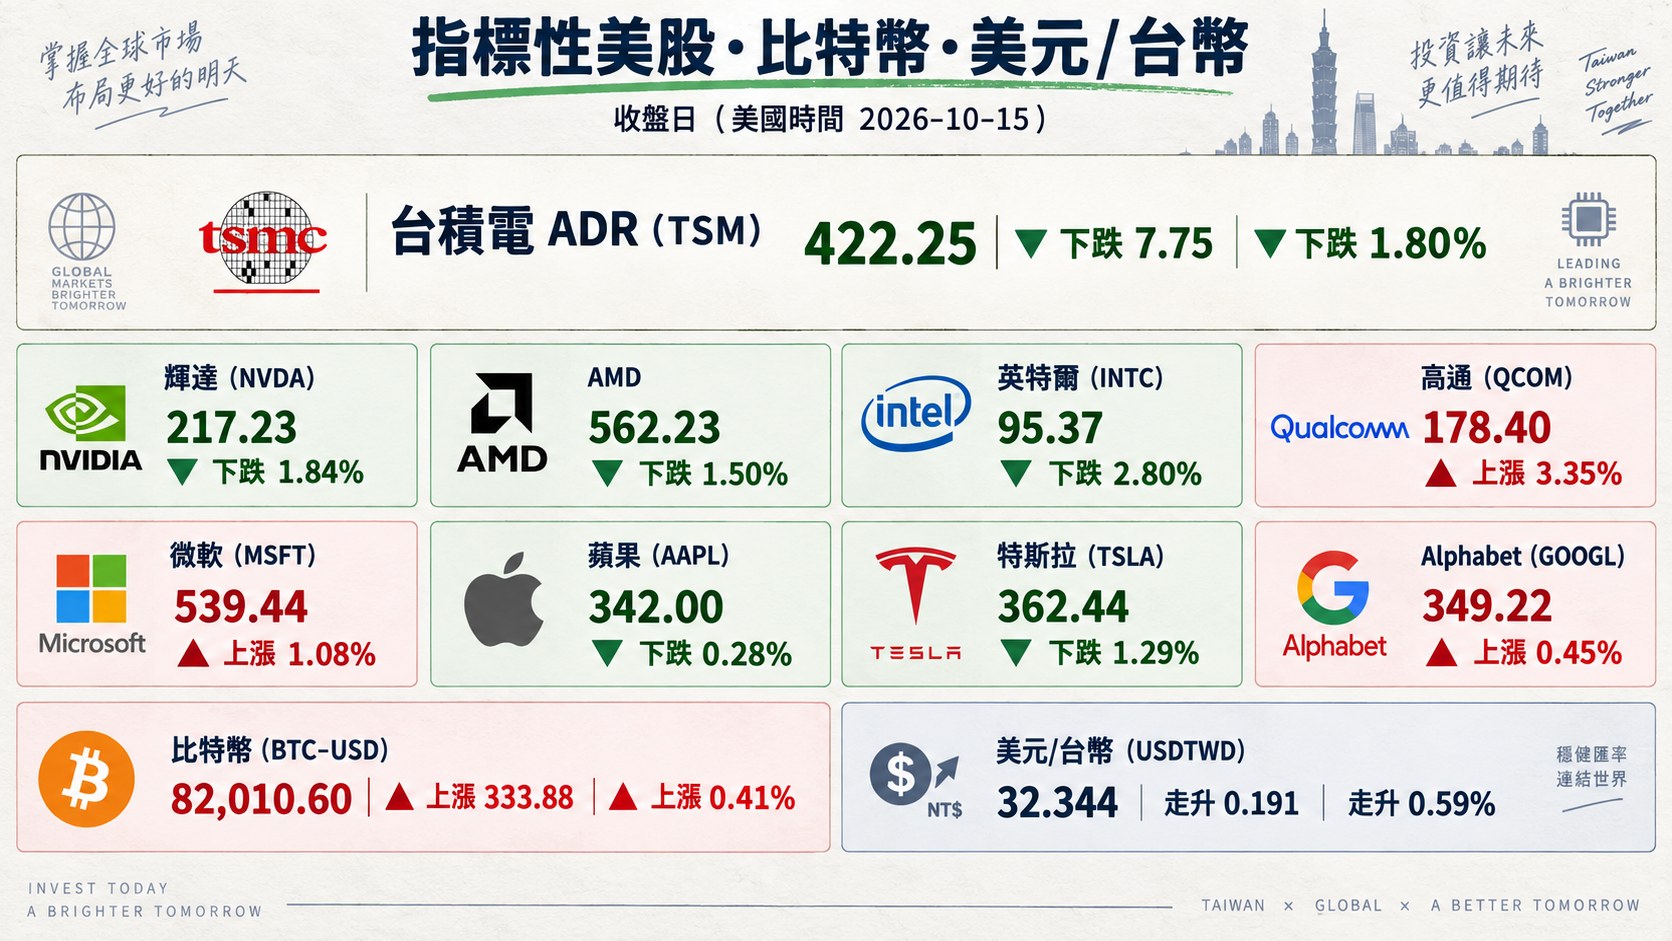
四、指標性美股
美股交易日: 2026-10-15(同上表,us_market_data.json#date;台北時間收盤於 2026-10-16 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 422.25 | 下跌 7.75 | -1.80% |
| 輝達 (NVDA) | 217.23 | 下跌 4.07 | -1.84% |
| AMD | 562.23 | 下跌 8.59 | -1.50% |
| 英特爾 (INTC) | 95.37 | 下跌 2.75 | -2.80% |
| 高通 (QCOM) | 178.40 | 上漲 5.78 | 3.35% |
| 微軟 (MSFT) | 539.44 | 上漲 5.75 | 1.08% |
| 蘋果 (AAPL) | 342.00 | 下跌 0.96 | -0.28% |
| 特斯拉 (TSLA) | 362.44 | 下跌 4.72 | -1.29% |
| Alphabet (GOOGL) | 349.22 | 上漲 1.58 | 0.45% |
| 比特幣 (BTC-USD) | 82,010.60 | 上漲 333.88 | 0.41% |
| 美元/台幣 (USDTWD) | 32.344 | 走升 0.191 | 0.59% |
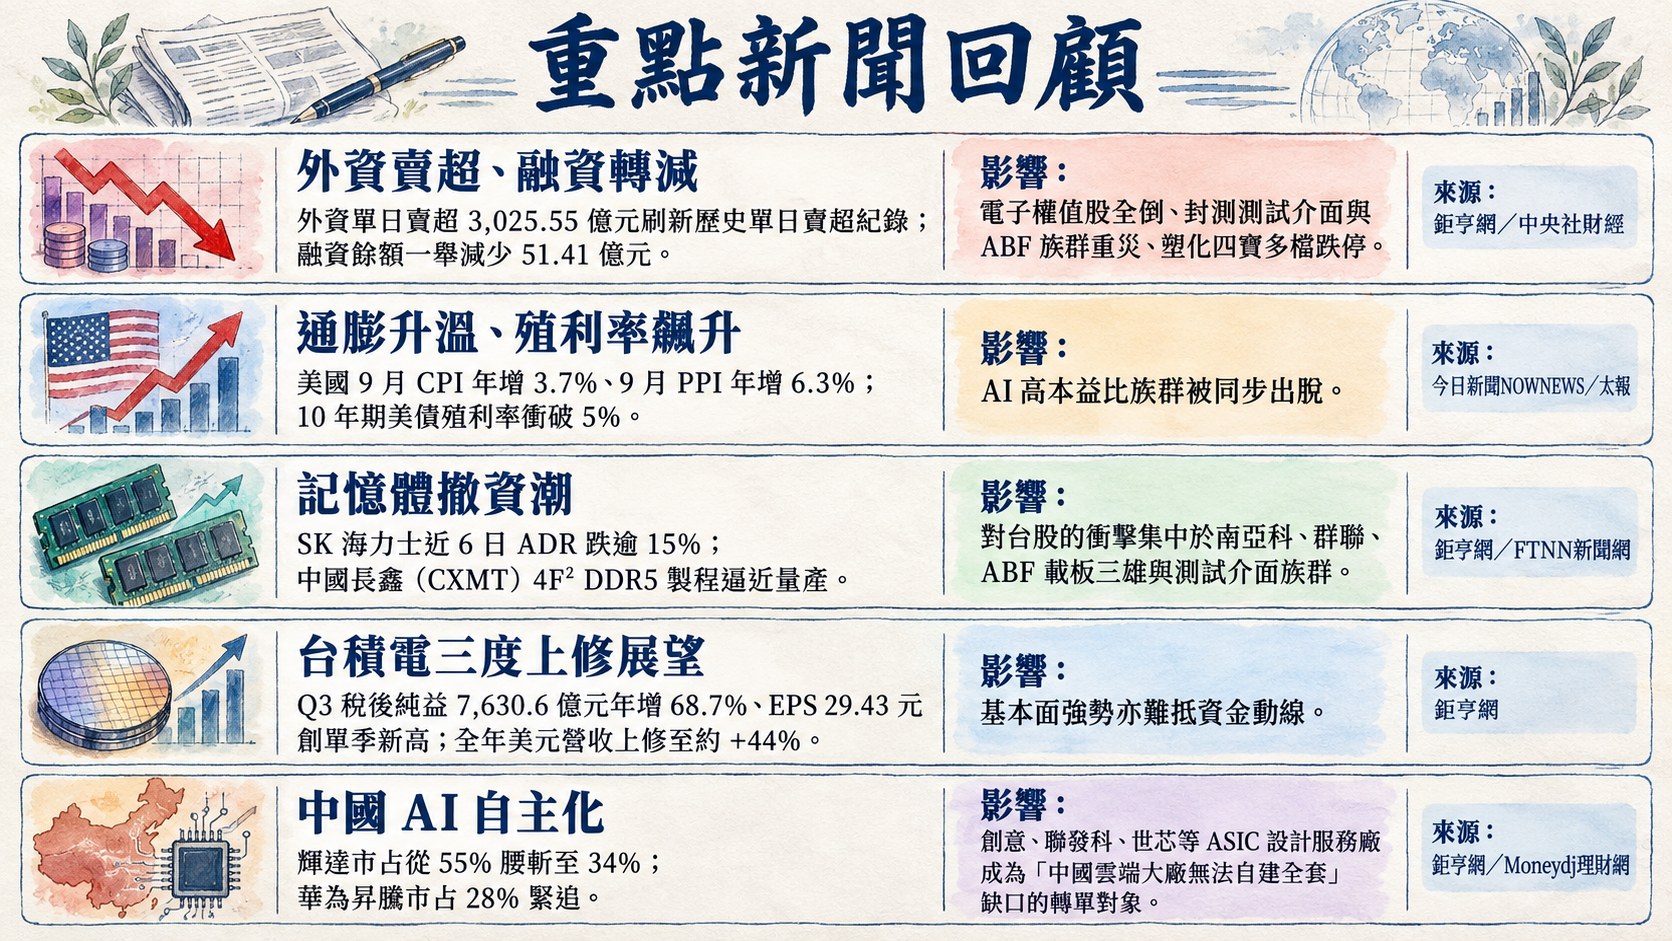
五、重點新聞回顧
1. 台股史上級「無差別血洗」:外資單日賣超 3,025 億寫天量、融資轉減
10/15 加權指數終場重挫 1,655.96 點(-3.41%)收 46,969.87 點,摜破月線與 47K 心理關卡,為史上第六大收盤跌點;外資單日賣超 3,025.55 億元刷新歷史單日賣超紀錄、連 7 日調節;自營商連 7 日同步賣超 958.23 億元,僅投信單邊逆勢買超 292.83 億元、連 5 日進場。融資餘額一舉減少 51.41 億元、由連增轉為減肥,但黃詣庭(第一金投顧董事長)指出「融資餘額若能出現連續 3 天超過百億的減肥,較有利於籌碼安定」,暗示散戶籌碼鬆動程度仍不夠徹底。
本輪拋售並非單一產業的評價修正:盤面電子權值股全倒、封測測試介面與 ABF 族群重災、塑化四寶多檔跌停、連「千金股」都倒了 48 檔,形成典型的「泛系統性去槓桿」。本土分析師(杜金龍、郭哲榮、江國中、玉山投信、野村投信)一致把本次定調為「估值與情緒修正而非基本面轉空」,台股本益比約 21 倍、電子約 23 倍仍屬相對合理水準,點名台積電/鴻海/日月光、ABF 載板(南電、景碩)、高階被動元件、PCB(金像電、台燿、欣興)為選後與春節紅包行情布局標的。後續觀察:11/3 美國期中選舉與 11/28 地方選舉落袋後的資金回補節奏、融資餘額能否連 3 日破百億減肥。
2. 美國 CPI/PPI 雙高「超車預期」:Fed 升息機率回彈,殖利率衝破 5%
美國 9 月 CPI 年增 3.7%、整體月增 0.6%,9 月 PPI 月增 1.3%、年增 6.3%(創 2022 年以來最大漲幅並遠高於道瓊調查預期的 5.5%/0.6%)。數據公布後 10 月升息機率一度由 21% 彈升至 45%、終場收斂至 36%,Fed「年底前再升兩次」情境重上牌面;聯準會褐皮書亦指半數轄區通膨未緩。能源價格大漲 9.3%、中東衝突推升燃油是主要推力,核心 CPI 月增 0.3%、耐久財漲 0.9%、AI 驅動的電子/電腦報價創三個月通膨率新高,顯示通膨結構性因素正從能源蔓延到更廣領域。
殖利率飆升是本次 AI 高本益比族群被同步出脫的宏觀「元兇」:10 年期美債殖利率衝破 5%、創 2000 年代初期以來最高。TradeStation 全球市場策略主管 Russell:「隨著能源價格居高不下,通膨正在持續惡化。無論有沒有大選,物價都在上漲,聯準會可能會被迫採取行動。」MAI Capital 投資長 Alex Shahidi:「現在的問題不在於你要不要參與 AI,而是你的投資組合要集中到什麼程度。」諾貝爾經濟學獎得主克魯曼痛批川普先祭關稅、再發動伊朗戰爭導致通膨復熾,警告「美國將來可能必須來一場經濟衰退,才能把通膨壓下來」。後續觀察:11 月 FOMC 點陣圖是否出現升息派回潮、下週 PCE 數據。
3. 記憶體超循環疑慮引爆:SK 海力士拖垮全球半導體、中國長鑫 DDR5 逼近量產
SK 海力士近 6 日 ADR 跌逾 15%、南韓現股崩逾 10%,連帶 KOSPI 單日崩 7.57% 險觸熔斷,成為全球半導體拋售的「領頭羊」;費半連 7 黑、美光跌逾 5%、SanDisk 跌 7.58%、希捷跌 7.66%,形成跨地理區域的記憶體撤資潮。CNBC 的 Jim Cramer 直言 SK 海力士「令其成為更廣泛半導體賣壓的領頭羊」。市場重新評估三件事:(1)中國長鑫(CXMT)4F² DDR5 製程逼近量產,衝擊三星/海力士/美光的 DRAM 定價權;(2)HBM 漲價循環是否見頂;(3)AI 資本支出的回報率。中國 Q3 手機出貨量更創 13 年同期新低,被歸因於記憶體成本高企。
反差敘事來自群聯潘健成(「NAND 控制晶片缺貨到明年還是沒解」)與台積電魏哲家(「AI 需求極為強勁,而且越來越高……需求仍高於供給」),顯示本次並非需求端崩塌,而是中國製供給端擴產帶來的中長線定價權重整,加上馬斯克在 X 上示警「中國將於 2028 年量產大量 RAM」放大了拋售情緒。對台股的衝擊集中於南亞科(-8.53%)、群聯(-6.87%)、ABF 載板三雄(欣興 -9.28%、南電 -5.94%、環球晶 -9.51%)與測試介面族群。後續觀察:三星/海力士 Q3 法說會對 HBM/DDR5 2026 定價指引、長鑫實際量產良率數據。
4. 台積電 Q3 法說「基本面定海神針」:三度上修展望,但 ADR 仍無法脫鉤 AI 風險
台積電 Q3 稅後純益 7,630.6 億元年增 68.7%、EPS 29.43 元創單季新高;毛利率 66.4% 落財測區間;Q4 營收指引 523543 億美元中位數季增 14%、年增 58%,全年美元營收上修至約 +44%(年內第三度上修),2 奈米首度貢獻 8%、先進製程(≤7nm)佔比 79%。魏哲家證實與 Terafab(馬斯克)討論合作但「晶圓廠必須由台積電經營」、派團隊赴德州評估擴產,看好 A14 接觸客戶比 2 奈米多;黃仁昭預告 20262028 資本支出「顯著高於過去三年」,並宣布台南再加一座 3 奈米廠(2028H1 量產)。北美執行長 Sajiv Dalal 透露「每天至少接到 10 通詢問晶圓產能的電話」,瑞穗 Jordan Klein 形容客戶搶產能「極為激烈」,D-Matrix CEO 謝斯甚至稱台積電資深副總張曉強「現在可能是全世界最受歡迎的人」。
然而本輪拋售證明基本面強勢亦難抵資金動線:台積電 ADR 當日仍跌 1.80% 至 422.25 美元、台股現股跌 2.01% 至 2,440 元、外資賣超約 3.4 萬張。市場聚焦的並非台積電訂單能見度,而是其他 AI 融資環節的風險——CoreWeave 5 年 CDS 一度擴大至 1,194.5bp,Jefferies 直指這是「AI 的 2008 時刻」,DA Davidson 的 Gil Luria 將 CoreWeave 比擬為「AI 領域的次級房貸風險」。黃仁勳於斯德哥爾摩回應:「CoreWeave 的實力每天都在改善。我很樂觀,他們的資金成本實際上正在下降」。後續觀察:台積電 11 月營收、CoreWeave 下週融資進度、AMD/Nvidia 下週財報預覽。
5. 中國 AI 自主化加速:輝達市占腰斬、華為昇騰與 ASIC 快速補位
2026H1 中國 AI 加速器市場中,輝達市占從 55% 腰斬至 34%、出貨量 -44%;華為昇騰市占 28% 緊追,雙方差距縮至 6 個百分點。非 GPU 加速器(ASIC/NPU)出貨量首度超越 GPU,華為、阿里平頭哥、寒武紀、昆侖芯合占 95%。黃仁勳回應:中國算力限制「反而逼出驚人的架構效率與創新」;華為徐直軍(輪值董事長):「華為昇騰晶片『能產多少就供多少』」;阿里 CEO 吳泳銘:「卷模型不如賣晶片,晶片負責生產 Token,雲端負責把 Token 送到需要的地方」。字節跳動 PineDrama 海外下載破億、字節同步傳與聯發科敲定資料中心 ASIC 客製化晶片訂單,顯示中國 AI 自主化在軟硬體兩端同時推進,並開始外溢到台廠的 ASIC 設計服務供應鏈。
對台股的雙面影響:(1)衝擊面——成熟製程(聯電 -5.99%)與記憶體(南亞科 -8.53%)首當其衝,因長鑫 DDR5 擴產與中國手機去庫存共振;(2)受益面——創意、聯發科、世芯等 ASIC 設計服務廠成為「中國雲端大廠無法自建全套」缺口的轉單對象。歐盟擬解除一家中企限制換取中國大陸放寬對艾司摩爾供應鏈制裁,則為成熟製程設備供應鏈注入另一層政策變數。後續觀察:字節跳動與聯發科合作案是否敲定、長鑫實際量產良率、歐中 ASML 設備對流談判進度。
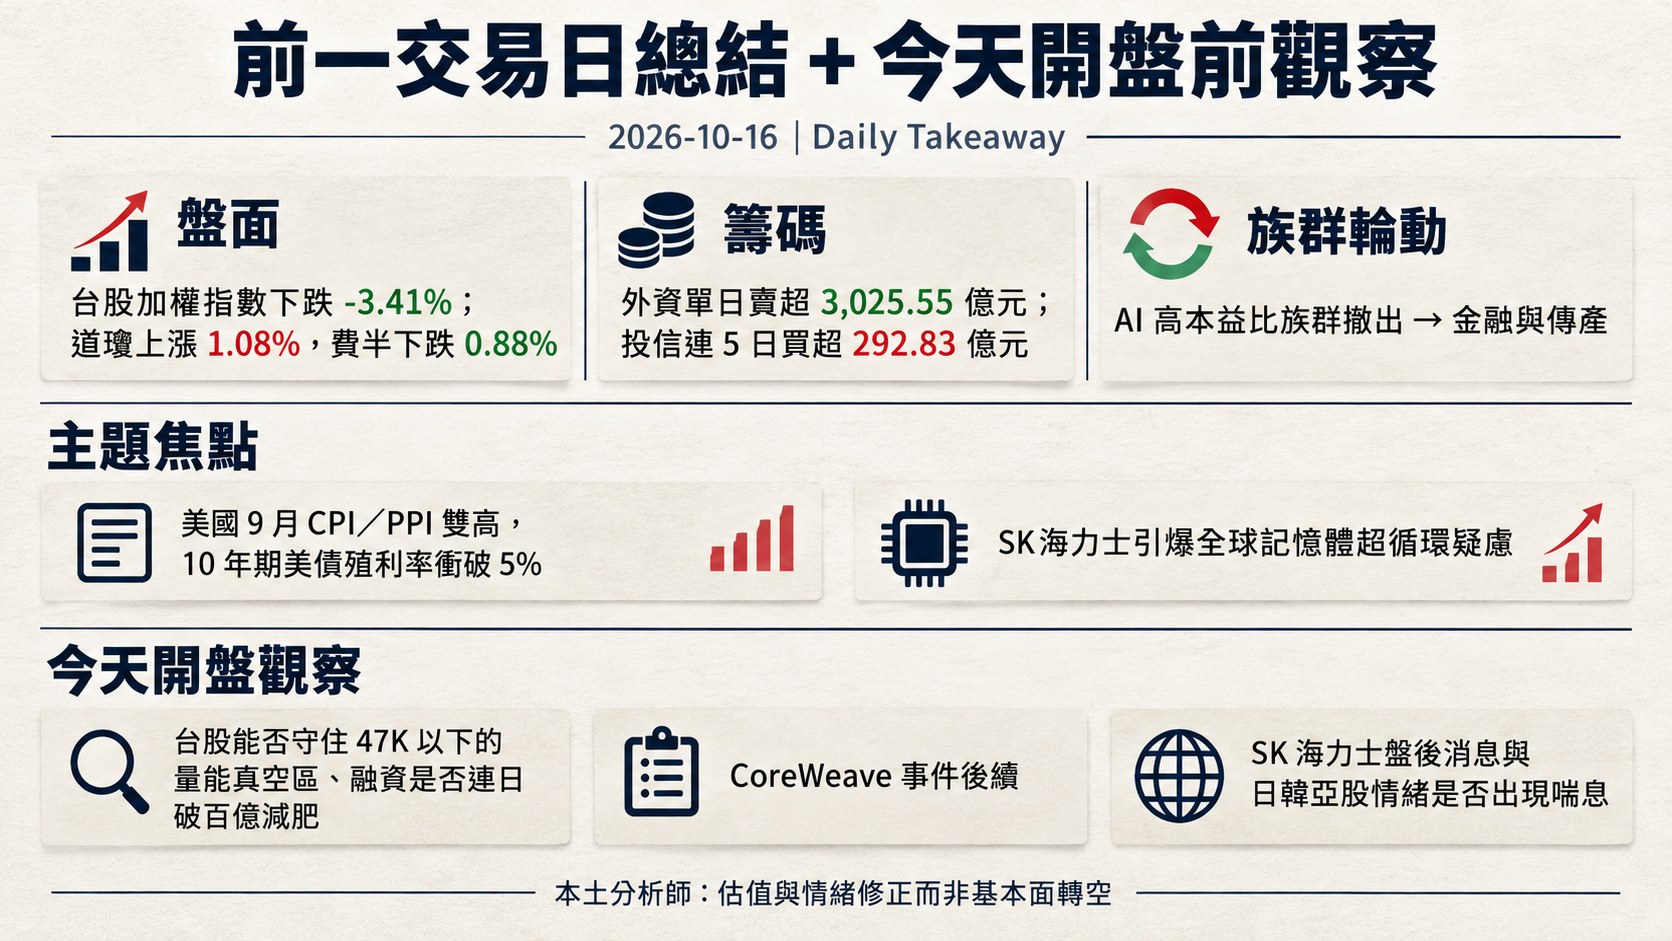
六、當日總結(takeaway)
- 盤面: 台股加權指數前一交易日單日崩 1,655.96 點(-3.41%)收 46,969.87 點,寫下史上第六大收盤跌點、摜破 47K 月線;美股四大指數卻呈分化——道瓊漲 1.08%、S&P 500 漲 0.33%、那斯達克僅微漲 0.08%,費半獨跌 0.88%、連 7 黑,資金明顯從 AI 高本益比族群撤出,但同步輪動進入金融與傳產。台積電 ADR 收 422.25 美元(-1.80%),即便 Q3 法說三度上修展望仍無法脫鉤。
- 籌碼: 外資單日賣超 3,025.55 億元刷新歷史紀錄、連 7 日調節;自營商連 7 日賣超 958.23 億元;僅投信連 5 日買超 292.83 億元逆勢扛盤。融資餘額減少 51.41 億元(-0.79%)、由連增轉為減肥,融券餘額增加 497 張(0.22%)連增 4 日——散戶籌碼鬆動已經啟動但尚未達黃詣庭所稱「連 3 日破百億減肥」的安定門檻。
- 主題焦點: 本輪拋售的宏觀「元兇」是美國 9 月 CPI/PPI 雙高(PPI 年增 6.3% 創 2022 以來最大)+10 年期美債殖利率衝破 5%,疊加 SK 海力士引爆全球記憶體超循環疑慮(中國長鑫 4F² DDR5 逼近量產)與 CoreWeave 5 年 CDS 擴大至 1,194.5bp 的 AI 融資疑慮。本土分析師定調為「估值與情緒修正而非基本面轉空」、點名 ABF 載板/高階被動元件/PCB 為選後布局標的。
- 今天開盤觀察: (1)台股能否守住 47K 以下的量能真空區、融資是否連日破百億減肥;(2)美股科技股昨夜未反彈但 CoreWeave 事件後續;(3)SK 海力士盤後消息與日韓亞股情緒是否出現喘息;(4)台積電 11 月營收公告預告、以及匯率(USDTWD 已走升至 32.344、+0.59%)對外資回流節奏的影響。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]