股市 Overview — 2026-11-06(週五)
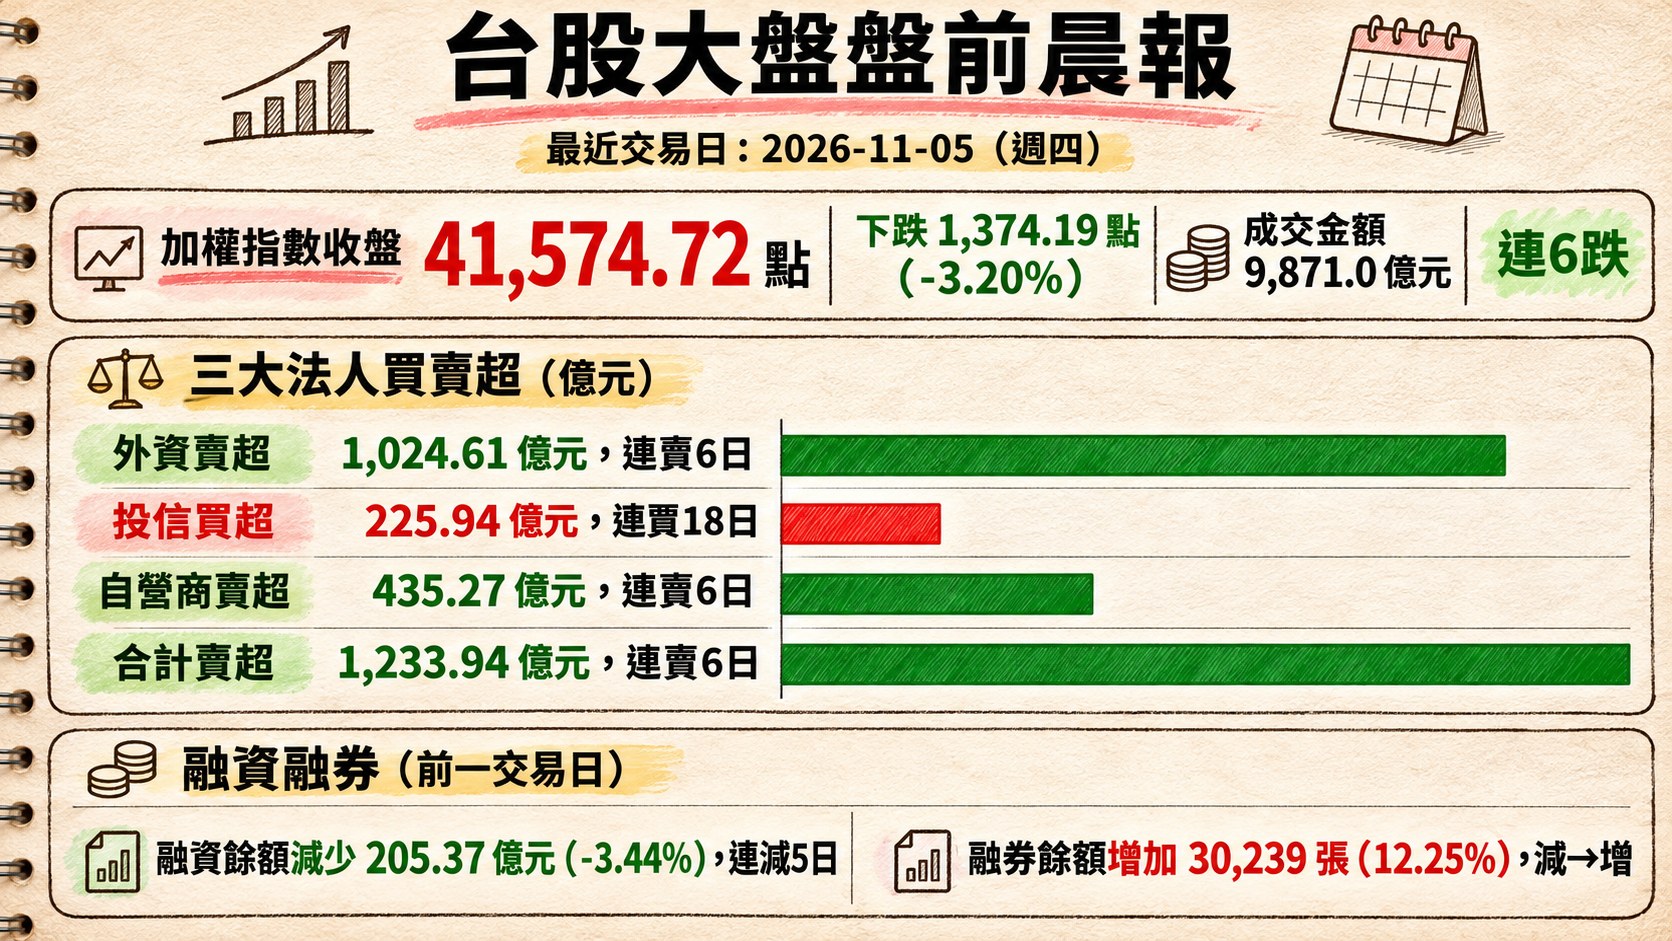
最近交易日: 2026-11-05(週四)
一、台股大盤摘要
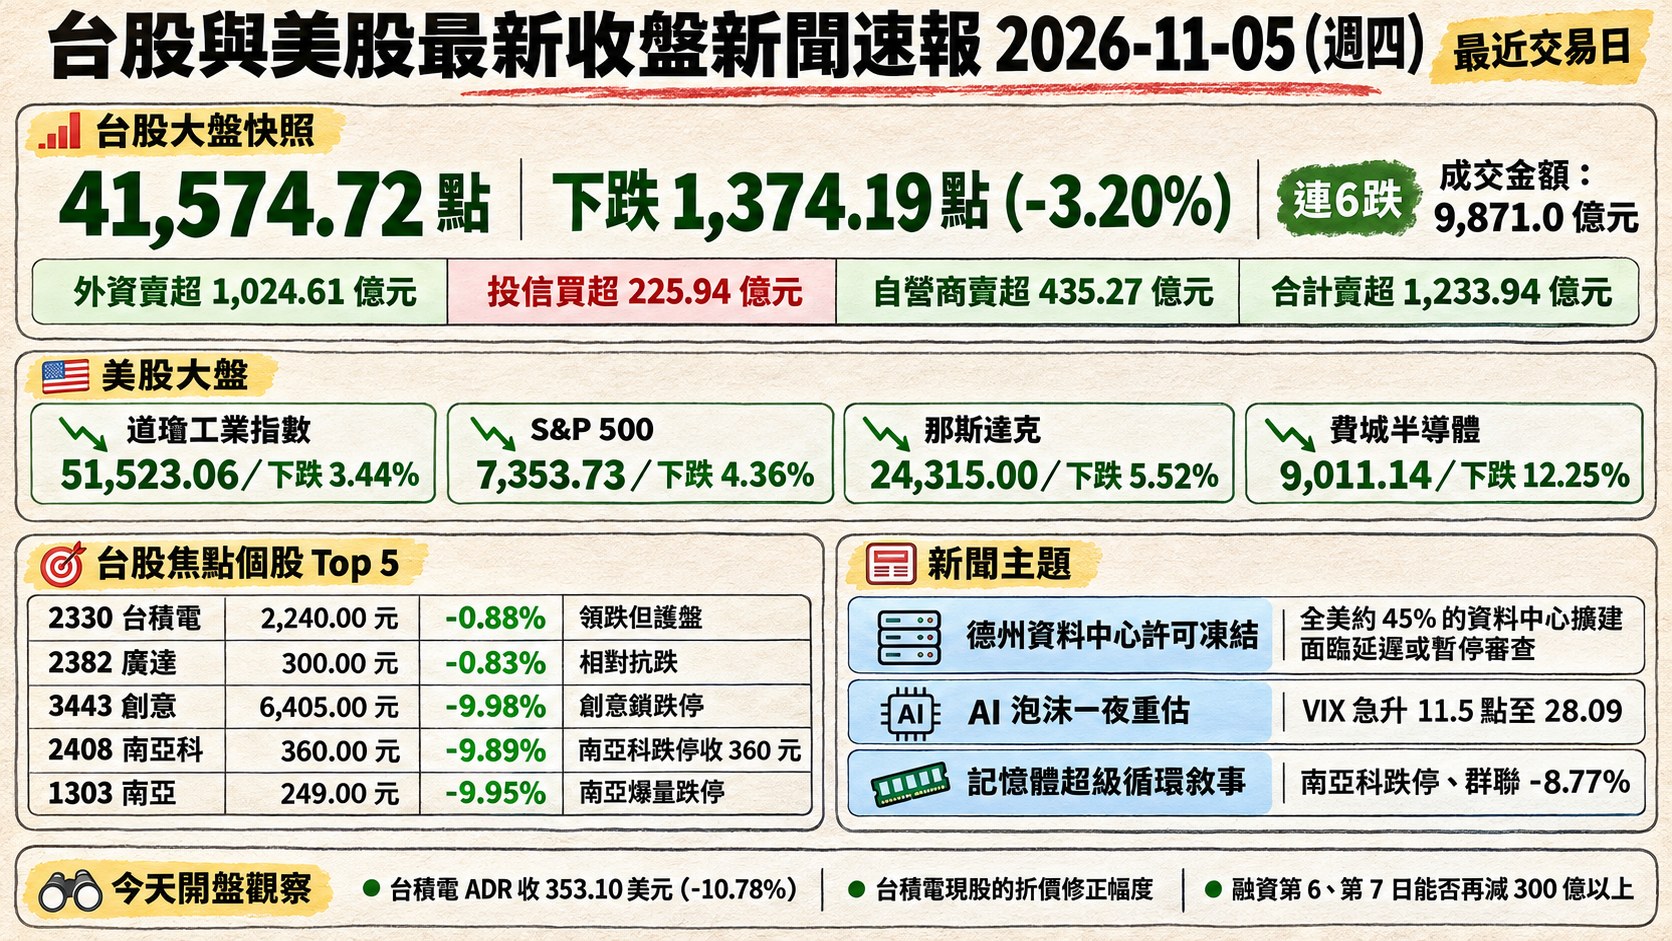
加權指數收盤: 41,574.72 點,下跌 1,374.19 點(-3.20%),連6跌
成交金額: 9,871.0 億元
三大法人買賣超(億元):
- 外資賣超 1,024.61 億元,連賣6日
- 投信買超 225.94 億元,連買18日
- 自營商賣超 435.27 億元,連賣6日
- 合計賣超 1,233.94 億元,連賣6日
融資融券(前一交易日):
- 融資餘額減少 205.37 億元(-3.44%),連減5日
- 融券餘額增加 30,239 張(12.25%),減→增
二、台股焦點個股
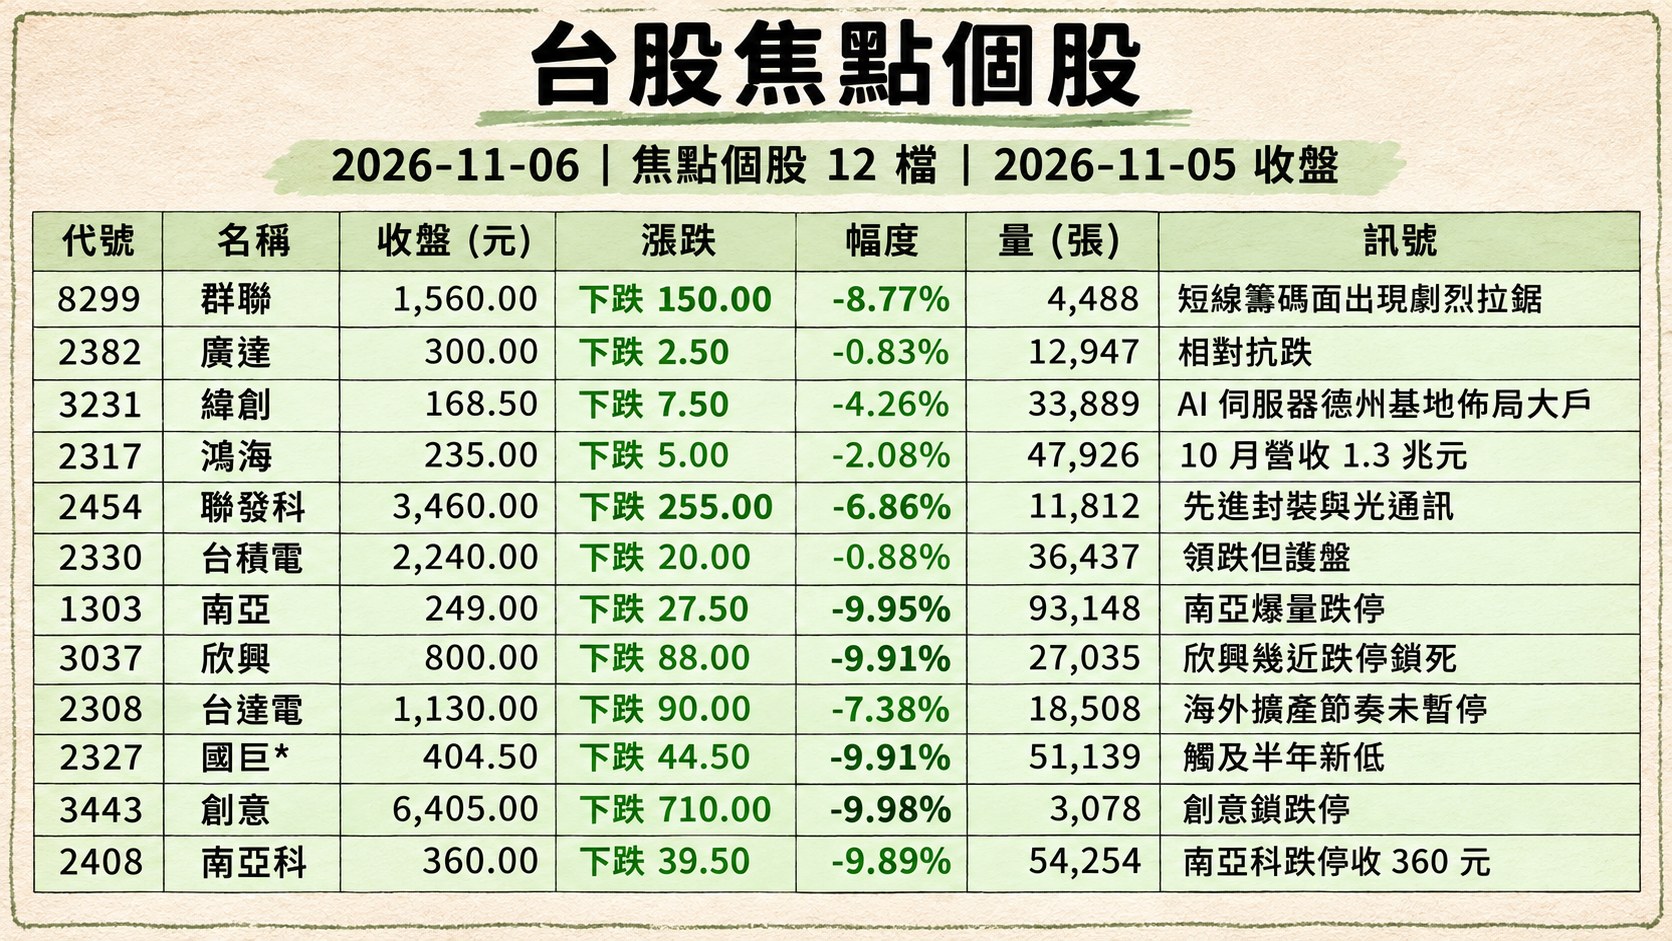
1. 8299 群聯
- 收盤 1,560.00 元,下跌 150.00(-8.77%)
- 成交量: 4,488 張
新聞綜合: 記憶體超級循環敘事在前一交易日遭遇逆風——TAIEX崩跌1,374點當日,群聯重挫逾7%、終場收 1,560 元摜破千五整數關,列入 EBC東森點名「14檔千金慘跌停」族群之一,週線跌幅達 -19.17%。市場氛圍一邊在消化美國期中選舉後民主黨對 AI 資料中心佈建的監管威脅、另一邊卻同步流傳 Meritz 證券與 TrendForce「單片 DRAM 晶圓產值飆 8 萬美元、超越台積電 2nm」的多頭反證,使記憶體控制 IC 龍頭群聯在短線籌碼面出現劇烈拉鋸。後續觀察:11 月 NAND 合約價談判結果、OpenAI 對 2027–2030 HBM / 記憶體下單消息的實質進度。
2. 2382 廣達
- 收盤 300.00 元,下跌 2.50(-0.83%)
- 成交量: 12,947 張
新聞綜合: 在全盤 AI 供應鏈崩跌、台積電領跌、電子族群幾乎全倒的 11/5 交易日,廣達僅微跌 0.83%、守住 300 元關卡,相對抗跌。市場解讀為外資把 AI 伺服器龍頭的位階與南電、欣興等 PCB 上游「被殺到跌停」的環節區分看待;但風傳媒報導 Goldman 推估全美 45% 資料中心擴建恐延宕、點名緯創、鴻海、英業達、仁寶等台廠 AI Server 基地集中於德州,廣達雖未被點名、但處於同一主題風險圈內。後續觀察:11 月營收、CSP 客戶對北美資料中心 permit 延後的訂單修正幅度。
3. 3231 緯創
- 收盤 168.50 元,下跌 7.50(-4.26%)
- 成交量: 33,889 張
新聞綜合: 緯創在美國民主黨拿下德州州長並已宣布「上任即凍結所有資料中心許可」的消息衝擊下,被太報報導直接點名「AI 伺服器德州基地佈局大戶」之一。當日股價跌 4.26%、週線 -8.17%,跌幅遠低於 PCB 千金族群但明顯重於廣達,顯示市場對「產線設在德州、下游是 Hyperscaler」的 ODM 給出更高的政策貼現。CNBC 出口民調也顯示 56% 選民將 AI / 資料中心列為投票關鍵議題。後續觀察:Abbott 現任州長已暫停許可(解凍預估 2027/5),下一任州長 Hinojosa 的就職時點,以及緯創北美 AI 訂單轉單至其他州(俄亥俄、喬治亞、內華達——皆民主黨拿下)的替代方案。
4. 2317 鴻海
- 收盤 235.00 元,下跌 5.00(-2.08%)
- 成交量: 47,926 張
新聞綜合: 鴻海以基本面硬扛系統性殺盤:10 月營收 1.3 兆元創史上單月新高、前 10 月營收同步新高,公司明示 Q4 AI 相關需求續強,11/12 將召開法說會。當日股價僅跌 2.08%、週線 -4.28%,在 AI 供應鏈幾乎全線崩潰的脈絡下是少數「量能守住、跌幅收斂」的大型股。不過其德州 AI Server 基地暴露於民主黨 Hinojosa 當選後的許可凍結風險,使市場短線難以給出更高溢價。後續觀察:11/12 法說會對 2027 CapEx 客戶指引的措辭、以及十月營收結構中 AI 伺服器占比與毛利率走向。
5. 2454 聯發科
- 收盤 3,460.00 元,下跌 255.00(-6.86%)
- 成交量: 11,812 張
新聞綜合: 聯發科跌幅 6.86% 居五千金前段班、週線 -11.62%,但資訊面同步釋出兩項正向消息——延攬 Intel 任職 37 年先進封裝老將加入、以及旗下光通訊 DSP 子公司(「小金雞」)單季 EPS 飆 6.15 元、目標價被點名上看 900 元。在資料中心供應鏈受政策衝擊之際,公司於先進封裝與光通訊兩條 800G/1.6T 成長主軸同時卡位。後續觀察:ASIC 客戶名單是否因 Hyperscaler 支出重估而收斂、以及延攬之 Intel 高階主管對 2027 高階 package 量產時程的實質推進。
6. 2330 台積電
- 收盤 2,240.00 元,下跌 20.00(-0.88%)
- 成交量: 36,437 張
新聞綜合: 台積電現股僅跌 0.88% 守住 2,240 元,成為當日「領跌但護盤」的雙重角色;但盤後 ADR 於美股續摜 -10.78%、收 353.10 美元,跌幅遠超現股,折價再度拉大。經濟部長龔明鑫強調川普仍掌行政權、關稅政策對台友善不變,稍微緩和政治貼現;但 CSIS 警告民主黨主導國會將推動更鷹派對中法案、德州第二廠進度仍有不確定性。外資對台積電賣超已連 20 日,Q3 單季淨利仍年增 68.7%、全年基本面不變,當前 P/E 從 22 倍壓縮至不到 15 倍。後續觀察:ADR 折價能否在下一交易日收斂、外資連賣是否出現斷點。
7. 1303 南亞
- 收盤 249.00 元,下跌 27.50(-9.95%)
- 成交量: 93,148 張
新聞綜合: 南亞爆量跌停、週線 -15.88%,為當日焦點股之首。觸發點為兩條敘事交互發酵:一是民主黨選舉大勝後市場押注川普遭國會壓力加速結束伊朗戰事、WTI 一度破 90 美元、布蘭特破 100 美元,使石化族群的原料成本敘事瞬間翻轉;二是公司同日公告參與台塑新智能現增(四寶合計砸 123 億元),南亞承擔其中一部分現金流壓力。後續觀察:伊朗局勢若反覆、原油在隔日已反彈 WTI +2.72%,塑化上下游中短線是否出現低接買盤;以及台塑新智能電池事業的裝置進度。
8. 3037 欣興
- 收盤 800.00 元,下跌 88.00(-9.91%)
- 成交量: 27,035 張
新聞綜合: 欣興幾近跌停鎖死、週線 -19.11%,完整承受 ABF 載板主題遭殺的重量。知名分析師杜金龍受訪表示「崩盤才剛開始」,但同時點名以 1,090 元加碼欣興為抄底標的;Yahoo 盤中報導則提及欣興與同業南電、景碩、台光電、聯茂、台燿一度全綠燈,PCB/ABF 族群同日有多檔鎖跌停。這是「分析師抄底 vs 跌停板」的典型背離,說明短線籌碼仍在清洗中。後續觀察:ABF 載板客戶 NVIDIA / AMD 11 月出貨指引、以及 Hyperscaler 對 2027 加速器平台 bom cost 的回溯談判。
9. 2308 台達電
- 收盤 1,130.00 元,下跌 90.00(-7.38%)
- 成交量: 18,508 張
新聞綜合: 台達電跌 7.38%、週線 -15.36%,大股東鄭崇華身價單日縮水約 275 億元,為當日「富豪榜」最大苦主之一。公司同步公告子公司 Delta Electronics (Thailand) 向非關係人取得營業用設備,顯示海外擴產節奏未暫停;但在風傳媒點名之「AI 供應鏈受衝擊名單」中,台達電(電源 / 伺服器散熱)與聯發科並列為「資料中心進度延後敏感股」。後續觀察:泰國新廠對應之 CSP 客戶滑落風險、以及 2027 Liquid Cooling 單價談判是否因 Hyperscaler CapEx 壓力下修。
10. 2327 國巨*
- 收盤 404.50 元,下跌 44.50(-9.91%)
- 成交量: 51,139 張
新聞綜合: 國巨單日挫 9.91%、觸及半年新低、週線 -19.42%,65 萬股東面對突如其來的重壓;分析師在 Yahoo 專訪中呼籲「別貿然殺低」。公司同日連發兩項公告——子公司重慶美桀擬處分不動產,以及受邀參加永豐金匯立之 CLST Taiwan Market Mover Access Day(亦即機構法人 NDR);此類投資人 outreach 時點恰好落在重挫日,暗示公司有向外資法人進一步溝通基本面的動作。後續觀察:Access Day 之法人會後紀要、以及重慶廠不動產處分之帳務影響。
11. 3443 創意
- 收盤 6,405.00 元,下跌 710.00(-9.98%)
- 成交量: 3,078 張
新聞綜合: 創意鎖跌停、單日殺 710 元、週線 -16.11%,即便公布 10 月合併營收 84.33 億元、年增 126.96%(高雙位數成長的 ASIC 龍頭)仍阻止不了賣壓——這是當日「基本面 vs 政策貼現」反轉最明顯的案例。公司作為台廠 ASIC 設計代工龍頭,直接對接 Hyperscaler 定製化晶片,恰為資料中心 permit 延後與 CapEx 重估敘事的核心受害者。後續觀察:11 月營收(指引是否因客戶 tape-out 遞延而下修)、以及公司法說會對 2027 下單展望的表態。
12. 2408 南亞科
- 收盤 360.00 元,下跌 39.50(-9.89%)
- 成交量: 54,254 張
新聞綜合: 南亞科跌停收 360 元、週線 -20.79%,鉅亨盤後報導明示當日「記憶體、PCB 多檔跌停」。富邦另透過中環公告雙向交易(處分 860 張、取得 1,900 張),顯示集團層面仍對 DRAM 現貨部位持續調整。這是對 Theme 3「記憶體超級循環」的短線反證——TrendForce DRAM 單片晶圓產值 8 萬美元、Altman HBM 大單的敘事存在,但籌碼端仍反映對 DRAM 現貨週期與資本利得的短線疑慮。後續觀察:11 月 DRAM / NAND 合約價、以及美光(Micron)桃園廠傳勞資暫停投資案的進一步進展。
13. 2383 台光電
- 收盤 4,100.00 元,下跌 455.00(-9.99%)
- 成交量: 4,276 張
新聞綜合: 台光電跌停、週線 -12.30%,即便同日公告 10 月合併營收 244.73 億元、年增 203.08%(驚人之 3 位數成長)仍無法抵禦銅箔基板(CCL)族群的集體綠燈——Yahoo 盤中報導以「銅箔基板倒一片!台光電、聯茂、台燿一度全綠燈」為題,分析師直言「等反彈再適度調節」。這與創意是同一類型的案例:營收基本面極強 vs 政策 / 評價壓縮的嚴重背離。後續觀察:11 月 CCL 出貨能否延續 10 月年增 2 倍的動能、以及 PCB 上游銅箔基板客戶的下單狀況。
14. 3711 日月光投控
- 收盤 572.00 元,下跌 55.00(-8.77%)
- 成交量: 29,180 張
新聞綜合: 日月光投控在崩盤日交出重磅資本支出宣告:豪砸 1,237 億元擴充 AI 與 HPC 封測產能(楠梓、南科),加上旗下福雷電子連續公告向 Onto Innovation(12.99 億)、Advantest(23.38 億)取得設備,整體三大擴產方案累計近 3 兆元。股價跌 8.77%、週線 -14.37%,顯示即便是先進封裝龍頭的強勢 CapEx 宣示,當日也壓不住系統性的 AI 投資評價重估。後續觀察:1,237 億擴產計畫的分年攤提、與 2027 CoWoS 客戶(含台積電先進封裝委外)之訂單指引。
15. 2303 聯電
- 收盤 98.40 元,下跌 7.10(-6.73%)
- 成交量: 156,236 張
新聞綜合: 聯電跌破百元整數關、收 98.40 元、週線 -11.75%,當日成交量逾 15.6 萬張、位列焦點股前段,籌碼交換劇烈。公司同日公告 10 月合併營收 251.98 億元、年增 18.33%,成熟製程基本面穩定但無法對抗整體半導體族群重挫。相對於台積電(-0.88%)的抗跌,聯電承受較大的 beta 殺傷;但其做為成熟製程代工、對 AI CapEx 的直接曝險低於先進製程,有「指數企穩後第一波反彈受惠標的」討論空間。後續觀察:11 月營收能否延續雙位數年增、以及公司對 2027 成熟製程利用率的指引。
三、美股大盤摘要
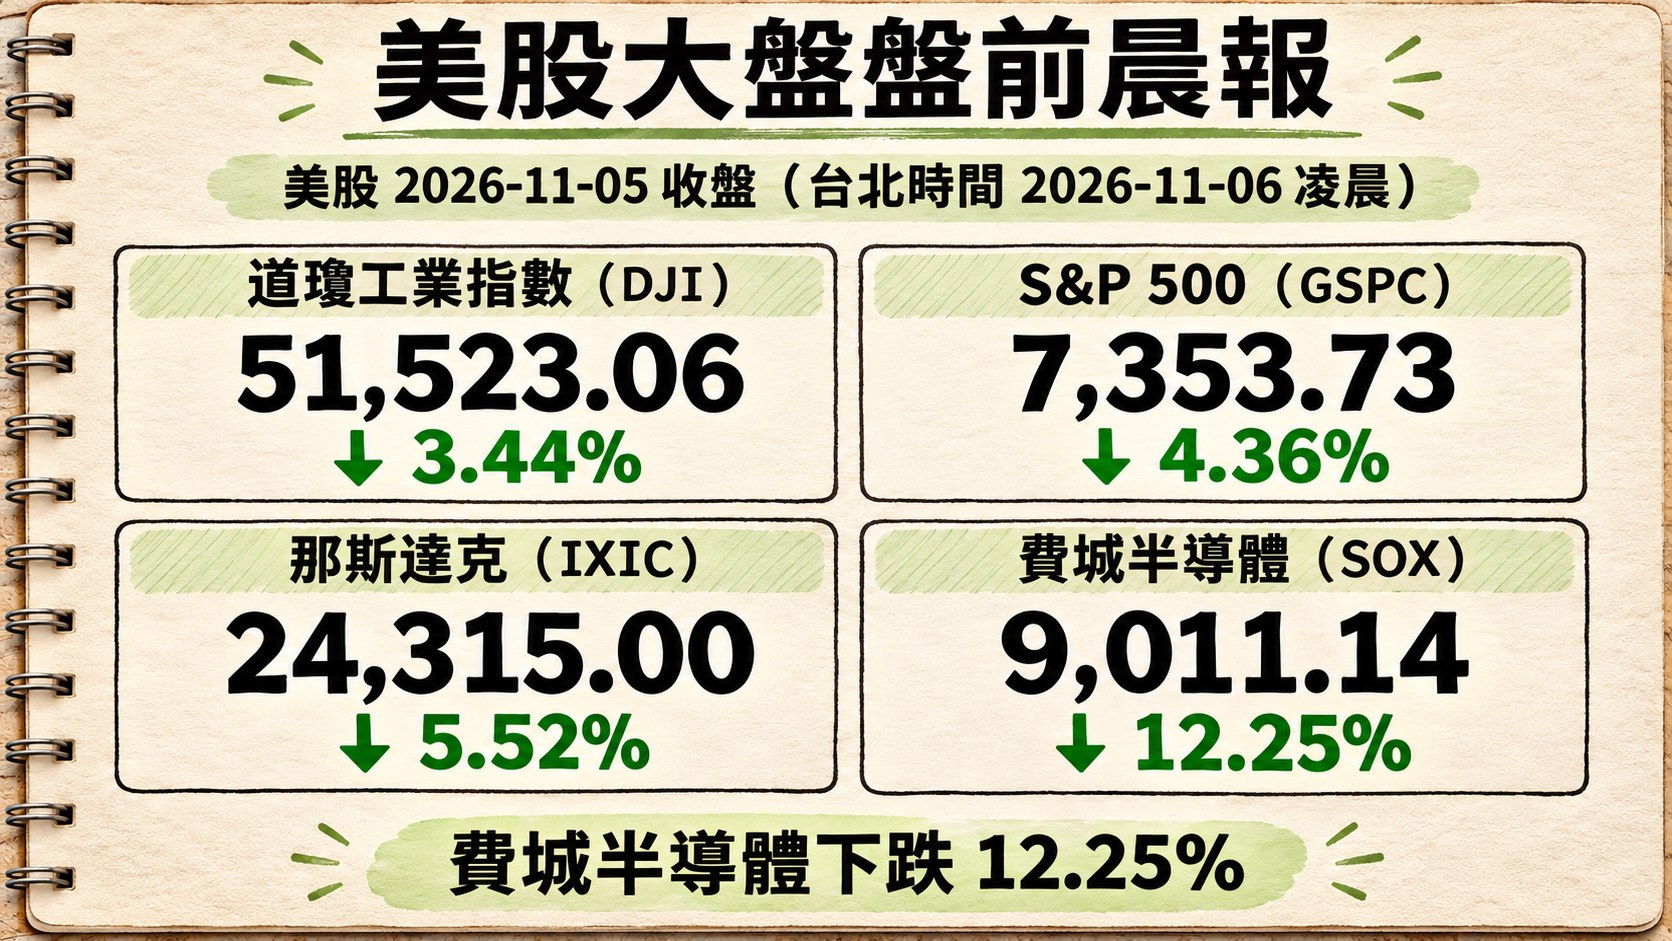
美股交易日: 2026-11-05(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-06 凌晨。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 3.44%,收 51,523.06
- S&P 500 下跌 4.36%,收 7,353.73
- 那斯達克下跌 5.52%,收 24,315.00
- 費城半導體下跌 12.25%,收 9,011.14
四、指標性美股
美股交易日: 2026-11-05(同上表,us_market_data.json#date;台北時間收盤於 2026-11-06 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
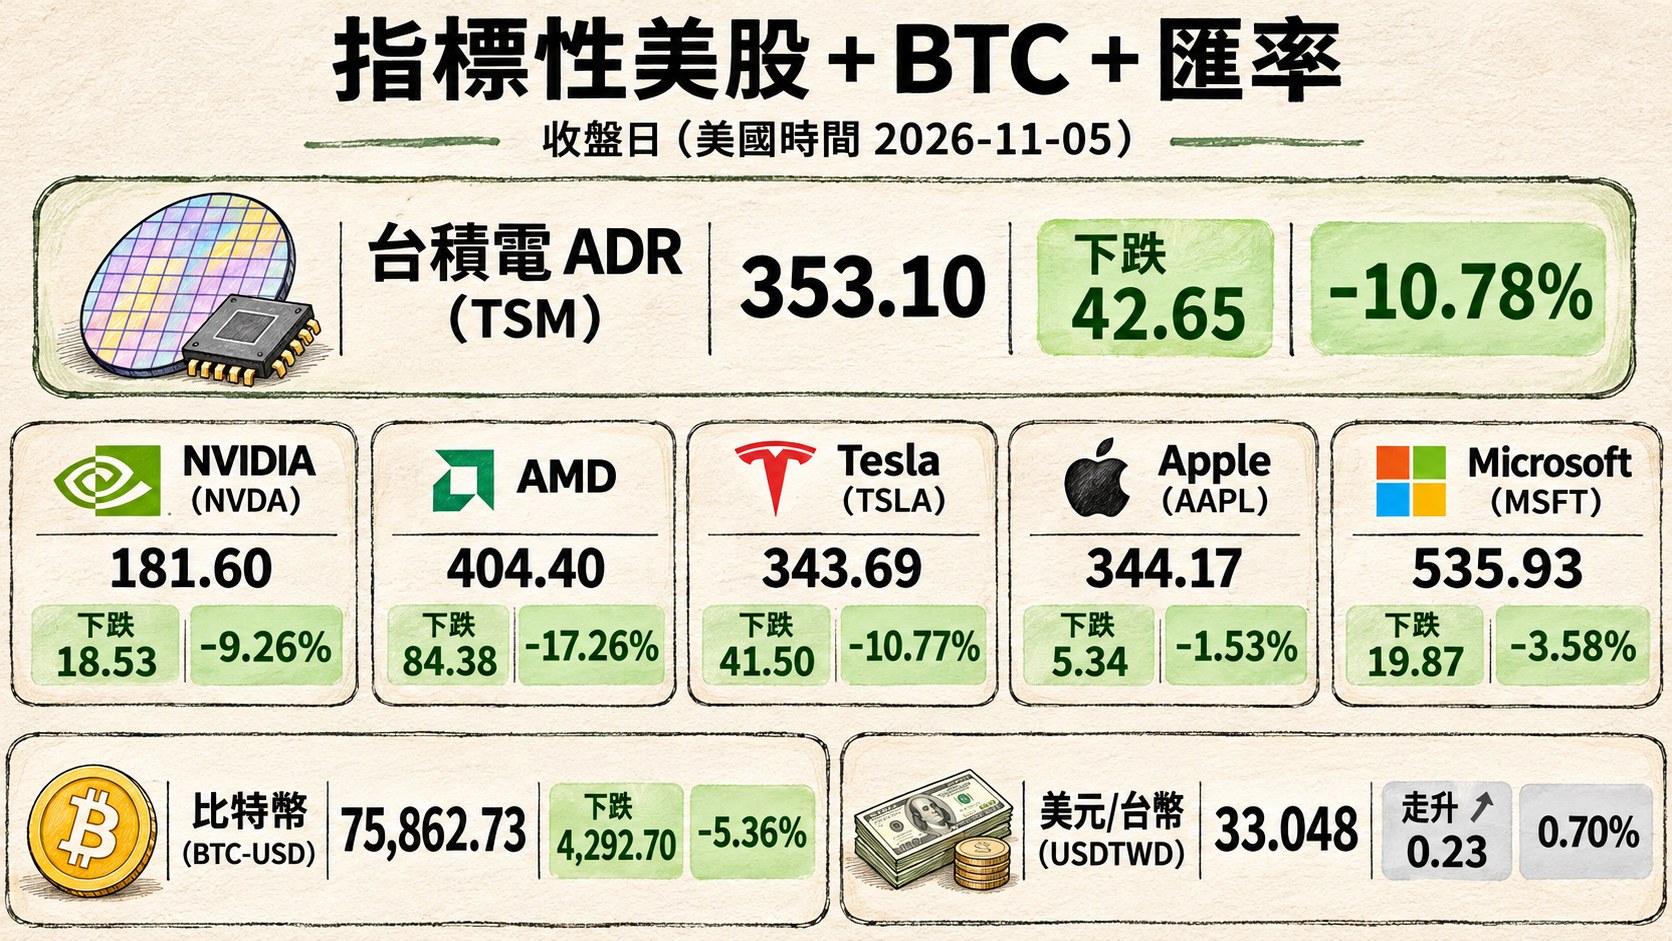
| 台積電 ADR (TSM) | 353.10 | 下跌 42.65 | -10.78% |
| NVIDIA (NVDA) | 181.60 | 下跌 18.53 | -9.26% |
| AMD | 404.40 | 下跌 84.38 | -17.26% |
| Tesla (TSLA) | 343.69 | 下跌 41.50 | -10.77% |
| Apple (AAPL) | 344.17 | 下跌 5.34 | -1.53% |
| Microsoft (MSFT) | 535.93 | 下跌 19.87 | -3.58% |
| 比特幣 (BTC-USD) | 75,862.73 | 下跌 4,292.70 | -5.36% |
| 美元/台幣 (USDTWD) | 33.048 | 走升 0.23 | 0.70% |
五、重點新聞回顧
1. 民主黨「藍潮」席捲改選 — 德州資料中心許可凍結引爆 AI 法規重估
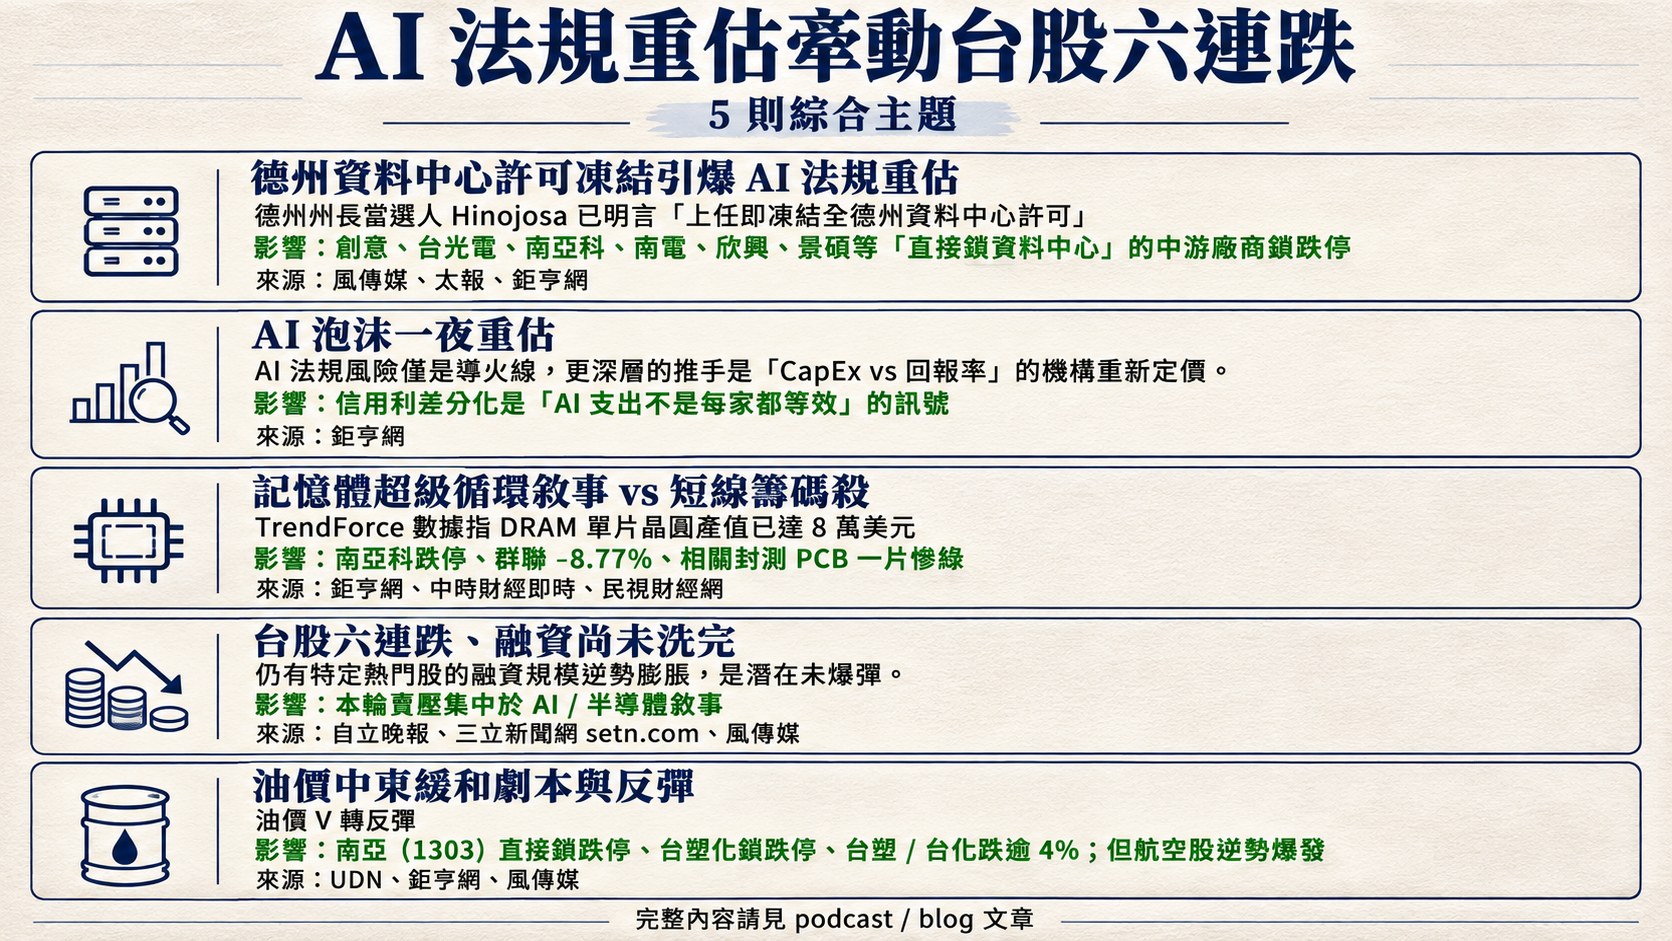
民主黨在期中選舉中同時拿下眾議院、參議院與德州、俄亥俄、喬治亞、內華達、愛荷華等關鍵州長席位。德州州長當選人 Hinojosa 已明言「上任即凍結全德州資料中心許可」;而現任州長 Abbott 其實早已暫停新許可(解凍預估至 2027 年 5 月)。更進一步,參議員 Sanders 呼籲「全美暫停興建資料中心」,部分民主黨議員也重新端出「超級 AI 禁令」立法,違規最重可判 20 年或「公司死刑」。Goldman Sachs 估算全美約 45% 的資料中心擴建面臨延遲或暫停審查,單德州占了四分之一(約 13 GW);UBS 亦指 2028 年新增產能約 30% 具風險。
當日市場反應劇烈:風傳媒以頭條點名台積電、緯創、鴻海、英業達、仁寶、台達電、聯發科等 AI 供應鏈潛在衝擊名單,並直接呼應了台股焦點個股的分化——創意、台光電、南亞科、南電、欣興、景碩等「直接鎖資料中心」的中游廠商鎖跌停;廣達、鴻海(有法說支撐)等 ODM 相對抗跌。CNBC 出口民調顯示 56% 受訪選民將 AI / 資料中心列為投票關鍵因素,其中 65% 投給民主黨——這把政治風險定價正式納入了 AI 供應鏈評價模型。後續觀察:11 月中期國會開議後「超級 AI 禁令」與「全國暫停令」是否進入實質委員會審議;德州臨時州長交接期(Abbott 下台至 Hinojosa 就職)是否出現新許可空窗。
2. AI 泡沫一夜重估 — 那斯達克百指蒸發 1.8 兆美元、VIX 衝 8 個月新高
AI 法規風險僅是導火線,更深層的推手是「CapEx vs 回報率」的機構重新定價。那斯達克 100 單日市值蒸發約 1.8 兆美元、那斯達克綜合指數正式進入技術性修正(距離 10 月高點 >10%);VIX 急升 11.5 點至 28.09,為 8 個月新高、也是 2025 年 4 月「解放日」以來最大單日漲幅。Jones Trading 首席策略師 O’Rourke 直言:「你已經不能再相信那些盈餘預估……美光與輝達自己都可能看不清楚。」
拆解來源:微軟、Oracle、Meta 一週內合計發行 500 億美元公司債支應 AI CapEx;Oracle 利差達 330 bp vs 微軟 95 bp,信用利差分化是「AI 支出不是每家都等效」的訊號;CoreWeave 的 5 年 CDS 再創新寬。另一邊 Apple 發行 70 億美元公司債,但明示用於庫藏股、股利與一般資本支出——刻意與 AI 脫鉤;蘋果同時被爆料把內部 AI token 預算從每人每日 300 → 200 → 100 美元連砍三刀。費半在此定價重估中成為最大受害者——SOX -12.25%、AMD -17.26%、TSM ADR -10.78%、NVDA -9.26%,是整場風暴的核心。後續觀察:下一輪 Hyperscaler 法說會(11 月中後)對 2027 CapEx 的措辭、以及機構去槓桿是否在本週內出現停損殺盤拐點。
3. 記憶體超級循環敘事 vs 短線籌碼殺 — 多頭反證在同一天並行
與 AI 運算賣壓同日,記憶體產業鏈卻傳出完全反向的多頭敘事:韓國 Meritz 證券直言 2027–2028 年記憶體訂單遠超產能,交貨比率目前僅 80–85%、2027 年即便部分美國資料中心推遲、交貨比率仍將降至約 80%,漲價會持續;TrendForce 數據指 DRAM 單片晶圓產值已達 8 萬美元,超越台積電 2nm 的 2.5–3 萬美元、3nm 的 2 萬美元。OpenAI 執行長 Altman 據報已向 SK 海力士與三星要求 2027–2030 HBM 數量「超過兩家公司現有產能總和」。Goldman 的 Privorotsky 進一步論證:若新資料中心興建受限,既有的運算 / 記憶體裝置反而更加值錢,對已部署 Hyperscaler 反而是利多。
但當日台股記憶體與控制 IC 籌碼卻完全相反——南亞科跌停、群聯 -8.77%、相關封測 PCB 一片慘綠。這是「長線供需 vs 短線政策貼現」的典型分裂訊號。後續觀察:11 月份 DRAM / NAND 合約價談判結果(若報價仍續漲、理論派多頭將重獲發言權)、美光(Micron)桃園廠傳勞資暫停投資案是否實質恢復、以及 OpenAI 下單是否轉為合約正式化。
4. 台股六連跌、融資尚未洗完 — 外資一週賣超 1,733 億元、新台幣貶破 32.95
TAIEX 單日跌 1,374.19 點、史上第 13 大點數損失;OTC 指數重挫 -6.41%;全日 119 檔跌停鎖死,其中 16 檔千金股包含創意、健策、台光電、台燿、欣興、南電、景碩全部鎖跌停。外資單日賣超 1,024.61 億元(史上第 10 大)、連賣 6 日累計 6,144.70 億元、單週賣超 1,733.70 億元;外資期貨淨空單加碼至 96,530 口(+3,183 口)。新台幣貶至 32.95 元、1 年半低點,USDTWD 走升 0.23 元(0.70%)至 33.048。
融資面:單日減少 274 億元至 2,740 億元,但分析師普遍認為距離「乾淨洗盤」約 5,500 億元的區間仍有距離;台大教授周冠男提醒「正 2 ETF + 融資 = 5 倍槓桿」若再跌 11%,散戶自有資金將瞬間蒸發 55%。「連 2 檔融資狂飆 15 萬張」的中時報導則點出:在指數已自高點下殺約 9,000 點的脈絡下,仍有特定熱門股的融資規模逆勢膨脹,是潛在未爆彈。對照資金面——香港 HSI +3.7%、恒生科技 +5.5% 明顯脫鉤,顯示本輪賣壓集中於 AI / 半導體敘事、而非新興市場整體 risk-off。後續觀察:融資第 6、第 7 日能否再減 300 億以上以逼近「洗盤區間」、以及新台幣貶值走勢對外資再度回補時點的影響。
5. 油價中東緩和劇本與反彈 — 塑化跌停、航空強勢的兩樣情
民主黨拿下國會後,市場開始定價「川普遭國會壓力加速結束伊朗戰事」的情境:11/5 稍早 WTI 一度跌破 90 美元、布蘭特跌破 100 美元,為兩個多月低點。但稍晚油輪再度遇襲,油價 V 轉反彈——WTI 收 +2.72% 至 90.52 美元、布蘭特收 +3.88% 至 98.29 美元。這在台股造成極鮮明的分化:南亞(1303)直接鎖跌停、台塑化鎖跌停、台塑 / 台化跌逾 4%;但航空股逆勢爆發——華航(2610)+5%+、長榮航(2618)+3%+,市場同時 pricing in「燃料成本回落 + 燃油附加費上調」的雙利多。
另一條支線是 BoE 升息並示警 2027 年英國通膨逼近 5%、美國 ISM 服務業連 3 個月放緩、ADP 就業略微轉正——「壞消息即好消息」把聯準會 12 月降息機率推高至 ~80%;Fed 的 Hammack 與 Barkin 同日發聲重申「通膨才是頭號風險」,顯示鷹派內部仍有分歧。對台股晨報而言,油價與匯率的雙重拉扯意味著傳統塑化、航空、紡織(儒鴻 +8.64%、聚陽 +5.41%)族群在下一交易日可能持續承接高 beta 科技股流出的資金。後續觀察:伊朗局勢是否出現停火正式談判訊號、聯準會 12 月 FOMC 點陣圖、以及 BoE 對 2027 通膨預期若維持高位、新台幣貶值壓力是否進一步擴大。
六、當日總結
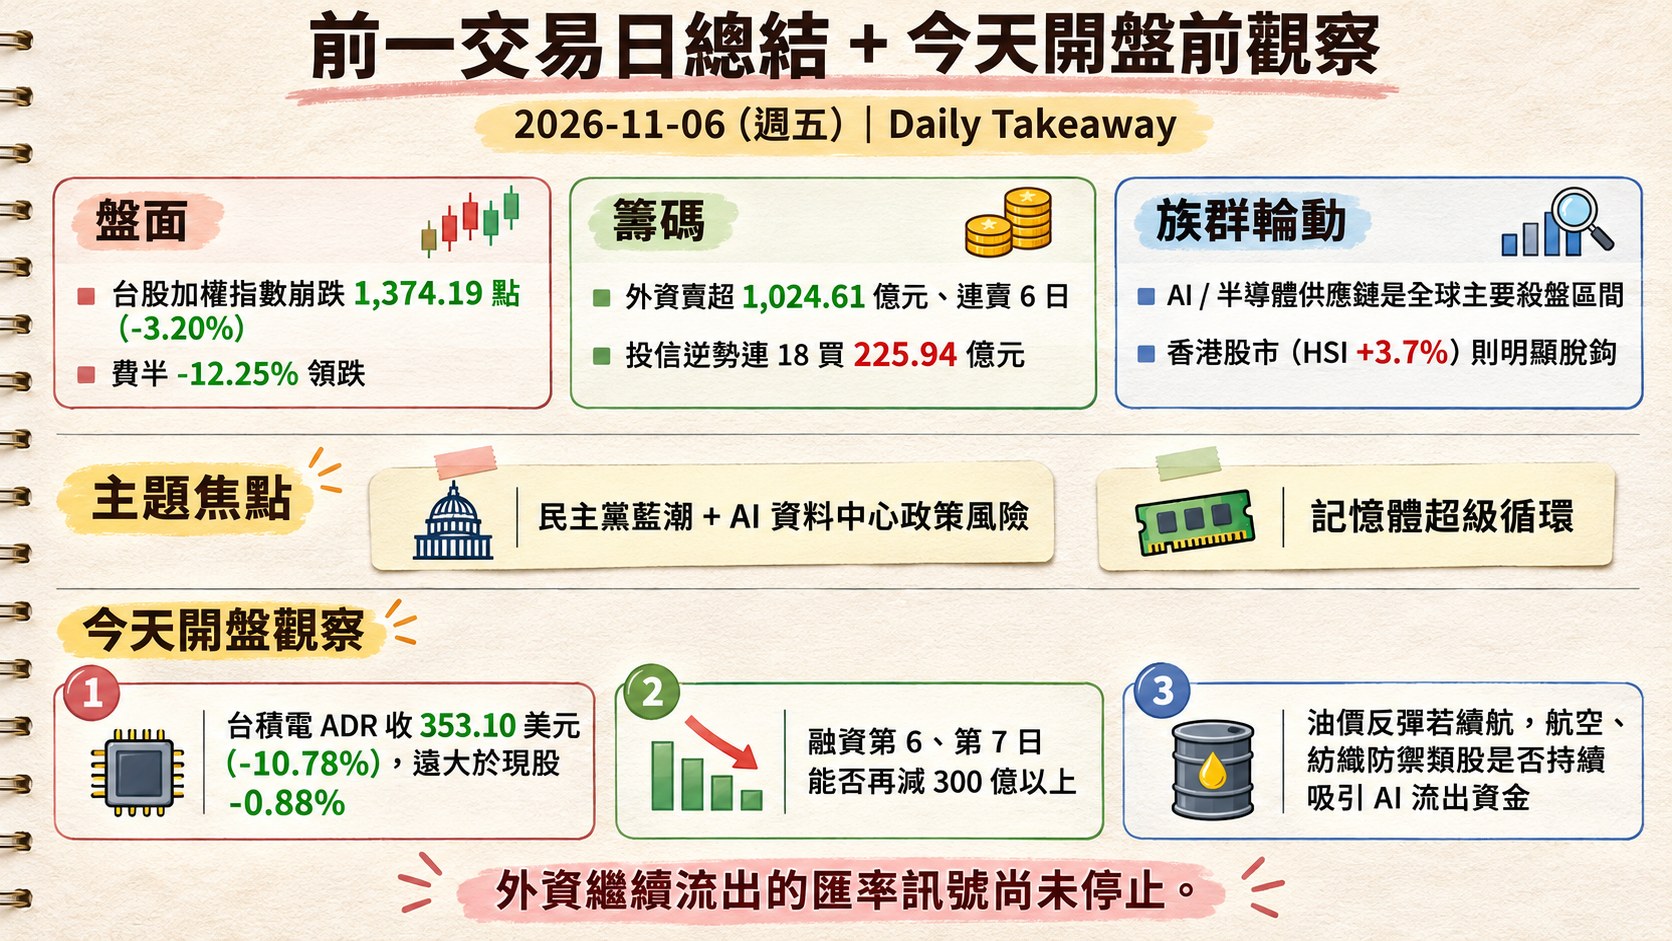
- 盤面: 台股加權指數崩跌 1,374.19 點(-3.20%)、失守 4 萬 2 關、連 6 跌,單日 119 檔跌停、16 檔千金鎖跌停;美股同步重挫但分化——費半 -12.25% 領跌、那斯達克 -5.52% 正式進入技術性修正、道瓊相對抗跌 -3.44%。AI / 半導體供應鏈是全球主要殺盤區間,香港股市(HSI +3.7%)則明顯脫鉤。
- 籌碼: 外資賣超 1,024.61 億元、連賣 6 日、單週賣超 1,733 億元;投信逆勢連 18 買 225.94 億元,但抵銷力道不足。融資餘額連減 5 日、單日再減 205.37 億元至約 2,740 億元,離分析師所稱「洗盤完成」區間仍有距離;融券餘額轉為增加 30,239 張(+12.25%),市場空頭正在堆疊。新台幣貶至 1 年半低點 33.048,外資繼續流出的匯率訊號尚未停止。
- 主題焦點: 「民主黨藍潮 + AI 資料中心政策風險」將繼續主導 AI 供應鏈短線定價,建議緊盯創意、台光電、南電、欣興等「鎖資料中心基礎層」是否出現止跌量能;同時「記憶體超級循環」基本面敘事(Meritz、OpenAI HBM、DRAM 單片 8 萬美元)仍是中期多頭反證,群聯、南亞科的止跌時點具指標意義。
- 今天開盤觀察: (1) 台積電 ADR 收 353.10 美元(-10.78%),遠大於現股 -0.88%,開盤台積電現股的折價修正幅度是最重要觀察指標;(2) 融資第 6、第 7 日能否再減 300 億以上逼近「乾淨洗盤」區間;(3) 油價反彈若續航,航空、紡織防禦類股是否持續吸引 AI 流出資金;(4) Fed 官員 Hammack、Barkin 鷹派表態與 12 月降息預期之間的拉扯,可能透過美債殖利率(10Y UST 4.91%)回灌台股資金面。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]