股市 Overview — 2026-11-10(週二)
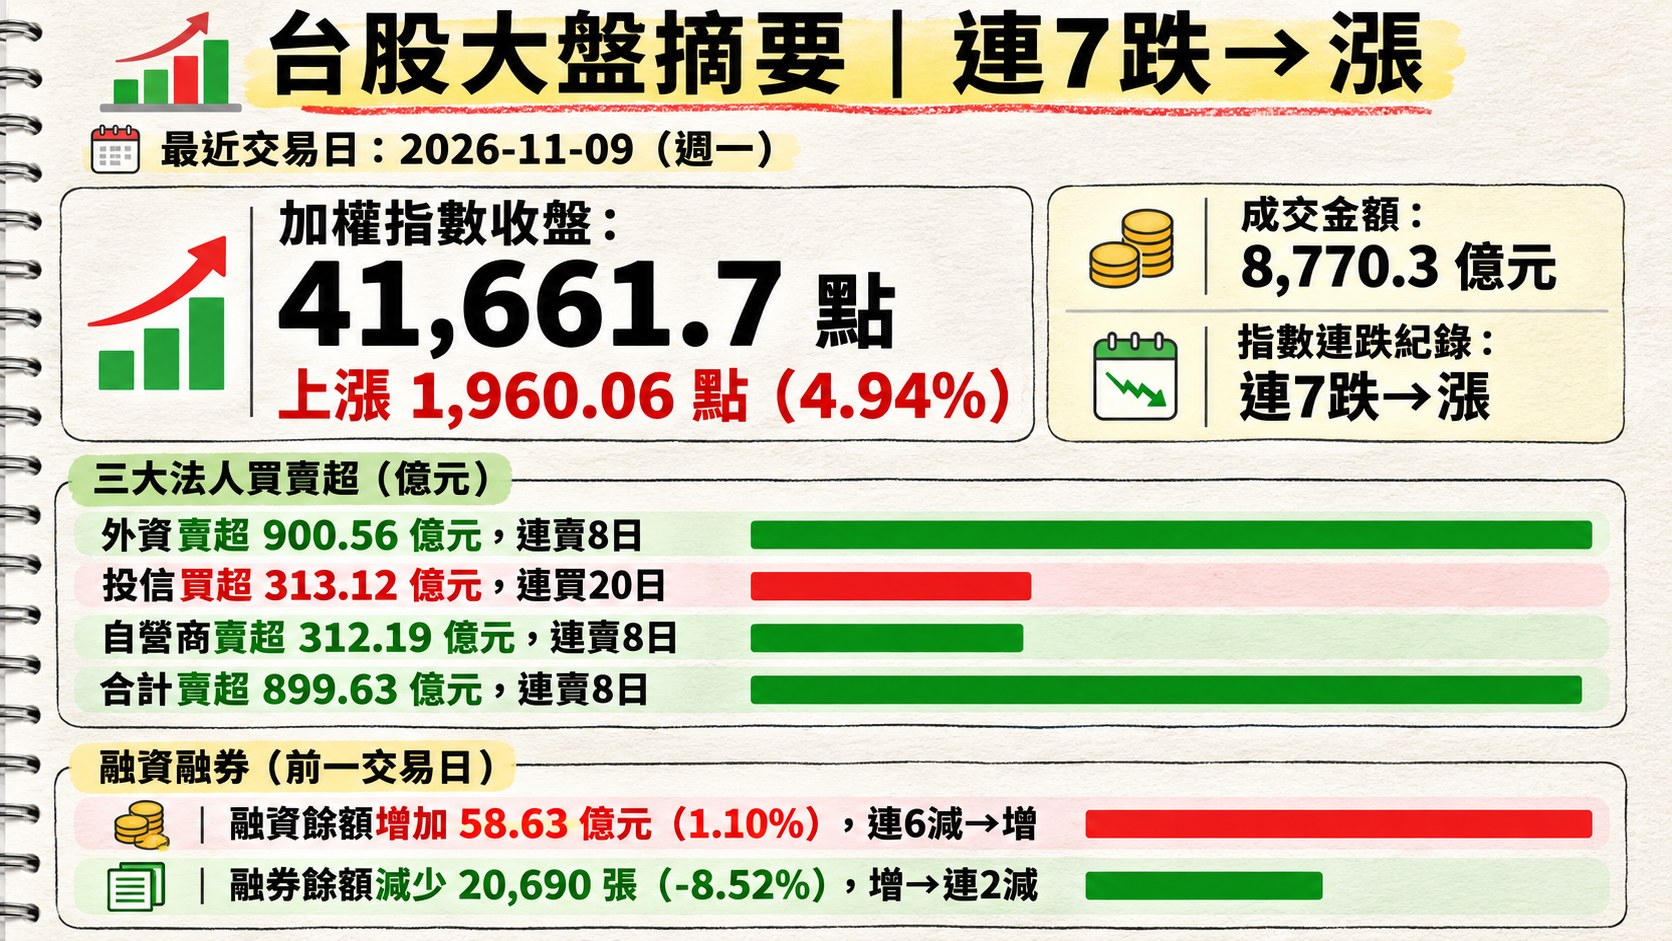
最近交易日: 2026-11-09(週一)
一、台股大盤摘要
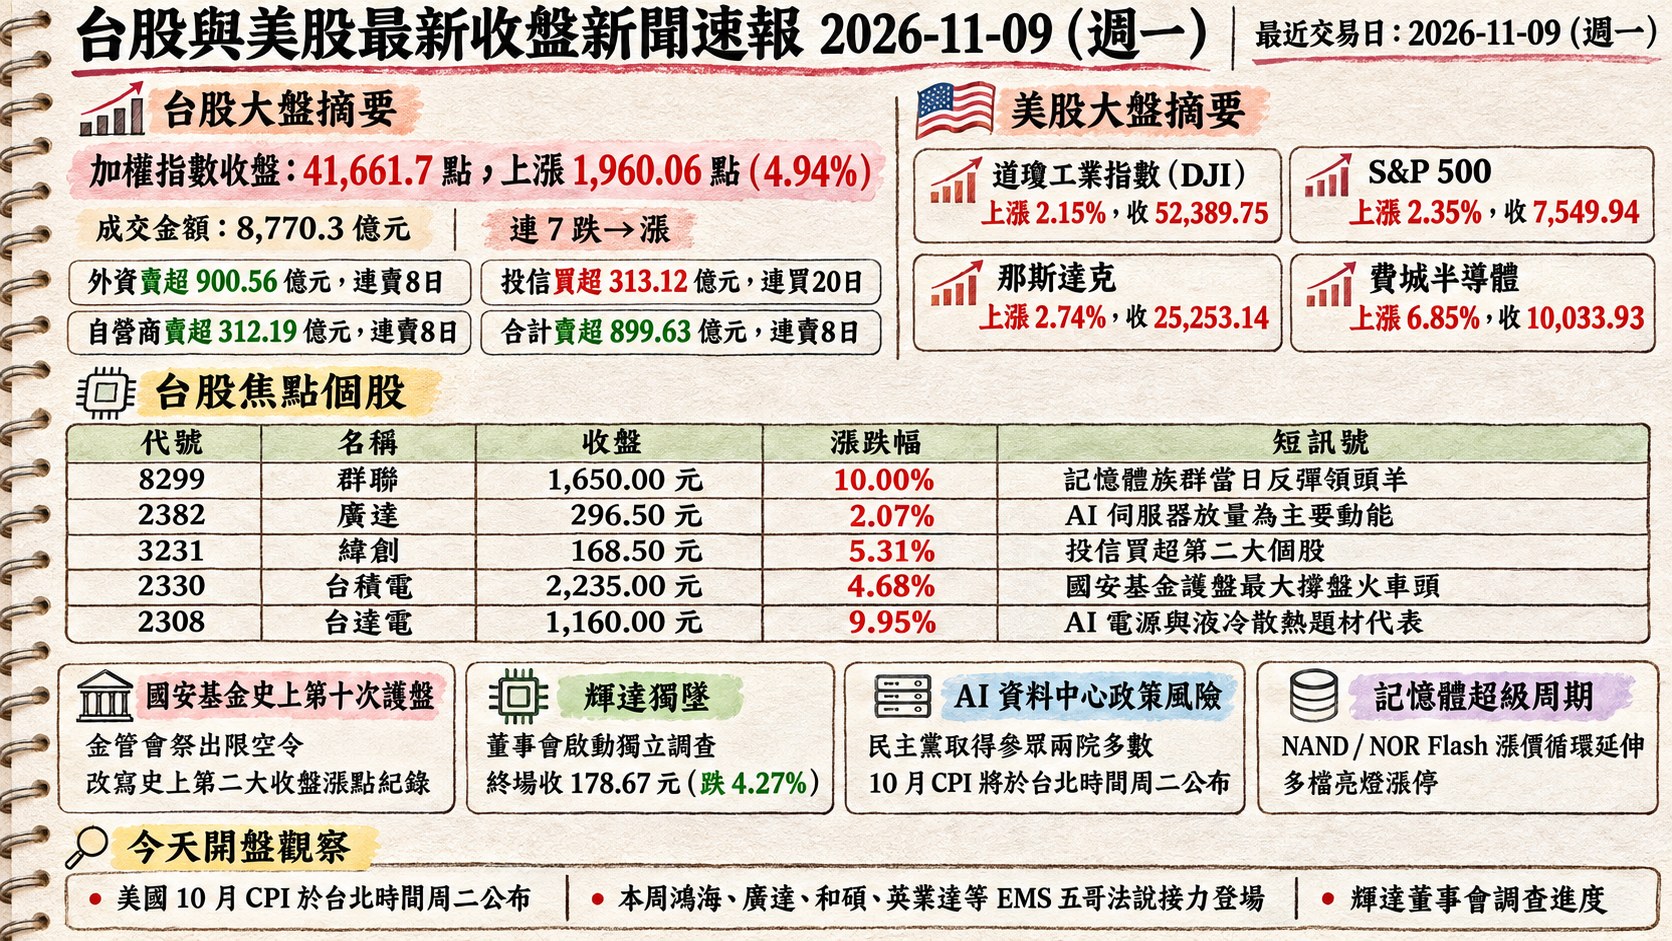
加權指數收盤: 41,661.7 點,上漲 1,960.06 點(4.94%)
成交金額: 8,770.3 億元
指數連跌紀錄: 連7跌→漲
三大法人買賣超(億元):
- 外資賣超 900.56 億元,連賣8日
- 投信買超 313.12 億元,連買20日
- 自營商賣超 312.19 億元,連賣8日
- 合計賣超 899.63 億元,連賣8日
融資融券(前一交易日):
- 融資餘額增加 58.63 億元(1.10%),連6減→增
- 融券餘額減少 20,690 張(-8.52%),增→連2減
二、台股焦點個股
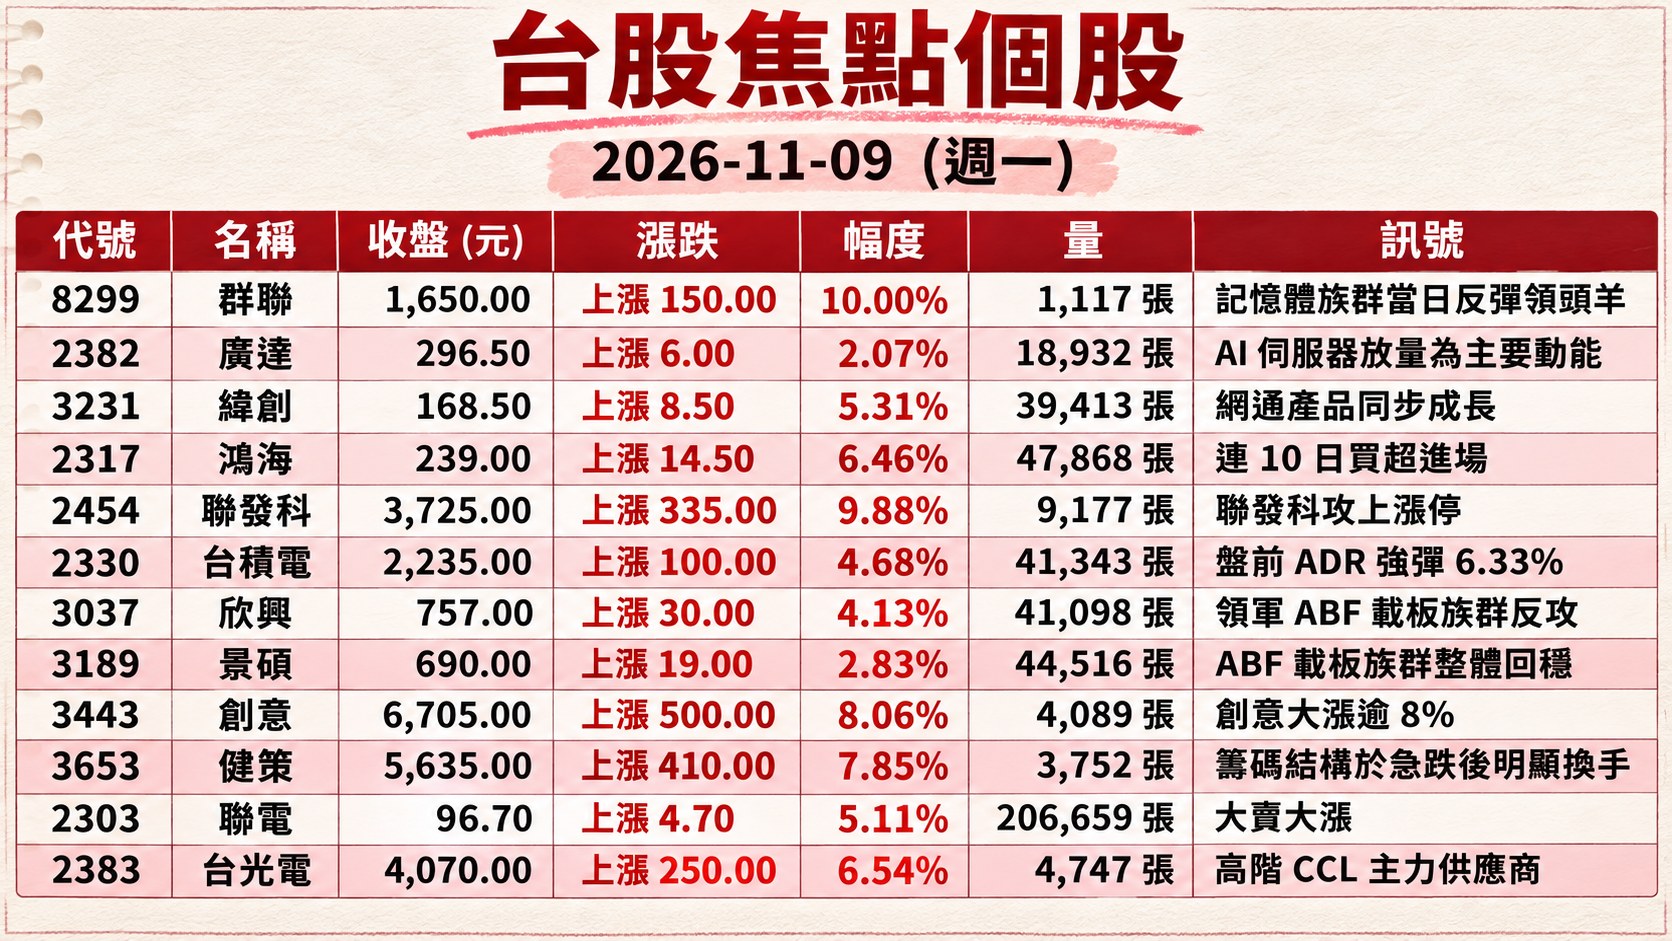
1. 8299 群聯
- 收盤 1,650.00 元,上漲 150.00(10.00%)
- 成交量: 1,117 張
新聞綜合: 群聯在國安基金宣示護盤、金管會祭出限空令的雙重激勵下亮燈漲停,為記憶體族群當日反彈領頭羊。公司先前宣布買回庫藏股,向市場傳達對自身價值的信心,此舉也被分析師點名為超跌反彈的代表個股之一。群聯分別受邀參加 Macquarie 證券(11/19)與 Fubon 證券(11/27)舉辦之投資論壇,說明營運績效;盤前並與同步漲停的華邦電、旺宏、晶豪科、南亞科等構成完整記憶體超級周期題材拉抬,顯示市場對 NAND / NOR Flash 漲價循環延伸性的追價意願。
2. 2382 廣達
- 收盤 296.50 元,上漲 6.00(2.07%)
- 成交量: 18,932 張
新聞綜合: 廣達 10 月合併營收 3,532.5 億元,月增 8.6%、年增 103.96%,續創歷年同期新高;累計前 10 月營收 3.31 兆元、年增 99.89%,AI 伺服器放量為主要動能,筆電營收占比已降至 15%。公司將於本周三(11/11)召開法說會,市場聚焦輝達 GB300 出貨、Vera Rubin 新平台 2027 年第一季放量時程,以及美國資料中心政策變數下的產能布局;廣達表示美國投資計畫無任何變動。與鴻海、緯創、和碩、英業達等 EMS 五哥本周輪番法說,將決定 AI 伺服器投資敘事能否延續。
3. 3231 緯創
- 收盤 168.50 元,上漲 8.50(5.31%)
- 成交量: 39,413 張
新聞綜合: 緯創 10 月合併營收 4,026.15 億元,月增 5.73%、年增達 1.18 倍,再度突破 4,000 億元大關,為歷史單月次高;前 10 月營收 3.29 兆元、年增 99.5%。公司預告第四季 AI 伺服器 11、12 月表現皆優於 10 月,網通產品同步成長,筆電出貨則預估季減雙位數。盤面資金動能同步到位:投信當日買超緯創 7,919 張,為投信買超第二大個股,僅次於元大台灣 50 正 2。此外,彭博點名緯創對輝達營收依存度達 21%,為亞洲供應鏈第五高,黃仁勳事件短線為情緒雜訊,長線仍回歸 AI 伺服器出貨節奏。緯創將於 11/12、11/17、11/24 連三場受邀券商法說。
4. 2317 鴻海
- 收盤 239.00 元,上漲 14.50(6.46%)
- 成交量: 47,868 張
新聞綜合: 鴻海反攻 6.46%,為當日權值股領漲主力之一。投信當日買超鴻海 4,884 張,為單日第六大買超標的,連 10 日買超進場累計逾 33 億元,籌碼結構轉趨健康。基本面方面,鴻海旗下鴻勁 10 月合併營收 52.23 億元、年增 78.80%,前 10 月累計 459.36 億元、年增 92.07%,顯示 AI 伺服器相關製造動能延續。另子公司新日興與工業富聯合資切入美系折疊手機(iPhone Duo),首批傳出全數售罄,蘋果要求供應鏈趕工,第二波出貨落在明年 1/22。鴻海另公告申請海外第一次無擔保轉換公司債延長募集期間三個月,額度上限 15 億美元。本周 EMS 法說為重要關卡。
5. 2454 聯發科
- 收盤 3,725.00 元,上漲 335.00(9.88%)
- 成交量: 9,177 張
新聞綜合: 聯發科攻上漲停,回補前期跌幅超過半根停板,為權值股反彈主力之一。摩爾投顧投資長郭哲榮點名聯發科為「低檔拉回極佳分批佈局時機」的優質標的,與環球晶、鴻海並列。從本輪賣壓結構看,聯發科屬於 ASIC 客製化晶片與手機 SoC 雙引擎代表,對 AI 資料中心的政策風險曝險相對較低;大華銀投信則指出,台廠在先進製程、CoWoS、ASIC 客製化、AI 伺服器、散熱系統、光通訊等 AI 供應鏈關鍵環節仍具主導地位,壓低的評價反而成為資金輪動的受惠標的。短線籌碼需觀察下一波外資回補動向。
6. 2330 台積電
- 收盤 2,235.00 元,上漲 100.00(4.68%)
- 成交量: 41,343 張
新聞綜合: 台積電盤中漲逾 7%、終場收 2,235 元,為本輪國安基金護盤最大撐盤火車頭。盤前 ADR 強彈 6.33% 預告台股反攻方向。彭博點名台積電對輝達營收依存度達 19%,為亞洲供應鏈第五高;黃仁勳婚外情與國安疑雲雖引發短線波動,但台積電在 CoWoS 先進封裝市場仍居主導地位,大華銀投信預估 2026 年先進封裝資本支出將逼近 280 億美元。外資當日賣超台積電 8,758 張,股價仍逆勢強漲,顯示內資承接堅實。市場另傳台積電進軍 3D DRAM 為輝達生產先進記憶體,若屬實將為長線營收打開新想像空間。
7. 3037 欣興
- 收盤 757.00 元,上漲 30.00(4.13%)
- 成交量: 41,098 張
新聞綜合: 欣興領軍 ABF 載板族群反攻,與景碩、臻鼎-KY、南電同步勁揚。然而外資當日賣超欣興 1 萬 836 張,為外資賣超第六大個股,顯示國際買盤仍在調節上游 PCB / ABF 庫存部位。此前 11 月 5 日 ABF 族群曾遭遇集體跌停,景碩當日爆出 2,908.61 萬元違約交割,顯示槓桿斷鏈壓力曾出清部分浮額。短線籌碼結構正轉趨乾淨,投信連 20 日買超的結構性動能可望延續。後續觀察重點為 ABF 載板終端拉貨能否同步扭轉上游供需失衡格局。
8. 3189 景碩
- 收盤 690.00 元,上漲 19.00(2.83%)
- 成交量: 44,516 張
新聞綜合: 景碩雖收紅但漲幅相對族群落後,主因前期波動留下違約交割陰影——11 月 5 日單日違約金額 2,908.61 萬元,通報券商達六家,當日收 753 元、重挫逾 8%。外資當日賣超景碩 8,198 張,為外資賣超第十大個股。所幸 ABF 載板族群整體回穩,加上投信加碼挹注,籌碼轉趨穩健;市場期待明年先進封裝資本支出攀升至近 280 億美元,有望帶動載板營收能見度回升。短線需觀察前波跌停賣壓換手效率。
9. 3443 創意
- 收盤 6,705.00 元,上漲 500.00(8.06%)
- 成交量: 4,089 張
新聞綜合: 創意大漲逾 8%,與世芯-KY 同列 ASIC 客製化晶片族群強勢代表。盤勢上,世芯-KY 法說會釋出營運展望,預期第四季營收有機會再創新高,2027 年營收也看好成長;此一利多外溢,帶動創意同步強彈。ASIC 題材受惠於 AI 資料中心業者積極尋求客製化加速器,以降低對輝達 GPU 的依賴,Google 母公司 Alphabet 亦同步推出新款 AI 晶片,為 ASIC 供應鏈增添政策面與需求面催化。千金股中創意、健策、信驊、台光電等為高價股反攻主力。
10. 3653 健策
- 收盤 5,635.00 元,上漲 410.00(7.85%)
- 成交量: 3,752 張
新聞綜合: 健策為散熱與先進封裝相關族群核心標的,盤勢上與奇鋐、富世達並列 AI 伺服器散熱題材強攻軍團。AI 晶片熱設計功耗(TDP)持續衝高,NVIDIA Rubin 世代晶片功耗將達 2.3kW,散熱架構由晶片端延伸至整機與獨立電源櫃,液冷市場規模預估從 2026 年 105 億美元成長至 2030 年 853 億美元,CAGR 約 69%。健策受惠水冷散熱與高階導熱基座需求提升,籌碼結構於急跌後明顯換手。短線隨 AI 資料中心政策疑慮消化,法人回補動能可期。
11. 2303 聯電
- 收盤 96.70 元,上漲 4.70(5.11%)
- 成交量: 206,659 張
新聞綜合: 聯電當日成交量 20.67 萬張為全市場最大,外資賣超 4 萬 7,956 張居全市場之冠,然股價卻逆勢強彈 5.11%,顯示內資承接力道異常強勁。此一「大賣大漲」格局反映三種訊號:外資調節大型指標股以換取流動性、內資積極撿貨成熟製程代工,以及短線籌碼完成快速換手。聯電作為成熟製程晶圓代工代表,受惠於 AI 周邊 IC 需求外溢,加上評價面相對台積電折價明顯,成為低檔承接首選。後續觀察外資賣壓能否止穩。
12. 2383 台光電
- 收盤 4,070.00 元,上漲 250.00(6.54%)
- 成交量: 4,747 張
新聞綜合: 台光電勁揚逾 6%,與聯茂同為 CCL(銅箔基板)族群領漲代表。CCL 族群屬 AI 伺服器 PCB 上游關鍵材料,隨 AI 伺服器走向高階、高速傳輸規格,CCL 單板用量與 ASP 同步提升,台光電為台廠中 M7 等級以上高階 CCL 主力供應商。本波急跌後 CCL 族群短線出現急速反彈,反映市場仍認可 AI 硬體升級的結構性趨勢。籌碼端千金股成功重返 38 檔規模,台光電為其中漲幅前段班。
13. 2308 台達電
- 收盤 1,160.00 元,上漲 105.00(9.95%)
- 成交量: 16,026 張
新聞綜合: 台達電攻上漲停板、終場收 1,160 元,為 AI 電源與液冷散熱題材代表。資料中心供電趨勢從傳統電網轉向現地發電,SOFC 固態氧化物燃料電池與 800VDC 高壓直流電源層是下一代 AI 資料中心基礎設施升級的關鍵,台達電在電源管理與散熱整合領域具備完整產品矩陣。分析師陳龍指出,台達電在這波反彈中強勢攻上漲停,顯示矽光子、電源與散熱相關概念股成為市場回補首選。國安基金過往護盤必買名單中,台達電是歷次 5 次護盤均位列前 5 大的核心標的,籌碼潛在支撐明顯。
14. 3711 日月光投控
- 收盤 561.00 元,上漲 34.00(6.45%)
- 成交量: 28,996 張
新聞綜合: 日月光投控勁揚 6.45%,為封測族群反攻代表。外資當日賣超日月光投控 8,457 張,為外資賣超第九大標的,惟股價仍強漲,顯示內資在封測題材承接力道充足。日月光為 CoWoS、Fan-Out 等先進封裝重要代工廠,隨先進封裝市場 2026 年資本支出逼近 280 億美元,加上美系 ASIC 客製化晶片訂單延伸,封測需求可望延續。短線籌碼觀察重點為外資賣壓的連 8 日態勢能否見到轉折。
15. 6274 台燿
- 收盤 962.00 元,上漲 56.00(6.18%)
- 成交量: 16,009 張
新聞綜合: 台燿強彈逾 6%,為 CCL 與高速傳輸材料族群代表。隨 AI 伺服器朝 M7 以上等級、地面衛星產品 2027 年陸續放量,台燿目標價市場看至 1,030 元、EPS 看近 47 元,為當前 CCL 族群評價重估焦點。前期急跌後,台燿與台光電、聯茂等共同構成 CCL 族群反彈主軸,惟整體 CCL 族群 11/5 曾倒「16 顆綠燈」,顯示短線籌碼仍需時間消化。產業面觀察核心仍為 Rubin 新世代 AI 晶片拉動的傳輸材料升級。
三、美股大盤摘要
美股交易日: 2026-11-09(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-10 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
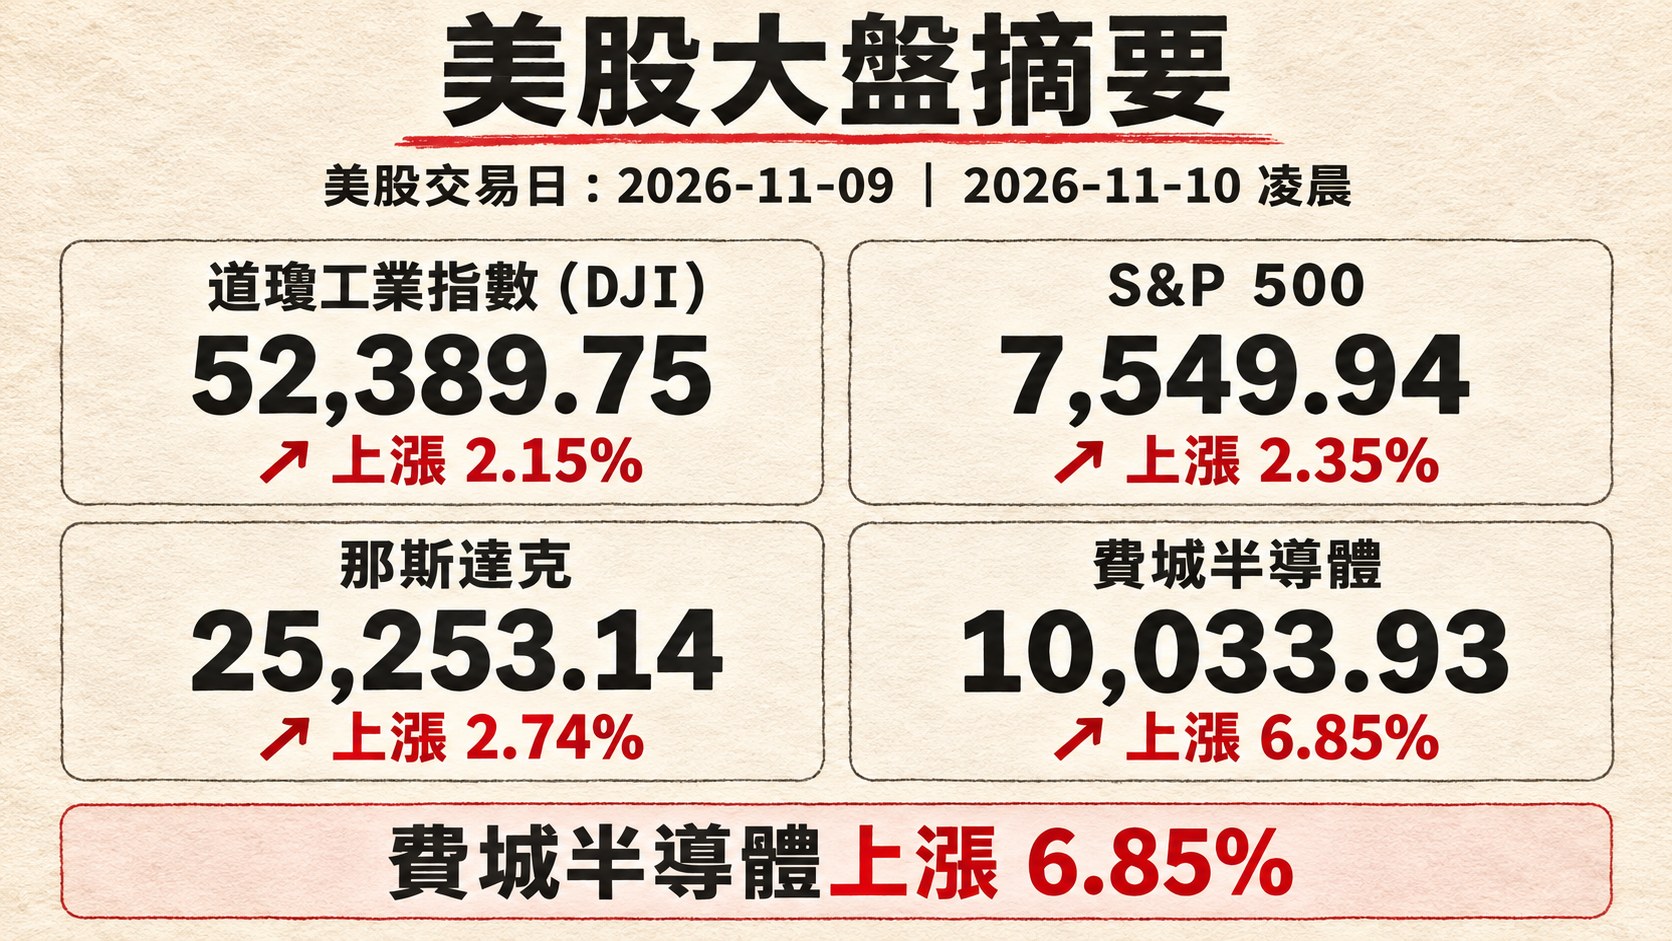
- 道瓊工業指數(DJI)上漲 2.15%,收 52,389.75
- S&P 500 上漲 2.35%,收 7,549.94
- 那斯達克上漲 2.74%,收 25,253.14
- 費城半導體上漲 6.85%,收 10,033.93
四、指標性美股
美股交易日: 2026-11-09(同上表,us_market_data.json#date;台北時間收盤於 2026-11-10 凌晨)
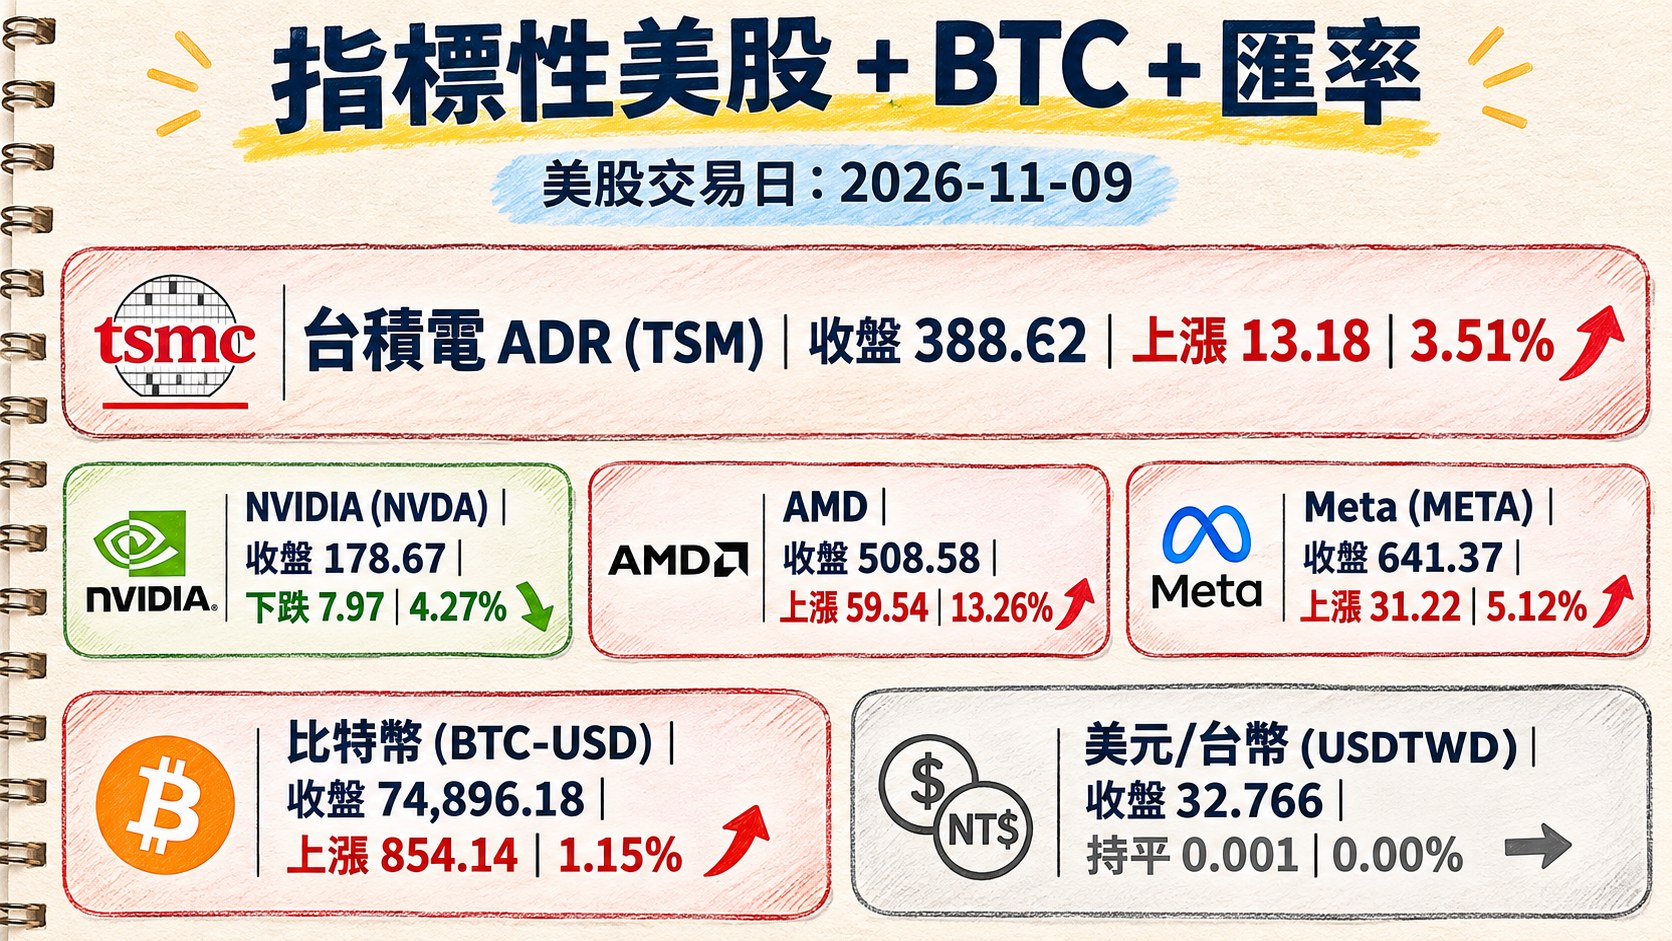
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 388.62 | 上漲 13.18 | 3.51% |
| NVIDIA (NVDA) | 178.67 | 下跌 7.97 | -4.27% |
| AMD | 508.58 | 上漲 59.54 | 13.26% |
| Meta (META) | 641.37 | 上漲 31.22 | 5.12% |
| 比特幣 (BTC-USD) | 74,896.18 | 上漲 854.14 | 1.15% |
| 美元/台幣 (USDTWD) | 32.766 | 持平 0.001 | 0.00% |
五、重點新聞回顧(主題焦點)
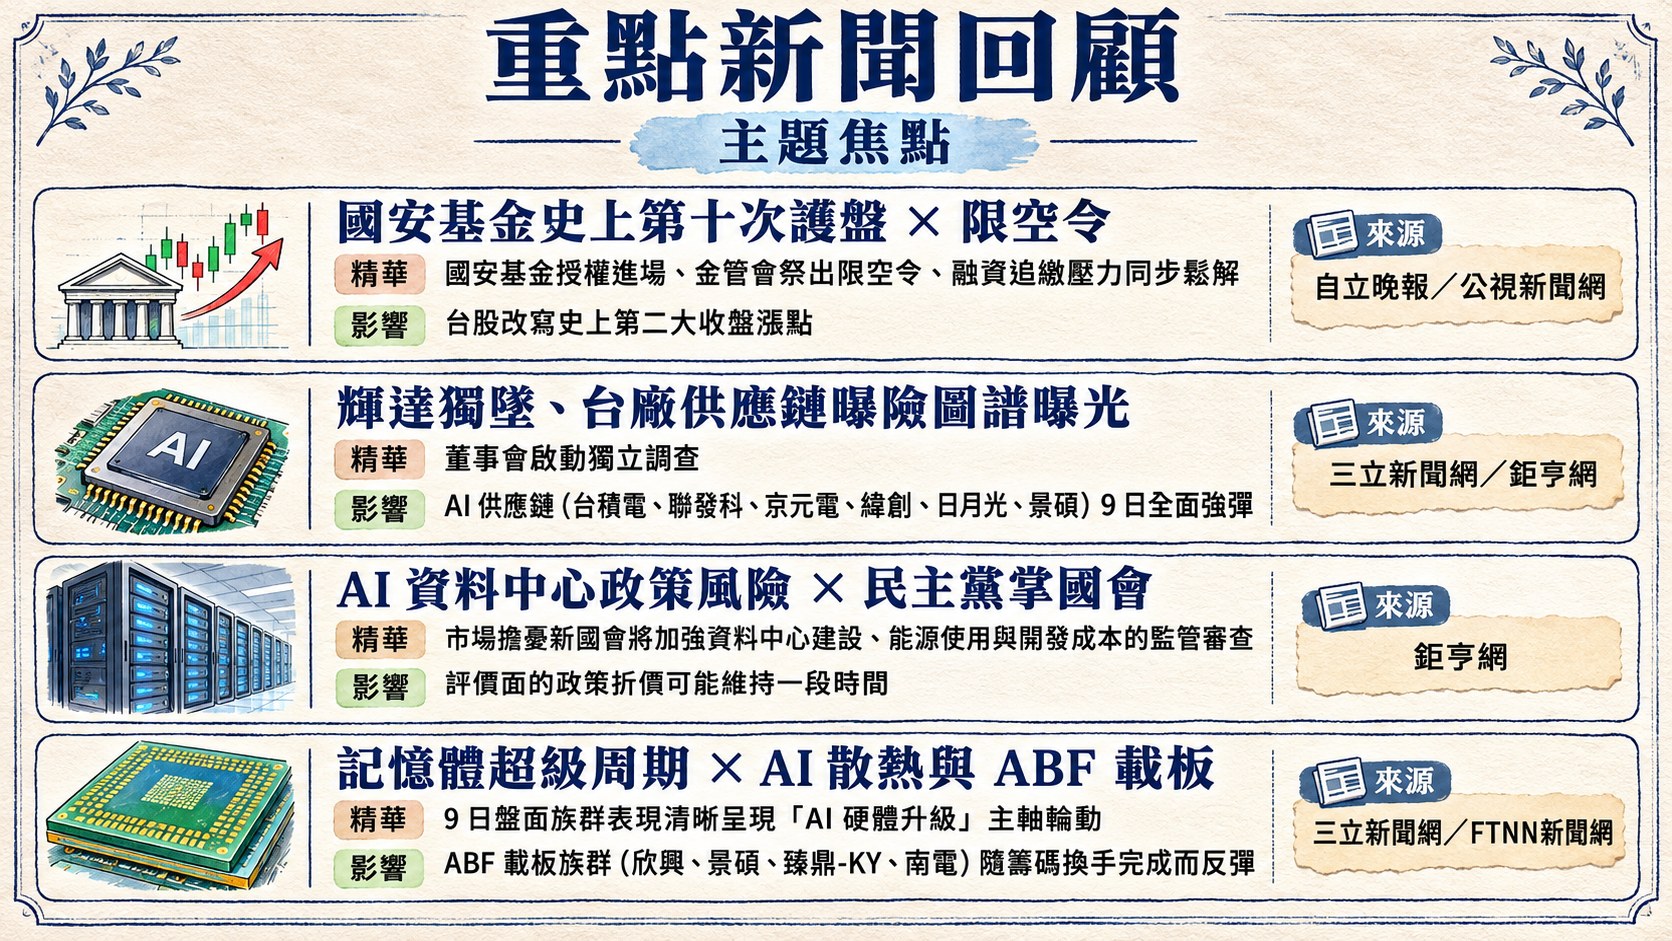
1. 國安基金史上第十次護盤 × 限空令:台股改寫史上第二大收盤漲點
國安基金授權進場、金管會祭出限空令、融資追繳壓力同步鬆解,三箭齊發讓台股從上周「黑色星期五」盤中爆跌 3,700 點的深淵絕地反攻。加權指數終場上漲 1,960.06 點、漲幅 4.94%,改寫史上第二大收盤漲點紀錄;盤中最高衝至 42,349.36 點、單日最高漲幅逾 2,647 點。權值股台積電上漲 100 元至 2,235 元,聯發科、台達電、大立光、國巨、台塑、南亞、台化等多檔攻上漲停,上市櫃合計 237 檔個股亮燈漲停,電子指數漲 5.49%、金融指數漲 2.35%、櫃買指數強彈 5.90%。
然而反攻背後暗流湧現:三大法人合計賣超 899.63 億元,外資連 8 日賣超、累計賣超逾 7,957 億元,唯投信連 20 日買超 313.12 億元為承接主力。此外新台幣續貶至 32.882 元(盤中數字,非收盤)、重貶 1.14 角,匯市外資匯出壓力未見緩解。多位分析師如統一期貨盧昱衡、富邦投顧陳奕光均提醒,國安基金進場不代表股市立即落底,台股可能在 40,000 點區間震盪整理;底部支撐約 37,800 點、上檔壓力約 42,300 點。本波反彈的續航力仍須觀察台幣能否止貶、外資空單是否回補、以及 CoreWeave 等 AI 融資信用利差變化。
2. 黃仁勳婚外情 × 中國共諜疑雲:輝達獨墜、台廠供應鏈曝險圖譜曝光
輝達執行長黃仁勳坦承與涉嫌為中國從事情報活動的新加坡資料中心業者 Megaspeed 前主管黃樂發生婚外情,董事會啟動獨立調查,輝達盤中重挫逾 6%、終場收 178.67 元(跌 4.27%),與美股大盤及其餘科技巨頭同步反彈的格局形成強烈對比。彭博供應鏈曝險數據揭露亞洲合作夥伴對輝達營收依存度:京元電(2449)36% 居冠、日本 Ibiden 29%、SK 海力士 27%、愛德萬測試 22%、緯創(3231)21%、台積電(2330)19%、Leeno 17%。
華爾街分析師關注三項衍生風險:公司治理(黃仁勳去留與繼任者不確定性)、監管加嚴(晶片出口審查與資料中心政策收緊)、以及東南亞與中國市場的合規問題。摩爾投顧投資長郭哲榮與分析師陳龍一致認為,個人緋聞與 AI 產業基本面應分開看待,OpenAI、Anthropic 等業者持續投入算力建設,全球企業 AI 應用需求並未消失。短線可能見到基金經理人減持輝達,惟 AI 供應鏈(台積電、聯發科、京元電、緯創、日月光、景碩)9 日全面強彈,顯示台股市場消化情緒壓力的速度優於輝達個股本身。
3. AI 資料中心政策風險 × 民主黨掌國會:Fed 升息路徑與監管收緊的雙重陰影
美國期中選舉後民主黨取得參眾兩院多數、並拿下德州州長席位,市場擔憂新國會將加強資料中心建設、能源使用與開發成本的監管審查;那斯達克 100 指數成分股上周四一度單日蒸發 2.5 兆美元市值,創高盛自 2001 年建庫以來最大單日美元損失,S&P 500 意外波動更創近 19 年來最大「Move Surprise Ratio」(MSR)。另一端,Fed 里奇蒙聯準銀總裁巴金(Tom Barkin)明確表態通膨居高不下、政策方向偏向升息,交易員目前押注 12 月升息機率約 80%;10 月 CPI 將於台北時間周二公布,為本周最大經濟數據事件。
然而機構觀點分歧:摩根士丹利 Mike Wilson 認為 S&P 500 已接近 7,100–7,300 點下檔區間,修正可能接近尾聲、建議分批布局優質景氣循環股;Panmure Liberum 的 Joachim Klement 則認為 AI 交易動能減弱,宜利用上漲獲利了結。星座能源(CEG)上修全年獲利展望,顯示資料中心相關需求並未消失,大摩認為選後賣壓反應過度,影響較可能是部分計畫由 2028 年延至 2029 年。對台股而言,AI 伺服器、HBM、先進封裝、液冷散熱等台廠主導環節的基本面仍優於市場平均,惟評價面的政策折價可能維持一段時間。
4. 記憶體超級周期 × AI 散熱與 ABF 載板:資金輪動的三大受惠族群
9 日盤面族群表現清晰呈現「AI 硬體升級」主軸輪動。記憶體族群(群聯、華邦電、旺宏、晶豪科、南亞科、威剛)在 NAND / NOR Flash 漲價循環延伸與輝達鏈切入題材帶動下,多檔亮燈漲停;南亞科收 370 元、漲 7.71%,群聯漲停收 1,650 元。被動元件族群 13 檔攻上漲停(國巨、凱美、立隆電、大毅、華新科、千如、臺慶科、鈺鎧、華容、鈞寶、立敦、雷科、佳邦),電子零組件類指數上漲 7.58%。
另一主軸為 AI 散熱與 PCB 上游:液冷市場規模預估從 2026 年 105 億美元成長至 2030 年 853 億美元,CAGR 約 69%;SOFC 燃料電池在資料中心應用可望達 10.8GW,成為北美雲端業者 AI 資本支出邁向 2028 年 1.15 兆美元目標的關鍵基礎設施。ABF 載板族群(欣興、景碩、臻鼎-KY、南電)隨籌碼換手完成而反彈,然外資仍站在調節方。此類輪動反映台廠在先進製程、CoWoS 封裝、ASIC 客製化、AI 伺服器、散熱系統、光通訊等全供應鏈環節的主導地位,是本波跌深反彈下資金尋找評價重估標的的核心邏輯。
六、當日總結(takeaway)
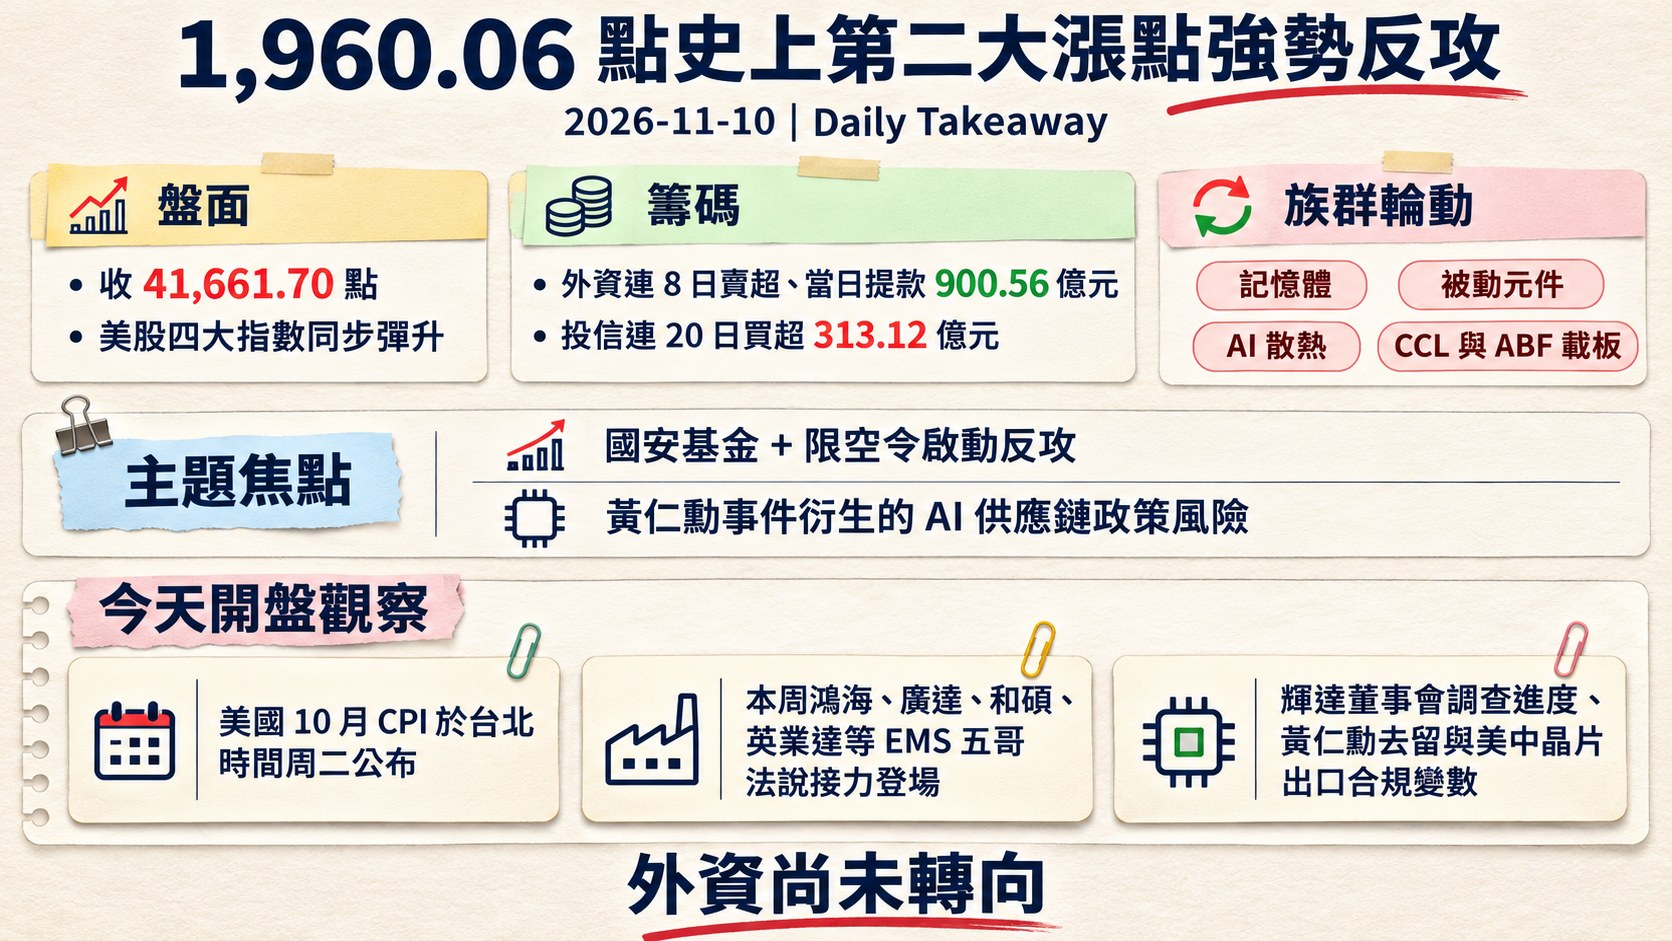
盤面: 台股以 1,960.06 點史上第二大漲點強勢反攻、收 41,661.70 點,與美股四大指數同步彈升(道瓊 +2.15%、S&P 500 +2.35%、那指 +2.74%、費半 +6.85%),領漲族群聚焦於記憶體、被動元件、AI 散熱、CCL 與 ABF 載板,塑膠股亦全面亮燈;但輝達逆勢重挫 4.27%、新台幣續貶,顯示股匯仍未同步轉強。
籌碼: 外資連 8 日賣超、當日提款 900.56 億元,投信連 20 日買超 313.12 億元為主要承接力量,三大法人合計賣超 899.63 億元。融資餘額增加 58.63 億元(1.10%,連 6 減→增)、融券餘額減少 20,690 張(-8.52%,增→連 2 減),顯示槓桿空單急速回補、散戶融資回籠,整體多空傾向短線偏多但外資尚未轉向。
主題焦點: 一是國安基金 + 限空令啟動反攻的政策護盤能否延續至 CPI 公布與 EMS 法說週;二是黃仁勳事件衍生的 AI 供應鏈政策風險與京元電、緯創等高曝險個股的中線評價重估。
今天開盤觀察: 美國 10 月 CPI 於台北時間周二公布,為 Fed 12 月升息路徑的關鍵變數;本周鴻海、廣達、和碩、英業達等 EMS 五哥法說接力登場,AI 伺服器 2027 年訂單能見度將直接影響台股權值股續攻底氣;輝達董事會調查進度、黃仁勳去留與美中晶片出口合規變數仍為外資回補意願的關鍵前提。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]