股市 Overview — 2026-11-12(週四)
最近交易日: 2026-11-11(週三)
一、台股大盤摘要
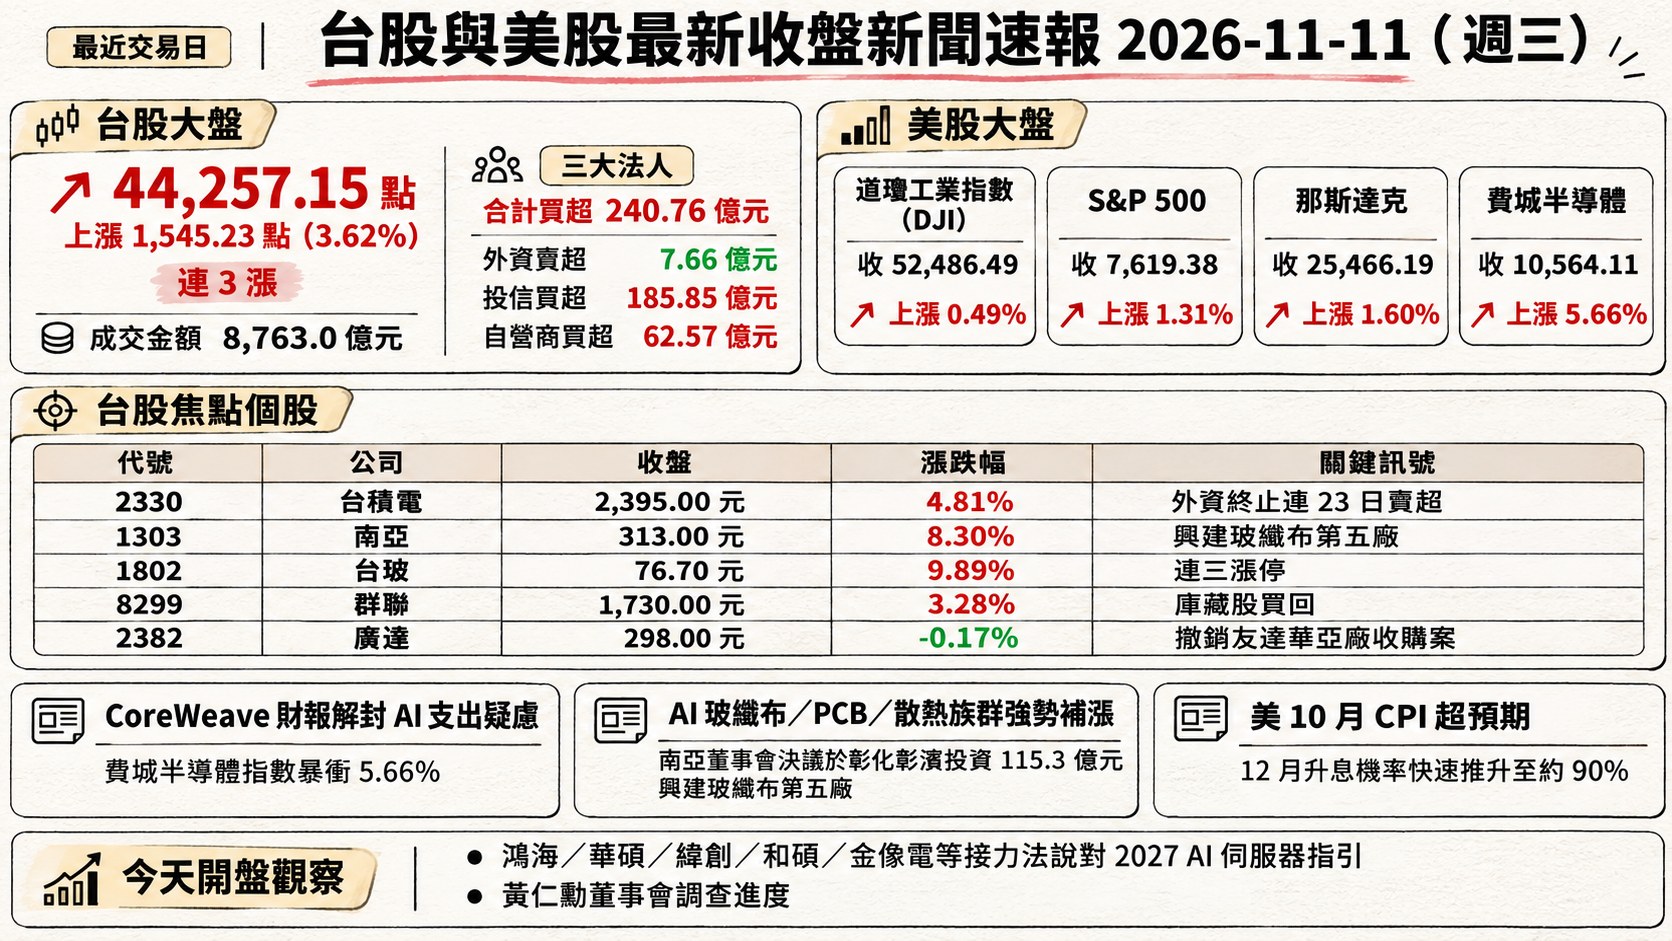
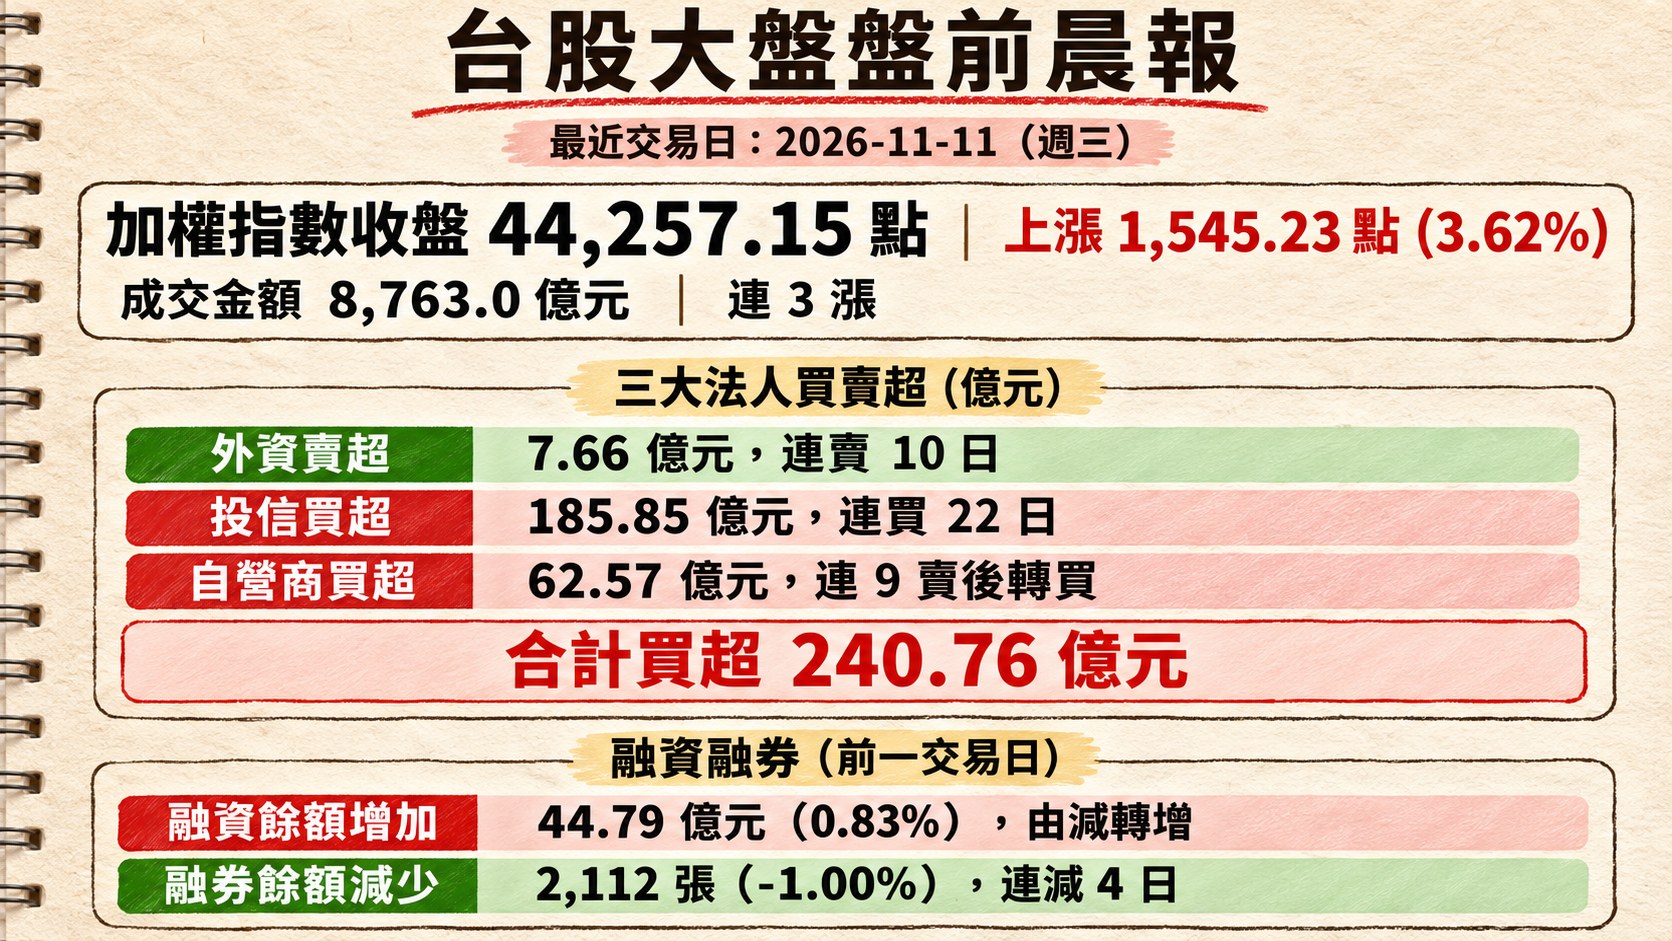
加權指數收盤: 44,257.15 點,上漲 1,545.23 點(3.62%),連 3 漲
成交金額: 8,763.0 億元
三大法人買賣超(億元):
- 外資賣超 7.66 億元,連賣 10 日
- 投信買超 185.85 億元,連買 22 日
- 自營商買超 62.57 億元,連 9 賣後轉買
- 合計買超 240.76 億元
融資融券(前一交易日):
- 融資餘額增加 44.79 億元(0.83%),由減轉增
- 融券餘額減少 2,112 張(-1.00%),連減 4 日
昨日台股以暴量 8,763 億元攻上 44,257 點,單日大漲 1,545 點相當於 3.62%,寫下近期最強勁的補漲訊號;三大法人合計買超 240.76 億元,其中投信連 22 日買超、單日 185.85 億元為主力多頭動能,外資雖仍連 10 日小幅賣超 7.66 億元,但依附檔新聞,外資對台積電終止連 23 賣轉為回補。融資餘額同步由減轉增 44.79 億元,顯示散戶重新加槓桿追價;融券續減,軋空氛圍濃厚。
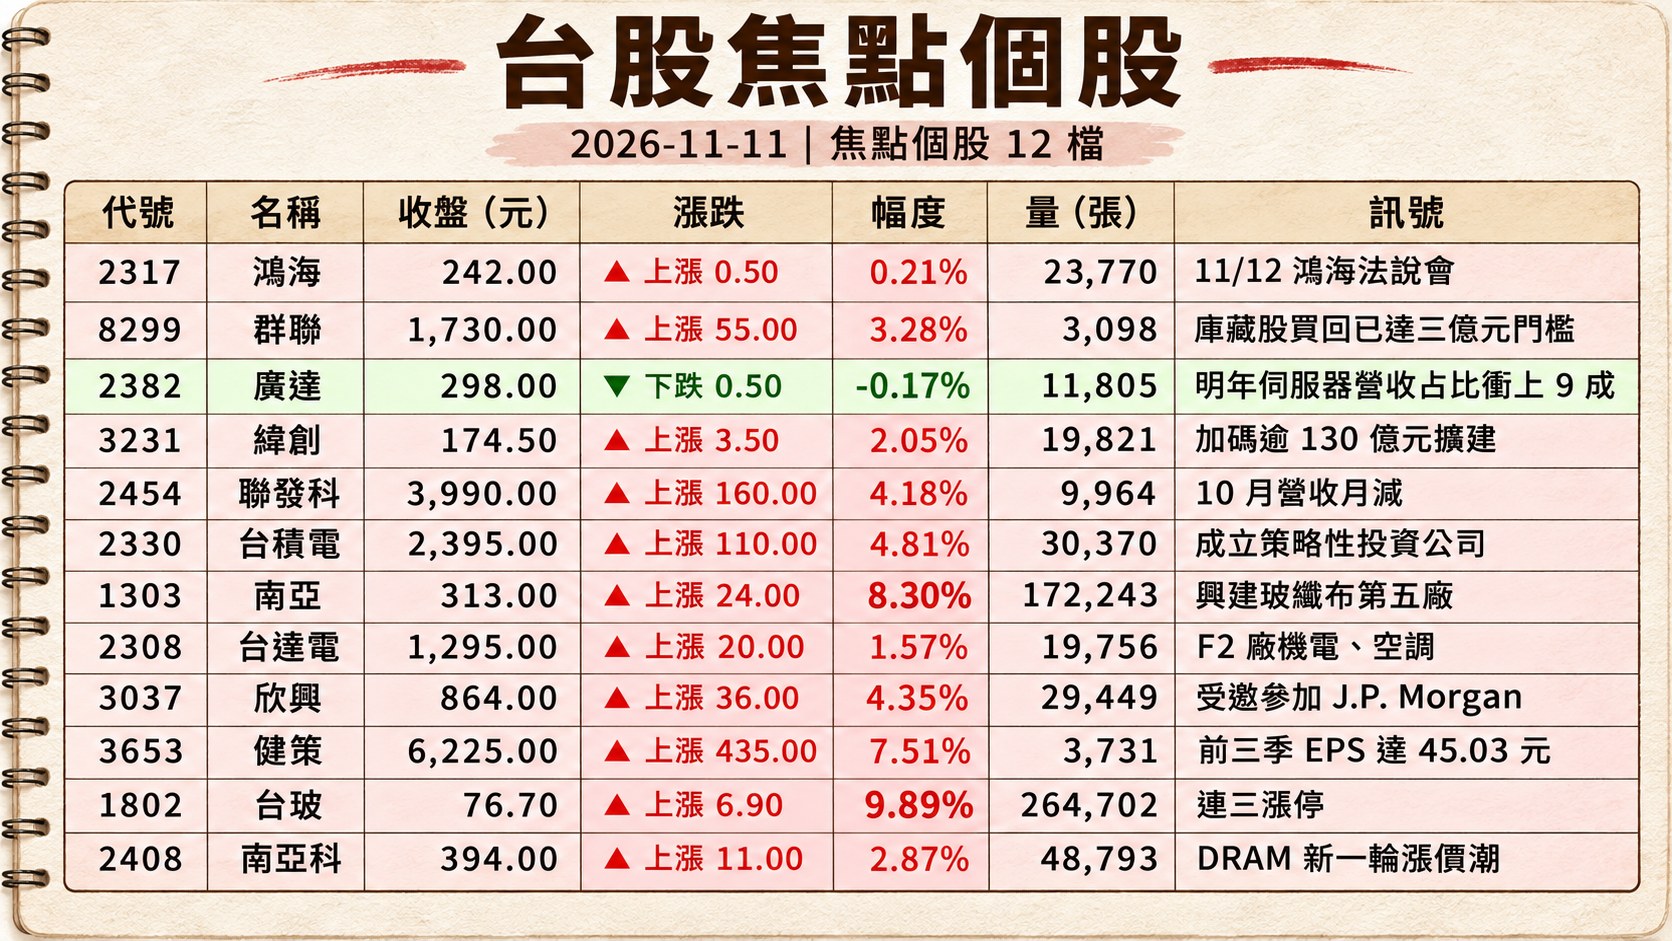
二、台股焦點個股
1. 2317 鴻海
- 收盤 242.00 元,上漲 0.50(0.21%)
- 成交量: 23,770 張
新聞綜合: 法說前夕訊號密集:董事長劉揚偉代表電電公會(TEEMA)發表創會 78 年首部產業白皮書、拜會經濟部長龔明鑫,倡議以「TEEMA 科學園區」深化海外布局;集團子公司樺漢前三季 EPS 突破 20 元,董座朱復銓釋明年營收獲利高成長;鴻準子公司亦認購 Foxconn Technology USA Holdings 股權 3,500 萬美元加碼美國。相較大盤爆量上攻 3.62%,鴻海僅微漲 0.21%,資金暫觀望,市場焦點已轉向 11/12 鴻海法說會的 AI 伺服器指引與海外擴產進度。
2. 8299 群聯
- 收盤 1,730.00 元,上漲 55.00(3.28%)
- 成交量: 3,098 張
新聞綜合: 公司盤後公告庫藏股買回已達三億元門檻,累積買回 32.2 萬股、均價 1,690.45 元,刻意以低於當日收盤 1,730 元的價位積極護盤。同一時間摩根士丹利對 NAND 控制 IC 業者 2028 年獲利提出「斷崖式」疑慮、大砍群聯目標價。公司自家買盤與外資降評對峙,股價仍收漲 3.28%,籌碼面顯示內部對中期展望信心較市場樂觀;後續觀察庫藏股執行完成率與 2027 年 PCIe 5.0/UFS 4.1 控制 IC 出貨節奏。
3. 2382 廣達
- 收盤 298.00 元,下跌 0.50(-0.17%)
- 成交量: 11,805 張
新聞綜合: 第三季 EPS 7.08 元創次高、前三季累計逾 2 個股本;法說會由副董梁次震、總經理楊俊烈主持,宣示明年伺服器營收占比衝上 9 成、AI 伺服器維持高雙位數年增,同步撤銷友達華亞廠收購案並維持 2028 產能規畫。利多充分揭露後,股價收 298 元小跌 0.17%,呈現典型「利多出盡」格局,與大盤爆量上攻形成反差;後續觀察 2027 資本支出細節與北美大客戶 AI 伺服器訂單能見度。
4. 3231 緯創
- 收盤 174.50 元,上漲 3.50(2.05%)
- 成交量: 19,821 張
新聞綜合: 前三季合併獲利 428 億元、EPS 13.54 元;法說會宣布加碼逾 130 億元擴建台南、新竹與墨西哥(WIMX)AI 伺服器產能,同時通過錸德、瑞軒、普生廠房續租案,供應鏈垂直整合更明確。股價收 174.5 元上漲 2.05%、量能 19,821 張,資金回流 AI 伺服器 Tier 1 代工,後續觀察墨西哥產能投產時程與北美雲端大客戶 2027 拉貨力道。
5. 2454 聯發科
- 收盤 3,990.00 元,上漲 160.00(4.18%)
- 成交量: 9,964 張
新聞綜合: 10 月營收月減並於盤中震盪約 140 元區間,但分析師指出收紅機率仍偏高;盤後收 3,990 元漲 4.18%,呼應費半 +5.66%、台積電 ADR +4.25% 的強勢連動,資金將其視為「非輝達 AI 晶片」首選。觀察重點為後續 AI 邊緣晶片與雲端 ASIC 定位對外資回補動能的續航力。
6. 2330 台積電
- 收盤 2,395.00 元,上漲 110.00(4.81%)
- 成交量: 30,370 張
新聞綜合: 當日三箭齊發——董事會通過第三季財報與現金股利方案、認購 Anthropic 普通股與 OpenAI 特別股(各 5 億美元)、並成立策略性投資公司;副總侯永清於工業節演講強調「台灣高鐵 3 小時內備齊晶圓廠千種化學品」的供應鏈優勢難以複製,同時點出地緣政治、缺電、人才短缺三大挑戰。EBC 報導外資終止連 23 日賣超、單日回補台積電;股價收 2,395 元大漲 4.81%、量能 30,370 張,成為當日權值王的補漲主力。
7. 1303 南亞
- 收盤 313.00 元,上漲 24.00(8.30%)
- 成交量: 172,243 張
新聞綜合: 當日個股最大焦點。董事會決議投資 115.3 億元於彰化彰濱興建玻纖布第五廠,直接對應 AI 伺服器高階 PCB 對低介電玻纖布的爆發性需求;前三季合併獲利已達 798.41 億元、EPS 10.07 元。股價收 313 元暴漲 8.30%、量能衝至 172,243 張為個股之最,資金從塑化本業題材迅速轉向「AI 玻纖布概念」重新定價;後續觀察彰濱廠產能爬坡時程與國際 CCL 大廠的認證進度。
8. 2308 台達電
- 收盤 1,295.00 元,上漲 20.00(1.57%)
- 成交量: 19,756 張
新聞綜合: 公司補充公告美國子公司 Delta Electronics (USA) Inc. F2 廠機電、空調、消防系統工程合約,呼應北美 AI 資料中心電力與散熱基礎設施的長鏈佈局。股價收 1,295 元上漲 1.57%、量能 19,756 張,走勢較半導體與 PCB 族群保守;大盤爆量 3.62% 行情下,資金明顯偏好 AI 載板/玻纖布/散熱強勢補漲股,台達電落後但基本面長線題材未變。
9. 3037 欣興
- 收盤 864.00 元,上漲 36.00(4.35%)
- 成交量: 29,449 張
新聞綜合: 盤後公告受邀參加 J.P. Morgan 11/16–17 APAC Technology, Innovation and Growth Conference 與永豐金證券匯立分公司 11/12 Taiwan Market Mover Access Day,密集法人活動代表 ABF 載板能見度正在升高。股價收 864 元漲 4.35%、量能 29,449 張,與 8046 南電(+7.46%)、3105 穩懋(+7.53%)同步噴出,呼應 AI PCB/載板補漲題材。
10. 3653 健策
- 收盤 6,225.00 元,上漲 435.00(7.51%)
- 成交量: 3,731 張
新聞綜合: 董事會通過 115 年第三季財報,前三季 EPS 達 45.03 元為市場高基期;同時通過向關係人續租桃園龜山辦公室與限制員工權利新股減資案。股價收 6,225 元大漲 7.51%、量能 3,731 張,資金回補散熱概念龍頭,後續觀察第四季 AI 伺服器均熱片出貨速率與 EPS 年化軌跡能否延續。
11. 1802 台玻
- 收盤 76.70 元,上漲 6.90(9.89%)
- 成交量: 264,702 張
新聞綜合: 個股檔當日無專屬新聞命中,大盤檔多次提及其「連三漲停」、10 月營收 55.66 億元年增 56.49%、群益證券目標價調升至 81 元等重點。股價收 76.70 元漲 9.89% 幾近漲停,量能 264,702 張衝上個股前段班,與 1303 南亞、1815 富喬共同形成「AI 玻纖布三劍客」行情;後續觀察低介電玻纖布產能擴建進度與國際 CCL 廠認證。
12. 2408 南亞科
- 收盤 394.00 元,上漲 11.00(2.87%)
- 成交量: 48,793 張
新聞綜合: 新聞面集中於「DRAM 新一輪漲價潮」——鉅亨網報導中國華強北出現合約價高於現貨價的罕見價格倒掛,顯示記憶體供不應求;但同日非凡新聞指出 NAND 模組轉跌、PC DRAM 延續漲勢,記憶體內部價格呈現分歧。公司並預告將於 11/12 出席 Daiwa Investment Conference Singapore 2026。股價收 394 元漲 2.87%、量能 48,793 張,相較於 1303 南亞的爆發性漲幅相對保守,顯示資金對 DRAM 現貨彈性仍有疑慮。
13. 2327 國巨*
- 收盤 424.50 元,上漲 8.00(1.92%)
- 成交量: 43,877 張
新聞綜合: 盤後公告受邀參加 J.P. Morgan 11/16–17 APAC Technology, Innovation and Growth Conference,與 3037 欣興為同場活動。被動元件龍頭股價收 424.50 元漲 1.92%、量能 43,877 張,走勢落後 AI 載板/玻纖布強勢族群,但在大盤爆量上攻 3.62% 氛圍下仍維持正貢獻;後續觀察 J.P. Morgan 會議的 MLCC/車用/AI 伺服器需求指引。
14. 2383 台光電
- 收盤 4,500.00 元,上漲 135.00(3.09%)
- 成交量: 3,801 張
新聞綜合: 盤後受邀參加玉山證券 11/12 線上法人座談會,法人預期 CCL(銅箔基板)在 AI 伺服器 PCB 升級需求下顯著受惠。股價收 4,500 元漲 3.09%、量能 3,801 張,與 6274 台燿(+7.94%)、2368 金像電(+6.82%)形成 AI PCB/CCL 中段班補漲共振;後續觀察玉山法人會議對 Low Dk/Df 材料出貨節奏的指引。
15. 1815 富喬
- 收盤 140.50 元,上漲 12.50(9.77%)
- 成交量: 121,182 張
新聞綜合: 個股檔當日無專屬新聞命中,大盤檔提及其連攻漲停、10 月營收 10.49 億元年增 85.6%、投信連 11 日買超為關鍵籌碼支撐。股價收 140.50 元漲 9.77%、量能 121,182 張,與 1303 南亞、1802 台玻 同步接近漲停,構成「AI 玻纖布三劍客」行情;後續觀察 Low Dk 玻纖布產能擴充進度與 PCB 大客戶認證進程。
三、美股大盤摘要
美股交易日: 2026-11-11(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-12 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
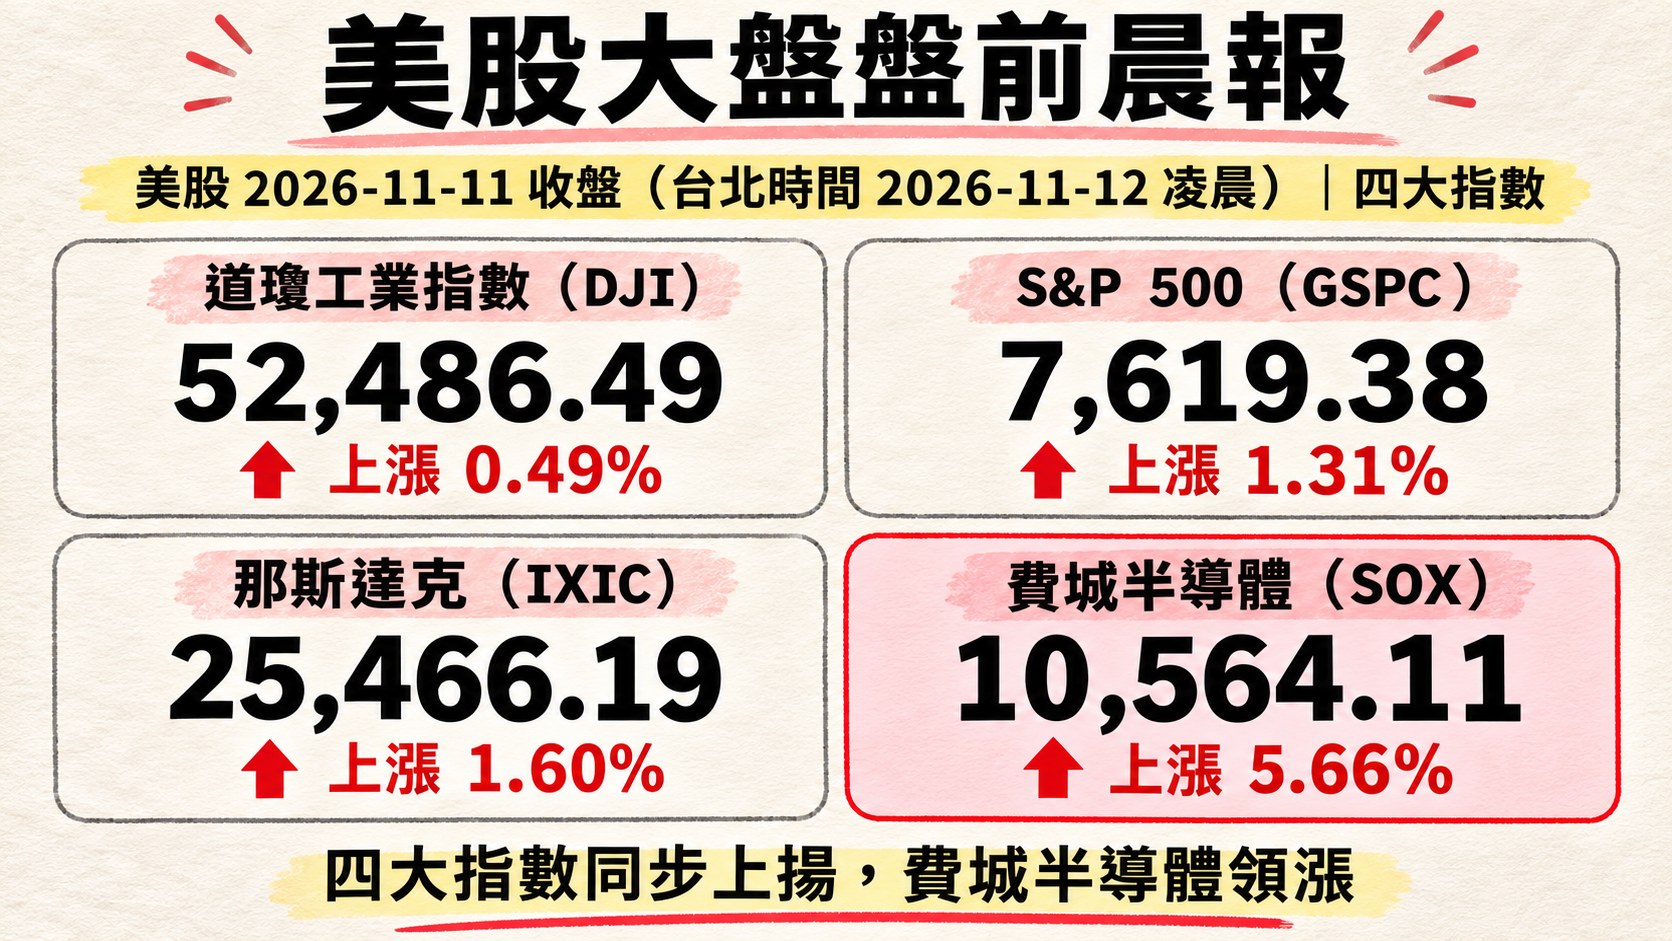
四大指數漲跌:
- 道瓊工業指數(DJI)上漲 0.49%,收 52,486.49
- S&P 500 上漲 1.31%,收 7,619.38
- 那斯達克上漲 1.60%,收 25,466.19
- 費城半導體上漲 5.66%,收 10,564.11
四大指數同步上揚,費半以 +5.66% 單日噴出領漲,那斯達克與 S&P 500 跟漲,道瓊相對落後;領漲族群集中於 AI 晶片、PC/伺服器相關 OEM,與 CoreWeave 財報引爆的 AI 支出疑慮解封敘事一致。
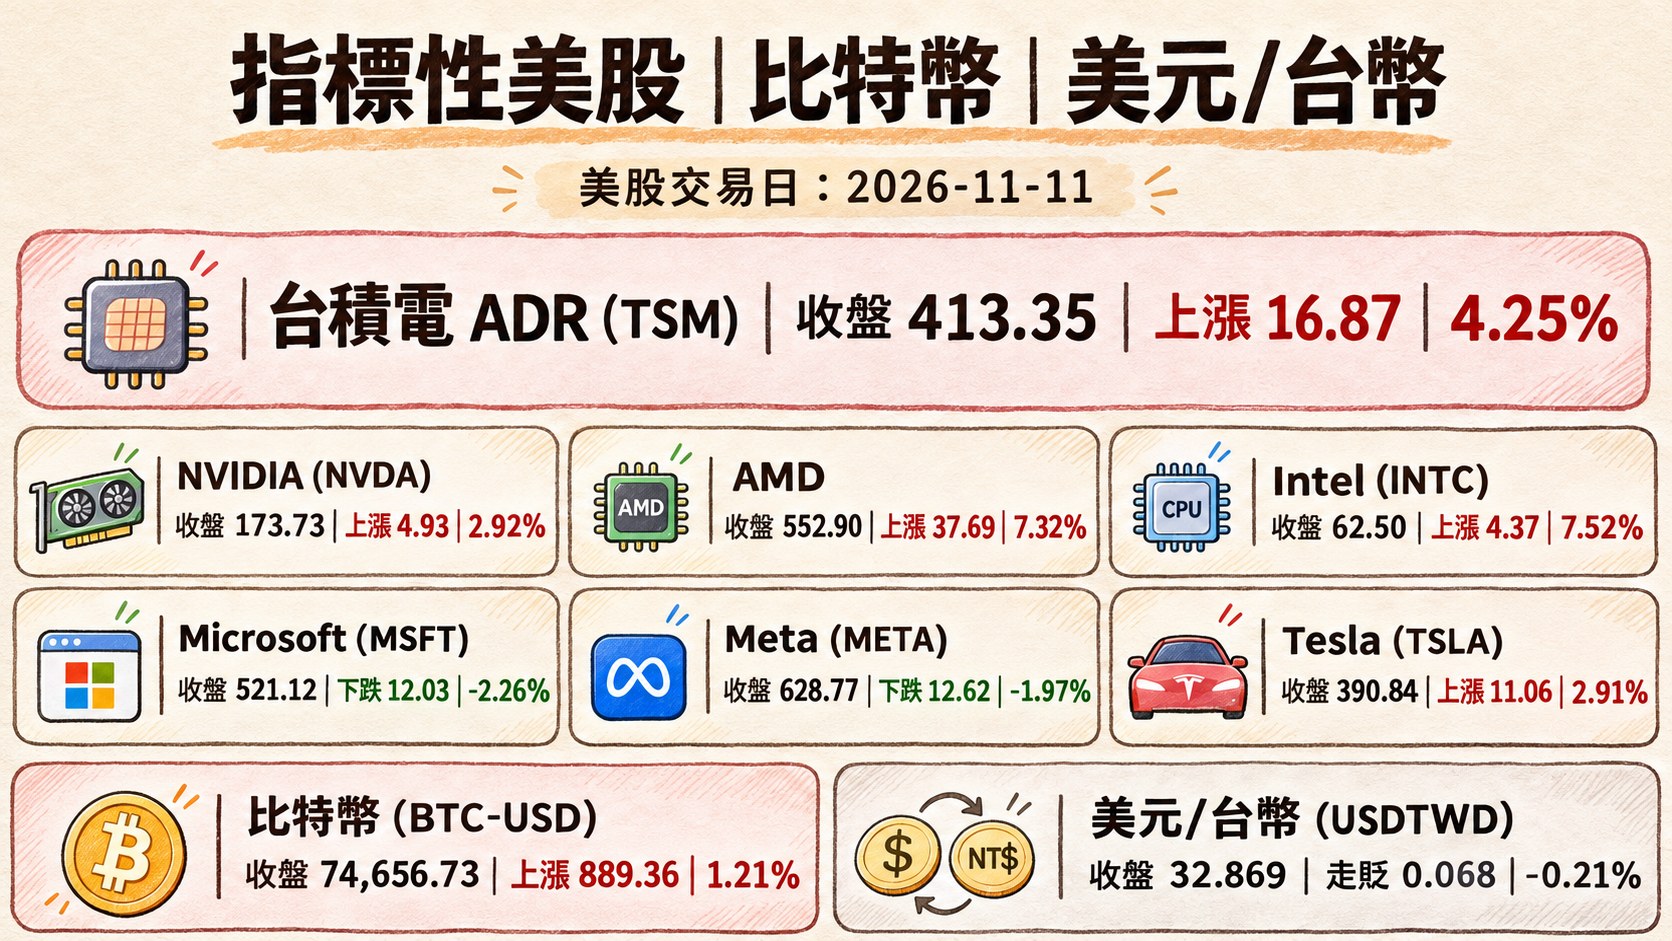
四、指標性美股
美股交易日: 2026-11-11(同上表,us_market_data.json#date;台北時間收盤於 2026-11-12 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 413.35 | 上漲 16.87 | 4.25% |
| NVIDIA (NVDA) | 173.73 | 上漲 4.93 | 2.92% |
| AMD | 552.90 | 上漲 37.69 | 7.32% |
| Intel (INTC) | 62.50 | 上漲 4.37 | 7.52% |
| Microsoft (MSFT) | 521.12 | 下跌 12.03 | -2.26% |
| Meta (META) | 628.77 | 下跌 12.62 | -1.97% |
| Tesla (TSLA) | 390.84 | 上漲 11.06 | 2.91% |
| 比特幣 (BTC-USD) | 74,656.73 | 上漲 889.36 | 1.21% |
| 美元/台幣 (USDTWD) | 32.869 | 走貶 0.068 | -0.21% |
五、重點新聞回顧
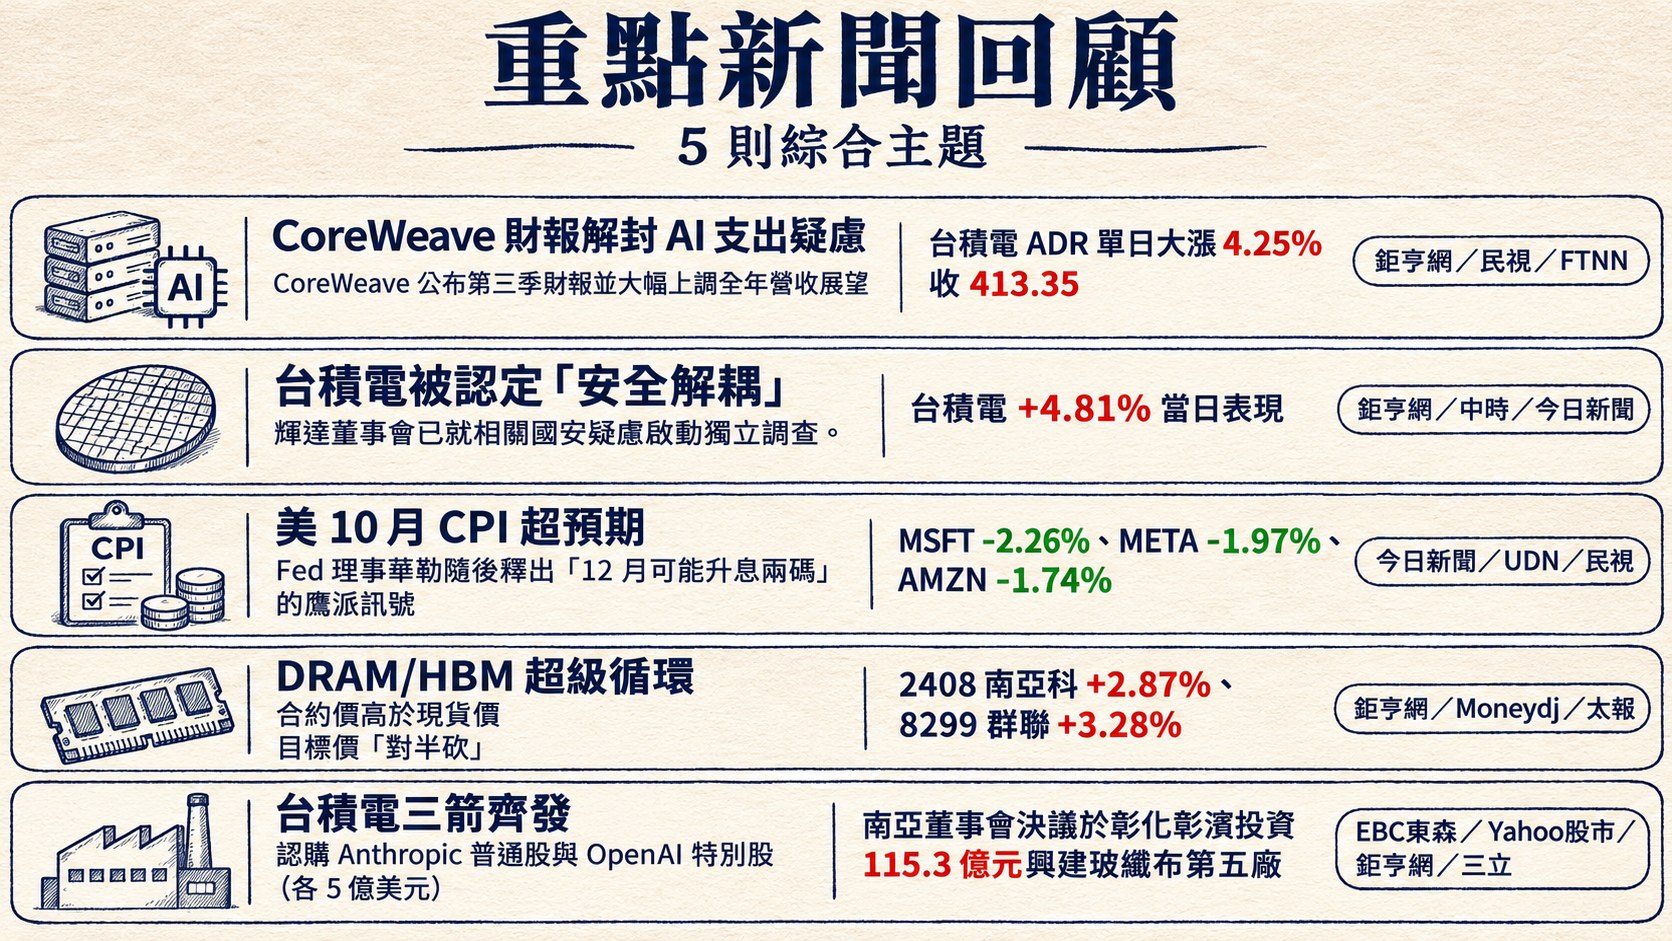
1. CoreWeave 財報解封 AI 支出疑慮,台積電 ADR +4.25% 領動費半噴出
美股盤前至早盤,CoreWeave 公布第三季財報並大幅上調全年營收展望,直接化解近兩週市場對超大規模雲端業者 AI 資本支出是否「過熱」的疑慮,連動台積電 ADR 單日大漲 4.25% 收 413.35、AMD +7.32%、Intel +7.52%、NVDA +2.92%,整體費城半導體指數暴衝 5.66%。那斯達克 +1.60%、S&P 500 +1.31%,道瓊相對保守 +0.49%,顯示資金高度集中在 AI 硬體供應鏈。
敘事上,CoreWeave 財報被媒體定調為「AI 疑慮暫緩」的關鍵催化劑;台股方面,FTNN 頭條以「台股明天要噴了?」預告隔日大盤反應,與昨日台股 +3.62% 爆量表現形成完美對映。後續觀察變數:11/13 前後陸續公布的其他雲端業者 CapEx 指引(Nebius Q3 法說於 11/12)與輝達 Q3 財報預期,將決定 AI 題材動能能否延續。
2. 黃仁勳個人風險事件發酵,台積電被認定「安全解耦」
輝達執行長黃仁勳同時陷入三線風險:婚外情傳聞、中國間諜疑雲以及美眾議員威脅發傳票;輝達董事會已就相關國安疑慮啟動獨立調查。路透與鉅亨網指出,輝達本益比已摔至 13 年新低,摩根士丹利並將其移出「首選股」名單。資深分析師陸行之點名 AMD 與 Google 為「黃仁勳跌倒誰受惠」候選;Gartner 分析師 Alan Priestley 與 William Li 則一致認為 AI 需求基本面不受管理層個別事件影響。
針對台積電是否受波及,多家媒體引用分析師意見指出「台積電因客戶多元化(Apple、AMD、Qualcomm、Google TPU 等)而相對免疫」。對台股而言,此敘事反而強化了台積電 +4.81% 當日表現的正當性——資金將其視為「非輝達 AI 單押」的穩健替代。後續觀察變數:輝達董事會調查結論時程、美國眾議院對黃仁勳傳票是否正式發出,以及輝達 Q3 財報的客戶集中度揭露。
3. 美 10 月 CPI 超預期推升 Fed 12 月升息機率至約 90%,寬鬆路徑逆轉
美國 10 月 CPI 數據公布後,CME FedWatch 將聯準會 12 月升息機率快速推升至約 90%;Fed 理事華勒隨後釋出「12 月可能升息兩碼」的鷹派訊號,官員 Paulson 亦表態「目前逐步收緊政策似乎是合適的」,貨幣政策路徑較市場一個月前的降息預期大幅逆轉。BlackRock 投資長 Rick Rieder 同步示警。
弔詭的是,當日美股四大指數卻全數收紅,顯示 AI 題材動能壓倒升息壓力;但 MSFT -2.26%、META -1.97%、AMZN -1.74% 等「長久期科技股」明顯承壓,與費半 +5.66%、小型科技股噴出形成鮮明對比。民視引用三立觀點指出「Fed 12 月恐升 2 碼」將與台積電入股 OpenAI 等結構性利多交織。後續觀察變數:11/12 美國初領失業救濟、10 月成屋銷售數據,以及 Fed 官員陸續發言是否進一步強化鷹派預期。
4. DRAM/HBM 超級循環與摩根士丹利 2028「獲利斷崖」警告對峙
鉅亨網報導中國華強北出現「合約價高於現貨價」的罕見記憶體價格倒掛,顯示 HBM 與主流 DRAM 同時進入嚴重供不應求;Moneydj 則引用美股報導指出 Micron HBM4 累積營收已突破 10 億美元,為 HBM 超級循環最新數據點。但同日摩根士丹利(太報引述)大動作對 NAND 控制 IC/利基型 DRAM 業者 2028 年獲利提出「斷崖式」疑慮,將華邦、旺宏、群聯等個股目標價「對半砍」,外資賣壓與景氣多頭敘事正面衝突。
當日反應上,1303 南亞 +8.30%、2408 南亞科 +2.87%、8299 群聯 +3.28%(公司以庫藏股回應降評),記憶體族群內部出現「玻纖布/PCB 原料端 vs 模組端」分化;非凡新聞更指出 NAND 模組轉跌、PC DRAM 延續漲勢。後續觀察變數:11/12 南亞科 Daiwa 法說指引、第四季 DRAM 合約價談判,以及 HBM4 下一輪設計案(Hynix/Samsung/Micron)客戶分配。
5. 台積電三箭齊發 + AI 玻纖布/PCB/散熱族群強勢補漲
台積電單日三線利多:董事會通過第三季財報與現金股利、認購 Anthropic 普通股與 OpenAI 特別股(各 5 億美元)、並成立策略性投資公司,副總侯永清同步在工業節演講揭示台灣供應鏈的「3 小時千種化學品」優勢;股價收 2,395 元上漲 4.81%,EBC 報導外資終止連 23 日賣超轉為單日回補,成為權值股主力。
同一時間,南亞董事會決議於彰化彰濱投資 115.3 億元興建玻纖布第五廠,直接對應 AI 伺服器 PCB 對低介電玻纖布的爆發性需求,股價暴漲 8.30% 並拉動 1802 台玻(+9.89%)、1815 富喬(+9.77%)「玻纖布三劍客」同步漲停;PCB 族群 3037 欣興(+4.35%)、8046 南電(+7.46%)、2368 金像電(+6.82%)、2383 台光電(+3.09%)、6274 台燿(+7.94%)全面噴出,散熱 3653 健策(+7.51%)、3017 奇鋐(+8.96%)亦強勢補漲;緯創(+2.05%)宣布加碼 130 億元擴台南/新竹/墨西哥 AI 伺服器產能。後續觀察變數:11/12 鴻海/華碩/緯創/和碩/金像電接力法說會對 2027 AI 伺服器指引的一致性。
六、當日總結
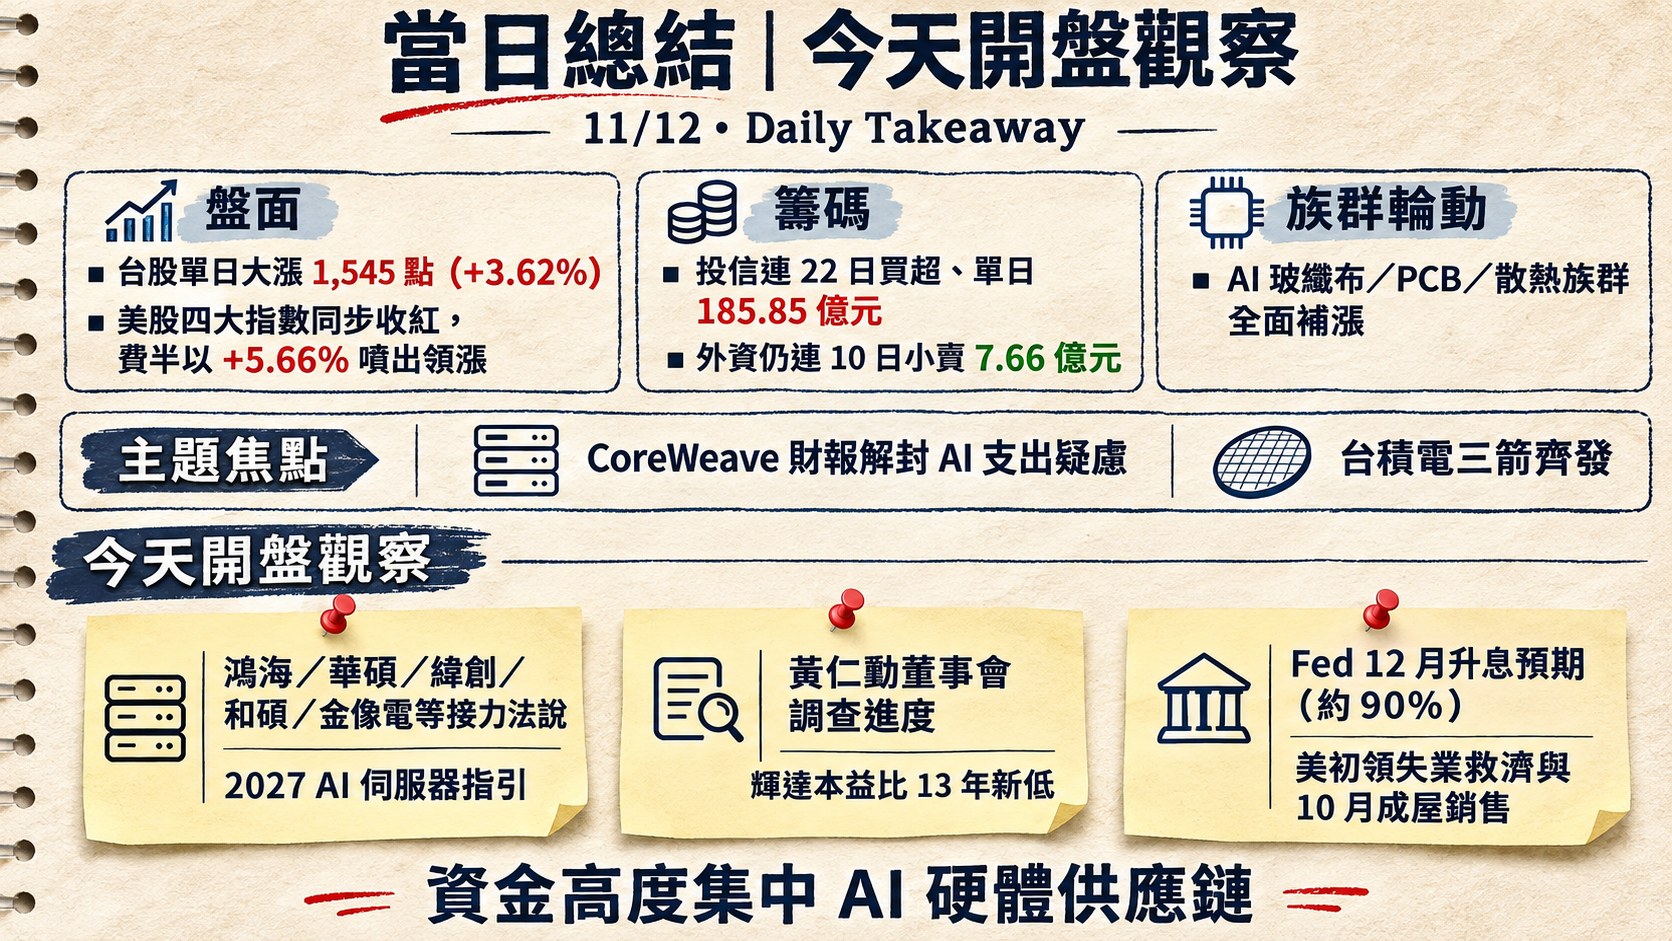
盤面: 台股加權暴量 8,763 億元上攻 44,257 點、單日大漲 1,545 點(+3.62%)為近期最強補漲;美股四大指數同步收紅,費半以 +5.66% 噴出領漲、台積電 ADR +4.25% 與 AMD +7.32%/INTC +7.52% 連動,顯示資金高度集中 AI 硬體供應鏈,MSFT/META/AMZN 等長久期科技股則受 CPI 衝擊走弱。
籌碼: 投信連 22 日買超、單日 185.85 億元為多頭核心動能;自營商連 9 賣後轉買 62.57 億元;外資仍連 10 日小賣 7.66 億元,但依附檔新聞已在台積電單日轉為回補。融資餘額由減轉增 44.79 億元、融券連 4 日續減 2,112 張,散戶加槓桿追價、軋空氛圍升溫。
主題焦點: CoreWeave 財報解封 AI 支出疑慮與台積電三箭齊發(Anthropic/OpenAI 入股+現金股利+策略投資)為當日最具延伸性的雙主軸;AI 玻纖布/PCB/散熱族群全面補漲,記憶體超級循環與摩根士丹利 2028 獲利斷崖警告則是後續最需觀察的辯論。
今天開盤觀察: 一、鴻海/華碩/緯創/和碩/金像電等接力法說對 2027 AI 伺服器指引;二、黃仁勳董事會調查進度與輝達本益比 13 年新低的國際情緒延伸;三、Fed 12 月升息預期(約 90%)在美初領失業救濟與 10 月成屋銷售後的續航力。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]