股市 Overview — 2026-11-17(週二)
最近交易日: 2026-11-16(週一)
一、台股大盤摘要
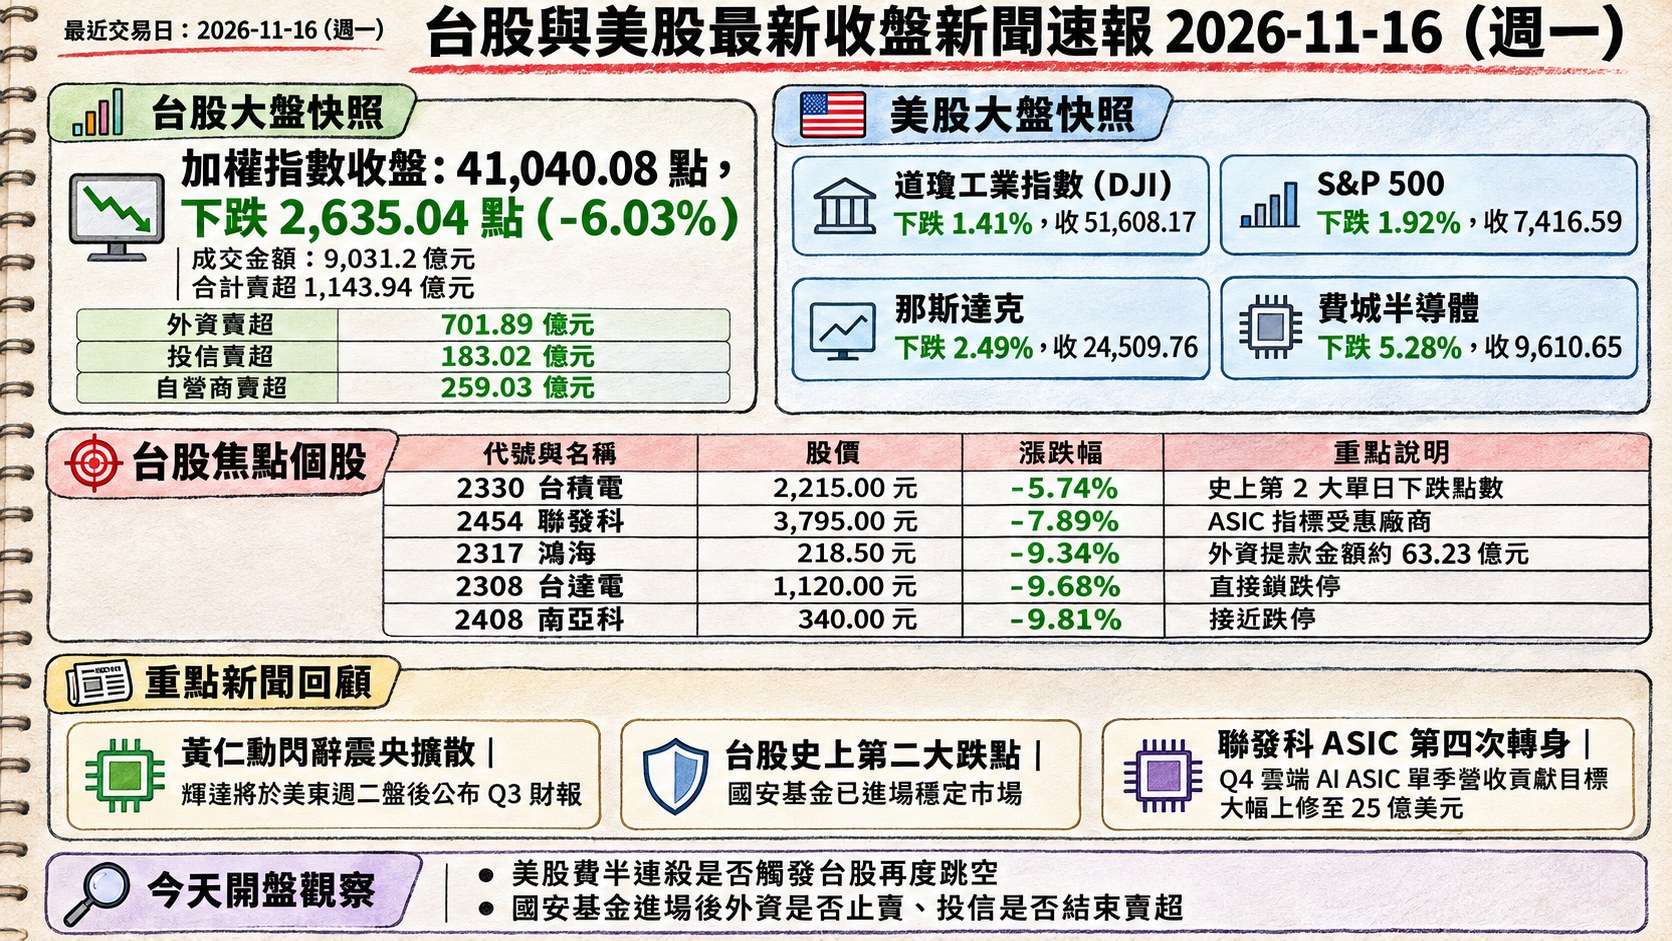
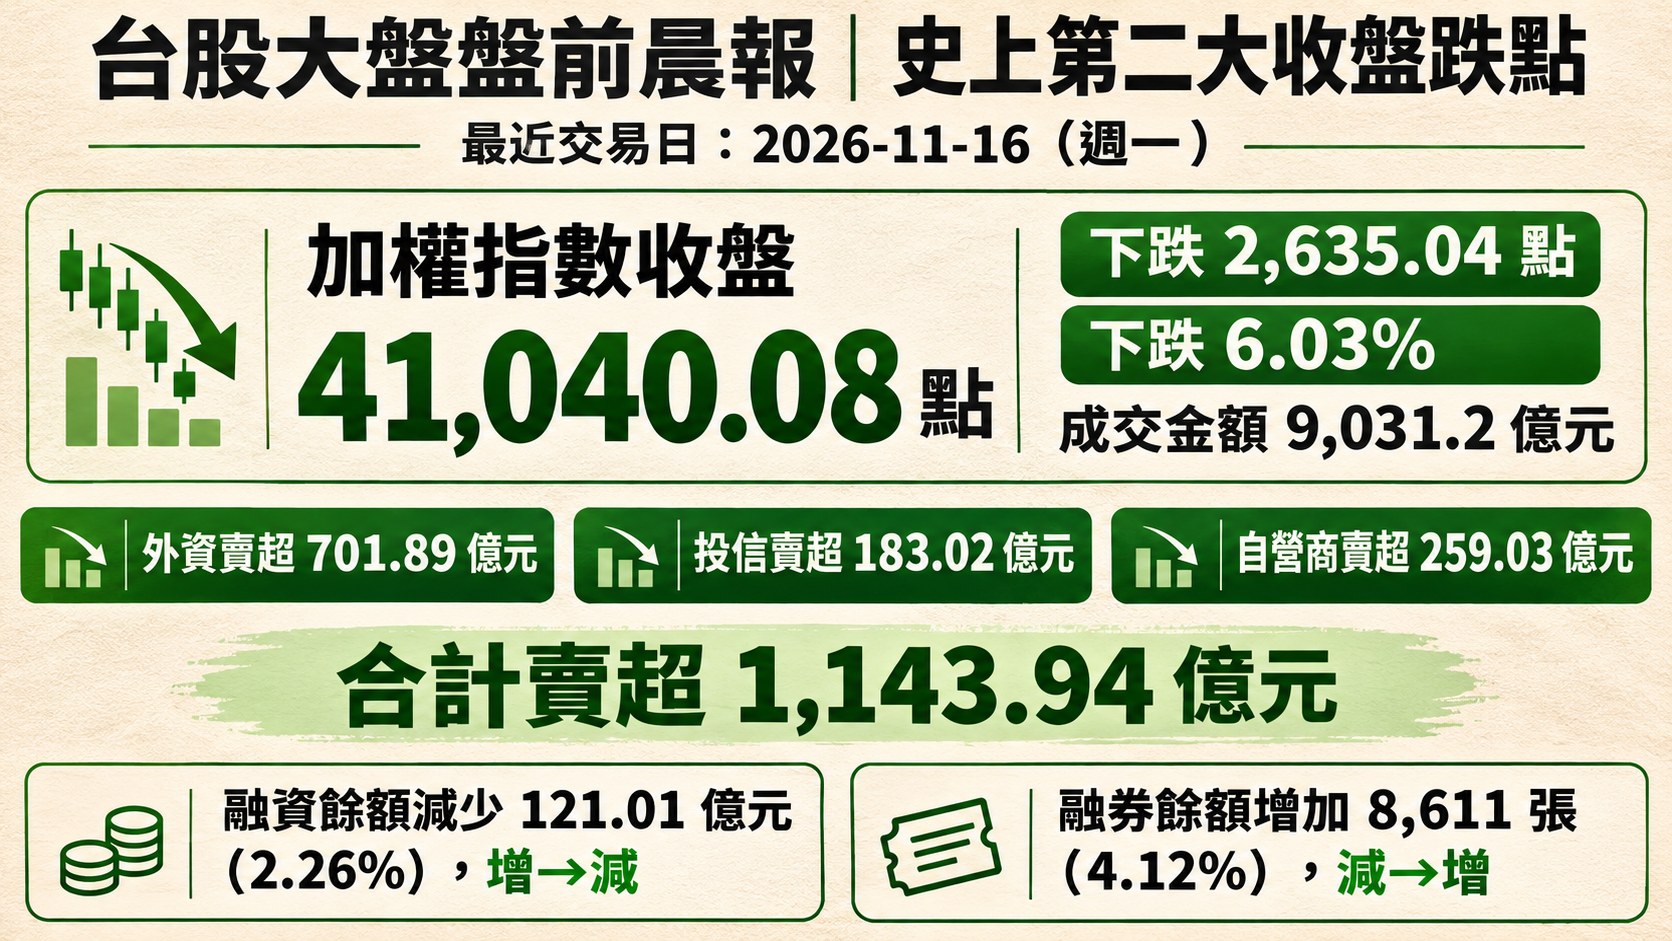
加權指數收盤: 41,040.08 點,下跌 2,635.04 點(-6.03%)
成交金額: 9,031.2 億元
三大法人買賣超(億元):
- 外資賣超 701.89 億元
- 投信賣超 183.02 億元
- 自營商賣超 259.03 億元
- 合計賣超 1,143.94 億元
融資融券(前一交易日):
- 融資餘額減少 121.01 億元(-2.26%),增→減
- 融券餘額增加 8,611 張(4.12%),減→增
加權指數前一交易日收盤重挫 6.03%,寫下史上第二大收盤跌點,僅次於今年 7 月 17 日的 2,953.71 點(參考附檔新聞脈絡)。外資由買轉賣、單日提款 701.89 億元,投信終止連 24 日買超、同步調節 183.02 億元,自營商亦賣超 259.03 億元,三大法人合計賣超站上千億,是極為罕見的「三殺」結構。融資餘額同步由升轉降,單日減少 121.01 億元(-2.26%),融券餘額則由減轉增 8,611 張(4.12%)——籌碼面同步呈現「融資減壓、融券放空升溫」的恐慌訊號。
二、台股焦點個股
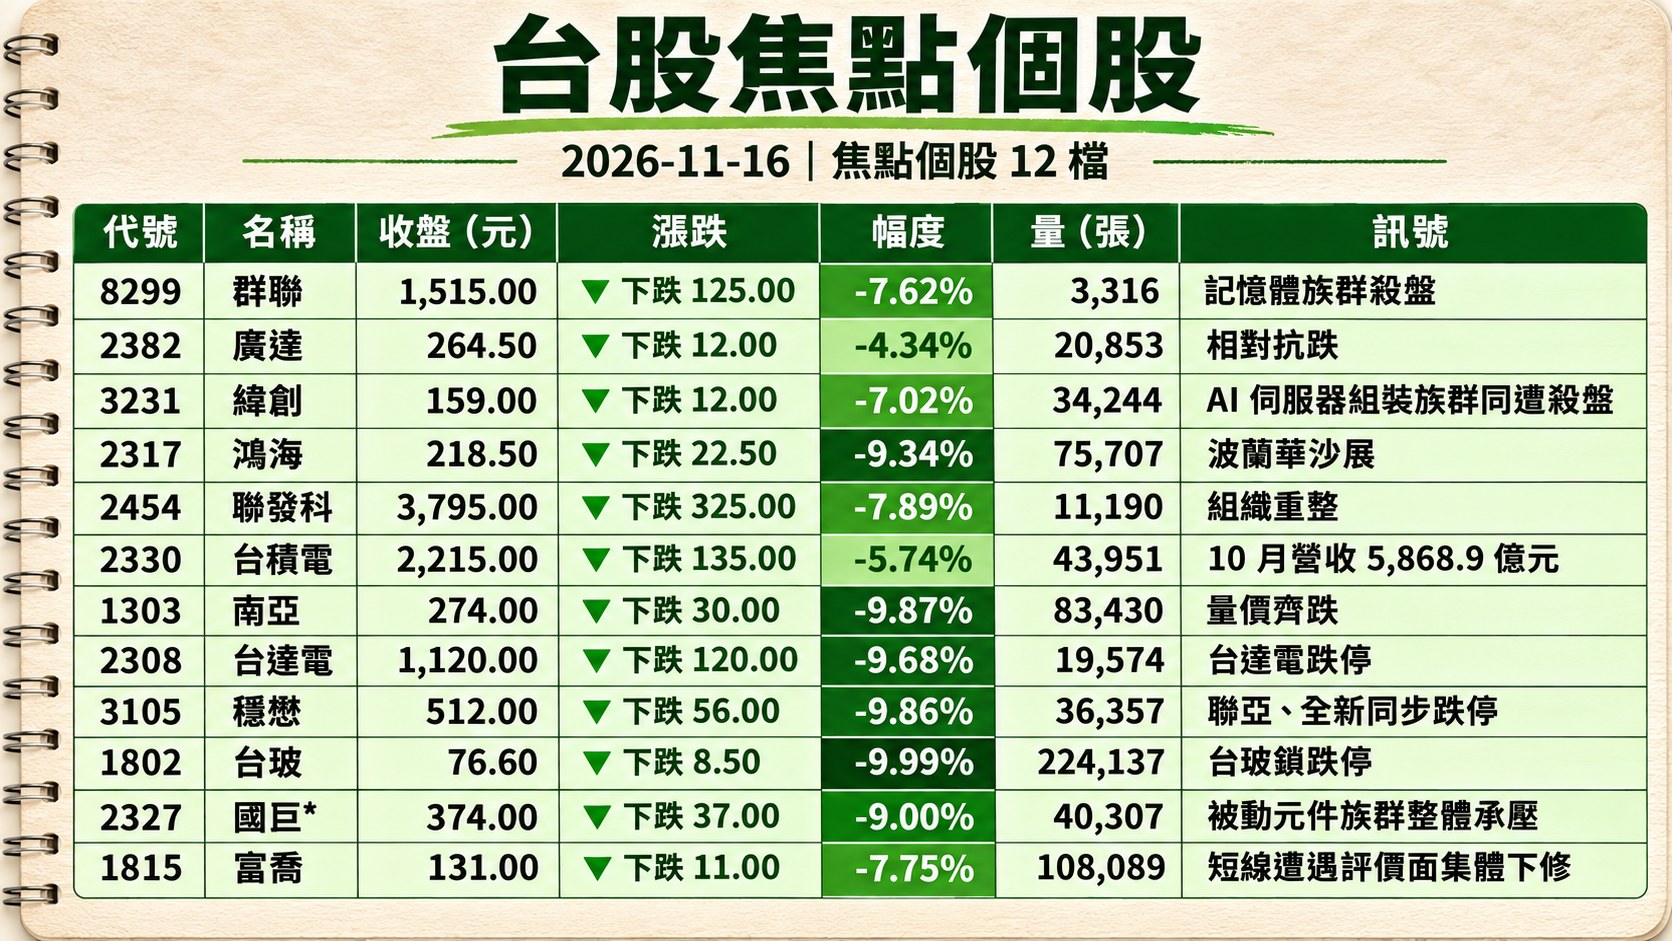
1. 8299 群聯
- 收盤 1,515.00 元,下跌 125.00(-7.62%)
- 成交量: 3,316 張
新聞綜合: 群聯作為 NAND 控制 IC 與記憶體模組龍頭,前一交易日在整體記憶體族群殺盤中遭連動,單日下挫 7.62%。盤面觀察,當日南亞科(2408)與華邦電(2344)同步重挫,附檔新聞指出盤中南亞科跌 8.4%、華邦電下挫 8%,顯示市場對「記憶體超級周期」的評價溢價正遭系統性調節;此外,鉅亨網引述美系機構名單指出,美光、Sandisk、威騰電子等美系記憶體同業被給予 100% 以上的目標價上漲空間,但當日多因黃仁勳離任引發的 AI 評價殺估值而集體走弱,群聯高基期部位亦難以倖免。
2. 2382 廣達
- 收盤 264.50 元,下跌 12.00(-4.34%)
- 成交量: 20,853 張
新聞綜合: 廣達當日跌幅 4.34%,相較代工同業鴻海(-9.34%)與緯創(-7.02%)相對抗跌,顯示在「後黃仁勳時代」首波殺盤中,大型 AI 伺服器 ODM 內部已出現分化。附檔新聞另提及,廣達因大部分營收以美元計價、持有約 320 億美元的美元資產同時有約 310 億美元外幣負債,使其在台幣貶值環境下匯兌風險較為中性;而外媒也指出,台廠營收雖強勁,企業資金留海外抵銷升值動能,是本波台幣持續走貶的結構性因素之一。短線觀察 CSP 資本支出路徑與 Vera Rubin 平台出貨時程。
3. 3231 緯創
- 收盤 159.00 元,下跌 12.00(-7.02%)
- 成交量: 34,244 張
新聞綜合: 緯創前一交易日下挫 7.02%,連動子公司緯穎與 AI 伺服器組裝族群同遭殺盤。附檔新聞指出,外資券商 BofA Securities 給予緯創「買進」評等、目標價上看 250 元(相對參考價 174.5 元有 43.3% 潛在空間),預估 2026 年 EPS 穩步成長;但當日市場因黃仁勳閃辭與 Vera Rubin 供貨疑慮,重新評估 AI 伺服器 ODM 的獲利展望。國泰投信亦分析,「Vera Rubin 平台供貨時程調整主要與 HBM4 良率有關、與黃仁勳請辭無關」,長期雲端 CSP 資本支出方向未變,短線震盪屬評價回檔而非基本面惡化。
4. 2317 鴻海
- 收盤 218.50 元,下跌 22.50(-9.34%)
- 成交量: 75,707 張
新聞綜合: 鴻海前一交易日重挫 9.34%,外資雖未將其擠進賣超前十大,仍以 28,939 張排名第 11,單日提款金額約 63.23 億元。附檔新聞披露,外資券商 CITI 將目標價上看 400 元、Daiwa 與 Morgan Stanley 分別給 320 元與 310 元,法人預估 2026 年 EPS 區間 16.38-20.16 元;此外,鴻海受邀參與台灣電機電子工業同業公會 11/17-18 波蘭華沙展,發言人巫俊毅將發表 AIDC(AI 資料中心)、電動車與智慧製造全球布局演講,長線海外產能與 AI 伺服器組裝版圖持續擴張。富士康工業互聯網亦將於 11/23 召開第三季業績說明會。
5. 2454 聯發科
- 收盤 3,795.00 元,下跌 325.00(-7.89%)
- 成交量: 11,190 張
新聞綜合: 聯發科前一交易日下挫 7.89%,但附檔中出現多則對後市樂觀的敘事。太報獨家報導揭示,聯發科 11 月 1 日正式啟動組織重整,數據中心與運算事業群(含 ASIC)首度掌兵符,並延攬擁有 37 年英特爾資歷的前執行副總裁 Navid Shahriari 加入,掌管先進製程暨良率平台、DTCO、先進測試與封裝、品質與可靠性四大關鍵團隊。執行長蔡力行法說會明示首款 AI 加速器 ASIC 已於 9 月開始出貨初始訂單,Q4 雲端 AI ASIC 單季營收貢獻目標大幅上修至 25 億美元,2027 年 ASIC 營收預估從 120 億美元上修至 160 億美元,市占率上看 20%;第二代 ASIC 部分晶粒已 tape-out、規劃 2028 年量產。「黃仁勳風暴」反而讓市場重新點名聯發科為 ASIC 指標受惠廠商。
6. 2330 台積電
- 收盤 2,215.00 元,下跌 135.00(-5.74%)
- 成交量: 43,951 張
新聞綜合: 權王台積電前一交易日下挫 5.74%,寫下史上第 2 大單日下跌點數,但附檔新聞揭示的基本面與估值敘事依舊強韌。本土法人強調,Q3 EPS 達 29.43 元、單季毛利率衝上 66.4%、營益率 58.7%,10 月營收 5,868.9 億元月增 14.7%、年增 59.7% 再創新高;7 奈米及更先進製程已占整體晶圓銷售金額 79%,其中 3nm 貢獻 33%、5nm 貢獻 28%、2nm 已拿下 8%。11 月董事會核准 409.27 億美元資本預算,並罕見核准最高各 5 億美元投資 Anthropic 與 OpenAI,深度綁定 AI 生態系。法人預估 2027 年 EPS 可飆至 151.11 元,當前本益比約 15.5 倍。本次下殺同時伴隨外資提款約 187.52 億元(8,466 張);此外,民視獨家揭露駭客地下論壇免費釋出 260 份員工 HR 檔案、並點名下一目標為 AMD,短線籌碼與資安情緒雙重承壓。
7. 1303 南亞
- 收盤 274.00 元,下跌 30.00(-9.87%)
- 成交量: 83,430 張
新聞綜合: 塑化族群龍頭南亞當日幾近跌停,重挫 9.87%,連動母集團台塑(-5.77%)、台化(-6.93%)同步走弱。附檔盤勢新聞指出,台股殺盤除 AI 權值股承壓外,電子材料、PCB 上游等與 AI 伺服器相關的「非純電子」族群同樣遭連鎖調節;南亞作為電子材料、聚酯與聚乙烯多元佈局的集團旗艦,短線在 AI 殺盤氛圍下被歸類於下游需求敏感股、進入估值重整階段。另需留意附檔新聞提及當日成交量前十名出現南亞(排名第 5),顯示本次殺盤為「量價齊跌」結構,籌碼面擾動偏強。
8. 2308 台達電
- 收盤 1,120.00 元,下跌 120.00(-9.68%)
- 成交量: 19,574 張
新聞綜合: 台達電前一交易日直接鎖跌停收 1,120 元、重挫 9.68%,為 AI 電源 / 散熱族群中最具代表性的殺盤標的。附檔新聞多處提及,「台達電跌停」與欣興、南電、景碩、台光電等 PCB / 載板 / CCL 族群集體跌停同步出現,顯示本輪賣壓核心鎖定「AI 伺服器電源 + 高速傳輸 + 高階載板」的整條供應鏈。國泰投信分析,Vera Rubin 平台供貨時程遞延雖引發疑慮,但 CSP 對 AI 基礎建設投入方向未變,散熱、電源管理、高速傳輸等領域長線布局尚未調整。短線觀察止跌訊號與美股費半後續走勢。
9. 3105 穩懋
- 收盤 512.00 元,下跌 56.00(-9.86%)
- 成交量: 36,357 張
新聞綜合: 砷化鎵代工龍頭穩懋跌停、下挫 9.86%,成交 36,357 張,顯示化合物半導體與光通訊 / 射頻族群今日遭系統性調節。附檔新聞中可見光通訊相關個股如聯亞、全新同步跌停,顯示市場將該族群與輝達供應鏈連動的部分一併殺估值。短線觀察重點在美股費半後續表現(本次下挫 5.28%)與台廠 Q4 稼動率展望;中長線則取決於 AI 高速光模組與 5G/6G 射頻市場的訂單能見度。
10. 1802 台玻
- 收盤 76.60 元,下跌 8.50(-9.99%)
- 成交量: 224,137 張
新聞綜合: 玻纖布原料龍頭台玻鎖跌停、下挫 9.99%,當日成交量高達 22.4 萬張,是整個 watchlist 中成交張數最大的個股,顯示 CCL / PCB 上游玻纖布供應鏈遭遇劇烈籌碼調節。附檔盤勢新聞指出,PCB 相關族群包括台光電(-9.96%)、台燿、聯茂、騰輝電子 KY、欣興(-9.94%)、南電、景碩等「上游 CCL + 下游載板」全面跌停,顯示此波殺盤並非單一題材而是對整條 AI 載板鏈重新定價。短線須留意是否出現止跌縮量與外資回補訊號。
11. 2327 國巨*
- 收盤 374.00 元,下跌 37.00(-9.00%)
- 成交量: 40,307 張
新聞綜合: 被動元件龍頭國巨前一交易日重挫 9.00%,與華新科(-9.97%)、禾伸堂(-9.96%)等 MLCC 同業同步跌停或接近跌停,顯示被動元件族群整體承壓。此波殺盤同時與鴻海、台達電、聯發科等 AI 下游權值股同步出現,反映市場將被動元件視為 AI 伺服器 BOM 的高基期副族群進行一併調整。短線觀察 MLCC 下游拉貨動能與外資後續動向。
12. 1815 富喬
- 收盤 131.00 元,下跌 11.00(-7.75%)
- 成交量: 108,089 張
新聞綜合: 玻纖紗 / 布廠富喬當日下挫 7.75%、成交 10.8 萬張,為少數跌幅略輕於同業跌停的 CCL 上游標的。與台玻(-9.99%)同日大幅調節,顯示玻纖供應鏈近期因 AI 高階 PCB 拉貨帶動股價高基期後,短線遭遇評價面集體下修。附檔盤勢新聞強調,市場正在「重新分配獲利」,高漲幅 AI 權值股的回檔屬健康獲利清洗,而非基本面惡化,玻纖布料作為 AI 高階載板不可替代的原料,中長期需求仍受惠於 AI 伺服器出貨放量。
13. 3661 世芯-KY
- 收盤 3,660.00 元,下跌 360.00(-8.96%)
- 成交量: 3,855 張
新聞綜合: ASIC 設計服務廠世芯-KY 前一交易日下挫 8.96%,與創意(-9.99%)、智原(-4.85%)等 ASIC 族群同步遭殺。這波殺盤在「黃仁勳辭任 + Vera Rubin 延遲」的敘事中較具矛盾性——附檔太報新聞指出,市場同時點名聯發科與 ASIC 設計服務業者為「後黃仁勳時代」替代方案受惠者,但短線高基期股票仍難避免連動殺估值。另附檔新聞亦提及,美國 CSP 業者未來可能增加 AMD 或博通等 ASIC 替代方案採用比重,對台廠 ASIC 設計服務鏈中長期為利多。
14. 2408 南亞科
- 收盤 340.00 元,下跌 37.00(-9.81%)
- 成交量: 37,877 張
新聞綜合: DRAM 大廠南亞科接近跌停、重挫 9.81%,附檔新聞提及盤中曾一度跌 8.4% 至 345 元,與華邦電(-9.60%)同步承壓。鉅亨網引述 FactSet 分析師數據,美系記憶體同業美光(MU)平均目標價隱含 110% 上漲空間、Sandisk(SNDK)更高達 145%,顯示海外機構仍看好記憶體超級周期延續;但台廠在 AI 評價殺估值的系統性風險下,短線籌碼仍遭重創。長線觀察 HBM / DDR5 供需與廠商報價續漲動能。
15. 2313 華通
- 收盤 193.00 元,下跌 12.50(-6.08%)
- 成交量: 65,549 張
新聞綜合: 軟硬板廠華通當日下挫 6.08%,為 watchlist 中 PCB 族群跌幅相對緩和者。附檔新聞顯示當日 PCB 上游載板與 CCL 族群普跌停,而華通作為 iPhone 與 AI 手機軟板供應鏈的受惠股,跌幅相對有限。當日成交量前十名中可見華通,顯示仍有相當程度籌碼換手,短線觀察蘋果 iPhone 淡旺季轉換與 AI PC / AI 手機軟板拉貨動能。
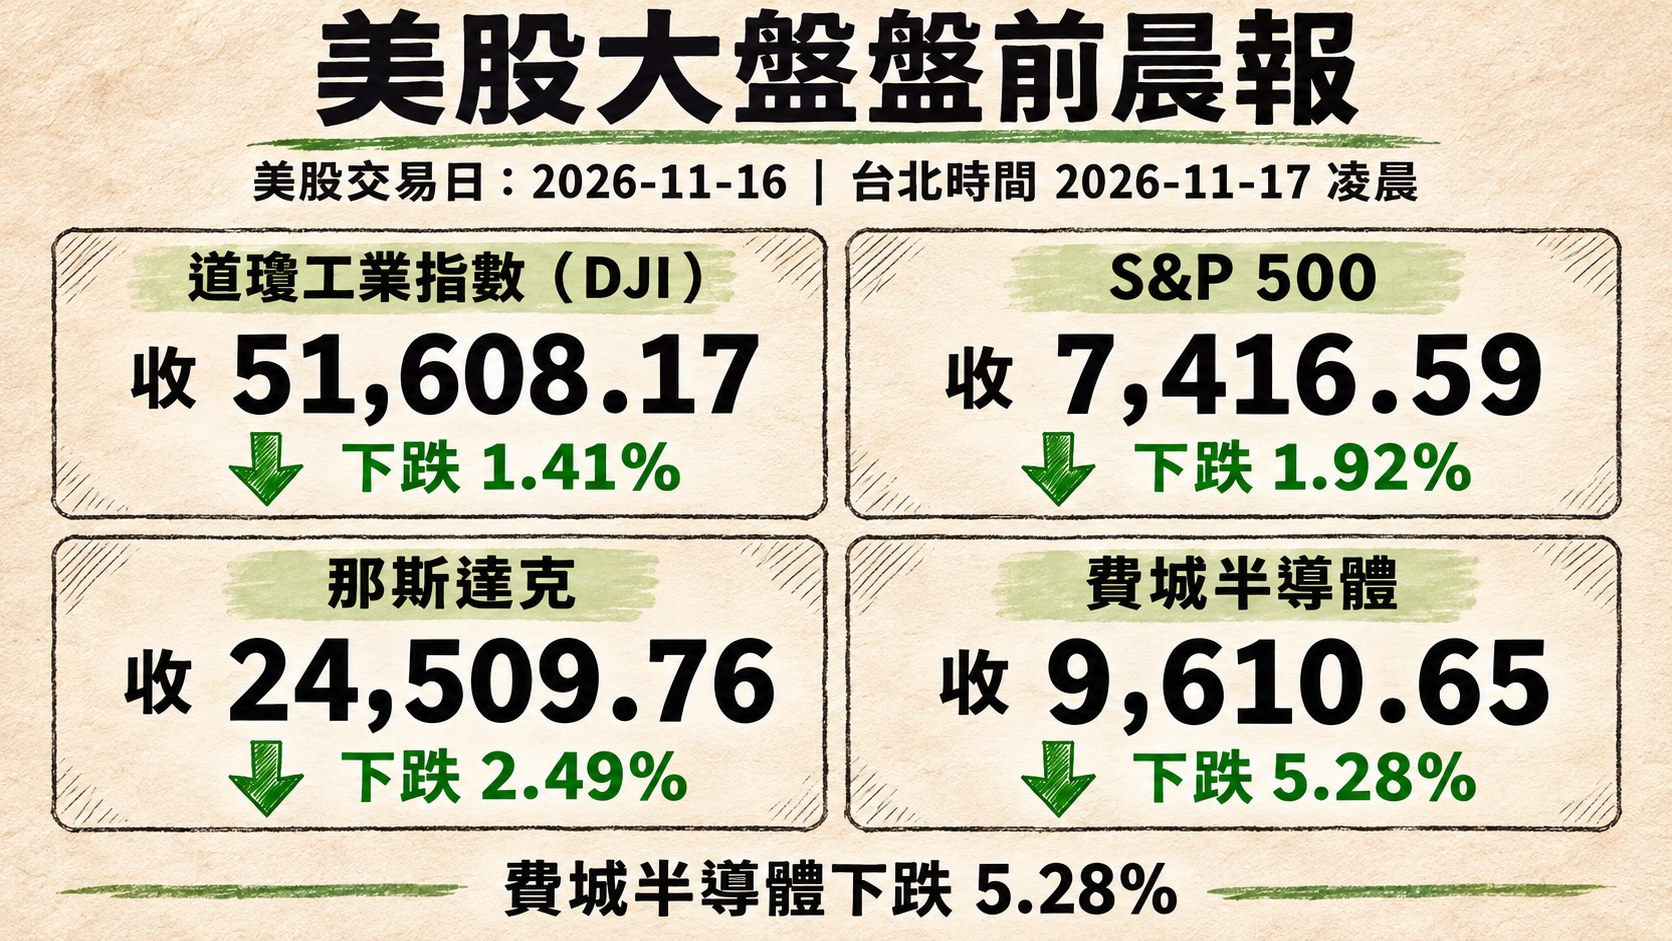
三、美股大盤摘要
美股交易日: 2026-11-16(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-17 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 1.41%,收 51,608.17
- S&P 500 下跌 1.92%,收 7,416.59
- 那斯達克下跌 2.49%,收 24,509.76
- 費城半導體下跌 5.28%,收 9,610.65
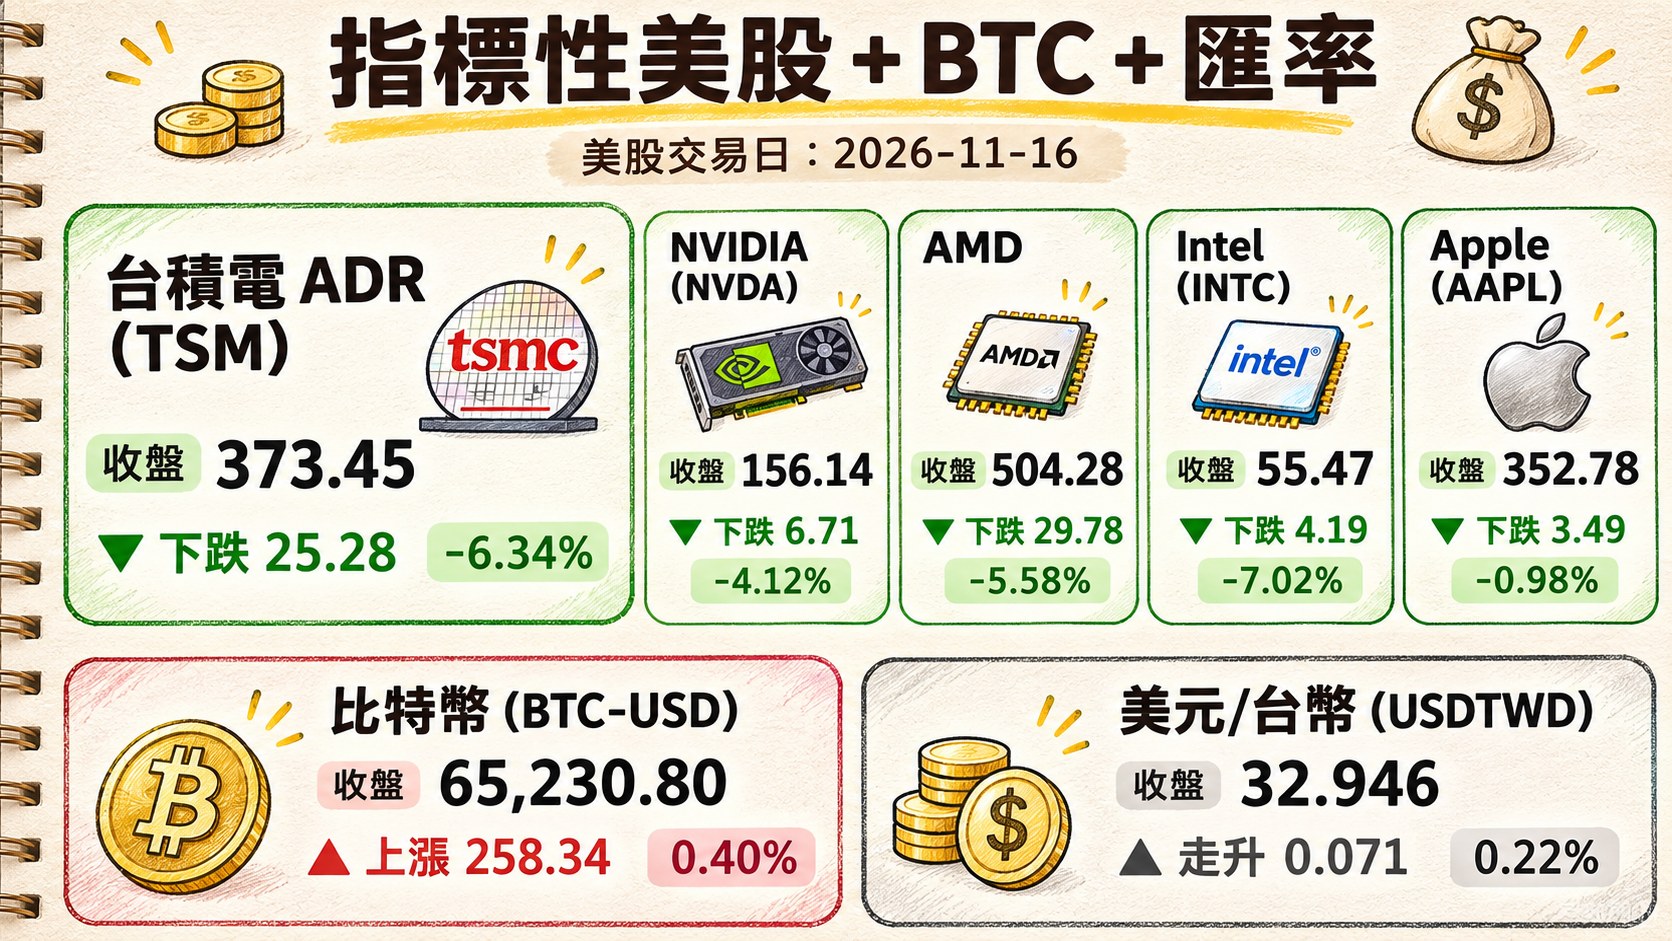
四、指標性美股
美股交易日: 2026-11-16(同上表,us_market_data.json#date;台北時間收盤於 2026-11-17 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 373.45 | 下跌 25.28 | -6.34% |
| NVIDIA (NVDA) | 156.14 | 下跌 6.71 | -4.12% |
| AMD | 504.28 | 下跌 29.78 | -5.58% |
| Intel (INTC) | 55.47 | 下跌 4.19 | -7.02% |
| Apple (AAPL) | 352.78 | 下跌 3.49 | -0.98% |
| 比特幣 (BTC-USD) | 65,230.80 | 上漲 258.34 | 0.40% |
| 美元/台幣 (USDTWD) | 32.946 | 走升 0.071 | 0.22% |
五、重點新聞回顧
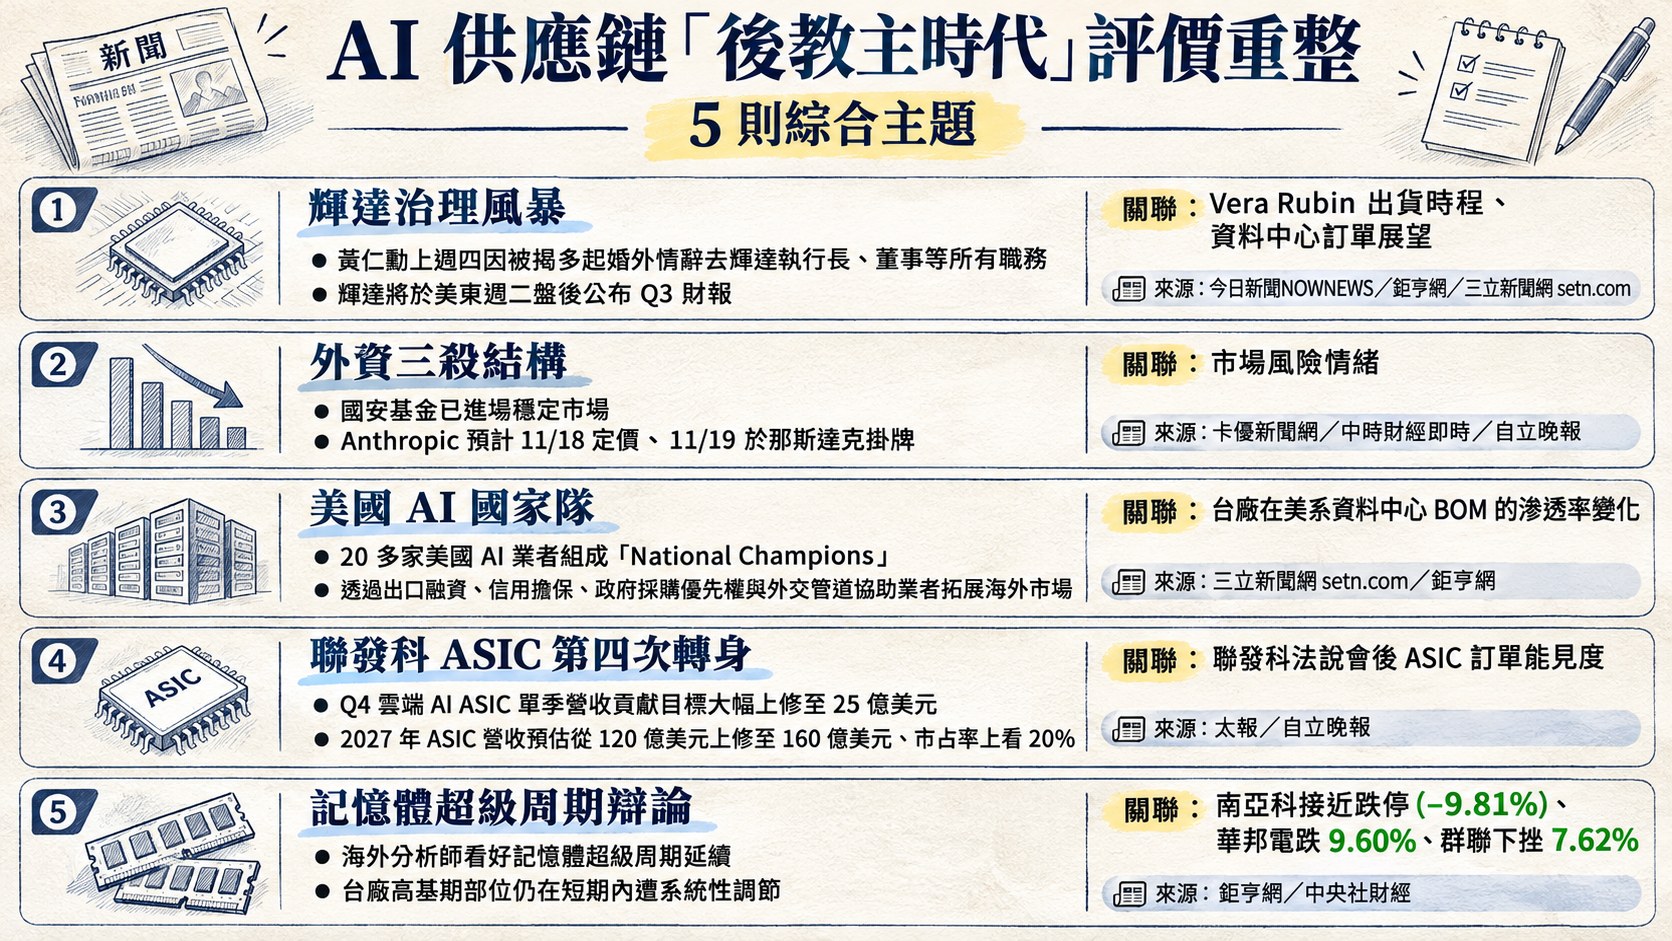
1. 黃仁勳閃辭震央擴散:輝達治理風暴與 AI 供應鏈「後教主時代」評價重整
黃仁勳上週四因被揭多起婚外情辭去輝達執行長、董事等所有職務,由財務長克雷斯(Colette Kress)暫代,公司已聘請 Wachtell Lipton 律師事務所調查是否涉及國家安全或公司機密外洩。輝達將於美東週二盤後公布 Q3 財報、也是新管理團隊首度公開發聲。附檔 CNBC 報導指出,董事會目前並未考慮讓黃仁勳回任,儘管網路連署已達 18 萬人(含馬斯克、Garry Tan、Tim Sweeney 聲援),美國總統川普持開放態度,財政部長貝森特則公開呼籲輝達董事會應從外部尋找接班人。在台北時間 11/16 夜盤,美股費城半導體指數重挫 5.28%、台積電 ADR 大跌 6.34%、英特爾跌 7.02%、AMD 跌 5.58%,將前一交易日台股的殺盤情緒傳回美股。 後續觀察變數:輝達 Q3 財報暨法說會調性(毛利率、Vera Rubin 出貨時程、資料中心訂單展望)、董事會調查結果公布時點、以及外部獵頭接班人輪廓是否能回穩市場信心。
2. 台股史上第二大跌點:外資三殺結構、國安基金進場、Anthropic IPO 本週登場
加權指數前一交易日重挫 2,635.04 點(-6.03%),成交 9,031.2 億元,三大法人合計賣超 1,143.94 億元(外資 -701.89、投信 -183.02、自營商 -259.03 億元),融資餘額同步減少 121.01 億元(-2.26%)呈「增→減」轉折。附檔新聞披露,央行總裁楊金龍已將近期市場變化定義為「短期亂流」,國安基金已進場穩定市場;金管會指出集中市場信用交易整戶擔保維持率仍達 177.48%、借券賣出占比 1.62%,籌碼結構尚未失控。本週另一重磅事件為 AI 新創 Anthropic 預計 11/18 定價、11/19 於那斯達克掛牌,市場估其估值可達 1.4 兆美元、股票發行價 70–78 美元之間,若成功將成為全球估值最高的 AI 企業之一,是市場對生成式 AI 商業化信心的壓力測試。 後續觀察變數:國安基金進場節奏、投信是否結束賣超、Anthropic 掛牌後市場風險情緒、以及美國 12 月聯準會升息機率(目前 Fedwatch 已達 9 成)。
3. 川普擬組「美國 AI 國家隊」:20 家企業入列、台灣供應鏈牽動路徑分化
《華爾街日報》引述知情人士報導,川普政府正考慮將輝達、微軟、亞馬遜、OpenAI、Anthropic 等 20 多家美國 AI 業者組成「National Champions」,透過出口融資、信用擔保、政府採購優先權與外交管道協助業者拓展海外市場、抗衡中國的 AI 國家隊模式。此構想時間點正值 AI 類股承壓,附檔新聞指出 iShares A.I. Innovation and Tech Active ETF(BAI)已自 6 月高點回落約 33%、VanEck Semiconductor ETF(SMH)距 52 週高點回落約 28%、輝達距 10/6 歷史高點 243.37 美元重挫約 33%。對台廠而言,亞馬遜、微軟、OpenAI、Anthropic 皆為伺服器代工、機櫃、零組件業者的重要需求方,若美國提供融資或外交協助、加速 CSP 海外布局,拉貨節奏將被牽動;而晶圓代工與先進封裝仍是整條供應鏈最關鍵環節。 後續觀察變數:白宮是否正式公布 National Champions 名單、出口管制與補助政策實際力道、以及台廠在美系資料中心 BOM 的滲透率變化。
4. 聯發科 ASIC 第四次轉身:挖角英特爾大將、Q4 雲端 AI ASIC 營收上修至 25 億美元
在黃仁勳風暴中,聯發科被明確點名為「後黃仁勳時代」的客製化晶片(ASIC)指標受惠廠商。附檔太報獨家報導揭示,聯發科 11 月 1 日啟動組織重整,數據中心與運算事業群(含 ASIC)首度掌兵符;11 月 4 日並宣布延攬擁有 37 年英特爾資歷、前英特爾執行副總裁 Navid Shahriari 加入,掌管「先進製程暨良率平台、設計技術協同優化(DTCO)、先進測試與封裝、品質暨可靠性」四大關鍵團隊。執行長蔡力行揭示:Q4 雲端 AI ASIC 單季營收貢獻目標大幅上修至 25 億美元;2027 年 ASIC 營收預估從 120 億美元上修至 160 億美元、市占率上看 20%;第二代 AI ASIC 部分晶粒已 tape-out、規劃 2028 年量產;第二家 CSP 客戶 2027 年將貢獻 NRE 費用、2028 年量產;第三代 ASIC 正與核心客戶緊密規劃。附檔新聞另指出,美國 CSP 業者可能增加 AMD 或博通等替代方案採用比重,整體市場正重新分配 AI 運算資源。 後續觀察變數:聯發科法說會後 ASIC 訂單能見度、第二家 CSP 客戶身份與 NRE 入帳時點,以及美系 ASIC 設計服務同業 Marvell / Broadcom 的路線布局。
5. 記憶體超級周期辯論:美系分析師給 100%+ 目標價,台廠跌停共振
附檔鉅亨網引述 FactSet 分析師調查,標普 500 中有 13 家公司獲至少 75% 分析師「買進」共識、平均目標價上漲空間逾 70%,其中 Sandisk(SNDK)以 145% 居冠(平均目標價 2,168.80 美元 vs 11/13 收盤 885.01 美元,預估本益比僅 3.5 倍)、美光(MU)隱含約 110% 空間(1,631.56 vs 778.31,本益比 4.3 倍)、威騰電子(WDC)亦有 110%、希捷(STX)101%,記憶體與硬碟業者格外受矚目。但前一交易日台股南亞科接近跌停(-9.81%)、華邦電跌 9.60%、群聯下挫 7.62%,台廠記憶體族群在 AI 評價殺估值潮中反而遭連動重挫。這形成一個耐人尋味的敘事對立:海外分析師看好記憶體超級周期延續(HBM / DDR5 / NAND 供需緊俏、報價持續上揚),但台廠高基期部位仍在短期內遭系統性調節。 後續觀察變數:美光 CES / 法說會的 HBM4 / DDR5 展望、Sandisk / WDC 併購整合進度、以及台廠 Q4 財報對報價與訂單能見度的確認。
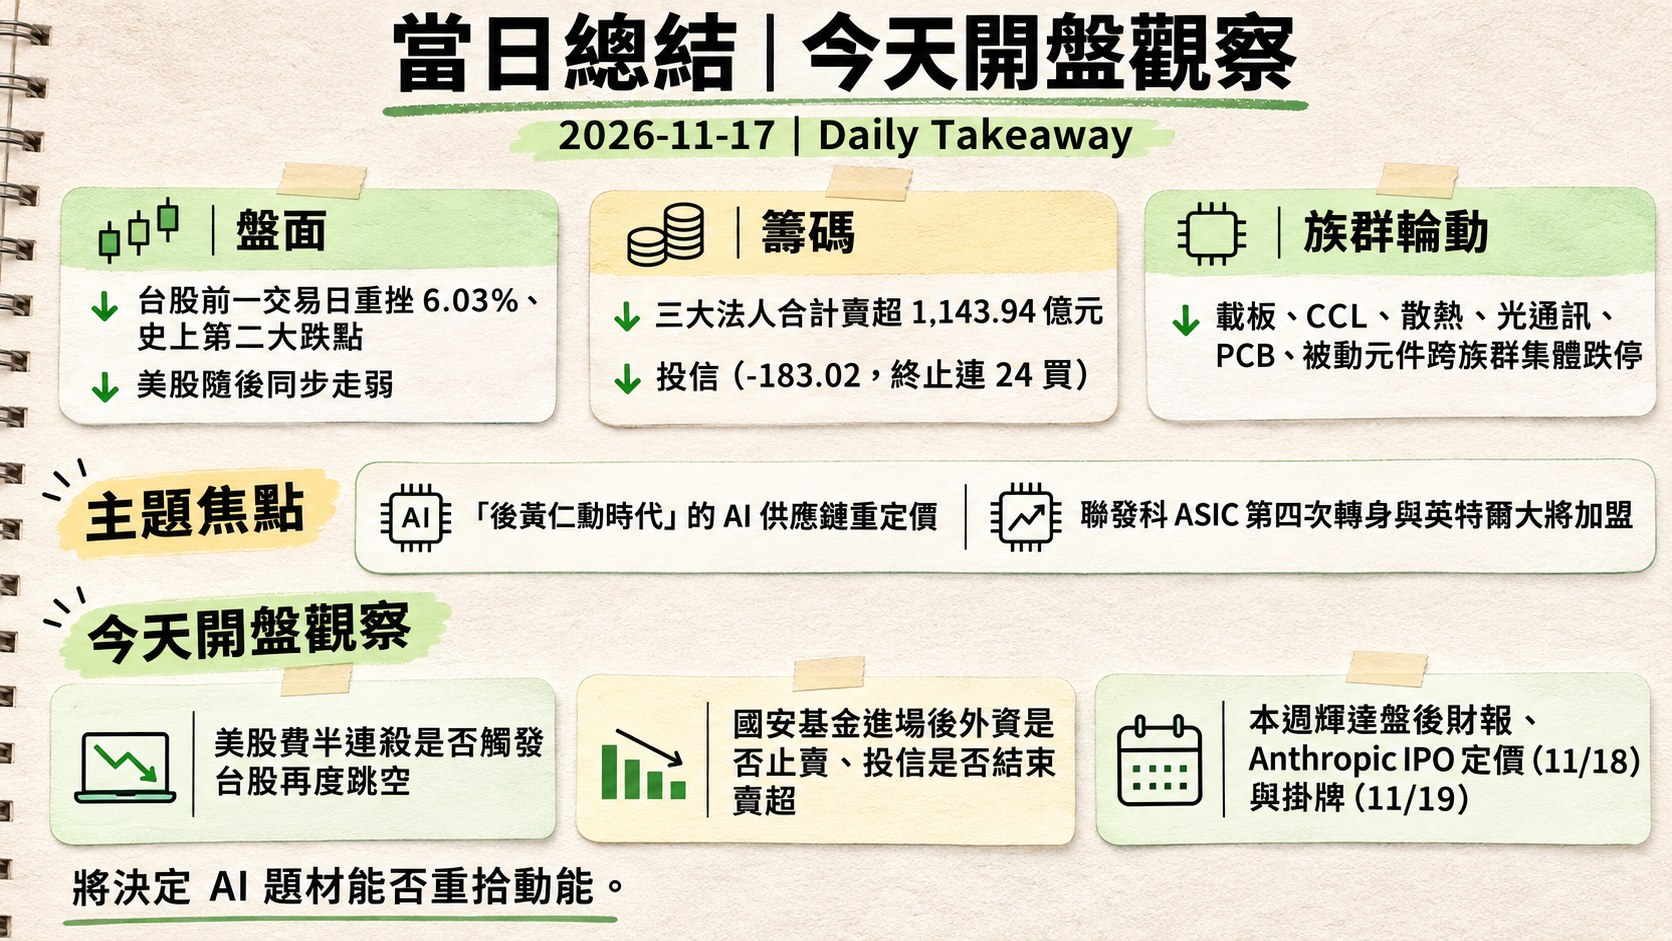
六、當日總結
- 盤面: 台股前一交易日重挫 6.03%、史上第二大跌點,權值股台積電(-5.74%)、聯發科(-7.89%)、鴻海(-9.34%)與台達電(跌停 -9.68%)領跌;載板、CCL、散熱、光通訊、PCB、被動元件跨族群集體跌停。美股隨後同步走弱——費城半導體重挫 5.28%、那斯達克 -2.49%、台積電 ADR -6.34%、英特爾 -7.02%,本波跌勢預期延續至今日台股開盤情緒。
- 籌碼: 三大法人合計賣超 1,143.94 億元,外資(-701.89)、投信(-183.02,終止連 24 買)、自營商(-259.03)同步由買轉賣;融資餘額減少 121.01 億元(-2.26%,增→減)、融券餘額則增加 8,611 張(4.12%,減→增),籌碼呈現「融資縮壓、放空升溫」的恐慌訊號;但金管會公告整戶擔保維持率仍達 177.48%,國安基金亦進場穩定市場。
- 主題焦點: 「後黃仁勳時代」的 AI 供應鏈重定價、聯發科 ASIC 第四次轉身與英特爾大將加盟,是未來一週最具延伸性的兩條敘事。
- 今天開盤觀察: (1) 美股費半連殺是否觸發台股再度跳空、以及台指期夜盤多空爭鬥(盤中高低差近 900 點)能否收斂;(2) 國安基金進場後外資是否止賣、投信是否結束賣超;(3) 本週輝達盤後財報、Anthropic IPO 定價(11/18)與掛牌(11/19),將決定 AI 題材能否重拾動能。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: [email protected]